
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Nei mercati immobiliari a prezzi elevati — Milano, Stresa e il Lago Maggiore, la Riviera Ligure — circola una convinzione diffusa: comprare un piccolo appartamento è un investimento accessibile e solido. I dati raccontano una storia più complessa. Non è che i piccoli appartamenti rendano poco per qualche motivo tecnico o fiscale: rendono poco perché costano troppo rispetto al valore fondamentale. E costano troppo esattamente perché li vuole comprare chiunque.
Questo articolo costruisce l’analisi su dati verificabili — Rapporto OMI dell’Agenzia delle Entrate, Osservatorio Nomisma, Knight Frank Wealth Report, Immobiliare.it — segnalando esplicitamente quando ci si muove su stime o elaborazioni proprie.
🔑 Punti Chiave
Q: Esiste una prova statistica che i piccoli appartamenti siano più “affollati” dalla domanda?
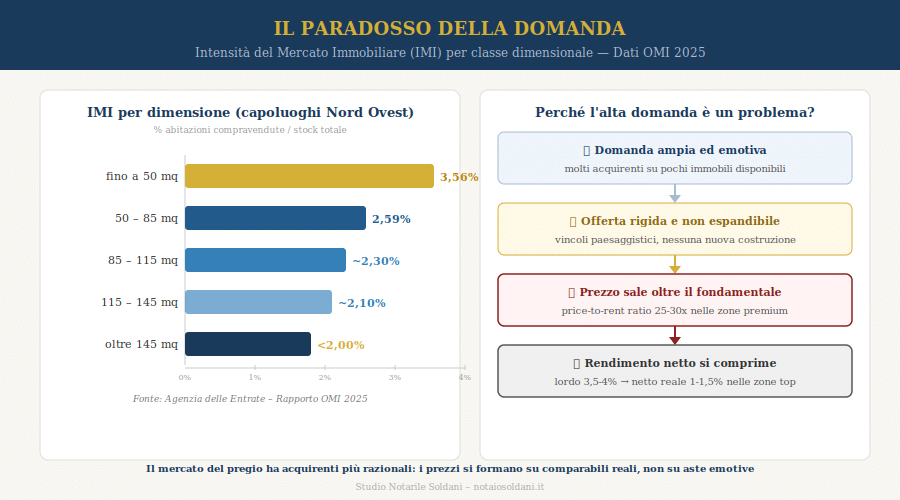
A: Sì. Il Rapporto OMI 2025 mostra che le abitazioni 50-85 mq hanno l’IMI (Intensità del Mercato Immobiliare) più alta: 2,59% nazionale. Nei capoluoghi del Nord Ovest, i tagli fino a 50 mq raggiungono il 3,56%. Gli immobili sopra i 145 mq rimangono sotto il 2% ovunque.
Q: Quanto rendono lordo gli immobili a Milano secondo i dati Nomisma?
A: Il rendimento medio lordo da locazione a Milano è stabile al 5% (Nomisma, 2024-2025). Nelle zone premium (Brera, Quadrilatero) dove i prezzi al mq sono il doppio della media, il rendimento lordo scende strutturalmente sotto il 4%.
Q: Perché l’alta domanda sui piccoli tagli è un problema per l’investitore?
A: Perché in mercati con offerta rigida (vincoli urbanistici, nessuna nuova costruzione), la domanda ampia ed emotiva spinge i prezzi oltre il valore fondamentale da rendita, abbassando strutturalmente il rapporto prezzo/canone (price-to-rent ratio).
Q: Quanto è cresciuto il prezzo degli immobili di lusso in Italia nel 2024?
A: Secondo il Knight Frank Wealth Report 2025, il prezzo del lusso è cresciuto del 3,6% a livello globale. In Italia, Lucca segna +6,2%, Firenze +4,3%. I mercati premium italiani sono tra i più performanti d’Europa.
Q: Quali sono i prezzi reali nel mercato del Lago Maggiore (VCO)?
A: Secondo Immobiliare.it e Wikicasa (2025-2026): Domodossola ~1.895 €/mq, Verbania Intra ~2.506 €/mq, Pallanza Lago ~3.168 €/mq (+5% annuo), Stresa media ~3.308 €/mq con valore medio delle proprietà in vendita a 980.000 euro.
Q: Perché il nuovo costruito come investimento non prima casa è penalizzante?
A: Perché sconta IVA al 10% sul prezzo pieno di vendita, non sul valore catastale come l’usato. Su un immobile da 300.000 euro, la differenza d’imposta rispetto all’usato è di circa 24.000 euro.
1. Il Dato OMI che Spiega Tutto: l’Intensità di Mercato per Taglio Dimensionale
Il Rapporto Immobiliare 2025 dell’Agenzia delle Entrate – OMI offre un dato che raramente viene discusso nelle analisi sugli investimenti: l’Intensità del Mercato Immobiliare (IMI) varia sistematicamente con il taglio dimensionale, e i piccoli appartamenti sono strutturalmente i più “battuti” dalla domanda.
L’IMI misura il rapporto tra numero di abitazioni compravendute e stock totale. Più è alto, più il segmento è attivo e — in un mercato con offerta rigida — più forte è la pressione al rialzo sui prezzi. I dati del Rapporto OMI 2025 sono netti:
| Classe dimensionale | IMI nazionale | IMI capoluoghi Nord Ovest |
|---|---|---|
| Fino a 50 mq | ~3% (capoluoghi) | 3,56% |
| 50-85 mq | 2,59% | 3,28% (Nord Est) |
| 85-115 mq | ~2,3% | ~2,8% |
| 115-145 mq | ~2,1% | ~2,4% |
| Oltre 145 mq | <2% in tutte le aree | <2% |

2. Il Meccanismo Economico: Domanda Emotiva su Offerta Rigida
In un mercato dove l’offerta è bloccata dai vincoli urbanistici e la domanda è ampia e poco razionale in senso economico, il risultato necessario è che i prezzi salgono oltre il valore fondamentale da rendita.
Stresa non può costruire nuovi frontelago. Il centro storico di Milano non si espande. Portofino non produce nuove abitazioni. Su questa offerta fissa si riversa una domanda molto più ampia di quella del segmento lusso: giovani coppie, famiglie per la seconda casa estiva, piccoli investitori, professionisti che si trasferiscono in città.
Il punto cruciale è che una quota significativa di questi acquirenti non è guidata da una valutazione del rendimento da locazione: compra per uso personale, per aspirazione, per status, o valutando quanto riesce a sostenere di rata mutuo. Quando il driver della domanda è “quanta rata riesco a pagare” anziché “qual è il rendimento dell’asset”, il prezzo si sgancia dal fondamentale economico.
Il Price-to-Rent Ratio: Dove Sale la Pressione
Il price-to-rent ratio (rapporto prezzo/canone annuo lordo) è l’indicatore più diretto di questa distorsione. Sui dati Nomisma (rendimento lordo ~5% nella media milanese), il ratio medio è già intorno a 20x. Nelle zone premium di Milano o Stresa, dove i prezzi al mq sono il doppio della media ma i canoni non scalano proporzionalmente, il ratio sale a 25-30x — ovvero 25-30 anni di affitto lordo per recuperare il capitale investito prima di qualunque costo.
3. Cosa Dicono i Dati Nomisma sui Rendimenti
I dati Nomisma forniscono il punto di partenza più attendibile per il rendimento lordo. Il passaggio al netto richiede invece stime, che qui vengono presentate come tali.
I dati degli Osservatori Nomisma 2024-2025 indicano un rendimento medio lordo da locazione a Milano stabile al 5%, con crescita dei canoni del +5,2% nel primo semestre 2024, rallentata al +3,2% nel secondo e al +1,6% nel primo semestre 2025. I prezzi residenziali hanno registrato +2,4% (abitazioni nuove) e +2% (usato) su base semestrale a Milano nel 2024.
Nota metodologica fondamentale: il 5% lordo Nomisma è la media dell’intera città di Milano. Nelle zone di massimo pregio (Brera, Quadrilatero, San Babila) dove i prezzi superano i 12.000-15.000 €/mq, i canoni non scalano proporzionalmente — la domanda di locazione ha un tetto di accessibilità. Il rendimento lordo nelle zone premium è strutturalmente inferiore alla media.
| Voce di costo | Incidenza stimata sul canone lordo | Riferimento |
|---|---|---|
| IMU (non prima casa, aliquota media) | 5-8% | DL 201/2011, rendite catastali |
| Manutenzione ordinaria (1% del valore/anno) | 15-22% | Stima su rapporto prezzo/canone |
| Vacancy e rotazione inquilini | 6-10% | Stima su tempi medi Nomisma (2 mesi) |
| Gestione e property management | 5-10% | Tariffari di mercato |
| Cedolare secca 21% o IRPEF marginale | 21-43% | Art. 3 D.Lgs. 23/2011 |
| Totale incidenza stimata | 52-93% | Elaborazione propria |
4. I Costi di Transazione: Il Calcolo Corretto
I costi di transazione immobiliare in Italia dipendono principalmente da tre variabili: il tipo di acquisto (prima casa o meno), il valore catastale dell’immobile — spesso molto inferiore al prezzo di mercato — e la presenza o meno di mediazione.
| Voce | Appartamento usato da privato 400.000 € | Proprietà di pregio usata 2.000.000 € |
|---|---|---|
| Valore catastale stimato | ~70.000 € | ~200.000 € |
| Imposta di registro (9% su val. cat., non prima casa) | ~6.300 € | ~18.000 € |
| Ipotecaria + catastale (forfait) | 100 € | 100 € |
| Onorario notarile + IVA | 2.500-3.500 € | 6.000-25.000 € |
| Totale SENZA mediazione | ~9.000-9.900 € (2,3-2,5%) | ~24.100-43.100 € (1,2-2,2%) |
| + Provvigione agenzia (3% + IVA) | ~14.640 € | ~48.800-73.200 € (2-3%) |
| Totale CON mediazione | ~23.640-24.540 € (5,9-6,1%) | ~72.900-116.300 € (3,6-5,8%) |
Il confronto mostra un dato importante e controintuitivo: i costi di transazione come percentuale del prezzo di acquisto sono comparabili o addirittura inferiori per l’immobile di pregio rispetto al piccolo taglio. L’argomento economico a favore del pregio non viene dai costi di transazione, ma dalla struttura della domanda e dal price-to-rent ratio.
5. Perché il Mercato di Pregio Tende a Formare Prezzi più Razionali
La differenza tra il mercato dei piccoli tagli e quello del pregio non sta nei costi di transazione ma nella natura degli acquirenti e nel meccanismo di formazione dei prezzi.
Chi acquista un immobile di pregio da 2.000.000 euro ha già risolto i bisogni abitativi primari, non è soggetto a urgenza temporale, ha accesso a perizie indipendenti e consulenze comparative, può confrontare con alternative internazionali (Cote d’Azur, Lago di Ginevra, Toscana) e ragiona su orizzonti lunghi in ottica di pianificazione patrimoniale. Il compratore di un bilocale premium è invece spesso mosso da bisogno, urgenza, concorrenza emotiva con altri acquirenti simili.
Questa differenza strutturale nel comportamento degli acquirenti ha conseguenze dirette sui prezzi. Nel segmento premium accessibile, le aste competitive tra acquirenti con soglie di affordabilità simili spingono il prezzo verso il massimo sostenibile in termini di rata — non verso il valore fondamentale da rendita. Il mercato di lusso, con acquirenti meno numerosi e più razionali, tende invece a formare i prezzi su comparabili reali.
6. Come i Due Mercati si Influenzano Reciprocamente
I due segmenti non sono compartimenti stagni: quando i prezzi dei piccoli tagli raggiungono livelli di price-to-rent insostenibili, una quota di investitori razionali migra verso il pregio, sostenendo quei valori. Le correzioni si trasmettono nella direzione opposta.
Il meccanismo di sostituzione opera in entrambe le direzioni. In fase espansiva, chi non trova più convenienza nei piccoli tagli premium orienta la domanda verso immobili di maggiore valore. Questo flusso di domanda “graduata” alimenta il segmento pregio con acquirenti nuovi. In fase correttiva, quando il pregio corregge (come nel 2008-2013, quando il lusso italiano perse il 15-20% contro il 30-40% dello standard), la correzione si trasmette verso il basso per effetto psicologico. Ma storicamente l’ampiezza della correzione è stata sempre più contenuta nel pregio.
7. Pattern Corretti di Investimento per Fascia di Capitale
La logica principale non è che i piccoli tagli siano sempre sbagliati: è che nei mercati premium la domanda di massa ha gonfiato i prezzi oltre il fondamentale da rendita. La strategia corretta dipende dal capitale disponibile e dall’obiettivo.

Fascia 1: Capitale Inferiore a 300.000 €
Acquisto diretto in mercati premium sconsigliato. Le alternative più efficienti: REIT europei e italiani (liquidità quotidiana, TER 0,3-0,8%), fondi immobiliari chiusi (Dea Capital Real Estate SGR, Coima SGR — orizzonte 7-10 anni, rendimenti storici 4-6%), crowdfunding regolamentato Consob (Walliance, Recrowd, Concrete Investing — 7-12% su operazioni di sviluppo, con rischio di progetto), mercati secondari con price-to-rent ratio più equilibrato (Torino, Genova, Palermo).
Fascia 2: 300.000 – 700.000 €
Acquisto e ristrutturazione in mercati secondari di qualità; box e garage in zone ad alta densità urbana (Nomisma: rendimento lordo box Milano ~5,5%, costi gestione minimi, domanda meno emotiva); strutture ricettive di charme in seconda fascia.
Fascia 3: 700.000 – 1.500.000 €
Ingresso nel pregio secondario: ville sul Lago d’Orta, dimore storiche piemontesi, Riviera di seconda fascia. Strutture ricettive di qualità con rendimenti operativi 5-8%.
Fascia 4: 1.500.000 – 3.000.000 €
Il segmento ottimale per il pregio primario: ville e proprietà sul Lago Maggiore, Lago di Como, Riviera di Levante; appartamenti di pregio in Milano top. In questa fascia diventa essenziale la strutturazione giuridica (società semplice, holding, trust) per ottimizzare fiscalità e trasmissione.
Fascia 5: Oltre 3.000.000 €
Portfolio diversificato su 2-3 immobili di pregio in mercati complementari, holding familiare o trust per la gestione multigenerazionale, accesso a benefici per immobili storici vincolati (art. 10-12, D.Lgs. 42/2004).
8. Il Mercato dell’Ossola e di Verbania: Dati Reali da Immobiliare.it
L’area del Verbano-Cusio-Ossola è la provincia piemontese con i prezzi immobiliari più alti in assoluto, ma al suo interno convivono mercati radicalmente diversi: da Domodossola, città di servizi con prezzi da mercato secondario ordinario, fino a Stresa e Pallanza Lago, dove le dinamiche si avvicinano ai mercati di pregio internazionale.
Nel novembre 2025, la provincia di Verbania registrava i prezzi medi più alti del Piemonte con 1.996 €/mq provinciali, contro i 632 €/mq di Biella, la meno cara. Questo primato riflette valori molto distanti tra loro, trainati verso l’alto dalle posizioni lacustri di pregio.

Domodossola: Un Mercato Sottile con Prezzi Alti e Dati di Portale Inattendibili
Domodossola è il capoluogo della Valle d’Ossola, città di riferimento per i servizi dell’intera vallata con connessione ferroviaria internazionale sul Sempione. Sul piano immobiliare, presenta una caratteristica che ne rende difficile la lettura dai portali nazionali: è un mercato molto sottile, con offerta strutturalmente scarsa e prezzi reali per il buon usato centrale stabilmente sopra i 3.000 €/mq.
I dati che appaiono su Immobiliare.it, Idealista o portali equivalenti (1.800-1.995 €/mq) non fotografano il mercato reale delle proprietà di qualità in posizione centrale: riflettono il segmento che resta in vetrina — immobili di qualità inferiore, lontani dal centro o con problematiche che ne rallentano la vendita. Gli appartamenti ben posizionati nel centro storico e nelle vie principali non passano per i portali nazionali: vengono trattati direttamente, spesso ancora prima di essere formalmente messi in vendita.
Questo è un esempio del selection bias dei portali immobiliari nei mercati con bassa offerta: quando ci sono pochissimi immobili in vendita, quelli che rimangono visibili online sono statisticamente quelli meno appetibili. La media risultante sottostima sistematicamente il valore reale del patrimonio di qualità. Lo stesso fenomeno si osserva in molti mercati alpini e di valle con forte identità urbana consolidata.
Il mercato di Domodossola ha inoltre registrato una crescita significativa negli ultimi anni, alimentata dalla riscoperta dei borghi piemontesi di qualità e dalla pressione di acquirenti che cercano alternative ai prezzi lacustri mantenendo la connessione con Milano (poco più di un’ora con il Frecciarossa). Il canone locativo medio rimane intorno ai 10,99 €/mq/mese (Immobiliare.it), ma calcolato sul prezzo reale di acquisto centrale il price-to-rent ratio si avvicina ai 22-24x — non molto distante dai mercati lacustri di fascia media. Il rendimento lordo effettivo per un buon immobile centrale è più vicino al 4-4,5% che al 7% suggerito dalle medie di portale.
Implicazione pratica: chi cerca un investimento a Domodossola deve bypassare i portali nazionali e lavorare con agenti locali e professionisti del territorio che conoscono direttamente il patrimonio disponibile — spesso precedendo il mercato ufficiale.
Verbania: Tra Mercato Ordinario e Pregio Lacustre
Verbania presenta una struttura molto articolata. Il prezzo medio comunale è 2.530 €/mq (Wikicasa, gennaio 2026, +1% annuo), ma la forbice interna è enorme: da 1.695 €/mq a Fondotoce fino a 3.168 €/mq a Pallanza Lago (+5% annuo, Immobiliare.it febbraio 2026).
Il dato più significativo per l’investitore: negli ultimi 12 mesi i prezzi delle case a Verbania sono aumentati del 6,7% e degli appartamenti dell’8%. In quattro anni il prezzo degli appartamenti è salito del 21,4%. Questa rivalutazione — superiore all’inflazione del periodo — segnala una domanda in accelerazione, trainata dalla progressiva “scoperta” del lago da parte di acquirenti nazionali e internazionali.
Stresa: Il Mercato di Pregio del Lago Maggiore
Stresa rappresenta il segmento di massimo pregio nel contesto provinciale. Il prezzo medio è di 3.200-3.308 €/mq (Trovit marzo 2026; Wikicasa novembre 2025), con un valore medio delle proprietà in vendita di 980.000 euro. La variazione annua a novembre 2024 era del +12,08%, stabilizzata al +1% nel 2025.
| Zona | Prezzo medio €/mq | Profilo acquirente | Logica di investimento |
|---|---|---|---|
| Domodossola centro (buon usato) | >3.000 €/mq (dati portale sottostimano: solo offerta residuale) | Locale, regionale, prima casa | Mercato sottile: rendimento lordo 4-4,5% sul prezzo reale. Offerta scarsissima, trattative spesso off-market |
| Verbania Fondotoce/Intra periferia | 1.695-2.000 €/mq | Regionale, famiglie | Rendimento 5-6% lordo, rivalutazione moderata |
| Verbania Intra centro/Suna | 2.500-2.900 €/mq | Nazionale, seconda casa | Rendimento 4-5% lordo, +20% in 4 anni |
| Verbania Pallanza Lago | 3.000-3.400 €/mq | Nazionale/internazionale | In transizione verso pregio, +5% annuo |
| Stresa media | 3.200-3.400 €/mq | Internazionale | Pregio, valori stabili, valore medio 980.000 € |
| Stresa fronte lago/ville storiche | 5.000-10.000+ €/mq | HNWI internazionale | Asset scarso e non replicabile, locazione premium |
9. Il Nuovo Costruito: Dove, Quando e a Che Prezzo Conviene?
Il mercato del nuovo costruito risponde a logiche economiche e fiscali sostanzialmente diverse dall’usato. Non è migliore o peggiore in assoluto: è appropriato in contesti specifici e penalizzante in altri. La variabile fiscale — spesso trascurata — è quella che più incide sulla convenienza reale.
I dati di mercato 2025 mostrano un divario strutturale: le nuove costruzioni si vendono mediamente a 2.750 €/mq contro le case usate a 2.100 €/mq (Idealista/Scenari Immobiliari). Una nuova costruzione costa mediamente 30.000-50.000 euro in più rispetto a un usato equivalente per metratura e zona. Nel primo semestre 2025, le nuove costruzioni hanno registrato una flessione delle compravendite del 4% (Agenzia delle Entrate).
Il dato di lungo periodo è rivelatore: negli ultimi dieci anni la rivalutazione del nuovo (+11,9%) e dell’usato (+11,7%) è quasi identica. A fare la differenza è soprattutto la posizione, non l’anno di costruzione.
La Variabile Fiscale: il Vero Elemento Discriminante

Questo è il punto più spesso trascurato. L’acquisto da costruttore sconta IVA al 10% sul prezzo pieno di vendita (non sul valore catastale come l’imposta di registro sull’usato). Su un appartamento da 300.000 euro acquistato come seconda casa: IVA = 30.000 euro. Usato comparabile: registro 9% su valore catastale ~70.000 euro = 6.300 euro. La differenza è di circa 24.000 euro a svantaggio del nuovo.
Quando il Nuovo Ha Senso — e Quando No
| Situazione | Scelta consigliata | Motivazione |
|---|---|---|
| Prima casa, orizzonte >10 anni | ✅ Nuovo o usato ristrutturato | IVA 4%, risparmio energetico, garanzia decennale |
| Prima casa, orizzonte <7 anni | ⚠️ Usato in buone condizioni | Break-even nuovo non raggiunto in tempi brevi |
| Investimento per affitto, non prima casa | ❌ Sconsigliato il nuovo | IVA 10% sul prezzo pieno, rendimento strutturalmente penalizzato |
| Acquisto in mercati lacustri VCO | ❌ Nuovo quasi assente in zona di pregio | I vincoli paesaggistici proteggono l’usato lacustre |
| Ristrutturazione per valorizzare e rivendere | ✅ Usato da ristrutturare | Bonus fiscali residui, premio di mercato +10-20% |
Nei mercati lacustri del VCO, le nuove costruzioni sono praticamente assenti nelle posizioni di pregio per i vincoli paesaggistici del D.Lgs. 42/2004 (art. 142). Quando esiste nuovo costruito, si tratta quasi sempre di residence nelle frazioni collinari periferiche, dove si paga il premium fiscale del nuovo per ottenere una posizione non lacustre — l’esatto contrario della logica di investimento.
Il Fattore Casa Green (Direttiva UE 2024/1275)
La Direttiva EPBD introduce requisiti progressivi di efficienza energetica che penalizzeranno gli immobili in classi energetiche basse. Gli immobili in classe G diventeranno progressivamente più difficili da vendere e affittare. La risposta non è necessariamente comprare “nuovo”: è comprare “ristrutturato con efficienza energetica”. Un usato risanato in classe A-B gode degli stessi vantaggi del nuovo senza il premium dell’IVA sul prezzo pieno, e spesso in posizioni centrali impossibili da raggiungere con il nuovo.
10. Come Strutturare Giuridicamente l’Acquisto
La scelta della struttura giuridica — acquisto diretto, società semplice immobiliare, S.r.l., trust — non è una questione formale: incide concretamente sul rendimento netto corrente, sulla protezione patrimoniale e sul costo della trasmissione generazionale.
Le Forme Principali a Confronto
Acquisto diretto (persona fisica): semplicità operativa. Adatto per uso personale con pianificazione successoria preventiva. Locazione soggetta a IRPEF o cedolare secca (21%).
Società Semplice Immobiliare (art. 2251 ss. C.C.): ottima per patrimoni immobiliari familiari. Non soggetta a IRES (tassazione per trasparenza in capo ai soci). Flessibile nel trasferimento delle quote. Non può svolgere attività commerciale.
S.r.l. Immobiliare: indicata per attività commerciale strutturata (affitti brevi organizzati, sviluppo). IRES 24% + IRAP, ma deducibilità più ampia dei costi.
Trust: per protezione patrimoniale avanzata e pianificazione successoria complessa. Tassazione chiarita dal D.Lgs. 139/2024: al momento dell’attribuzione ai beneficiari, con significative opportunità pianificatorie.
📄 Documenti Necessari (Parte Venditore)
- Atti di provenienza (almeno 20 anni — art. 2652 C.C.)
- Planimetrie catastali conformi (art. 29 L. 52/1985, come modificato da D.L. 78/2010)
- Titoli edilizi (permesso di costruire, agibilità, eventuali condoni)
- APE — Attestato di Prestazione Energetica (D.Lgs. 192/2005)
- Visura ipocatastale aggiornata
- Dichiarazioni di conformità impianti (D.M. 37/2008)
- Per immobili vincolati: verifica art. 57 D.Lgs. 42/2004
11. Novità Fiscali 2024-2026 per l’Investitore
Il D.Lgs. 139/2024 ha riformato l’imposta sulle successioni e donazioni con impatti diretti sulla pianificazione del patrimonio immobiliare: franchigie confermate (1.000.000 euro per coniuge e figli), esenzione per aziende familiari aggiornata, nuove regole per il trust con tassazione al momento dell’attribuzione ai beneficiari.
La plusvalenza immobiliare è soggetta a imposta sostitutiva del 26% per immobili detenuti meno di 5 anni (esclusa prima casa con residenza quinquennale). L’esenzione quinquennale è invariata: è la regola fondamentale per pianificare l’exit strategy. Per gli immobili di pregio (cat. A/1, A/8, A/9), l’IMU non prevede esenzione prima casa, con aliquota base 0,5‰ e facoltà comunale fino all’1,06‰.
12. Il Ruolo del Notaio nella Pianificazione degli Investimenti di Pregio
Il notaio interviene nella fase pre-negoziale — non solo al rogito — per verificare la solidità giuridica dell’operazione e strutturare la forma di acquisto più efficiente.
Le funzioni concrete in un’operazione di pregio: analisi della provenienza storica dell’immobile (donazioni prive di rinuncia a legittima, ipoteche non cancellate formalmente, usucapioni non trascritte); verifica dei vincoli paesaggistici, culturali e urbanistici; proposta della struttura ottimale in collaborazione con il commercialista; pianificazione successoria preventiva per evitare conflitti ereditari o oneri fiscali evitabili.
Per l’acquisto su carta da costruttore, il ruolo del notaio include la verifica della fideiussione bancaria obbligatoria (D.Lgs. 122/2005, art. 2) — garanzia essenziale che protegge l’acquirente in caso di insolvenza del costruttore prima della consegna.
📝 In Sintesi
L’argomento economico più solido per preferire il pregio ai piccoli tagli nei mercati premium non è il costo delle transazioni: è che l’eccesso di domanda emotiva sui piccoli tagli spinge i prezzi sistematicamente oltre il valore fondamentale da rendita, mentre il mercato del pregio, con acquirenti più razionali e domanda internazionale, tende a formare prezzi più ancorati al valore reale.
- OMI 2025 conferma: IMI dei piccoli tagli fino a 50 mq nei capoluoghi Nord Ovest: 3,56%. Oltre 145 mq: sotto il 2% ovunque.
- Nomisma 2024-2025 conferma: rendimento lordo medio Milano ~5%, ma nelle zone premium (prezzi doppi della media) il lordo scende sotto il 4% e il netto si comprime ulteriormente.
- Knight Frank 2025 conferma: il lusso italiano è tra i più performanti d’Europa. Lucca +6,2%, Firenze +4,3% nel 2024.
- Immobiliare.it / Wikicasa confermano: Domodossola ~1.895 €/mq (P/R ratio ~14x, rendimento lordo 7%), Verbania Pallanza Lago 3.168 €/mq (+5% annuo), Stresa 3.200-3.400 €/mq (valore medio proprietà 980.000 €).
- Fiscalità del nuovo: IVA 10% sul prezzo pieno per seconda casa → ~24.000 euro in più rispetto all’usato su immobile da 300.000 euro. Il nuovo è conveniente solo per la prima casa con orizzonte lungo (>10 anni).
🤝 Hai Bisogno di una Consulenza Personalizzata?
La struttura giuridica ottimale, la due diligence sull’immobile e la pianificazione della trasmissione patrimoniale non sono accessorie a un acquisto di pregio: sono parte integrante del suo valore economico.
Lo Studio Notarile Soldani a Domodossola offre consulenza specialistica per la strutturazione di acquisti immobiliari di pregio, pianificazione successoria e patrimoniale, costituzione di società semplici immobiliari, holding familiari e trust, due diligence notarile su immobili storici e vincolati.
📍 Via Camillo Prampolini 14, Domodossola (VB)
📧 domodossola@notaiosoldani.it | 📞 0324 066077
📚 Fonti e Riferimenti Normativi
| Fonte | Dato utilizzato |
|---|---|
| Agenzia delle Entrate – OMI, Rapporto Immobiliare Residenziale 2025 (maggio 2025) | IMI per classe dimensionale |
| Nomisma, Osservatorio sul Mercato Immobiliare 2024-2025 | Rendimento lordo da locazione Milano (5%), prezzi residenziali, canoni |
| Knight Frank, The Wealth Report 2025 | Crescita prezzi lusso globale (+3,6%), performance Italia |
| Immobiliare.it – Domodossola gen. 2025; Verbania ago. 2024; Pallanza Lago feb. 2026; Stresa nov. 2024 | Prezzi €/mq e canoni per zona VCO |
| Wikicasa – Verbania gen. 2026, Stresa nov. 2025 | Prezzi aggiornati e variazioni annue |
| Idealista – Domodossola mar. 2026; Piemonte nov. 2025 | Variazioni annue prezzi, primato VCO in Piemonte |
| RealAdvisor – Verbania apr. 2025 | Variazione 4 anni appartamenti +21,4% |
| Trovit – Stresa mar. 2026 | Prezzo medio 3.200 €/mq, valore medio proprietà 980.000 € |
| Agenzia Entrate / Tecnocasa / Scenari Immobiliari / Quifinanza | Nuovo +11,9% vs usato +11,7% in 10 anni; prezzi nuovo 2.750 €/mq |
| DPR 131/1986 (imposta di registro); DPR 633/1972; D.Lgs. 175/2014 (regime IVA) | Fiscalità delle transazioni |
| D.Lgs. 139/2024 (riforma successioni); D.Lgs. 42/2004 (vincoli paesaggistici) | Normativa patrimoniale e urbanistica |
| D.Lgs. 122/2005, art. 2 (fideiussione acquisto su carta) | Garanzie acquirenti nuovo costruito |
Articolo redatto da Manlio Carlo Soldani, Notaio in Domodossola, iscritto al Collegio Notarile di Verbania. Aggiornato al 1° maggio 2026. Le informazioni contenute hanno carattere informativo generale e non sostituiscono la consulenza professionale personalizzata.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).