
 Da Manlio Carlo Soldani
Manlio Carlo Soldani — Notaio in Domodossola — Collegio Notarile di Verbania
Sommario. Il ricorso ai bonifici istantanei SEPA (SCT Inst) nelle operazioni immobiliari — per la caparra confirmatoria, gli acconti prezzo e i depositi fiduciari notarili — offre vantaggi indiscutibili in termini di immediatezza e certezza. Tuttavia, la pratica evidenzia una serie di cause di mancata esecuzione che, in assenza di adeguate previsioni contrattuali, possono degenerare in contestazioni sull’inadempimento o compromettere la fluidità delle trattative. Il presente contributo esamina il quadro tecnico e normativo dello SCT Inst, analizza il meccanismo della Verifica del Beneficiario (VoPa) introdotto dal Regolamento UE 2024/886 e i suoi effetti sull’allocazione della responsabilità, e propone un’architettura contrattuale completa — con clausole specifiche — per blindare i pagamenti istantanei nei preliminari di compravendita, inclusa la disciplina della modifica unilaterale delle coordinate bancarie.
Indice dei contenuti
1. Il problema nella prassi: quando l’istantaneo non è istantaneo
La diffusione del bonifico istantaneo SEPA (SCT Inst — SEPA Credit Transfer Instant) nella prassi delle compravendite immobiliari è fenomeno relativamente recente ma in rapida accelerazione. Caparre confirmatorie versate con un’operazione di home banking al momento stesso della firma del preliminare; acconti prezzo accreditati in tempo reale nelle more tra il preliminare e il rogito; somme depositate in via fiduciaria presso il notaio per essere svincolate contestualmente all’atto definitivo: l’attrattiva dello strumento è evidente, e risiede essenzialmente nell’irrevocabilità e nell’immediatezza del trasferimento, che avviene in secondi, H24, 365 giorni l’anno.
Ciononostante, la prassi restituisce un quadro meno idilliaco: ordini di pagamento SCT Inst che falliscono per limiti operativi non comunicati in anticipo, conti destinatari non abilitati al circuito istantaneo, soglie insufficienti rispetto all’importo della caparra, banche ordinanti o beneficiarie non pienamente integrate nell’infrastruttura SEPA Instant. In questi casi, se il contratto si è limitato a prevedere il pagamento «mediante bonifico istantaneo» senza disciplinare la gestione del fallimento tecnico, le parti si trovano in una situazione di incertezza: il venditore può sostenere che la caparra non sia stata versata; il compratore può contestare che l’inadempimento non gli sia imputabile. Il tutto in assenza di strumenti contrattuali che governino la transizione verso modalità alternative.
A questo si aggiunge il tema — di crescente rilevanza dopo l’ottobre 2025 — della Verifica del Beneficiario (VoPa), meccanismo introdotto dal Regolamento UE 2024/886 che, lungi dall’essere un mero adempimento burocratico, rialloca la responsabilità tra le parti in caso di pagamento su coordinate errate e può diventare, se adeguatamente presidiato in sede contrattuale, uno strumento di prova privilegiato dell’avvenuto adempimento.
2. Il sistema SCT Inst: caratteristiche, vantaggi e limiti tecnici
Il bonifico istantaneo SEPA (SCT Inst) è uno schema di pagamento elaborato dall’European Payments Council (EPC) che consente il trasferimento di fondi in euro entro dieci secondi dall’ordine, con disponibilità immediata per il beneficiario, in qualsiasi ora del giorno e in qualsiasi giorno dell’anno. A differenza dello SCT standard — che prevede un’elaborazione entro il giorno lavorativo successivo — lo SCT Inst è definitivo e irrevocabile nel momento in cui viene accettato dall’infrastruttura, senza possibilità di storno unilaterale da parte dell’ordinante.
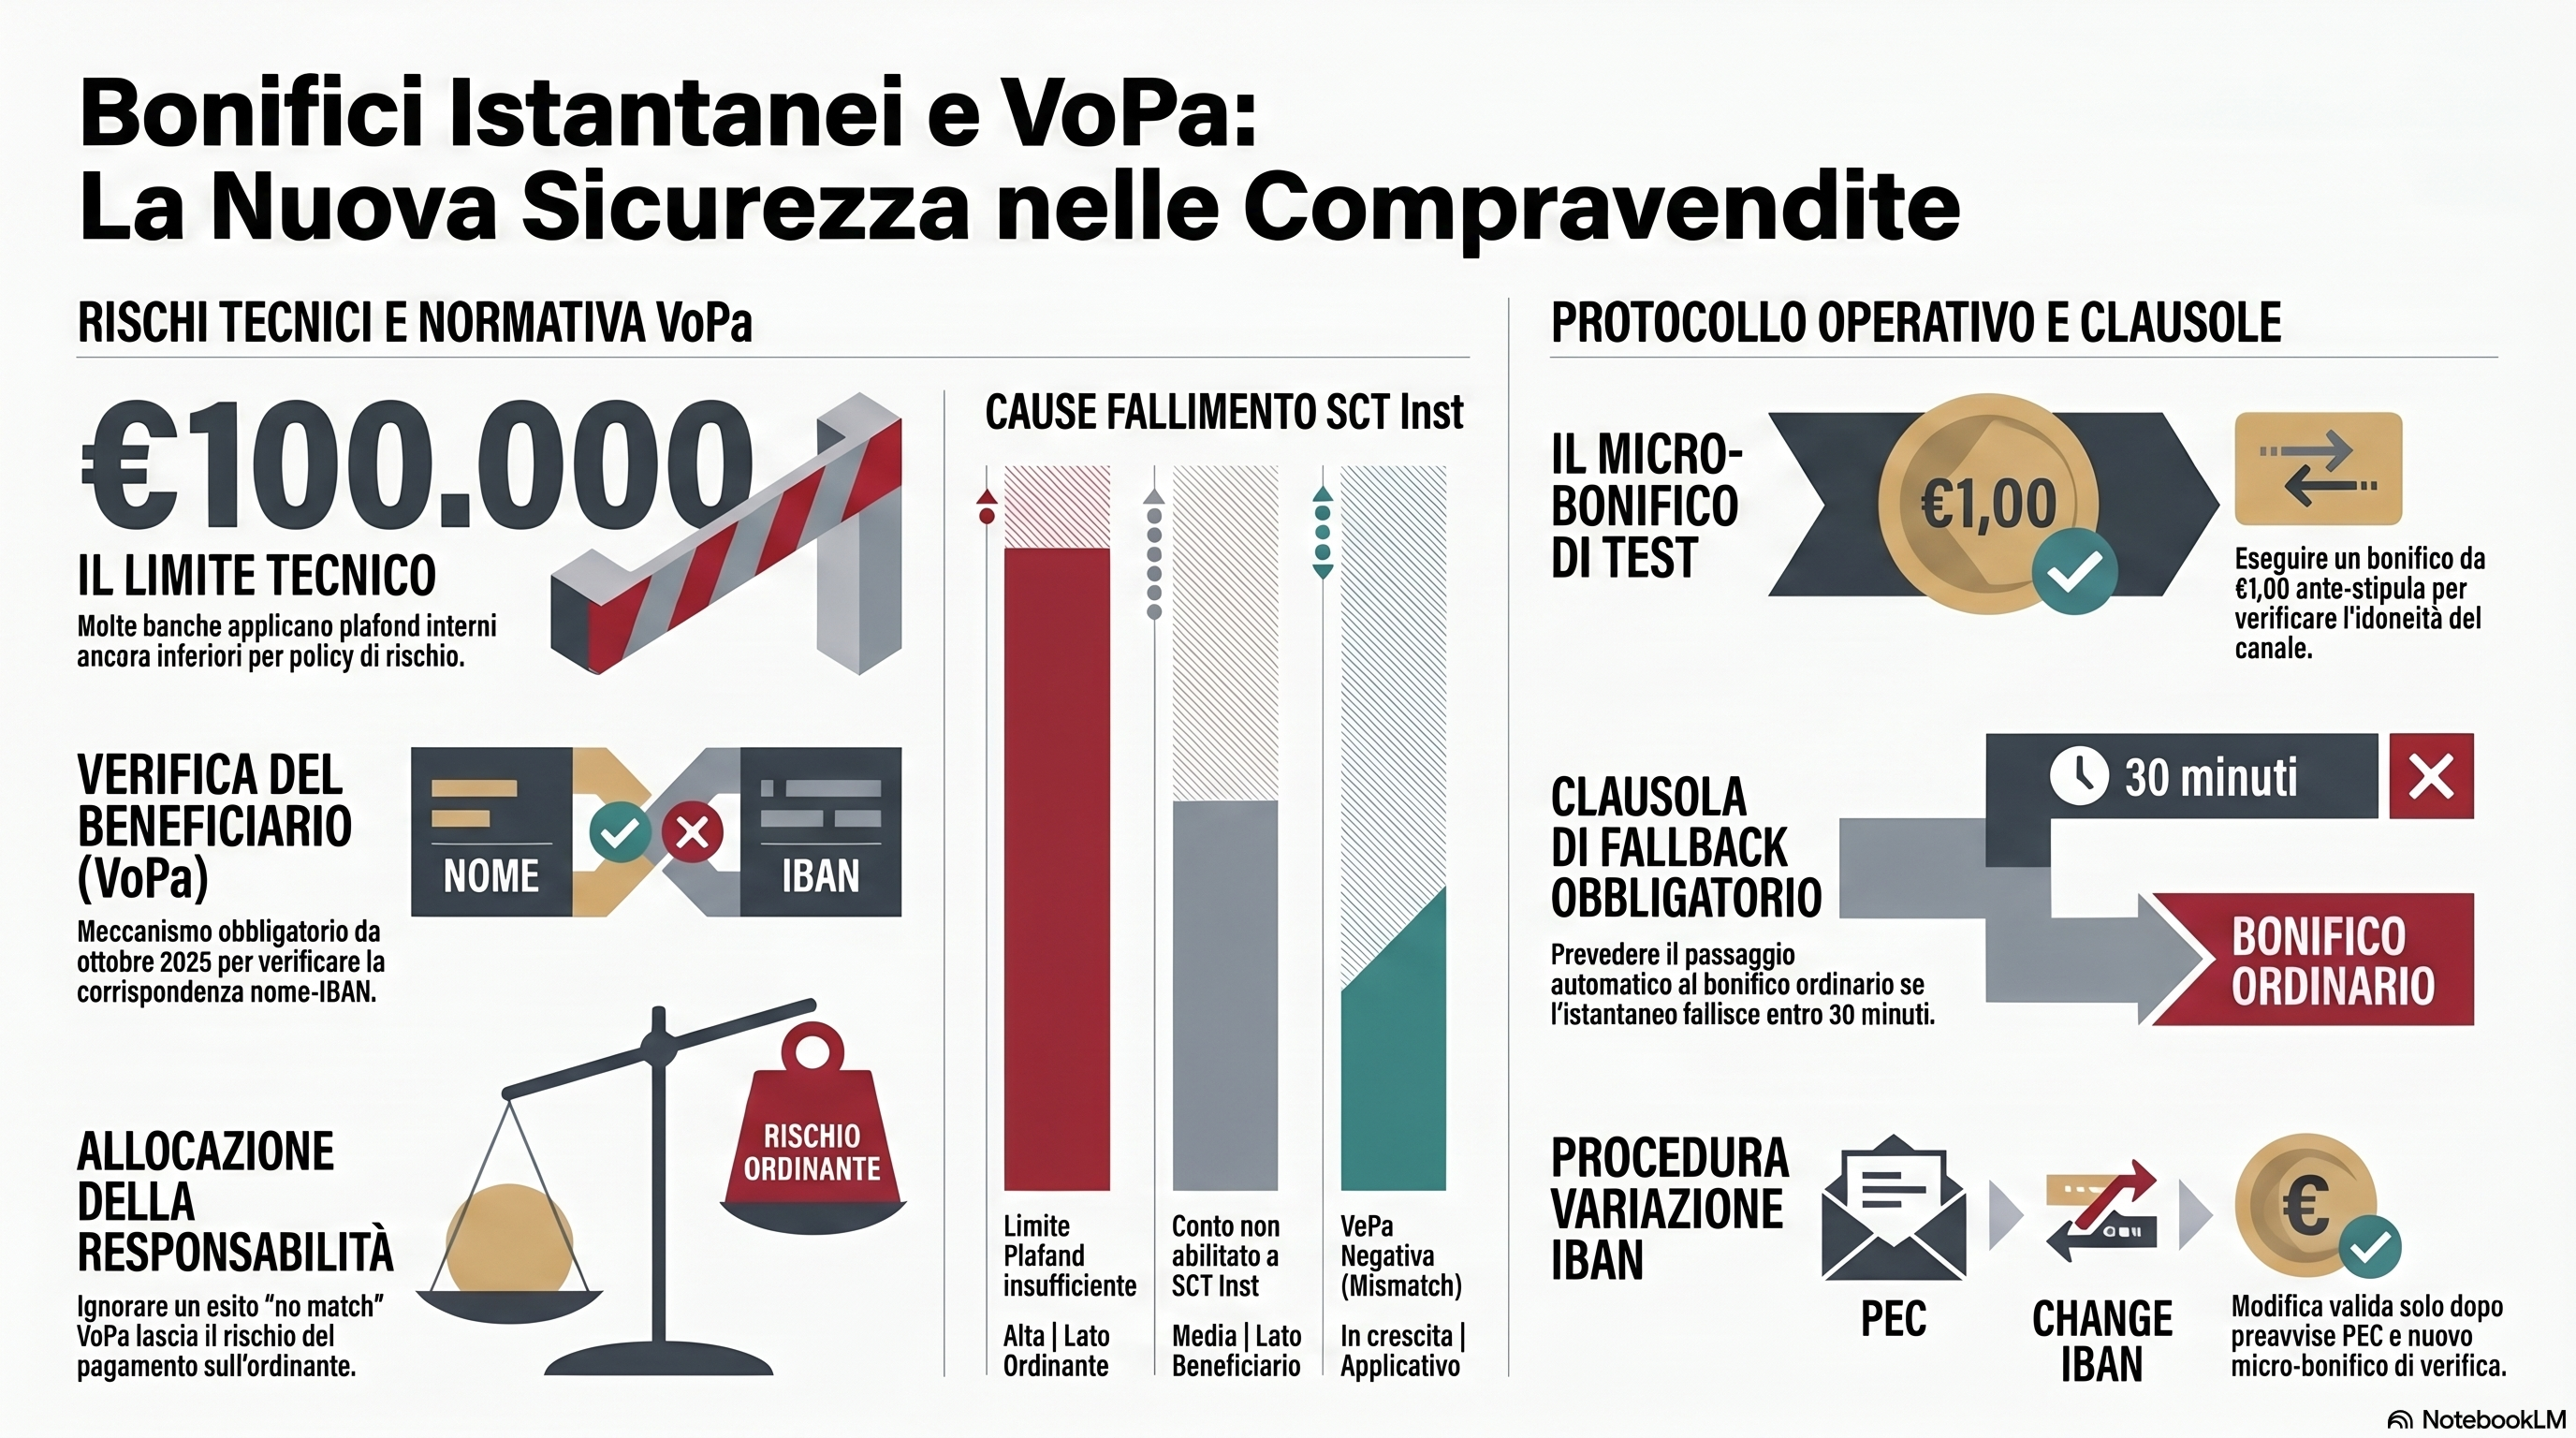
Riferimento normativo. Il Regolamento UE 2024/886 del Parlamento europeo e del Consiglio (13 marzo 2024) modifica i Regolamenti UE 260/2012 e 2021/1230 e la Direttiva 98/26/CE, imponendo a tutti i Prestatori di Servizi di Pagamento (PSP) operanti nell’area SEPA di aderire obbligatoriamente allo schema SCT Inst entro il 9 gennaio 2025 (per le banche dell’Eurozona). Il medesimo Regolamento introduce l’obbligo di Verifica del Beneficiario (VoPa) e disciplina l’allocazione della responsabilità in caso di pagamento su IBAN errato. La soglia tecnica massima per singola operazione SCT Inst è fissata in € 100.000 dallo schema EPC, ma i singoli PSP possono applicare limiti interni inferiori per policy di risk management.
Le cause di mancata esecuzione di un bonifico SCT Inst nella prassi immobiliare si articolano come segue:
| Causa | Origine | Frequenza |
|---|---|---|
| Limite per singola operazione o giornaliero non aggiornato (policy interna della banca) | Lato ordinante | Alta |
| Conto destinatario non abilitato a ricevere SCT Inst (anche presso banche aderenti, l’abilitazione non è sempre automatica) | Lato beneficiario | Media |
| Banca del beneficiario non ancora aderente allo schema SCT Inst | Lato beneficiario | Media |
| Superamento soglia massima per singola operazione (€ 100.000 o soglie interne inferiori) | Entrambi | Media |
| VoPa negativa bloccante (il sistema rifiuta l’ordine per mismatch nome/IBAN) | Applicativo | In crescita |
| Fondi insufficienti al momento esatto dell’esecuzione (movimentazioni concorrenti) | Lato ordinante | Bassa |
| Manutenzione infrastrutturale o indisponibilità del sistema | Infrastrutturale | Bassa |
Come si evince dalla tabella, le cause di maggiore frequenza sono tutte prevenibili ex ante con adeguate verifiche tecniche ante-stipula. La scelta di non effettuarle — e di non disciplinare contrattualmente le relative conseguenze — è pertanto una scelta di rischio non necessaria.
3. La Verifica del Beneficiario (VoPa): quadro normativo, meccanismo e rilevanza ai fini della responsabilità
3.1 Fondamento normativo
La Verifica del Beneficiario (Verification of Payee — VoPa) è lo strumento introdotto dall’art. 5-quater del Regolamento UE 260/2012, come inserito dal Regolamento UE 2024/886, pienamente operativo in Italia da ottobre 2025. La norma impone ai PSP di offrire al pagatore, prima dell’esecuzione di un bonifico SEPA (istantaneo o ordinario), un servizio di verifica della corrispondenza tra il nome del beneficiario indicato dall’ordinante e l’IBAN di destinazione.
3.2 Funzionamento tecnico
La VoPa funziona mediante interrogazione in tempo reale del PSP del beneficiario da parte del PSP dell’ordinante. L’esito può essere:
- Match: il nome corrisponde all’IBAN — il pagamento può procedere in sicurezza;
- Close match: il nome è simile ma non identico (possibili errori tipografici, varianti del nominativo, ragioni sociali abbreviate) — è richiesta attenzione prima di procedere;
- No match: il nome non corrisponde all’IBAN — segnale di allarme che impone la verifica delle coordinate prima di procedere;
- Not available: il PSP del beneficiario non supporta il servizio o il conto non è verificabile — non si ha certezza della corrispondenza.
3.3 Effetti sull’allocazione della responsabilità
L’art. 5-quater, par. 3 e 4, del Regolamento UE 260/2012 (come novellato) introduce una significativa rimodulazione del rischio: se il PSP dell’ordinante ha correttamente eseguito la VoPa con esito «match» e il pagamento finisce comunque su un conto errato per un errore nel servizio di verifica del PSP del beneficiario, la responsabilità si sposta verso quest’ultimo. Per converso, se l’ordinante ignora un esito «no match» o «close match» e procede ugualmente, la responsabilità del pagamento misdirected rimane integralmente a suo carico.
Rilevanza pratica per il diritto contrattuale. L’ordinante che documenta un esito VoPa positivo prima del pagamento si trova in posizione nettamente più solida in caso di contestazione sia nei confronti della controparte contrattuale che nei confronti del proprio PSP. La VoPa, pertanto, non è solo uno strumento anti-frode, ma un mezzo di prova privilegiato dell’adempimento diligente dell’obbligazione di pagamento.
4. Presidi operativi ante-stipula: cosa fare prima della firma del preliminare
4.1 La prova tecnica del canale
Il presidio più efficace e di costo minimo è l’esecuzione, prima della firma del preliminare, di un micro-bonifico SCT Inst di importo simbolico (tipicamente € 1,00) dal conto esatto che sarà utilizzato per i pagamenti rilevanti verso l’IBAN del beneficiario (controparte o notaio). Questa operazione — che richiede meno di un minuto — consente di:
- Confermare che entrambe le banche sono aderenti al circuito SCT Inst in modo operativo;
- Verificare che il conto destinatario sia abilitato a ricevere bonifici istantanei;
- Individuare eventuali soglie operative insufficienti rispetto all’importo dei pagamenti previsti;
- Costituire documentazione storica dell’avvenuta verifica tecnica, allegabile al contratto.
La prova tecnica deve essere eseguita dal conto esatto che sarà utilizzato per i pagamenti rilevanti: le abilitazioni SCT Inst sono spesso configurate a livello di singolo conto, non di cliente.
4.2 Elevazione preventiva dei limiti operativi
Molte banche italiane mantengono plafond SCT Inst per singola operazione — spesso nell’ordine di € 25.000–50.000 — inferiori al massimo tecnico di € 100.000, per policy interna di risk management. Prima della firma del preliminare, ciascuna parte deve:
- Richiedere per iscritto alla propria banca la conferma del plafond SCT Inst per singola operazione e giornaliero;
- Richiedere l’innalzamento del limite all’importo massimo necessario (caparra + eventuali acconti);
- Ottenere conferma scritta dell’avvenuto aggiornamento;
- Conservare tale documentazione e depositarne copia presso il notaio al momento della firma.
Si segnala che alcune banche richiedono 24–72 ore per aggiornare i limiti operativi: questa attività va pianificata con adeguato anticipo rispetto alla data di stipula.
4.3 Conto dedicato e gestione della liquidità
Per la caparra confirmatoria di importo rilevante, è buona prassi che l’ordinante concentri sul conto destinato al bonifico la liquidità necessaria almeno 24 ore prima, evitando che movimentazioni concorrenti (addebiti di utenze, rate di mutuo, altri pagamenti programmati) riducano la disponibilità al di sotto dell’importo da trasferire nell’istante esatto della firma.
5. Architettura contrattuale: le clausole
Le previsioni contrattuali che seguono sono concepite come un sistema organico e integrato, da inserire in apposita sezione del contratto preliminare dedicata alle modalità di pagamento e ai presidi tecnici. Ciascuna clausola è autonoma nella sua funzione ma interdipendente dalle altre quanto all’effetto complessivo di gestione del rischio.
Clausola 1 — Dichiarazione di idoneità tecnica del canale SCT Inst
Le parti dichiarano di avere verificato, anteriormente alla sottoscrizione del presente contratto, che i conti correnti bancari di cui agli IBAN rispettivamente indicati in epigrafe sono abilitati all’esecuzione e alla ricezione di bonifici istantanei SEPA (SCT Inst) per importi non inferiori a quelli previsti dal presente contratto, e di avere ottenuto dalle rispettive banche conferma dell’idoneità tecnica del canale e dell’adeguatezza dei limiti operativi per singola operazione e giornaliero.
A comprova di quanto dichiarato, ciascuna parte ha eseguito, anteriormente alla firma del presente contratto, un micro-bonifico SCT Inst dell’importo di € 1,00 (uno/00) verso l’IBAN dell’altra parte (ovvero verso l’IBAN del deposito fiduciario notarile, se del caso), dal medesimo conto che sarà utilizzato per i pagamenti di cui al presente contratto, ottenendone regolare esecuzione. La ricevuta di tale micro-bonifico è depositata in originale presso il Notaio rogante.
La parte che abbia effettuato la suddetta dichiarazione senza avere realmente eseguito le verifiche ivi descritte, ovvero che abbia omesso di richiedere preventivamente alla propria banca l’adeguamento dei limiti operativi, assume a proprio carico ogni conseguenza derivante dalla mancata esecuzione del bonifico SCT Inst per cause a sé imputabili, ivi compresa la responsabilità per il ritardo nel pagamento e per gli eventuali danni subiti dall’altra parte.
Funzione. Trasforma la verifica tecnica ante-firma in un obbligo contrattuale con sanzione specifica, spostando il rischio su chi dichiara il falso o omette la verifica. L’allegazione della ricevuta del micro-bonifico crea prova documentale immediata.
Clausola 2 — Meccanismo di fallback obbligatorio in caso di mancata esecuzione SCT Inst
I pagamenti previsti dal presente contratto saranno eseguiti mediante bonifico istantaneo SEPA (SCT Inst) secondo le coordinate bancarie indicate in epigrafe o comunicate con le modalità di cui alla Clausola 5.
Qualora, per cause tecniche dipendenti dall’infrastruttura bancaria o dai limiti operativi della banca dell’ordinante o della banca del beneficiario, il bonifico istantaneo non risulti eseguito — ovvero non risulti accreditato sul conto del beneficiario — entro 30 (trenta) minuti dall’orario concordato tra le parti per l’esecuzione del pagamento, l’ordinante è tenuto:
(i) a darne immediata comunicazione scritta all’altra parte e al Notaio, indicando il codice di errore o il messaggio di rifiuto eventualmente restituito dal sistema bancario;
(ii) a eseguire il medesimo pagamento, per il medesimo importo e con la medesima causale, mediante bonifico ordinario SEPA (SCT standard) entro le successive 4 (quattro) ore dall’orario originariamente concordato.
Il mancato adempimento anche in questa forma alternativa, nei termini sopra indicati, costituisce inadempimento contrattuale rilevante ai sensi e per gli effetti di cui all’art. 1385 del Codice Civile. Non costituisce invece inadempimento il ricorso al bonifico ordinario quale modalità di fallback, purché eseguito nei termini di cui al punto (ii) che precede.
Ai fini del rispetto dei termini di pagamento previsti dal presente contratto, in caso di ricorso al bonifico ordinario quale fallback, il pagamento si considera eseguito nella data di emissione dell’ordine di bonifico ordinario, sempreché l’accredito avvenga entro il termine previsto dallo schema SCT standard.
Funzione. Mantiene la preferenza per SCT Inst ma introduce un fallback automatico con termini precisi, evitando che il fallimento tecnico si tramuti in inadempimento imputabile all’ordinante in buona fede. La distinzione tra «eseguito» e «accreditato» presidia la posizione dell’ordinante che ha emesso regolarmente l’ordine.
Clausola 3 — Presidi anti-frode per le comunicazioni bancarie e per il deposito fiduciario notarile
Le coordinate bancarie (IBAN e nominativo del beneficiario) indicate nel presente contratto, ovvero comunicate successivamente con le modalità di cui alla Clausola 5, costituiscono l’unica fonte autentica ai fini dell’esecuzione dei pagamenti previsti dal presente contratto.
I pagamenti destinati al deposito fiduciario notarile di cui all’art. 1 della Legge n. 147/2013 saranno eseguiti esclusivamente sull’IBAN comunicato dal Notaio rogante, su carta intestata dello studio notarile ovvero mediante comunicazione a firma digitale del Notaio. Le parti si impegnano a non eseguire alcun pagamento verso coordinate bancarie diverse da quelle così comunicate, anche qualora ricevano comunicazioni — a qualsiasi mezzo, inclusi e-mail, SMS, messaggistica istantanea o telefono — che indicano un IBAN diverso o aggiornato rispetto a quello già in possesso.
In caso di ricevimento di comunicazioni che indicano una variazione delle coordinate bancarie del Notaio o delle altre parti, ciascun soggetto è tenuto a verificare la genuinità della comunicazione contattando direttamente il Notaio o la parte interessata mediante un canale di comunicazione diverso da quello attraverso cui è pervenuta la comunicazione di variazione (c.d. principio del doppio canale).
Prima di eseguire qualsiasi pagamento SCT Inst verso le coordinate del Notaio a titolo di deposito fiduciario, l’ordinante si obbliga a effettuare la Verifica del Beneficiario (VoPa) con esito «match» o «close match» verificato. In caso di esito «no match» o «not available», il pagamento è sospeso e l’ordinante ne dà immediata comunicazione al Notaio prima di procedere in qualsiasi modo.
Funzione. Presidia il rischio di IBAN fraud (c.d. man-in-the-middle nelle comunicazioni tra le parti), che rappresenta la vulnerabilità principale nel ciclo di vita dei pagamenti immobiliari. Il richiamo alla VoPa come presidio obbligatorio ante-pagamento al notaio è coerente con le disposizioni del Regolamento UE 2024/886.
Clausola 4 — Obbligo di Verifica del Beneficiario (VoPa) e disciplina degli esiti negativi
Ciascuna parte si obbliga, prima di eseguire qualsiasi pagamento previsto dal presente contratto — sia direttamente verso l’altra parte che verso il Notaio a titolo di deposito fiduciario — a effettuare la Verifica del Beneficiario (Verification of Payee — VoPa) tramite il proprio istituto di credito, verificando la corrispondenza tra l’IBAN indicato e il nominativo del beneficiario, in conformità a quanto previsto dal Regolamento UE 2024/886 e dalle disposizioni attuative applicabili.
L’ordinante conserva documentazione dell’esito della verifica (screenshot, ricevuta bancaria o altro supporto idoneo) e la trasmette al Notaio unitamente alla ricevuta dell’avvenuto pagamento, ai fini della tenuta della documentazione del deposito fiduciario o del fascicolo relativo all’operazione.
In caso di esito VoPa «match» (corrispondenza piena), l’ordinante può procedere senza ulteriori formalità.
In caso di esito VoPa «close match» (corrispondenza parziale), l’ordinante è tenuto a richiedere al Notaio o all’altra parte conferma scritta della correttezza delle coordinate bancarie, indicando il nominativo restituito dalla VoPa e quello atteso. Il pagamento non potrà essere eseguito prima del ricevimento di tale conferma.
In caso di esito VoPa «no match» (mancata corrispondenza), l’ordinante è tenuto a sospendere il pagamento e a darne immediata comunicazione scritta al Notaio e all’altra parte. Il pagamento non potrà essere eseguito fino a che il Notaio non abbia confermato per iscritto — con le medesime modalità di cui alla Clausola 3 — la correttezza delle coordinate bancarie. L’esecuzione del pagamento in presenza di esito «no match», senza la preventiva conferma del Notaio, non costituisce adempimento valido dell’obbligazione di pagamento ai sensi del presente contratto e non vale quale versamento della caparra confirmatoria o degli acconti prezzo previsti.
In caso di esito «not available» (servizio non disponibile), si applicano le medesime cautele previste per il caso «close match».
Funzione. Trasforma la VoPa da mero presidio anti-frode a elemento costitutivo della prova dell’adempimento diligente. L’ultimo capoverso — che sancisce la non-validità del pagamento in presenza di VoPa «no match» ignorata — esclude che un pagamento finito su un IBAN errato possa essere considerato liberatorio, anche se materialmente eseguito.
Clausola 5 — Modifica unilaterale del conto corrente: procedura di sostituzione con verifica bilaterale
5.1 — Facoltà di modifica. Ciascuna parte ha facoltà di modificare unilateralmente le coordinate bancarie (IBAN e istituto di credito) indicate nel presente contratto per i pagamenti di propria competenza, anche successivamente alla sua sottoscrizione, purché siano rispettate le condizioni e le procedure di cui ai commi seguenti. La modifica produce effetto esclusivamente dopo il completamento della procedura di verifica bilaterale di cui al comma 5.2 e la relativa comunicazione al Notaio.
5.2 — Procedura di verifica bilaterale obbligatoria. La parte che intenda modificare le proprie coordinate bancarie è tenuta a:
(i) Comunicazione preventiva autenticata: notificare per iscritto la variazione all’altra parte e al Notaio, con almeno 5 (cinque) giorni lavorativi di anticipo rispetto alla data prevista del primo pagamento verso il nuovo IBAN, mediante lettera raccomandata A/R, PEC o e-mail con firma digitale. La comunicazione deve indicare: il nuovo IBAN, il nominativo intestatario del conto, l’istituto di credito, e la data di decorrenza della modifica. Le comunicazioni pervenute tramite e-mail ordinaria non certificata sono prive di efficacia ai fini della presente clausola.
(ii) Micro-bonifico SCT Inst di verifica: entro 2 (due) giorni lavorativi dalla comunicazione di cui al punto (i), eseguire dal nuovo conto verso il conto dell’altra parte (o verso il conto del Notaio, se la variazione riguarda coordinate del beneficiario notarile) un micro-bonifico SCT Inst di importo pari a € 1,00 (uno/00), con causale «verifica SCT Inst — [data comunicazione variazione]».
(iii) Conferma di ricezione: l’altra parte e il Notaio, ricevuto l’accredito del micro-bonifico di cui al punto (ii), ne danno conferma scritta all’autore della variazione entro 1 (un) giorno lavorativo, attestando l’avvenuto accredito sul conto indicato. In difetto di conferma nel termine indicato, la parte richiedente è tenuta a ripetere la comunicazione di verifica con le medesime modalità, senza che il termine per la decorrenza della modifica si possa considerare decorso.
(iv) VoPa sul nuovo IBAN: contestualmente o prima del micro-bonifico di cui al punto (ii), l’ordinante esegue la Verifica del Beneficiario (VoPa) sul nuovo IBAN con esito «match» o «close match» verificato con conferma del Notaio. In caso di esito «no match», la procedura di variazione è sospesa sino a chiarimento.
5.3 — Prova documentale della variazione. Il completamento della procedura di cui al comma 5.2 è documentato mediante: (a) copia della comunicazione preventiva; (b) ricevuta del micro-bonifico SCT Inst; (c) conferma di ricezione dell’altra parte e del Notaio; (d) documentazione dell’esito VoPa. Tali documenti sono depositati in originale presso il Notaio e costituiscono parte integrante del fascicolo dell’operazione.
5.4 — Decorrenza degli effetti. La modifica delle coordinate bancarie produce effetto esclusivamente dalla data di completamento della procedura di cui al comma 5.2 e, in ogni caso, non prima del quinto giorno lavorativo successivo alla comunicazione preventiva di cui al punto (i). I pagamenti eseguiti verso le coordinate originarie nel periodo anteriore alla decorrenza della modifica si considerano validamente effettuati.
5.5 — Responsabilità in caso di inosservanza della procedura. Il pagamento eseguito verso un IBAN comunicato senza il completamento della procedura di cui al comma 5.2 non è opponibile all’ordinante quale adempimento valido della relativa obbligazione. La parte che abbia comunicato coordinate bancarie variate senza rispettare la procedura assume a proprio carico ogni responsabilità per i danni derivanti da pagamenti erroneamente effettuati verso le coordinate originarie o non verificate.
Funzione. Coniuga tre esigenze distinte: (1) la flessibilità operativa delle parti, che non devono restare vincolate a un conto che hanno necessità di cambiare; (2) la sicurezza anti-frode, giacché il meccanismo del micro-bonifico bidirezionale rende praticamente impossibile che una variazione di IBAN fraudolenta si completi senza che la parte legittima ne sia consapevole; (3) la certezza dei termini, che previene zone grigie sull’efficacia della modifica. La ricevuta del micro-bonifico come prova del completamento della procedura crea un audit trail documentale inattaccabile.
6. Il rogito definitivo: riepilogo documentale dei pagamenti e degli esiti VoPa
In sede di atto definitivo di compravendita, è buona prassi notarile inserire nell’atto — o in apposita nota allegata sottoscritta dalle parti — un riepilogo analitico di tutti i pagamenti eseguiti nel corso del rapporto contrattuale, con le seguenti informazioni per ciascuno:
- Data e orario dell’ordine SCT Inst (o, in caso di fallback, dell’ordine SCT standard);
- IBAN ordinante e IBAN beneficiario utilizzati;
- Importo e causale;
- Esito VoPa con data e orario della verifica;
- Timestamp di accredito confermato dall’infrastruttura SCT Inst;
- Riferimento alla procedura eventualmente seguita per la modifica delle coordinate bancarie (ex Clausola 5).
La dichiarazione delle parti di avvenuto integrale adempimento di tutte le obbligazioni di pagamento, inserita in atto con specifica menzione delle modalità di verifica e degli esiti VoPa, assume valore confessorio stragiudiziale ai sensi dell’art. 2730 c.c. e costituisce prova piena tra le parti.
7. Schema operativo per la prassi notarile
Fase 1 — Ante-firma del preliminare
- Comunicazione dell’IBAN del notaio (conto deposito fiduciario) su carta intestata o via PEC/firma digitale;
- Micro-bonifico SCT Inst di test (€ 1,00) da ciascun ordinante verso i rispettivi IBAN di destinazione;
- VoPa di test su tutti gli IBAN (notaio, controparte) e documentazione degli esiti;
- Richiesta e conferma scritta dai rispettivi istituti dei plafond SCT Inst, con eventuale innalzamento fino all’importo della caparra;
- Verifica della liquidità disponibile sul conto ordinante.
Fase 2 — Al momento della firma del preliminare
- Inserimento nel contratto delle Clausole 1–5 sopra illustrate;
- Allegazione delle ricevute dei micro-bonifici di test e della documentazione dei plafond;
- Esecuzione della caparra confirmatoria mediante SCT Inst con VoPa documentata;
- Trasmissione immediata della ricevuta di accredito al notaio.
Fase 3 — Pagamenti intermedi (acconti, depositi)
- Preavviso di esecuzione del pagamento al notaio con almeno 1 ora di anticipo;
- Nuova VoPa ante-pagamento e trasmissione dell’esito al notaio;
- Esecuzione SCT Inst e trasmissione della ricevuta al notaio entro 15 minuti dall’accredito;
- In caso di fallback SCT ordinario: comunicazione immediata al notaio e all’altra parte con indicazione dei motivi.
Fase 4 — Variazione coordinate bancarie
- Comunicazione preventiva con almeno 5 giorni lavorativi di anticipo (PEC, raccomandata o firma digitale);
- Micro-bonifico SCT Inst (€ 1,00) dal nuovo conto verso il conto dell’altra parte e/o del notaio;
- VoPa sul nuovo IBAN con esito positivo documentato;
- Attesa della conferma di ricezione dall’altra parte e dal notaio;
- Deposito della documentazione completa della procedura di variazione presso il notaio.
Fase 5 — Rogito definitivo
- Verifica del riepilogo analitico di tutti i pagamenti con esiti VoPa e timestamp SCT Inst;
- Dichiarazione in atto di avvenuto integrale adempimento delle obbligazioni di pagamento;
- Svincolo del deposito fiduciario notarile a favore dei beneficiari, previa VoPa sugli IBAN di destinazione.
8. Conclusioni
Il bonifico istantaneo SCT Inst è uno strumento di enorme utilità pratica per la gestione dei flussi finanziari nelle operazioni immobiliari. La sua irrevocabilità e immediatezza, tuttavia, richiedono un approccio contrattuale più elaborato rispetto al tradizionale bonifico ordinario: proprio perché l’operazione non è correggibile né stornabile unilateralmente una volta eseguita, i presidi devono essere collocati a monte — prima che il pagamento venga eseguito — e non possono contare sul cuscinetto di processing time che caratterizza il circuito SCT standard.
L’architettura proposta in questo contributo persegue tre obiettivi simultanei. Il primo è la fluidità operativa: le clausole non ostacolano il pagamento istantaneo, ma lo presidiano tecnicamente, rendendo il fallimento tecnico un evento gestito e non una crisi. Il secondo è la certezza giuridica: la disciplina degli esiti VoPa, del fallback obbligatorio e della procedura di variazione del conto corrente elimina le zone grigie che alimentano le contestazioni. Il terzo è la rilevanza probatoria: la VoPa documentata, il micro-bonifico di verifica e il riepilogo in atto definitivo costruiscono un audit trail completo che rende praticamente inattaccabile la posizione della parte adempiente.
La Clausola 5 — sulla modifica unilaterale del conto corrente con procedura di verifica bilaterale — merita una menzione particolare. La prassi notarile conosce numerosi casi in cui le parti, nel lasso di tempo tra preliminare e rogito, cambiano banca o conto corrente per ragioni le più varie (fusioni bancarie, migrazione verso istituti digitali, esigenze di pianificazione finanziaria). Disciplinare contrattualmente questa eventualità — invece di lasciarla alla libera negoziazione al momento del cambio, spesso sotto la pressione dei tempi — è un vantaggio per entrambe le parti e riduce significativamente il rischio di frodi IBAN nella finestra temporale tra la comunicazione della variazione e l’esecuzione del pagamento.
Il notaio, in questo sistema, svolge un ruolo che va oltre la semplice ricezione delle ricevute: è il punto di riferimento autentico per la verifica delle coordinate bancarie, il custode della documentazione VoPa e l’arbitro della procedura di variazione. Questo ruolo è pienamente coerente con la funzione di garanzia e terzietà che la legge riconosce al notaio, e si integra naturalmente con l’istituto del deposito fiduciario di cui all’art. 1 della Legge n. 147/2013.
Manlio Carlo Soldani — Notaio in Domodossola — Via Camillo Prampolini n. 14 — Collegio Notarile di Verbania — domodossola@notaiosoldani.it — tel. 0324 066077 — notaiosoldani.it
Il presente contributo ha finalità informativa e non costituisce parere legale. Le clausole proposte hanno carattere esemplificativo e devono essere adattate alle specifiche caratteristiche di ciascuna operazione.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).