
 Da Manlio Carlo Soldani
Notaio Manlio Carlo Soldani · Domodossola · Aprile 2026
Tizio vende a Caio un appartamento situato in un condominio nel quale è stato eseguito un intervento Superbonus 110%, integralmente finanziato con un mutuo bancario sottoscritto dal condominio e ancora in corso di ammortamento. Al momento del rogito, il venditore ha già pagato, per la propria quota millesimale, le dieci rate mensili scadute. Chi sopporta il peso delle rate future? Si applica la stessa disciplina delle ordinarie spese condominiali? Qual è la risposta dell’ordinamento in assenza di qualsiasi pattuizione tra le parti?
Indice dei contenuti
1. Il punto di partenza: cos’è il mutuo condominiale
Il mutuo condominiale è un finanziamento bancario sottoscritto dal condominio — ente di gestione collettiva senza personalità giuridica autonoma ma dotato di soggettività tributaria e processuale — per finanziare lavori sulle parti comuni. L’amministratore agisce in forza di apposita delibera assembleare (che ne fissa anche i limiti), e il debito verso la banca è formalmente della collettività condominiale.
Ciò non significa che i singoli condòmini siano estranei all’obbligazione: ai sensi dell’art. 1135, n. 4, c.c. l’assemblea può deliberare opere straordinarie e, se necessario, contrarre mutui per finanziarle, deliberando contestualmente il piano di riparto interno. Ogni condòmino è quindi tenuto, nei confronti del condominio, al versamento della propria quota di rimborso nella misura in cui le singole rate scadono e vengono ripartite dall’amministratore.
Schema della struttura del debito:
- Rapporto esterno: Condominio → Banca (mutuataria è la collettività).
- Rapporto interno: Condòmino → Condominio (obbligo di versare la quota periodica ex art. 1123 c.c.).
- Conseguenza: La banca non ha azione diretta sul singolo condòmino, salvo garanzie specifiche; il singolo condòmino è obbligato verso il proprio condominio, non verso l’istituto di credito.
2. La natura dell’obbligo del condòmino: obbligazione propter rem?
Prima di applicare la disciplina codicistica occorre qualificare l’obbligo del condòmino di contribuire al rimborso del mutuo. In dottrina si discute se si tratti di:
a) Obbligazione propter rem (onere reale)
Un’obbligazione è propter rem quando la qualità di soggetto obbligato dipende dalla titolarità di un diritto reale su un bene, sicché l’obbligazione si trasmette automaticamente con il trasferimento del diritto. I fautori di questa tesi valorizzano il carattere permanente del miglioramento apportato alle parti comuni: il beneficio dell’intervento Superbonus incorpora un valore stabile nell’immobile, e sarebbe iniquo che l’acquirente fruisse del vantaggio senza sobbarcarsi il costo residuo.
La tesi, per quanto suggestiva, incontra un ostacolo strutturale: le obbligazioni propter rem devono essere previste dalla legge o da titolo negoziale con effetti reali, e il codice civile non configura espressamente come tale l’obbligo di contribuzione condominiale. Essa rimane dunque una posizione minoritaria, destinata a cedere il passo alla qualificazione maggioritaria.
b) Contribuzione condominiale periodica (tesi prevalente)
La dottrina e la giurisprudenza dominanti inquadrano l’obbligo di rimborso delle rate del mutuo condominiale come una spesa condominiale straordinaria ripartita nel tempo: ogni rata, nel momento in cui scade e viene deliberata in riparto dall’amministratore, costituisce un “contributo” ai sensi degli artt. 1123 ss. c.c. e, per l’effetto, è soggetta alla medesima disciplina degli oneri condominiali ordinari. È questa la chiave di lettura corretta, con importanti conseguenze pratiche sul piano del trasferimento della proprietà.
3. La disciplina dell’art. 63 disp. att. c.c.
La norma cardine è l’art. 63, commi 1 e 4, disp. att. c.c., nel testo vigente dopo la riforma del condominio introdotta dalla L. 220/2012:
«Chi subentra nei diritti di un condòmino è obbligato solidalmente con questo al pagamento dei contributi relativi all’anno in corso e a quello precedente.»
«Chi cede diritti su unità immobiliari resta obbligato solidalmente con l’avente causa per i contributi maturati fino al momento in cui è trasmessa all’amministratore copia autentica del titolo che determina il trasferimento del diritto.»
La norma delinea un doppio regime:
- Solidarietà per il passato (anno in corso + anno precedente): l’acquirente risponde in solido con il venditore per i contributi dell’anno di vendita e dell’anno precedente. Non rileva che il venditore li abbia già pagati: la responsabilità solidale dell’acquirente è verso il condominio, non verso il venditore.
- Il venditore rimane obbligato: fino alla trasmissione all’amministratore di copia autentica dell’atto, il cedente è coobbligato solidalmente. Dopo quel momento, per i contributi futuri risponde solo l’acquirente.
Il confine temporale dell’obbligazione scorre dunque con la trasmissione all’amministratore della copia autentica del rogito, non (soltanto) con la data dell’atto.
4. Applicazione al mutuo condominiale Superbonus: rate scadute e rate future
Applicando i principi esposti al caso di specie, il quadro è il seguente:
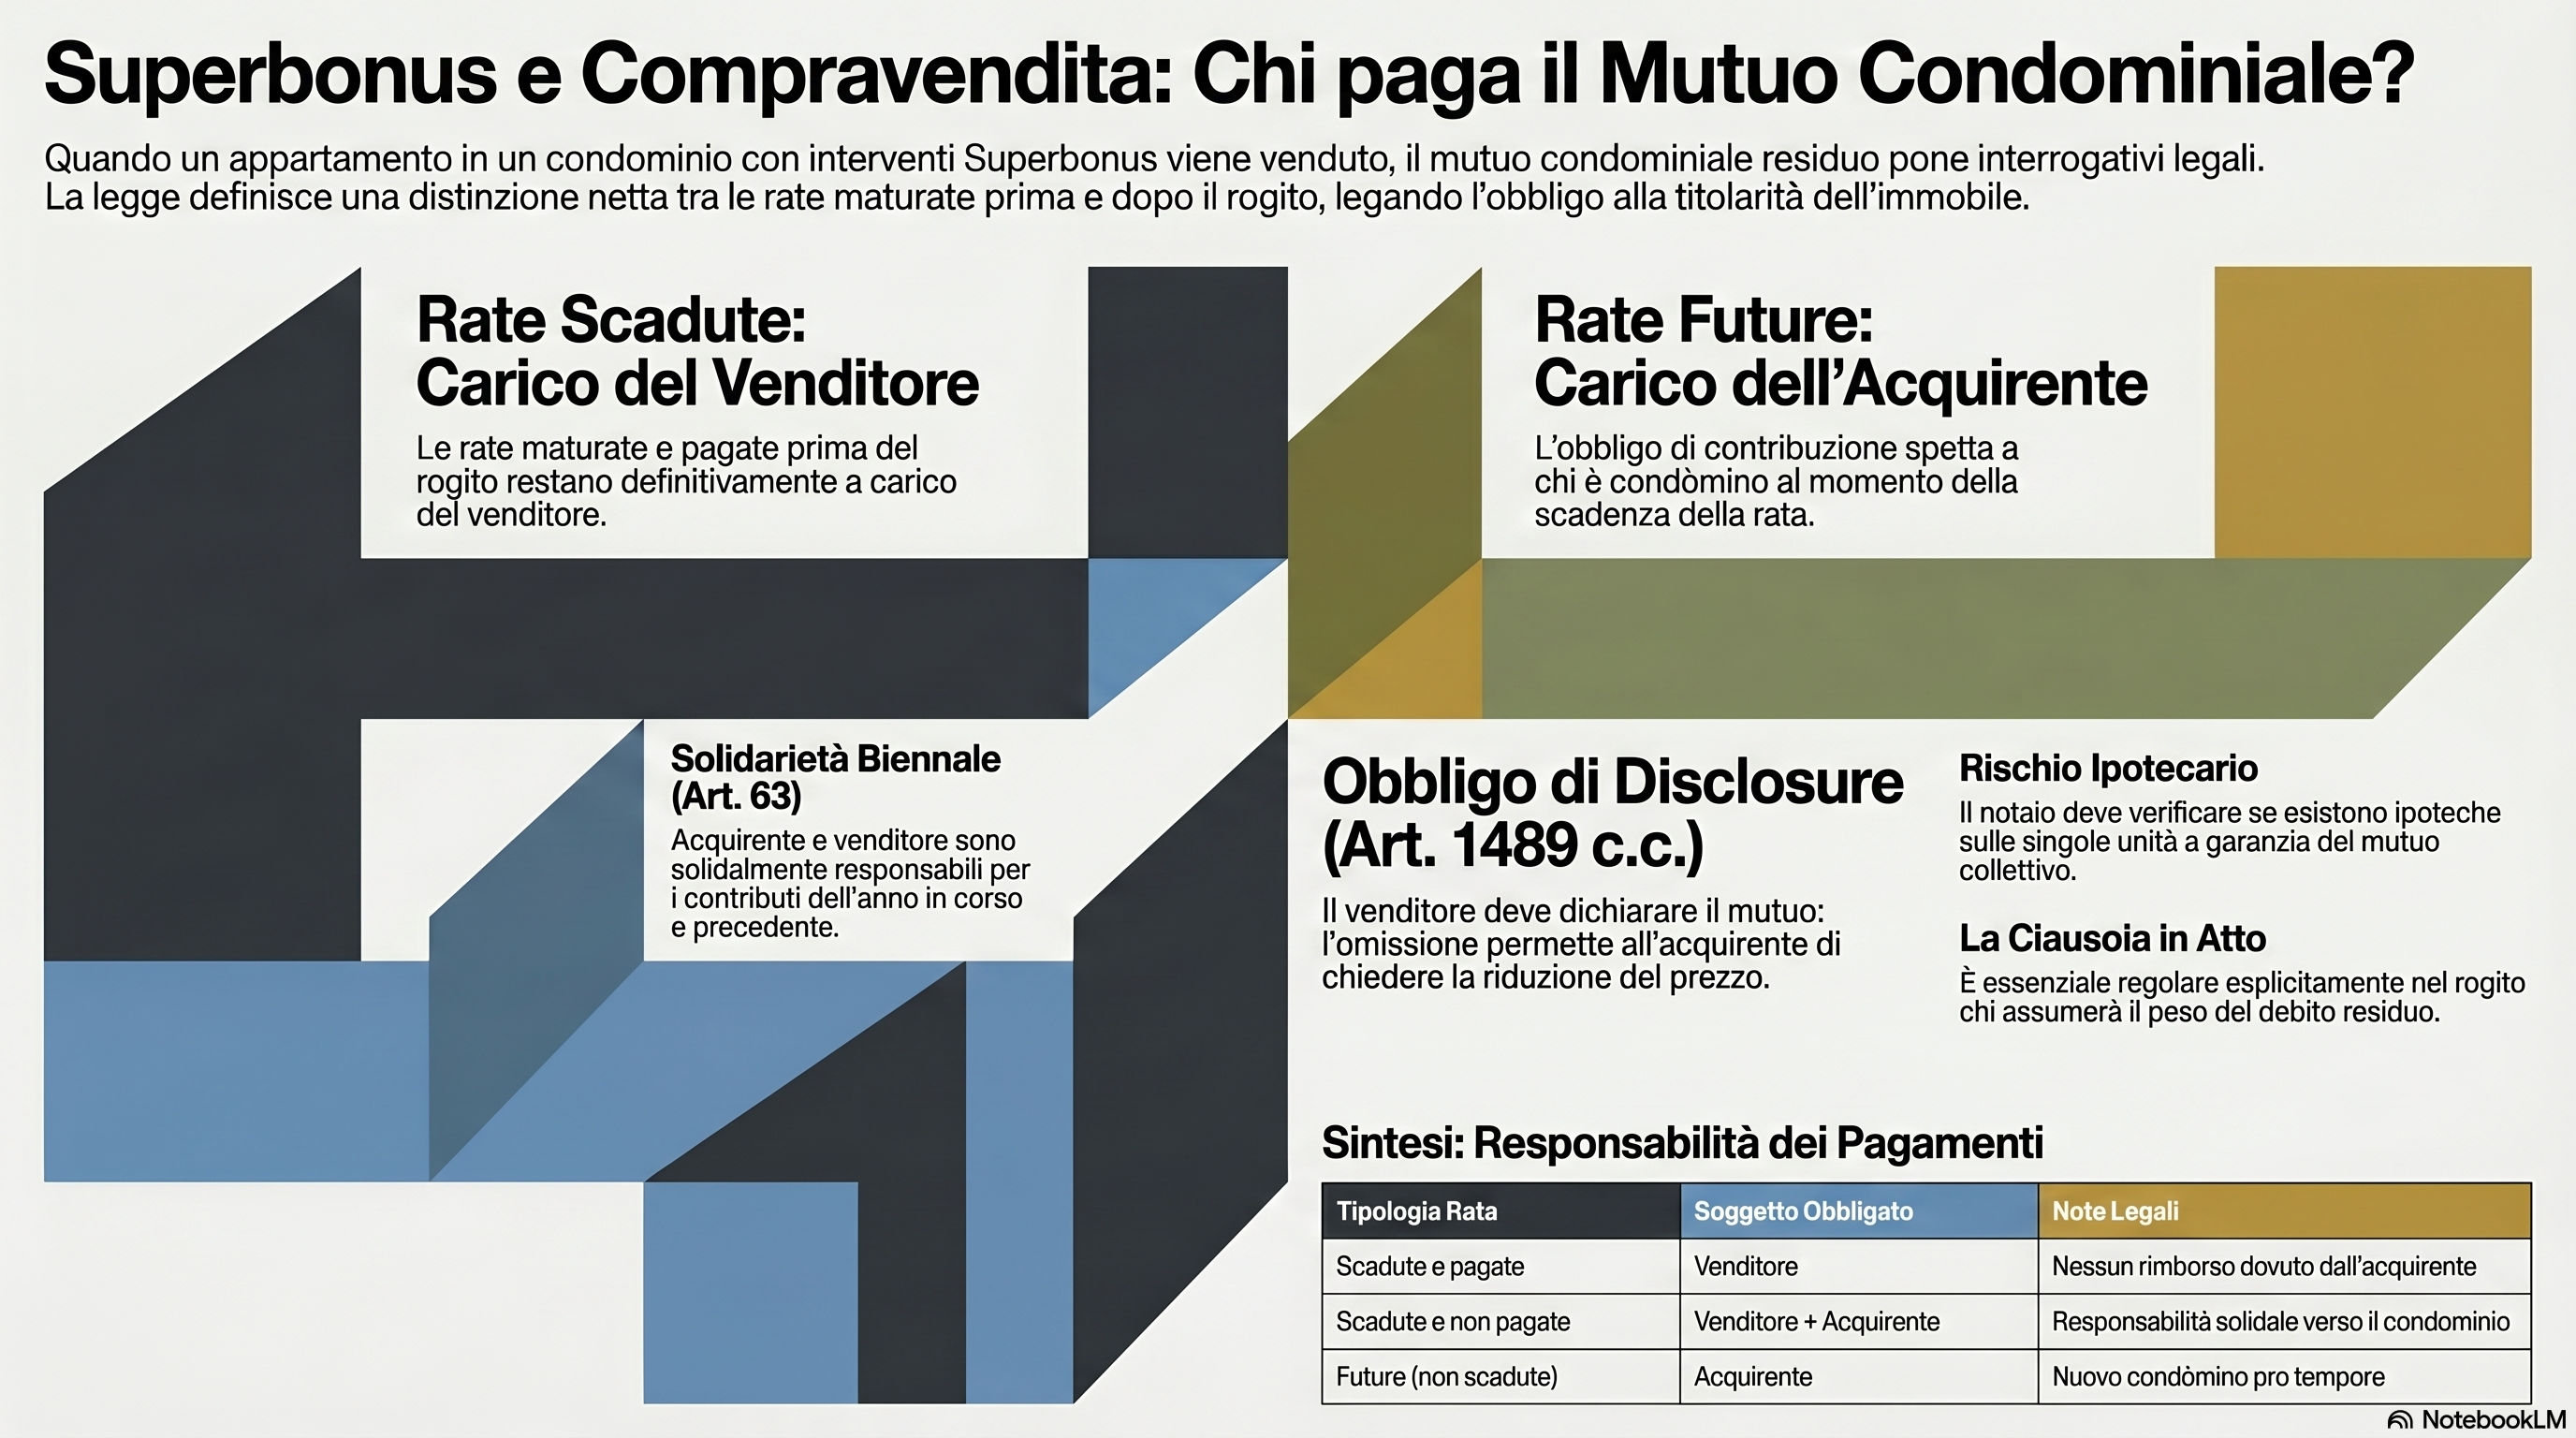
| Tipologia di rata | A carico di chi | Fonte normativa |
|---|---|---|
| Rate scadute e pagate dal venditore (nel caso: 10 rate) | Venditore. Già assolte: nessun problema in sede di rogito, salvo rimborso pattuito tra le parti. | Art. 1123 c.c.; art. 63 disp. att. c.c. |
| Rate scadute e non pagate (anno in corso + anno precedente) | Venditore e acquirente solidalmente verso il condominio, a prescindere da chi fosse proprietario alla scadenza. | Art. 63, co. 4, disp. att. c.c. |
| Rate future non ancora scadute | Acquirente, in quanto nuovo condòmino al momento in cui le rate matureranno e saranno ripartite dall’amministratore. | Art. 1123 c.c.; art. 63, co. 4, disp. att. c.c. (a contrario) |
In assenza di pattuizione contraria, dunque, il peso delle rate future del mutuo condominiale grava sull’acquirente, non sul venditore. Ciò è coerente con la logica del sistema: l’obbligo di contribuzione nasce in capo a chi è condòmino nel momento in cui il contributo diventa esigibile. Le rate future non sono ancora un debito — sono una spesa futura che insorgerà in capo al proprietario pro tempore.
5. Il venditore “garantisce” le rate future? Il rischio dell’art. 1489 c.c.
Qui si annida il principale pericolo per il venditore che non abbia comunicato l’esistenza del mutuo condominiale prima di stipulare il rogito (o addirittura il preliminare).
L’art. 1489 c.c. dispone che il venditore garantisce l’acquirente dall’esistenza di «oneri o diritti reali o personali» gravanti sulla cosa, non dichiarati e non conosciuti dall’acquirente, che ne diminuiscano il libero godimento. Se il mutuo condominiale non è stato reso noto, l’acquirente potrebbe:
- Chiedere la risoluzione del contratto, qualora l’onere sia di tale entità da rendere il bene inutilizzabile secondo la destinazione pattuita.
- Chiedere la riduzione del prezzo, proporzionale all’incidenza dell’onere non dichiarato.
- Agire per responsabilità precontrattuale (artt. 1337–1338 c.c.) se la mancata disclosure è avvenuta in fase di trattativa.
La giurisprudenza qualifica il mutuo condominiale in essere come un onere reale — o almeno come un «peso» ex art. 1489 c.c. — che incide sulla commerciabilità del bene e deve essere portato a conoscenza dell’acquirente.
⚠ Attenzione pratica. Non basta che il venditore abbia pagato tutte le rate scadute. Il compratore deve sapere, prima di firmare qualsiasi contratto, che continuerà a pagare le rate future per tutta la durata residua del piano di ammortamento. Nascondere questa circostanza — anche per omissione — espone il venditore alle conseguenze dell’art. 1489 c.c.
6. Il caso dell’ipoteca sulle singole unità: una complicazione ulteriore
Nel caso descritto il mutuo è «contratto dal condominio»: la banca è creditrice della collettività condominiale, e il singolo condòmino è obbligato solo verso il proprio condominio per la quota interna. Tuttavia, alcune banche — specie per finanziamenti di ammontare rilevante — richiedono, in sede di concessione del mutuo condominiale, la costituzione di ipoteche sulle singole unità immobiliari a garanzia dell’esposizione complessiva.
In questo scenario aggiuntivo (da verificare in concreto con visura ipotecaria) la situazione diventa assai più delicata:
- L’ipoteca è un diritto reale di garanzia che segue il bene (ius sequelae): l’acquirente acquisterebbe un immobile già vincolato dalla garanzia ipotecaria.
- Il notaio ha l’obbligo di segnalare tale iscrizione e di adottare le cautele del caso (accollo del debito residuo, deposito del prezzo a garanzia della cancellazione, acquisto con prezzo ridotto e impegno del venditore alla cancellazione, ecc.).
- Un rogito stipulato senza aver verificato la situazione ipotecaria espone entrambe le parti a conseguenze gravi, a partire dalla possibilità che il creditore ipotecario agisca in via esecutiva sul bene già trasferito.
Prima del rogito il notaio deve sempre effettuare le visure ipotecarie sull’unità e — ove noto — sull’intero fabbricato, per intercettare eventuali ipoteche a corredo del mutuo condominiale.
7. Cosa succede se le parti non hanno pattuito nulla: la risposta sistematica
In assenza di qualsiasi accordo tra Tizio e Caio sulle sorti del mutuo condominiale, la risposta dell’ordinamento è la seguente:
- Le rate già scadute e pagate dal venditore rimangono definitivamente a suo carico: non vi è diritto di rimborso da parte dell’acquirente, né l’acquirente ne risponde verso il condominio.
- Le rate scadute e non pagate nell’anno in corso e in quello precedente gravano solidalmente su venditore e acquirente verso il condominio (art. 63, co. 4, disp. att. c.c.); nei rapporti interni tra le parti vale il principio che l’obbligazione era del venditore per il periodo di sua proprietà.
- Le rate future gravano interamente sull’acquirente, quale condòmino pro tempore al momento della loro scadenza.
- Il venditore non ha diritto ad alcun rimborso per le rate scadute e pagate, né il prezzo viene rettificato: l’obbligo era suo per il periodo in cui era proprietario.
- L’acquirente non può rifiutarsi di pagare le rate future adducendo che il Superbonus «è stato fatto dal venditore»: il vantaggio — l’efficientamento energetico o sismico dell’edificio — è incorporato nel bene che ha acquistato.
8. La clausola notarile consigliata: come regolare la questione in sede di rogito
Proprio perché il silenzio delle parti produce un esito noto e prevedibile (le rate future a carico dell’acquirente), il rogito è il momento corretto per regolare esplicitamente la materia, evitando futuri contenziosi. Le soluzioni più frequenti sono:
a) Presa d’atto con esclusione di qualsiasi aggiustamento di prezzo
Le parti dichiarano di conoscere l’esistenza del mutuo condominiale, l’importo residuo del piano di ammortamento, l’ammontare delle singole rate e la scadenza dell’ultimo pagamento, e confermano che il prezzo pattuito tiene già conto di tale circostanza. L’acquirente si accolla implicitamente le rate future senza riduzione del corrispettivo.
b) Riduzione del prezzo a compensazione delle rate future
Il prezzo viene determinato in misura ridotta rispetto al valore di mercato “libero”, di un importo corrispondente al valore attuale delle rate residue del mutuo condominiale imputabili all’unità. In questo modo l’acquirente ottiene una riduzione del prezzo pari all’onere che dovrà sopportare.
c) Accollo espresso del debito condominiale residuo
Le parti pattuiscono un accollo (art. 1268 c.c.) della quota del mutuo condominiale riferibile all’unità trasferita: l’acquirente si obbliga espressamente, nei confronti del condominio e della banca (in caso di accollo cumulativo), a corrispondere le rate future. Questa soluzione è tecnicamente più precisa ma richiede il consenso del condominio (o perlomeno la comunicazione all’amministratore) e, in caso di accollo liberatorio, il consenso della banca creditrice.
Buona prassi notarile:
- Acquisire dall’amministratore, prima del rogito, l’attestazione dello stato dei pagamenti, il piano di ammortamento residuo e il saldo del debito condominiale imputabile all’unità.
- Effettuare le visure ipotecarie per escludere l’esistenza di ipoteche sull’unità o sull’intero stabile a corredo del finanziamento.
- Inserire in atto una clausola specifica che regoli espressamente l’allocazione delle rate future, evitando il silenzio che — per quanto giuridicamente governato dall’art. 63 disp. att. c.c. — è fonte frequente di contenzioso post-rogito.
- Se il venditore ha già pagato rate di importo rilevante, valutare se tenerne conto nella determinazione del prezzo a tutela dell’equilibrio sinallagmatico.
9. Conclusioni
Il caso proposto non è teorico: il ricorso massiccio al Superbonus 110%, spesso finanziato dai condomini attraverso mutui bancari collettivi di durata decennale o ventennale, ha prodotto una generazione di immobili gravati da piani di ammortamento condominiali che accompagneranno ogni futura compravendita per anni.
La risposta dell’ordinamento è chiara: in assenza di pattuizione, le rate future del mutuo condominiale gravano sull’acquirente come ordinari contributi condominiali, in forza del principio per cui l’obbligo di contribuzione matura in capo al condòmino pro tempore. Il venditore risponde delle rate scadute durante la sua proprietà; le rate ancora a venire appartengono al futuro del proprietario nuovo.
Ma la chiarezza della norma non esime le parti — e il notaio che le assiste — dal dovere di trattare esplicitamente la questione prima del rogito: omettere di segnalare all’acquirente l’esistenza di un piano di ammortamento pluriennale a suo carico costituisce violazione degli obblighi di buona fede precontrattuale e può aprire la strada ai rimedi dell’art. 1489 c.c. Trasparenza informativa e clausola contrattuale puntuale sono, anche in questo caso, il miglior antidoto al contenzioso.
Riferimenti normativi: art. 1123 c.c. · art. 1135, n. 4, c.c. · art. 1268 c.c. · artt. 1337–1338 c.c. · art. 1489 c.c. · art. 63, co. 4, disp. att. c.c. · L. 220/2012 · D.L. 34/2020 conv. L. 77/2020
Le considerazioni svolte in questo articolo hanno natura divulgativa e non costituiscono parere legale. Per valutazioni specifiche relative a singole fattispecie è necessario rivolgersi a un professionista.
Notaio Manlio Carlo Soldani
Via Camillo Prampolini, 14 · 28845 Domodossola (VB)
Collegio Notarile di Verbania · Tel. 0324 066077
domodossola@notaiosoldani.it · notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).