
 Da Manlio Carlo Soldani
Indice dei contenuti
L’Operazione MSC: un Caso di Scuola
Nel quarto trimestre del 2025, Mediterranean Shipping Company — il più grande gruppo armatoriale del mondo per traffico container, con una flotta di quasi 1.000 navi, operativa in 155 Paesi su 520 porti e 300 rotte commerciali, con oltre 200.000 dipendenti — ha completato un’operazione silenziosa eppure di portata storica: il trasferimento della proprietà dal fondatore Gianluigi Aponte ai figli Diego e Alexa Aponte.
L’annuncio ufficiale, diffuso da Ginevra il 13 aprile 2026, ha confermato ciò che nei fatti era già avviato da anni: Diego, già presidente del gruppo dal 2014 dopo aver iniziato la carriera a bordo delle navi come ingegnere junior nel 1997, e Alexa, Chief Financial Officer e da ultimo anche membro del consiglio di amministrazione di Rolex, assumono il pieno controllo formale della compagnia. Gianluigi Aponte — originario di Sorrento, classe 1940 circa, che aveva fondato MSC nel 1970 con una singola nave cargo — manterrà la carica di Executive Chairman, garantendo continuità strategica nella fase di transizione.
Le parole del fondatore all’annuncio sintetizzano meglio di qualsiasi formula giuridica la sostanza dell’operazione: “Trasferire la proprietà ai miei figli non è solo il riconoscimento della loro dedizione e dei loro successi, ma anche la continuazione della tradizione marittima secolare della nostra famiglia”.
Un’operazione di questo genere — per dimensioni, riservatezza e precisione esecutiva — merita una riflessione giuridica. Perché il caso MSC non è solo una notizia economica: è uno specchio in cui ogni imprenditore italiano dovrebbe riconoscersi, indipendentemente dalle dimensioni della propria azienda.
Perché la Successione d’Impresa è il Problema più Trascurato dagli Imprenditori Italiani
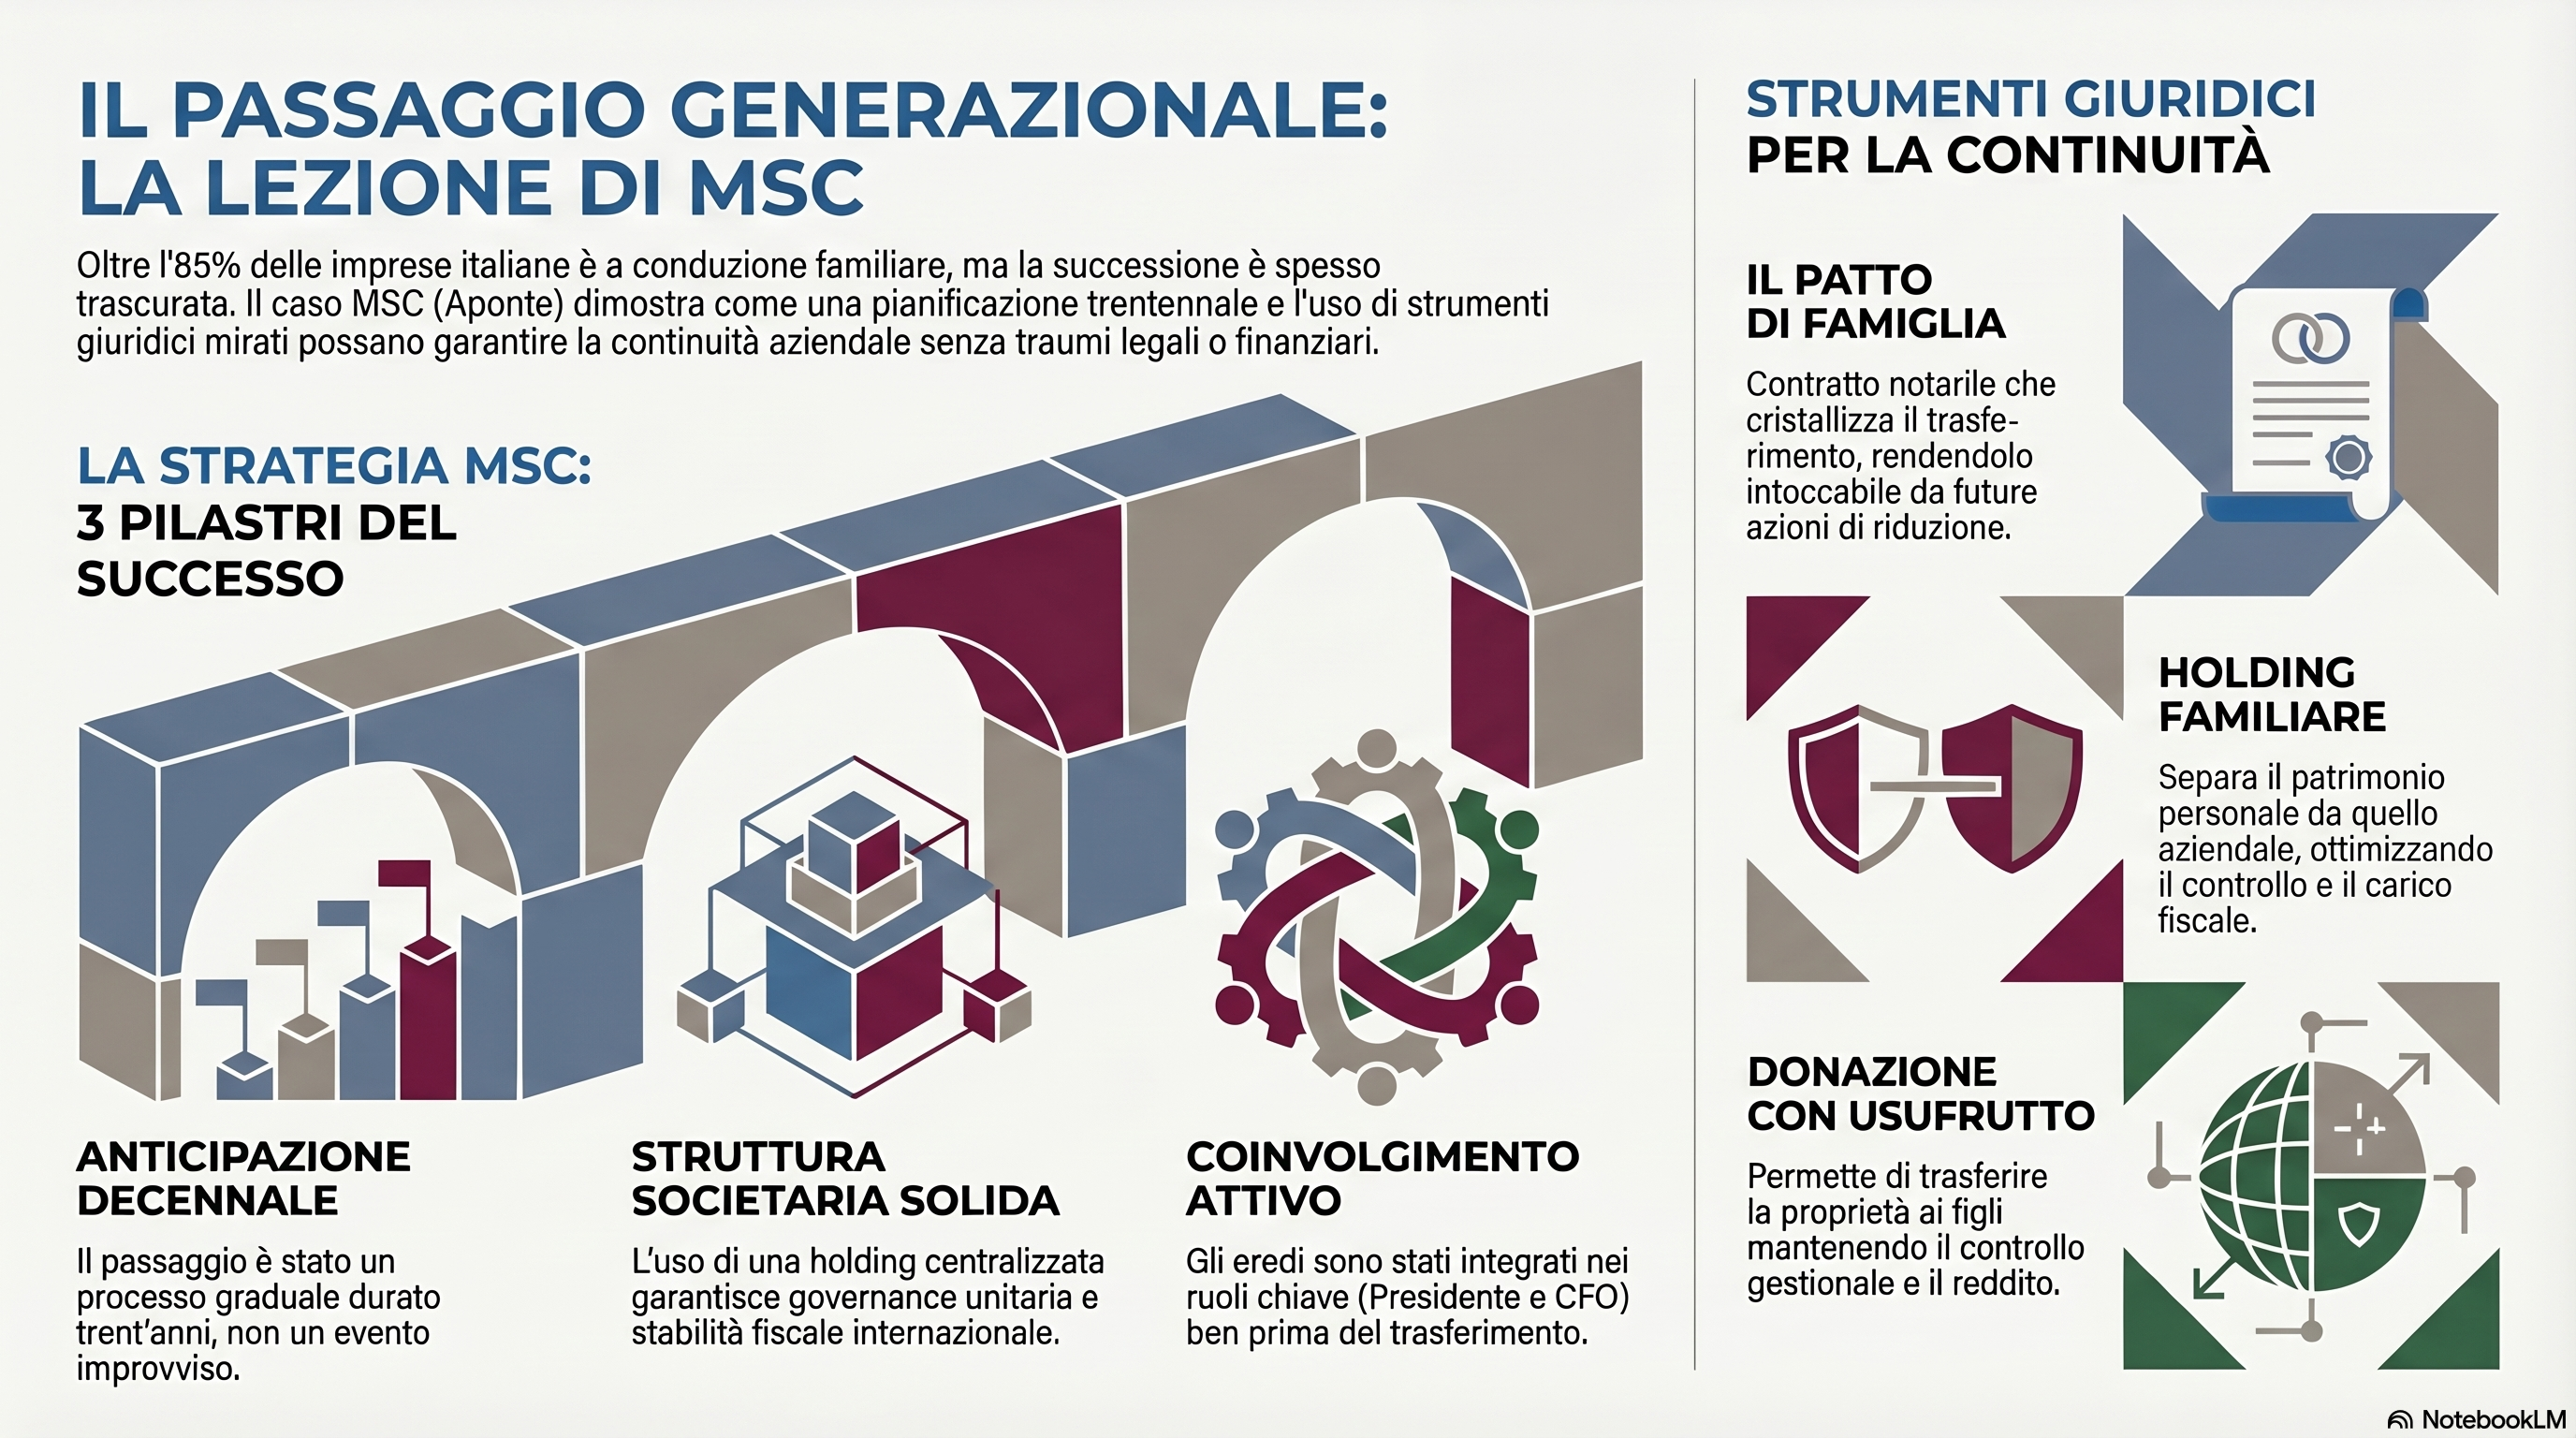
Il tessuto produttivo italiano è composto per oltre l’85% da imprese a conduzione familiare. Eppure la pianificazione della trasmissione intergenerazionale dell’impresa rimane, statisticamente, uno degli ambiti più trascurati nella gestione del patrimonio familiare.
Le ragioni sono molteplici: la difficoltà psicologica di affrontare il tema della propria successione, la convinzione (spesso illusoria) che “ci sarà tempo”, la complessità del rapporto tra le esigenze di continuità aziendale e i diritti dei legittimari, la scarsa conoscenza degli strumenti giuridici disponibili.
Il risultato è che, troppo spesso, la successione si apre in modo improvviso e non pianificato, con effetti devastanti: conflitti tra eredi, impugnazioni testamentarie, paralisi decisionale nelle imprese, vendite forzate per pagare le imposte o liquidare i coeredi.
Il caso MSC dimostra, al contrario, come una pianificazione decennale, strutturata con gradualità e attenzione, possa garantire la continuità dell’impresa senza traumi.
Gli Strumenti Giuridici della Pianificazione Successoria d’Impresa
L’ordinamento italiano mette a disposizione dell’imprenditore un arsenale di strumenti, ciascuno con caratteristiche, vantaggi e limiti propri. La scelta dello strumento più appropriato dipende dalle dimensioni dell’impresa, dalla composizione familiare, dagli obiettivi dei disponenti e dalle esigenze fiscali.
1. Il Patto di Famiglia (artt. 768-bis ss. c.c.)
Introdotto dalla legge 14 febbraio 2006, n. 55, il patto di famiglia è lo strumento specificamente pensato dal legislatore italiano per il passaggio generazionale dell’impresa. Rappresenta un’eccezione tipizzata al divieto di patti successori sancito dall’art. 458 c.c., il cui divieto viene espressamente fatto salvo dall’inciso di apertura della norma stessa.
Cos’è. L’art. 768-bis c.c. definisce il patto di famiglia come il contratto con cui l’imprenditore trasferisce, in tutto o in parte, la propria azienda, o il titolare di partecipazioni societarie trasferisce le proprie quote, a uno o più discendenti. Si tratta di un atto inter vivos traslativo, ad efficacia reale e necessariamente gratuito, che produce il trasferimento immediato della proprietà senza attendere l’apertura della successione.
La forma. Il patto di famiglia richiede, a pena di nullità assoluta, la forma dell’atto pubblico notarile (art. 768-ter c.c.). Non è possibile un accordo informale o una semplice scrittura privata: il ruolo del notaio è qui indefettibile, non solo sul piano formale ma come garanzia di piena consapevolezza delle parti e di equilibrio tra gli interessi contrapposti.
I soggetti necessari. Accanto all’imprenditore disponente e ai discendenti assegnatari, devono partecipare al contratto il coniuge e tutti coloro che sarebbero legittimari se in quel momento si aprisse la successione (art. 768-quater, co. 1, c.c.). Si tratta di una partecipazione necessaria, non facoltativa: l’omissione di un legittimario non invalida il patto ma gli attribuisce il diritto, all’apertura della successione, di pretendere dai beneficiari il valore della propria quota di legittima, maggiorato degli interessi legali (art. 768-sexies c.c.).
La liquidazione dei legittimari non assegnatari. Il cuore dell’equilibrio del patto risiede nel meccanismo liquidatorio: il discendente beneficiario deve corrispondere agli altri legittimari partecipanti al contratto una somma corrispondente al valore delle rispettive quote di legittima, calcolato sul valore dei beni trasferiti (art. 768-quater, co. 2, c.c.). La liquidazione può avvenire in denaro o, con il consenso degli aventi diritto, in natura. I legittimari possono anche rinunciare in tutto o in parte alla liquidazione.
L’effetto più rilevante: la stabilità. Quanto ricevuto dai contraenti — sia l’assegnatario dell’azienda, sia i legittimari liquidati — non è soggetto a collazione né ad azione di riduzione (art. 768-quater, co. 3, c.c.). Questo significa che le attribuzioni pattuite diventano definitivamente cristallizzate: nessun erede successivo potrà rimettere in discussione il trasferimento aziendale, anche se il valore dell’impresa dovesse nel frattempo crescere enormemente. La Cassazione ha confermato (Cass. n. 29506/2020) che l’esenzione dall’azione di riduzione vale per il trasferimento aziendale al discendente beneficiario, non per le liquidazioni da questi erogate agli altri legittimari.
Il profilo fiscale. Il trasferimento d’azienda o di partecipazioni societarie mediante patto di famiglia beneficia dell’esenzione dall’imposta sulle successioni e donazioni prevista dall’art. 3, co. 4-ter, d.lgs. 346/1990, a condizione che gli assegnatari proseguano l’esercizio dell’attività d’impresa o mantengano il controllo societario per un periodo non inferiore a cinque anni.
2. La Holding Familiare
Uno degli strumenti più potenti — e più adatti a situazioni patrimoniali complesse, come quella degli Aponte — è la costituzione di una holding di famiglia: una società di capitali (tipicamente S.r.l. o S.p.A.) che detiene le partecipazioni nelle società operative e funge da cassaforte del patrimonio familiare.
La logica è quella della separazione tra patrimonio personale e patrimonio imprenditoriale: i soci detengono quote nella holding, non direttamente nell’impresa operativa. Questo consente di pianificare il passaggio generazionale con strumenti societari (trasferimento di quote della holding, categorie speciali di quote con diritti differenziati, clausole di prelazione e di gradimento) piuttosto che attraverso l’ordinario diritto successorio.
I vantaggi principali sono:
- Governance centralizzata: le decisioni strategiche rimangono accentrate, evitando il frazionamento del patrimonio tra gli eredi;
- Continuità operativa: i cambi generazionali nella compagine della holding non interferiscono con la gestione delle società operative;
- Efficienza fiscale: il regime della participation exemption (PEX) rende fiscalmente neutri i dividendi e le plusvalenze realizzate dalla holding sulle partecipazioni qualificate;
- Pianificazione successoria ordinata: le quote della holding possono essere trasferite gradualmente, anche attraverso donazioni con riserva di usufrutto o patti di famiglia.
Nel caso MSC, la struttura societaria fa leva sulla sede ginevrina della holding capogruppo, beneficiando della stabilità giuridica e del trattamento fiscale favorevole offerto dall’ordinamento svizzero alle grandi holding internazionali del settore marittimo.
3. La Donazione con Riserva di Usufrutto
Uno strumento classico, spesso combinato con la holding, è la donazione delle quote ai figli con riserva dell’usufrutto in capo al disponente. Il meccanismo consente di trasferire la nuda proprietà — e quindi di anticipare il passaggio generazionale delle quote — mantenendo in capo al donante il diritto di voto e la percezione dei dividendi (se così previsto dallo statuto o dall’atto di donazione).
Il vantaggio è duplice: da un lato si riduce la base imponibile ai fini dell’imposta di successione (calcolata sul valore della nuda proprietà, diminuito in ragione dell’età dell’usufruttuario); dall’altro il donante mantiene un controllo effettivo sulla gestione durante il periodo di transizione, potendo accompagnare i successori nel percorso di apprendimento — esattamente come fa Gianluigi Aponte nel suo ruolo di Executive Chairman.
4. Il Trust
Per le realtà patrimoniali più articolate o internazionali, il trust — riconosciuto nell’ordinamento italiano attraverso la Convenzione dell’Aja del 1985, ratificata con L. 364/1989 — offre una flessibilità pianificatoria difficilmente raggiungibile con gli strumenti di diritto interno.
Il disponente (settlor) trasferisce beni al trustee, che li gestisce nell’interesse dei beneficiari (solitamente i discendenti) secondo le istruzioni contenute nell’atto istitutivo. Il trust può essere concepito per garantire la continuità gestionale dell’impresa, prevenire conflitti tra eredi, proteggere il patrimonio da aggressioni di terzi, e regolare nel dettaglio le modalità e i tempi del trasferimento ai beneficiari.
5. Le Clausole Statutarie
Non va dimenticato il ruolo fondamentale delle clausole statutarie nella pianificazione della successione d’impresa: clausole di prelazione a favore dei soci superstiti, clausole di gradimento per l’ingresso di nuovi soci per causa di morte, clausole di consolidazione che prevedono il rimborso della quota agli eredi del socio defunto invece dell’ingresso in società. Questi strumenti, inseriti nello statuto su atto pubblico notarile, definiscono le regole del gioco ex ante, prevenendo le crisi governance che altrimenti si aprirebbero alla morte di un socio.
Il Ruolo del Notaio nella Pianificazione Successoria
Il passaggio generazionale dell’impresa non è un evento puntuale: è un processo che richiede pianificazione anticipata, visione strategica, conoscenza approfondita degli strumenti giuridici e fiscali disponibili, e una figura professionale in grado di orchestrare le diverse componenti.
Il notaio svolge in questo processo un ruolo cruciale e insostituibile:
- Nella redazione del patto di famiglia: atto necessariamente pubblico, che richiede un’analisi approfondita della composizione familiare, del valore dell’impresa, dei diritti dei legittimari e delle implicazioni fiscali;
- Nella costituzione della holding familiare: con la predisposizione di uno statuto su misura, che contempli le categorie di quote appropriate, i meccanismi di governance, le clausole parasociali;
- Nella donazione con riserva di usufrutto: con la valutazione del regime fiscale applicabile e la corretta imputazione in sede di successione;
- Nella redazione del testamento: strumento complementare e non alternativo, che deve essere coordinato con gli atti inter vivos già posti in essere;
- Nell’individuazione dello strumento più adatto: perché non esiste una soluzione universale, ma ogni famiglia imprenditoriale ha la sua storia, i suoi equilibri, le sue esigenze specifiche.
Il Caso MSC come Insegnamento
La vicenda degli Aponte offre almeno tre insegnamenti fondamentali per ogni imprenditore.
Primo: anticipare. Diego Aponte entra nel gruppo nel 1997, viene nominato Presidente nel 2014, e il trasferimento formale della proprietà avviene nel 2025. Un percorso trentennale, costruito con gradualità. Il contrario del passaggio traumatico che si verifica quando la successione si apre improvvisamente, senza preparazione.
Secondo: strutturare. Il patrimonio degli Aponte è governato da una holding con sede a Ginevra, che permette una gestione unitaria del patrimonio e una pianificazione fiscale di lungo periodo. La struttura è lo strumento: senza una cornice giuridica adeguata, anche la migliore volontà di lasciare l’azienda ai figli può naufragare nei conflitti tra eredi o nelle imposte.
Terzo: coinvolgere tutti. La partecipazione di Diego come presidente e di Alexa come CFO ha reso il passaggio generazionale un processo condiviso, non imposto. In termini giuridici: una pianificazione che coinvolge tutti i legittimari, con accordi chiari e vincolanti, è l’unica garanzia contro le future contestazioni.
Conclusione
Il trasferimento della proprietà di MSC dai Aponte ai loro figli è una notizia economica. Ma è anche, per chi sappia leggerla, una lezione di pianificazione successoria alla portata di tutti gli imprenditori, indipendentemente dalle dimensioni del loro patrimonio.
In Italia, dove oltre l’85% delle imprese è a conduzione familiare e dove il cambio generazionale rappresenta storicamente uno dei principali fattori di crisi aziendale, dotarsi di una strategia successoria è semplicemente una forma di responsabilità: verso i propri figli, verso i propri collaboratori, verso la propria impresa.
Gli strumenti ci sono. Il patto di famiglia, la holding, la donazione con riserva di usufrutto, le clausole statutarie: ciascuno può essere calibrato sulle esigenze specifiche di ogni realtà familiare e imprenditoriale.
Il momento migliore per pianificare la successione della propria impresa è oggi, quando si è ancora in piena attività, quando i rapporti familiari sono sereni e quando c’è ancora tempo per costruire gradualmente il percorso di trasmissione.
Manlio Carlo Soldani
Notaio in Domodossola (VB)
Via Camillo Prampolini, 14
Collegio Notarile di Verbania
domodossola@notaiosoldani.it | Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).