
 Da Manlio Carlo Soldani
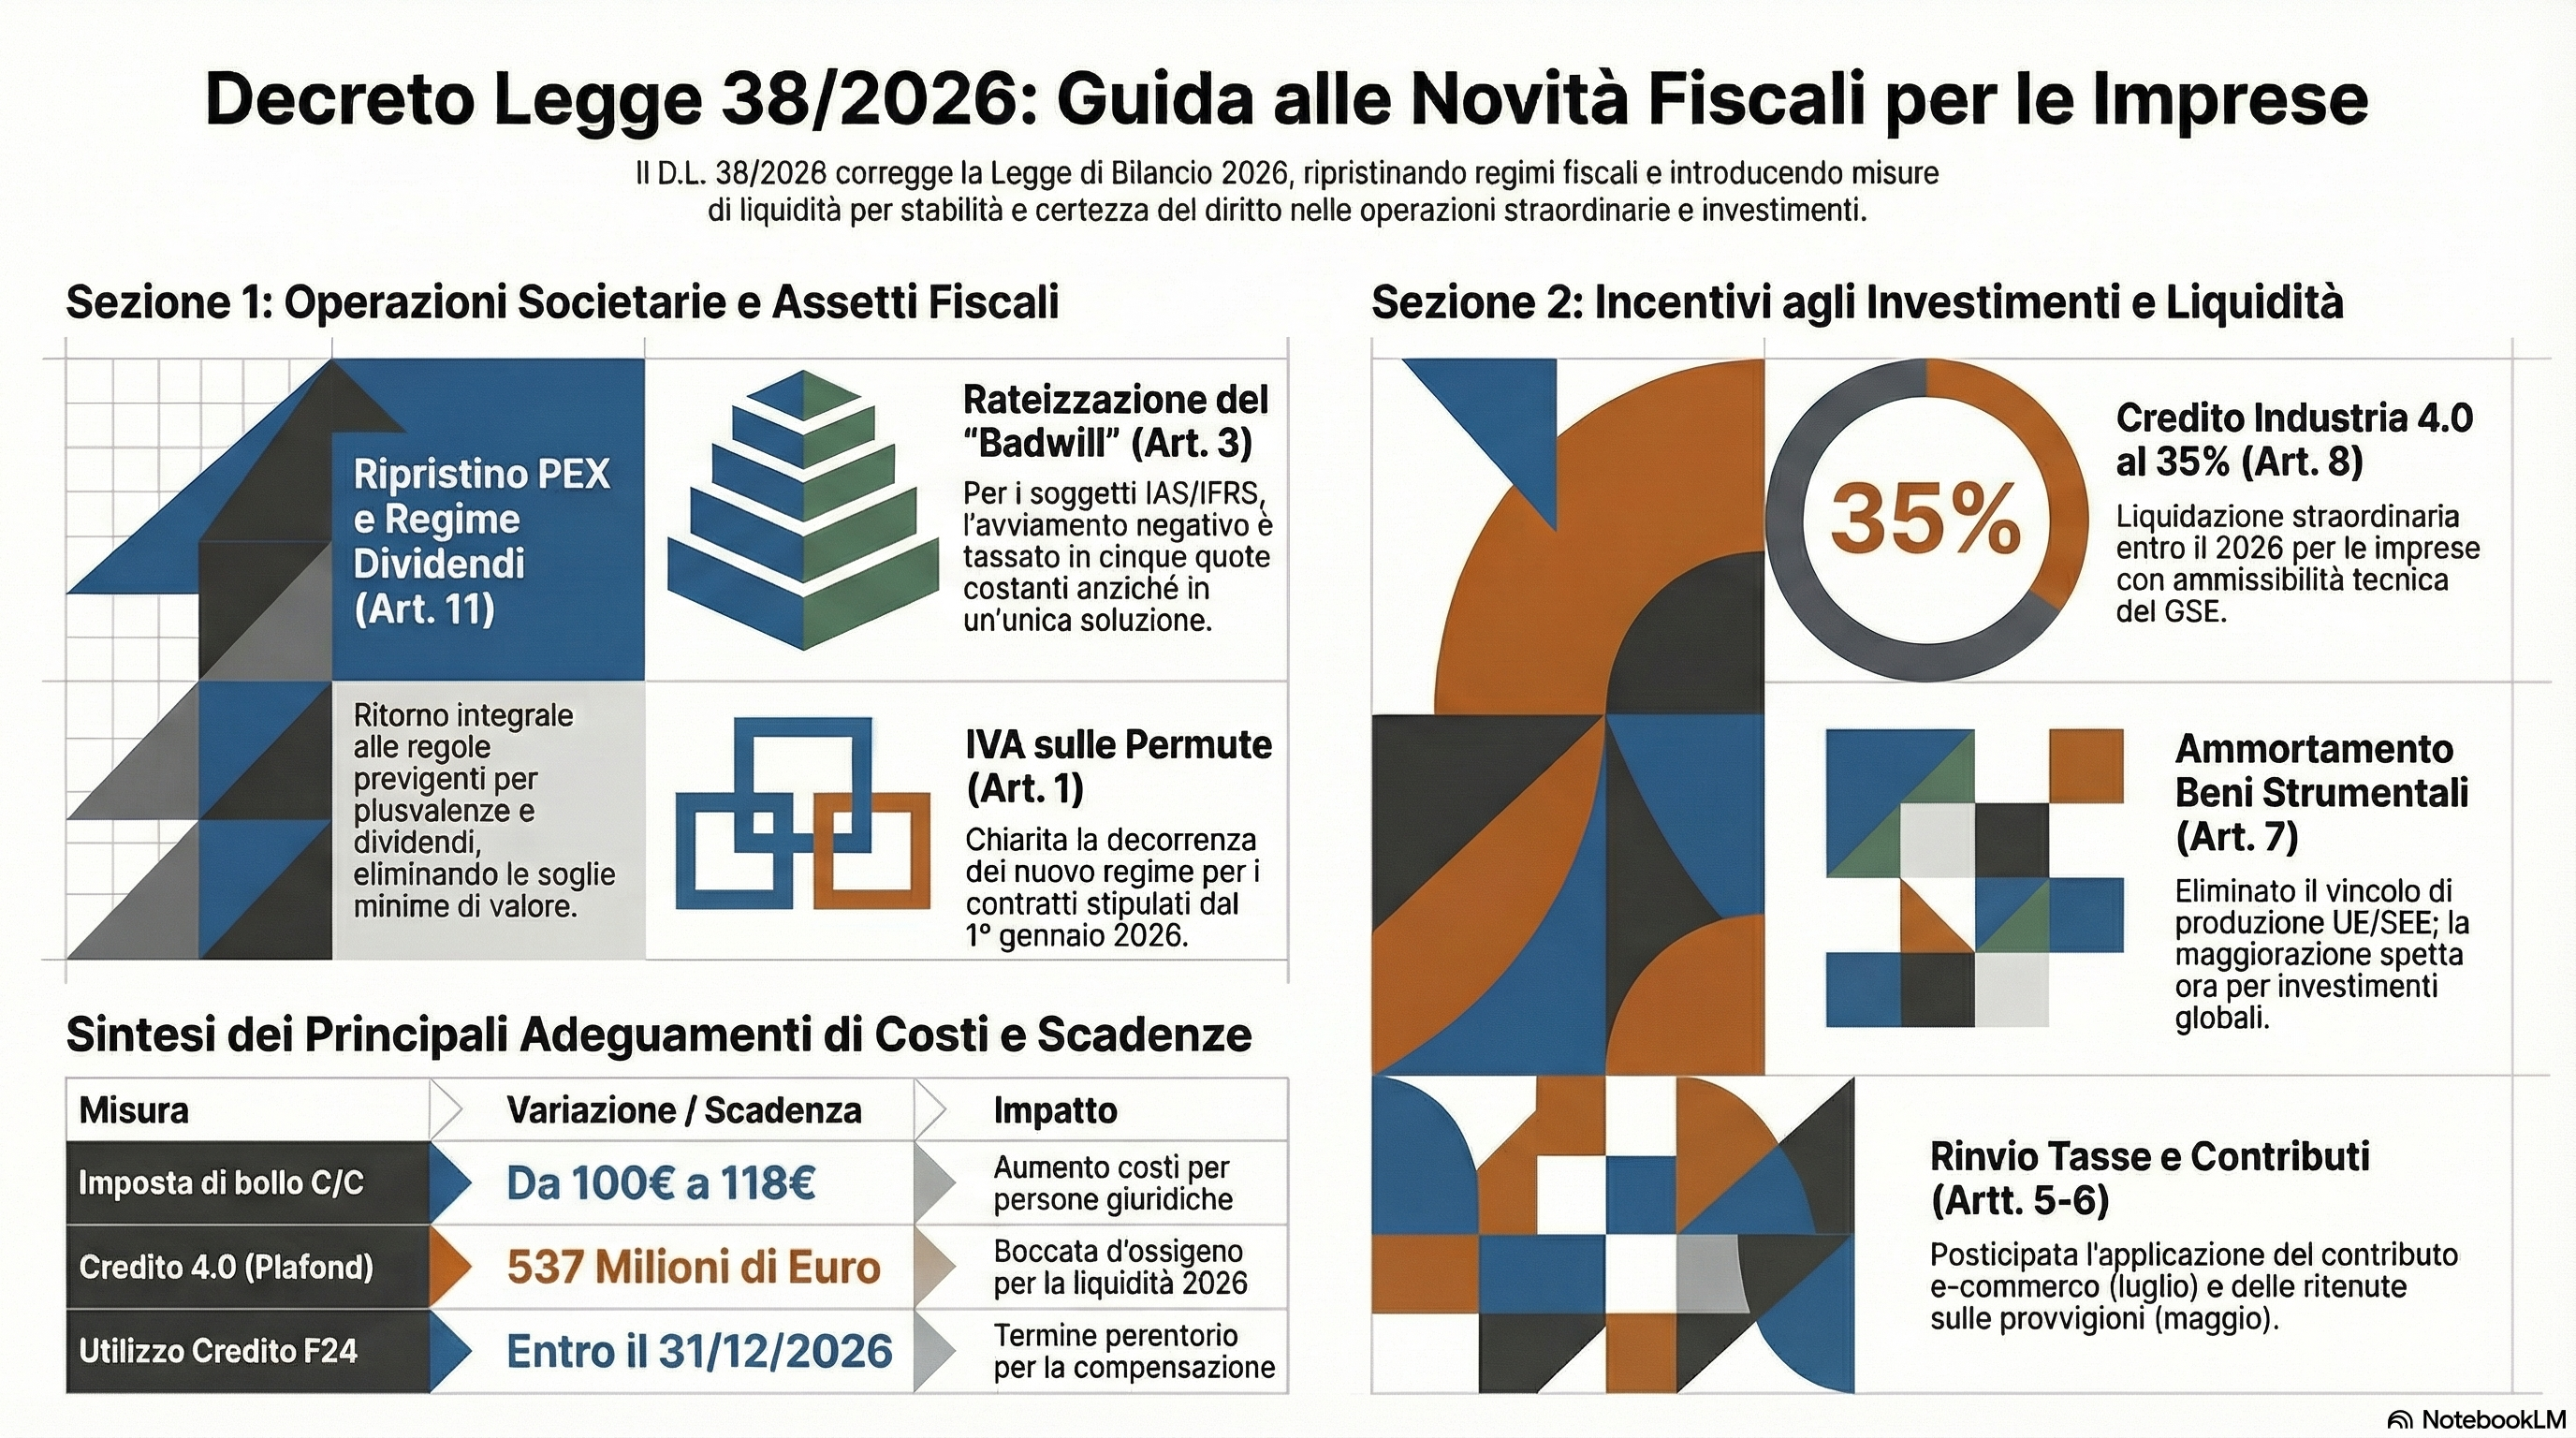
Il 27 marzo 2026 il Consiglio dei Ministri ha approvato il Decreto-Legge n. 38/2026 (“Disposizioni urgenti in materia fiscale ed economica”), pubblicato nella Gazzetta Ufficiale n. 72 dello stesso giorno ed entrato in vigore il 28 marzo 2026.
Si tratta di un provvedimento d’urgenza di rilievo significativo, che interviene su più fronti: corregge alcune disposizioni della Legge di Bilancio 2026 (L. n. 199/2025) rivelatesi problematiche nella prima fase applicativa, ripristina regimi fiscali che erano stati modificati in peius con effetti indesiderati, e introduce nuove misure a favore di imprese e investimenti.
In questo articolo esamino le disposizioni che presentano maggiore interesse per le attività professionali, le operazioni societarie e il mercato immobiliare e d’impresa.
Indice dei contenuti
Capo I — Misure urgenti in materia fiscale
Art. 1 — IVA sulle permute: chiarimento sulla decorrenza
La Legge di Bilancio 2026 aveva introdotto un nuovo regime IVA per le operazioni permutative. L’art. 1 del decreto chiarisce che le nuove regole si applicano alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati a decorrere dal 1° gennaio 2026 — e non dalla data di entrata in vigore della legge.
Viene inoltre fatto salvo il comportamento pregresso adottato anteriormente al 1° gennaio 2026, nonché quello adottato in conformità alla normativa originaria tra il 1° gennaio 2026 e il 28 marzo 2026. Nessun rimborso d’imposta né rettifica è dovuto rispetto all’imposta già liquidata.
Rilevanxa operativa. La disposizione è rilevante per le permute immobiliari già stipulate o in corso di stipula nei primi mesi del 2026. Il notaio rogante dovrà verificare la data del contratto preliminare o di quello definitivo per determinare il regime IVA applicabile.
Art. 2 — Lavoratori impatriati: coordinamento normativo
Viene esteso il campo di applicazione della disciplina transitoria sui lavoratori impatriati anche all’art. 5 del D.Lgs. n. 209/2023, con decorrenza dal periodo d’imposta 2027.
Si tratta di una misura tecnica di coordinamento tra le varie stratificazioni normative che si sono succedute nel tempo sul regime agevolativo per chi trasferisce la residenza fiscale in Italia.
Art. 3 — Badwill (avviamento negativo) nelle cessioni d’azienda: rateizzazione fiscale
Questa è una delle disposizioni di maggiore interesse per le operazioni straordinarie d’impresa.
Per i soggetti che redigono il bilancio secondo i principi contabili internazionali IAS/IFRS, nell’ambito delle operazioni di cessione d’azienda con continuazione dell’attività e mantenimento degli assetti occupazionali (di cui all’art. 1, comma 237, L. n. 234/2021), la differenza negativa tra corrispettivo e valore dei beni ceduti — il cosiddetto badwill o avviamento negativo — non è più tassata integralmente nell’esercizio di realizzo, ma:
- concorre alla formazione del reddito imponibile IRES in cinque quote costanti (esercizio di realizzo + quattro successivi);
- analogamente, concorre alla determinazione della base IRAP in cinque quote costanti.
La disposizione si applica retroattivamente a decorrere dal periodo d’imposta in corso al 31 dicembre 2024.
Rilevanza operativa. Nelle cessioni d’azienda in crisi o a prezzi inferiori al valore patrimoniale netto — ipotesi sempre più frequente nella prassi degli ultimi anni — la rateizzazione fiscale del badwill rappresenta un significativo miglioramento del profilo fiscale dell’operazione per il cedente. Il notaio che assiste le parti in simili operazioni dovrà verificare la sussistenza dei requisiti: adozione degli IAS, continuazione dell’attività e mantenimento dell’occupazione.
Art. 4 — Interessi sui titoli obbligazionari dei sistemi di garanzia dei depositi: esenzione
Gli interessi e gli altri proventi delle obbligazioni corrisposti ai sistemi di garanzia dei depositanti (ex art. 96 TUB — tipicamente il FITD, Fondo Interbancario di Tutela dei Depositi) sono esenti dall’imposta sostitutiva di cui al D.Lgs. n. 239/1996.
L’esenzione opera sugli interessi corrisposti dal 28 marzo 2026 fino al 31 dicembre 2028.
Art. 5 — Contributo sulle importazioni e-commerce: rinvio al 1° luglio 2026
La Legge di Bilancio 2026 aveva introdotto un contributo sulle spedizioni di beni importati di modico valore (c.d. de minimis). L’art. 5 posticipa l’applicazione di tale contributo alle spedizioni effettuate a partire dal 1° luglio 2026, lasciando il tempo all’Agenzia delle Dogane di adeguare i propri sistemi informativi.
Art. 6 — Ritenuta sulle provvigioni: rinvio al 1° maggio 2026
La nuova disciplina delle ritenute sulle provvigioni degli agenti di commercio e intermediari, che avrebbe dovuto decorrere dal 1° marzo 2026, viene rinviata al 1° maggio 2026.
Una misura tecnica, ma utile per dare alle categorie interessate il tempo di adeguarsi.
Art. 7 — Maggiorazione dell’ammortamento dei beni strumentali: eliminazione del requisito di produzione UE/SEE
La Legge di Bilancio 2026 aveva previsto una maggiorazione dell’ammortamento per investimenti in beni strumentali, limitandola però ai beni prodotti in uno Stato membro dell’UE o dello SEE.
L’art. 7 elimina tale vincolo territoriale: la maggiorazione si applica ora a prescindere dall’origine geografica del bene, con efficacia retroattiva dal 1° gennaio 2026.
Rilevanza pratica. Una misura significativa per le imprese manifatturiere e tecnologiche che acquistano macchinari prodotti fuori dall’Europa (Asia, USA), che in precedenza erano penalizzate rispetto alle imprese concorrenti. Gli oneri sono rilevanti: stimati in circa 95 milioni per il 2027, che salgono a quasi 300 milioni annui nel biennio 2029-2030.
Art. 8 — Credito d’imposta Industria 4.0: liquidazione straordinaria del 35%
Misura di grande impatto pratico. Le imprese che abbiano presentato le comunicazioni di accesso al credito d’imposta 4.0 al GSE (Gestore dei Servizi Energetici) e abbiano già ricevuto la comunicazione di ammissibilità tecnica dell’investimento, ottengono nel 2026 un credito d’imposta pari al 35% dell’importo richiesto nelle comunicazioni, riferito agli investimenti in beni “Allegato A” e “Allegato B” della L. n. 232/2016.
Il plafond complessivo è di 537 milioni di euro per il 2026.
Modalità operative:
- Entro il 30 aprile 2026 il GSE comunica alle imprese interessate il credito utilizzabile;
- Il credito è utilizzabile esclusivamente in compensazione tramite F24, entro il 31 dicembre 2026, decorsi 5 giorni dalla comunicazione del GSE;
- Non si applicano i limiti annui ordinari di compensazione;
- Il credito è fiscalmente neutro: non concorre al reddito né alla base IRAP.
Rilevanza pratica. Per molte imprese in attesa di benefici 4.0, questa è una boccata d’ossigeno in termini di liquidità. Il termine breve per la compensazione (31 dicembre 2026) impone però attenzione nella pianificazione finanziaria.
Art. 9 — Premi agli atleti dilettanti: soglia di esenzione da ritenuta
Piccola ma significativa semplificazione per il mondo dello sport dilettantistico: le somme erogate agli atleti partecipanti a manifestazioni sportive dilettantistiche non sono assoggettate a ritenuta se l’ammontare complessivo corrisposto dal medesimo sostituto d’imposta non supera 300 euro nel periodo dal 28 marzo al 31 dicembre 2026.
Se l’importo supera i 300 euro, la ritenuta si applica sull’intero ammontare.
Art. 10 — Riscossione coattiva: termine per la riconsegna anticipata dei carichi
Disposizione tecnica in materia di riscossione. Per i carichi affidati all’Agenzia delle Entrate-Riscossione da oltre 24 mesi, la richiesta di riconsegna anticipata (istituto introdotto dal D.Lgs. n. 110/2024) deve essere effettuata entro sei mesi dalla pubblicazione del decreto attuativo previsto dalla norma.
La disposizione speculare viene introdotta anche nel nuovo Testo Unico in materia di versamenti e riscossione (D.Lgs. n. 33/2025).
Art. 11 — Ripristino del regime PEX e dell’esclusione dei dividendi infrasocietari ★
Questa è probabilmente la disposizione più rilevante dell’intero decreto per l’attività notarile in ambito societario e per la pianificazione fiscale delle holding e dei gruppi d’impresa.
La Legge di Bilancio 2026 (commi 51-55 dell’art. 1, L. n. 199/2025) aveva profondamente modificato — in senso restrittivo — due istituti fondamentali della fiscalità delle società:
- La participation exemption (PEX) sulle plusvalenze da cessione di partecipazioni (art. 87 TUIR);
- L’esclusione dei dividendi infrasocietari (art. 89 TUIR).
Erano stati introdotti requisiti aggiuntivi — tra cui una soglia minima di valore fiscale della partecipazione per la PEX (non inferiore a 500.000 euro) e condizioni più stringenti per l’esclusione dei dividendi — che avevano suscitato forti critiche da parte degli operatori per il loro impatto destabilizzante su operazioni in corso e strutture già pianificate.
L’art. 11 abroga integralmente queste modifiche e ripristina il regime previgente, con effetto dal 1° gennaio 2026:
- L’esclusione al 95% dei dividendi distribuiti da società ed enti IRES torna ad applicarsi senza i requisiti aggiuntivi introdotti dalla Legge di Bilancio;
- La PEX (esenzione al 95% delle plusvalenze da cessione di partecipazioni qualificate) torna applicabile senza il requisito del valore fiscale minimo di 500.000 euro;
- Viene anche ripristinata la disciplina per le partecipazioni in soggetti UE/SEE: la ritenuta sui dividendi corrisposti a società UE/SEE è fissata all’1,20% (a titolo d’imposta), allineandosi agli standard europei.
Rilevanza pratica di primissimo piano. Questo ripristino è di importanza capitale per le operazioni di cessione di partecipazioni, le strutture holding, i patti di famiglia, i conferimenti e le liquidazioni societarie. Nei mesi di gennaio-marzo 2026, l’applicazione del regime deteriore introdotto dalla Legge di Bilancio ha generato incertezza e, in alcuni casi, il blocco di operazioni già pianificate. Il decreto riporta la situazione allo status quo ante, con effetto retroattivo al 1° gennaio 2026. Per le operazioni stipulate nei primi tre mesi del 2026 sarà necessario verificare se vi siano impatti fiscali da correggere.
Art. 12 — Imposta di bollo sui conti correnti delle persone giuridiche: da 100 a 118 euro
Modifica di natura fiscale che tocca tutti i soggetti diversi dalle persone fisiche (società, enti, associazioni): l’imposta di bollo sugli estratti conto e rendiconti per questi soggetti passa da 100 a 118 euro annui.
L’aumento si applica agli estratti conto e rendiconti emessi a partire dal 28 marzo 2026.
Capo II — Ulteriori misure urgenti
Il secondo capo del decreto contiene misure di carattere più specifico:
- Art. 13: Proroga al 2028 dei termini per il risanamento delle fondazioni lirico-sinfoniche; aggiornamento dei periodi di riferimento per il calcolo delle dotazioni di CONSAP.
- Art. 14: Fissazione al 2% della maggiorazione per i crediti contributivi ex D.L. n. 402/1981; autorizzazione alle sedi diplomatiche in Tunisia a stipulare contratti di vigilanza e pulizia secondo il diritto locale.
- Art. 15: Rafforzamento del Comitato nazionale per l’educazione economica e finanziaria (CNEEF): composizione ampliata (12 membri, con un rappresentante della Guardia di Finanza), possibilità di avvalersi di esperti esterni con compenso massimo di 30.000 euro annui, rimborsi spese per il direttore.
- Art. 16: Stanziamento di 1,6 milioni di euro per garantire la continuità del servizio di emissione della Carta europea della disabilità nel 2026.
- Art. 17: Autorizzazione di spesa di 500.000 euro annui a favore dell’Avvocatura dello Stato per il pagamento del contributo unificato negli atti processuali.
- Art. 18: Copertura finanziaria complessiva.
- Art. 19: Entrata in vigore il 28 marzo 2026.
Sintesi e considerazioni finali
Il D.L. n. 38/2026 è un provvedimento d’urgenza di natura essenzialmente correttiva e manutenzione normativa, che interviene — spesso con effetto retroattivo — su alcune delle innovazioni più problematiche della Legge di Bilancio 2026.
Le disposizioni di maggiore rilievo per la pratica notarile e per i clienti dello studio possono essere così riassunte:
| Norma | Tema | Impatto pratico |
|---|---|---|
| Art. 1 | IVA permute | Chiarimento decorrenza dal 1/1/2026 |
| Art. 3 | Badwill nelle cessioni d’azienda | Rateizzazione IRES/IRAP su 5 anni (IAS) |
| Art. 7 | Ammortamento beni strumentali | Eliminato vincolo produzione UE/SEE |
| Art. 8 | Credito 4.0 | Liquidazione straordinaria 35% |
| Art. 11 | PEX e dividendi | Ripristino pieno del regime previgente dal 1/1/2026 |
| Art. 12 | Bollo c/c società | Aumento da 100 a 118 euro |
La misura più importante è senza dubbio il ripristino della PEX e dell’esclusione dei dividendi (art. 11): il Legislatore ha riconosciuto l’errore commesso con la Legge di Bilancio e ha posto rimedio in tempi rapidi, con effetto retroattivo all’inizio dell’anno. È un segnale positivo di attenzione alla certezza del diritto e alla stabilità delle regole del gioco fiscale per le imprese.
Per qualsiasi approfondimento in relazione alle operazioni societarie, cessioni di partecipazioni, compravendite e trasferimenti d’azienda, lo Studio Notarile Soldani e Carraro è a disposizione per una consulenza preventiva.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14
domodossola@notaiosoldani.it — Tel. 0324 066077
www.notaiosoldani.it
Fonte normativa: Decreto-Legge 27 marzo 2026, n. 38, “Disposizioni urgenti in materia fiscale ed economica”, G.U. Serie Generale n. 72 del 27 marzo 2026 (26G00057). Il presente articolo ha finalità informative generali e non costituisce parere legale.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).