
 Da Manlio Carlo Soldani
Manlio Carlo Soldani, Notaio in Domodossola — Marzo 2026
Indice dei contenuti
Il Consiglio Nazionale del Notariato ha pubblicato, aggiornata a gennaio 2026, la guida «Immobili e Bonus Fiscali». Ventitré aggiornamenti in cinque anni: un numero che da solo dice quanto il settore sia stato movimentato. Ora che la polvere si è posata — almeno per quest’anno — è il momento di fare il punto con chiarezza.
Le leggi finanziarie per il 2025 e per il 2026 (rispettivamente la L. 207/2024 e la L. 199/2025) hanno riscritto in modo sostanziale le regole del gioco: niente più aliquote a cascata differenziate per tipologia di intervento, addio al Superbonus come misura generale, e una logica semplificatrice che premia chi ristruttura la propria abitazione principale. Vediamo insieme cosa cambia — e cosa rimane — nel 2026.
Il quadro generale: l’omogeneizzazione delle aliquote
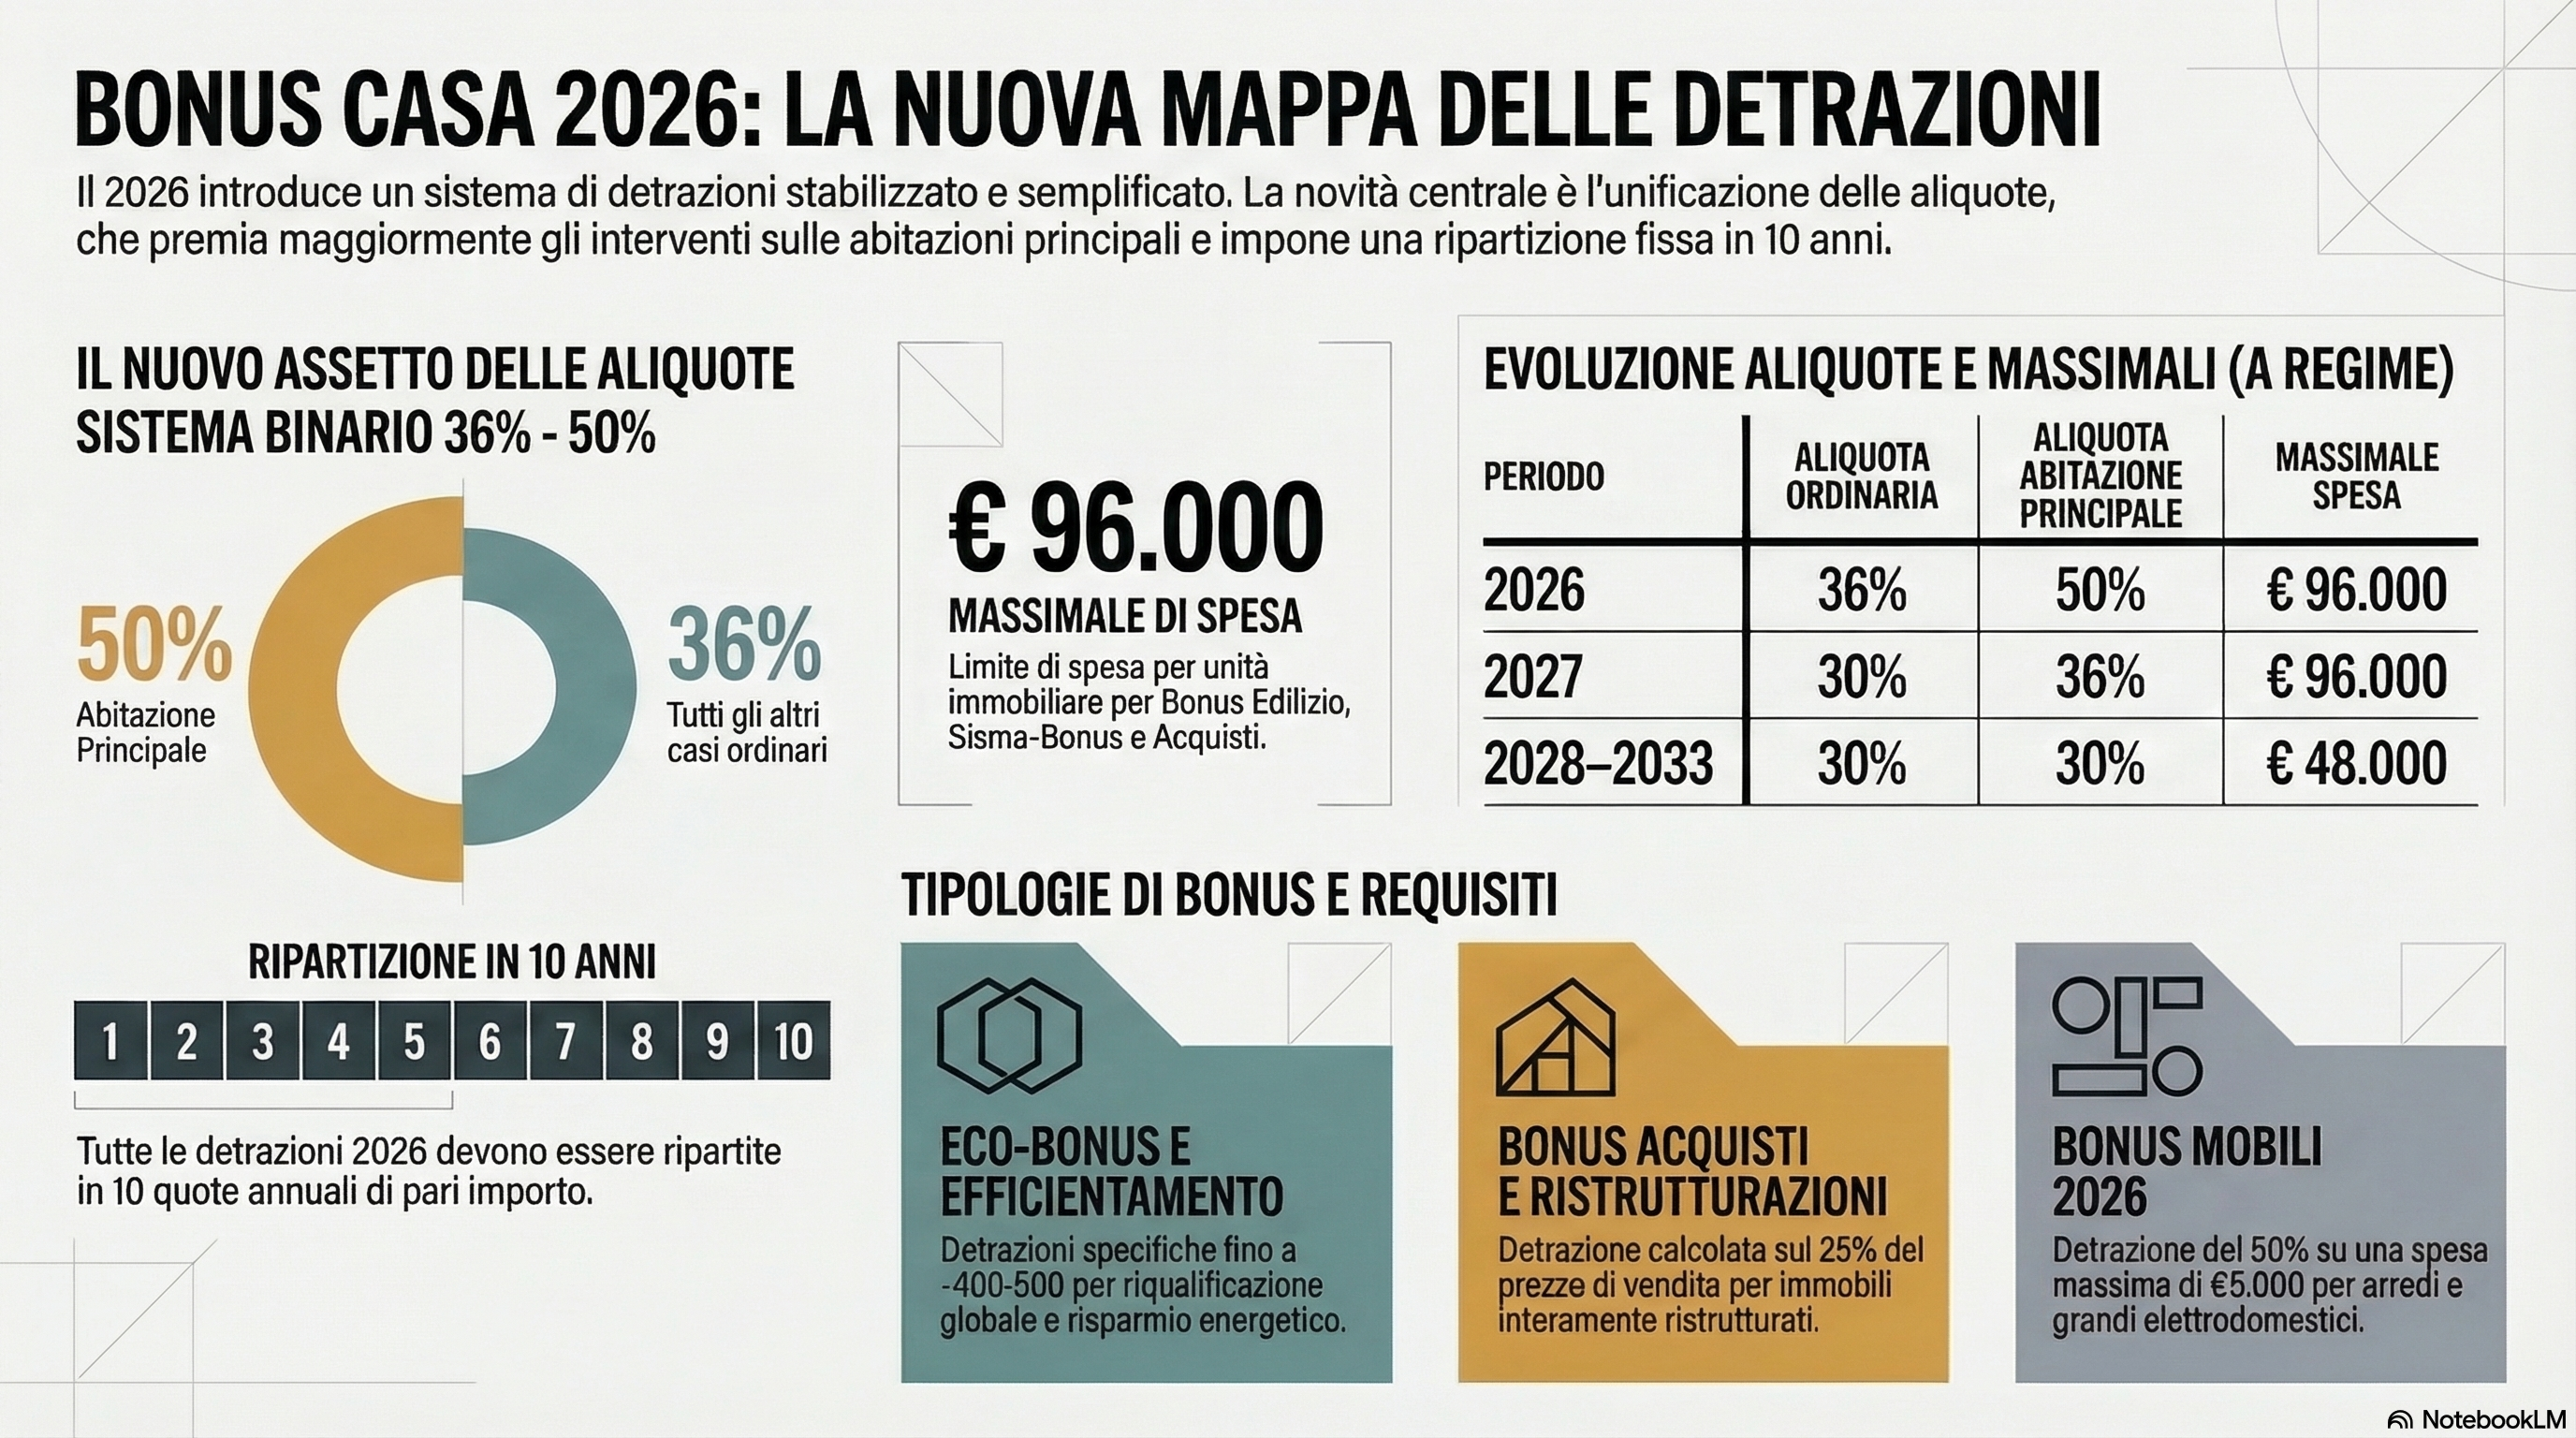
La novità più rilevante degli ultimi due anni è l’unificazione delle aliquote tra Bonus Edilizio, Eco-Bonus e Sisma-Bonus. Finita l’era delle percentuali differenziate per tipo di lavoro, nel 2026 vige una logica binaria:
| Anno | Aliquota ordinaria | Aliquota agevolata (abitazione principale) | Massimale |
|---|---|---|---|
| 2026 | 36% | 50% | € 96.000 per unità imm. |
| 2027 | 30% | 36% | € 96.000 per unità imm. |
| 2028–2033 | 30% | 30% | € 48.000 per unità imm. |
| Dal 2034 (a regime) | 36% | 36% | € 48.000 per unità imm. |
In tutti i casi la detrazione si ripartisce in 10 rate annuali di pari importo. Restano escluse le spese per interventi di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili.
Nota bene. L’aliquota del 50% spetta esclusivamente ai titolari del diritto di proprietà o di un diritto reale di godimento sull’unità adibita ad abitazione principale. Come chiarito dall’Agenzia delle Entrate con Circolare 8/E del 19 giugno 2025, l’immobile non deve essere necessariamente l’abitazione principale all’inizio dei lavori: è sufficiente che lo sia al termine degli stessi.
Bonus Edilizio
Il Bonus Edilizio (art. 16-bis TUIR) è il pilastro storico delle detrazioni immobiliari. Copre un ventaglio ampio di interventi: manutenzione straordinaria, restauro e risanamento conservativo, ristrutturazione edilizia, bonifica amianto, prevenzione antifurto, cablatura, eliminazione barriere architettoniche, interventi antisismici, risparmio energetico e — unica ipotesi di nuova costruzione agevolata — realizzazione di autorimesse e posti auto pertinenziali.
Condizioni essenziali
Gli interventi devono riguardare edifici esistenti: la prova può essere fornita dall’iscrizione in catasto, dalla richiesta di accatastamento o dal pagamento IMU. Sono ammessi anche gli edifici classificati in categoria F2 (unità collabenti); sono invece escluse le spese su immobili in costruzione.
Attenzione. In caso di ristrutturazione con ampliamento senza demolizione, la detrazione spetta solo per le spese riferibili alla parte esistente; l’ampliamento configura una «nuova costruzione» e non è agevolato.
Eco-Bonus
L’Eco-Bonus (art. 14 D.L. 63/2013) affianca il Bonus Edilizio per gli interventi di efficientamento energetico, introducendo massimali di detrazione differenziati per singola tipologia — cumulabili tra loro:
| Intervento | Detrazione massima |
|---|---|
| Riqualificazione energetica globale dell’edificio | € 100.000 |
| Strutture opache (verticali, orizzontali), infissi e finestre | € 60.000 |
| Pannelli solari per acqua calda | € 60.000 |
| Schermature solari | € 60.000 |
| Sostituzione impianti riscaldamento (caldaie a condensazione cl. A+) | € 30.000 |
| Sostituzione scaldacqua tradizionali con pompa di calore | € 30.000 |
| Biomasse combustibili | € 30.000 |
| Micro-cogeneratori | € 100.000 |
Per gli interventi sulle parti comuni condominiali il massimale si calcola moltiplicando € 40.000 per il numero di unità immobiliari. In caso di interventi combinati sismici + energetici il massimale sale a € 136.000 per unità.
Eco-Bonus anche per immobili non abitativi. A differenza del Bonus Edilizio, l’Eco-Bonus spetta anche per interventi su immobili strumentali all’impresa, indipendentemente dalla loro classificazione come «strumentali», «beni merce» o «beni patrimoniali» (Ris. AdE 34/E del 2020).
Sisma-Bonus
Il Sisma-Bonus (art. 16, commi 1-bis e ss., D.L. 63/2013) riguarda gli interventi di riduzione del rischio sismico su edifici in zone 1, 2 e 3. Le aliquote 2026 sono le medesime del Bonus Edilizio: 36% ordinaria, 50% per l’abitazione principale, con massimale di € 96.000 per unità immobiliare.
Si rammenta che fino al 31 dicembre 2024 erano previste aliquote rafforzate (50%, 70%, 75%, 80%, 85%) in relazione alla riduzione di classi di rischio ottenuta. Tali aliquote maggiorate non trovano più applicazione nel 2026.
Nota per le pratiche in corso. Per le spese sostenute entro il 31 dicembre 2023 la rateizzazione era in 5 quote; dal 1° gennaio 2024 la detrazione si ripartisce in 10 quote annuali (art. 4-bis D.L. 39/2024).
I Bonus Acquisti
I Bonus Acquisti sono tra le fattispecie di maggiore interesse notarile, perché si manifestano proprio nell’atto traslativo. Ne esistono tre tipologie.
1. Bonus Acquisti edifici residenziali ristrutturati (art. 16-bis, c. 3, TUIR)
Detrazione «a regime» (senza scadenza) calcolata sul 25% del prezzo di vendita, fino a un massimo di € 96.000 per unità. L’acquisto deve avvenire entro 18 mesi dal termine dei lavori di restauro/ristrutturazione dell’intero fabbricato. Non è richiesto il pagamento con bonifico dedicato.
2. Bonus Acquisti posti auto e box auto (art. 16-bis, c. 1, TUIR)
La detrazione è calcolata sulle spese imputabili alla realizzazione, da documentarsi con apposita attestazione della ditta venditrice. È richiesta l’esistenza di un vincolo pertinenziale con un’unità abitativa, da formalizzare in atto avente data certa anteriore alla dichiarazione dei redditi.
3. Sisma-Bonus Acquisti (art. 16, c. 1-septies, D.L. 63/2013)
Si applica in caso di acquisto di unità in edifici demoliti e ricostruiti con riduzione del rischio sismico, in zone 1, 2 e 3. Scadenza: 31 dicembre 2027 (salvo proroghe). Il Sisma-Bonus Acquisti è alternativo — non cumulabile — con il Bonus Acquisti edifici ristrutturati.
Aliquote dei Bonus Acquisti nel 2026
Le medesime del sistema unificato: 36% ordinaria, 50% per abitazione principale nel 2026; 30% e 36% rispettivamente nel 2027. Ripartizione in 10 rate annuali.
Prima casa nei Bonus Acquisti. L’aliquota agevolata del 50% spetta se l’unità acquistata viene destinata ad abitazione principale entro il termine di presentazione della prima dichiarazione dei redditi in cui si fruisce della detrazione (Circ. AdE 8/E del 19.6.2025).
Bonus Acquisto Mobili ed Elettrodomestici
La L. 199/2025 ha prorogato al 31 dicembre 2026 il bonus mobili (art. 16, c. 2, D.L. 63/2013): detrazione del 50% su un massimale di € 5.000 (confermato rispetto al 2024 e 2025; era € 8.000 nel 2023). Presupposto: aver beneficiato del Bonus Edilizio per interventi avviati dal 1° gennaio dell’anno precedente all’acquisto. Elettrodomestici ammessi: classe A per forni, E per lavatrici e lavastoviglie, F per frigoriferi e congelatori.
Il Superbonus: cessato (quasi)
⚠️ Dal 1° gennaio 2026 il Superbonus non trova più applicazione generale. L’unica eccezione residua riguarda i Comuni dei territori terremotati (Abruzzo, Lazio, Marche, Umbria — eventi del 2009 e dal 24 agosto 2016), per i quali la detrazione del 110% resta disponibile per le spese del 2026, esclusivamente tramite cessione del credito o sconto in fattura, nei casi disciplinati dall’art. 2, c. 3-ter.1, D.L. 11/2023, nel rispetto dei limiti di spesa stabiliti.
Per le pratiche in corso: il Superbonus al 65% era ancora applicabile per le spese 2025 limitatamente agli interventi per i quali — alla data del 15 ottobre 2024 — risultava presentata la CILAS o la delibera assembleare (per i condomini).
Cessione del credito e sconto in fattura
Per le spese sostenute dal 2026 non è più possibile optare per cessione del credito o sconto in fattura (l’art. 121 D.L. 34/2020 copre solo le spese 2020–2024). Le rate residue di detrazioni maturate entro il 2024 continuano invece a essere fruite direttamente.
Chi beneficia: i soggetti ammessi
Hanno diritto alla detrazione il proprietario, il nudo proprietario, il titolare di diritto reale di godimento (usufrutto, uso, abitazione, superficie), il comodatario, il locatario. Vi rientrano anche il familiare convivente, il coniuge separato assegnatario, il convivente more uxorio e il promissario acquirente immesso nel possesso con preliminare registrato.
Il subentro nella detrazione in caso di trasferimento
In caso di trasferimento per atto tra vivi (vendita, donazione, permuta), le quote di detrazione non ancora fruite passano automaticamente all’acquirente. Le parti possono tuttavia concordare la riserva in capo all’alienante, purché tale accordo risulti dall’atto traslativo — o, successivamente, da atto pubblico o scrittura privata autenticata che attesti che la volontà esisteva già alla data del rogito.
Profilo notarile. È importante che in sede di rogito le parti prendano posizione esplicita sulla sorte delle detrazioni residue. In assenza di accordo scritto, la legge le trasferisce automaticamente all’acquirente. La clausola contraria — che riserva le detrazioni al venditore — ha carattere derogatorio e richiede manifestazione espressa di volontà.
In caso di decesso, la detrazione si trasmette integralmente all’erede che conservi la detenzione materiale e diretta del bene; condizione che deve permanere per ogni anno di fruizione. In caso di costituzione di usufrutto, le quote residue non seguono l’usufruttuario ma restano al nudo proprietario.
Il tetto per i redditi elevati (art. 16-ter TUIR)
La L. 207/2024 ha introdotto un tetto massimo di detraibilità complessiva per i contribuenti con reddito superiore a € 75.000, applicabile alle spese sostenute dal 1° gennaio 2025:
| Reddito complessivo | Importo base | Coefficiente (figli a carico) |
|---|---|---|
| Da € 75.001 a € 100.000 | € 14.000 | 0,50 / 0,70 / 0,85 / 1 |
| Oltre € 100.000 | € 8.000 | 0,50 / 0,70 / 0,85 / 1 |
Sono escluse dal computo: spese sanitarie, investimenti in start-up e PMI innovative, e le rate di detrazioni su spese sostenute entro il 31 dicembre 2024 (che si detraggono per intero, senza computarsi nel plafond).
Conclusioni: cosa fare nel 2026
Il 2026 è un anno di stabilità relativa rispetto alla stagione convulsa del Superbonus. La semplificazione delle aliquote è un segnale di sistematizzazione. Tuttavia, le opportunità restano significative — in particolare per chi ristruttura la prima casa, con una detrazione del 50% su un massimale di € 96.000, per chi acquista in edificio ristrutturato, o per chi interviene su edifici in zona sismica.
La complessità del sistema non è scomparsa: si è solo spostata. Le questioni più delicate riguardano oggi il coordinamento tra i diversi bonus, la gestione delle detrazioni negli atti traslativi, e il corretto inquadramento della destinazione d’uso ai fini dell’aliquota agevolata.
È il momento in cui la consulenza notarile, che integra la dimensione fiscale con quella civilistica, diventa davvero preziosa: non soltanto per rogare l’atto, ma per costruire la strategia complessiva dell’operazione immobiliare.
Fonte: Consiglio Nazionale del Notariato – Associazioni dei Consumatori, «Immobili e Bonus Fiscali 2026 – Guida pratica alle agevolazioni fiscali per interventi di rigenerazione del patrimonio immobiliare», edizione gennaio 2026, aggiornata alla L. 30.12.2025, n. 199.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14 – 28845 Domodossola (VB)
Iscritto al Collegio Notarile di Verbania
domodossola@notaiosoldani.it — Tel. 0324 066077
Il presente articolo ha finalità divulgative e non costituisce consulenza legale o fiscale. Per ogni valutazione specifica si consiglia di rivolgersi a un professionista abilitato.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).