
 Da Manlio Carlo Soldani
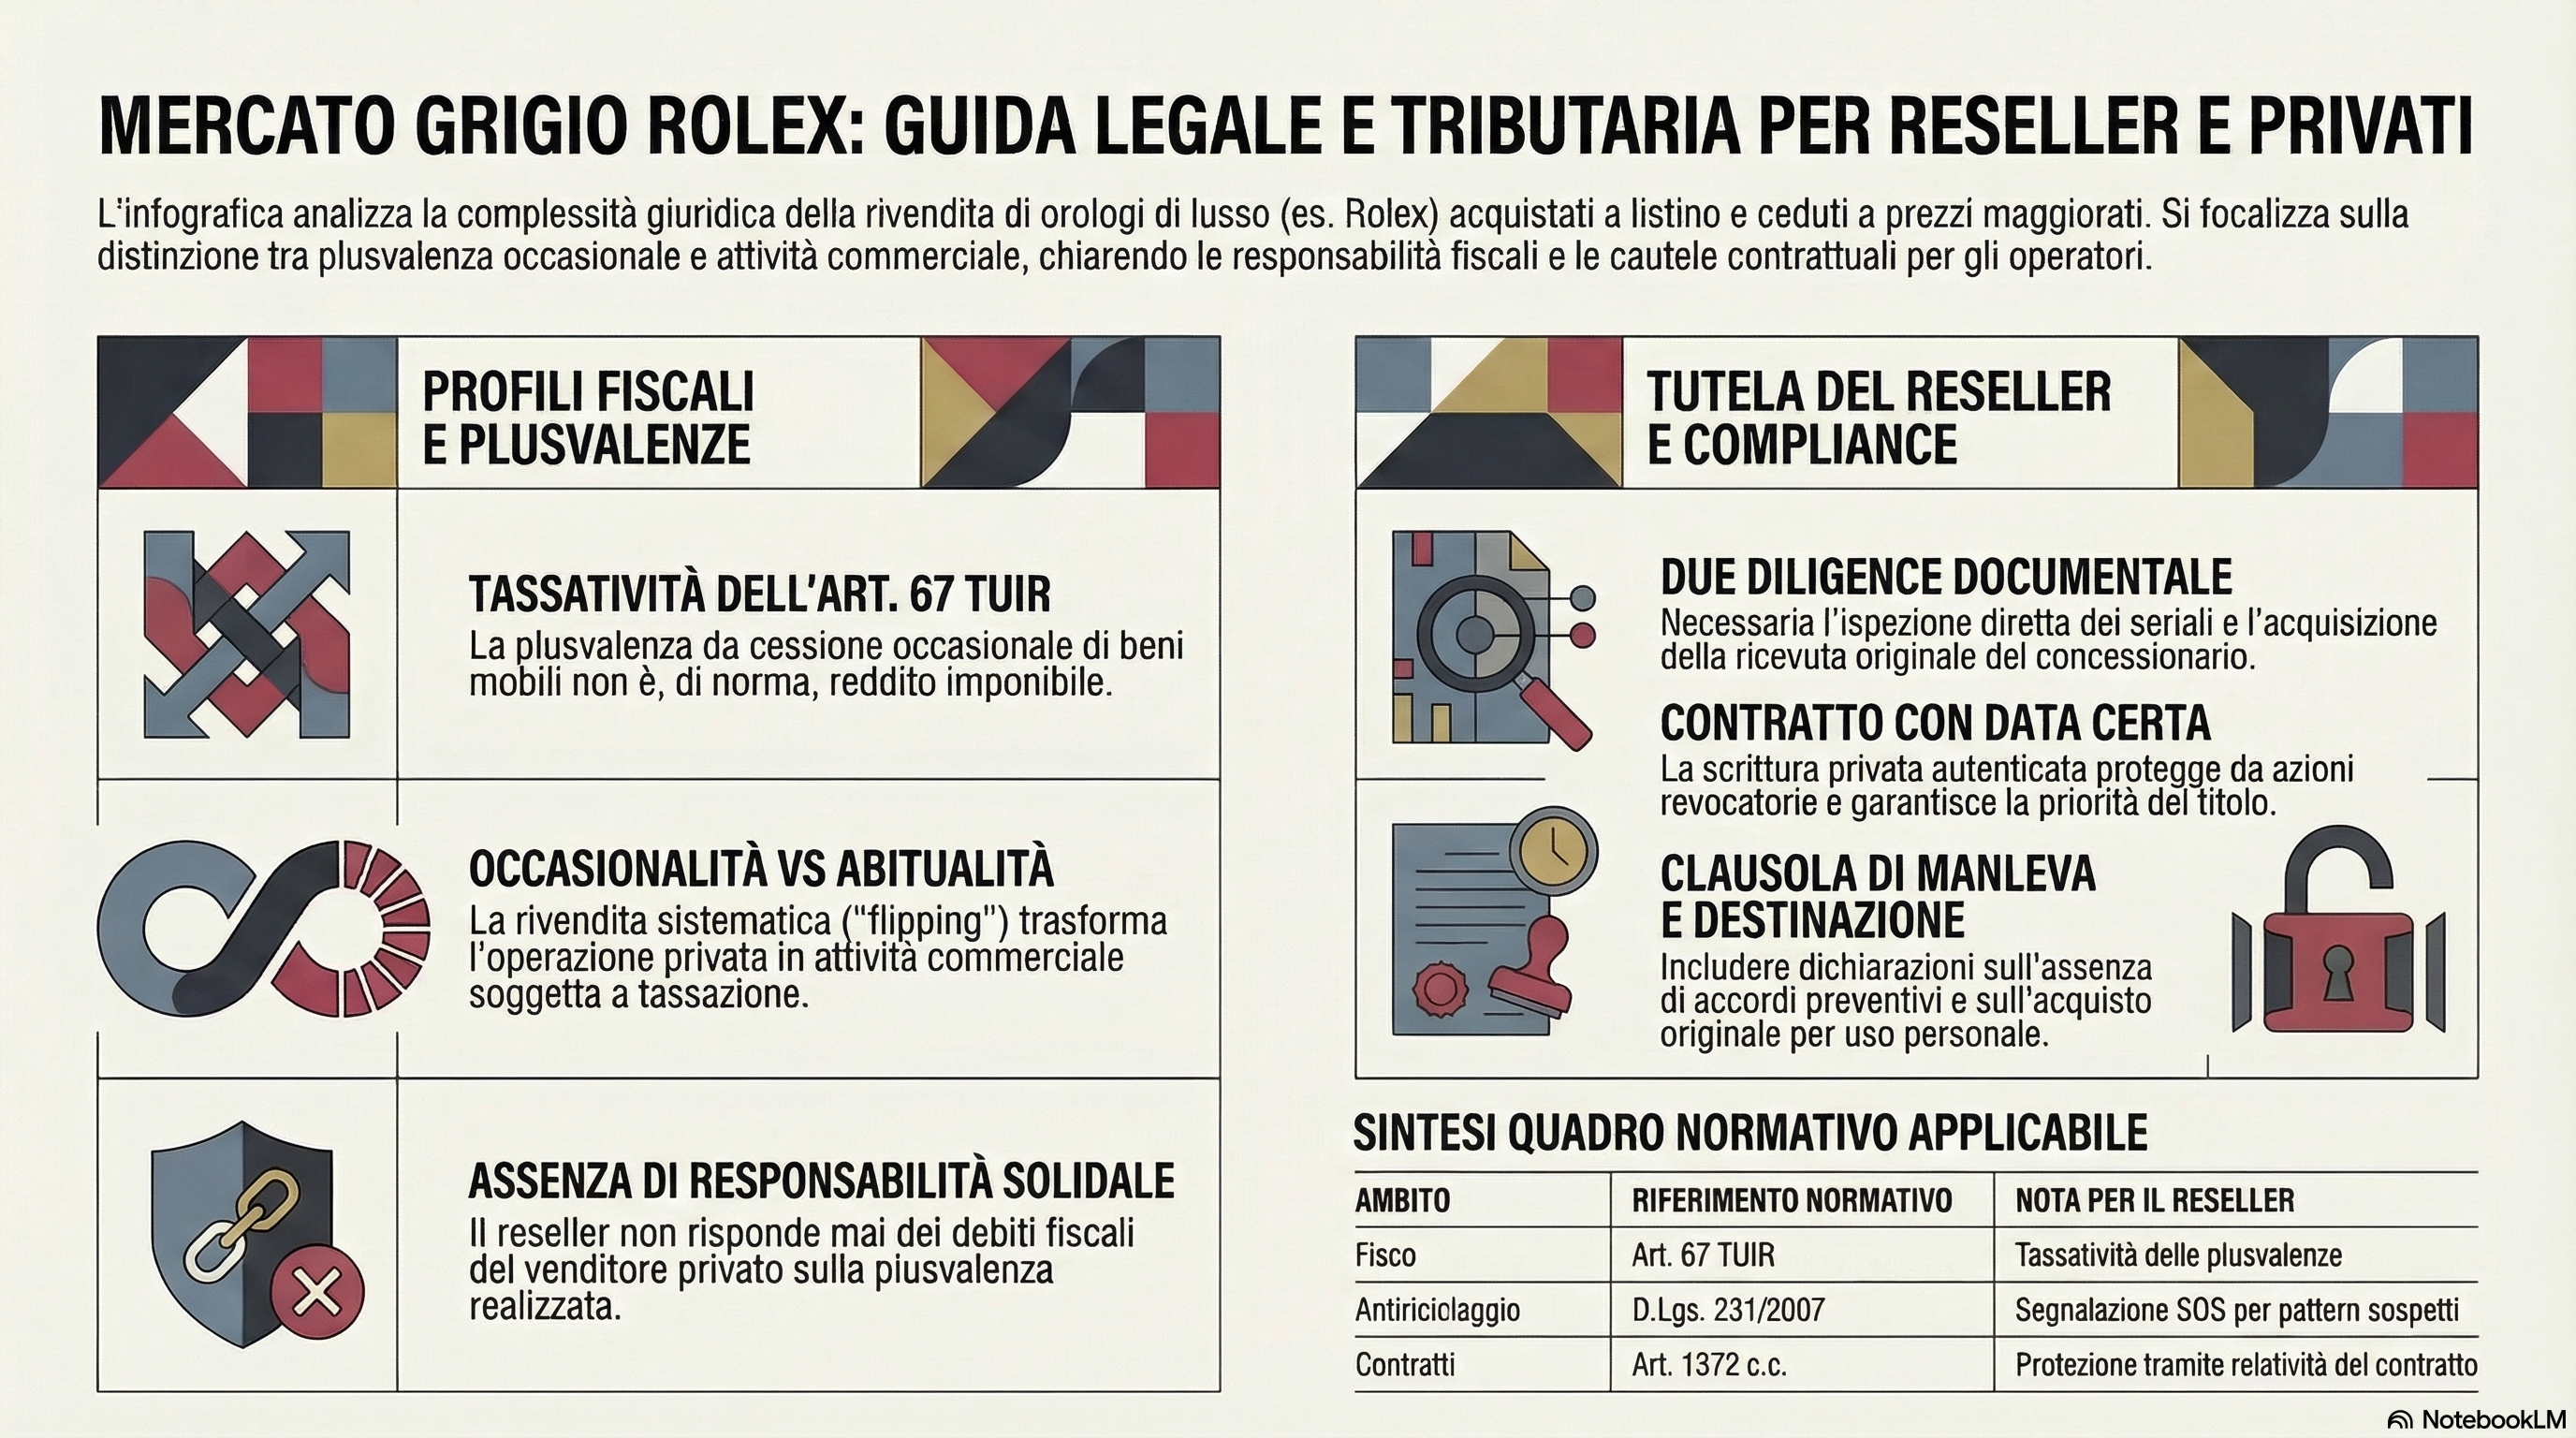
Profili tributari e civilistici dell’acquisto da concessionario ufficiale e della cessione al mercato secondario con sovrapprezzi strutturali. Il caso Rolex: listino vincolante, contingentamento e grey market.
Manlio Carlo Soldani, Notaio in Domodossola — Notizie dall’Arena
Indice dei contenuti
La compravendita di un orologio di lusso acquistato da concessionario ufficiale a prezzo di listino e immediatamente ceduto a un operatore del mercato secondario a un prezzo sensibilmente superiore solleva questioni giuridiche di notevole complessità, che investono tanto il diritto tributario quanto il diritto civile dei contratti. Il presente contributo esamina: (i) se la plusvalenza realizzata dal cedente privato sia soggetta a imposizione sui redditi; (ii) se il reseller acquirente possa essere chiamato a rispondere in solido; (iii) le peculiarità del mercato grigio degli orologi di lusso — con particolare riferimento al sistema distributivo Rolex, caratterizzato da prezzi di listino vincolanti e contingentamento dell’offerta — e le cautele che l’operatore professionale è tenuto ad adottare. Lo studio analizza entrambi i piani — tributario e civilistico — con il rigore metodologico che la materia impone.
I. Il quesito centrale: la plusvalenza da cessione di bene mobile non registrato è reddito imponibile?
Il quesito che si pone — chi rivende un orologio acquistato a undicimila euro per quindicimila euro, realizzando una plusvalenza di quattromila euro, è tenuto a dichiarare e tassare tale differenziale? — non ha una risposta univoca, e la sua soluzione richiede un’analisi sistematica del regime TUIR delle plusvalenze.
Il punto di partenza è la struttura dell’art. 67 TUIR (D.P.R. 917/1986), che elenca tassativamente le fattispecie produttive di “redditi diversi”, categoria residuale nella quale confluiscono, tra l’altro, le plusvalenze da cessione di determinati beni. La tassatività di questa elencazione è il dato giuridico fondamentale: ciò che non è espressamente incluso nell’art. 67 TUIR non è, di regola, imponibile a titolo di reddito diverso per il soggetto privato non esercente attività di impresa.
La domanda, dunque, non è “la plusvalenza è grande abbastanza da essere tassata?” ma “la cessione di un orologio rientra in una delle fattispecie tassativamente elencate dall’art. 67 TUIR?”.
II. Il regime TUIR delle plusvalenze da beni mobili: l’art. 67 e il problema della tassatività
L’art. 67 TUIR elenca, tra le fattispecie di redditi diversi, una serie di plusvalenze da cessione di beni. L’analisi sistematica delle fattispecie rilevanti porta alle seguenti conclusioni:
2.1 Le plusvalenze da cessione di beni immobili (lett. a e b) sono tassabili a condizioni specifiche (terreni edificabili, immobili posseduti da meno di cinque anni con eccezioni). Non pertinenti alla fattispecie.
2.2 Le plusvalenze da cessione di partecipazioni (lett. c, c-bis, c-ter) riguardano strumenti finanziari. Non pertinenti.
2.3 Le plusvalenze da cessione di metalli preziosi (lett. c-quater, con rinvio al d.lgs. 7/2000) riguardano l’oro da investimento e i metalli preziosi allo stato grezzo o semilavorato. Un orologio, anche se realizzato in oro, non è un “metallo prezioso” ai fini di questa norma: è un bene di consumo durevole, la cui componente metallica è incorporata in un manufatto complesso. La qualificazione come “metallo prezioso” presuppone che il bene sia acquistato e ceduto in ragione del suo contenuto metallico, non come manufatto di oreficeria o orologeria.
2.4 L’art. 67, lett. i, TUIR: redditi derivanti da attività commerciali non esercitate abitualmente. Questa è la norma potenzialmente applicabile alla fattispecie. Essa assoggetta a tassazione i redditi derivanti da attività commerciali occasionali: chi non esercita abitualmente attività di commercio, ma compie in via occasionale un’operazione commerciale produttiva di reddito, è tenuto a dichiarare tale reddito come “reddito diverso”. Il presupposto è l’occasionalità: l’attività non deve essere esercitata in modo abituale e organizzato, altrimenti si configura reddito d’impresa (art. 55 TUIR) o, per le persone fisiche, reddito di lavoro autonomo.
La conclusione sul punto: la cessione isolata e occasionale di un orologio di lusso da parte di un privato non rientra, di per sé, in nessuna delle fattispecie tassativamente elencate dall’art. 67 TUIR, salvo che non integri la fattispecie di cui alla lett. i (commercio occasionale) o, per operazioni abituali, reddito d’impresa. La semplice plusvalenza realizzata su una singola cessione di bene mobile non registrato non è imponibile in capo al privato non esercente attività d’impresa che agisca in via non abituale.
Questo principio, consolidato nella prassi applicativa e nella dottrina tributaristica, non implica tuttavia esonero da ogni rischio: come si illustra nella sezione che segue, il discrimine tra cessione occasionale e attività commerciale (anche non organizzata) è sottile e oggetto di attenzione crescente da parte dell’amministrazione finanziaria.
La vendita di un bene acquistato per uso personale, anche se produce un differenziale positivo, non è di per sé un’attività commerciale. L’elemento discriminante è l’intenzione al momento dell’acquisto: se il bene era destinato al consumo personale e la vendita è una scelta successiva, non c’è commercialità. Se l’acquisto era fin dall’inizio strumentale alla rivendita, la commercialità c’è — e con essa il rischio di imposizione.
III. Occasionalità e abitualità: il discrimine che determina la qualificazione reddituale
Il sistema TUIR conosce due poli: la cessione occasionale (art. 67, lett. i) — soggetta a tassazione come reddito diverso se produce reddito — e l’esercizio abituale di attività commerciale (art. 55 TUIR) — che genera reddito d’impresa e impone l’apertura di partita IVA, la tenuta delle scritture contabili e l’assoggettamento alla disciplina IVA.
Il discrimine tra occasionalità e abitualità è questione di fatto, valutabile caso per caso dall’amministrazione finanziaria sulla base di elementi quali: la frequenza delle operazioni, la presenza di un’organizzazione (anche minima) di mezzi, l’entità dei corrispettivi, la sistematicità del comportamento.
Nel contesto del grey market degli orologi di lusso, il fenomeno che si è affermato negli ultimi anni — e che ha attirato l’attenzione dell’Agenzia delle Entrate — è quello del cosiddetto “flipper” professionale: il soggetto che sistematicamente sfrutta la propria posizione privilegiata presso un concessionario ufficiale per acquistare orologi contingentati a prezzo di listino e rivenderli immediatamente sul mercato secondario con sovrapprezzi consistenti. In tali ipotesi:
- Se le operazioni sono ripetute e sistematiche, l’attività si qualifica come esercizio abituale di commercio, con obbligo di apertura di partita IVA e tassazione dei proventi come reddito d’impresa. La mancata apertura di partita IVA e la mancata dichiarazione integrano evasione fiscale.
- Se le operazioni sono occasionali e isolate, il reddito prodotto (la differenza tra corrispettivo di cessione e costo di acquisto documentato) è tecnicamente inquadrabile nell’art. 67, lett. i, TUIR come reddito commerciale occasionale, e dovrebbe essere dichiarato nel quadro RL della dichiarazione dei redditi. In dottrina e nella prassi, tuttavia, la singola cessione di un bene mobile di pregio acquistato per uso personale — anche se conclusasi con un differenziale positivo — è generalmente considerata estranea al campo applicativo dell’art. 67, lett. i, in quanto difetta del requisito della commercialità: l’acquisto era originariamente finalizzato al consumo personale, non alla speculazione.
Il caso in esame — un privato che acquista un Rolex da un concessionario ufficiale per undicimila euro e lo rivende a un reseller per quindicimila euro una settimana dopo — si colloca in una zona grigia. La brevità del tempo intercorso tra acquisto e rivendita, la piena consapevolezza del differenziale di mercato al momento dell’acquisto, e l’entità del sovrapprezzo sono elementi che l’amministrazione finanziaria potrebbe valorizzare per qualificare l’operazione come attività commerciale occasionale ex art. 67, lett. i, rendendo imponibile la plusvalenza di quattromila euro.
Il rischio non è, in altri termini, la tassazione automatica della plusvalenza: è la qualificazione dell’operazione come commercio occasionale o, nei casi di reiterazione, come attività d’impresa non dichiarata.
IV. Il mercato grigio Rolex: contingentamento, listino vincolante e sovrapprezzi strutturali
La fattispecie in esame presenta una peculiarità che merita trattazione autonoma: il sistema distributivo di Rolex SA — e, in misura analoga, di altri marchi dell’alta orologeria — è strutturalmente incompatibile con il libero mercato secondario, e questa incompatibilità produce conseguenze giuridiche che non si limitano alla sfera tributaria.
4.1 Il sistema distributivo selettivo Rolex e il diritto della concorrenza.
Rolex SA adotta un sistema di distribuzione selettiva, il cui fondamento nel diritto europeo della concorrenza è il Regolamento UE n. 330/2010 (ora Reg. UE n. 2022/720), che esonera dall’applicazione dell’art. 101 TFUE gli accordi verticali che soddisfino determinati requisiti, tra cui la selezione dei distributori su base qualitativa. Il sistema selettivo consente al produttore di imporre ai concessionari condizioni di rivendita, standard qualitativi e obblighi di servizio post-vendita, ed è considerato compatibile con il diritto della concorrenza purché non sfoci in restrizioni territoriali assolute o in meccanismi di controllo del prezzo di rivendita vietati.
Il prezzo di listino vincolante — per cui il concessionario non può vendere al di sotto né al di sopra di un prezzo determinato da Rolex SA — è una forma di resale price maintenance (RPM), che il diritto europeo della concorrenza considera restrizione per oggetto ai sensi dell’art. 101, par. 1, TFUE, e che è esclusa dall’esenzione per categoria (art. 4, lett. a, Reg. 2022/720). Nella prassi, tuttavia, i produttori di lusso giustificano i prezzi consigliati o imposti come strumento di protezione dell’immagine del marchio, e la giurisprudenza europea ha riconosciuto spazio a questa argomentazione nei limiti della proporzionalità (CGUE, Pierre Fabre, C-439/09).
4.2 Gli obblighi contrattuali del concessionario verso il consumatore finale.
Il concessionario autorizzato Rolex sottoscrive con Rolex SA un contratto di concessione che tipicamente include clausole di “vendita al consumatore finale” (sell-through to end consumer) e di divieto di cessione del bene per finalità di rivendita. Alcune di queste clausole vengono incorporate, direttamente o per rinvio, nelle condizioni generali di vendita al consumatore che il concessionario applica nei propri punti vendita.
Se le condizioni generali di vendita del concessionario — regolarmente portate a conoscenza dell’acquirente ai sensi dell’art. 1341 c.c. — contengono una clausola di destinazione al consumo personale e un divieto di rivendita a breve termine, l’acquirente che ceda immediatamente il bene a un reseller viola un’obbligazione contrattuale. Le conseguenze civilistiche sono:
- Risoluzione del contratto per inadempimento (art. 1453 c.c.): il concessionario potrebbe teoricamente chiedere la restituzione del bene (o il risarcimento) per inadempimento della clausola di destinazione, se questa è qualificabile come condizione essenziale del contratto;
- Esclusione dalla lista di acquisto: nella prassi del mercato Rolex, la conseguenza più comune è la cancellazione dell’acquirente dalla lista d’attesa del concessionario, con effetto definitivo;
- Responsabilità contrattuale del concessionario verso Rolex SA: il concessionario che sistematicamente vende a flippers alimenta il mercato grigio e rischia la revoca della concessione da parte di Rolex SA.
4.3 Il contingentamento dell’offerta e la formazione del sovrapprezzo.
Il contingentamento è la leva con cui Rolex SA crea la scarsità artificiale che determina il sovrapprezzo strutturale sul mercato secondario: alcuni modelli (Daytona, Submariner, GMT-Master II “Pepsi” o “Batman”) hanno prezzi di listino sistematicamente inferiori al valore di mercato secondario, con differenziali che possono superare il 50-100% del prezzo ufficiale.
Questo meccanismo non è di per sé illecito: la scarsità è uno strumento legittimo di gestione del brand nel lusso, riconosciuto dalla giurisprudenza europea (CGUE, Coty Germany, C-230/16), e il sovrapprezzo che ne deriva sul mercato grigio è la risultante di dinamiche di domanda e offerta su cui il produttore non esercita un controllo diretto (dopo la prima cessione, si applica il principio di esaurimento del diritto di distribuzione ex art. 15 Reg. UE 2017/1001 per i marchi).
La circostanza che l’acquirente, al momento dell’acquisto dal concessionario, sia consapevole del differenziale di mercato e intenda sfruttarlo immediatamente è però rilevante su due piani: (i) sul piano tributario, come elemento che qualifica l’acquisto come speculativo e non come consumo personale; (ii) sul piano civilistico, come elemento che può integrare la violazione di una clausola contrattuale di destinazione al consumo, se questa è prevista nelle condizioni di vendita del concessionario.
V. La responsabilità solidale del reseller: diritto tributario e profili civilistici
5.1 La solidarietà tributaria: principi generali.
Nel diritto tributario italiano, la solidarietà passiva tra soggetti diversi in relazione alla medesima obbligazione d’imposta è istituto di stretta legalità: non può essere presunta, ma deve essere espressamente prevista dalla legge. I principali istituti di responsabilità solidale tributaria sono: la responsabilità del sostituto d’imposta (artt. 23 ss. D.P.R. 600/73), la responsabilità solidale nella cessione d’azienda (art. 14 D.Lgs. 472/97), la responsabilità solidale negli appalti (art. 29 D.Lgs. 276/03), e la responsabilità solidale per imposta di registro negli atti soggetti a registrazione.
Nessuna di queste norme è applicabile alla compravendita di bene mobile non registrato tra privato e reseller professionale. In particolare:
- Il reseller non è sostituto d’imposta: la qualifica di sostituto d’imposta presuppone che il soggetto corrisponda redditi soggetti a ritenuta alla fonte. Il pagamento del prezzo di acquisto di un bene mobile a un privato non è un reddito di lavoro dipendente, di lavoro autonomo né una rendita da capitale: non vi è obbligo di ritenuta, e dunque non vi è solidarietà da sostituzione.
- L’atto di acquisto del reseller, se documentato con scrittura privata non registrata, non è soggetto a imposta di registro (la registrazione delle scritture private è volontaria per le compravendite di beni mobili, salvo casi specifici), e dunque non opera la solidarietà dei contraenti prevista per gli atti soggetti a registrazione (art. 57 D.P.R. 131/1986).
- Non ricorre nessuna delle ipotesi di solidarietà tipica previste dagli artt. 34 ss. D.P.R. 600/73 o dall’art. 7 D.Lgs. 472/97 (solidarietà per sanzioni).
La conclusione è netta: sul piano del diritto tributario, il reseller non è solidalmente responsabile per le imposte eventualmente dovute dal cedente privato sulla plusvalenza realizzata.
5.2 I riflessi degli obblighi antiriciclaggio sulla posizione del reseller.
Il D.Lgs. 231/2007 impone obblighi di adeguata verifica della clientela, di conservazione dei documenti e di segnalazione delle operazioni sospette ai soggetti obbligati che includono, all’art. 3, comma 5, lett. i), i commercianti di beni di elevato valore quando il pagamento è effettuato in contanti per importi pari o superiori a 10.000 euro (soglia ridotta a 3.000 euro con provvedimento della UIF in alcuni settori). Al di sotto di tale soglia — e nel caso in esame, con pagamenti integralmente tracciati — il reseller non ha obblighi antiriciclaggio specifici verso la propria controparte.
Tuttavia, l’art. 35 D.Lgs. 231/2007 impone la segnalazione di operazioni sospette indipendentemente dall’importo, laddove il reseller abbia motivo di ritenere che i fondi siano di provenienza illecita o siano connessi a riciclaggio. La sistematicità delle operazioni di “flipping” — acquisto da concessionario e immediata rivendita al reseller da parte di soggetti diversi — è stata segnalata dalla UIF come pattern potenzialmente indicativo di condotte elusive, e il reseller professionale che ne faccia esperienza ripetuta è tenuto a una valutazione critica della propria posizione.
5.3 La responsabilità aquiliana del reseller per concorso nell’evasione altrui.
Un profilo di responsabilità civile — non solidarietà tributaria in senso tecnico, ma responsabilità extracontrattuale — potrebbe essere configurato nell’ipotesi estrema in cui il reseller, pur consapevole dell’esistenza di un’obbligazione tributaria in capo al cedente, ponga in essere condotte dirette a facilitarne l’inadempimento (ad esempio, strutturando il pagamento in modo da impedire la tracciabilità o artificiosamente frazionando l’operazione). In tale ipotesi, la responsabilità aquiliana ex art. 2043 c.c. per concorso nella produzione del danno erariale potrebbe essere in astratto configurata, ma richiede la prova del dolo o della colpa grave del reseller e del nesso causale con il danno. Nella fattispecie in esame — pagamenti integralmente tracciati — questa ipotesi è priva di qualsiasi fondamento.
VI. Le cautele del reseller professionale
Definito il quadro della responsabilità tributaria — il reseller non risponde solidalmente per le imposte del cedente — il problema pratico si sposta: quali cautele deve adottare l’operatore professionale per tutelare la propria posizione sia sul piano contrattuale che su quello della compliance?
6.1 Acquisire e conservare tutta la catena documentale originale.
Lo scontrino del concessionario ufficiale è necessario, ma la sua funzione giuridica è limitata: prova che l’alienante ha acquistato quel bene da quel concessionario a quel prezzo, in quella data. Non prova che l’alienante fosse il proprietario al momento della rivendita, né che il bene non fosse oggetto di sequestro o vincoli sopravvenuti. Il reseller dovrebbe acquisire l’originale (non una copia) della ricevuta fiscale, della garanzia del produttore con numero di serie corrispondente al bene fisico, e di ogni documento rilasciato dal concessionario.
6.2 Verificare i numeri di serie con ispezione diretta.
La corrispondenza tra il numero di serie fisicamente inciso sull’orologio e quello riportato sullo scontrino e sulla garanzia del produttore deve essere verificata con ispezione diretta e documentata fotograficamente. Un orologio il cui numero di serie non corrisponde ai documenti è un bene con provenienza non verificabile, indipendentemente dalla presenza dello scontrino.
6.3 Identificare l’alienante con documento d’identità.
L’acquisizione di copia di un documento di identità del venditore, conservato unitamente al contratto, è il presupposto dell’esercizio di qualsiasi azione contrattuale futura e della dimostrazione della buona fede qualificata del reseller in caso di rivendicazione da parte di terzi.
6.4 Redigere un contratto scritto con data certa.
La scrittura privata autenticata è la forma minima raccomandata: attribuisce data certa dalla sottoscrizione, certifica l’identità delle parti, e offre una forza probatoria privilegiata rispetto alla scrittura privata semplice. La data certa è determinante per la resistenza all’eventuale azione revocatoria del curatore in caso di insolvenza del cedente, e per la priorità in caso di conflitto tra titoli (art. 1155 c.c.).
6.5 Includere una dichiarazione sulla destinazione d’uso originaria del bene.
Alla luce delle peculiarità del mercato Rolex, il contratto dovrebbe contenere una dichiarazione del cedente attestante che il bene era stato acquistato per uso personale e che la decisione di cederlo è autonoma e non collegata ad alcun accordo preventivo con il reseller o con terzi. Questa dichiarazione non elimina il rischio fiscale per il cedente, ma preserva la posizione del reseller da qualsiasi coinvolgimento in schemi di commercio organizzato non dichiarato.
6.6 Verificare l’eventuale presenza di clausole di divieto di rivendita.
Il reseller professionale dovrebbe acquisire e conservare le condizioni generali di vendita del concessionario ufficiale dal quale l’alienante ha acquistato. Se tali condizioni contengono clausole di destinazione al consumo personale o di divieto di rivendita a breve termine, il reseller è consapevole di acquisire un bene la cui precedente transazione potrebbe essere stata effettuata in violazione di obbligazioni contrattuali. Questa consapevolezza non genera, di per sé, responsabilità civile del reseller — il principio di relatività del contratto ex art. 1372 c.c. lo protegge — ma è rilevante ai fini della valutazione della buona fede in eventuali azioni di interferenza contrattuale.
VII. Tecnica redazionale: il contratto di acquisto nel mercato grigio
Il contratto di acquisto del reseller nel mercato grigio degli orologi di lusso presenta caratteristiche specifiche che richiedono una tecnica redazionale adeguata al contesto.
La premessa in fatto come narrazione della catena di provenienza
Il contratto deve aprirsi con una sezione di premesse che documenti, in forma di dichiarazioni di scienza del cedente, l’intera catena di provenienza: il nome del concessionario, la data di acquisto, il numero della ricevuta fiscale, il prezzo pagato, i numeri di serie verificati. Questa sezione non è narrativa: è la cristallizzazione della situazione di fatto al momento della cessione, e costituisce la base per la valutazione della buona fede del reseller in qualsiasi giudizio futuro.
La distinzione tra dichiarazioni di scienza — fatti a cognizione del dichiarante, la cui inesattezza integra responsabilità per dolo (art. 1439 c.c.) o per reticenza (art. 1337 c.c.) — e dichiarazioni di volontà — il contenuto dispositivo del negozio — deve essere mantenuta con rigore. Le prime fondano azioni di responsabilità contrattuale ed extracontrattuale; le seconde fondano azioni di simulazione o di annullamento.
La clausola di dichiarazione sull’assenza di accordi preventivi
In considerazione delle peculiarità del mercato grigio, il contratto dovrebbe includere una clausola in cui il cedente dichiara espressamente: (i) che l’acquisto dal concessionario è avvenuto in assenza di qualsiasi accordo preventivo con il reseller o con terzi avente ad oggetto la successiva cessione del bene; (ii) che la decisione di cedere il bene è autonoma e successiva all’acquisto; (iii) che il prezzo corrisposto dal concessionario è stato il prezzo ufficiale di listino, senza maggiorazioni o accordi parasociali. Questa clausola è rilevante sia sul piano tributario (esclude la qualificazione dell’operazione come parte di uno schema commerciale organizzato) che su quello civilistico (esclude il collegamento negoziale con il contratto originario di acquisto).
La clausola di manleva estesa
La clausola di manleva nel contratto del reseller dovrebbe coprire: le pretese di Rolex SA o del concessionario per violazione delle condizioni di vendita (ipotesi teorica ma non impossibile); le pretese di eventuali terzi sulla proprietà del bene; i costi di difesa legale e di perizia in caso di contenzioso; i danni da immobilizzazione del bene in caso di sequestro cautelare. La durata dovrebbe estendersi per l’intero periodo di prescrizione dell’azione di rivendicazione per beni rubati (art. 1170 c.c.).
L’identificazione seriale con doppia verifica
Il contratto deve attestare che la verifica dei numeri di serie è stata effettuata direttamente dal reseller — non solo ricevuta per dichiarazione del cedente — e che la corrispondenza con la documentazione allegata è stata accertata. L’attestazione di verifica diretta trasforma la posizione del reseller da ricevente passivo di informazioni a soggetto che ha esercitato la propria diligenza professionale: è questa la differenza tra buona fede semplice e buona fede qualificata, che la giurisprudenza tende a richiedere dagli operatori professionali del settore.
La forma: scrittura privata autenticata e data certa
La data certa è l’elemento più critico per il reseller. La scrittura privata autenticata attribuisce data certa dalla sottoscrizione e certifica l’identità delle parti. Per operazioni di valore superiore alla soglia di cui all’art. 48-bis D.P.R. 445/2000, la forma qualificata è anche il modo più efficace per documentare che il pagamento è avvenuto con mezzo tracciabile e per integrare la funzione antiriciclaggio nell’atto stesso.
VIII. Note conclusive
L’analisi condotta consente di formulare alcune conclusioni sistematiche.
Sul piano tributario: la singola cessione occasionale di un orologio di lusso da parte di un privato non esercente attività d’impresa non è, di norma, imponibile come reddito diverso ai sensi dell’art. 67 TUIR, in assenza degli indici di commercialità che qualificherebbero l’operazione come commercio occasionale ex lett. i. Tuttavia, la brevità del tempo intercorso tra acquisto e rivendita, la consapevolezza del differenziale di mercato al momento dell’acquisto e la sistematicità dei comportamenti sono elementi che l’amministrazione finanziaria può valorizzare per qualificare diversamente l’operazione. Il rischio non è la tassazione automatica della plusvalenza: è la qualificazione come attività commerciale non dichiarata.
Sul piano della responsabilità solidale del reseller: non esiste nel diritto tributario italiano alcuna norma che imponga al reseller acquirente di rispondere solidalmente delle imposte eventualmente dovute dal cedente privato sulla plusvalenza. La solidarietà tributaria è istituto di stretta legalità, e nessuna delle fattispecie legali tipiche è applicabile alla fattispecie.
Sul piano civilistico del mercato grigio: il sistema distributivo selettivo di Rolex SA e le clausole contrattuali di destinazione al consumo personale introducono una dimensione di rischio contrattuale — tra cedente e concessionario, e in via indiretta tra cedente e Rolex SA — che non coinvolge direttamente il reseller, protetto dal principio di relatività del contratto, ma che il reseller prudente deve conoscere e documentare per presidiare la propria posizione in caso di rivendicazioni future.
Il documento ben redatto, la catena probatoria integra e la verifica diligente dei numeri di serie sono gli strumenti con cui l’operatore professionale del mercato grigio costruisce la propria posizione di certezza giuridica. In un mercato strutturalmente opaco, la documentazione qualificata è l’unica forma di trasparenza giuridicamente rilevante.
Riferimenti normativi principali
Diritto tributario
- Art. 55 TUIR (D.P.R. 917/1986) — Redditi d’impresa; esercizio abituale di attività commerciale
- Art. 67 TUIR — Redditi diversi; elencazione tassativa delle plusvalenze imponibili
- Art. 67, lett. i, TUIR — Redditi da attività commerciali non esercitate abitualmente
- Artt. 23 ss. D.P.R. 600/1973 — Sostituzione d’imposta; obblighi di ritenuta
- Art. 57 D.P.R. 131/1986 — Solidarietà tributaria negli atti soggetti a registrazione
- Art. 14 D.Lgs. 472/1997 — Responsabilità solidale tributaria nella cessione d’azienda
- Cir. Agenzia delle Entrate n. 165/E del 1998 — Redditi diversi; interpretazione dell’art. 67 TUIR
- Cass. n. 6543/2019 — Plusvalenze su beni mobili; tassatività delle fattispecie imponibili
Diritto della concorrenza (distribuzione selettiva)
- Art. 101 TFUE — Intese restrittive della concorrenza
- Reg. UE n. 2022/720 — Esenzione per categoria degli accordi verticali (sostitutivo del Reg. 330/2010)
- Art. 4, lett. a, Reg. UE 2022/720 — Restrizioni fondamentali; RPM esclusa dall’esenzione
- CGUE, Pierre Fabre, C-439/09 — Distribuzione selettiva e restrizioni online nel lusso
- CGUE, Coty Germany, C-230/16 — Legittimità della distribuzione selettiva per beni di lusso
- Art. 15 Reg. UE 2017/1001 — Esaurimento del diritto di marchio nella distribuzione
Diritto civile
- Art. 1322 c.c. — Autonomia contrattuale
- Art. 1341 c.c. — Condizioni generali di contratto; efficacia verso l’aderente
- Art. 1372 c.c. — Efficacia del contratto; principio di relatività
- Art. 1376 c.c. — Principio consensualistico traslativo
- Art. 1448 c.c. — Rescissione per lesione
- Art. 1453 c.c. — Risoluzione per inadempimento
- Art. 1483-1484 c.c. — Garanzia per evizione
- Art. 2043 c.c. — Responsabilità aquiliana
- Artt. 2699-2704 c.c. — Forme negoziali qualificate; data certa
- Art. 2901 c.c. — Azione revocatoria ordinaria
Normativa antiriciclaggio
- D.Lgs. 231/2007 — Adeguata verifica; segnalazione operazioni sospette; soggetti obbligati
- Art. 35 D.Lgs. 231/2007 — Segnalazione di operazioni sospette indipendente dalla soglia
Manlio Carlo Soldani — Notaio in Domodossola
Via Camillo Prampolini 14 · domodossola@notaiosoldani.it · Tel. 0324 066077
Notizie dall’Arena — notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).