
 Da Manlio Carlo Soldani
Acquisto da Caio e strutturazione della trasmissione ai figli
Indice dei contenuti
1. Descrizione del caso, premesse e mappatura delle posizioni
1.1 Situazione di partenza
Alfa SRL è detenuta al 50% da Tizio e al 50% da Caio. Tizio è coniugato in regime di comunione legale con Caia. La partecipazione del 50% di Tizio è bene della comunione legale ex art. 177, lett. a), c.c., essendo stata acquistata durante il matrimonio con fondi comuni.
Tizio intende acquistare da Caio il restante 50% per il prezzo di € 1.400.000. La valutazione implicita di Alfa SRL è quindi di circa € 2.800.000 per il 100%.
1.2 La struttura patrimoniale corretta: Caia è già contitolare
Questo punto è di importanza fondamentale e modifica radicalmente il piano di Tizio.
In regime di comunione legale, la quota di SRL acquistata durante il matrimonio è bene comune di entrambi i coniugi. Sebbene formalmente iscritta a nome di Tizio nel registro delle imprese, essa è giuridicamente contitolata da Tizio e Caia in pari misura. Il registro delle imprese non è fonte di diritto sull’appartenenza del bene: vale il titolo sostanziale.
Situazione ante acquisto da Caio:
| Bene | Intestazione formale | Titolarità sostanziale |
|---|---|---|
| 50% di Alfa SRL | Tizio | Tizio e Caia — comunione legale (25% ciascuno) |
| 50% di Alfa SRL | Caio | Caio |
Quando il nuovo acquisto da Caio verrà effettuato con fondi della comunione, la quota acquisita entrerà anch’essa nella comunione ex art. 177, lett. a), c.c. La situazione post-acquisto sarà:
| Bene | Titolarità sostanziale |
|---|---|
| 50% storico di Alfa SRL | Tizio e Caia — comunione legale |
| 50% acquisito da Caio | Tizio e Caia — comunione legale |
| 100% totale | Tizio e Caia (ciascuno per il 50% della comunione) |
Al termine dell’acquisto da Caio, entrambi i coniugi sono comproprietari dell’intero capitale sociale di Alfa SRL. Non si pone alcun problema di distinguere quale quota sia personale di Tizio: non esiste quota personale nel caso di specie.
1.3 Implicazione immediata: Caia deve essere parte attiva in tutto
Poiché entrambe le quote sono in comunione, qualsiasi atto dispositivo che le riguardi richiede il consenso e la partecipazione di Caia. Ai sensi dell’art. 184 c.c., l’atto compiuto da un coniuge senza il necessario consenso dell’altro è annullabile a istanza del coniuge pretermesso entro un anno dalla conoscenza dell’atto e comunque entro un anno dallo scioglimento della comunione. Tizio non può pianificare da solo la destinazione di questi beni.
1.4 Le due soluzioni prospettate
Soluzione A (prospettata da Tizio): i tre figli acquistano direttamente la quota di Caio (16,67% ciascuno), con Tizio che paga il prezzo come terzo adempiente in veste di donazione indiretta. Il 50% storico in comunione verrebbe trasmesso per via successoria, confidando nell’esenzione art. 3, comma 4-ter TUS.
Soluzione B (alternativa): dopo l’acquisto da Caio, Tizio e Caia donano congiuntamente il 100% di Alfa SRL ai tre figli, eventualmente con riserva di usufrutto.
2. Quesito preliminare: la devoluzione ereditaria della quota SRL
2.1 La quota non si divide automaticamente
La quota di SRL non si divide automaticamente tra i coeredi. Al momento dell’apertura della successione, la quota cade in comunione ereditaria indivisa tra i chiamati all’eredità che accettano: i coeredi divengono contitolari della medesima partecipazione in proporzione alle rispettive quote ereditarie.
Il fondamento normativo è il combinato disposto dell’art. 727 c.c. (indivisibilità dei beni nell’asse fino alla divisione) e dell’art. 2468, comma 5, c.c., ai sensi del quale «nel caso di comproprietà di una partecipazione, i diritti dei comproprietari devono essere esercitati da un rappresentante comune». La ripartizione in quote separate richiede un formale atto di divisione ereditaria.
2.2 Lo scioglimento della comunione legale alla morte di Tizio
La morte di Tizio produce due effetti distinti che occorre tenere rigorosamente separati:
Effetto 1 — Scioglimento della comunione (art. 191 c.c.):
La comunione si scioglie. Il patrimonio comune viene diviso. La metà spettante a Caia (50% del patrimonio comune) non transita per l’eredità ma le spetta direttamente come sua quota di comunione già esistente. Con riferimento ad Alfa SRL, Caia riceve il 50% delle quote a titolo di scioglimento della comunione — non come erede.
Effetto 2 — Apertura della successione di Tizio:
L’asse ereditario di Tizio comprende la sua quota di comunione, vale a dire la metà del patrimonio comune. Con riferimento ad Alfa SRL, entra nell’asse ereditario il 50% delle quote (la metà della posizione totale in comunione al 100%).
2.3 Il calcolo successorio: chi eredita cosa
L’asse ereditario di Tizio comprende il 50% di Alfa SRL. Secondo la successione intestata con coniuge e tre o più figli (art. 581 c.c.), la ripartizione è:
| Erede | Quota dell’asse | % Alfa SRL ereditata |
|---|---|---|
| Caia (coniuge) | 1/4 | 1/4 × 50% = 12,50% |
| Figlio 1 | 1/4 | 12,50% |
| Figlio 2 | 1/4 | 12,50% |
| Figlio 3 | 1/4 | 12,50% |
| Totale asse | 1 | 50,00% |
2.4 La posizione complessiva di ciascun soggetto dopo la morte di Tizio
Sommando la quota da scioglimento della comunione con quella da eredità:
| Titolare | Da scioglimento comunione | Da eredità | Totale in Alfa SRL |
|---|---|---|---|
| Caia | 50% | + 12,50% | 62,50% |
| Figlio 1 | — | 12,50% | 12,50% |
| Figlio 2 | — | 12,50% | 12,50% |
| Figlio 3 | — | 12,50% | 12,50% |
| Totale | 100,00% |
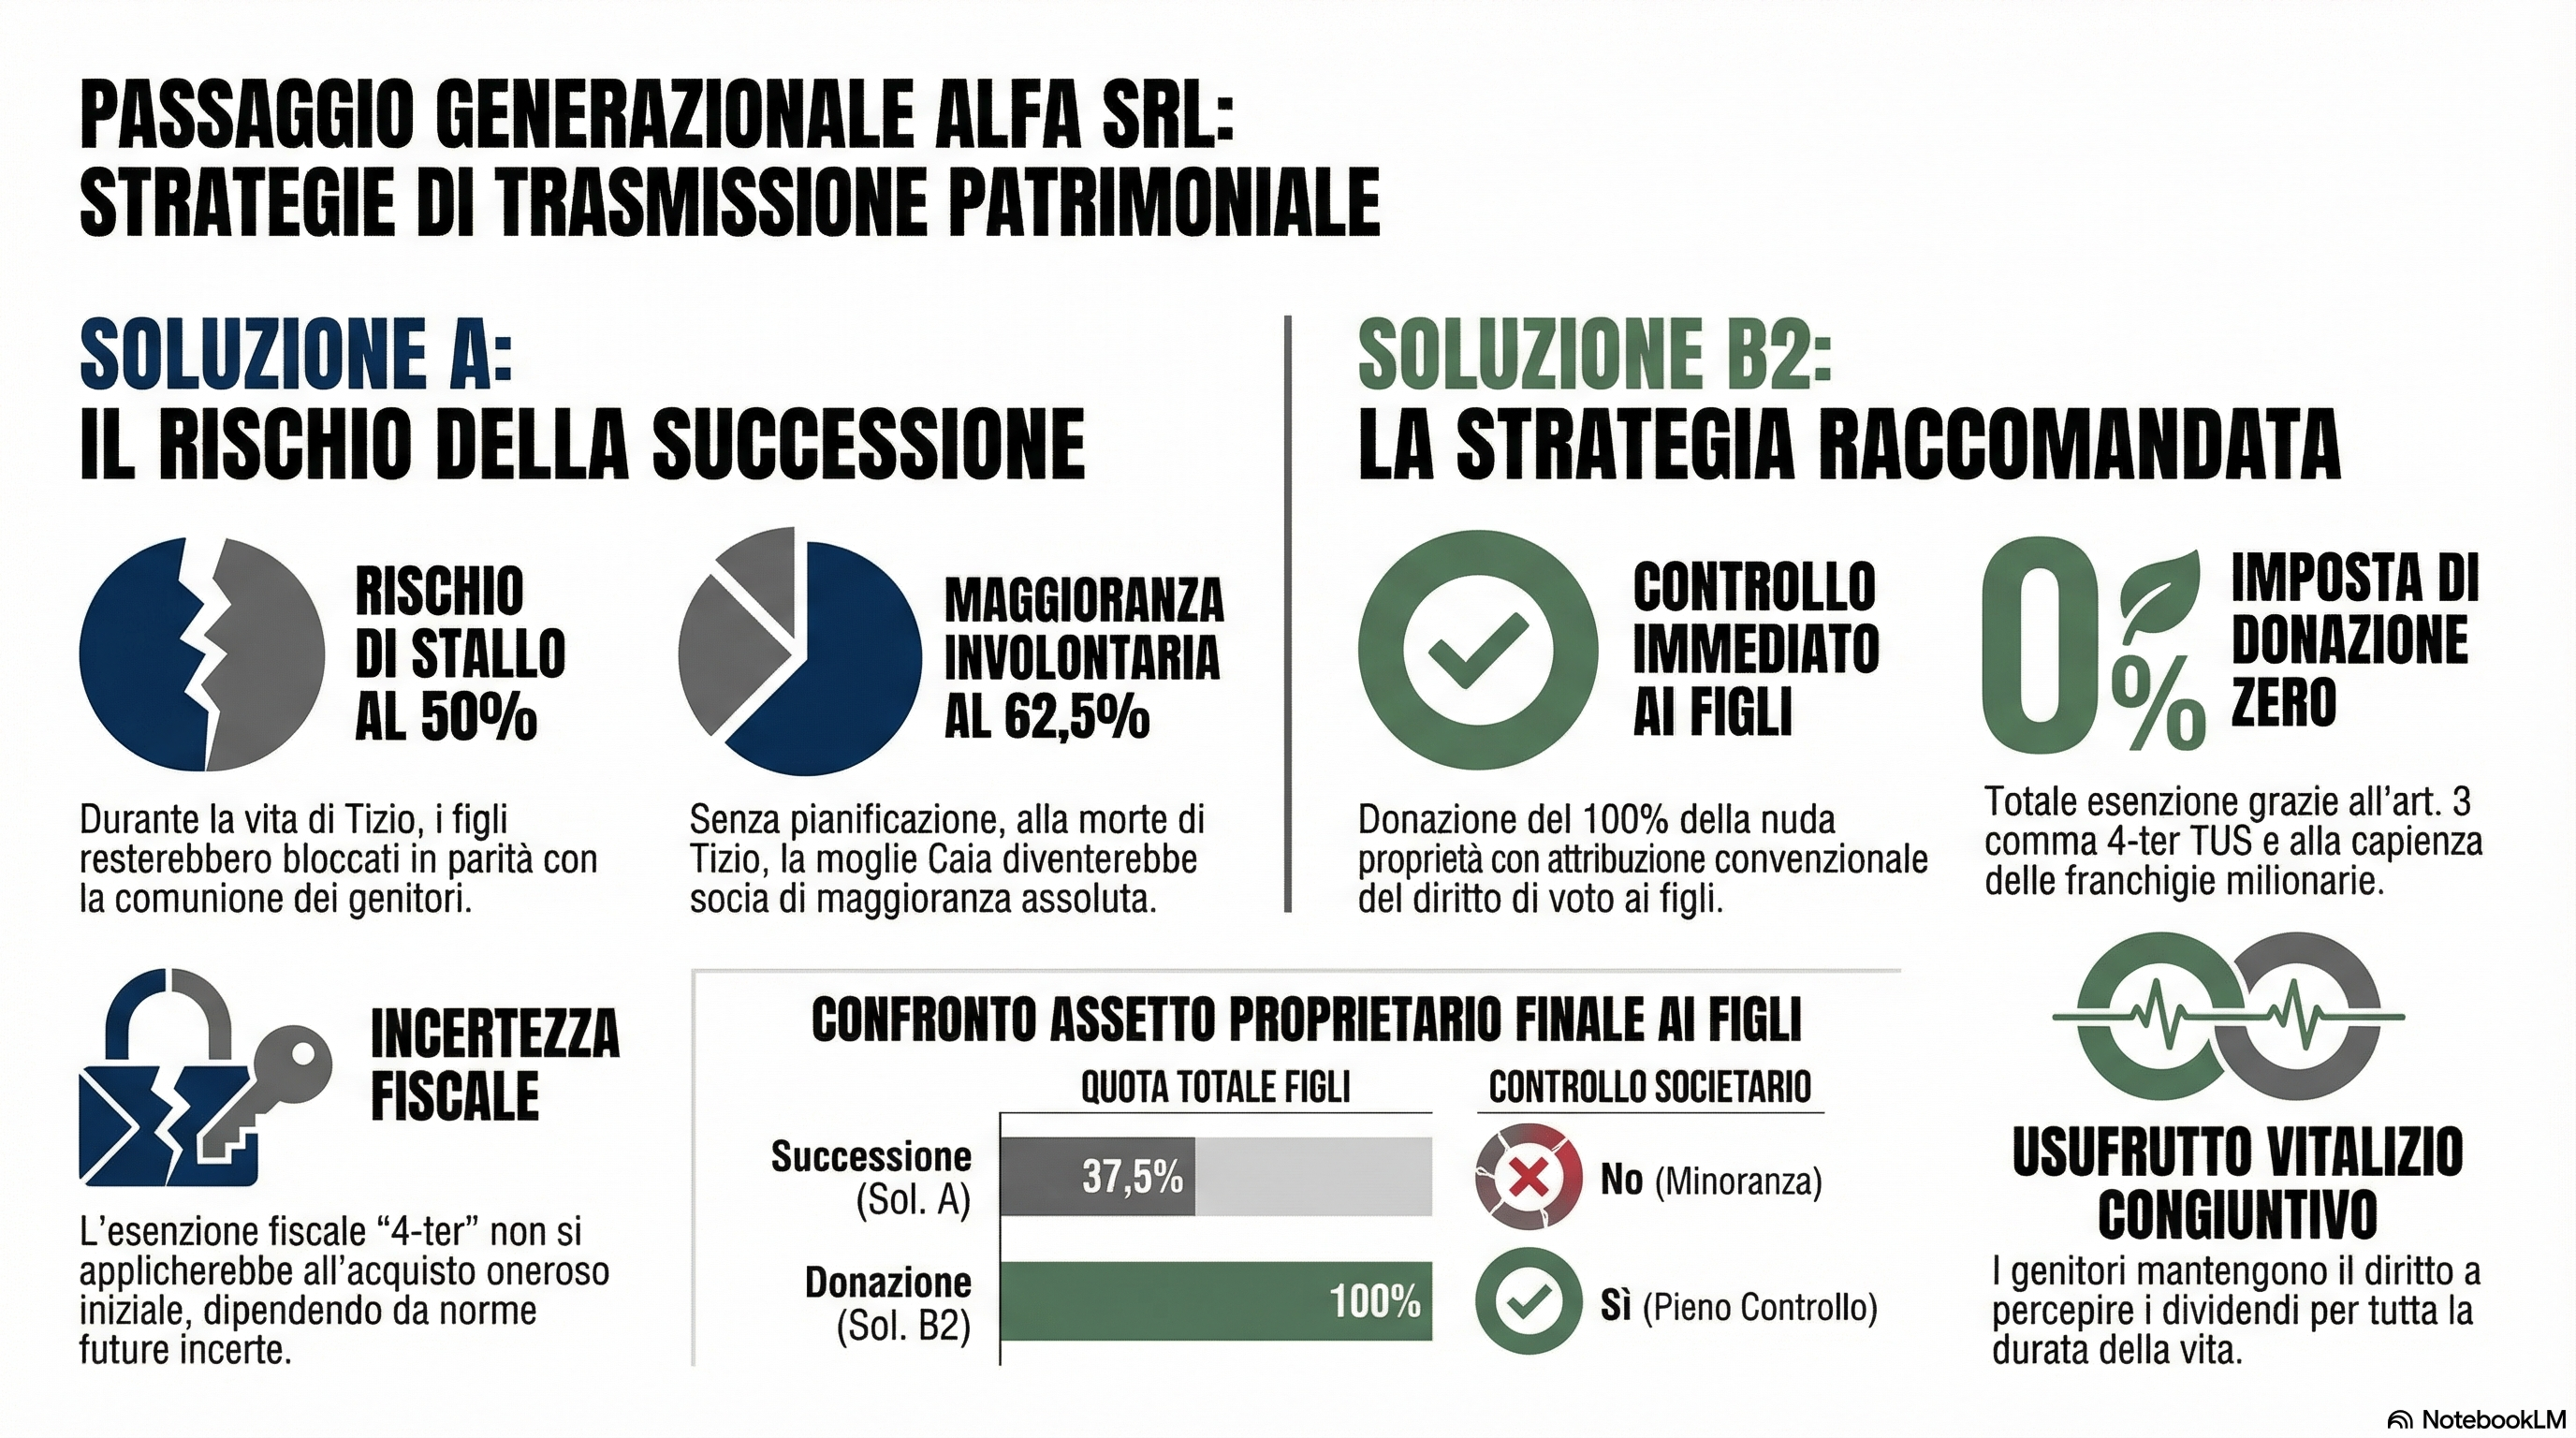
⚠️ Questo è il dato più critico dell’intera analisi. In assenza di qualsiasi altra pianificazione, alla morte di Tizio Caia detiene il 62,5% di Alfa SRL — diventa socia di maggioranza assoluta e governa la società da sola. I tre figli insieme hanno solo il 37,5% e sono una minoranza. Questa è l’esatta conseguenza del non aver pianificato per tempo.
3. Soluzione A: terzo adempiente sui figli + devoluzione ereditaria del 50% residuo
3.1 Struttura operativa ipotizzata
Step 1 — Acquisto della quota di Caio da parte dei tre figli (terzo adempiente):
- Venditori: Caio
- Acquirenti: i tre figli (16,67% ciascuno)
- Prezzo: € 1.400.000
- Terzo adempiente ex art. 1180 c.c.: Tizio (paga nell’interesse dei figli)
- Il denaro è della comunione → la donazione indiretta proviene da entrambi i coniugi
Step 2 — Devoluzione ereditaria alla morte di Tizio:
Il 50% storico in comunione si trasmette secondo le norme descritte al §2.
3.2 Problema n. 1 — L’acquisto della quota da Caio non beneficia dell’esenzione 4-ter
L’esenzione di cui all’art. 3, comma 4-ter TUS si applica ai trasferimenti gratuiti (donazione o successione) di quote sociali. Nella struttura del terzo adempiente:
- Il trasferimento della quota avviene a titolo oneroso (compravendita da Caio ai figli) → non è soggetto all’imposta di donazione e non beneficia dell’esenzione 4-ter
- La liberalità riguarda il denaro pagato da Tizio → su questo l’imposta di donazione sarebbe in linea teorica dovuta, ma non applicata grazie alla capienza delle franchigie
Detto in modo diretto: i figli acquisiscono la quota a titolo oneroso. L’esenzione 4-ter non ha nulla a cui applicarsi in questo step. La protezione fiscale si fonda esclusivamente sulla capienza della franchigia donativa sul denaro.
3.3 Analisi delle franchigie sulla donazione indiretta
Poiché il denaro è della comunione, la donazione indiretta proviene da entrambi i coniugi:
| Donante | Quota del denaro donato | Per figlio (÷ 3) | Franchigia | Imposta |
|---|---|---|---|---|
| Tizio | € 700.000 | € 233.333 | € 1.000.000 | 0 |
| Caia | € 700.000 | € 233.333 | € 1.000.000 | 0 |
Nessuna imposta di donazione sul denaro. Le franchigie donative rimangono quasi integre (€ 766.667 residui per donante per figlio) e sono autonome rispetto alle franchigie successorie (Circ. AdE n. 29/E del 19.10.2023).
3.4 Problema n. 2 — I figli hanno il 50%: non hanno il controllo
Dopo lo step 1, i tre figli insieme detengono il 50% di Alfa SRL (16,67% ciascuno). Il controllo di diritto ex art. 2359, comma 1, n. 1 c.c. richiede la maggioranza assoluta dei voti (> 50%). Esattamente al 50% non vi è controllo: la società è bloccata in una situazione di perfetta parità tra i figli (50%) e la comunione Tizio-Caia (50%).
Qualsiasi delibera assembleare che richieda la maggioranza assoluta — nomine degli amministratori, approvazione del bilancio, modifica dell’oggetto — richiede l’accordo tra i due blocchi. In presenza di dissidi, la società è paralizzata.
3.5 Problema n. 3 — L’esito successorio è il contrario di quanto atteso
Questo è il difetto strutturale più grave, che emerge chiaramente solo tenendo conto della comunione.
Situazione dopo step 1 e prima della morte di Tizio:
| Titolare | Quota |
|---|---|
| Comunione Tizio-Caia | 50% |
| Figlio 1 | 16,67% |
| Figlio 2 | 16,67% |
| Figlio 3 | 16,67% |
Alla morte di Tizio: la comunione si scioglie. I 50% in comunione si dividono:
- 25% → Caia (sua quota di comunione, non eredità)
- 25% → asse ereditario di Tizio, diviso tra Caia (1/4) e tre figli (3/4):
- Caia eredita: 1/4 × 25% = 6,25%
- Figlio 1 eredita: 1/4 × 25% = 6,25%
- Figlio 2 eredita: 6,25%
- Figlio 3 eredita: 6,25%
Situazione finale post-successione (con step 1 già eseguito):
| Titolare | Da acquisto (step 1) | Da comunione (Caia) | Da eredità | Totale |
|---|---|---|---|---|
| Caia | — | 25,00% | + 6,25% | 31,25% |
| Figlio 1 | 16,67% | — | + 6,25% | 22,92% |
| Figlio 2 | 16,67% | — | + 6,25% | 22,92% |
| Figlio 3 | 16,67% | — | + 6,25% | 22,92% |
| Totale | 100,00% |
I tre figli insieme: 68,75% → hanno il controllo congiunto.
Caia: 31,25% → socia di minoranza rilevante.
L’obiettivo del controllo dei figli viene raggiunto, ma con due problemi che il piano di Tizio non aveva considerato:
- Caia è socia con il 31,25%. Non è una quota irrilevante: Caia può bloccare modifiche statutarie (che richiedono generalmente una maggioranza qualificata), può impugnare delibere assembleari, può chiedere la revoca degli amministratori nei casi di legge. Se i rapporti familiari dovessero deteriorarsi, o se Caia dovesse morire lasciando la sua quota ad altri eredi, la quota del 31,25% può diventare un problema serio per i figli.
- La pianificazione dipende dalla successione, non dalla volontà attuale. Il piano funziona solo se Tizio muore dopo lo step 1 e prima di aver cambiato idea o di aver perso la capacità. Nel frattempo, l’assetto societario è instabile (parità 50/50).
3.6 L’esenzione 4-ter sulla quota ereditata dai figli
I tre figli ereditano complessivamente 3 × 6,25% = 18,75% di Alfa SRL. Avendo già il 50% dallo step 1, passano al 68,75% complessivo: acquisiscono il controllo congiunto.
L’esenzione 4-ter si applica in astratto alla quota ereditata, poiché mediante l’eredità i figli acquisiscono il controllo congiunto. Devono però:
- Dichiarare l’impegno al mantenimento del controllo per cinque anni
- Nominare il rappresentante comune per la quota ereditata (che cade in comunione ereditaria indivisa)
Si pone però un profilo tecnico: le quote dello step 1 sono intestate separatamente (16,67% ciascuno) mentre le quote ereditate sono in comunione indivisa. L’atto di divisione ereditaria, che assegna a ciascun figlio la propria porzione in proprietà individuale, è dunque opportuno e urgente per pervenire a un assetto stabile (22,92% ciascuno in proprietà piena).
3.7 Il profilo fiscale della successione
| Erede | % Alfa SRL ereditata | Valore stimato | Franchigia successoria | Imposta |
|---|---|---|---|---|
| Caia | 6,25% | € 175.000 | € 1.000.000 | 0 |
| Figlio 1 | 6,25% | € 175.000 | € 1.000.000 | 0 |
| Figlio 2 | 6,25% | € 175.000 | € 1.000.000 | 0 |
| Figlio 3 | 6,25% | € 175.000 | € 1.000.000 | 0 |
Le franchigie sono capaci. Imposta di successione = 0 anche senza l’esenzione 4-ter, a parità di valore di Alfa SRL (fatte salve le eventuali altre componenti dell’asse ereditario di Tizio).
3.8 Riepilogo degli inconvenienti della Soluzione A
| N. | Inconveniente | Gravità |
|---|---|---|
| 1 | L’esenzione 4-ter non si applica all’acquisto oneroso dallo step 1 | Media |
| 2 | I figli al 50% non hanno il controllo: stallo societario durante la vita di Tizio | Alta |
| 3 | Caia diventa socia al 31,25% senza pianificazione — posizione non voluta | Alta |
| 4 | Il piano dipende dalla successione: incertezza temporale, normativa, personale | Alta |
| 5 | Caia deve comunque partecipare come parte attiva (quota in comunione) | Strutturale |
| 6 | Rischio di riforma delle franchigie o dell’esenzione 4-ter nel periodo di attesa | Media-alta |
4. Soluzione B: donazione del 100% da entrambi i coniugi con eventuale riserva di usufrutto
4.1 Struttura operativa
Il fatto che l’intero 100% di Alfa SRL sia in comunione semplifica la Soluzione B rispetto alla versione in cui il 50% fosse personale di Tizio: non occorre distinguere quote per provenienza, non occorre un doppio regime di disposizione. Tutto il 100% è della comunione: Tizio e Caia donano congiuntamente il 100% ai tre figli.
Passo 1: Tizio acquista la quota di Caio (50%) → entra in comunione → il 100% di Alfa SRL è in comunione
Passo 2: Tizio e Caia donano il 100% ai tre figli in parti uguali (33,33% ciascuno)
Varianti:
- B1: donazione della piena proprietà senza riserve
- B2: donazione della nuda proprietà con riserva di usufrutto vitalizio congiuntivo
4.2 Profilo fiscale: l’esenzione art. 3 comma 4-ter
| Requisito | Verifica |
|---|---|
| Trasferimento a favore di discendenti | ✅ i tre figli |
| Acquisizione del controllo di diritto | ✅ 33,33% × 3 = 100% > 50%, in comproprietà |
| Rappresentante comune dei comproprietari | ✅ da nominare ex art. 2468, c. 5, c.c. |
| Dichiarazione di impegno quinquennale | ✅ nell’atto di donazione |
| Attività d’impresa della società | Non più richiesta dal D.Lgs. 139/2024 |
Esenzione totale dall’imposta di donazione. Risultato fiscale certo, immediato, non dipendente da norme future.
4.3 Analisi delle franchigie
| Donante | Valore donato | Per figlio (÷ 3) | Franchigia residua | Imposta |
|---|---|---|---|---|
| Tizio | 50% × € 2.800.000 = € 1.400.000 | € 466.667 | € 1.000.000 — tutto capiente | 0 |
| Caia | 50% × € 2.800.000 = € 1.400.000 | € 466.667 | € 1.000.000 — tutto capiente | 0 |
Doppia protezione: esenzione 4-ter (che opera sulla quota) + capienza delle franchigie (che opera sul valore). Anche se in futuro l’esenzione 4-ter dovesse essere soppressa o ridotta, le franchigie restano capaci. La robustezza fiscale dell’operazione è massima.
4.4 La variante B2: riserva di usufrutto congiuntivo
I coniugi potrebbero voler mantenere un reddito (dividendi) dall’impresa durante la propria vita. La soluzione è la riserva di usufrutto vitalizio sulle quote donate.
Il problema del voto e la soluzione convenzionale:
Ai sensi dell’art. 2352 c.c. (richiamato dall’art. 2468 c.c. per le SRL), in caso di usufrutto il diritto di voto spetta all’usufruttuario salvo convenzione contraria. Se i coniugi conservassero il voto come usufruttuari, i figli (nudi proprietari) non avrebbero controllo assembleare → l’esenzione 4-ter non si applica.
Soluzione certificata: la Risposta AdE n. 271 del 27 ottobre 2025 ha confermato che la donazione della nuda proprietà con clausola convenzionale di attribuzione del voto ai nudi proprietari è pienamente valida ai fini dell’esenzione 4-ter. I donatari (nudi proprietari) acquisiscono il controllo assembleare; i donanti (usufruttuari) percepiscono i dividendi.
Schema operativo della variante B2:
- Tizio e Caia donano ai tre figli la nuda proprietà del 100% (33,33% ciascuno in comproprietà)
- I donanti si riservano il diritto di usufrutto vitalizio congiuntivo sull’intera quota — con accrescimento al coniuge superstite alla morte del primo; all’estinzione dell’usufrutto (morte del superstite) la piena proprietà si consolida in capo ai figli senza alcuna ulteriore imposta
- Clausola espressa: il diritto di voto nell’assemblea ordinaria (e in tutte le decisioni dei soci ex art. 2479 c.c.) è attribuito ai nudi proprietari in deroga all’art. 2352 c.c.
- I tre figli nominano contestualmente il rappresentante comune ex art. 2468, comma 5, c.c.
- Ciascun donatario rende la dichiarazione di impegno al mantenimento del controllo per cinque anni
Effetti economici:
| Diritto | Spetta a |
|---|---|
| Voto in assemblea ordinaria e straordinaria | Figli (nudi proprietari) |
| Dividendi deliberati durante la vita dei coniugi | Tizio e Caia (usufruttuari) — come frutti civili ex art. 981 c.c. |
| Incremento di valore delle quote | Figli (nudi proprietari) |
| Piena proprietà consolidata | Figli — senza imposta, alla morte del secondo coniuge |
⚠️ Attenzione alla politica dei dividendi: gli utili non distribuiti ma accantonati a riserva appartengono alla società e non sono “frutti” dell’usufrutto. Solo i dividendi deliberati dall’assemblea sono frutti civili spettanti agli usufruttuari. Se i figli (che controllano l’assemblea) deliberassero di non distribuire utili, i coniugi non percepirebbero reddito dall’usufrutto. È opportuno disciplinare questo profilo nello statuto o in un patto parasociale (es. obbligo di distribuzione di una percentuale minima degli utili netti).
5. Confronto tra le soluzioni e valutazione comparativa
5.1 Tavola sinottica
| Criterio | Soluzione A | Soluzione B1 (piena) | Soluzione B2 (usufrutto) |
|---|---|---|---|
| Esenzione 4-ter sull’acquisto quota Caio | ❌ Non applicabile | ✅ Sì | ✅ Sì |
| Esenzione 4-ter sulla trasmissione quota storica | ⚠️ Solo alla morte, incerta | ✅ Subito | ✅ Subito |
| Controllo immediato dei figli | ❌ No — 50% vs 50% | ✅ 100% | ✅ 100% (con voto) |
| Reddito (dividendi) per i coniugi | ✅ Sì (finché soci) | ❌ No | ✅ Sì (usufrutto) |
| Posizione finale di Caia in Alfa SRL | ⚠️ 31,25% non pianificato | 🟢 Nessuna (solo usufrutto) | 🟢 Nessuna (solo usufrutto) |
| Governance ordinata durante vita di Tizio | ❌ Stallo 50/50 | ✅ Figli in controllo pieno | ✅ Figli in controllo pieno |
| Certezza fiscale | ⚠️ Dipende da norma futura | ✅ Immediata | ✅ Immediata |
| Rischio di riforma normativa | 🔴 Alto | 🟢 Basso | 🟢 Basso |
| Caia parte attiva necessaria | ✅ Sì | ✅ Sì | ✅ Sì |
| Complessità dell’atto | Media | Media | Media-alta |
| Costo fiscale complessivo | 🟢 Zero | 🟢 Zero | 🟢 Zero |
5.2 L’aggiornamento che cambia il quadro: la comunione
La conferma che il 50% di Tizio è già in comunione rende la Soluzione A ancora più problematica rispetto alla versione con bene personale:
- Caia non è un soggetto passivo: ha già diritti attuali e concreti su Alfa SRL. Qualsiasi piano che la escluda dall’atto dispositivo è viziato ab initio.
- Il contributo della successione alla pianificazione si riduce: entra nell’asse ereditario solo il 25% di Alfa SRL (metà del 50% in comunione), non il 50% che Tizio immaginava di poter “lasciare in eredità”.
- La posizione finale di Caia come socia (31,25%) è più pesante che nel caso di bene personale (dove sarebbe stata del 12,5%). Circa un terzo della società finisce a Caia senza pianificazione — una situazione che potrebbe deteriorarsi ulteriormente alla morte di Caia, quando il suo 31,25% si trasmette ai suoi eredi (che potrebbero coincidere con i tre figli, ma potrebbero anche no, a seconda dei casi).
5.3 Perché non affidarsi alla successione per beni di valore rilevante
Affidarsi alla devoluzione ereditaria come strumento principale di pianificazione su asset rilevanti è una scelta esposta a rischi strutturali:
a) Mutabilità del diritto. L’imposta di successione è stata soppressa nel 2001, reintrodotta nel 2006, riformata nel 2024. Le franchigie potrebbero essere ridotte (la media europea è significativamente inferiore a quella italiana attuale); l’esenzione 4-ter potrebbe essere soppressa o restringersi interpretativamente come è già avvenuto in passato.
b) Mutabilità dell’interpretazione. L’esenzione 4-ter richiedeva fino al 2024 — per via interpretativa, non per testo di legge — l’effettivo esercizio dell’attività d’impresa. Una condizione inventata e poi rimossa. Nulla vieta che domani se ne inventi un’altra.
c) Incertezza sulle persone. La pianificazione successoria presuppone che Tizio rimanga capace di agire, che il matrimonio non si sciolga, che i rapporti familiari non si deteriorino. Nessuna di queste condizioni è garantita.
d) L’autonomia delle franchigie è già acquisita. La Circ. 29/E/2023 ha definitivamente chiarito che le franchigie donativa e successoria sono autonome. Donare oggi non “brucia” la franchigia successoria. Non vi è dunque alcun vantaggio fiscale nell’attendere la successione — mentre i rischi sono concreti.
e) Il conflitto ereditario. La successione apre sempre la finestra al conflitto: disaccordi sulla valutazione, richieste di reintegra della legittima, impugnazioni. Una donazione condivisa e consapevole tra tutte le parti è più stabile.
6. Conclusioni e raccomandazioni operative
6.1 Valutazione complessiva
La Soluzione A, nella sua formulazione originale, è sconsigliata come piano principale. Cumulando i difetti analizzati:
- Non pianifica la quota in comunione — la lascia alla successione con tutti i rischi connessi
- Non garantisce il controllo dei figli durante la vita di Tizio
- Porta Caia a diventare socia al 31,25%, posizione non pianificata e potenzialmente instabile
- Non beneficia dell’esenzione 4-ter sull’acquisto da Caio
- Dipende dall’evoluzione futura del diritto tributario
La Soluzione B2 (donazione della nuda proprietà del 100% con riserva di usufrutto congiuntivo e attribuzione del voto ai nudi proprietari) è la scelta raccomandata, per le seguenti ragioni:
- Cristallizza il beneficio fiscale nel regime normativo attuale
- Trasferisce immediatamente il controllo di Alfa SRL ai figli
- Preserva il reddito (dividendi) dei coniugi per tutta la loro vita
- Esclude Caia dalla qualità di socia al momento della successione
- Non erode le franchigie successorie, integre per la restante successione
- Richiede la partecipazione attiva di Caia, che è necessaria per legge e opportuna per la tenuta dell’operazione
6.2 La soluzione raccomandata, passo per passo
Passo 1 — Acquisto da Caio da parte di Tizio (prezzo € 1.400.000 con fondi comuni)
→ Il 100% di Alfa SRL è ora in comunione tra Tizio e Caia
Passo 2 — Donazione contestuale o immediatamente successiva da Tizio e Caia
→ Oggetto: nuda proprietà del 100% di Alfa SRL
→ Donatari: i tre figli in comproprietà (33,33% ciascuno)
→ Riserva: usufrutto vitalizio congiuntivo a favore di Tizio e Caia
→ Voto: clausola convenzionale di attribuzione del diritto di voto ai nudi proprietari
→ Rappresentante comune: nomina contestuale tra i tre figli
→ Dichiarazione: impegno quinquennale al mantenimento del controllo (art. 3, comma 4-ter TUS)
Effetto immediato:
| Soggetto | Diritto su Alfa SRL |
|---|---|
| Figli (3) | Nuda proprietà al 100% — controllano l’assemblea |
| Tizio e Caia | Usufrutto vitalizio congiuntivo — percepiscono i dividendi |
| Alla morte del secondo usufruttuario | I figli acquistano la piena proprietà senza ulteriore imposta |
Costo fiscale complessivo: zero (esenzione 4-ter + capienza franchigie, in via cumulativa)
6.3 Profilo successorio residuo e utilità del testamento
Dopo la donazione, Alfa SRL è uscita dall’asse ereditario di entrambi i coniugi. La successione futura di Tizio (e di Caia) riguarderà soltanto gli altri beni del patrimonio. Le franchigie successorie — autonome rispetto a quelle donative — rimangono integre per quei beni.
È fortemente consigliabile, in parallelo:
- Redigere un testamento per entrambi i coniugi, per disciplinare la successione degli altri beni e prevenire conflitti che potrebbero riverberarsi sulla governance di Alfa SRL
- Valutare un patto parasociale tra i tre figli, per disciplinare le modalità di governance della partecipazione in comproprietà durante il quinquennio e per definire i criteri di distribuzione degli utili (rilevanti per l’usufrutto dei genitori)
6.4 Check list operativa pre-stipula
- [ ] Confermare il titolo di acquisto della quota storica di Tizio: data dell’acquisto originario, regime matrimoniale in vigore a quella data, eventuale atto di esclusione dalla comunione ex art. 179 c.c.
- [ ] Valutazione di Alfa SRL ai fini della base imponibile ex art. 16 TUS (patrimonio netto contabile): verificare la congruità rispetto al prezzo di cessione da Caio (€ 1.400.000 per il 50%)
- [ ] Statuto di Alfa SRL: verificare clausole di gradimento, prelazione, limitazioni alla circolazione delle quote che possano incidere sulla validità o efficacia della donazione o sulla libera scelta del rappresentante comune
- [ ] Partecipazione di Caia come parte attiva nella donazione: necessaria per legge (quota in comunione); verificare il consenso informato e la piena volontarietà
- [ ] Clausola sul voto: formulare con precisione l’attribuzione del diritto di voto ai nudi proprietari, specificando i tipi di assemblea/decisioni coinvolte (ordinaria, straordinaria, decisioni ex art. 2479 c.c.)
- [ ] Usufrutto congiuntivo: prevedere espressamente il meccanismo di accrescimento al coniuge superstite e le modalità di gestione
- [ ] Politica dei dividendi: valutare l’inserimento in statuto o in patto parasociale di un obbligo minimo di distribuzione degli utili, a tutela del contenuto economico dell’usufrutto
- [ ] Nomina del rappresentante comune tra i tre figli comproprietari: prevedere contestualmente le modalità di adozione delle decisioni interne alla comunione e di sostituzione del rappresentante
- [ ] Verifica delle franchigie già utilizzate: accertare se Tizio o Caia hanno già effettuato donazioni ai figli che erodano la franchigia disponibile di € 1.000.000
- [ ] Testamento di entrambi i coniugi: redigere o aggiornare per disciplinare la residua successione e coordinare l’intera pianificazione patrimoniale
Documento redatto a fini di analisi professionale riservata. Non costituisce parere legale definitivo. La valutazione concreta richiede la verifica puntuale di tutti i presupposti di fatto (titolo di acquisto della quota storica, valutazione aggiornata di Alfa SRL, contenuto dello statuto societario) e l’aggiornamento ai dati reali delle parti.
Studio Notarile Soldani
Via Camillo Prampolini n. 14 — Domodossola (VB)
Collegio Notarile di Verbania
domodossola@notaiosoldani.it | 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).