
 Da Manlio Carlo Soldani
Indice dei contenuti
1. La fattispecie concreta
Il caso è il seguente: un genitore interviene a pagare il corrispettivo di una compravendita di quota di SRL il cui acquisto attribuisce al figlio (acquirente) il controllo della società ex art. 2359, comma 1, n. 1 c.c. La quota è trasferita dal venditore al figlio a titolo oneroso; il genitore paga il prezzo o fornisce la provvista con spirito di liberalità.
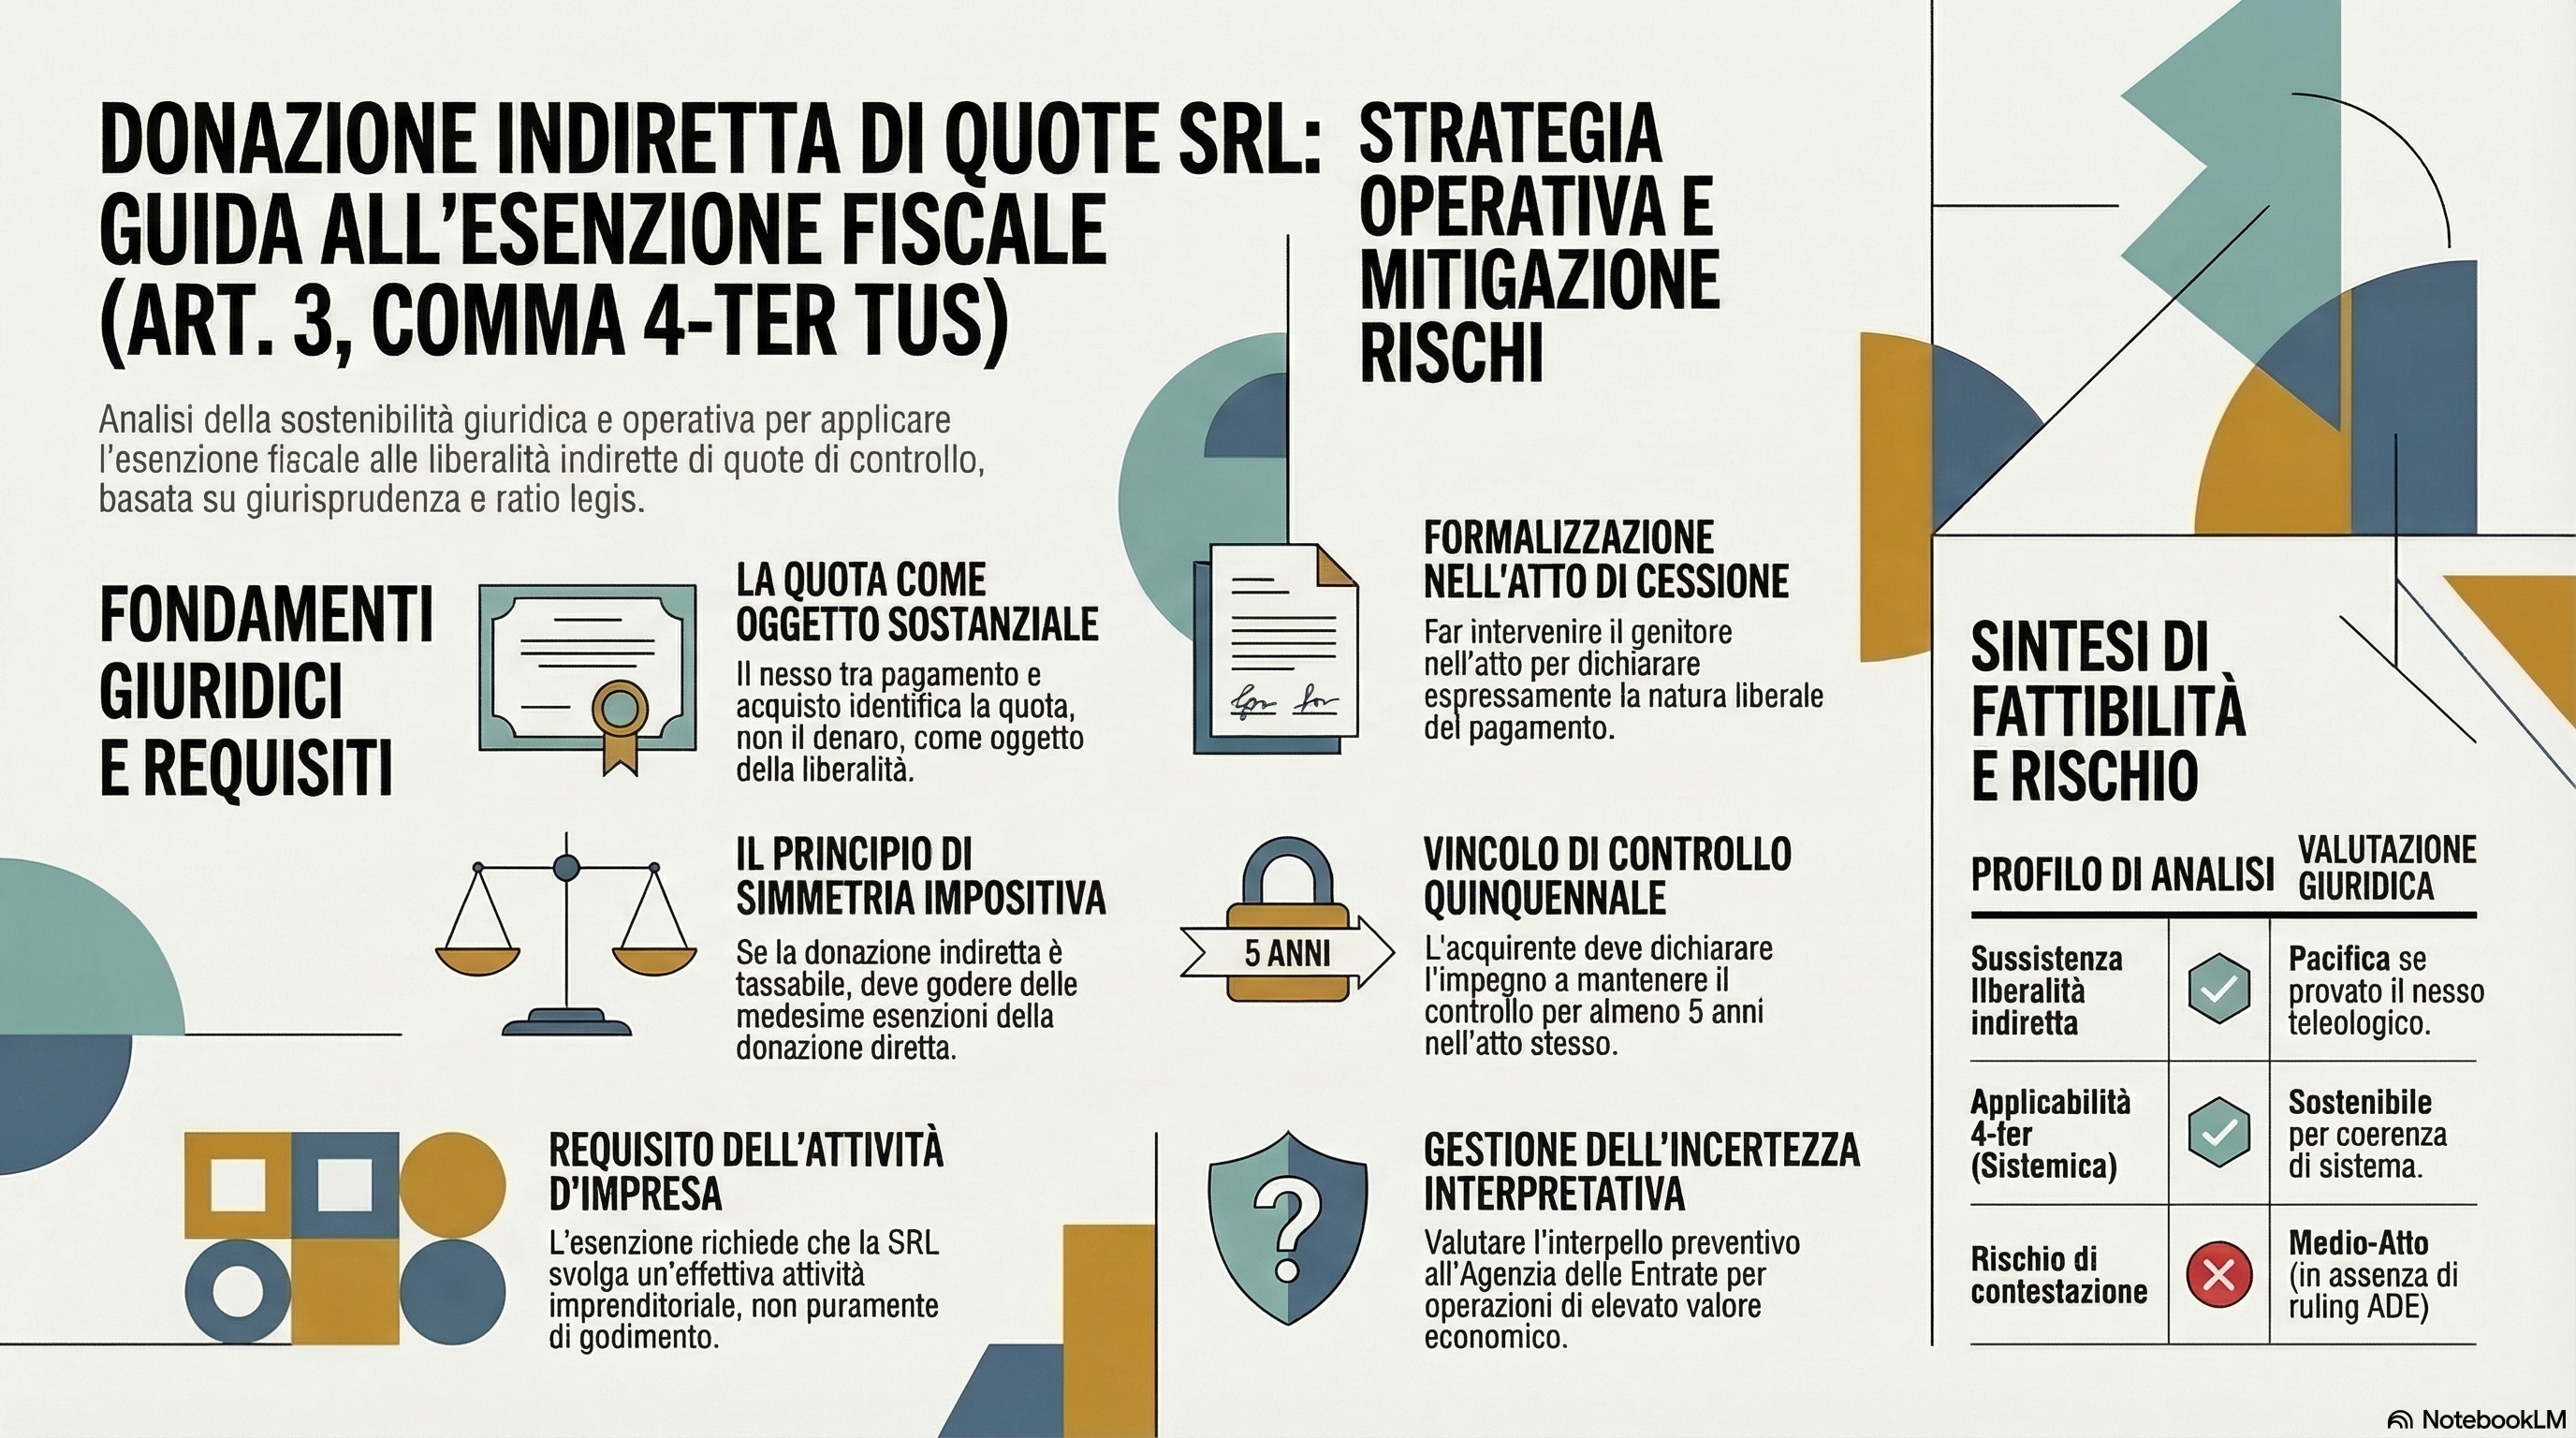
Sul piano civilistico, si configura una liberalità indiretta ai sensi dell’art. 809 c.c.: il negozio-mezzo è la compravendita; il negozio-fine è l’arricchimento del figlio che consegue la titolarità della quota. Per il consolidato orientamento della Cassazione, il collegamento teleologico tra dazione e acquisto specifico fa sì che l’oggetto della liberalità indiretta sia la quota stessa, e non il denaro.
2. Il quadro normativo di riferimento
L’art. 3, comma 4-ter TUS dispone che i trasferimenti a favore dei discendenti e del coniuge di aziende o rami di esse, di quote sociali e di azioni non sono soggetti all’imposta. In caso di quote sociali e azioni di soggetti IRES, il beneficio spetta limitatamente alle partecipazioni mediante le quali è acquisito o integrato il controllo ai sensi dell’articolo 2359, primo comma, numero 1), del codice civile. Brocardi
Il requisito procedurale essenziale è che gli aventi causa rendano apposita dichiarazione di voler mantenere il controllo per un periodo non inferiore a cinque anni dalla data del trasferimento, contestualmente alla presentazione della dichiarazione di successione o all’atto di donazione. Agenzia delle Entrate
Sul versante delle liberalità indirette, l’art. 1, comma 4-bis TUS stabilisce che, ferma restando l’applicazione dell’imposta anche alle liberalità indirette risultanti da atti soggetti a registrazione, l’imposta non si applica nei casi di donazioni o di altre liberalità collegate ad atti concernenti il trasferimento o la costituzione di diritti reali immobiliari ovvero il trasferimento di aziende, qualora per l’atto sia prevista l’applicazione dell’imposta di registro in misura proporzionale o dell’IVA.
Rilievo sistematico cruciale: l’eccezione del comma 4-bis copre le liberalità collegate a trasferimenti immobiliari (soggetti a imposta proporzionale) e ad aziende — ma non espressamente le liberalità collegate a cessioni di quote di SRL. Ne consegue che la donazione indiretta in esame è, in linea di principio, imponibile ai fini del TUS.
3. La questione centrale: applicabilità del 4-ter alla liberalità indiretta di quota
3.1 Il problema della struttura negoziale
Il comma 4-ter presuppone un “trasferimento di quote sociali” a favore dei discendenti. Nella fattispecie in esame:
- il trasferimento della quota avviene tra il venditore e il figlio acquirente, mediante atto a titolo oneroso;
- il genitore non è il dante causa della quota: è soltanto il soggetto che paga il prezzo.
L’obiezione letterale è quindi evidente: non vi è un “trasferimento” di quota da genitore a figlio; la quota proviene da un terzo estraneo. Il genitore compie una liberalità di denaro (o di un’utilità economica equivalente), non una liberalità avente ad oggetto diretto la quota.
3.2 L’argomento del collegamento funzionale (nesso teleologico)
La dottrina e la giurisprudenza hanno elaborato la teoria del collegamento negoziale tra atto-mezzo e atto-fine nelle liberalità indirette. Per la Cassazione, quando il denaro è versato con il preciso scopo di consentire l’acquisizione di uno specifico bene, ricorre una liberalità indiretta soggetta ai sensi dell’art. 1 c. 4-bis D.Lgs. 346/1990, e il trasferimento della somma, funzionale e collegato al successivo acquisto, integra il “negozio-mezzo” e il “negozio-fine”.
Per questa via si può argomentare che l’oggetto sostanziale della liberalità è la quota (non il denaro), e quindi che il “trasferimento” di quota al figlio — sebbene formalmente avvenuto per il tramite di una compravendita — è il risultato finale della liberalità del genitore. L’effetto economico è identico a quello di una donazione diretta della quota.
3.3 L’argomento della simmetria impositiva (ex Cass. SS.UU. 18725/2020)
Le Sezioni Unite hanno stabilito che le liberalità indirette, quando emergano da atti soggetti a registrazione, sono imponibili ai fini del TUS. Se il legislatore assoggetta la donazione indiretta allo stesso tributo della donazione diretta, vi è un argomento di coerenza sistematica per ritenere che le esenzioni operino specularmente: si taxatur, debet etiam exemptio valere.
L’assenza di una presa di posizione espressa dell’Agenzia delle Entrate sull’estensione del 4-ter alle donazioni indirette di quote societarie lascia questo spazio interpretativo aperto.
3.4 Il problema procedurale: dove rendere la dichiarazione d’impegno?
Questo è il nodo pratico più critico. Il comma 4-ter richiede che la dichiarazione di mantenere il controllo per 5 anni sia resa “all’atto di donazione”. Nella donazione indiretta pura:
- non esiste un “atto di donazione” formale;
- l’atto rogato è l’atto di compravendita della quota;
- il genitore potrebbe persino non comparire nell’atto.
Soluzioni operative: Per superare questo ostacolo, lo strumento notarile permette di:
- Far intervenire il genitore nell’atto di cessione della quota, con espressa dichiarazione che il pagamento del corrispettivo costituisce liberalità indiretta in favore del figlio;
- Far rendere al figlio acquirente la dichiarazione d’impegno al mantenimento del controllo per 5 anni, contestualmente all’atto di cessione;
- Documentare compiutamente il collegamento funzionale tra provvista e acquisizione della quota.
In questo modo l’atto di cessione diviene anche l’atto che rende manifesta e documentata la liberalità indiretta, assolvendo la funzione che il 4-ter assegna all'”atto di donazione”.
4. La riforma D.Lgs. 139/2024 e nuovi spunti
Il D.Lgs. 139/2024 ha modificato il comma 4-ter, con effetto dal 1° gennaio 2025, ampliando le casistiche dei trasferimenti che possono godere dell’esenzione dalla imposta di successione e donazione. Federnotizie In particolare, il testo riformato estende esplicitamente l’esenzione a quote di società di persone e a quote di società residenti nell’UE/SEE, oltre a riformulare in modo più ampio la condizione del controllo. Sebbene la norma non affronti direttamente la questione delle liberalità indirette, il favor legislatoris per la continuità dell’impresa familiare è inequivoco e costituisce ulteriore argomento sistematico a sostegno dell’estensione.
5. Il requisito ulteriore: la società deve svolgere effettiva attività d’impresa
Un aspetto che non va trascurato è che la Cassazione ha ritenuto di confermare la necessità della presenza di una reale azienda per l’applicazione dell’esenzione, precisando che l’agevolazione va applicata a tutti i trasferimenti di partecipazioni in società di capitali che consentono all’avente causa di acquisire o integrare il controllo di una società che svolge effettivamente un’attività d’impresa, poiché solo a questa condizione il trasferimento del controllo di una società può ritenersi equivalente al trasferimento di un’azienda. Rivistadirittotributario
Ciò vale a fortiori nella donazione indiretta: il beneficio, se riconoscibile, lo sarà solo ove la SRL svolga un’effettiva attività imprenditoriale.
6. Valutazione complessiva e raccomandazioni operative
| Profilo | Valutazione |
|---|---|
| Sussistenza della liberalità indiretta | ✅ Pacifica se provato il nesso teleologico |
| Imponibilità ai fini TUS | ✅ Sì (ex art. 1, comma 4-bis, 1° parte: atto soggetto a registrazione) |
| Applicabilità 4-ter: argomento sistematico | ✅ Sostenibile per simmetria e ratio |
| Applicabilità 4-ter: argomento letterale | ⚠️ Ostacolo (non è “trasferimento” dal genitore) |
| Posizione ADE | ❌ Nessun ruling espresso sul punto |
| Adempimento formale (dichiarazione 5 anni) | ⚠️ Da costruire strutturalmente nell’atto |
| Rischio di contestazione | 🔴 Medio-alto in assenza di ruling favorevole |
Conclusione operativa: la tesi dell’applicabilità del 4-ter alla donazione indiretta di quota SRL di controllo è giuridicamente sostenibile e sistematicamente coerente, ma rimane esposta a contestazione in assenza di un’espressa presa di posizione dell’Agenzia delle Entrate. La strada più sicura, sul piano notarile, è:
- Rendere “palese” la liberalità indiretta nell’atto di cessione, con intervento del genitore e dichiarazione della natura liberale del pagamento;
- Far rendere al figlio la dichiarazione d’impegno al mantenimento del controllo per 5 anni nell’atto medesimo;
- Se il rischio fiscale è rilevante (valore della quota elevato), valutare la possibilità di richiedere un interpello preventivo all’Agenzia delle Entrate, ex art. 11 L. 212/2000, per ottenere certezza sulla fattispecie specifica;
- Valutare in alternativa la conversione dell’operazione in una donazione diretta della quota (con il genitore che prima acquista la quota e poi la dona al figlio), eliminando l’incertezza al costo di una maggiore complessità strutturale.
L’assenza di un arresto esplicito dell’ADE o della Cassazione su questa specifica fattispecie rende la questione uno di quei “buchi neri” del diritto tributario notarile ove la costruzione dell’atto — e il suo impianto motivazionale — possono fare la differenza in sede di accertamento.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).