
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola · 19 marzo 2026
L’UBS Global Real Estate Bubble Index 2025 fotografa un panorama in chiaroscuro: il rischio medio nelle grandi città continua a scendere, ma alcune piazze — Miami, Tokyo, Dubai, Madrid — mostrano dinamiche di prezzo che meritano attenzione da parte di chi pianifica investimenti patrimoniali di lungo periodo.
Indice dei contenuti
Ogni anno, il Chief Investment Office di UBS Global Wealth Management pubblica il proprio Global Real Estate Bubble Index, uno strumento di analisi che misura il grado di sopravvalutazione dei mercati residenziali in ventuno grandi città del mondo. L’edizione 2025, diffusa il 23 settembre scorso, offre una lettura articolata di un mercato che, nel complesso, si sta normalizzando dopo anni di euforia, ma che conserva tensioni significative in alcune aree geografiche.
Vale la pena soffermarsi sui numeri, non per trarne indicazioni di investimento — compito che spetta ai professionisti della gestione patrimoniale — ma perché la dinamica dei prezzi immobiliari ha riflessi diretti su aspetti che il notaio incontra quotidianamente: valutazioni nelle successioni, compravendite internazionali, strutturazione di patrimoni familiari, donazioni con riserva d’uso e, non da ultimo, la pianificazione fiscale delle famiglie che detengono immobili in più Paesi.
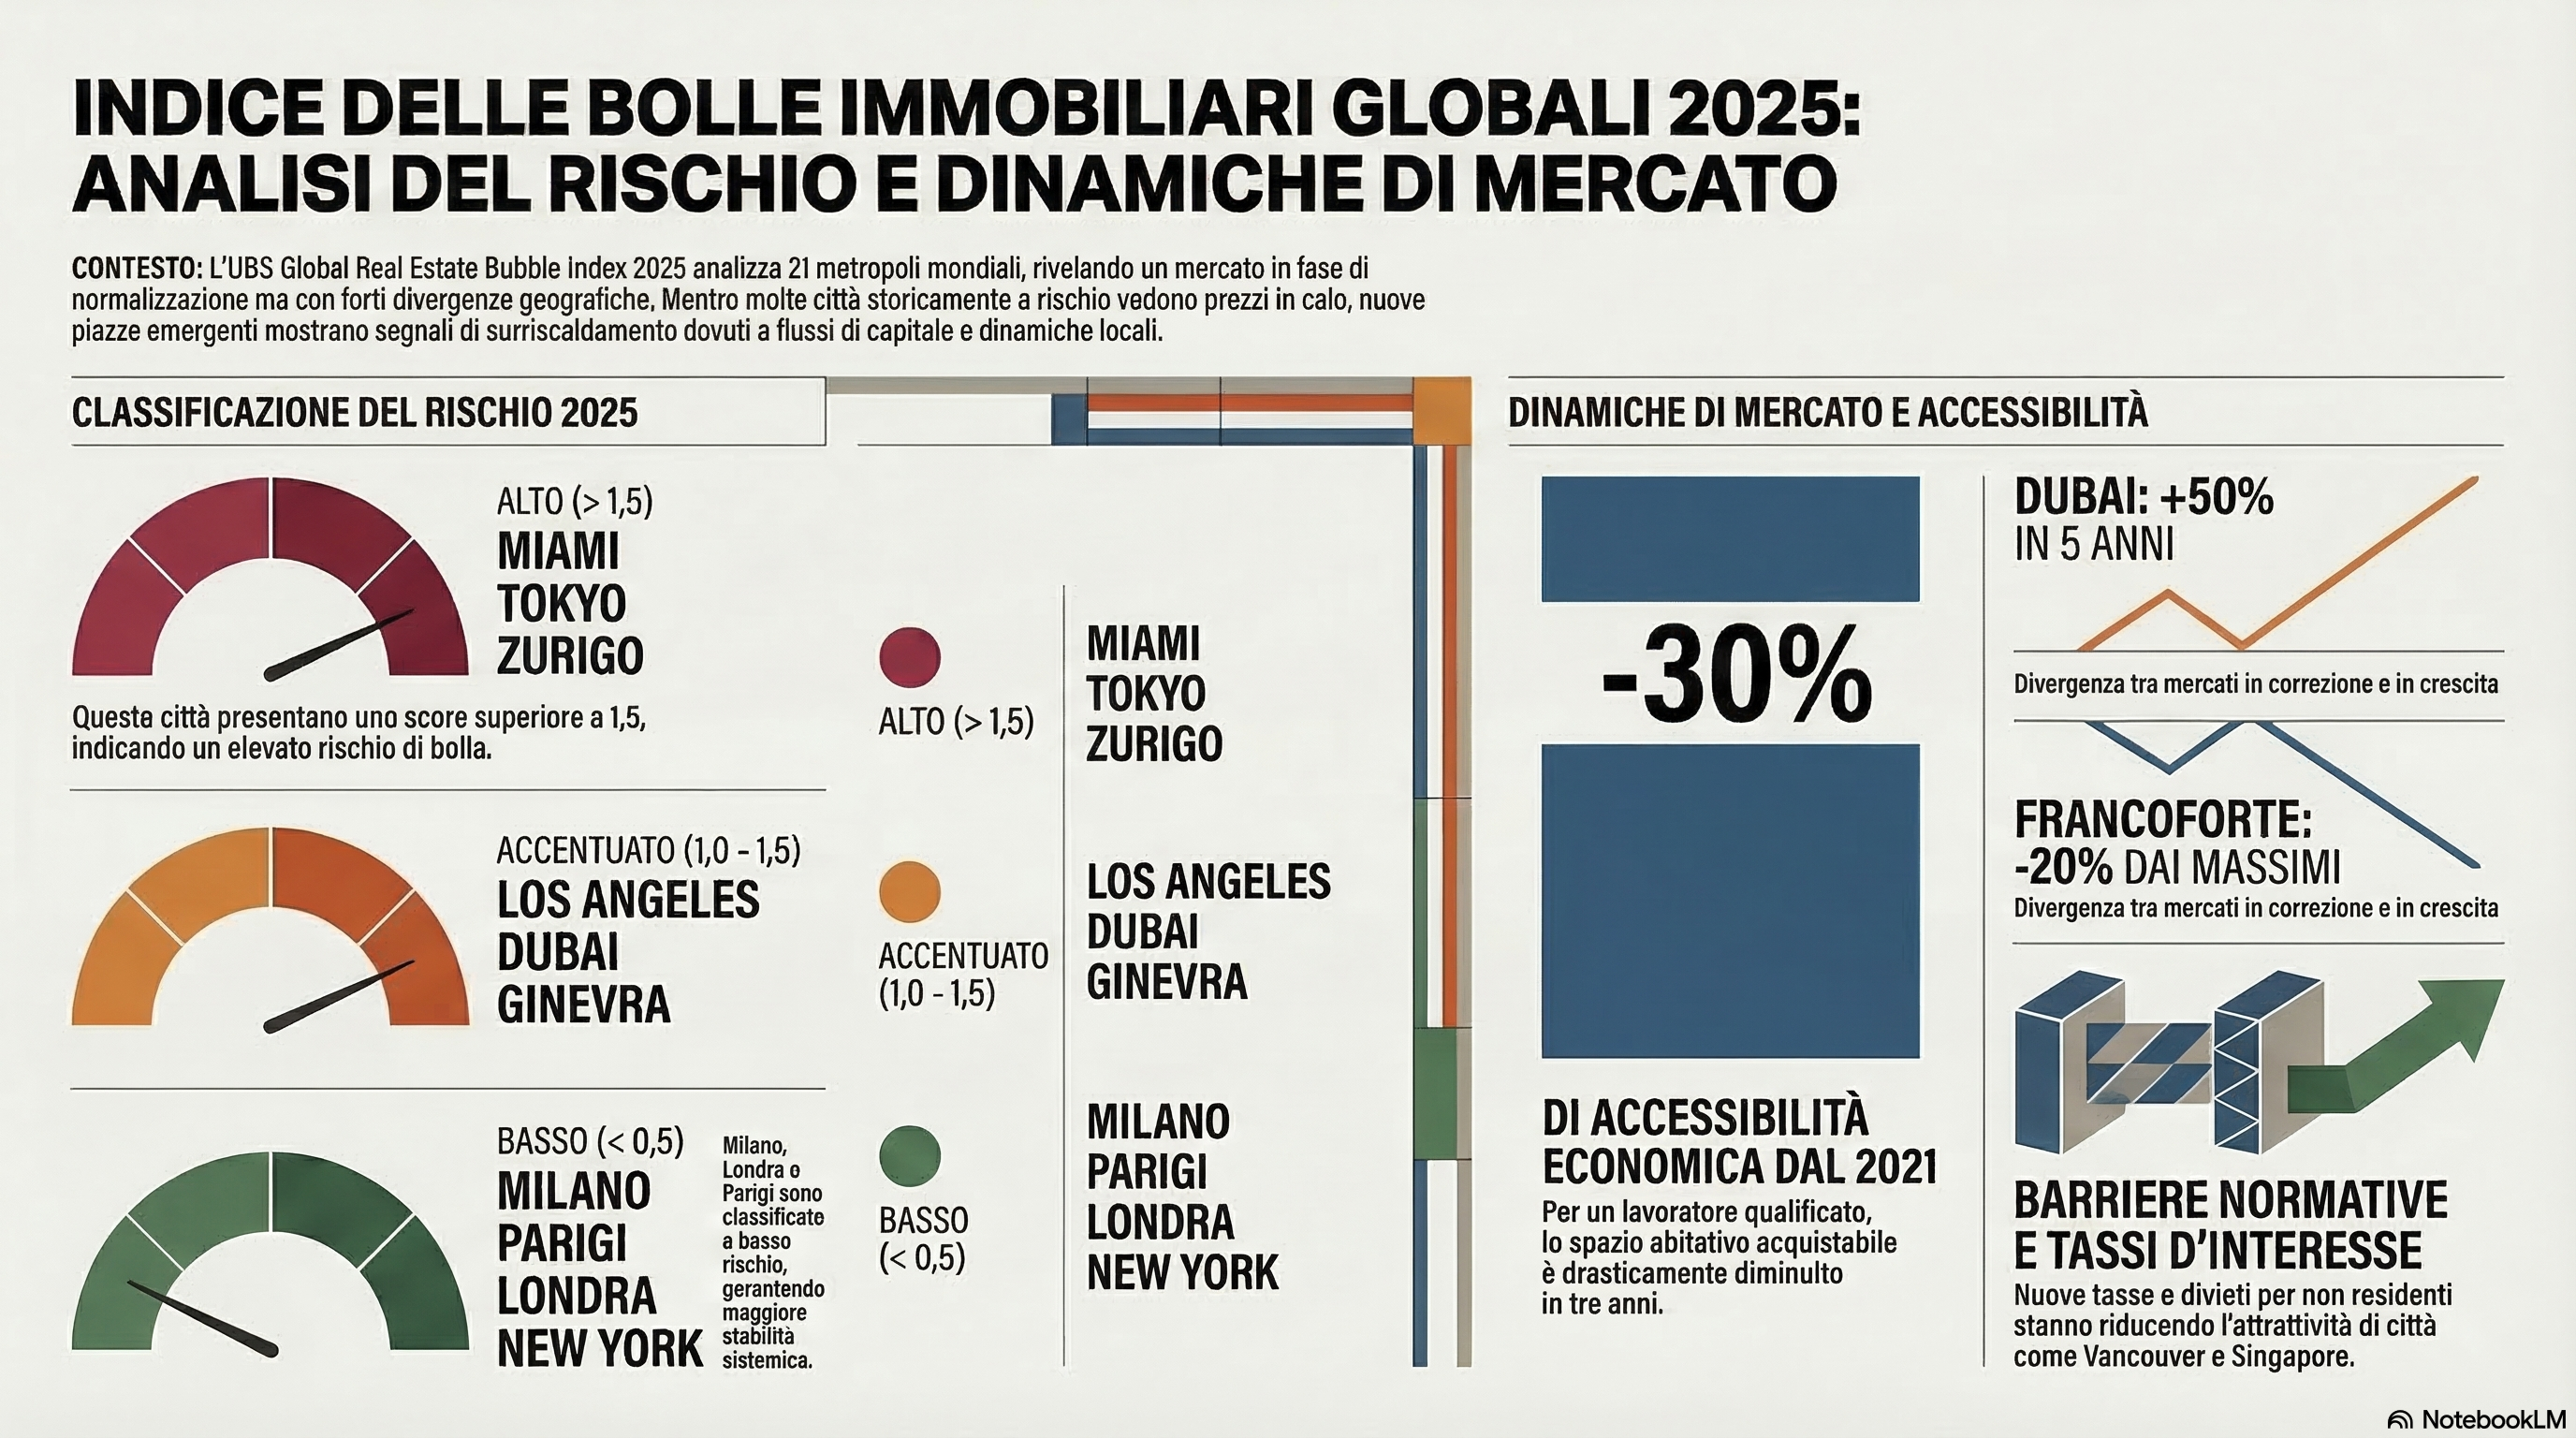
Classificazione del rischio bolla — 21 città analizzate (2025)
| Livello di rischio | Città |
|---|---|
| 🔴 Alto (score > 1,5) | Miami · Tokyo · Zurigo |
| 🟠 Accentuato (1,0 – 1,5) | Los Angeles · Dubai · Amsterdam · Ginevra |
| 🟡 Moderato (0,5 – 1,0) | Sydney · Vancouver · Toronto · Madrid · Francoforte · Monaco |
| 🟢 Basso (< 0,5) | Londra · Parigi · Milano · Hong Kong · San Francisco · New York · San Paolo · Singapore |
Il raffreddamento generale e le sue eccezioni
Il dato di sintesi del rapporto è inequivocabile: il rischio medio di bolla nelle grandi metropoli è in calo per il terzo anno consecutivo. Le città segnalate come ad alto rischio nel 2021 — Francoforte, Parigi, Toronto, Hong Kong, Vancouver — hanno registrato una contrazione dei prezzi reali nell’ordine del 20% dai massimi, effetto diretto del ciclo di rialzo dei tassi avviato dalle banche centrali a partire dal 2022. Si tratta di un aggiustamento significativo, che ha riassorbito parte degli eccessi formatisi durante la fase pandemica.
Tuttavia, alcune città si muovono in direzione opposta. Dubai e Miami hanno messo a segno, negli ultimi cinque anni, una rivalutazione reale media attorno al 50%, la più elevata del campione. Tokyo e Zurigo seguono, rispettivamente al +35% e +25% in termini reali. Madrid ha registrato nel solo 2024 una crescita dei prezzi reali del 14%, il primato dell’anno tra tutte le città analizzate.
Il nodo dell’accessibilità
Uno degli aspetti più rilevanti dell’analisi riguarda il deterioramento dell’accessibilità economica. Secondo il rapporto, per un lavoratore qualificato lo spazio abitativo finanziariamente accessibile è oggi mediamente inferiore del 30% rispetto al 2021. Hong Kong rimane l’estremo più acuto: acquistare un appartamento di 60 mq richiede circa quattordici anni di reddito lordo. A Tokyo, Parigi e Londra il rapporto prezzo/reddito supera il fattore dieci.
Come osserva Maciej Skoczek, autore dello studio presso UBS Global Wealth Management:
«Regole più severe, dalle nuove tasse ai divieti di acquisto fino alle misure di controllo degli affitti, hanno ridotto l’attrattiva di mercati un tempo molto richiesti come Vancouver, Sydney, Amsterdam, Parigi, New York, Singapore e Londra.»
Il passaggio è illuminante per chi si occupa di diritto notarile internazionale. Le misure restrittive sull’acquisto da parte di non residenti — già introdotte in Canada, Australia e Nuova Zelanda, e progressivamente estese in altri ordinamenti — modificano in modo rilevante il perimetro delle operazioni transfrontaliere. Chi struttura l’acquisto di un immobile estero attraverso una società holding, un trust o un fondo patrimoniale deve tenere conto non solo della disciplina fiscale locale, ma anche di un quadro regolatorio in rapida evoluzione.
Milano: bassa esposizione al rischio, ma non assenza di dinamismo
Nel contesto europeo, Milano si colloca nella fascia a basso rischio, insieme a Londra e Parigi. Questo non significa stagnazione: il mercato del capoluogo lombardo ha mostrato resilienza, sostenuto dalla domanda internazionale e da un’offerta strutturalmente contenuta in alcune zone. La classificazione UBS riflette piuttosto l’assenza degli squilibri macroeconomici — eccessivo disaccoppiamento tra prezzi e redditi, crescita del credito ipotecario fuori controllo — che caratterizzano le piazze a rischio più elevato.
Per il mercato immobiliare italiano nel suo complesso, la lettura del rapporto UBS suggerisce una certa tranquillità sul fronte della sopravvalutazione sistemica. Ciò non esime tuttavia da un’analisi prudente nelle singole operazioni: la variabilità dei valori tra zone centrali e periferiche, tra residenziale e commerciale, tra mercato primario e secondario, rimane elevata e richiede perizie accurate ai fini della corretta determinazione della base imponibile nelle successioni e nelle donazioni.
Prospettive: tra tassi in calo e debito pubblico crescente
Il rapporto si chiude con una riflessione su due forze contrapposte che agiranno nei prossimi anni. Da un lato, il previsto ciclo di riduzione dei tassi di riferimento entro il 2026 abbasserà gradualmente i costi reali di finanziamento, sostenendo la domanda. Dall’altro, la crescita del debito pubblico in molti Paesi avanzati — definita nel testo «probabilmente insostenibile» — potrebbe alimentare un regime di repressione finanziaria, in cui i risparmiatori si orientano verso asset reali come l’immobiliare per preservare il potere d’acquisto del capitale.
È uno scenario che il pianificatore patrimoniale non può ignorare. In contesti di inflazione moderata ma persistente e di rendimenti reali compressi sui titoli di Stato, l’immobiliare torna ad essere oggetto di interesse come componente di portafoglio, con tutte le implicazioni fiscali che ne conseguono: imposta di successione, plusvalenze latenti, strutture di detenzione ottimali sotto il profilo delle imposte d’atto.
Una nota di metodo
L’indice UBS è costruito su cinque sotto-indici che misurano il rapporto tra prezzi e redditi, prezzi e affitti, variazione dei mutui rispetto al PIL, variazione dei prezzi rispetto all’economia reale e il differenziale tra prezzi urbani e nazionali. Non si tratta di una previsione di crollo imminente, né di una raccomandazione d’acquisto: è uno strumento di valutazione del rischio sistemico. Come tale, va letto con le cautele metodologiche del caso. Le bolle immobiliari, per loro natura, possono rimanere gonfiate più a lungo di quanto i modelli suggeriscano.
Ciò che rimane utile, anche per chi non investe direttamente in immobili internazionali, è la consapevolezza che i valori di mercato sono variabili nel tempo e nello spazio, e che una pianificazione patrimoniale solida non può prescindere da un aggiornamento periodico delle stime, specie quando si tratta di beni situati in mercati particolarmente dinamici come quelli segnalati dall’indice.
Fonte: UBS Switzerland AG, UBS Global Real Estate Bubble Index 2025, comunicato stampa del 23 settembre 2025. Autori principali: Matthias Holzhey e Maciej Skoczek, UBS Global Wealth Management Chief Investment Office. Rapporto integrale disponibile su www.ubs.com/grebi.
Le elaborazioni e le considerazioni giuridiche contenute in questo articolo sono espressione dell’autore e non costituiscono parere professionale né consulenza fiscale o finanziaria.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini 14 · 28845 Domodossola (VB)
domodossola@notaiosoldani.it · Tel. 0324 066077
Iscritto al Collegio Notarile di Verbania
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).