
 Da Manlio Carlo Soldani
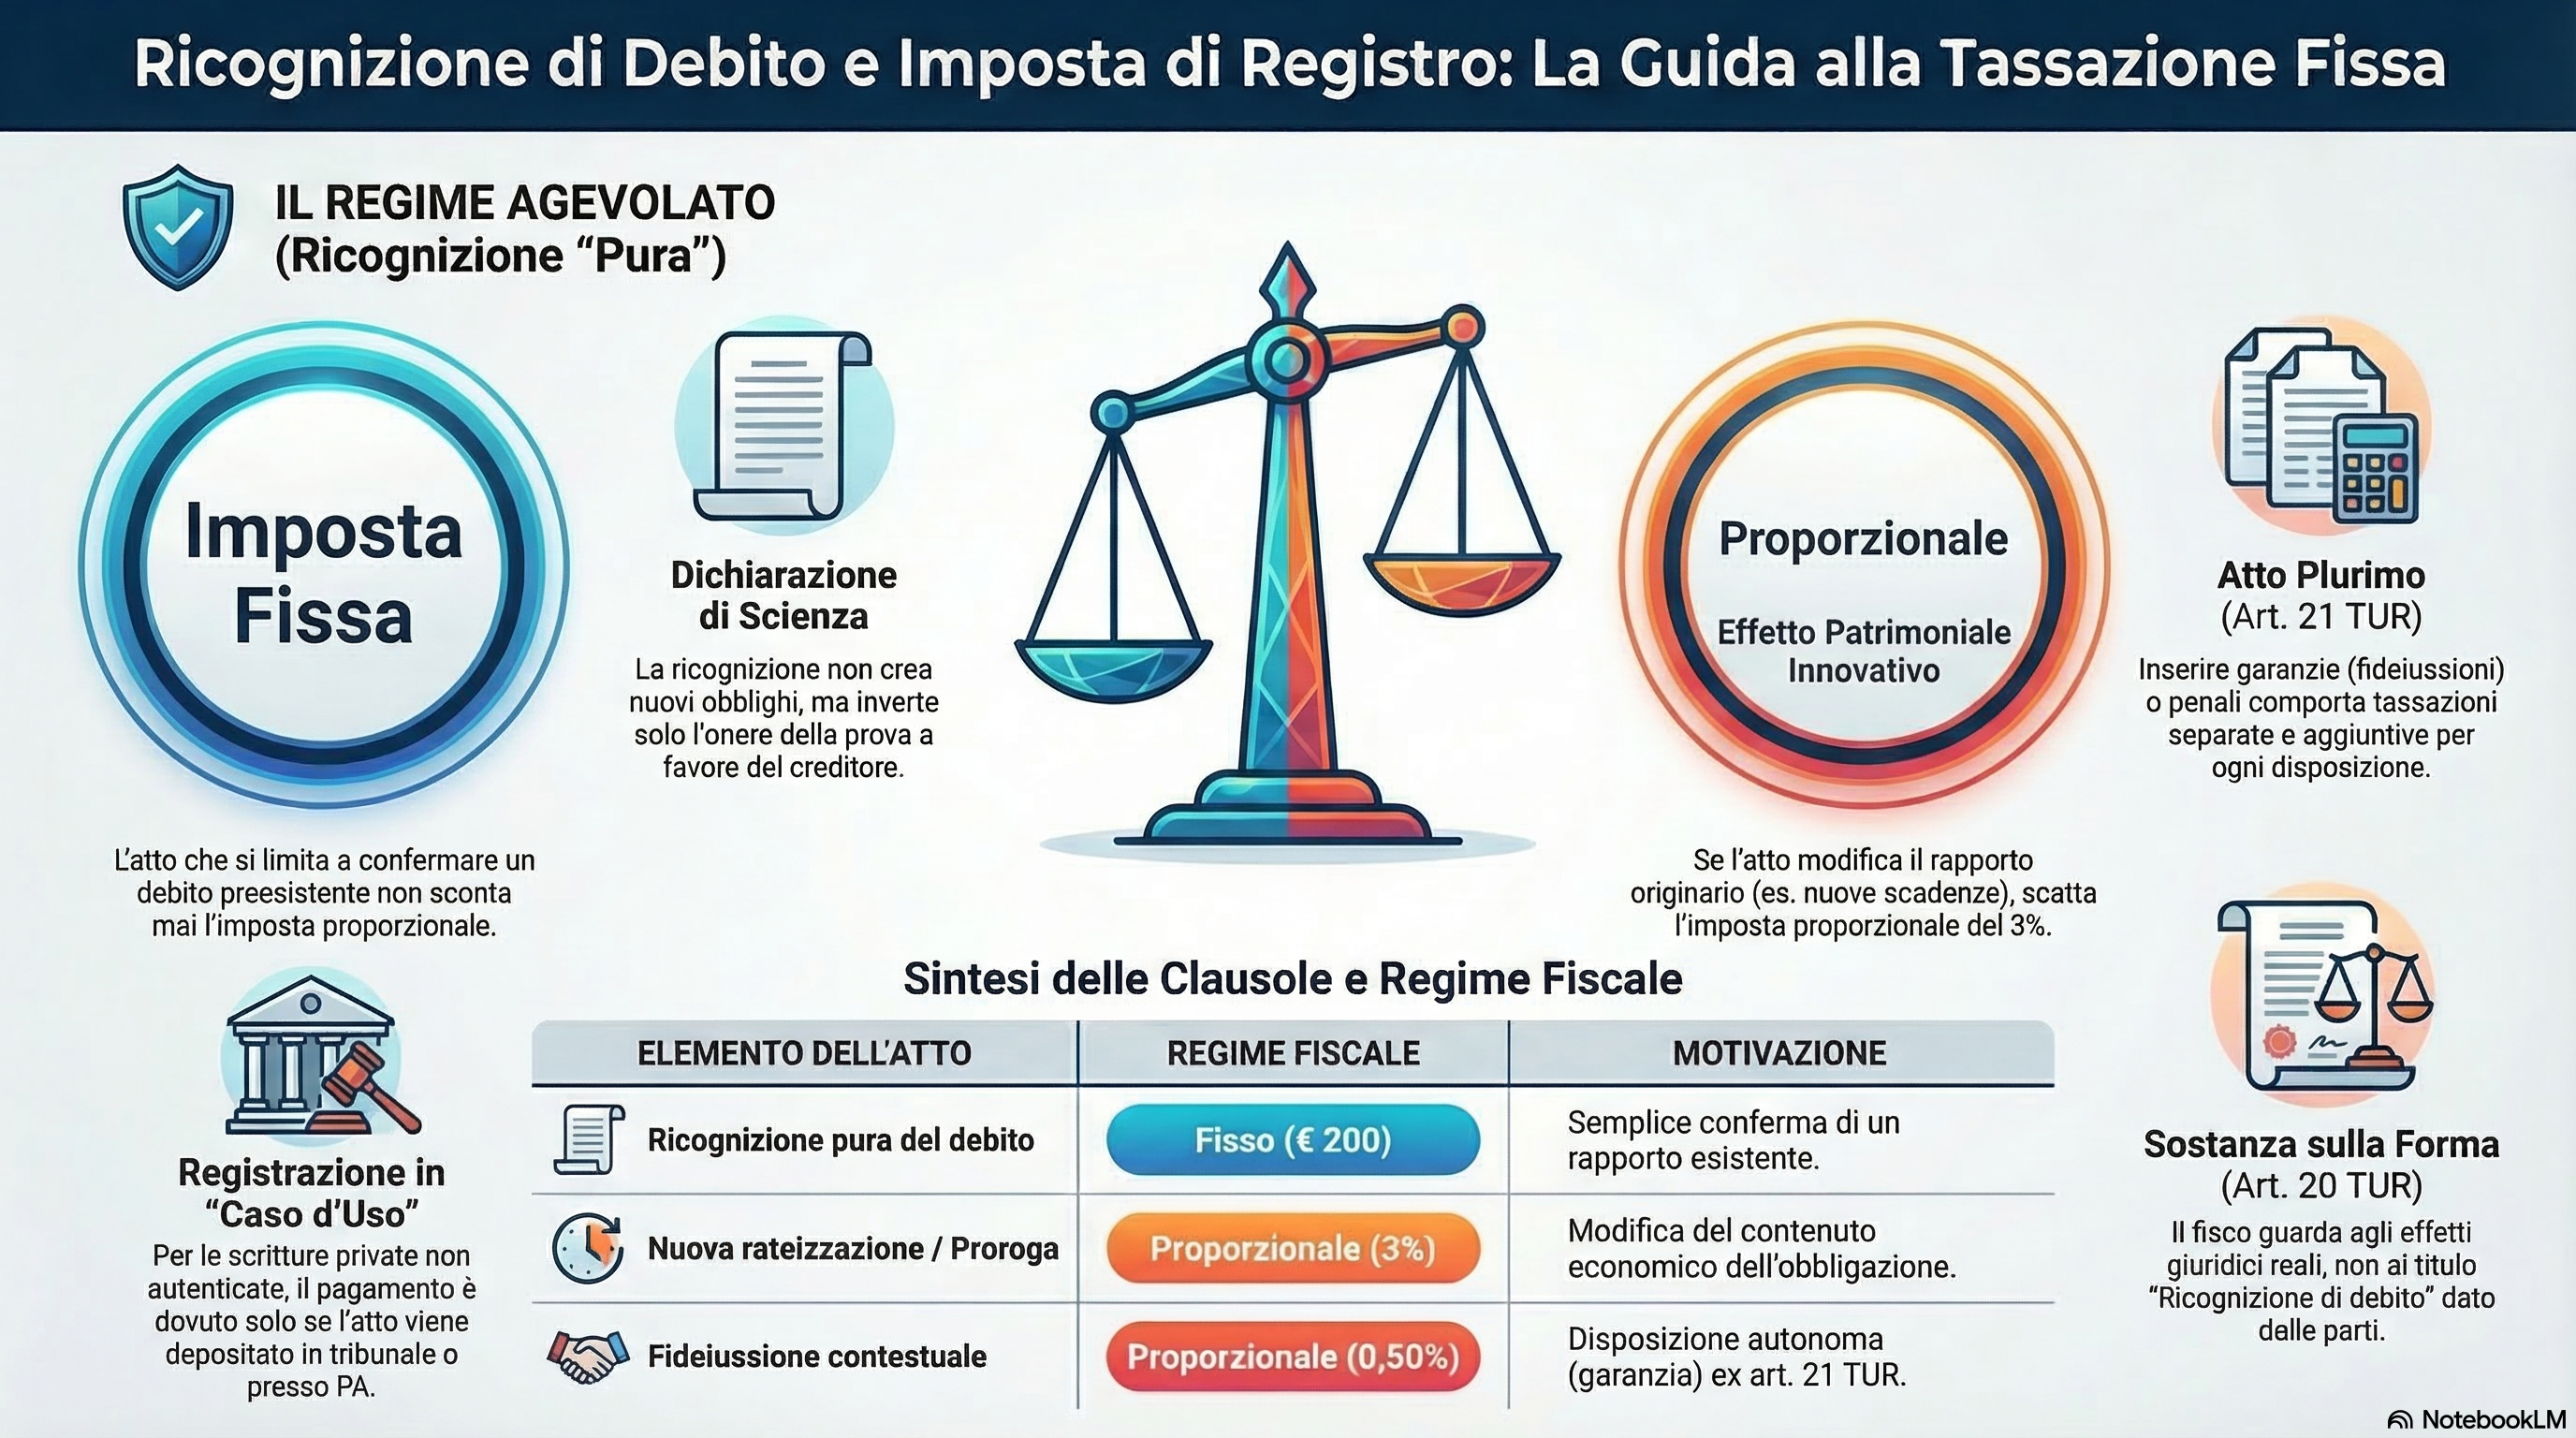
Analisi della qualificazione tributaria degli atti meramente ricognitivi, dei presupposti applicativi dell’imposta fissa di € 200, e delle ipotesi in cui la presenza di clausole modificative del rapporto obbligatorio determina il passaggio al regime proporzionale.
Manlio Carlo Soldani, Notaio in Domodossola — Collegio Notarile di Verbania — Marzo 2026
Indice dei contenuti
1. La questione sottoposta all’Agenzia delle Entrate
Con l’istanza che ha dato origine alla Risposta a interpello n. 52 del 25 febbraio 2026,¹ un contribuente ha richiesto chiarimenti in merito al trattamento fiscale, ai fini dell’imposta di registro, applicabile a una scrittura privata non autenticata con cui intendeva riconoscere formalmente un debito di 75.000 euro nei confronti di un terzo, a titolo di restituzione di somme precedentemente anticipategli per l’acquisto di un bene immobile già regolarmente compravenduto e registrato.
L’atto in questione presentava le seguenti caratteristiche strutturali: natura unilaterale; mancanza di autenticazione notarile; assenza di collegamento con atti ancora da sottoporre a registrazione obbligatoria; estraneità a operazioni soggette a IVA; indicazione del rapporto fondamentale sottostante; previsione di un piano di restituzione rateale. L’istante riteneva che l’atto, in ragione della sua funzione esclusivamente confermativa di un’obbligazione preesistente, dovesse scontare l’imposta di registro nella misura fissa di € 200 e che la registrazione fosse dovuta unicamente in caso d’uso, ai sensi dell’art. 4 della Tariffa, Parte II, allegata al TUR.
L’Agenzia delle Entrate ha condiviso tale impostazione, confermando il regime agevolato e allineandosi all’orientamento delle Sezioni Unite della Corte di Cassazione.
2. Inquadramento civilistico della ricognizione di debito
La ricognizione di debito trova il proprio fondamento normativo nell’art. 1988 del codice civile, ai sensi del quale «la promessa di pagamento o la ricognizione di un debito dispensa colui a favore del quale è fatta dall’onere di provare il rapporto fondamentale, la cui esistenza si presume fino a prova contraria».
La dottrina prevalente e la giurisprudenza di legittimità concordano nel qualificare tale atto come una dichiarazione di scienza e non come un negozio giuridico in senso proprio. La ricognizione non è, pertanto, fonte autonoma di obbligazione: essa non crea un debito nuovo, non trasferisce diritti, non estingue il rapporto preesistente e non ne modifica il contenuto oggettivo. Il suo effetto giuridico è esclusivamente di natura processuale e probatoria: inverte l’onere della prova a favore del creditore, che è dispensato dal dover dimostrare la causa del credito, la quale si presume esistente iuris tantum fino a prova contraria del debitore ricognoscente.²
Questa ricostruzione teorica — la natura di dichiarazione di scienza priva di effetti reali o obbligatori nuovi — costituisce il presupposto logico-giuridico dell’intera argomentazione tributaria sviluppata dalla Risposta n. 52/2026.
3. Il quadro normativo tributario: la partizione del TUR
Il d.P.R. 26 aprile 1986, n. 131 (Testo Unico delle disposizioni concernenti l’imposta di registro, di seguito TUR) non reca una disciplina specifica della ricognizione di debito. In assenza di una norma ad hoc, la qualificazione tributaria dell’atto deve essere ricavata applicando i criteri generali di classificazione degli atti ai fini della registrazione.
Il TUR distingue due grandi categorie di atti in funzione della modalità e del termine di registrazione:
A) Atti soggetti a registrazione in termine fisso
| Tipologia | Riferimento | Imposta | Termine |
|---|---|---|---|
| Atti pubblici e scritture autenticate con contenuto patrimoniale | Artt. 5, 11 ss. Tar. Parte I | Proporzionale | 20 giorni |
| Atti pubblici e scritture autenticate senza contenuto patrimoniale | Art. 11 Tar. Parte I | Fissa € 200 | 20 giorni |
B) Atti soggetti a registrazione solo in caso d’uso
| Tipologia | Riferimento | Imposta | Termine |
|---|---|---|---|
| Scritture private non autenticate senza contenuto patrimoniale | Art. 4 Tar. Parte II | Fissa € 200 | All’atto dell’uso |
| Scritture private non autenticate con contenuto patrimoniale (se registrate volontariamente) | Art. 9 Tar. Parte I | Proporzionale (3%) | Su richiesta / in caso d’uso |
La discriminante fondamentale — tanto per il regime di registrazione (fissa vs. proporzionale) quanto per la modalità temporale (termine fisso vs. caso d’uso) — è dunque la presenza o assenza di un contenuto patrimoniale nell’atto, inteso come la produzione di effetti giuridici aventi valenza economica immediata tra le parti.
4. L’evoluzione giurisprudenziale e il ruolo delle Sezioni Unite
La qualificazione tributaria degli atti di ricognizione di debito è stata per lungo tempo controversa, generando orientamenti difformi sia nella giurisprudenza di merito sia in quella di legittimità. L’asse del dibattito si collocava attorno a due posizioni contrapposte.
Prima tesi — tassazione proporzionale. Secondo un orientamento storicamente sostenuto anche da taluni Uffici dell’Agenzia delle Entrate, la ricognizione di debito, benché priva di autonoma causa obbligatoria, aveva ad oggetto una prestazione economicamente valutabile, corrispondente all’importo del debito riconosciuto. L’elemento patrimoniale sarebbe pertanto insito nell’atto e imporrebbe l’applicazione dell’imposta proporzionale.
Seconda tesi — imposta fissa, tassazione in caso d’uso. L’orientamento poi prevalso qualifica invece la ricognizione come mera dichiarazione di scienza che opera esclusivamente sul piano probatorio, senza incidere sul contenuto o sull’entità del rapporto obbligatorio. In questa prospettiva, l’atto non presenta un proprio contenuto patrimoniale, limitandosi a riflettere una realtà obbligatoria preesistente senza innovarla.
La definitiva composizione del contrasto è avvenuta per il tramite della pronuncia delle Sezioni Unite della Corte di Cassazione, seguita da un consolidato filone conforme:
Cass. SS.UU., 10 marzo 2023, n. 7682 — Sentenza cardine. Le Sezioni Unite affermano che la ricognizione di debito, producendo esclusivamente un effetto di astrazione processuale a favore del creditore e non avendo per oggetto prestazioni a contenuto patrimoniale, ricade nell’ambito dell’art. 4 della Tariffa, Parte II, TUR, con registrazione in caso d’uso e imposta fissa di € 200.
Cass., 13 dicembre 2023, n. 34869 — Pronuncia conforme. Ribadisce il principio delle SS.UU. e lo applica a fattispecie analoga.
Cass., 11 giugno 2024, nn. 16208 e 16254 — Doppia pronuncia conforme. Consolida il percorso ermeneutico avviato nel 2023, riaffermando la natura non patrimoniale dell’atto meramente ricognitivo.
AdE, Risposta a interpello n. 52/2026 — Recepimento pieno dell’orientamento giurisprudenziale. L’Amministrazione finanziaria abbandona le posizioni più gravose e conferma il regime favorevole al contribuente.
5. La soluzione adottata nella Risposta n. 52/2026
Nell’affrontare il quesito prospettato dall’istante, l’Agenzia delle Entrate ha ripercorso l’intera costruzione teorica elaborata dalle Sezioni Unite e ne ha tratto le seguenti conclusioni applicative.
In primo luogo, la ricognizione di debito disciplinata dall’art. 1988 c.c. non costituisce un atto con oggetto prestazioni a contenuto patrimoniale, in quanto non produce né effetti reali né effetti obbligatori nuovi rispetto al rapporto fondamentale preesistente. Essa è qualificabile come dichiarazione di scienza, il cui solo effetto giuridico si esplica sul piano dell’astrazione processuale: il creditore beneficiario è sollevato dall’onere probatorio relativo al rapporto sottostante, la cui esistenza si presume iuris tantum.
In secondo luogo, le scritture private non autenticate che abbiano tale carattere meramente ricognitivo rientrano nella previsione dell’art. 4 della Tariffa, Parte II, del TUR, con la duplice conseguenza che: (i) la registrazione non è obbligatoria in termine fisso, bensì è dovuta soltanto al verificarsi del caso d’uso, ai sensi dell’art. 6 TUR; (ii) l’imposta applicabile è quella fissa di € 200, a prescindere dall’ammontare del debito riconosciuto.
Principio ricavabile dalla Risposta n. 52/2026. La scrittura privata non autenticata avente carattere meramente ricognitivo di una situazione debitoria certa — non avendo per oggetto prestazioni a contenuto patrimoniale — è soggetta a imposta di registro nella misura fissa di € 200, con registrazione solo in caso d’uso (art. 4 Tariffa Parte II TUR). Resta ferma la distinzione rispetto agli atti pubblici e alle scritture autenticate privi di contenuto patrimoniale, soggetti a registrazione in termine fisso con pari imposta fissa (art. 11 Tariffa Parte I TUR).
6. Il problema della registrazione volontaria
Un profilo di particolare interesse pratico riguarda la possibilità che il contribuente, pur non essendovi tenuto in termine fisso, proceda alla registrazione volontaria della scrittura privata non autenticata. La questione non è priva di rilievo: taluni orientamenti amministrativi avevano in passato ipotizzato che la registrazione spontanea di atti normalmente soggetti solo a caso d’uso potesse mutare il regime impositivo applicabile, in ragione dell’analogia strutturale con la registrazione obbligatoria in termine fisso.
La Risposta n. 52/2026 supera tale impostazione, confermando che la misura dell’imposta non è influenzata dalla volontarietà della registrazione. Il regime applicabile — imposta fissa di € 200 — rimane invariato anche qualora la parte decida spontaneamente di registrare l’atto prima che ne ricorra la necessità per ragioni d’uso. Il presupposto d’imposta è determinato dalla natura dell’atto e non dalla modalità temporale scelta per la sua registrazione.
Questo chiarimento riveste una valenza sistematica non trascurabile: esso impedisce che l’iniziativa del contribuente volta ad aumentare la certezza documentale del proprio atto si traduca in un aggravio impositivo, e consolida il principio per cui il trattamento tributario segue la sostanza giuridica dell’atto e non la scelta procedurale della parte.
7. La distinzione tra atto meramente ricognitivo e atto a contenuto patrimoniale innovativo: casistica
Il risultato interpretativo raggiunto dalla Risposta n. 52/2026 è di agevole applicazione nei casi di ricognizione pura, vale a dire negli atti che si limitano a fotografare — senza alcuna variazione — un’obbligazione già perfettamente costituita. La complessità operativa emerge invece quando l’atto, pur denominato «ricognizione di debito», contiene clausole ulteriori che possono incidere sulla struttura del rapporto obbligatorio.
Il principio cardine cui ancorare l’analisi è quello dell’effetto giuridico prevalente sancito dall’art. 20 TUR: l’imposta di registro è applicata secondo la «intrinseca natura e gli effetti giuridici degli atti presentati alla registrazione, anche se non vi corrisponda il titolo o la forma apparente». Ne discende che la mera intitolazione dell’atto come «ricognizione di debito» non è di per sé sufficiente a garantire il regime favorevole, ove il contenuto effettivo del documento riveli la produzione di effetti giuridici autonomi e innovativi.
7.1 La rateizzazione: elemento ambiguo ma tendenzialmente compatibile
Il caso esaminato dall’ADE conteneva già un elemento potenzialmente problematico: la previsione di un piano di restituzione rateale. L’Agenzia ne ha ammesso la compatibilità con la natura ricognitiva, implicitamente ritenendo che la rateizzazione — in quella fattispecie — si limitasse a dare forma esecutiva a un accordo già informalmente raggiunto, senza innovare il contenuto dell’obbligazione.
La compatibilità non è tuttavia automatica. Occorre distinguere tra la rateizzazione meramente esecutiva — che riproduce modalità di rimborso già stabilite o implicitamente accettate nell’accordo fondamentale — e la rateizzazione modificativa, che dilaziona un’obbligazione originariamente a esecuzione unitaria, introducendo una pluralità di scadenze non previamente pattuite. Solo la prima rientra nel perimetro della ricognizione pura; la seconda costituisce una modifica del rapporto obbligatorio e assume rilevanza patrimoniale autonoma.
7.2 La tavola delle clausole critiche
| Clausola / elemento dell’atto | Qualificazione ex art. 20 TUR | Regime di registro applicabile |
|---|---|---|
| Area I — Ricognizione pura | ||
| Mera indicazione del debito e dell’importo, con riferimento al rapporto fondamentale | Ricognizione pura | Art. 4 Tar. Parte II — € 200, solo in caso d’uso |
| Rateizzazione meramente esecutiva (modalità già implicitamente concordate) | Tendenzialmente ricognitivo — valutazione caso per caso | Art. 4 Tar. Parte II — € 200, solo in caso d’uso |
| Indicazione del tasso di interesse già contrattualmente previsto nel rapporto originario | Ricognitivo | Art. 4 Tar. Parte II — € 200, solo in caso d’uso |
| Area II — Zona grigia: clausole con potenziale effetto modificativo | ||
| Proroga del termine di adempimento originariamente pattuito | Modifica del rapporto | Imposta proporzionale 3% ex art. 9 Tar. Parte I (se registrato) |
| Introduzione di interessi non originariamente previsti, o a tasso diverso | Contenuto patrimoniale autonomo | Imposta proporzionale sulla prestazione accessoria; possibile atto plurimo ex art. 21 TUR |
| Clausola penale o clausola risolutiva espressa di nuova introduzione | Disposizione autonoma ex art. 21 TUR | Tassazione autonoma: fissa se non patrimoniale, proporzionale se la penale è in cifra determinata |
| Rateizzazione con dilazione non previamente pattuita | Modifica del rapporto obbligatorio | Imposta proporzionale sull’atto modificativo |
| Area III — Effetti innovativi certi: regime proporzionale o plurimo | ||
| Remissione parziale del debito (rinuncia del creditore a quota del credito) | Atto dispositivo del credito | Imposta proporzionale sull’importo rimesso (3% ex art. 9 Tar. Parte I) |
| Costituzione di fideiussione a corredo della ricognizione | Atto plurimo — disposizione autonoma | Tassazione separata: 0,50% ex art. 6 Tar. Parte I sul valore garantito |
| Costituzione di ipoteca o pegno a garanzia del debito riconosciuto | Atto plurimo — garanzia reale | Imposta ipotecaria 2% ex d.lgs. 347/1990; o imposta di registro sulla costituzione di pegno |
| Riconoscimento di importo superiore al debito effettivamente contratto | Novazione (parziale) — contenuto autonomo | Imposta proporzionale sull’intero importo riconosciuto |
| Ricognizione con accordo di remissione totale contestuale | Negozio estintivo dell’obbligazione | Imposta proporzionale o fissa secondo la natura dell’atto estintivo |
8. L’ipotesi dell’atto plurimo e l’art. 21 TUR
Una questione ulteriore — di rilevante impatto pratico nella redazione notarile — concerne la configurabilità dell’atto plurimo ai sensi dell’art. 21 TUR, ai sensi del quale «se un atto contiene più disposizioni che non derivano necessariamente, per la loro intrinseca natura, le une dalle altre, ciascuna di esse è soggetta ad imposta come se fosse un atto distinto».
Nell’ambito degli atti di ricognizione di debito che contengano clausole accessorie, occorre verificare se tali clausole integrino disposizioni autonome — nel senso tecnico dell’art. 21 — ovvero se esse siano inscindibilmente connesse alla ricognizione, quale effetto necessario e dipendente dalla natura dell’atto principale.
La fideiussione prestata contestualmente alla ricognizione di debito costituisce l’esempio più frequente. La Corte di Cassazione ha in più occasioni affermato che la garanzia fideiussoria, pur funzionalmente collegata al debito principale, integra una disposizione autonoma ai sensi dell’art. 21 TUR, in quanto non deriva necessariamente dalla ricognizione e potrebbe formare oggetto di un atto separato. Ne consegue l’applicazione dell’aliquota dello 0,50% prevista dall’art. 6 della Tariffa, Parte I, sull’importo garantito, in aggiunta all’imposta fissa eventualmente dovuta sulla parte meramente ricognitiva.
Esempio applicativo — Atto plurimo. Un atto pubblico notarile contenente: (a) ricognizione di debito di € 200.000, (b) piano di rateizzazione modificativo del termine originario, (c) fideiussione di terzo garante, (d) clausola penale di nuova introduzione costituisce, ai sensi dell’art. 21 TUR, un atto con almeno quattro distinte disposizioni, con conseguente tassazione autonoma per ciascuna: imposta fissa € 200 sulla ricognizione (con registrazione in termine fisso per la forma pubblica, ex art. 11 Tar. Parte I); imposta proporzionale 3% sulla modifica del termine; imposta proporzionale 0,50% sulla fideiussione ex art. 6 Tar. Parte I; tassazione autonoma sulla clausola penale. L’imposta complessiva può risultare significativamente superiore a quella di un atto meramente ricognitivo.
9. Riflessi sulla prassi notarile
9.1 La scelta della forma dell’atto
Come emerge dal quadro normativo analizzato, la forma dell’atto — scrittura privata non autenticata, scrittura privata autenticata ovvero atto pubblico — incide direttamente sul regime tributario in termini di modalità di registrazione (caso d’uso vs. termine fisso), ma non sull’entità dell’imposta, che rimane fissa a € 200 in tutti i casi di mera ricognizione.
La scrittura privata non autenticata, pur fiscalmente vantaggiosa sotto il profilo della dilazione temporale dell’imposta, non offre le garanzie proprie degli atti con data certa, con certezza della provenienza e con esecutività immediata. L’atto pubblico notarile di ricognizione di debito, al costo del pagamento dell’imposta in termine fisso di 20 giorni, garantisce invece piena efficacia probatoria, opponibilità ai terzi e — se munito della clausola di cui all’art. 474 c.p.c. — titolo esecutivo diretto. La scelta tra le due forme deve pertanto essere valutata complessivamente, tenendo conto degli interessi di entrambe le parti e non soltanto del profilo fiscale.
9.2 La corretta qualificazione dell’atto e i doveri del notaio
Il notaio che riceva un atto di ricognizione di debito è tenuto, ai sensi degli artt. 47 e ss. della legge notarile (l. 16 febbraio 1913, n. 89), a verificare con attenzione la natura effettiva delle clausole contenute nel documento, al fine di operare la corretta qualificazione tributaria e di provvedere alla conseguente liquidazione dell’imposta. L’intitolazione dell’atto come «ricognizione di debito» non esonera il notaio dall’obbligo di analisi sostanziale del contenuto: qualora l’atto contenga disposizioni a contenuto patrimoniale autonomo — siano esse modificative del rapporto obbligatorio, costitutive di garanzie ovvero novative dell’obbligazione — la corretta applicazione dell’art. 20 TUR impone la qualificazione dell’atto o delle singole disposizioni in conformità ai loro effetti giuridici effettivi.
Un’errata qualificazione in senso favorevole al contribuente — con conseguente sottostima dell’imposta dovuta — espone il notaio a responsabilità tributaria ai sensi degli artt. 57 e ss. TUR, oltre che a profili di responsabilità civile verso le parti per il danno derivante da eventuali accertamenti dell’Amministrazione finanziaria.
10. Osservazioni conclusive
La Risposta a interpello n. 52/2026 rappresenta un tassello rilevante nel processo di consolidamento dell’orientamento espresso dalle Sezioni Unite con la sentenza n. 7682/2023. L’Amministrazione finanziaria recepisce senza riserve la qualificazione della ricognizione di debito come dichiarazione di scienza, priva di contenuto patrimoniale ai fini dell’imposta di registro, con conseguente applicazione del regime fisso di € 200 e registrazione solo in caso d’uso per le scritture private non autenticate.
Due profili meritano di essere sottolineati in chiave critica. In primo luogo, l’interpello si pronuncia su una fattispecie strutturalmente semplice, nella quale la natura meramente ricognitiva è fuori discussione. La questione applicativamente più delicata — quella degli atti che mescolano ricognizione e clausole modificative — rimane affidata all’interpretazione caso per caso, secondo i principi generali dell’art. 20 TUR e della disciplina dell’atto plurimo ex art. 21 TUR. In secondo luogo, il chiarimento sull’irrilevanza della registrazione volontaria ai fini della misura dell’imposta chiude una lacuna interpretativa di non secondaria importanza pratica, impedendo che la scelta procedurale del contribuente si risolva in un aggravio fiscale non previsto dalla legge.
Resta, in definitiva, aperta la questione centrale che la pratica professionale pone con frequenza crescente: dove si colloca esattamente il confine tra la ricognizione pura e l’atto a contenuto patrimoniale innovativo, specie in presenza di rateizzazioni, interessi, penali, rinunce e garanzie? La Risposta n. 52/2026 non la risolve, ma offre un riferimento sistematico solido a partire dal quale condurre l’analisi delle fattispecie concrete.
¹ AE, Risposta a interpello n. 52 del 25 febbraio 2026, oggetto: «Tassazione, ai fini dell’imposta di registro, di un atto di ricognizione di debito perfezionato con una scrittura privata non autenticata. Articolo 4, della Tariffa, Parte II, del d.P.R. 26 aprile 1986, n. 131 (TUR)».
² In dottrina, ex plurimis, F. Messineo, Manuale di diritto civile e commerciale, IV, Milano, 1954, p. 261; C.M. Bianca, Diritto Civile, vol. 4, Milano, 2019, p. 495 ss. In giurisprudenza, oltre alle pronunce citate nel testo, si vedano Cass., 9 ottobre 2019, n. 25274; Cass., 28 febbraio 2018, n. 4598.
Il presente contributo ha finalità informative e scientifiche e non costituisce parere professionale. Le fattispecie concrete possono presentare elementi che richiedono una valutazione specifica.
Manlio Carlo Soldani, Notaio in Domodossola — iscritto al Collegio Notarile di Verbania
Studio Notarile Soldani e Carraro — Via Camillo Prampolini n. 14, 28845 Domodossola (VB)
Tel. 0324 066077 · domodossola@notaiosoldani.it · www.notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).