
 Da Manlio Carlo Soldani
Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Il caso: un’acquisizione “opportunistica” che nasconde insidie gravi
Immaginiamo questa situazione, tutt’altro che infrequente nella pratica professionale.
Caio è titolare di una piccola impresa commerciale in difficoltà economiche. Ha debiti con fornitori, con il locatore dell’immobile in cui svolge la propria attività, probabilmente con il fisco. Tizia è una concorrente diretta di Caio, operante nello stesso settore. Tizia vede nell’impresa di Caio un’occasione: ne conosce i clienti, i fornitori, il mercato. Propone a Caio di acquistare l’azienda per 15.000 euro, somma con la quale Caio salderebbe due dei suoi creditori. Nel frattempo, Tizia ha già concordato con il proprietario dell’immobile — che non riceveva il canone — di subentrare nel contratto di locazione, agganciando così anche la disponibilità del locale.
L’operazione, in apparenza, sembra una via d’uscita per Caio e un affare per Tizia. Ma è davvero così? E può il notaio rogare questo atto?
La risposta — come vedremo — è no. E le ragioni sono molteplici, gravi e coinvolgono non solo il notaio, ma anche i consulenti fiscali e legali che eventualmente assistono le parti.
1. Il prezzo e il problema strutturale della par condicio creditorum
Il primo elemento che salta all’occhio è il prezzo di 15.000 euro. È quasi certamente un prezzo irrisorio rispetto al valore reale del complesso aziendale — e questo anche tenendo conto che la risoluzione del contratto di locazione dell’immobile, al quale è inscindibilmente legato l’avviamento commerciale, ha probabilmente già eroso buona parte del valore originario dell’impresa. Un’azienda senza la sede in cui opera, senza la continuità del rapporto con il locatore, vale assai meno. Ma Tizia ha già risolto questo problema trattando direttamente con il proprietario: il che significa che il valore “residuo” dell’azienda, nelle sue mani, è ben superiore a quanto pagato a Caio.
Tuttavia — ed è questo il punto davvero dirimente — il problema non si esaurirebbe neppure se Tizia offrisse un prezzo pienamente congruo o addirittura superiore al valore di mercato.
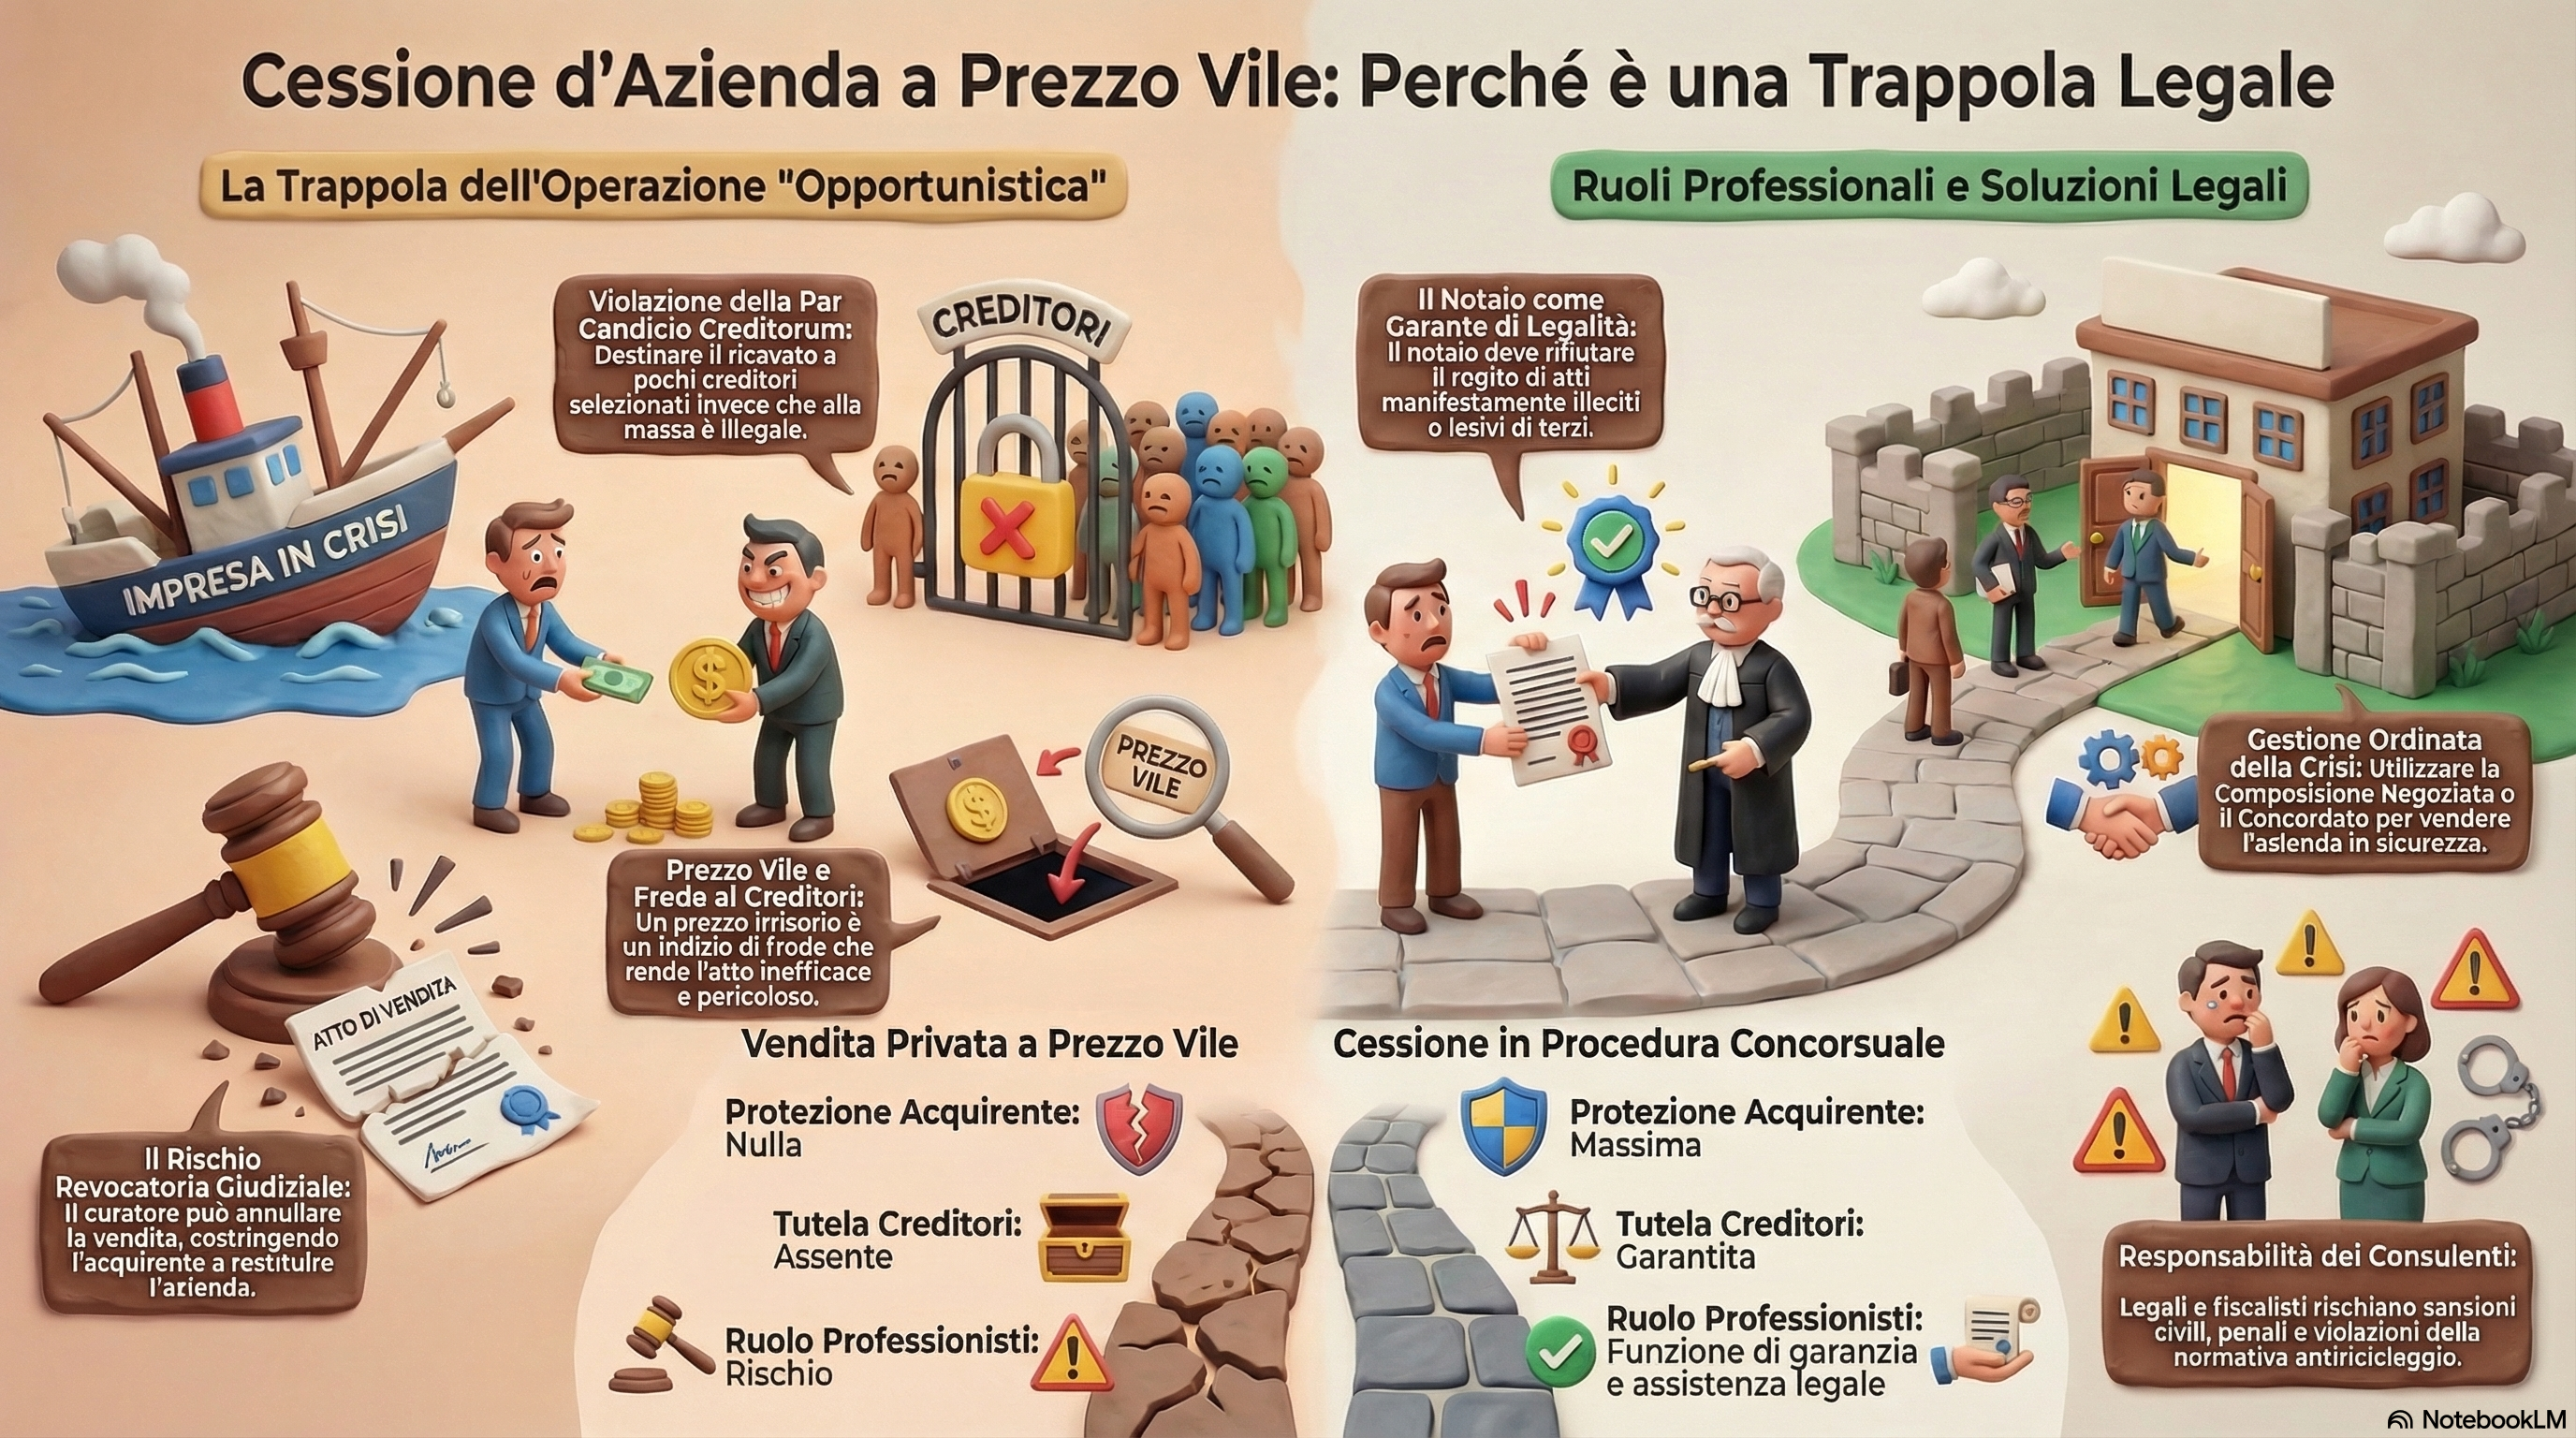
Quando un imprenditore si trova in stato di insolvenza o è un soggetto “decotto” — cioè in una situazione in cui il passivo supera l’attivo e non è in grado di fare fronte regolarmente alle proprie obbligazioni — qualsiasi atto dispositivo del suo patrimonio è potenzialmente lesivo della par condicio creditorum: il principio fondamentale del diritto concorsuale secondo cui tutti i creditori hanno uguale diritto di soddisfarsi sul patrimonio del debitore, proporzionalmente ai propri crediti e nel rispetto delle cause legittime di prelazione.
In questo quadro, cedere l’azienda — anche a prezzo pieno — significa destinare quel corrispettivo non alla massa dei creditori nel suo complesso, ma a uno o pochi soggetti selezionati (nel caso di specie, i due creditori che vengono pagati con i 15.000 euro), mentre gli altri restano insoddisfatti. Questo è esattamente ciò che le azioni revocatorie fallimentari e la disciplina della liquidazione giudiziale intendono prevenire: non solo gli atti gratuiti o a prezzo vile, ma qualsiasi atto che, in prossimità dell’apertura della procedura concorsuale, alteri la par condicio a vantaggio di alcuni creditori o di terzi.
Il prezzo, dunque, aggrava il quadro ma non ne è la causa esclusiva. La causa strutturale è che un imprenditore insolvente non può liberamente disporre del proprio patrimonio, e chi acquista da lui — a qualunque prezzo — si espone al rischio che l’atto venga travolto dalla procedura concorsuale.
2. Lo scenario della liquidazione giudiziale
Il quadro si aggrava sensibilmente se si considera che esistono altri creditori, alcuni dei quali potrebbero domandare il fallimento di Caio — rectius, in linguaggio aggiornato al Codice della Crisi d’Impresa e dell’Insolvenza (D.Lgs. 14/2019): la liquidazione giudiziale.
In questo scenario, entra in gioco il regime delle azioni revocatorie fallimentari (artt. 163 e ss. CCII), assai più incisive di quella ordinaria:
- Revocatoria degli atti a titolo oneroso a prezzo sproporzionato (art. 166 CCII): se l’atto è compiuto nell’anno anteriore al deposito della domanda di accesso alla liquidazione giudiziale, ed è a prestazioni sproporzionate a danno del debitore, è revocabile senza che occorra provare la conoscenza dello stato di insolvenza da parte del terzo.
- Revocatoria dei pagamenti (art. 166 CCII): i pagamenti ai due creditori effettuati con il ricavato potrebbero anch’essi essere revocati, se avvenuti nel periodo sospetto.
- Inefficacia degli atti in frode (art. 163 CCII): gli atti compiuti in frode ai creditori possono essere dichiarati inefficaci nei confronti della massa.
In altri termini: anche se Tizia paga il prezzo concordato e si insedia nell’immobile, il curatore della liquidazione giudiziale potrebbe agire per far dichiarare inefficace la cessione, ottenere la restituzione dell’azienda alla massa e costringere Tizia a restituire ciò che ha acquisito, perdendo quanto pagato.
L’operazione non è un affare: è una trappola.
3. Il patto sul contratto di locazione: un ulteriore elemento sospetto
Il fatto che Tizia abbia già preso accordi con il locatore per subentrare nella locazione commerciale è un dettaglio rivelatore.
Primo: dimostra che l’operazione è preconcordata e pianificata nei suoi dettagli prima ancora che venga coinvolto il notaio. Questo indizio rafforza il quadro della consapevolezza di Tizia rispetto alla situazione di crisi di Caio.
Secondo: il subentro nella locazione, concordato direttamente con il locatore (che non riceveva il canone), potrebbe configurarsi come una cessione del contratto separata dalla cessione dell’azienda, con possibili profili di simulazione o di negozio in frode alla legge.
Terzo: se il credito per canoni arretrati viene di fatto “azzerato” con la nuova locazione diretta a Tizia, anche il locatore riceve un beneficio che gli altri creditori non ricevono, con possibili implicazioni sul piano della par condicio e della revocatoria.
4. Perché il notaio deve astenersi
Il notaio non è un passacarte. È un pubblico ufficiale che esercita una funzione di controllo di legalità preventivo. La sua firma su un atto non è solo autenticazione di firme: è attestazione che l’atto è lecito, equilibrato e non lesivo di interessi di terzi o dell’ordine pubblico.
Le ragioni per cui il notaio deve astenersi dal rogare la cessione d’azienda nel caso descritto sono le seguenti:
a) Manifesta sproporzione del corrispettivo. Il notaio è tenuto ad acquisire informazioni sul valore reale dell’azienda ceduta. Anche depurata della componente locatizia, l’azienda con avviamento, clientela, attrezzature e magazzino non vale 15.000 euro, tanto più se Tizia ha già risolto in proprio il problema della sede.
b) Violazione strutturale della par condicio creditorum. Indipendentemente dal prezzo, la cessione da parte di un soggetto insolvente al di fuori di una procedura concorsuale è di per sé lesiva dei diritti della massa creditoria. Il notaio che la roga contribuisce a consolidare un atto destinato ad essere travolto.
c) Indizi evidenti di frode ai creditori. La concorrenza diretta tra le parti, la situazione debitoria di Caio nota o conoscibile, la presenza di altri creditori, gli accordi paralleli sulla locazione: sono tutti elementi che rendono altamente probabile che l’atto configuri una frode ai creditori ex art. 2901 c.c. o un atto revocabile in sede di liquidazione giudiziale.
d) Responsabilità civile del notaio. Il notaio risponde civilmente dei danni causati dalle proprie omissioni di controllo. Se roga l’atto e l’atto viene poi revocato — con danno per le parti e per i terzi — il notaio che non ha segnalato i rischi o ha ignorato i segnali d’allarme espone sé stesso a responsabilità risarcitoria.
e) Doveri deontologici. Il Codice Deontologico Notarile impone al notaio di rifiutare il rogito quando l’atto è manifestamente contra legem o è strumento per ledere diritti di terzi.
La funzione notarile non è di semplice forma, ma di garanzia sostanziale dell’ordinamento giuridico. Rogare questo atto significherebbe tradire quella funzione.
5. Perché anche i consulenti fiscali e legali devono sconsigliare l’operazione
Le responsabilità non riguardano solo il notaio. Anche i consulenti fiscali e i legali che assistono le parti hanno precisi obblighi professionali — e rischi concreti.
Per i consulenti di Caio:
Consigliare a Caio di cedere l’unico bene produttivo a prezzo vile, con debiti in essere e creditori che potrebbero azionare procedure concorsuali, è un consiglio professionalmente irresponsabile. Caio potrebbe successivamente rivalersi sul consulente per i danni subiti — ad esempio, perché la cessione non ha evitato la liquidazione giudiziale, ma ha eliminato ogni possibilità di accordo con i creditori. Un commercialista consapevole della situazione di insolvenza ha inoltre obblighi di valutazione del rischio nell’ambito della normativa antiriciclaggio (D.Lgs. 231/2007): un’operazione con caratteristiche anomale richiede un’adeguata verifica e, se del caso, una segnalazione alle autorità.
Per i consulenti di Tizia:
Assistere Tizia in un’acquisizione che presenta i caratteri dell’atto in frode ai creditori — o comunque lesivo della par condicio — significa esporre la cliente al rischio di perdere l’azienda per effetto della revocatoria e di quanto pagato, senza rimedio. Il professionista che non mette in guardia il cliente da questo rischio è inadempiente alla propria obbligazione professionale. Se il professionista è consapevole della frode e la agevola, può rispondere non solo civilmente ma anche penalmente a titolo di concorso.
Il tema antiriciclaggio:
Un’operazione strutturata come questa — prezzo vile, pagamento diretto a creditori selezionati, accordi paralleli sulla locazione, situazione debitoria del cedente — presenta molteplici indicatori di anomalia ai sensi della normativa antiriciclaggio. Il notaio e i professionisti coinvolti hanno l’obbligo di svolgere un’adeguata verifica della clientela e di valutare se l’operazione presenti rischi di riciclaggio o autoriciclaggio.
6. Cosa dovrebbero fare le parti, in alternativa
Se Caio è davvero in difficoltà ma l’azienda ha ancora un valore residuo, esistono strumenti legali che consentono di gestire la crisi in modo ordinato e trasparente:
- Composizione negoziata della crisi (artt. 12 ss. CCII): un esperto indipendente assiste Caio nel negoziare con i creditori, con la possibilità di cedere l’azienda a un prezzo congruo nell’ambito di un accordo;
- Concordato preventivo (artt. 84 ss. CCII): consente la cessione dell’azienda con il voto dei creditori e la supervisione del tribunale;
- Piano di ristrutturazione dei debiti (art. 64-bis CCII): strumento flessibile per ristrutturare il debito con il consenso dei creditori;
- Cessione di azienda in continuità nell’ambito di una procedura concorsuale: garantisce trasparenza, tutela i creditori e — aspetto fondamentale per Tizia — protegge l’acquirente da azioni revocatorie.
In questi contesti, anche Tizia potrebbe legittimamente acquistare l’azienda di Caio — ma a prezzo congruo, con la supervisione del tribunale e senza il rischio di vedersi sottrarre il bene acquisito a distanza di anni.
Conclusione
La cessione d’azienda descritta è un caso paradigmatico di operazione che sembra conveniente per le parti ma che cela rischi gravissimi: per Caio (che si spoglia dell’unico asset produttivo senza risolvere la crisi), per Tizia (che rischia di perdere l’azienda acquisita per effetto della revocatoria), per i creditori (che vengono pregiudicati nella par condicio), e per i professionisti coinvolti (che ne diventano corresponsabili).
Il notaio è il primo baluardo contro queste operazioni. Ma non è il solo. La funzione di garanzia dell’ordinamento appartiene a tutti i professionisti che, con la propria firma e il proprio consiglio, danno credibilità alle operazioni dei loro clienti.
Rifiutare di rogare, sconsigliare, spiegare i rischi: non è un ostacolo all’autonomia delle parti. È il compito più alto che il professionista può svolgere — quello di proteggere le parti, anche da sé stesse.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14
Collegio Notarile di Verbania
domodossola@notaiosoldani.it — tel. 0324 066077
Tag suggeriti: cessione d’azienda, frode ai creditori, par condicio creditorum, revocatoria fallimentare, crisi d’impresa, liquidazione giudiziale, ruolo del notaio, diritto commerciale, Codice della Crisi, antiriciclaggio
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).