
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
1. Le norme del codice civile: il quadro di riferimento
La collazione ereditaria trova la propria disciplina agli articoli 737–751 del codice civile, collocati nel Libro II (Delle successioni), Titolo IV (Della divisione), Capo II.
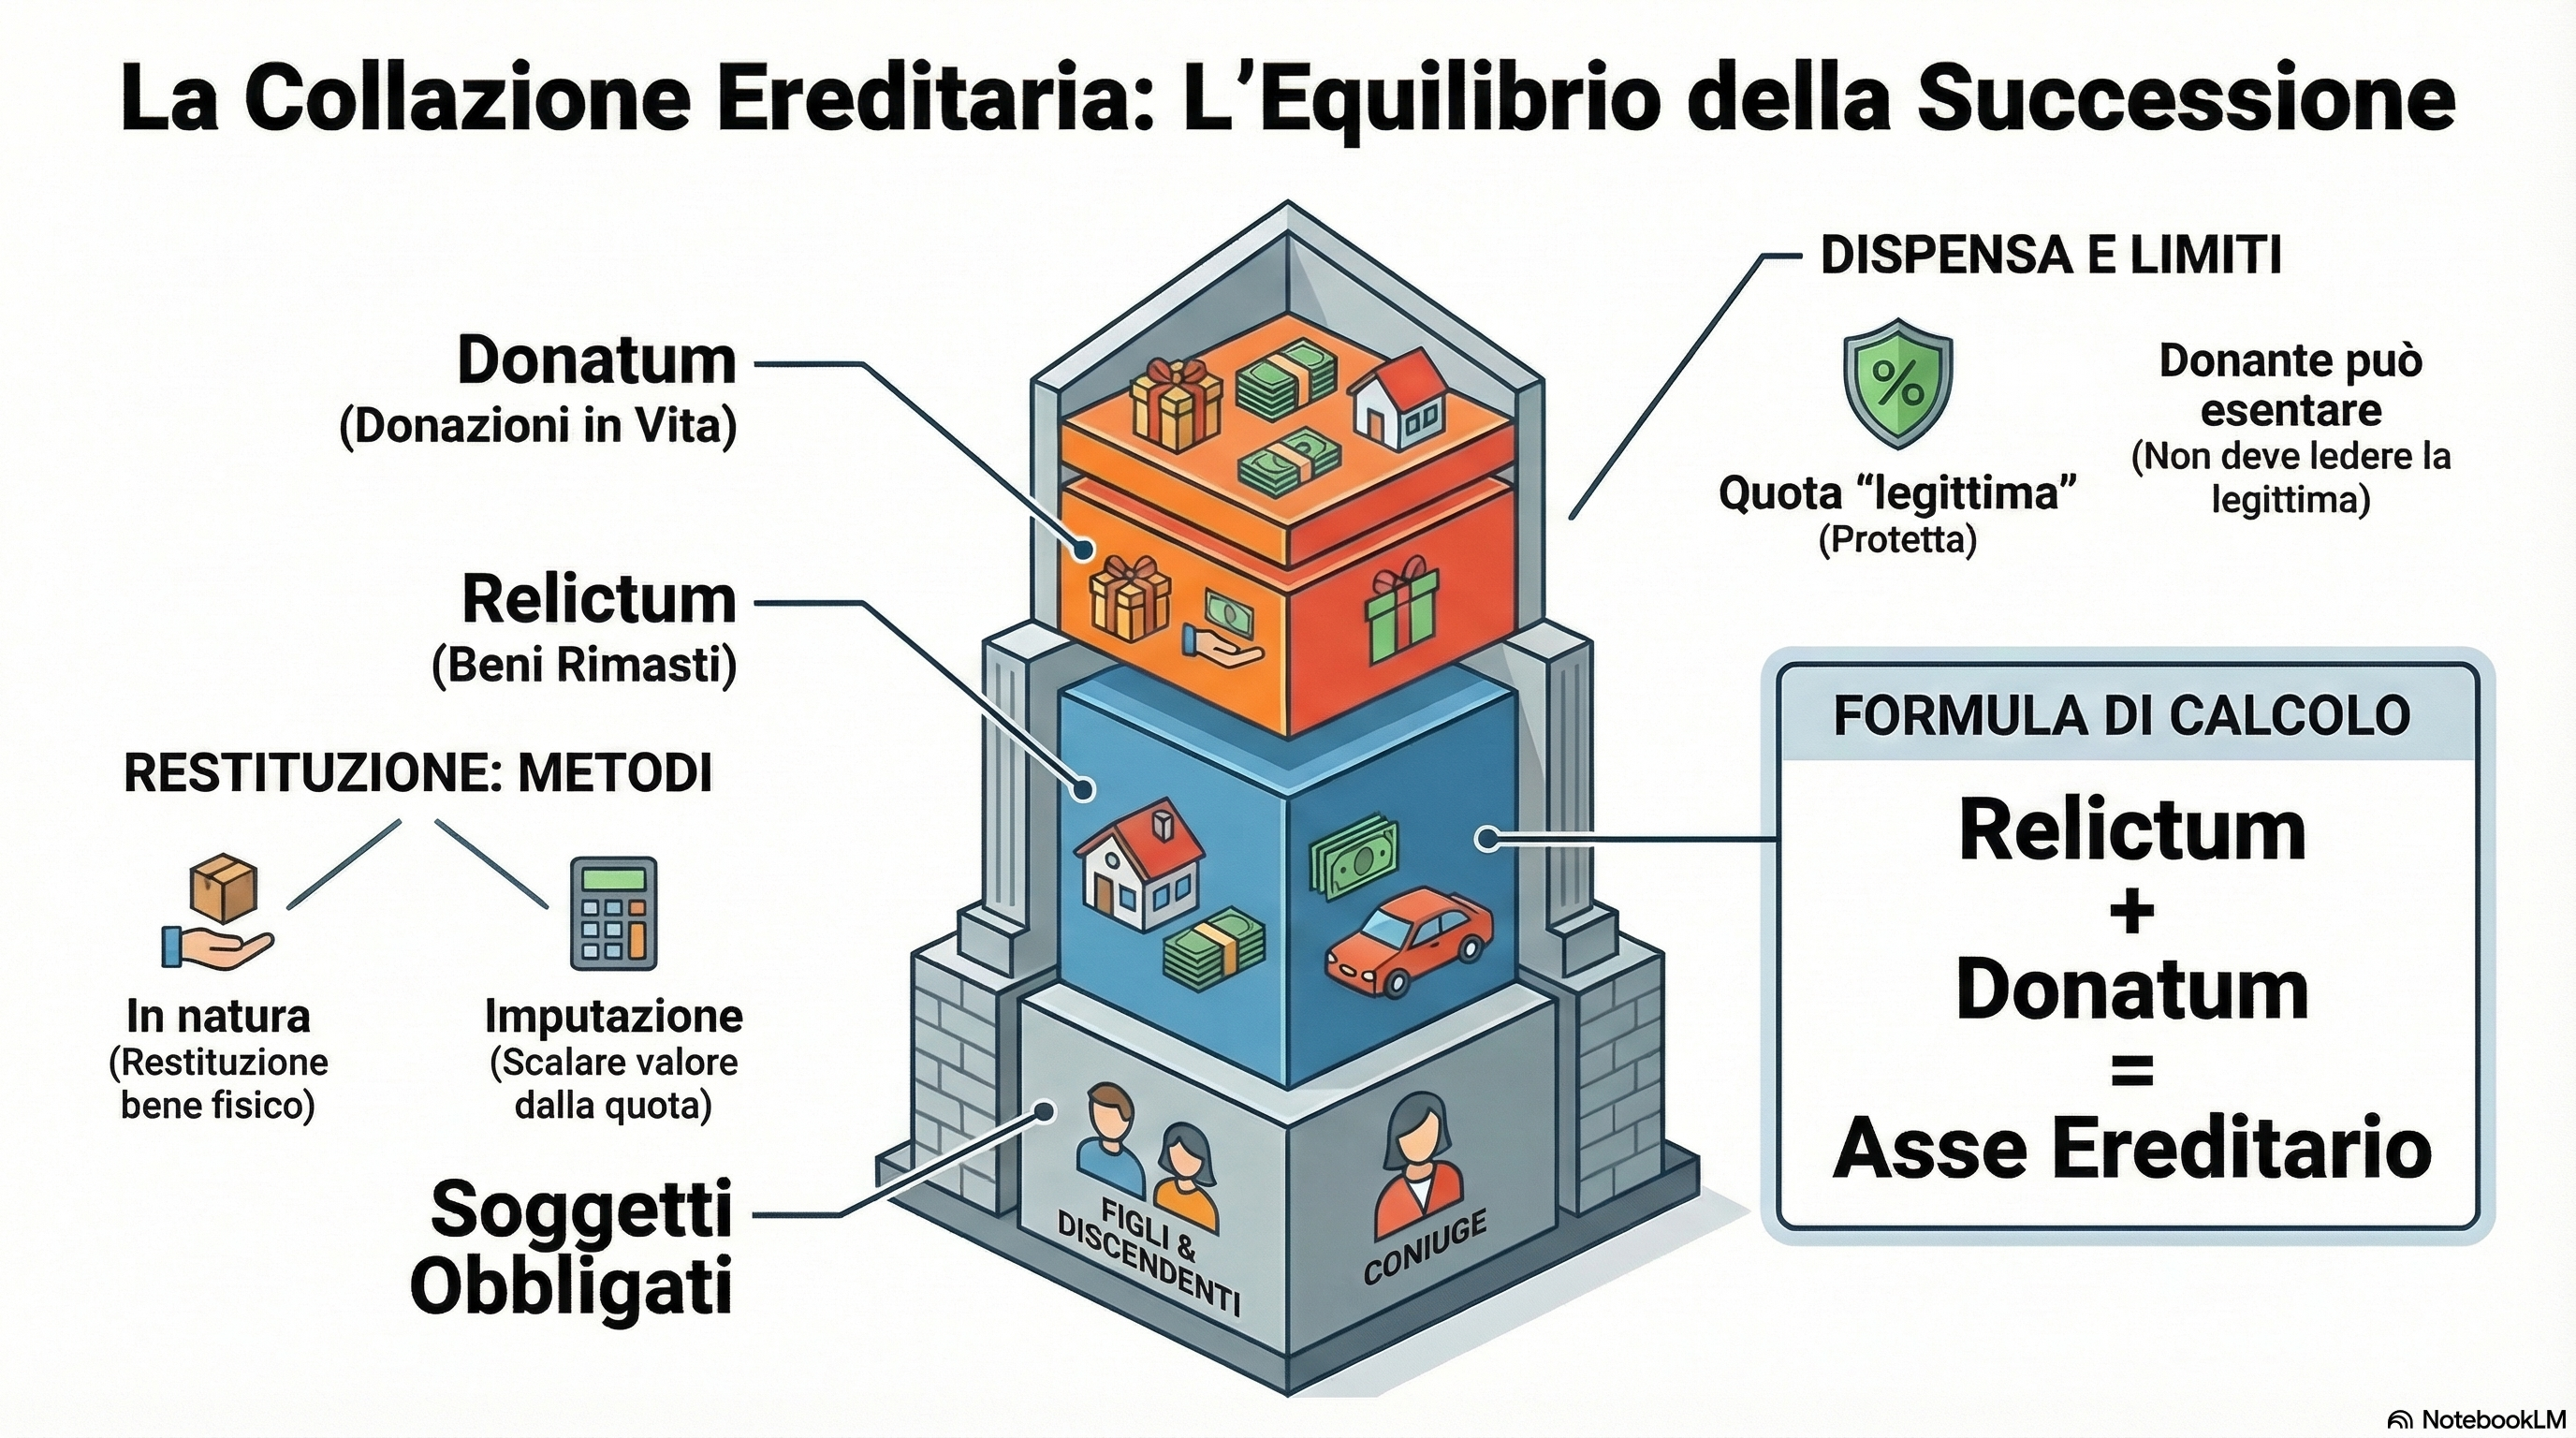
L’art. 737 c.c. enuncia la regola generale: i figli e i loro discendenti, nonché il coniuge, che concorrono alla successione devono conferire ai coeredi tutto ciò che hanno ricevuto dal defunto per donazione direttamente o indirettamente, salvo che il defunto non li abbia dispensati dalla collazione. La stessa norma precisa che la collazione si opera o imputando il valore della donazione ricevuta alla propria quota oppure restituendo in natura i beni donati (c.d. collazione per imputazione e collazione in natura).
L’art. 738 c.c. stabilisce che anche le spese di mantenimento, educazione e istruzione non si considerano soggette a collazione, salvo che eccedano la misura ordinaria.
L’art. 739 c.c. specifica che le liberalità fatte ai discendenti del chiamato si imputano alla quota di questi ultimi, non a quella del loro dante causa.
Gli artt. 740–742 c.c. regolano il meccanismo operativo della collazione per imputazione e in natura, disponendo che il conferimento si fa calcolando il valore del bene al momento dell’apertura della successione.
L’art. 745 c.c. disciplina il frutto della collazione in relazione al godimento dei beni.
Gli artt. 747–751 c.c. dettano regole speciali per la collazione dei debiti (il coerede-debitore verso il de cuius deve imputare il debito alla propria quota) e per la collazione delle spese sostenute dal defunto per il corredo nuziale, per l’avviamento di un’attività, per le spese straordinarie.
2. La funzione dell’istituto
La collazione risponde a una precisa scelta di politica successoria: garantire la parità di trattamento tra i coeredi nelle successioni dei figli, dei discendenti e del coniuge.
Il ragionamento sottostante è semplice ma profondo: il de cuius ha già effettuato, in vita, una liberalità nei confronti di uno o più futuri eredi. Se quella liberalità non venisse “riportata in eredità” al momento della divisione, il beneficiario riceverebbe in sostanza una quota anticipata dell’asse ereditario e, pur tuttavia, concorrerebbe alla ripartizione del residuo come se nulla avesse ricevuto, con palese vantaggio rispetto agli altri coeredi.
La collazione opera, dunque, come uno strumento di perequazione delle quote: si “tira le somme” di quanto ciascun coerede ha già ricevuto in vita e si divide l’asse tenendo conto di tale anticipo. In questa prospettiva, la donazione non è un vantaggio definitivo e irrevocabile, ma una sorta di “prelievo anticipato” sulla futura eredità.
Va sottolineato un aspetto fondamentale che spesso ingenera confusione: la collazione non è un rimedio a tutela della legittima e non è azionabile dai soli legittimari. È, invece, uno strumento operante in sede divisionale, funzionale all’equa distribuzione dell’asse tra coloro che concorrono alla successione.
3. Il contesto operativo: quando si applica la collazione
La collazione presuppone la compresenza di tre condizioni:
- Una donazione effettuata dal de cuius in favore di uno dei soggetti obbligati. La nozione di donazione rilevante ai fini della collazione è ampia: ricomprende le donazioni dirette (atto formale rogato per atto pubblico), ma anche quelle indirette (es. intestazione di immobile a nome del figlio con denaro del genitore, pagamento del prezzo in un contratto di compravendita a favore del figlio, remissione del debito). La giurisprudenza ha chiarito che anche le liberalità attuate mediante atti formalmente onerosi, ma sostanzialmente gratuiti, rientrano nell’obbligo di collazione (Cass. 21 luglio 2000, n. 9606).
- L’apertura della successione del donante. Finché il donante è in vita, non c’è eredità da dividere e quindi la collazione non è attivabile.
- La concorrenza del soggetto obbligato con altri coeredi nella divisione. La collazione non è un obbligo assoluto e astratto: diventa concretamente operativa solo quando si procede alla divisione dell’asse ereditario e il soggetto obbligato vi partecipa.
4. I soggetti obbligati alla collazione
La legge circoscrive con precisione la platea dei soggetti tenuti alla collazione. Ai sensi dell’art. 737 c.c., sono obbligati:
- I figli (legittimi, naturali riconosciuti, adottivi), che concorrono alla successione;
- I discendenti dei figli (nipoti, pronipoti), quando subentrano al loro ascendente per rappresentazione o concorrono ex art. 468 c.c.;
- Il coniuge, che concorre alla successione insieme ai figli o ad altri eredi.
La norma esclude espressamente gli altri parenti chiamati all’eredità (fratelli, sorelle, ascendenti) e i legatari. Se alla successione concorrono solo fratelli e sorelle, la collazione non opera: ciascuno trattiene quanto ricevuto per donazione.
Analogamente, la collazione non vincola il terzo acquirente del bene donato: se il donatario ha alienato il bene ricevuto, la collazione avviene necessariamente per imputazione (del valore) e non in natura.
5. La dispensa dalla collazione
Il de cuius può dispensare dalla collazione il soggetto beneficiario della donazione. La dispensa è la manifestazione della volontà del donante di attribuire la liberalità come vantaggio definitivo, slegato da qualsiasi futura imputazione alla quota ereditaria.
La dispensa può avvenire in due modi:
- Nell’atto di donazione stesso: è la modalità più frequente e tecnicamente più corretta. Il donante inserisce nell’atto una clausola con cui dispensa espressamente il donatario dalla collazione.
- In un atto successivo: la dispensa può essere contenuta in una disposizione testamentaria. Non è invece ammessa per atto tra vivi separato dall’atto di donazione, perché la dispensa modifica gli effetti giuridici della donazione nei confronti dei terzi coeredi e richiede quindi la forma dell’atto pubblico o del testamento.
La dispensa non è soggetta ad accettazione da parte del donatario: è un atto unilaterale del disponente.
6. I limiti della dispensa: la tutela della legittima
La dispensa dalla collazione incontra un limite invalicabile: non può ledere la legittima dei coeredi legittimari.
Questo è il punto in cui collazione e azione di riduzione si intersecano, pur rimanendo istituti distinti. Vediamo la logica:
- La dispensa vale a rendere definitiva la donazione nei rapporti tra gli eredi, ma solo nei limiti della quota disponibile del de cuius.
- Se la donazione dispensata da collazione supera la quota disponibile e lede le quote di riserva dei legittimari, questi ultimi possono esercitare l’azione di riduzione (artt. 553 e ss. c.c.) per far dichiarare l’inefficacia della donazione nella misura eccedente.
La distinzione pratica è importante:
| Collazione | Azione di riduzione | |
|---|---|---|
| Scopo | Perequazione delle quote tra coeredi | Tutela della quota di riserva |
| Legittimati | Solo i soggetti ex art. 737 c.c. (figli, discendenti, coniuge) che concorrono all’eredità | Solo i legittimari |
| Presupposto | Divisione dell’asse | Lesione della quota di legittima |
| Effetto | Imputazione alla quota o restituzione in natura | Inefficacia (parziale) della donazione |
| Dispensa | Possibile, salvo limiti della legittima | Irrilevante: la dispensa non esclude l’azione di riduzione |
In sintesi: la dispensa dalla collazione esclude l’obbligo di “riportare” il bene nella massa divisionale, ma non mette al riparo il donatario dall’azione di riduzione dei legittimari lesi.
7. I rapporti tra dispensa da collazione e dispensa da imputazione ex se
Questo è uno dei profili più delicati della materia, spesso trascurato nella pratica, che il notaio deve invece presidiare con attenzione.
La dispensa da imputazione ex se (art. 564, comma 2, c.c.)
L’art. 564, comma 2, c.c. prevede che il legittimario che agisce in riduzione debba imputare alla propria quota di legittima le donazioni ricevute dal de cuius, a meno che non sia stato espressamente dispensato dall’imputazione.
La dispensa da imputazione ex se opera quindi in un contesto differente da quello della collazione: riguarda il meccanismo di calcolo della legittima in sede di azione di riduzione, non la divisione dell’asse tra coeredi.
Le differenze essenziali
| Dispensa da collazione (art. 737 c.c.) | Dispensa da imputazione ex se (art. 564, c. 2, c.c.) | |
|---|---|---|
| Sede applicativa | Divisione dell’asse ereditario | Calcolo della quota di legittima nell’azione di riduzione |
| Scopo | Esclude l’obbligo di conferire il valore della donazione in sede divisionale | Consente al legittimario di agire in riduzione senza dover detrarre dalla propria legittima il valore delle donazioni ricevute |
| Effetto per il donatario | Non deve computare il donato nella massa divisoria | Può lamentare la lesione della legittima “al lordo” delle donazioni ricevute |
Le possibili combinazioni redazionali
Nella pratica notarile, le clausole di dispensa possono essere combinate in quattro modi:
- Dispensa da collazione soltanto: il donatario non deve conferire il donato in sede divisionale, ma nell’azione di riduzione dovrà imputare il ricevuto alla propria legittima.
- Dispensa da imputazione ex se soltanto: il donatario deve conferire in collazione, ma può esercitare l’azione di riduzione senza imputare il donato alla propria quota di legittima.
- Doppia dispensa (collazione + imputazione ex se): il donatario è esonerato da entrambi gli obblighi. È la formulazione più favorevole per il donatario.
- Nessuna dispensa: il donatario è soggetto sia alla collazione in sede divisionale sia all’imputazione in sede di riduzione.
La doppia dispensa è possibile e lecita, ma incontra il limite insuperabile della quota di legittima: il cumulo delle due dispense non può mai eccedere la porzione disponibile del de cuius, altrimenti i legittimari lesi conservano l’azione di riduzione.
Avvertenza redazionale: nella prassi, molti atti di donazione recano la formula generica “dispenso il donatario dalla collazione”. Questa formula si riferisce solo all’art. 737 c.c. e non include la dispensa da imputazione ex se. Per ricomprendere entrambe le ipotesi è necessaria una formulazione esplicita del tipo: “Il donante dispensa espressamente il donatario dall’obbligo di collazione ai sensi dell’art. 737 c.c., nonché dall’obbligo di imputazione alla quota di legittima ai sensi dell’art. 564, comma 2, c.c.”
8. La disciplina fiscale della collazione
8.1 Imposta sulle successioni e donazioni
La collazione, come si è visto, è un istituto successorio che opera in sede divisionale: il coerede che collaziona non compie un atto traslativo a titolo gratuito o oneroso, ma adempie a un obbligo derivante dalla legge.
Dal punto di vista fiscale, la collazione non costituisce un atto imponibile autonomo ai fini dell’imposta sulle successioni e donazioni. Il TUS (D.Lgs. 31 ottobre 1990, n. 346), e la sua integrazione con la reintroduzione dell’imposta ad opera della L. 286/2006 (ora disciplinata dall’art. 2, commi 47 e ss., D.L. 262/2006, conv. L. 286/2006, e dalla recente riforma attuata con il D.Lgs. 139/2024), non prevedono una tassazione separata per l’atto di collazione in sé.
Ciò che rileva fiscalmente è la donazione originaria: questa è già stata assoggettata (o avrebbe dovuto esserlo) all’imposta sulle donazioni al momento del suo compimento. La successiva collazione non genera un ulteriore presupposto impositivo.
8.2 La collazione nella dichiarazione di successione
Nella dichiarazione di successione, la massa ereditaria su cui si calcolano le imposte comprende i beni relitti. I beni oggetto di donazione, anche se soggetti a collazione, non entrano automaticamente nell’attivo ereditario dichiarato, salvo che rientrino nell’asse per effetto di un’azione di riduzione andata a buon fine.
Tuttavia, la collazione rileva in sede divisionale: quando i coeredi procedono alla divisione, il valore delle donazioni collazionate viene imputato alla quota del donatario. Se la divisione avviene con atto pubblico (o con scrittura privata autenticata), l’atto di divisione può contenere la dichiarazione di collazione e l’indicazione dei valori imputati.
8.3 Imposta di registro nella divisione con collazione
L’atto di divisione è soggetto all’imposta di registro in misura proporzionale del 1% sul valore della massa divisa (art. 34 TUR – DPR 131/1986).
Quando la divisione comporta conguagli in denaro (perché la quota di un coerede è stata “saturata” dalla collazione e gli altri ricevono beni di valore superiore), il conguaglio è soggetto all’imposta di registro nella misura del 9% come atto di trasferimento immobiliare, se il conguaglio riguarda beni immobili (Cass. SS.UU., 3 giugno 2015, n. 11326; Ris. Agenzia delle Entrate n. 24/E del 2015).
8.4 Imposta ipotecaria e catastale
Se la divisione riguarda beni immobili, si applicano le imposte ipotecaria e catastale:
- In misura fissa (€ 200 ciascuna) sulla quota non eccedente la massa divisa;
- In misura proporzionale (2% ipotecaria + 1% catastale, o le aliquote ridotte per prima casa) sull’eventuale eccedenza costituita dal conguaglio.
8.5 La riforma fiscale delle successioni e donazioni (D.Lgs. 139/2024)
Con il D.Lgs. 18 settembre 2024, n. 139 (in vigore dal 1° gennaio 2025) è stato riformato organicamente il sistema dell’imposta sulle successioni e donazioni. Tra le novità di maggiore interesse per la collazione:
- Autoliquidazione dell’imposta: il passaggio all’autoliquidazione da parte degli eredi non modifica la struttura della collazione, ma implica una maggiore responsabilità nella corretta individuazione della massa ereditaria e dei valori da dichiarare.
- Patti di famiglia: la riforma consolida il trattamento fiscale agevolato dei patti di famiglia, che resta esente da imposta nei limiti delle franchigie applicabili.
- Rendite e usufrutto: i criteri di calcolo del valore delle donazioni oggetto di collazione (al valore del bene alla data di apertura della successione, secondo l’art. 747 c.c.) rimangono il punto di riferimento civilistico, mentre ai fini fiscali si applicano i valori catastali o il valore venale in comune commercio secondo le regole del TUS riformato.
9. Il caso pratico: due fratelli dividono l’eredità e si chiedono se collazionare una donazione ricevuta in quote eguali
9.1 La fattispecie
Tizio e Caio sono figli di Sempronio. Quest’ultimo, in vita, ha donato ai figli in comproprietà, in parti eguali (un mezzo ciascuno), un appartamento del valore di € 200.000, senza inserire nell’atto di donazione alcuna clausola di dispensa dalla collazione.
Sempronio muore lasciando un asse ereditario di € 300.000 in denaro e beni mobili. Non vi è testamento: si apre la successione legittima. Gli unici eredi sono i due figli, che concorrono in parti eguali (quota 1/2 ciascuno, art. 566 c.c.).
Tizio e Caio si chiedono: dobbiamo collazionare la donazione che ci ha fatto papà?
9.2 Analisi giuridica
La risposta è sì, devono collazionare.
Entrambi sono figli che concorrono alla successione: sono soggetti obbligati ex art. 737 c.c. La donazione è stata ricevuta senza dispensa dalla collazione. Non rileva che la donazione sia stata fatta congiuntamente e in parti eguali: ciascuno deve conferire il valore della propria quota di donazione.
Calcolo della massa fittizia (cd. relictum + donatum):
| Voce | Valore |
|---|---|
| Relictum (beni lasciati al momento della morte) | € 300.000 |
| Donatum conferito da Tizio (1/2 dell’appartamento) | € 100.000 |
| Donatum conferito da Caio (1/2 dell’appartamento) | € 100.000 |
| Massa fittizia totale | € 500.000 |
Quota ideale spettante a ciascun figlio: € 500.000 / 2 = € 250.000 ciascuno
Calcolo del saldo spettante a ciascuno dal relictum:
- Tizio ha già ricevuto per donazione € 100.000 → dal relictum gli spettano € 250.000 – € 100.000 = € 150.000
- Caio ha già ricevuto per donazione € 100.000 → dal relictum gli spettano € 250.000 – € 100.000 = € 150.000
Risultato: poiché la donazione è stata fatta in parti eguali e i due fratelli concorrono in parti eguali, l’esito della collazione è perfettamente simmetrico: ciascuno riceve € 150.000 dal relictum. La collazione, pur dovuta, non altera nella sostanza la parità di trattamento già esistente.
9.3 La particolarità: quando la collazione simmetrica è “neutra” ma non irrilevante
Il caso illustra una situazione pratica molto frequente: i genitori, nell’intento di mantenere la parità tra i figli, fanno donazioni in parti uguali e questi stessi figli ereditano in parti eguali. In tali casi, la collazione produce un risultato matematicamente neutro: le quote si ribilanciano, ma i saldi del relictum rimangono proporzionalmente identici.
Ciò non significa, però, che la collazione possa essere ignorata o omessa nell’atto di divisione. La dichiarazione di collazione nell’atto divisionale è necessaria per:
- Escludere future contestazioni: se in un secondo momento emergesse un’ulteriore donazione ricevuta da uno solo dei figli, la mancata menzione della collazione dell’appartamento potrebbe generare incertezze sull’intera operazione divisionale.
- Soddisfare le esigenze di trasparenza fiscale: la corretta indicazione dei valori collazionati consente all’Amministrazione Finanziaria di verificare la congruità dell’atto di divisione.
- Tutelare entrambi i fratelli: l’atto di divisione che ignora la donazione potrebbe essere impugnato in futuro (es. da creditori del de cuius, o in caso di comparsa di altri eredi) come fondato su una massa fittizia incompleta.
9.4 Tecnica redazionale: clausola di collazione nell’atto di divisione
Dal punto di vista redazionale, nell’atto pubblico di divisione, dopo le premesse relative all’asse ereditario e alla qualità degli eredi, il notaio inserirà una clausola sul seguente modello:
“Le parti dichiarano che il de cuius, Sempronio , in vita, con atto del Notaio di , rep. n. , racc. n. , registrato a il _ al n. , donò congiuntamente ai comparenti, in parti eguali tra loro, l’immobile sito in , via n. , censito al NCEU del Comune di al fg. , mapp. , sub , cat. , cl. , consistenza , R.C. € _, donazione a suo tempo sottoposta ad imposta di registro/donazione con le aliquote di legge.
La predetta donazione non fu accompagnata da dispensa dalla collazione; pertanto, in conformità all’art. 737 c.c., le parti conferiscono nella massa da dividere, ciascuna per la propria quota di un mezzo, il valore del bene donato, determinato — ai sensi dell’art. 747 c.c. — con riferimento alla data di apertura della successione (, data di morte del de cuius) in complessivi € , e quindi per la quota di ciascun comparente in € __.
Tenuto conto della predetta collazione per imputazione, la massa fittizia da dividere ammonta complessivamente a € , e la quota spettante a ciascun erede è pari a € . Detratto quanto già ricevuto per donazione (€ ), a ciascun comparente spetta sul relictum la somma di € .“*
9.5 La scelta tra collazione in natura e collazione per imputazione
Poiché l’appartamento è già in comproprietà tra i due fratelli, la collazione in natura (restituzione del bene alla massa, art. 746 c.c.) sarebbe teoricamente possibile ma, in questo caso, del tutto inutile: il bene verrebbe restituito alla massa e poi immediatamente riassegnato nelle stesse proporzioni.
La collazione per imputazione (art. 747 c.c.) è dunque la tecnica corretta ed efficiente: si “conferisce” il valore del bene alla massa fittizia, senza necessità di alcun trasferimento reale dell’immobile.
Conclusioni
La collazione è un istituto civilistico di grande rilevanza pratica, che il notaio deve saper identificare, applicare e — quando richiesto — gestire con le opportune clausole di dispensa. I punti chiave da tenere sempre presenti sono:
- La collazione opera tra figli, discendenti e coniuge che concorrono alla successione; non riguarda gli altri eredi.
- La dispensa è facoltà del donante, ma trova un limite insuperabile nella tutela della legittima dei coeredi legittimari.
- La dispensa da collazione e la dispensa da imputazione ex se sono istituti distinti e devono essere espressamente previste, anche cumulativamente, nell’atto di donazione.
- Sul piano fiscale, la collazione non è un atto imponibile autonomo, ma le sue conseguenze (conguagli in sede di divisione) possono generare presupposti impositivi che il professionista deve anticipare e gestire.
- Anche quando la collazione è “simmetrica” e matematicamente neutra, la sua corretta menzione nell’atto divisionale è necessaria per garantire la validità e l’opponibilità della divisione stessa.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14 – 28845 Domodossola (VB)
Tel. 0324 066077 | domodossola@notaiosoldani.it
Iscritto al Collegio Notarile di Verbania
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).