
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Immaginate questa situazione, tutt’altro che rara: muore prima il nonno, poi la nonna. I figli non hanno mai diviso formalmente l’eredità del nonno, e adesso si trovano a dover sistemare tutto insieme — i beni del nonno, quelli della nonna, e magari anche qualche bene acquistato insieme in vita. Come si fa? Si può fare tutto in un solo atto? E soprattutto, che conseguenze fiscali comporta?
La risposta, grazie a una norma spesso sottovalutata del Testo Unico dell’Imposta di Registro, può essere sorprendentemente favorevole.
Indice dei contenuti
Cos’è una massa ereditaria (e quando diventa “plurima”)
Quando una persona muore, tutti i suoi beni — case, conti correnti, quote di società, crediti, oggetti di valore — formano un insieme che in gergo giuridico si chiama massa ereditaria. Questa massa appartiene in comunione a tutti gli eredi, finché non viene divisa.
La divisione è l’atto con cui si scioglie questa comunione: ognuno degli eredi smette di avere una quota astratta su tutto e diventa proprietario esclusivo di beni specifici.
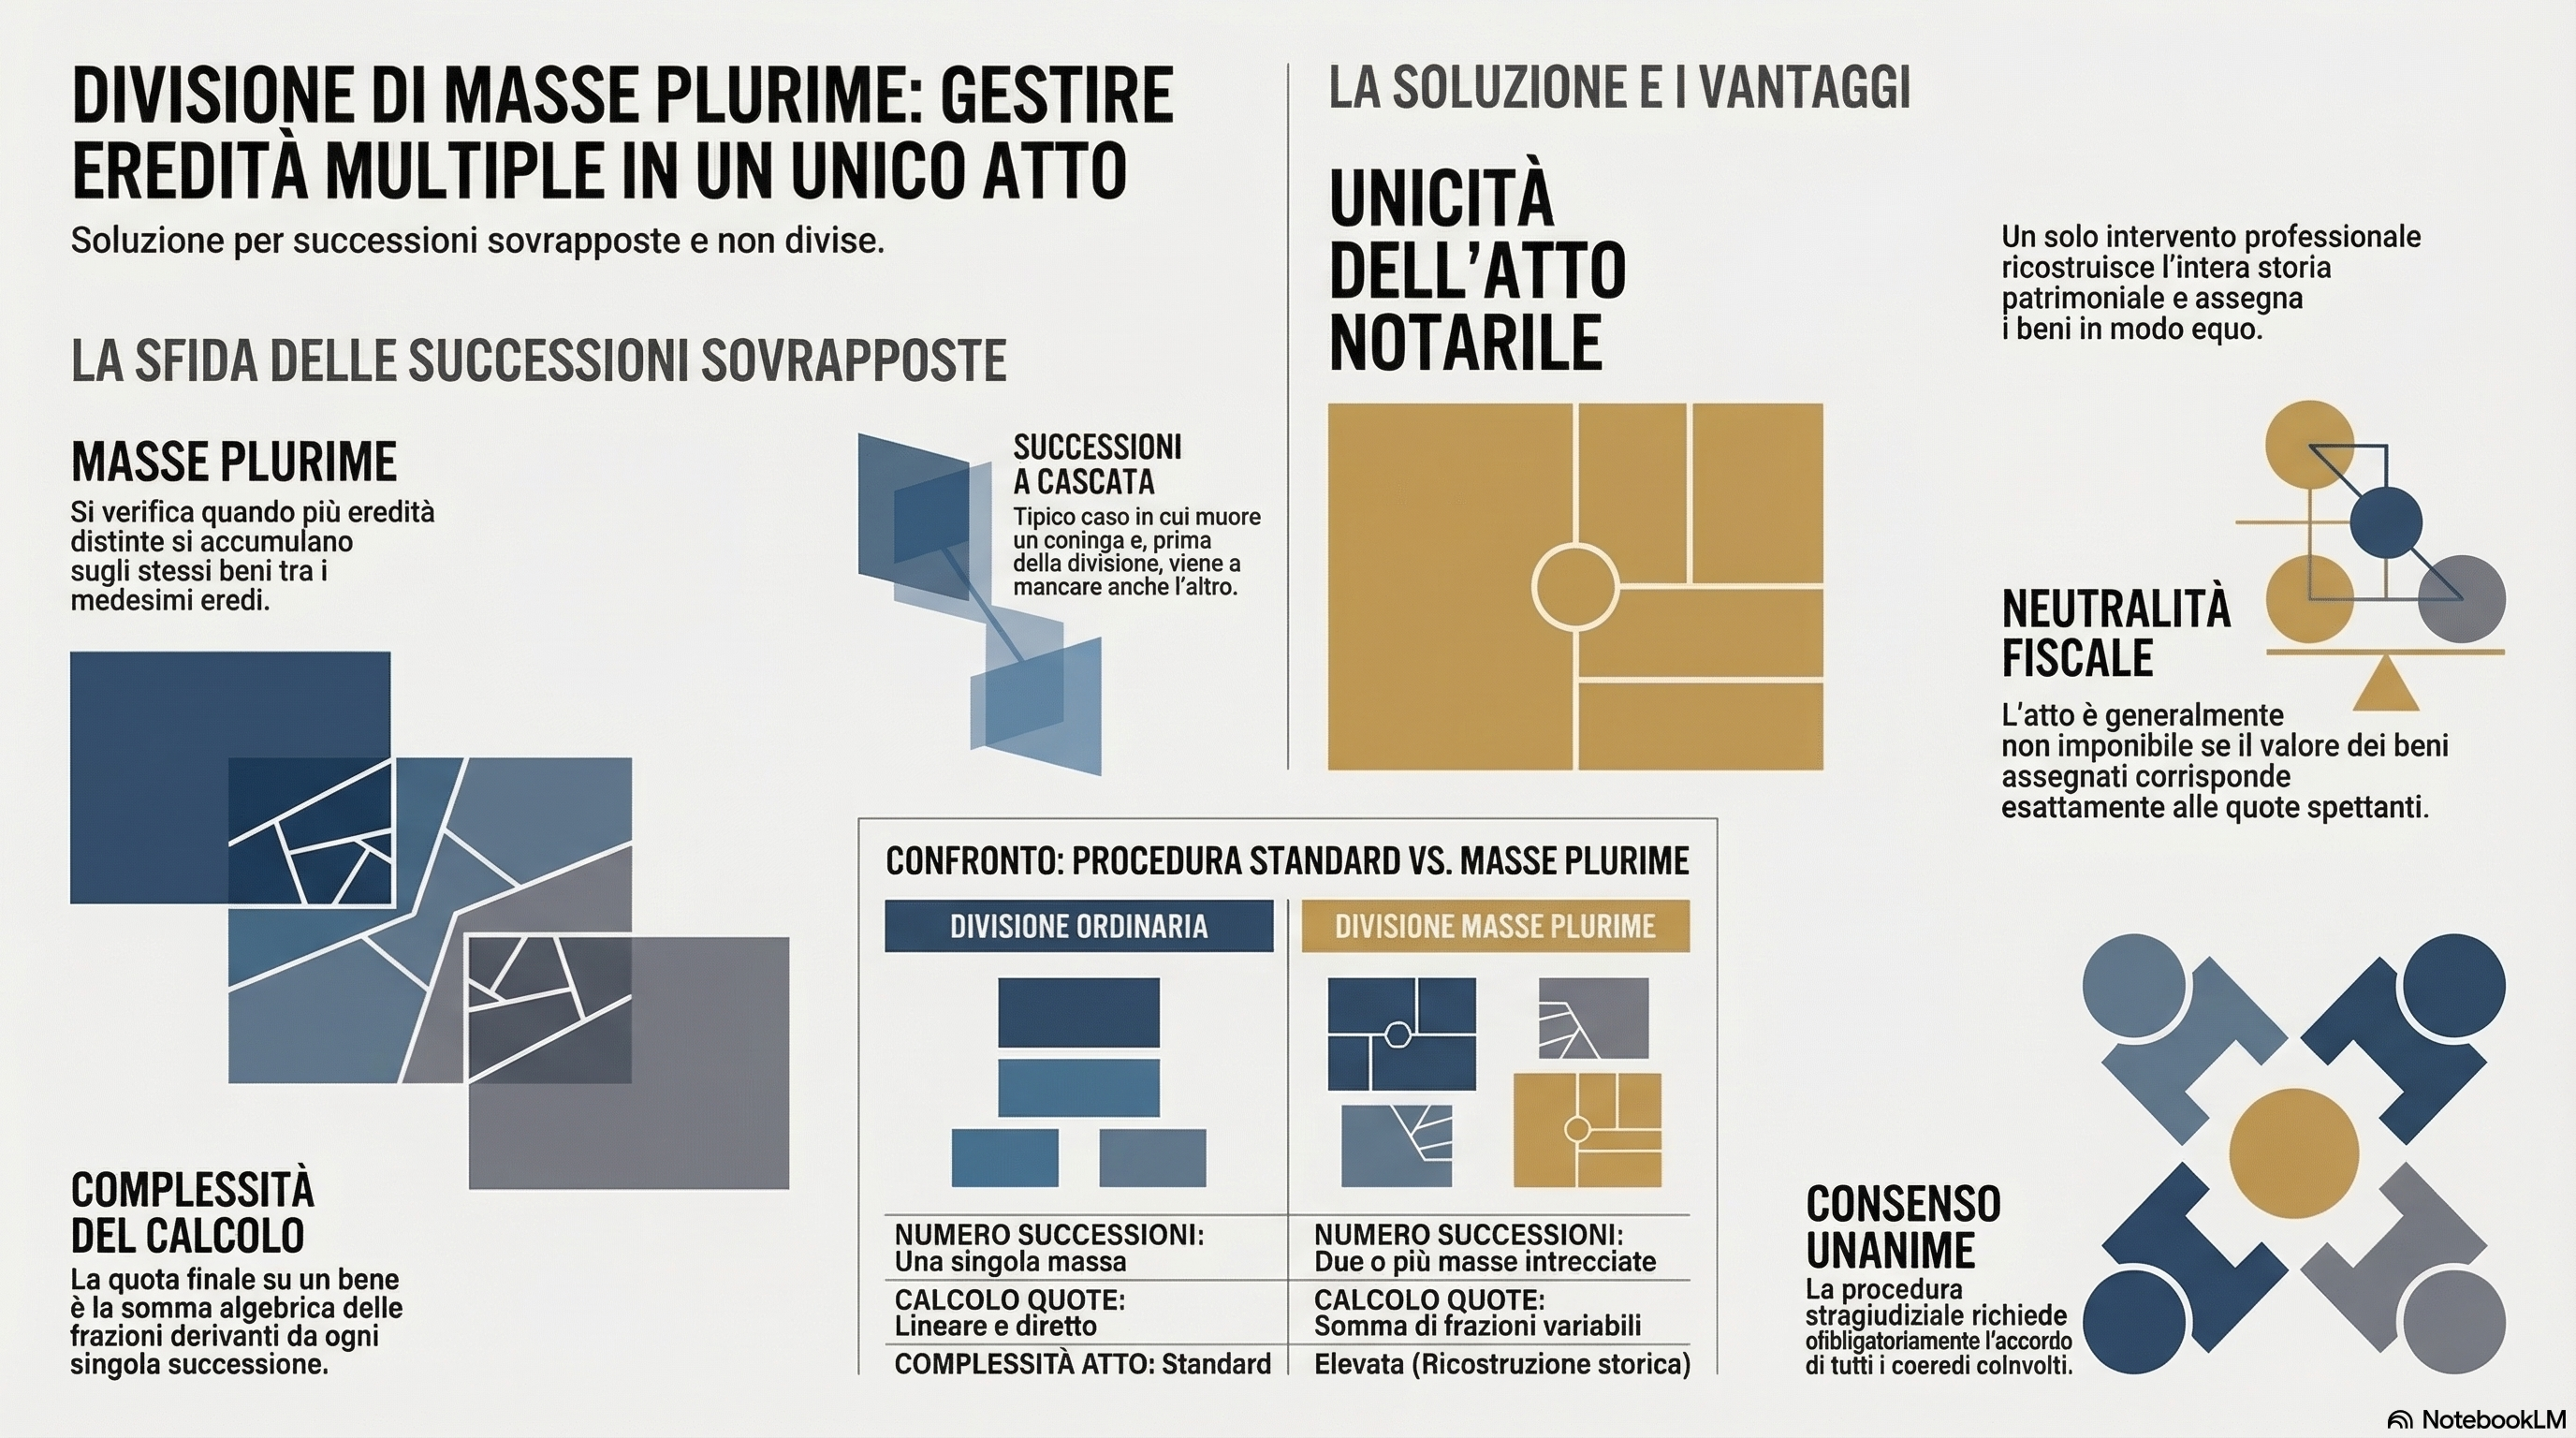
Il problema nasce quando le masse sono più di una. Questo accade tipicamente in tre situazioni:
- Successioni a cascata: muore prima un coniuge, poi l’altro, e i figli non hanno mai diviso la prima eredità.
- Più successioni aperte con gli stessi eredi: ad esempio, due fratelli muoiono in rapida successione e gli eredi sono gli stessi in entrambe le successioni.
- Beni in comunione legale tra coniugi: quando muore uno dei due, bisogna prima sciogliere la comunione dei beni acquistati durante il matrimonio, e poi dividere l’eredità.
Il problema civilistico: quote diverse su ogni bene
Dal punto di vista civilistico, la divisione di masse plurime richiede attenzione perché ogni massa ha composizione e quote diverse.
Facciamo un esempio concreto.
Il nonno Mario muore e lascia: la moglie Giovanna e i tre figli Luca, Sara e Paolo. Secondo la legge, Giovanna eredita un quarto, e i tre figli si dividono i restanti tre quarti (un quarto ciascuno).
Qualche anno dopo muore anche Giovanna. I suoi eredi sono solo i tre figli, in parti uguali: un terzo ciascuno.
Adesso Luca, Sara e Paolo vogliono dividere tutto. Ma sullo stesso immobile hanno quote diverse a seconda di quale massa si considera:
- Dalla massa di Mario: un quarto ciascuno (più la quota di Giovanna ora trasmessa ai figli).
- Dalla massa di Giovanna: un terzo ciascuno.
Il notaio deve calcolare la quota complessiva di ciascun erede su ciascun bene, sommando le frazioni derivanti da ogni massa, per costruire un progetto divisionale equo e corretto.
La divisione di masse plurime in sede stragiudiziale richiede il consenso di tutti i soggetti coinvolti e si formalizza con un atto pubblico notarile. Se anche uno solo degli eredi non è d’accordo, bisogna rivolgersi al giudice.
La svolta fiscale: l’art. 34, comma 4, del TUR
Fin qui la complessità civilistica. Ma dal punto di vista fiscale, la situazione cambia radicalmente grazie a una norma specifica: l’art. 34, comma 4, del D.P.R. 26 aprile 1986, n. 131 (Testo Unico dell’Imposta di Registro), che dispone:
«Le comunioni tra i medesimi soggetti, che trovano origine in più titoli, sono considerate come una sola comunione se l’ultimo acquisto di quote deriva da successione a causa di morte.»
In parole semplici: se l’ultimo titolo con cui i condividenti hanno acquisito le quote è una successione mortis causa, tutte le masse plurime si considerano fiscalmente un’unica massa.
Questo significa che, invece di essere trattata come una pluralità di divisioni distinte (con i conseguenti rischi di riqualificazione in permuta e tassazione del 9%), l’operazione viene trattata come un’unica divisione dichiarativa, con imposta di registro all’1% applicata al valore della massa comune.
Quando si applica la norma?
La circolare ministeriale n. 37 del 10 giugno 1986 ha chiarito le condizioni necessarie:
🔹 I condividenti devono essere gli stessi in tutte le masse da dividere. Se anche una sola delle masse ha una composizione soggettiva diversa, la norma non si applica.
🔹 L’ultimo acquisto di quote deve derivare da successione a causa di morte. Se l’ultimo titolo è un atto inter vivos (compravendita, donazione, permuta), la norma non si applica — anche se l’intenzione era quella di anticipare l’assetto successorio (Cass. n. 7243/2016).
🔹 Tutti gli acquisti precedenti, sia da altre successioni che da compravendite o donazioni, devono riferirsi a tutti i condividenti.
Le variazioni soggettive non creano nuove masse
Un chiarimento importante, elaborato dalla Cassazione (sent. n. 27075/2014) e confermato dall’Agenzia delle Entrate (risposta a interpello n. 60/2022), riguarda le cessioni di quote tra coeredi: queste non generano una nuova massa plurima, ma costituiscono una semplice variazione soggettiva che non altera l’oggetto della comunione. La successione mortis causa rimane il “titolo genetico” della massa, e il regime dell’unicità si conserva.
Un caso pratico: la famiglia Brambilla
Vediamo come funziona in concreto, con l’applicazione dell’art. 34, comma 4.
La situazione:
- Attilio Brambilla muore nel 2015, lasciando la moglie Giuseppina e due figli, Marco e Chiara.
- Nel 2018 Marco e Chiara acquistano insieme un appartamento a Verbania, in parti uguali (1/2 ciascuno): questa è una seconda massa, derivante da un atto inter vivos.
- Giuseppina muore nel 2022, lasciando Marco e Chiara quali unici eredi.
Adesso Marco e Chiara vogliono dividere tutto in un unico atto: i beni di Attilio, quelli di Giuseppina e l’appartamento di Verbania acquistato insieme.
Si applicano masse plurime? No, perché l’ultimo acquisto di Marco e Chiara su tutti i beni è la successione di Giuseppina del 2022, che è una successione mortis causa. Questo “unifica” fiscalmente tutte le masse, incluso l’appartamento di Verbania acquistato in precedenza con atto inter vivos.
Risultato fiscale: imposta di registro all’1% sull’intera massa comune, imposte ipotecaria e catastale in misura fissa. Nessuna riqualificazione in permuta.
Quando invece le masse plurime rimangono distinte
La norma ha carattere eccezionale e va interpretata restrittivamente. Le masse plurime restano distinte — con le relative conseguenze fiscali — quando:
- L’ultimo titolo di acquisto è un atto inter vivos (compravendita, donazione), anche se finalizzato a predisporre l’assetto di una futura successione.
- I condividenti non sono esattamente gli stessi in tutte le masse.
- L’acquisto mortis causa riguarda solo alcuni dei condividenti e non tutti.
In questi casi, ogni massa mantiene la propria autonomia: l’assegnazione di un bene appartenente a una massa a favore di un condividente che non riceve nulla da quella stessa massa può essere riqualificata come permuta, con applicazione dell’aliquota del 9%.
Il trattamento fiscale in sintesi
| Situazione | Regime fiscale |
|---|---|
| Divisione di unica massa ereditaria senza conguaglio | Registro 1% sulla massa — atti dichiarativi |
| Masse plurime, ultimo titolo mortis causa (art. 34 c. 4 TUR) | Registro 1% — unica massa, atti dichiarativi |
| Masse plurime, ultimo titolo inter vivos | Registro 1% per la parte divisionale + 9% sulla parte permutativa |
| Conguaglio superiore al 5% della quota di diritto | Registro 9% sulla parte eccedente |
Per i beni immobili, si applica in ogni caso l’imposta ipotecaria e catastale: in misura proporzionale (2% + 1%) nelle divisioni con natura traslativa, in misura fissa (200 + 200 euro) nelle divisioni dichiarative.
Perché non rimandare
Molte famiglie rimandano la divisione per anni, anche per decenni. Le ragioni sono comprensibili: il dolore del lutto, la difficoltà di mettere d’accordo tutti, la pigrizia burocratica. Ma il rinvio ha costi reali:
- Impossibilità di vendere o ipotecare i beni senza il consenso di tutti i comproprietari.
- Rischio di perdita del requisito dell’ultimo titolo mortis causa: se nel frattempo uno degli eredi cede la propria quota con atto inter vivos, si crea una nuova massa e si perde l’agevolazione dell’art. 34, comma 4.
- Nuove successioni che si aprono prima che le precedenti siano chiuse, aumentando la complessità.
- Liti tra eredi che spesso emergono proprio nel momento in cui si vuole finalmente dividere.
Il ruolo del notaio
Il notaio, in questo contesto, svolge un ruolo che va ben oltre la redazione dell’atto. Deve:
- Ricostruire la storia patrimoniale della famiglia, verificando tutti i titoli di provenienza.
- Verificare l’applicabilità dell’art. 34, comma 4, TUR e le condizioni soggettive e oggettive richieste.
- Calcolare le quote di ciascun erede su ciascun bene, sommando correttamente le frazioni delle diverse masse.
- Costruire un progetto divisionale equilibrato, che tenga conto dei valori di mercato e delle esigenze di ciascun condividente.
- Individuare i rischi di riqualificazione in permuta e strutturare l’atto in modo da minimizzarli.
Conclusione
La divisione di masse plurime è un’operazione più frequente di quanto si pensi e, grazie all’art. 34, comma 4, del TUR, spesso fiscalmente molto meno onerosa di quanto i condividenti temano. La chiave è che l’ultimo titolo di acquisto sia successorio e che i condividenti siano gli stessi in tutte le masse: in questo caso, la legge considera tutto come un’unica comunione e applica la tassazione agevolata propria delle divisioni dichiarative.
Ogni situazione, tuttavia, va analizzata caso per caso: la norma è di stretta interpretazione, le condizioni applicative vanno verificate con attenzione, e un errore di impostazione può costare molto in termini fiscali.
Se la vostra famiglia si trova in una situazione simile — con successioni aperte e mai divise, beni in comunione tra più eredi, coniugi entrambi scomparsi — il consiglio è di non attendere ulteriormente e di affrontare la questione con il supporto di un notaio.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14 — 28845 Domodossola (VB)
Tel. 0324 066077 — domodossola@notaiosoldani.it
www.notaiosoldani.it
Le informazioni contenute in questo articolo hanno carattere divulgativo e non costituiscono consulenza legale. Per valutare la situazione specifica del vostro nucleo familiare, è necessario rivolgersi a un notaio.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).