
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Cedere un’azienda non significa semplicemente consegnare le chiavi del negozio o trasferire la titolarità delle attrezzature. Significa anche fare i conti con il passato: i debiti accumulati nel tempo, le pendenze fiscali, i creditori rimasti insoddisfatti. Per chi acquista, il rischio di trovarsi a rispondere di obbligazioni contratte da altri è concreto e non trascurabile. Per chi vende, comprendere i limiti della propria liberazione è altrettanto essenziale.
Questo articolo si propone di analizzare il quadro normativo e giurisprudenziale della responsabilità per debiti nella cessione d’azienda, con particolare attenzione a quattro scenari pratici di grande rilevanza — i debiti verso creditori privati, i debiti verso i dipendenti, i debiti tributari verso l’erario, e i debiti lasciati da un precedente affittuario — per poi affrontare in modo sistematico la tecnica redazionale delle clausole contrattuali che il notaio deve proporre per governare questi rischi.
1. La disciplina codicistica di base: l’art. 2560 c.c.
Il punto di partenza è l’art. 2560 del Codice Civile, che regola la successione nei debiti aziendali. La norma distingue nettamente due piani:
Sul piano interno, il cedente non è liberato dai debiti inerenti all’esercizio dell’azienda ceduta anteriori al trasferimento, salvo che i creditori vi abbiano consentito. Il venditore, quindi, resta obbligato verso i creditori anteriori: la cessione non estingue il suo debito, a meno che il creditore non accetti espressamente di liberarlo (accollo liberatorio).
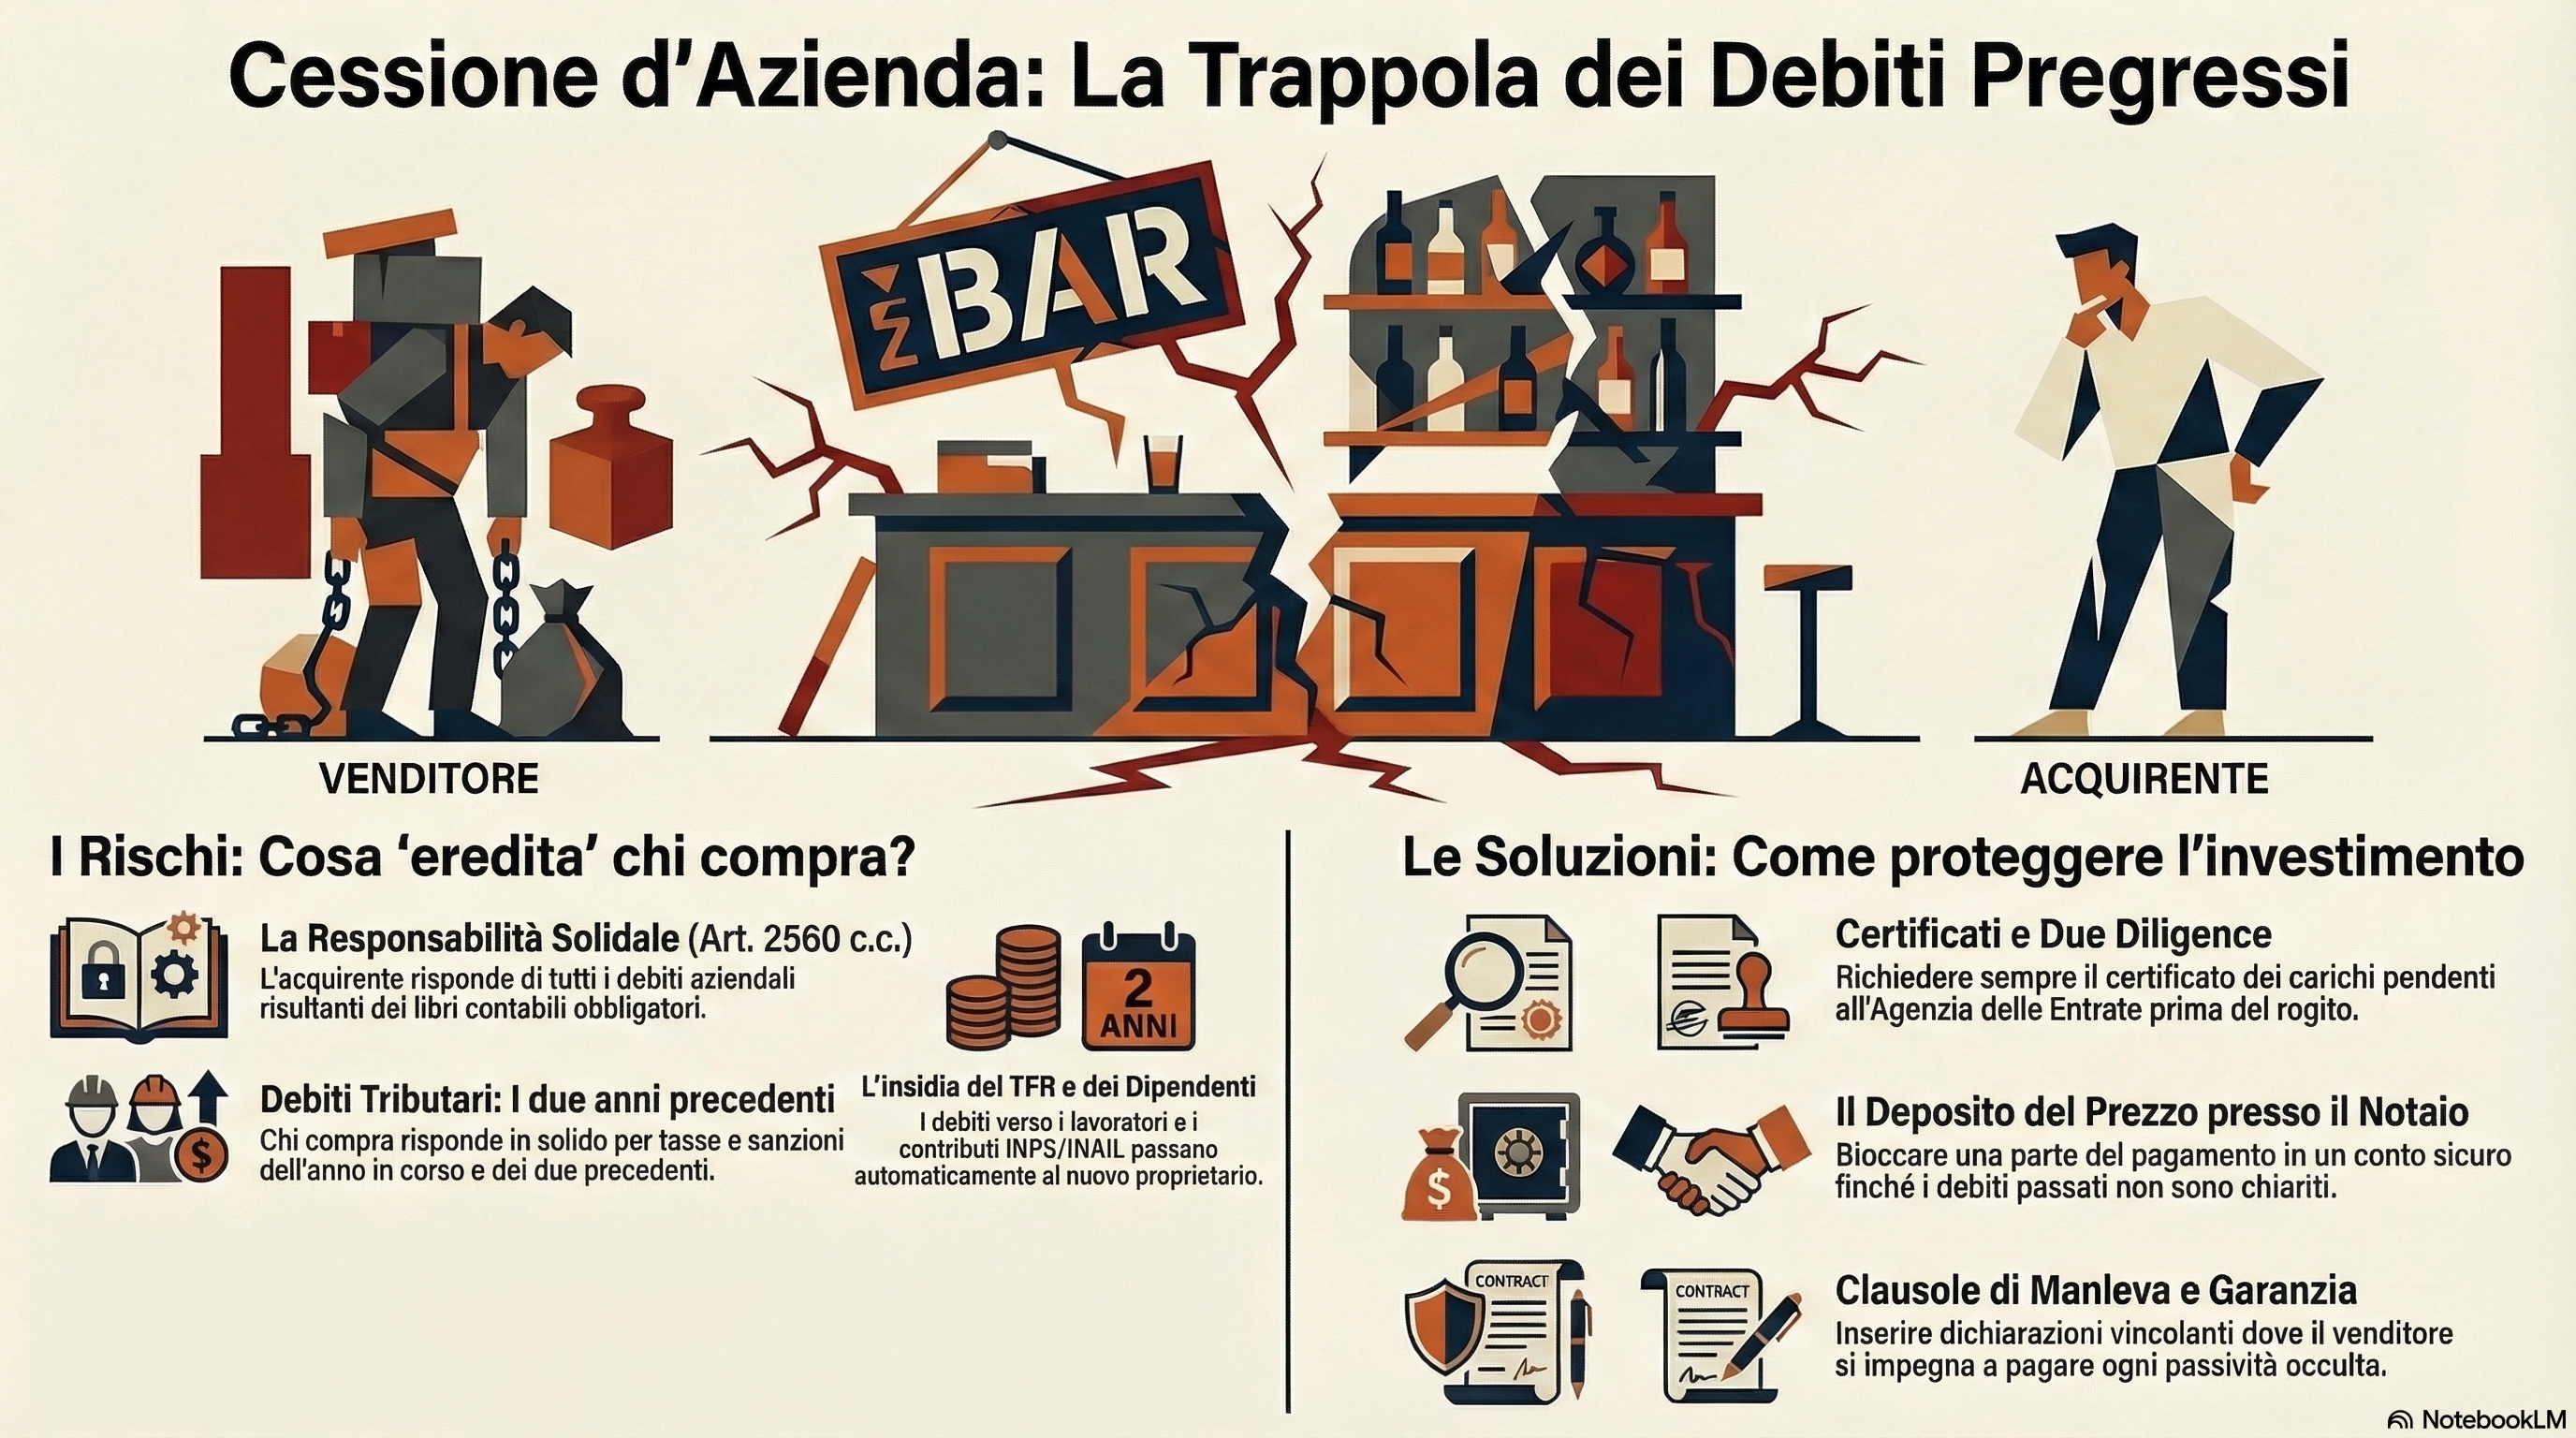
Sul piano esterno, tuttavia, la norma introduce un importante principio di responsabilità solidale dell’acquirente: l’acquirente dell’azienda commerciale risponde dei debiti inerenti all’esercizio dell’azienda ceduta, purché risultino dai libri contabili obbligatori. Questo è il punto cruciale: solo i debiti iscritti nelle scritture contabili dell’impresa — libro giornale, libro degli inventari, registro dei beni ammortizzabili — possono essere opposti all’acquirente.
La responsabilità solidale significa che il creditore può agire indifferentemente contro il cedente o l’acquirente per l’intero importo del debito, fermo restando il diritto di regresso tra i condebitori.
La ratio della norma
L’art. 2560 c.c. risponde a una logica di tutela del ceto creditorio. L’azienda è un complesso organizzato di beni e rapporti che ha una sua storia; i creditori che hanno contrattato con essa contando sulla solidità patrimoniale del complesso aziendale meritano protezione anche quando la titolarità cambia. Allo stesso tempo, la norma bilancia tale tutela con l’esigenza di non gravare eccessivamente l’acquirente: si risponde solo di ciò che era conoscibile, cioè di ciò che risulta dalle scritture contabili.
2. Debiti verso creditori privati: la responsabilità solidale
Il requisito della risultanza contabile
La condizione necessaria per la responsabilità solidale dell’acquirente verso i creditori privati è, come detto, la risultanza del debito dai libri contabili obbligatori. La giurisprudenza ha interpretato questa condizione in modo rigoroso: non è sufficiente che il debito fosse conoscibile in astratto, ma occorre che risulti effettivamente iscritto nelle scritture.
Questo ha conseguenze pratiche di grande rilievo:
- I debiti “occulti”, non registrati, rimangono a carico esclusivo del cedente. L’acquirente non ne risponde, salvo che ne fosse a conoscenza al momento dell’acquisto (nel qual caso si potrebbe discutere di responsabilità extracontrattuale o di simulazione).
- I debiti regolarmente iscritti in contabilità vincolano l’acquirente anche se questi non ne era soggettivamente a conoscenza: è la contabilità a fare fede, non la conoscenza personale.
L’importanza della due diligence
Da questa disciplina discende l’importanza fondamentale della due diligence precontrattuale. L’acquirente prudente deve esaminare le scritture contabili dell’azienda target con attenzione, richiedere le situazioni debitorie aggiornate, verificare l’esistenza di garanzie reali o personali, e farsi consegnare le ultime dichiarazioni fiscali. Solo attraverso un’analisi accurata può comprendere l’effettiva esposizione che si accolla con l’acquisto.
Il notaio rogante, in questa fase, svolge un ruolo di consulenza essenziale: non solo redige l’atto, ma deve sollecitare le parti affinché l’operazione sia preceduta da un’adeguata verifica della situazione patrimoniale dell’azienda, avvertendo cedente e cessionario delle responsabilità che derivano dalla legge.
I debiti verso i dipendenti: un sistema normativo autonomo
I debiti verso i lavoratori dipendenti meritano una trattazione distinta, perché il loro regime giuridico non si esaurisce nell’art. 2560 c.c. ma è regolato da un corpus normativo autonomo di derivazione in larga parte comunitaria.
Il trasferimento automatico dei rapporti di lavoro. Ai sensi dell’art. 47 della legge 29 dicembre 1990, n. 428, e del D.Lgs. 2 febbraio 2001, n. 18 (attuativo della direttiva 2001/23/CE sul mantenimento dei diritti dei lavoratori in caso di trasferimento d’impresa), i rapporti di lavoro in essere al momento della cessione si trasferiscono automaticamente e di diritto all’acquirente. Non è necessario né il consenso del lavoratore né una specifica novazione soggettiva: il contratto di lavoro prosegue con il cessionario alle medesime condizioni in essere al momento del trasferimento.
Questo principio vale per tutti i lavoratori dipendenti, a prescindere dalla tipologia contrattuale (a tempo indeterminato, a tempo determinato, part-time, apprendisti), purché il loro rapporto sia ancora in corso alla data di effetto della cessione.
La responsabilità solidale per i crediti maturati. L’acquirente subentra nei contratti di lavoro e risponde solidalmente con il cedente per tutti i crediti dei lavoratori maturati fino al momento del trasferimento. L’elenco delle voci potenzialmente esigibili è lungo e non sempre di immediata percezione:
- retribuzioni arretrate (compresi eventuali superminimi, premi e straordinari non corrisposti);
- trattamento di fine rapporto maturato (TFR) per tutta la durata del rapporto, anche per i periodi antecedenti di molti anni;
- ferie e permessi non goduti (spesso sottovalutati nella loro entità);
- contributi previdenziali e assicurativi omessi all’INPS e all’INAIL, con le relative sanzioni;
- differenze retributive derivanti da inquadramenti contrattuali errati o da contratti collettivi non applicati;
- indennità di mancato preavviso, ove il cedente abbia intimato licenziamenti prima della cessione in violazione delle norme applicabili.
L’insidiosità del TFR. Il trattamento di fine rapporto merita un cenno separato. Il TFR maturato e non ancora erogato costituisce un debito dell’impresa verso ciascun lavoratore che cresce anno per anno. Esso appare nelle scritture contabili come un fondo (fondo TFR), ma la sua corretta quantificazione richiede una verifica attenta: fondi sottostimati, rivalutazioni non contabilizzate, trasferimenti a fondi pensione non correttamente eseguiti possono determinare un debito effettivo superiore a quello apparente.
Il diritto all’informazione dei lavoratori e la procedura di consultazione. L’art. 47 della legge 428/1990 impone che, quando il trasferimento riguarda aziende con più di quindici dipendenti, il cedente e il cessionario debbano informare preventivamente le rappresentanze sindacali (RSU/RSA) e, in assenza, le organizzazioni sindacali di categoria, almeno venticinque giorni prima del trasferimento. L’omissione di questa procedura non determina la nullità del trasferimento, ma espone le parti a responsabilità risarcitoria verso i lavoratori e, in alcuni casi, a sanzioni amministrative. Il notaio che cura il rogito deve verificare il rispetto di questo adempimento e documentarlo nell’atto.
Le tutele in caso di crisi aziendale. Se la cessione avviene nel contesto di una procedura concorsuale (concordato preventivo, liquidazione giudiziale) o di un accordo di ristrutturazione, le regole cambiano significativamente: in tali ipotesi è possibile escludere il trasferimento di parte dei lavoratori o ridurre le garanzie a loro favore, previa specifica procedura sindacale. Questo scenario — sempre più frequente nella pratica — richiede un’analisi separata che esula dall’ambito del presente articolo.
3. I debiti verso l’erario: il regime speciale dell’art. 14 D.Lgs. 472/1997
Un regime derogatorio rispetto al codice civile
La responsabilità per i debiti tributari nella cessione d’azienda è disciplinata da una norma speciale: l’art. 14 del D.Lgs. 18 dicembre 1997, n. 472. Questa disposizione si affianca — e per certi aspetti deroga — alla disciplina codicistica, creando un regime più articolato e, per certi versi, più gravoso per l’acquirente.
La norma stabilisce che il cessionario dell’azienda è responsabile in solido con il cedente per il pagamento delle imposte e delle sanzioni relative al periodo in cui è avvenuta la cessione e ai due periodi d’imposta anteriori, nonché per quelle già definitivamente accertate per i periodi anteriori.
I limiti quantitativi e temporali
La responsabilità del cessionario è tuttavia soggetta a limiti precisi:
Limite quantitativo: il cessionario risponde nei limiti del valore dell’azienda ceduta. Questo è un temperamento importante: non può essere chiamato a rispondere per un importo superiore al valore di ciò che ha ricevuto.
Limite temporale: la responsabilità copre le imposte e sanzioni relative all’anno della cessione e ai due anni precedenti, oltre agli accertamenti già definitivi per periodi anteriori. Non si estende dunque illimitatamente nel passato.
Beneficio di escussione: il cessionario risponde in via sussidiaria, nel senso che l’Amministrazione finanziaria deve prima tentare il recupero nei confronti del cedente, salvo che costui si trovi in stato di insolvenza.
Il certificato dei carichi pendenti: lo strumento di tutela
La norma prevede un meccanismo fondamentale di tutela per l’acquirente: la richiesta del certificato all’Agenzia delle Entrate attestante l’esistenza o meno di contestazioni in corso e di quelle già definite per le quali i debiti non siano stati soddisfatti.
Se il certificato è rilasciato con esito negativo (nulla risulta), l’acquirente è liberato da ogni responsabilità per i debiti tributari del cedente. Se il certificato non viene rilasciato entro quaranta giorni dalla richiesta, l’acquirente è parimenti liberato.
Questa previsione ha una conseguenza pratica di assoluto rilievo: la richiesta del certificato all’Agenzia delle Entrate prima del rogito è un passaggio imprescindibile in ogni operazione di cessione aziendale. Il notaio responsabile deve consigliarne — e documentarne — la richiesta in atti.
I debiti contributivi (INPS e INAIL)
Con riferimento ai debiti previdenziali e assicurativi verso INPS e INAIL, la disciplina è analoga. Il D.Lgs. 472/1997 si applica anche alle violazioni in materia previdenziale e di lavoro, con meccanismi simili di responsabilità solidale. Anche in questo caso, il cessionario dovrebbe richiedere una certificazione di regolarità contributiva (DURC) relativa al cedente, che attesti la regolarità dei versamenti previdenziali e assicurativi.
Il problema degli accertamenti successivi alla cessione
Un aspetto particolarmente delicato riguarda i casi in cui l’accertamento fiscale venga notificato dopo la cessione ma relativo a periodi anteriori. In questo caso, se rientra nel periodo coperto dalla responsabilità solidale, l’Agenzia delle Entrate può notificare l’atto impositivo anche al cessionario. È quindi fondamentale che nel contratto di cessione siano previste apposite clausole di manleva e garanzia a carico del cedente per le passività fiscali pregresse, corredate da un deposito cauzionale o da una fideiussione a tutela dell’acquirente.
4. I debiti dell’affittuario precedente: la cessione al termine del contratto di affitto
La fattispecie
Una situazione particolarmente frequente nella pratica notarile è la seguente: un soggetto (il proprietario dell’azienda) concede in affitto la propria azienda a un affittuario, il quale la gestisce per un certo periodo. Al termine del contratto di affitto — o nel corso di esso — si procede alla cessione definitiva dell’azienda a un terzo acquirente (o alla restituzione dell’azienda al proprietario, seguita da una cessione).
In questo scenario si sovrappongono la disciplina dell’affitto d’azienda e quella della cessione, con rischi di responsabilità per debiti contratti dall’affittuario durante la propria gestione.
Il regime dell’affitto d’azienda (art. 2562 c.c.)
L’art. 2562 c.c. prevede che le norme sull’usufrutto di azienda si applicano anche all’affitto, con l’adattamento che l’affittuario esercita l’impresa sotto la propria ditta. L’affittuario, ai sensi dell’art. 2561 c.c., deve gestire l’azienda senza modificarne la destinazione e in modo da conservare l’efficienza dell’organizzazione e degli impianti, nonché le normali dotazioni di scorte. Al termine del contratto, è tenuto a restituire l’azienda nelle condizioni in cui l’ha ricevuta, salvo il normale deperimento.
La responsabilità del concedente/acquirente per i debiti dell’affittuario
Il problema sorge quando l’affittuario, durante la gestione, ha contratto debiti con terzi (fornitori, banche, dipendenti) o con l’erario. Chi risponde di questi debiti quando l’azienda viene ceduta o restituita al proprietario?
La risposta dipende dalla natura dei debiti e dalla struttura dell’operazione:
Debiti verso creditori privati contratti dall’affittuario: si applica l’art. 2560 c.c. Se i debiti risultano dai libri contabili obbligatori, anche il cessionario — che acquisti l’azienda dal proprietario originario dopo la cessazione dell’affitto — ne risponde in solido. L’affittuario, nella sua qualità di precedente gestore, ne risponde come “cedente” (nella sostanza: chi ha creato il debito durante la gestione).
Debiti tributari contratti dall’affittuario: questo è il punto più delicato. L’affittuario è il soggetto passivo d’imposta per il periodo in cui ha gestito l’azienda. I debiti tributari sono suoi debiti personali, non dell’azienda “in sé”. Tuttavia, il cessionario che acquista l’azienda dal proprietario (successivamente alla fine del contratto di affitto) potrebbe comunque incorrere nella responsabilità ex art. 14 D.Lgs. 472/1997 se il trasferimento configura una “cessione di azienda” in senso tecnico.
La giurisprudenza tributaria ha sul punto posizioni non sempre uniformi, ma l’orientamento prevalente è che la responsabilità solidale del cessionario si applichi anche in questo caso, in quanto ciò che rileva è il complesso aziendale che viene trasferito, a prescindere da chi lo abbia gestito in precedenza.
Il ruolo fondamentale della due diligence e delle clausole contrattuali
Proprio in ragione di questa complessità, nelle operazioni di cessione di azienda precedentemente affittata è essenziale:
Prima dell’atto: verificare non solo la contabilità del proprietario cedente, ma anche — per quanto possibile — la situazione contabile e fiscale dell’affittuario per il periodo di gestione; richiedere il certificato dei carichi pendenti tributari; acquisire il DURC dell’affittuario; esaminare il contratto di affitto e il verbale di consegna/restituzione dell’azienda.
In sede di atto: prevedere clausole di garanzia e manleva che coprano sia le passività dell’affittuario sia quelle del cedente-proprietario; considerare l’opportunità di un deposito del prezzo o di una fideiussione bancaria a garanzia delle passività pregresse; regolare espressamente la responsabilità per i debiti verso i lavoratori dipendenti che potrebbero essere stati assunti dall’affittuario.
Dopo l’atto: monitorare l’eventuale ricezione di atti impositivi o comunicazioni da parte dell’Agenzia delle Entrate o degli enti previdenziali, per intervenire tempestivamente nei termini di difesa.
5. Il trattamento fiscale delle passività dopo la novella del D.Lgs. 139/2024
La riforma della base imponibile nell’imposta di registro
La cessione d’azienda è soggetta, sul piano dell’imposizione indiretta, all’imposta di registro. La recente novella introdotta dal D.Lgs. 18 settembre 2024, n. 139 — che ha riformato in modo organico la disciplina delle imposte indirette sui trasferimenti — ha ridefinito i criteri per la determinazione della base imponibile in materia di cessione d’azienda, con significative ricadute sul trattamento delle passività.
L’Agenzia delle Entrate ha fornito i propri chiarimenti interpretativi con la circolare n. 2/E del 14 marzo 2025, che costituisce oggi il riferimento applicativo essenziale per chiunque si occupi professionalmente di questi trasferimenti.
Il valore di mercato come grandezza di riferimento
Il punto di partenza per la determinazione della base imponibile è il valore di mercato complessivo dei beni che costituiscono l’azienda, comprensivo dell’avviamento. L’avviamento — quella componente intangibile che esprime la capacità dell’azienda di generare reddito in misura superiore alla semplice somma dei beni che la compongono — deve dunque essere incluso nella stima, a conferma della visione unitaria del complesso aziendale che il legislatore fiscale ha sempre privilegiato rispetto alla sommatoria atomistica dei singoli cespiti.
Sono invece espressamente esclusi dalla base imponibile le unità da diporto (imbarcazioni e natanti soggetti a registro nautico) e i veicoli iscritti al Pubblico Registro Automobilistico (PRA), che seguono il proprio regime impositivo autonomo. Il cedente e il cessionario devono dunque operare, già in sede di perizia estimativa, una partizione netta tra i beni aziendali che concorrono alla base imponibile dell’imposta di registro e quelli che ne restano fuori.
Le passività deducibili: il doppio requisito
La novella e la circolare chiariscono che dalla base imponibile così determinata possono essere sottratte le passività aziendali, ma a condizione che ricorrano cumulativamente due requisiti:
Primo requisito — inerenza aziendale: devono trattarsi di passività strettamente legate all’azienda, ovvero di obbligazioni contratte nell’ambito e in funzione dell’esercizio dell’attività d’impresa. Debiti di natura personale del cedente che non abbiano connessione con l’attività aziendale non sono deducibili, anche se formalmente iscritti nelle scritture.
Secondo requisito — risultanza documentale: le passività devono risultare dalle scritture contabili obbligatorie oppure da documenti aventi data certa anteriore al trasferimento. La circolare richiama espressamente il riferimento codicistico, confermando la coerenza sistematica tra la disciplina fiscale e quella civilistica dell’art. 2560 c.c.: ciò che non è documentalmente certo non può essere portato in deduzione.
Le passività escluse dalla deduzione: due categorie precise
La circolare identifica due categorie di passività che non possono essere detratte dalla base imponibile, anche se astrattamente inerenti all’azienda:
Le passività che il cedente si è espressamente impegnato a saldare. Se nell’atto di cessione il cedente dichiara di assumere a proprio carico determinati debiti, mantenendoli fuori dall’operazione di trasferimento, queste passività non riducono la base imponibile. La logica è coerente: se il cessionario non si accolla il debito, quest’ultimo non incide sul valore netto dell’azienda che egli effettivamente riceve. Il cedente paga il debito con risorse proprie, non con l’azienda; il cessionario acquisisce un’azienda “netta” da quella voce passiva.
Le passività relative ai beni esclusi dalla base imponibile. I debiti connessi ai veicoli PRA o alle unità da diporto — che, come visto, sono esclusi dalla base imponibile — non possono neppure essere portati in detrazione. L’esclusione opera simmetricamente sia sull’attivo che sul passivo: non si conta il bene, non si conta il debito che gli è riferibile.
Ricadute pratiche sulla redazione dell’atto
Questi chiarimenti hanno conseguenze dirette sulla tecnica redazionale dell’atto notarile di cessione d’azienda. Il notaio deve prestare attenzione a tre profili in particolare.
In primo luogo, la descrizione analitica dell’oggetto del trasferimento deve distinguere chiaramente i beni inclusi (che concorrono alla base imponibile) da quelli esclusi (veicoli PRA, natanti), con l’indicazione dei rispettivi valori.
In secondo luogo, la clausola sulle passività accollate deve essere redatta con precisione: solo le passività che il cessionario assume espressamente possono ridurre la base imponibile, purché siano inerenti e documentate. Le passività che il cedente dichiara di voler mantenere a proprio carico devono essere indicate separatamente, con espressa esclusione dal computo della base imponibile.
In terzo luogo, la perizia estimativa (quando richiesta o opportuna) deve essere strutturata in modo da isolare le singole componenti del valore — beni materiali, beni immateriali, avviamento, passività — con una metodologia compatibile con i criteri ora chiariti dalla circolare, per evitare contestazioni in sede di liquidazione dell’imposta da parte dell’ufficio.
6. La tecnica redazionale: le clausole che fanno la differenza
Un atto di cessione d’azienda professionale non si limita a descrivere l’oggetto del trasferimento e a fissare il prezzo. Deve affrontare esplicitamente, e regolare con precisione, il tema delle passività pregresse. Di seguito si illustrano le principali clausole che il notaio deve valutare, proporre e calibrare in relazione alla specifica operazione.
5.1 L’informativa alle parti: il presupposto di ogni scelta consapevole
Prima ancora di redigere le clausole, il notaio ha un dovere deontologico e professionale di informativa completa verso entrambe le parti in ordine alla disciplina legale delle responsabilità per debiti. Questo dovere non è solo consigliabile: è un corollario dell’obbligo di imparzialità e del dovere di chiarimento che l’ordinamento notarile impone.
Nella pratica, l’informativa si attua su due livelli. In sede di consulenza preliminare, il notaio illustra alle parti il regime dell’art. 2560 c.c. e dell’art. 14 D.Lgs. 472/1997, spiegando concretamente cosa significa “responsabilità solidale” e quali debiti ne sono toccati. In sede di atto, l’informativa resa viene documentata inserendo nell’atto una clausola di dichiarazione consapevole, del seguente tenore:
“Le parti dichiarano di essere state compiutamente edotte dal Notaio rogante in ordine alla disciplina di cui all’art. 2560 del Codice Civile e all’art. 14 del D.Lgs. 18 dicembre 1997, n. 472, concernente la responsabilità del cessionario per i debiti relativi all’esercizio dell’azienda ceduta risultanti dai libri contabili obbligatori e per le obbligazioni tributarie del cedente, nonché in ordine alla disciplina del trasferimento dei rapporti di lavoro ai sensi del D.Lgs. 2 febbraio 2001, n. 18.”
Questa clausola ha una duplice funzione: cristallizza il momento informativo e rende difficile per qualsiasi parte contestare successivamente di non essere stata avvertita dei rischi. È anche, per il notaio, uno strumento di documentazione della propria attività professionale.
L’informativa deve estendersi alle seguenti specifiche situazioni di rischio, che le parti devono conoscere prima di firmare:
- i debiti risultanti dalla contabilità (e l’elenco di quelli comunicati dal cedente);
- le pendenze fiscali note e quelle potenziali (periodi d’imposta esposti ad accertamento);
- la posizione dei lavoratori dipendenti (numero, anzianità, TFR maturato, situazione contributiva);
- l’esito delle ricerche e del certificato dell’Agenzia delle Entrate;
- i rischi residui non eliminabili attraverso il certificato (accertamenti su periodi non coperti, sanzioni future).
5.2 Le dichiarazioni e garanzie del cedente (representations and warranties)
Il sistema delle dichiarazioni e garanzie è il cuore della protezione contrattuale dell’acquirente. Con questa clausola il cedente attesta formalmente — e con effetti giuridicamente vincolanti — la situazione dell’azienda al momento della cessione, assumendosi la responsabilità per ogni difformità.
Una clausola ben strutturata prevede che il cedente dichiari e garantisca, a titolo non esaustivo:
- che le scritture contabili sono state regolarmente tenute in conformità alla legge e ai principi contabili applicabili, e che rappresentano fedelmente la situazione patrimoniale dell’azienda;
- che non esistono debiti, obbligazioni o passività inerenti all’esercizio dell’azienda, anteriori alla data di cessione, che non siano indicati nelle scritture contabili o nell’allegato elenco delle passività;
- che non vi sono contestazioni fiscali, accertamenti o verifiche in corso, né avvisi bonari, cartelle di pagamento o atti di riscossione relativi a periodi d’imposta anteriori a quelli coperti dal certificato dell’Agenzia delle Entrate;
- che tutti i contributi previdenziali e assicurativi sono stati regolarmente versati e che non vi sono rilievi da parte di INPS o INAIL;
- che i rapporti di lavoro dipendente sono regolari e conformi al CCNL applicabile, e che non vi sono controversie di lavoro pendenti né vertenze annunciate;
- che il TFR maturato dai lavoratori è correttamente iscritto in bilancio e che non vi sono versamenti omessi a fondi pensione complementari;
- che non vi sono procedimenti giudiziari o arbitrali in corso che possano incidere sull’azienda o sulle sue attività;
- che non vi sono garanzie reali (ipoteche, pegni) o personali (fideiussioni) rilasciate nell’ambito dell’attività aziendale e non espressamente menzionate nell’atto.
La clausola deve specificare il regime della responsabilità in caso di violazione: il cedente è tenuto a tenere indenne e manlevare il cessionario da qualsiasi danno, perdita, costo o spesa — incluse le spese legali — derivanti dalla violazione delle dichiarazioni rese. Occorre altresì fissare un termine di prescrizione convenzionale per le azioni di garanzia (tipicamente 3-5 anni per i debiti civili, fino a 10 anni per quelli tributari o previdenziali, data la possibilità di accertamenti tardivi).
5.3 L’accollo dei debiti: liberatorio o cumulativo
L’accollo è lo strumento civilistico che permette di regolare convenzionalmente tra le parti la sorte dei debiti identificati. È disciplinato dall’art. 1273 c.c. e si distingue in due forme radicalmente diverse per effetti giuridici.
L’accollo interno (o cumulativo) è un patto tra cedente e cessionario in cui quest’ultimo si obbliga verso il cedente a pagare i debiti indicati. Il creditore originario resta estraneo all’accordo: può ancora agire contro il cedente (che rimane obbligato) e, solo se accetta espressamente, anche contro il cessionario. Nella prassi, l’accollo cumulativo si usa quando le parti vogliono regolare internamente la ripartizione delle passività senza modificare la posizione dei creditori terzi. Sul piano economico, il valore dei debiti accollati riduce il prezzo netto incassato dal cedente; spesso l’atto indica separatamente il “prezzo lordo” e i “debiti accollati”, con il “prezzo netto” a saldo.
L’accollo liberatorio (o esterno) si realizza quando il creditore aderisce all’accordo, liberando espressamente il cedente e accettando il cessionario come unico debitore. Questo è l’unico accollo che libera effettivamente il cedente: richiede la cooperazione del creditore e si perfeziona con la sua dichiarazione di adesione. Nella cessione d’azienda, l’accollo liberatorio ha grande rilevanza per i debiti bancari: spesso l’istituto di credito, previo esame della solidità patrimoniale dell’acquirente, acconsente a liberare il cedente dai fidi e dalle esposizioni in essere.
La clausola di accollo nell’atto notarile deve:
- identificare con precisione i debiti accollati (indicando creditore, importo, scadenza, eventuale tasso d’interesse);
- qualificare espressamente l’accollo come cumulativo o liberatorio;
- nel caso di accollo liberatorio, allegare all’atto la dichiarazione scritta del creditore;
- chiarire che i debiti non menzionati nella clausola restano a carico esclusivo del cedente, con obbligo di manleva verso il cessionario.
Un errore frequente nella pratica è la redazione di clausole di accollo generiche (“l’acquirente si accolla tutti i debiti aziendali”), prive dell’indicazione specifica delle passività. Tali clausole sono potenzialmente pericolose per l’acquirente, che si potrebbe trovare esposto a passività non identificate, e di dubbia validità quanto agli effetti liberatori per il cedente.
5.4 Il deposito del prezzo presso il notaio a garanzia delle passività pregresse
Il deposito del prezzo di cessione — in tutto o in parte — presso il notaio rogante è uno strumento di tutela di grande efficacia pratica, oggi valorizzato dalla disciplina della legge 27 dicembre 2013, n. 147 (legge di stabilità 2014) e dalla prassi sviluppatasi in materia di deposito notarile a garanzia.
Il meccanismo funziona come segue: anziché versare l’intero prezzo direttamente al cedente al momento della stipula, il cessionario deposita una quota — corrispondente all’esposizione stimata per passività pregresse — su un conto corrente dedicato intestato al notaio. Il prezzo viene svincolato a favore del cedente solo al verificarsi di condizioni risolutive predeterminate: decorso di un termine senza che siano emersi debiti ulteriori, o a seguito di apposita dichiarazione liberatoria del cessionario.
Le condizioni di svincolo tipicamente previste riguardano:
- la scadenza del termine di quaranta giorni per il rilascio del certificato dell’Agenzia delle Entrate (se non ancora ottenuto al momento del rogito);
- il decorso di un periodo sufficiente a verificare l’assenza di pretese da parte dei lavoratori ceduti (tipicamente 12 mesi dall’ultima busta paga del cedente);
- la conferma dell’assenza di contestazioni contributive da parte di INPS e INAIL, attestata da DURC aggiornato;
- il mancato ricevimento di atti esecutivi o cautelari da parte di creditori del cedente entro un termine convenuto.
Il deposito notarile offre vantaggi significativi rispetto alla semplice fideiussione bancaria: il cedente sa che il denaro è disponibile e non dipende dalla solvibilità di un garante; l’acquirente sa che il cedente non può disporre di quella somma finché le condizioni non si avverano; il notaio, in qualità di soggetto terzo e imparziale, è il custode naturale del deposito e gestisce il relativo conto in conformità alle istruzioni contenute nell’atto.
La clausola contrattuale che regola il deposito deve indicare con precisione: l’importo depositato; le condizioni di svincolo; il termine massimo entro cui il deposito si svincolò automaticamente in assenza di contestazioni; le ipotesi in cui il cessionario possa richiedere al notaio di trattenere il deposito a titolo di risarcimento (previa esibizione di documentazione idonea); le istruzioni per la gestione di eventuali contestazioni tra le parti sull’avveramento delle condizioni.
5.5 I debiti tributari con rateizzazione in corso: la clausola di salvaguardia del cedente
Una fattispecie sempre più ricorrente nella pratica è quella del cedente che ha in essere, al momento della cessione, uno o più piani di rateizzazione con l’Agenzia delle Entrate-Riscossione (ex Equitalia) o con l’Agenzia delle Entrate in sede di accertamento con adesione o di definizione agevolata. In questi casi il debito tributario esiste, è noto, è stato regolarizzato, ma non è ancora estinto: il cedente paga rate mensili e intende continuare a farlo anche dopo la cessione dell’azienda.
Questa situazione pone problemi specifici su due fronti:
Verso il cessionario: il debito rateizzato risulta dagli atti dell’Agenzia delle Entrate e potenzialmente dal certificato richiesto ex art. 14 D.Lgs. 472/1997. Il cessionario potrebbe trovarsi esposto alla responsabilità solidale per l’importo residuo non ancora pagato. Occorre dunque che l’atto regoli espressamente questo punto.
Verso il cedente: la cessione dell’azienda non è di per sé causa di decadenza dal beneficio della rateizzazione, ma l’Agenzia delle Entrate-Riscossione potrebbe in alcuni casi rilevare la mutata situazione patrimoniale del contribuente e procedere a verifiche. Il cedente ha interesse a che la rateizzazione prosegua regolarmente, senza che il cessionario interferisca — neppure indirettamente — con il rapporto tributario.
La clausola di salvaguardia che il notaio può proporre in questa situazione ha il seguente contenuto tipico:
“Il cedente dichiara che alla data del presente atto ha in essere con l’Agenzia delle Entrate-Riscossione un piano di rateizzazione relativo a [descrizione del debito] per un importo residuo di Euro [], con rate mensili di Euro [] in scadenza fino al [data]. Il cedente si impegna a mantenere regolare il piano di rateizzazione per tutta la sua durata, a non compiere atti che possano determinarne la decadenza, e a tenere indenne il cessionario da qualsiasi pretesa dell’Amministrazione finanziaria derivante dal suddetto debito. A garanzia di tale obbligo [segue clausola di deposito / fideiussione / trattenuta sul prezzo]. Il cessionario prende atto dell’esistenza del suddetto debito e dei relativi impegni del cedente, e non potrà vantare nei confronti del cedente alcuna pretesa risarcitoria in relazione allo stesso, salvo il caso di decadenza dal piano di rateizzazione per fatto imputabile al cedente.”
In aggiunta, nelle operazioni di maggiore entità, è opportuno prevedere l’obbligo del cedente di trasmettere periodicamente al cessionario la documentazione attestante il regolare pagamento delle rate (es. quietanze, estratti conto dell’Agenzia), e di comunicare tempestivamente qualsiasi eventuale variazione del piano (sospensione, proroga, decadenza).
Se il debito rateizzato è stato oggetto di definizione agevolata (es. “rottamazione” delle cartelle o “saldo e stralcio”), occorre verificare se la normativa agevolativa applicabile prevede cause di decadenza connesse ad atti dispositivi del patrimonio del contribuente: in alcuni casi, atti di cessione patrimonialmente rilevanti potrebbero essere valutati dall’Amministrazione come indici di una mutata situazione che giustifica la revoca del beneficio.
5.6 Altre clausole utili: un panorama non esaustivo
La tecnica redazionale della cessione d’azienda conosce altri strumenti che il notaio deve valutare caso per caso.
La clausola di aggiustamento del prezzo (price adjustment). Nelle operazioni di maggiore complessità, il prezzo può essere fissato in misura provvisoria alla data del rogito e soggetto a un meccanismo di aggiustamento a posteriori, basato su una situazione patrimoniale di riferimento (closing accounts) che viene redatta e concordata entro un termine dall’atto (es. 60-90 giorni). Se dalla situazione di chiusura emergono passività superiori o attività inferiori a quelle indicate nelle dichiarazioni del cedente, il prezzo viene corretto di conseguenza, con meccanismi di compensazione o restituzione. Questo strumento è mutuato dalla prassi anglosassone delle operazioni M&A e trova applicazione crescente anche nelle cessioni di imprese medie.
La clausola penale per passività occulte. In aggiunta o in sostituzione del risarcimento del danno, le parti possono prevedere una penale contrattuale per il caso in cui, entro un termine convenuto, emergano passività non dichiarate dal cedente superiori a una soglia (franchise) predeterminata. La penale ha il vantaggio della certezza e della liquidazione preventiva del danno, evitando costosi contenziosi sulla prova del pregiudizio effettivo.
La clausola di non concorrenza con finalità di garanzia. L’art. 2557 c.c. vieta al cedente di fare concorrenza all’acquirente per un periodo di cinque anni dalla cessione. Le parti possono modulare convenzionalmente questo divieto — rendendolo più o meno esteso territorialmente e temporalmente — e collegarlo anche alla disciplina delle passività: ad esempio, prevedendo che la violazione del divieto di concorrenza determini una riduzione automatica delle somme depositate a garanzia o la decadenza dal diritto alla restituzione del deposito.
La clausola di elezione del foro e di risoluzione delle controversie. In considerazione della specificità delle controversie in materia di cessione d’azienda — spesso di natura tecnico-contabile, con la necessità di perizie e accertamenti complessi — può essere opportuno prevedere il ricorso all’arbitrato, anche irrituale, o alla mediazione obbligatoria preventiva. L’indicazione di un arbitro unico con competenze contabili e tributarie può ridurre significativamente i tempi e i costi di risoluzione delle controversie sui debiti pregressi.
La clausola di gestione degli accertamenti post-cessione. Il notaio può proporre una clausola che regoli la procedura da seguire nel caso in cui, dopo la stipula, l’acquirente riceva un atto impositivo o una richiesta di pagamento relativi a periodi di gestione del cedente. La clausola tipicamente prevede: obbligo del cessionario di notificare immediatamente il ricevimento dell’atto al cedente; facoltà del cedente di impugnare l’atto a proprie spese e in nome del cessionario (con procura speciale da allegare); obbligo del cedente di manlevare il cessionario da qualsiasi esborso; eventuale utilizzo del deposito notarile per il pagamento provvisorio (salvo rimborso in caso di vittoria in giudizio).
7. La responsabilità nella cessione di quote societarie: una distinzione essenziale
Vale la pena ricordare, in chiusura, che il regime dell’art. 2560 c.c. e quello del D.Lgs. 472/1997 si applicano alla cessione del complesso aziendale (cessione d’azienda in senso proprio), non alla cessione di quote o azioni di una società.
In quest’ultimo caso, l’acquirente delle quote subentra nella titolarità della società senza che vi sia un trasferimento diretto del complesso aziendale: la società rimane la stessa, con tutti i suoi debiti e crediti. La responsabilità per le passività societarie pregresse è regolata dal diritto societario e ricade sulla società stessa, non sull’acquirente come persona fisica o giuridica.
Questo distinguo è di grande rilevanza pratica, perché in molti casi la struttura prescelta per l’operazione (cessione d’azienda vs. cessione di partecipazioni) incide significativamente sul profilo di rischio delle parti, oltre che sul trattamento fiscale dell’operazione.
Conclusioni: la prevenzione è la migliore tutela
La responsabilità per i debiti nella cessione d’azienda è una materia nella quale la prevenzione vale molto più della cura. Le norme codicistiche e fiscali tutelano i creditori in modo potenzialmente molto ampio, e il rischio per l’acquirente di trovarsi a rispondere di debiti altrui è tutt’altro che teorico.
La via maestra per gestire questo rischio si articola su due livelli inscindibili: la diligenza precontrattuale — un’accurata verifica della situazione contabile, la richiesta sistematica del certificato dell’Agenzia delle Entrate, la verifica del DURC, la mappatura dei rapporti di lavoro e delle rateizzazioni in corso — e la tecnica redazionale dell’atto, attraverso un sistema articolato di clausole informative, dichiarazioni e garanzie, accolli, depositi a garanzia e clausole di gestione degli accertamenti post-cessione.
Il notaio, in questo processo, non è soltanto il redattore dell’atto finale: è il consulente che accompagna le parti nella strutturazione dell’operazione, avverte dei rischi latenti, suggerisce le cautele appropriate e certifica la legalità del trasferimento. Un approccio professionale e consapevole a queste tematiche è la premessa indispensabile per un’operazione di cessione che protegga davvero gli interessi di tutte le parti coinvolte.
Manlio Carlo Soldani
Notaio in Domodossola
Studio Notarile — Via Camillo Prampolini n. 14, Domodossola
Iscritto al Collegio Notarile di Verbania
domodossola@notaiosoldani.it | Tel. 0324 066077
notaiosoldani.it
Le informazioni contenute in questo articolo hanno carattere generale e non costituiscono parere legale. Per una consulenza specifica sulla propria situazione, si consiglia di rivolgersi a un professionista qualificato.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).