
 Da Manlio Carlo Soldani
di Notaio Manlio Carlo Soldani | 1 Marzo 2026 | Diritto Tributario & Amministrazione
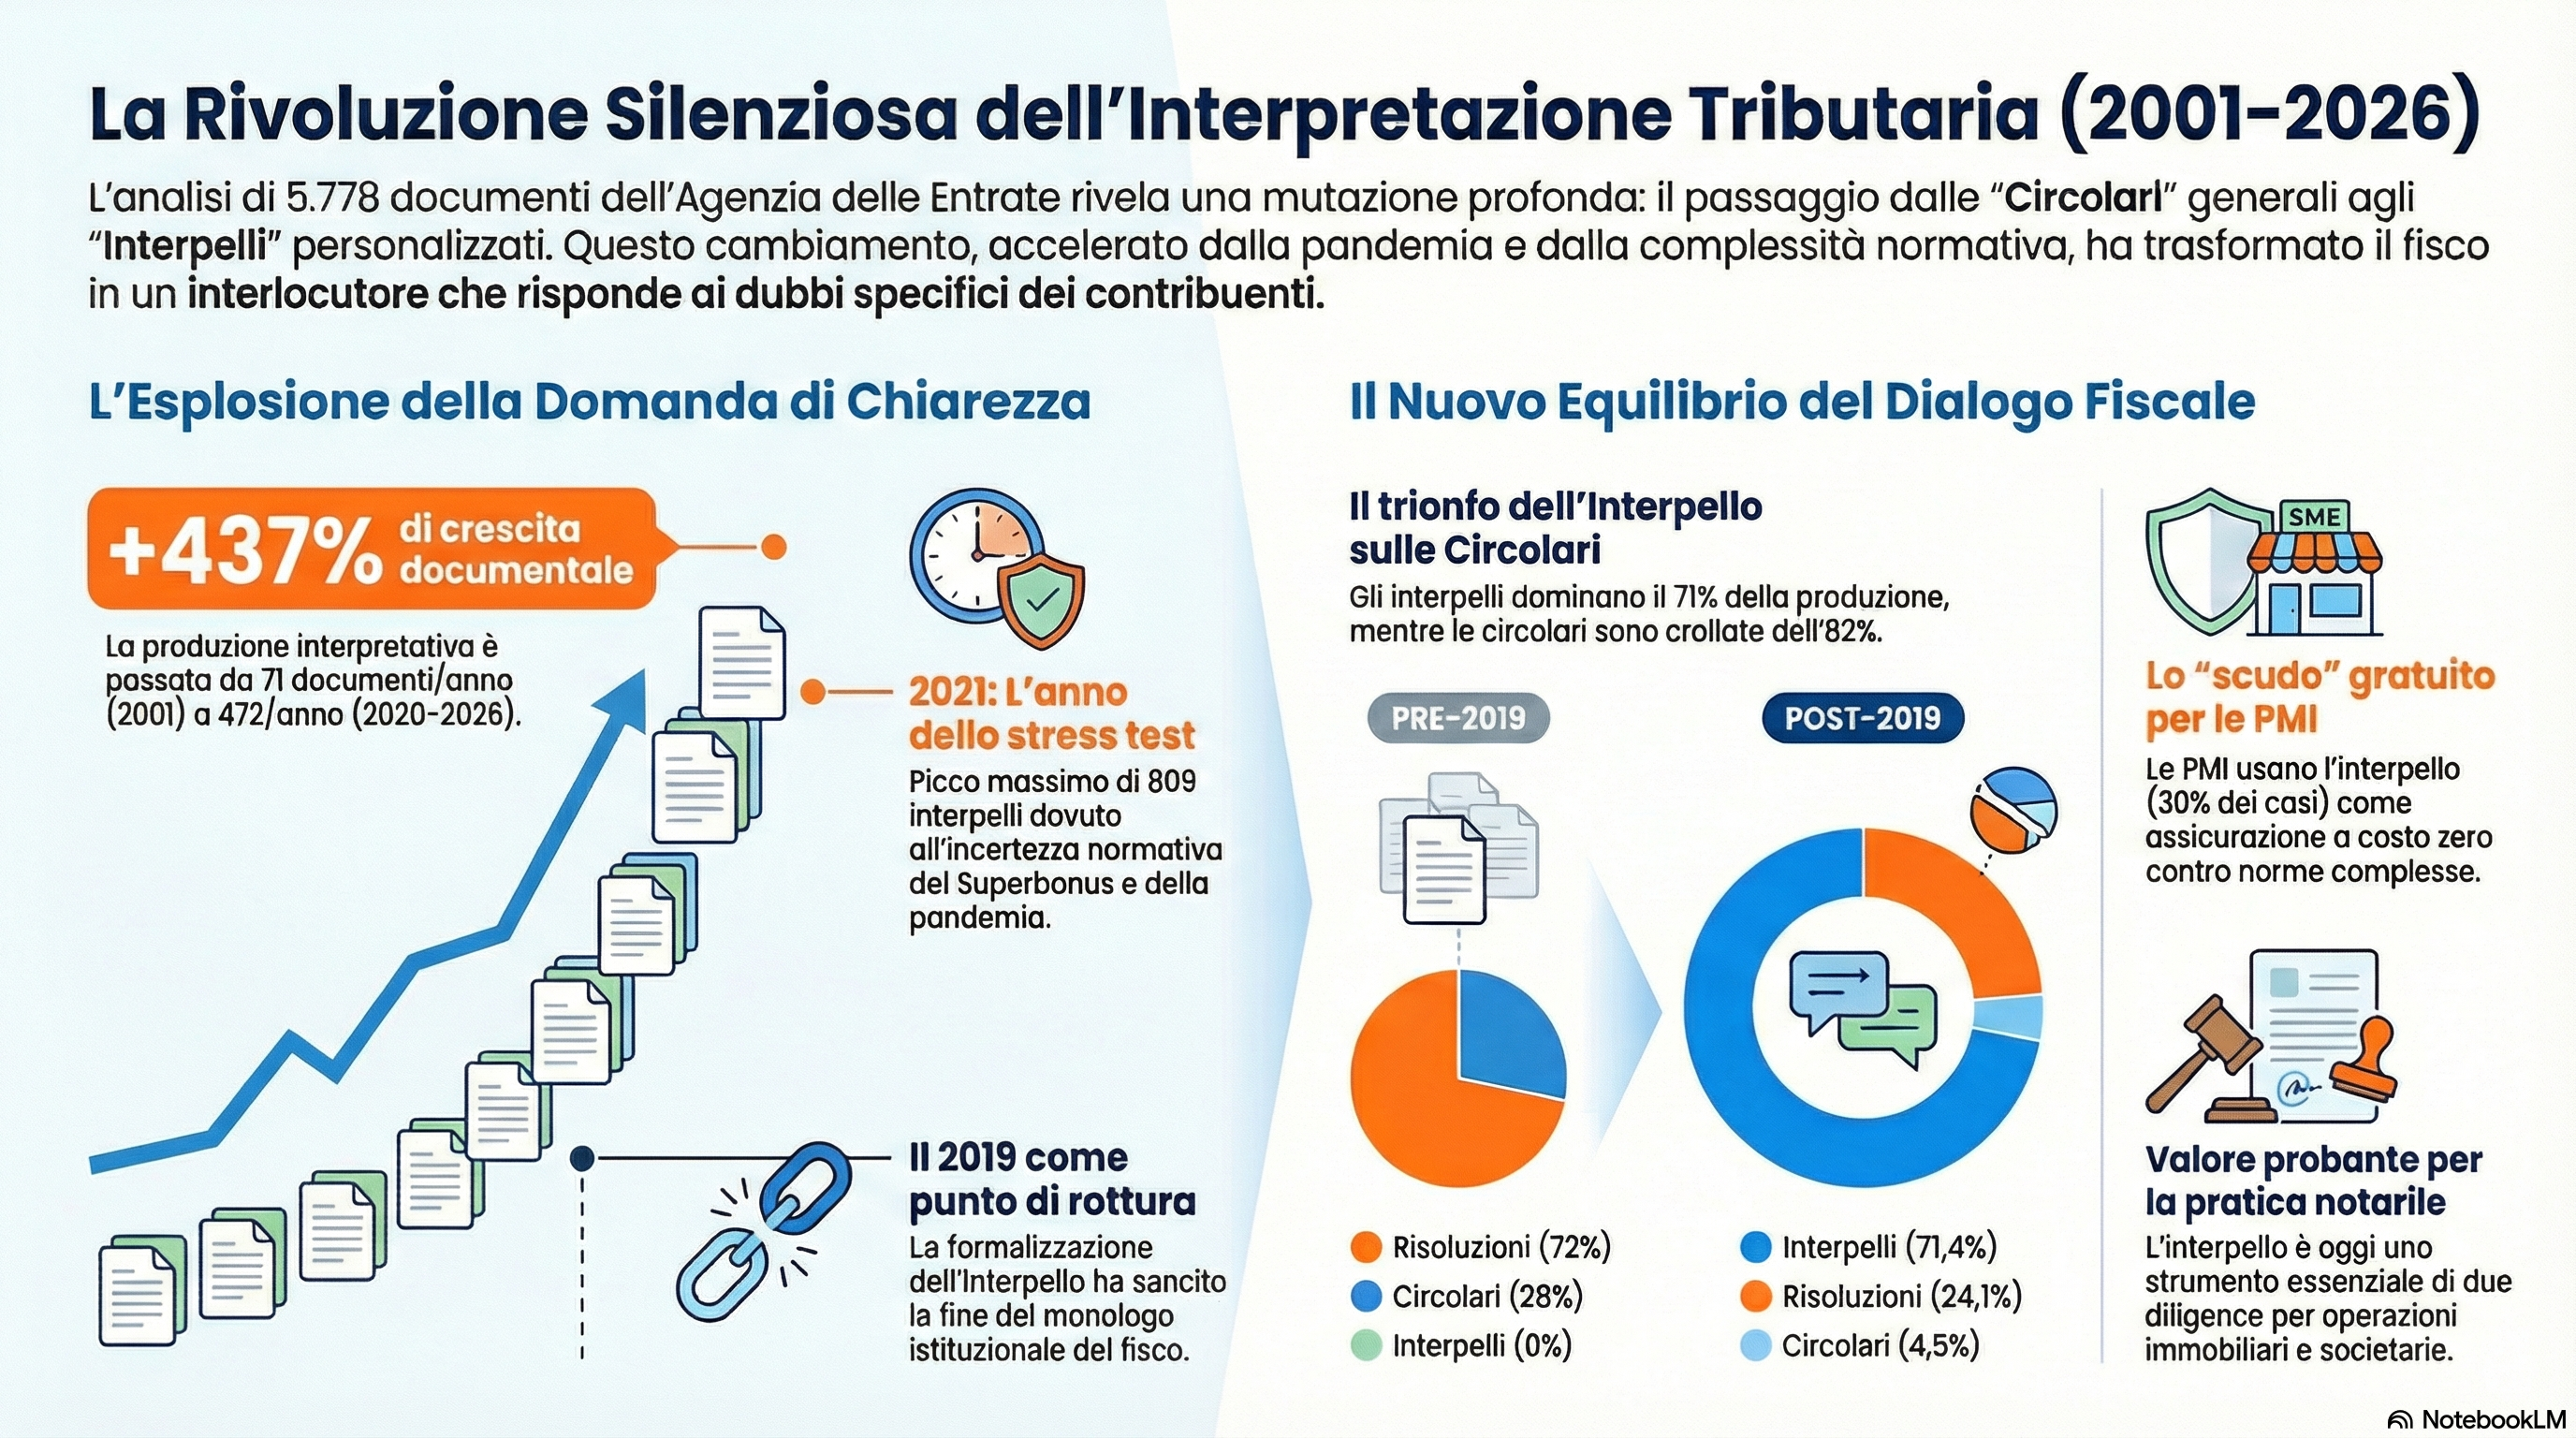
Tra il 2001 e il 2026, l’Agenzia delle Entrate ha prodotto 5.778 documenti interpretativi. L’analisi di questa mole di dati rivela qualcosa di più di una semplice crescita quantitativa: è in atto una vera mutazione del rapporto tra amministrazione finanziaria e contribuente. Gli Interpelli — strumento inesistente fino al 2019 — rappresentano oggi il 71% di tutta la produzione documentale. Circolari e Risoluzioni arretrano. Il fisco, lentamente, ha smesso di monologare e ha cominciato a rispondere.
Indice dei contenuti
Un Dataset, una Storia
L’analisi di 5.778 documenti ufficiali dell’Agenzia delle Entrate su un arco di ventisei anni non è un esercizio accademico. È la radiografia di come cambia — o non cambia — il dialogo tra il cittadino e l’amministrazione tributaria. I numeri, se letti con attenzione, raccontano qualcosa di preciso: il sistema si è trasformato profondamente, e lo ha fatto seguendo una logica interna coerente.
I documenti analizzati appartengono a tre categorie: Interpelli (3.063, pari al 53% del totale), Risoluzioni (2.043, 35,4%) e Circolari (672, 11,6%). Ma questi numeri aggregati nascondono la vera storia, che è una storia di sostituzione, accelerazione e risposta alle crisi.
| 📄 5.778 documenti totali analizzati | 📅 26 anni di produzione normativa |
| 📈 71% quota Interpelli dopo il 2019 | 🚀 +437% crescita produzione pre/post 2019 |
Tre Decenni, Tre Velocità
La crescita della produzione documentale non è lineare, ma accelerativa. Ogni fase raddoppia o triplica la precedente, e ogni accelerazione ha una causa identificabile.
Nel primo decennio (2001–2009), il sistema produceva in media 71 documenti all’anno. Il quadro normativo era relativamente stabile, la cultura della richiesta interpretativa era limitata, e gli strumenti disponibili — solo Risoluzioni e Circolari — erano macchinosi. Un fisco lento, che comunicava poco e su richiesta ancor meno.
Nel secondo decennio (2010–2019), la media sale a 176 documenti all’anno, con un incremento del 147%. La crisi finanziaria del 2008–2009 aveva moltiplicato le norme anti-evasione, le agevolazioni, le deroghe. I contribuenti — o meglio, i loro consulenti — iniziavano a capire che chiedere un’interpretazione era meno rischioso che interpretare da soli.
Il vero salto avviene nel terzo periodo (2020–2026): 472 documenti medi all’anno, il 168% in più rispetto al decennio precedente. Una crescita che nessun modello puramente burocratico saprebbe spiegare senza tenere conto di due fattori: la pandemia e l’introduzione degli Interpelli.
Il 2019: Un Prima e un Dopo
Il 2019 è l’anno in cui il sistema di interpretazione tributaria italiano subisce una discontinuità strutturale. L’Agenzia delle Entrate formalizza istituzionalmente la procedura di Interpello, creando uno strumento che prima non esisteva — almeno non in forma ufficiale e sistematica.
Prima del 2019 non esisteva una risposta personalizzata, rapida e con valore probante per il contribuente che avesse un dubbio specifico. Esistevano solo atti generali, diretti a tutti e quindi — in pratica — a nessuno.
I numeri fotografano la rottura con chiarezza:
| Strumento | Quota PRE-2019 | Quota POST-2019 | Variazione |
|---|---|---|---|
| Interpelli | 0% | 71,4% | ✦ Nuovo strumento |
| Risoluzioni | 72% | 24,1% | ▼ –66% |
| Circolari | 28% | 4,5% | ▼ –82% |
Non è una semplice aggiunta al catalogo degli strumenti amministrativi. È una riallocazione strategica: gli Interpelli si appropriano della quota di mercato informativa che era delle Risoluzioni e delle Circolari. In economia, si chiama sostituzione del prodotto meno efficiente da parte del più efficiente. Qui accade in ambito tributario.
La Pandemia come Stress Test
Se il 2019 è il punto di svolta strutturale, il 2021 è il punto di stress massimo. Con 809 Interpelli in un solo anno, il sistema raggiunge il suo picco assoluto. Non è un caso: è la risposta diretta a uno choc normativo senza precedenti.
2019 — Formalizzazione degli Interpelli. Prime 306 risposte ufficiali. Il sistema è nuovo, la consapevolezza ancora bassa.
2020 (+72%) — COVID-19. Lockdown, moratorie fiscali, cassa integrazione, rinvii. I contribuenti cercano certezze. Gli Interpelli salgono a 528.
2021 (+53%) — Picco assoluto: 809 Interpelli. Il Superbonus 110%, i crediti d’imposta, le conversioni normative moltiplicano le zone grigie. L’incertezza è massima.
2022–2025 (stabilizzazione) — Declino progressivo: 590 → 311 → 220 → 256. Non un crollo, ma una normalizzazione verso un nuovo equilibrio di 250–300 Interpelli/anno.
Un dato che merita attenzione è l’asimmetria tra Interpelli e Risoluzioni durante la crisi: mentre i primi esplodevano, le seconde diminuivano. Questo non significa che i contribuenti avevano meno dubbi — ne avevano molti di più. Significa che, di fronte a un’urgenza, si rivolgevano allo strumento più rapido e personale. La migrazione della domanda da uno strumento all’altro è la conferma empirica che gli Interpelli hanno vinto la competizione.
Chi Usa gli Interpelli? Il Sorprendente Bias verso le PMI
L’analisi per tipologia di contribuente rivela una distribuzione che sfida le attese. Le Persone Fisiche rappresentano il 41,3% degli Interpelli, le PMI il 30,1%, i Grandi Contribuenti solo il 14,9%.
Se si confronta questa distribuzione con il peso economico reale dei diversi soggetti, emerge una sovrarappresentanza netta delle PMI: presenti al 30% degli Interpelli, ma responsabili di una quota ben più modesta del gettito fiscale complessivo. I Grandi Contribuenti, che dominano l’economia, sono invece fortemente sottorappresentati.
Le ragioni sono logiche: le grandi imprese dispongono di dipartimenti fiscali interni e di consulenti specializzati che sanno navigare le norme — o interpretarle autonomamente con il rischio calcolato. Le PMI, invece, si trovano di fronte a norme complesse (Superbonus, agevolazioni, crediti di imposta) che cambiano ogni anno e che richiedono orientamenti specifici. Lo strumento è gratuito, accessibile, e fornisce una risposta con valore probante in caso di contenzioso. Per una PMI, è un’assicurazione a costo zero.
Il Tramonto delle Circolari
La parabola discendente delle Circolari è forse il segnale più significativo di questa trasformazione. Da una media di 35 all’anno nel primo decennio, ai soli 2 del 2026. Un collasso quasi totale di uno strumento che aveva rappresentato per decenni la voce istituzionale del fisco.
La logica è semplice: le Circolari parlano a tutti e quindi, spesso, non rispondono ai dubbi di nessuno. Sono comunicazioni broadcast, unidirezionali, generali. In un’era in cui i contribuenti cercano risposte specifiche alle loro situazioni concrete — e in cui esiste uno strumento che le fornisce — la Circolare ha progressivamente perso la sua ragion d’essere pratica.
Il fisco che parla a tutti finisce per parlare a nessuno. L’Interpello ha imposto all’amministrazione di rispondere davvero.
Rilevanza per la Pratica Notarile
Gli Interpelli interessano da vicino anche l’attività notarile. In operazioni di compravendita immobiliare complessa, donazioni, trasferimenti d’azienda, successioni internazionali o operazioni societarie con profili fiscali non lineari, la disponibilità di un Interpello risponde — o confuta — la tesi interpretativa su cui si costruisce l’atto.
Lo strumento è particolarmente rilevante nei casi di applicazione di agevolazioni come la piccola proprietà contadina, il bonus prima casa, le agevolazioni per le imprese familiari o le esenzioni nei trasferimenti a causa di morte.
Conoscere l’orientamento corrente degli Interpelli su una determinata materia è diventato, di fatto, parte integrante della due diligence fiscale che precede la stipula di qualunque atto di rilevanza tributaria non ordinaria.
Un Nuovo Equilibrio
La stabilizzazione post-2021 suggerisce che il sistema ha trovato un nuovo punto di equilibrio. Circa 250–300 Interpelli all’anno, 60–70 Risoluzioni, meno di 20 Circolari. Questi non sono i numeri di un sistema in crisi, ma di un sistema maturo che ha completato la sua transizione verso modelli di comunicazione più responsivi.
Per i professionisti che operano quotidianamente nell’area del diritto tributario — notai, avvocati, commercialisti, consulenti fiscali — questa trasformazione richiede un aggiornamento continuo sulla giurisprudenza degli Interpelli, che costituisce oggi la fonte interpretativa primaria, più vivace e più vicina ai problemi reali dei contribuenti rispetto alle Risoluzioni di un tempo.
Conclusione
Ventisei anni di documenti dell’Agenzia delle Entrate raccontano una storia di cambiamento progressivo, non di rivoluzione improvvisa. Il sistema italiano di interpretazione tributaria ha saputo adattarsi — lentamente, a volte in modo caotico, ma in definitiva efficacemente — alle esigenze di un tessuto economico sempre più complesso.
La vera notizia non è che esistono più documenti. È che i documenti che esistono sono diventati, almeno in parte, risposte. E una risposta, per chiunque navighi l’incertezza normativa di un’operazione complessa, vale molto più di mille circolari.
Notaio Manlio Carlo Soldani Via Camillo Prampolini n. 14 — Domodossola Iscritto al Collegio Notarile di Verbania domodossola@notaiosoldani.it — Tel. 0324 066077
Il contenuto di questo articolo ha natura informativa e non costituisce consulenza legale o fiscale. Per situazioni specifiche è opportuno rivolgersi a un professionista qualificato.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).