
 Da Manlio Carlo Soldani
Febbraio 2026
Il fenomeno che ridisegna l’infrastruttura digitale
Dopo oltre un decennio di migrazione entusiastica verso il cloud pubblico, il 2026 si apre con una tendenza che fino a poco tempo fa sembrava quasi eretica: le organizzazioni — tanto le grandi imprese quanto i professionisti in libera professione — stanno riportando carichi di lavoro, dati e applicazioni all’interno delle proprie infrastrutture. Il fenomeno ha un nome preciso: cloud repatriation, ovvero “rimpatrio dal cloud”, e secondo TechRadar Pro potrebbe diventare il termine più caldo dell’anno.
Non si tratta di un ritorno nostalgico all’era pre-cloud. I numeri lo chiariscono senza ambiguità: Gartner stima che la spesa globale per i servizi cloud pubblici crescerà da 595 miliardi di dollari nel 2024 a oltre 723 miliardi nel 2025, con un incremento superiore al 20%. Il cloud non è in declino. Ciò che sta cambiando è la maturità strategica con cui le organizzazioni lo governano: non più “tutto in cloud” come dogma, ma una valutazione workload per workload che porta a soluzioni ibride, multi-cloud e — sempre più spesso — a un ritorno parziale o totale verso ambienti on-premise o private cloud.
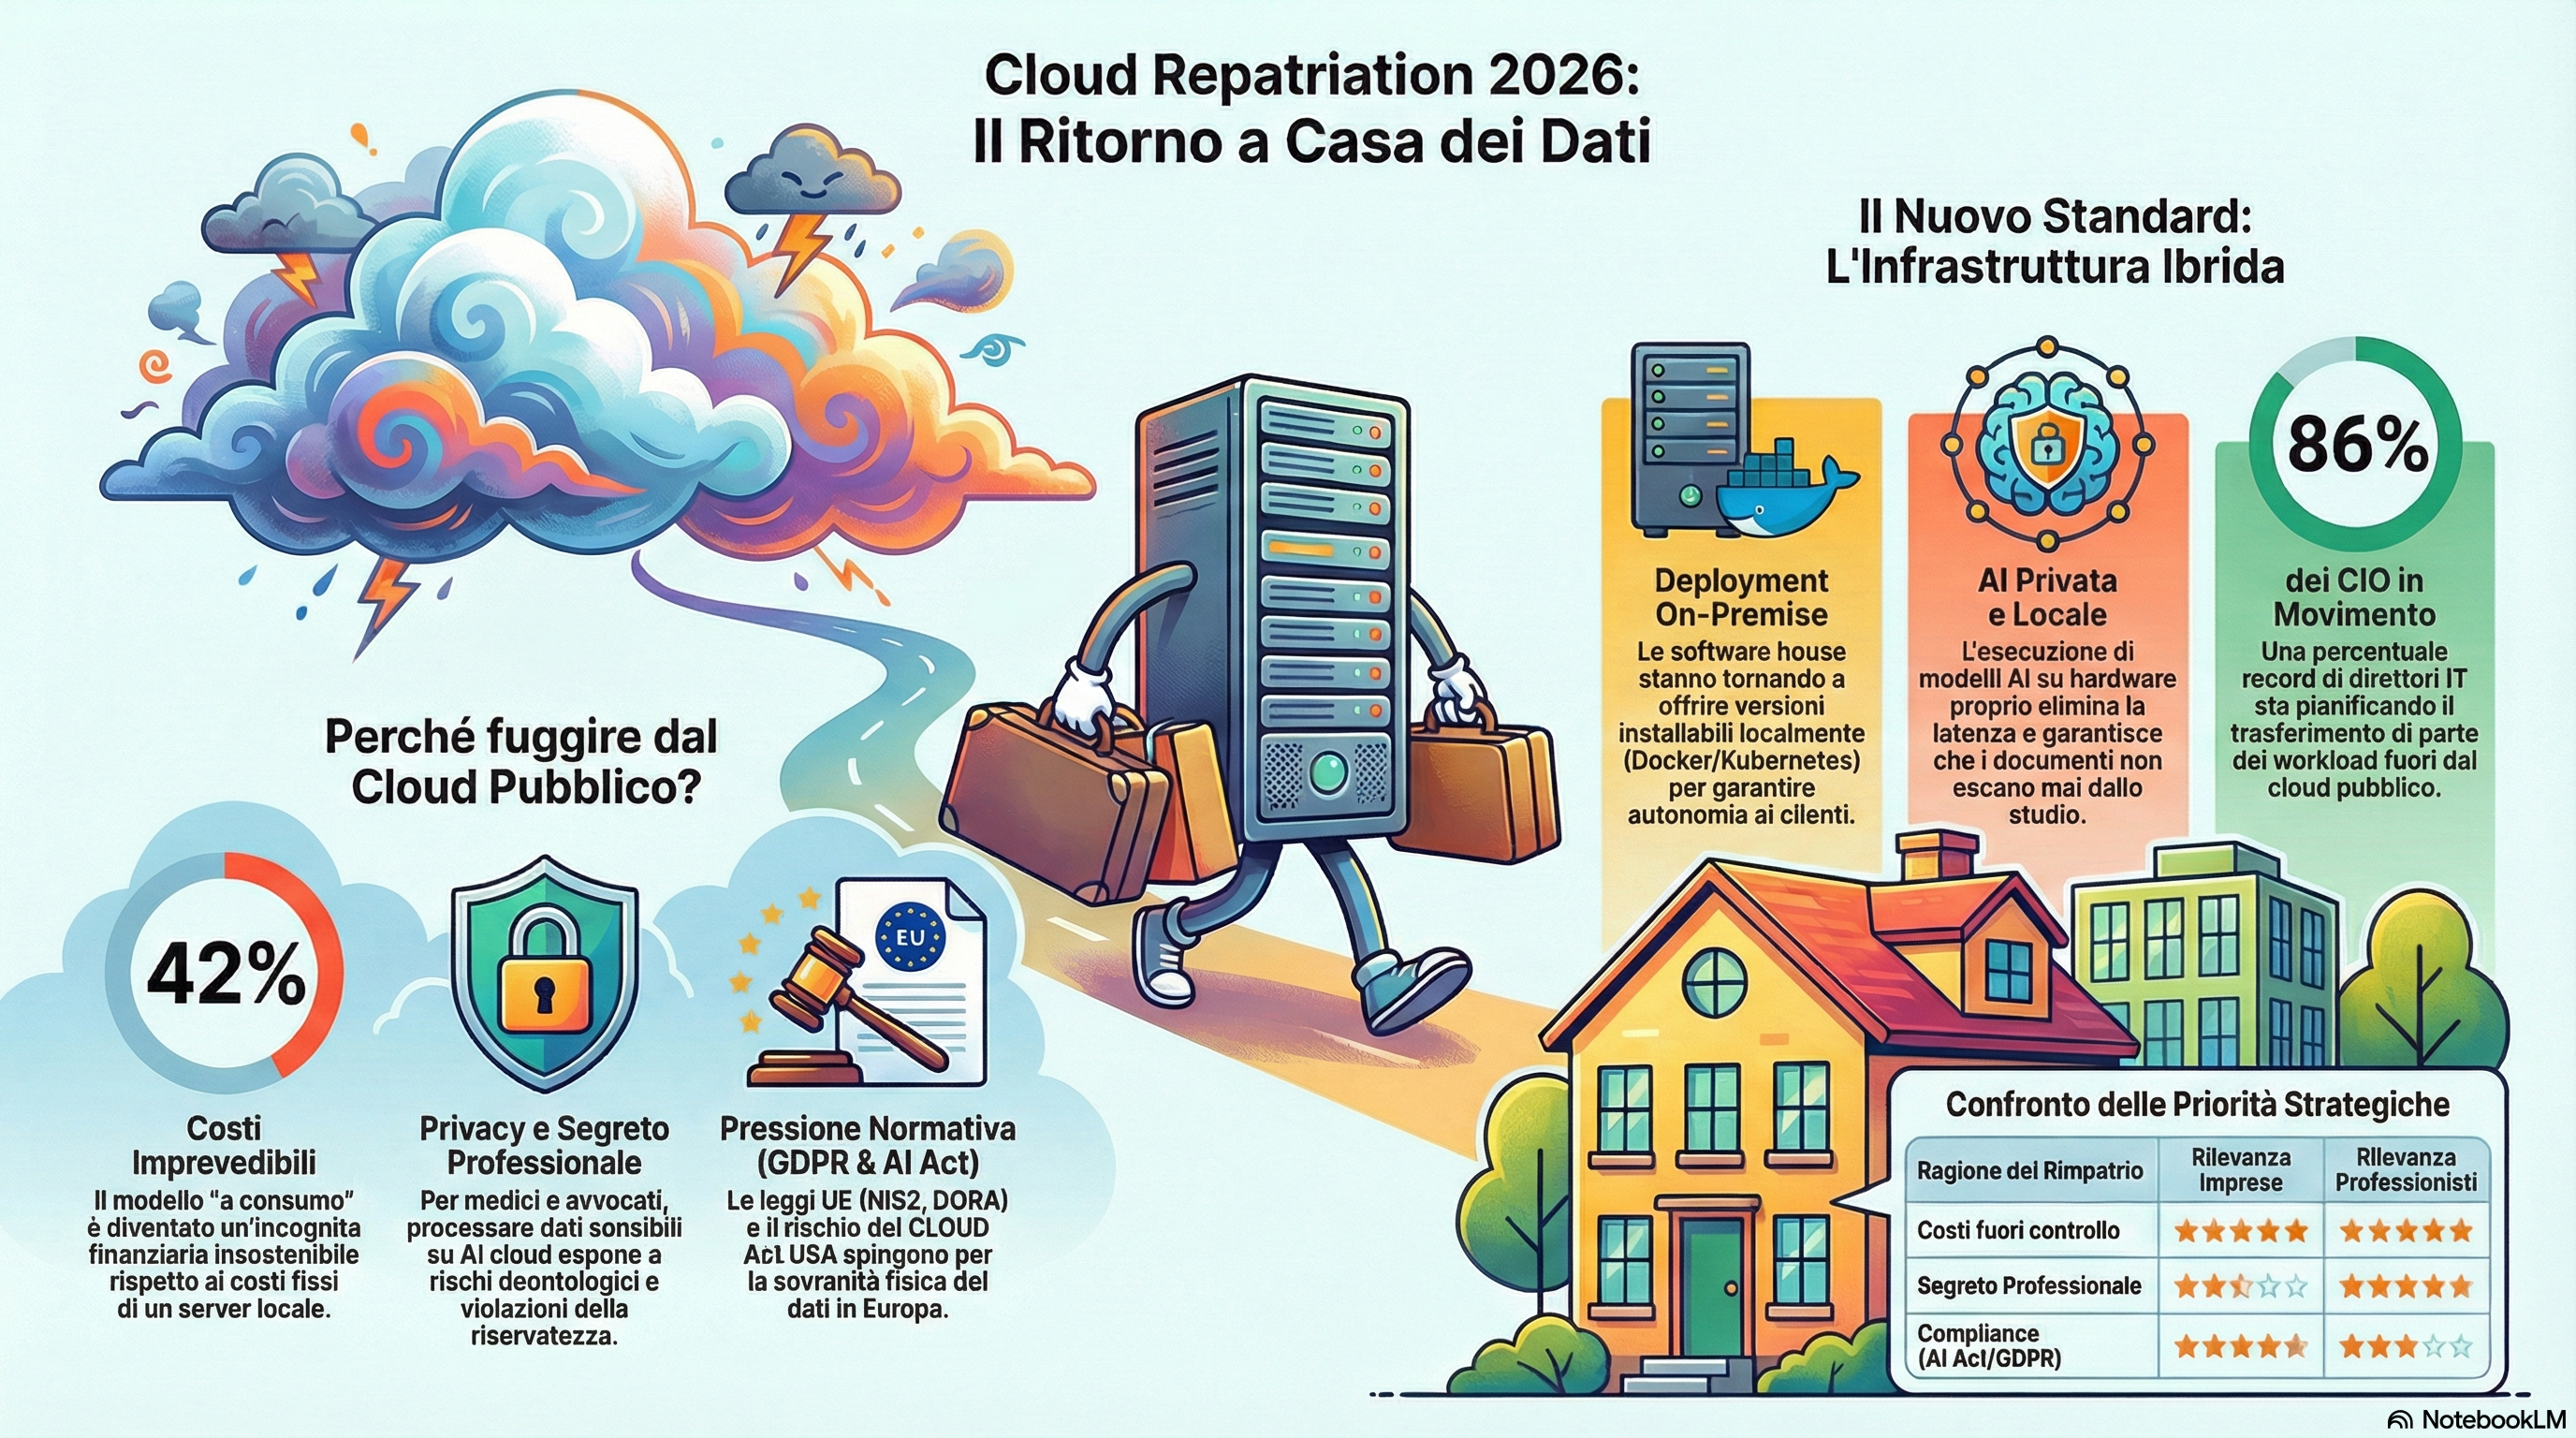
Secondo la ricerca IDC, solo l’8-9% delle organizzazioni pianifica un rimpatrio totale. La grande maggioranza si muove verso architetture ibride selettive, riportando in casa i carichi sensibili, costosi o ad alta intensità computazionale, e mantenendo nel cloud pubblico le funzioni che ne traggono davvero vantaggio. L’indagine Barclays del 2024 rivela però che l’86% dei CIO prevede di spostare almeno parte dei workload dal cloud pubblico — la percentuale più alta mai registrata — contro il 43% di appena tre anni prima.
Le ragioni del rimpatrio: una graduatoria per professionisti e aziende
Il fenomeno non è mosso da una sola causa, ma da una costellazione di pressioni convergenti. Analizzando le evidenze disponibili, emerge una graduatoria ragionata delle motivazioni, dalla più determinante alla più accessoria.
1° — Costi imprevedibili e fuori controllo
La ragione dominante, citata dal 42% delle organizzazioni che hanno già effettuato la repatriazione. Il modello di pricing “a consumo” del cloud pubblico — apparentemente conveniente all’avvio — si trasforma in una fonte di incertezza finanziaria man mano che i workload crescono. I costi di egress, le tariffe di storage per dati “caldi” e “freddi”, i supplementi per le API di intelligenza artificiale (OpenAI, Azure Cognitive Services, Google Vertex): ogni voce si somma in bollette mensili difficili da pianificare.
Per i professionisti in libera professione — avvocati, commercialisti, consulenti, medici, architetti — il problema è ancora più acuto. Le strutture sono piccole, i budget rigidi, e l’integrazione di assistenti AI basati su LLM cloud può amplificare in modo imprevedibile i costi mensili. Un server fisico o un mini-server locale, al contrario, presenta un costo di acquisizione fisso e spese di gestione pianificabili su un orizzonte pluriennale. La prevedibilità del costo vale spesso più dello sconto nominale offerto dal pay-per-use.
2° — Riservatezza dei dati e segreto professionale
Per avvocati, commercialisti, medici e consulenti, il segreto professionale non è un optional normativo: è il fondamento deontologico del rapporto con il cliente. Alimentare un sistema AI cloud con fascicoli processuali, bilanci riservati, cartelle cliniche o pratiche fiscali significa trasferire dati coperti da obblighi di riservatezza verso server di cui non si controlla la giurisdizione né l’accesso interno.
Con un’infrastruttura AI on-premise, il modello elabora i documenti senza che i dati escano mai dallo studio. Il professionista mantiene la catena di custodia completa, documentabile e difendibile anche di fronte all’ordine professionale di appartenenza. Questa ragione, pur difficilmente quantificabile in statistiche aggregate, rappresenta spesso il fattore decisivo per gli studi legali e i professionisti di area medica.
3° — Compliance normativa: GDPR, AI Act, NIS2 e codici deontologici
Il quadro regolatorio europeo ha subito negli ultimi due anni una trasformazione sostanziale. Il GDPR impone che il titolare del trattamento sappia dove risiedono fisicamente i dati e chi vi accede. Alcuni hyperscaler non sono stati in grado di garantire la permanenza entro confini UE in ogni momento — e il CLOUD Act statunitense complica ulteriormente la questione: la legge americana prevede che i provider USA possano essere obbligati a consegnare dati alle autorità, indipendentemente dal paese in cui i dati sono fisicamente localizzati.
L’AI Act, entrato progressivamente in vigore nel 2025-2026, aggiunge obblighi specifici di trasparenza, tracciabilità e controllo per i sistemi AI utilizzati in contesti ad alto rischio — categoria in cui rientrano molte consulenze professionali e processi aziendali critici. La NIS2, diventata operativa, estende gli obblighi di sicurezza a una platea ampia di organizzazioni. Il regolamento DORA, applicabile dal gennaio 2025 al settore finanziario e ai fornitori ICT di terze parti, ha già portato l’ESMA a designare AWS, Google e Microsoft come “fornitori critici” per il settore — con implicazioni dirette sui requisiti di exit plan e portabilità. Il Data Act UE, applicabile dal settembre 2025, introduce norme stringenti sulla portabilità dei dati e sui costi di switching tra provider. Non sorprende che la compliance normativa sia citata dal 19% delle organizzazioni come causa diretta di repatriazione, con una quota in costante crescita.
4° — Controllo sul modello AI e sulla sua qualità
Un professionista che utilizza un LLM via SaaS cloud non ha visibilità su come il modello venga aggiornato, modificato o “riallineato” dal vendor. Un avvocato che ha addestrato un assistente AI sul proprio archivio di atti e giurisprudenza ha tutto l’interesse a che quel modello rimanga stabile e proprietario, non che venga sovrascritto silenziosamente da un aggiornamento di sistema. Il controllo su versioning, fine-tuning e pipeline RAG (Retrieval-Augmented Generation) sui propri documenti diventa possibile — con piena ownership intellettuale — solo con un deployment locale o su private cloud.
5° — Dipendenza dal vendor (lock-in) e rischio di continuità
I professionisti che affidano flussi critici — fatturazione elettronica, gestione pratiche, firma digitale, conservazione documentale — a soluzioni SaaS cloud dipendono dalla salute commerciale del vendor, dalle sue politiche di prezzo e dalla disponibilità della connessione internet. Un’interruzione del servizio, un cambio improvviso di pricing o la dismissione di un prodotto può paralizzare l’attività per ore o giorni. Con infrastruttura propria, la continuità operativa è autonoma e non subordinata a decisioni di terzi.
6° — Performance e latenza per applicazioni AI intensive
Eseguire inferenza AI in locale su documenti voluminosi — contratti, perizie, cartelle cliniche, dichiarazioni fiscali — è significativamente più rapido quando il modello risiede sulla stessa macchina che elabora i file, senza il round-trip verso un datacenter remoto. Per studi e uffici che elaborano centinaia di documenti al giorno, la differenza di latenza diventa rilevante in termini di produttività concreta.
7° — Sicurezza percepita e geopolitica
Il recente fenomeno della weaponization dei servizi cloud — l’utilizzo dei servizi stessi come leva geopolitica, con episodi documentati nei primi mesi del 2026 — ha rafforzato la percezione che la dipendenza dai grandi hyperscaler americani esponga a rischi sistemici non strettamente tecnici. La superficie d’attacco di un’infrastruttura propria è limitata alla propria rete, non condivisa con migliaia di altri tenant, e sotto il controllo diretto del team IT interno.
Il quadro sinottico
| Ragione | Peso dichiarato | Rilevanza per le imprese | Rilevanza per i professionisti |
|---|---|---|---|
| Costi imprevedibili | 42% | ★★★★★ | ★★★★★ |
| Riservatezza / segreto professionale | — | ★★★☆☆ | ★★★★★ |
| GDPR / AI Act / NIS2 / compliance | 19% | ★★★★★ | ★★★★☆ |
| Controllo sul modello AI | — | ★★★★☆ | ★★★★☆ |
| Vendor lock-in / continuità | — | ★★★★☆ | ★★★☆☆ |
| Performance / latenza | — | ★★★★☆ | ★★★☆☆ |
| Sicurezza percepita e geopolitica | — | ★★★☆☆ | ★★☆☆☆ |
Per i professionisti, le prime due ragioni — costi e riservatezza — si amplificano reciprocamente: il cloud non solo costa troppo, ma ogni euro speso finanzia una soluzione che porta con sé rischi deontologici e reputazionali che nessun risparmio nominale è in grado di giustificare.
Come risponderanno le software house: l’industria del gestionale alla prova del rimpatrio
La cloud repatriation non è solo una questione di infrastruttura hardware: investe direttamente il mercato del software gestionale, tanto per le imprese quanto per i professionisti. Le software house — e in particolare i fornitori di gestionali ERP, CRM, suite contabili, sistemi di gestione pratiche per studi legali, gestionali sanitari e piattaforme documentali — sono chiamate a ripensare il proprio modello di prodotto e distribuzione. Le risposte possibili si articolano lungo alcune direttrici fondamentali.
Il ritorno del deployment on-premise: ibrido, non binario
Negli ultimi anni molti vendor hanno progressivamente abbandonato le versioni installabili localmente dei propri prodotti, spingendo i clienti verso abbonamenti SaaS cloud-only. La tendenza alla repatriazione obbliga a una inversione di marcia. Le software house più lungimiranti stanno già introducendo o ripristinando opzioni di deployment on-premise o su private cloud, con architetture containerizzate (tipicamente su Kubernetes e Docker) che consentono di installare il software su infrastruttura propria o in colocation, mantenendo aggiornamenti, patch e supporto centralizzati attraverso canali sicuri.
Il modello emergente non è una scelta binaria cloud vs. on-premise, ma un’architettura ibrida documentata: il core applicativo e i dati sensibili risiedono in locale, mentre le funzioni che traggono vantaggio dall’elasticità del cloud pubblico — picchi computazionali, disaster recovery, sincronizzazione multi-sede — continuano a sfruttarlo. Per le software house, questo significa ingegnerizzare prodotti deployment-agnostic: applicazioni che funzionano indifferentemente su cloud pubblico, private cloud e on-premise, con la stessa user experience e lo stesso set di funzionalità.
Moduli AI on-premise come nuovo vantaggio competitivo
L’integrazione dell’intelligenza artificiale è oggi il principale fattore di differenziazione nel mercato dei gestionali. Ma la pressione della repatriazione sta spostando la competizione dal “chi offre AI” a “chi offre AI senza che i dati escano dall’organizzazione”. Le software house che sapranno integrare nei propri prodotti moduli AI basati su LLM locali — Llama, Mistral, Phi-3, o modelli verticali fine-tuned sulle specificità del settore (legale, sanitario, contabile, ingegneristico) — acquisiranno un vantaggio competitivo significativo presso quella fascia di clientela per cui la riservatezza dei dati è non negoziabile.
Questo comporta un investimento non banale: non basta incorporare un modello open-source nel prodotto, ma occorre curare la pipeline RAG su documenti strutturati del cliente, gestire il versionamento del modello, garantire prestazioni adeguate su hardware accessibile (NAS avanzati, mini-server con GPU consumer, appliance dedicate), e mantenere il tutto aggiornato con patch di sicurezza. Chi lo farà bene potrà proporre un modello di licenza che include sia il software gestionale sia il “motore AI privato”: un’offerta integrata difficilmente replicabile dagli hyperscaler, che per natura vendono servizi cloud-only.
Nuovi modelli di licenza e pricing
Il passaggio verso la repatriazione mette sotto pressione anche il modello di business a abbonamento SaaS, che negli ultimi anni ha garantito alle software house ricavi ricorrenti e prevedibili. La risposta non è necessariamente il ritorno alla licenza perpetua — percepita come anacronistica dai clienti più evoluti — ma la progettazione di modelli di pricing ibridi e flessibili:
- Licenza perpetua + canone di aggiornamento: il cliente acquista il diritto d’uso a vita e paga un canone annuale per aggiornamenti, patch e accesso al supporto;
- Abbonamento deployment-agnostic: il pricing non dipende dall’ambiente di esecuzione (cloud o on-premise), eliminando la penalizzazione implicita per chi sceglie di “non stare nel cloud del vendor”;
- Modello consumo-AI separato: il core gestionale a canone fisso, i moduli AI fatturati a consumo ma con possibilità di eseguirli in locale pagando solo la licenza del modello, senza costi variabili per ogni inferenza.
I vendor che condizioneranno l’accesso alle funzionalità più avanzate alla permanenza nel proprio cloud rischiano di essere percepiti come attori di lock-in e di perdere terreno rispetto a concorrenti più flessibili.
Il rischio per i vendor cloud-only
Le software house che hanno abbandonato completamente il deployment on-premise si trovano oggi in una posizione delicata. Se il cliente non può portare il dato in locale, non potrà soddisfare i requisiti normativi emergenti — e cambierà fornitore. Il rischio di churn regolatorio è reale: clienti che non abbandonano il prodotto perché insoddisfatti del suo valore funzionale, ma perché la sua architettura cloud-only è diventata incompatibile con il quadro normativo in cui operano.
Questo vale in misura particolare per i gestionali destinati a studi professionali (legali, fiscali, notarili, medici) e a imprese dei settori regolamentati (finanza, sanità, pubblica amministrazione). In questi contesti, la conformità non è un’opzione: è un prerequisito per operare. Un gestionale che non consente la residenza dei dati in locale, o che non garantisce la tracciabilità dell’accesso ai dati da parte del vendor stesso, diventerà progressivamente incompatibile con gli obblighi deontologici e normativi dei propri clienti target.
L’impatto per le aziende che offrono servizi Cloud
Il fenomeno della repatriazione ha conseguenze significative anche per i provider di servizi cloud — hyperscaler, data center regionali, operatori di private cloud gestito e fornitori di infrastruttura as-a-service.
Gli hyperscaler: adattamento strategico
Amazon Web Services, Microsoft Azure e Google Cloud non ignorano il trend. La risposta degli hyperscaler è duplice. Da un lato, stanno progressivamente abbassando le barriere all’uscita: Google ha eliminato alcune tariffe di trasferimento dati in UE e UK, AWS ha rimosso i costi di egress per i clienti che migrano verso concorrenti. Questa strategia riduce la frizione del lock-in e — paradossalmente — può fidelizzare i clienti che avevano già considerato l’uscita, rimuovendo il motivo economico della repatriazione.
Dall’altro, gli hyperscaler stanno ampliando le proprie offerte verso il modello ibrido: Azure Arc, Google Anthos, AWS Outposts consentono di estendere i servizi cloud su infrastruttura fisica del cliente, offrendo la gestione centralizzata del cloud con la residenza locale dei dati. È una risposta intelligente: il vendor mantiene il controllo dello stack software e la fatturazione ricorrente, mentre il cliente ottiene la residenza dei dati che cerca. Il rischio, per il cliente, è che questo modello perpetui la dipendenza dal vendor pur simulando l’autonomia on-premise.
I data center regionali e i provider di private cloud: un’opportunità storica
I data center europei di medie dimensioni, i provider di colocation e i fornitori di private cloud gestito si trovano in una posizione favorevole. La crescente domanda di infrastruttura con sovranità del dato garantita entro confini europei — amplificata dall’AI Act, dal GDPR e dalle tensioni geopolitiche — crea un mercato che gli hyperscaler americani faticano a presidiare in modo convincente, anche per ragioni normative (CLOUD Act).
Operatori come gli italiani di fascia media, che possono garantire datacenter certificati, personale locale, SLA contrattualizzati in italiano e giurisdizione UE, hanno oggi l’opportunità di acquisire clientela che fino a pochi anni fa si rivolgeva direttamente ad AWS o Azure. La chiave del posizionamento vincente è la combinazione di certificazioni di conformità (ISO 27001, SOC 2, qualifiche ACN/AgID per il mercato pubblico italiano) con un’offerta di private cloud AI-ready: infrastruttura dimensionata per ospitare modelli LLM locali, con GPU disponibili in modalità dedicata o condivisa.
L’emergere del “colocation professionale”
Un segmento finora poco esplorato è quello dei professionisti e degli studi medio-grandi che non vogliono gestire hardware internamente ma cercano un’alternativa al cloud pubblico. La risposta di mercato emergente è il colocation professionale: un rack o uno spazio dedicato in un datacenter di prossimità, con connettività garantita, backup gestito e supporto tecnico in loco, ma con la piena proprietà e controllo dell’hardware e dei dati. Per uno studio legale, notarile o un ambulatorio, questo modello offre la riservatezza dell’on-premise senza il peso della gestione dell’infrastruttura fisica.
I provider che sapranno proporre servizi di colocation su misura per professionisti — con contratti semplici, costi fissi mensili e assistenza tecnica accessibile — si ritaglieranno una nicchia ad alto valore e bassa concorrenza.
Il rischio di erosione per i SaaS puri
Le aziende che offrono esclusivamente servizi cloud SaaS — senza possibilità di deployment alternativo — sono esposte al rischio di perdere segmenti di clientela per ragioni che esulano dalla qualità del prodotto. Se il quadro normativo continua a evolversi nella direzione attuale, alcuni settori diventeranno semplicemente incompatibili con un’architettura cloud-only. La pressione a sviluppare versioni on-premise o hybrid-ready dei propri prodotti riguarderà in misura crescente anche i provider di infrastruttura, che potrebbero vedere deflettere verso il mercato on-premise clienti che oggi utilizzano i loro servizi come hosting per applicazioni terze.
Conclusioni: la maturità del cloud è ibrida
La cloud repatriation non è la fine del cloud: è la fine dell’ingenuità sul cloud. Dopo un decennio di adozione entusiastica, le organizzazioni stanno imparando a distinguere tra i workload per i quali il cloud pubblico è davvero la scelta ottimale e quelli per i quali i costi, la riservatezza, la compliance o la performance suggeriscono un’alternativa.
Per i professionisti in libera professione, il messaggio è chiaro: la combinazione di costi prevedibili, segreto professionale documentabile e conformità alle normative deontologiche e privacy rende l’infrastruttura on-premise o private cloud non un passo indietro, ma una scelta strategicamente matura. Per le imprese di qualsiasi dimensione, l’architettura ibrida — con una valutazione workload-specific — è destinata a diventare lo standard.
Per le software house e i provider cloud, il cambio di paradigma è al tempo stesso una sfida e un’opportunità: chi saprà offrire flessibilità di deployment, trasparenza nei modelli di pricing e funzionalità AI che rispettino la sovranità del dato sarà meglio posizionato nel mercato dei prossimi anni. Chi invece insisterà su modelli cloud-only rigidi, ignorando la pressione normativa e le esigenze di riservatezza dei clienti regolamentati, rischia di perdere terreno a favore di concorrenti più agili — o di soluzioni open-source che il mercato inizia a guardare con interesse crescente.
La prima ondata del cloud è stata guidata dall’entusiasmo. La seconda fase sarà definita dalla precisione.
Fonti di riferimento: Cloud Repatriation surveys Barclays CIO 2024-2025, Flexera State of the Cloud Report 2025, Gartner Public Cloud Spending Forecast 2025, IDC Cloud Repatriation Research 2024-2025, TechRadar Pro, HyScaler Cloud Repatriation Report January 2026, IT Executives Council CIO Survey 2025, EU Data Act applicazione settembre 2025, DORA Regulation gennaio 2025, blog.miniserver.it Cloud Repatriation 2026, ICT Security Magazine weaponization del cloud febbraio 2026.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).