
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Il recente studio della Fondazione Eurispes sul complesso rapporto tra riciclaggio ed evasione fiscale offre al professionista notarile uno strumento di riflessione prezioso, non solo teorico ma operativo. Perché il notaio, nella sua posizione privilegiata di osservatore qualificato dei flussi patrimoniali, si trova ogni giorno esposto alla materializzazione concreta di quegli schemi che la letteratura giuridica e criminologica descrive in astratto. Il suo studio è, in qualche misura, un punto di osservazione straordinario sull’economia reale: transitano da quelle stanze compravendite immobiliari, costituzioni societarie, trust, fondi patrimoniali, donazioni, atti di conferimento, scissioni, fusioni. E con essi, talvolta, transitano anche le strutture attraverso le quali il denaro illecito cerca di trovare una veste legittima.
Questo contributo non vuole essere una trattazione sistematica della normativa antiriciclaggio, già ampiamente analizzata in altra sede, bensì una riflessione pratica sui pattern — gli schemi ricorrenti — che l’esperienza professionale consente di riconoscere e che trovano oggi conferma nelle analisi più autorevoli del settore.
Nota metodologica. I pattern descritti di seguito sono stati verificati rispetto al documento Eurispes “Il complesso rapporto tra riciclaggio ed evasione fiscale” (Fondazione Eurispes, Laboratorio sulle Politiche Fiscali). I pattern n. 1, 3, 5, 6 e 7 trovano corrispondenza diretta nel documento, negli indicatori UIF ivi riportati e nella giurisprudenza citata. Il pattern n. 2 (acquisto a prezzo sproporzionato) è fondato sull’indicatore UIF 11.4 riportato nel documento, ma la distinzione tra sopravvalutazione e sottovalutazione nella compravendita immobiliare — e il meccanismo di copertura tramite sovra/sottofatturazione — è sviluppata dall’autore in applicazione dei principi ivi enunciati, con integrazione di riflessione professionale. Il pattern n. 4 (pianificazione successoria strumentale) non è trattato autonomamente nel documento: il trust successorio e le donazioni vi compaiono in contesti differenti (fondo patrimoniale, indicatori UIF), ma la loro sistematizzazione come schema ricorrente nella pratica notarile è elaborazione autonoma dell’autore.
Il quadro di riferimento: evasione e riciclaggio come fenomeni comunicanti
La dottrina e la giurisprudenza più recenti hanno ormai definitivamente sancito che evasione fiscale e riciclaggio, pur strutturalmente distinte, convergono spesso verso finalità comuni: l’occultamento della ricchezza e la sua reimmissione nel circuito economico legale. Il risparmio fiscale illecito — e non più soltanto il provento di reati predatori classici — è oggi pienamente riconosciuto come possibile oggetto di operazioni di money laundering. La Corte di Cassazione, con orientamento ormai consolidato (cfr. Cass. Pen., n. 10981/2025), ha ribadito che la maggior ricchezza nel patrimonio del reo derivante da reati tributari è “altra utilità” ai sensi dell’art. 648-bis c.p. e può costituire oggetto di riciclaggio.
Il notaio opera dunque in un contesto nel quale l’illiceità originaria dei flussi può provenire tanto da un reato predatorio quanto da una semplice (si fa per dire) evasione fiscale. Ciò amplia considerevolmente il perimetro dell’attenzione professionale che gli è richiesta.
Pattern 1 — La struttura opaca con catene societarie e giurisdizioni a rischio
(Fondato sull’indicatore UIF 4.1 e 6.3, riportati nel documento Eurispes)
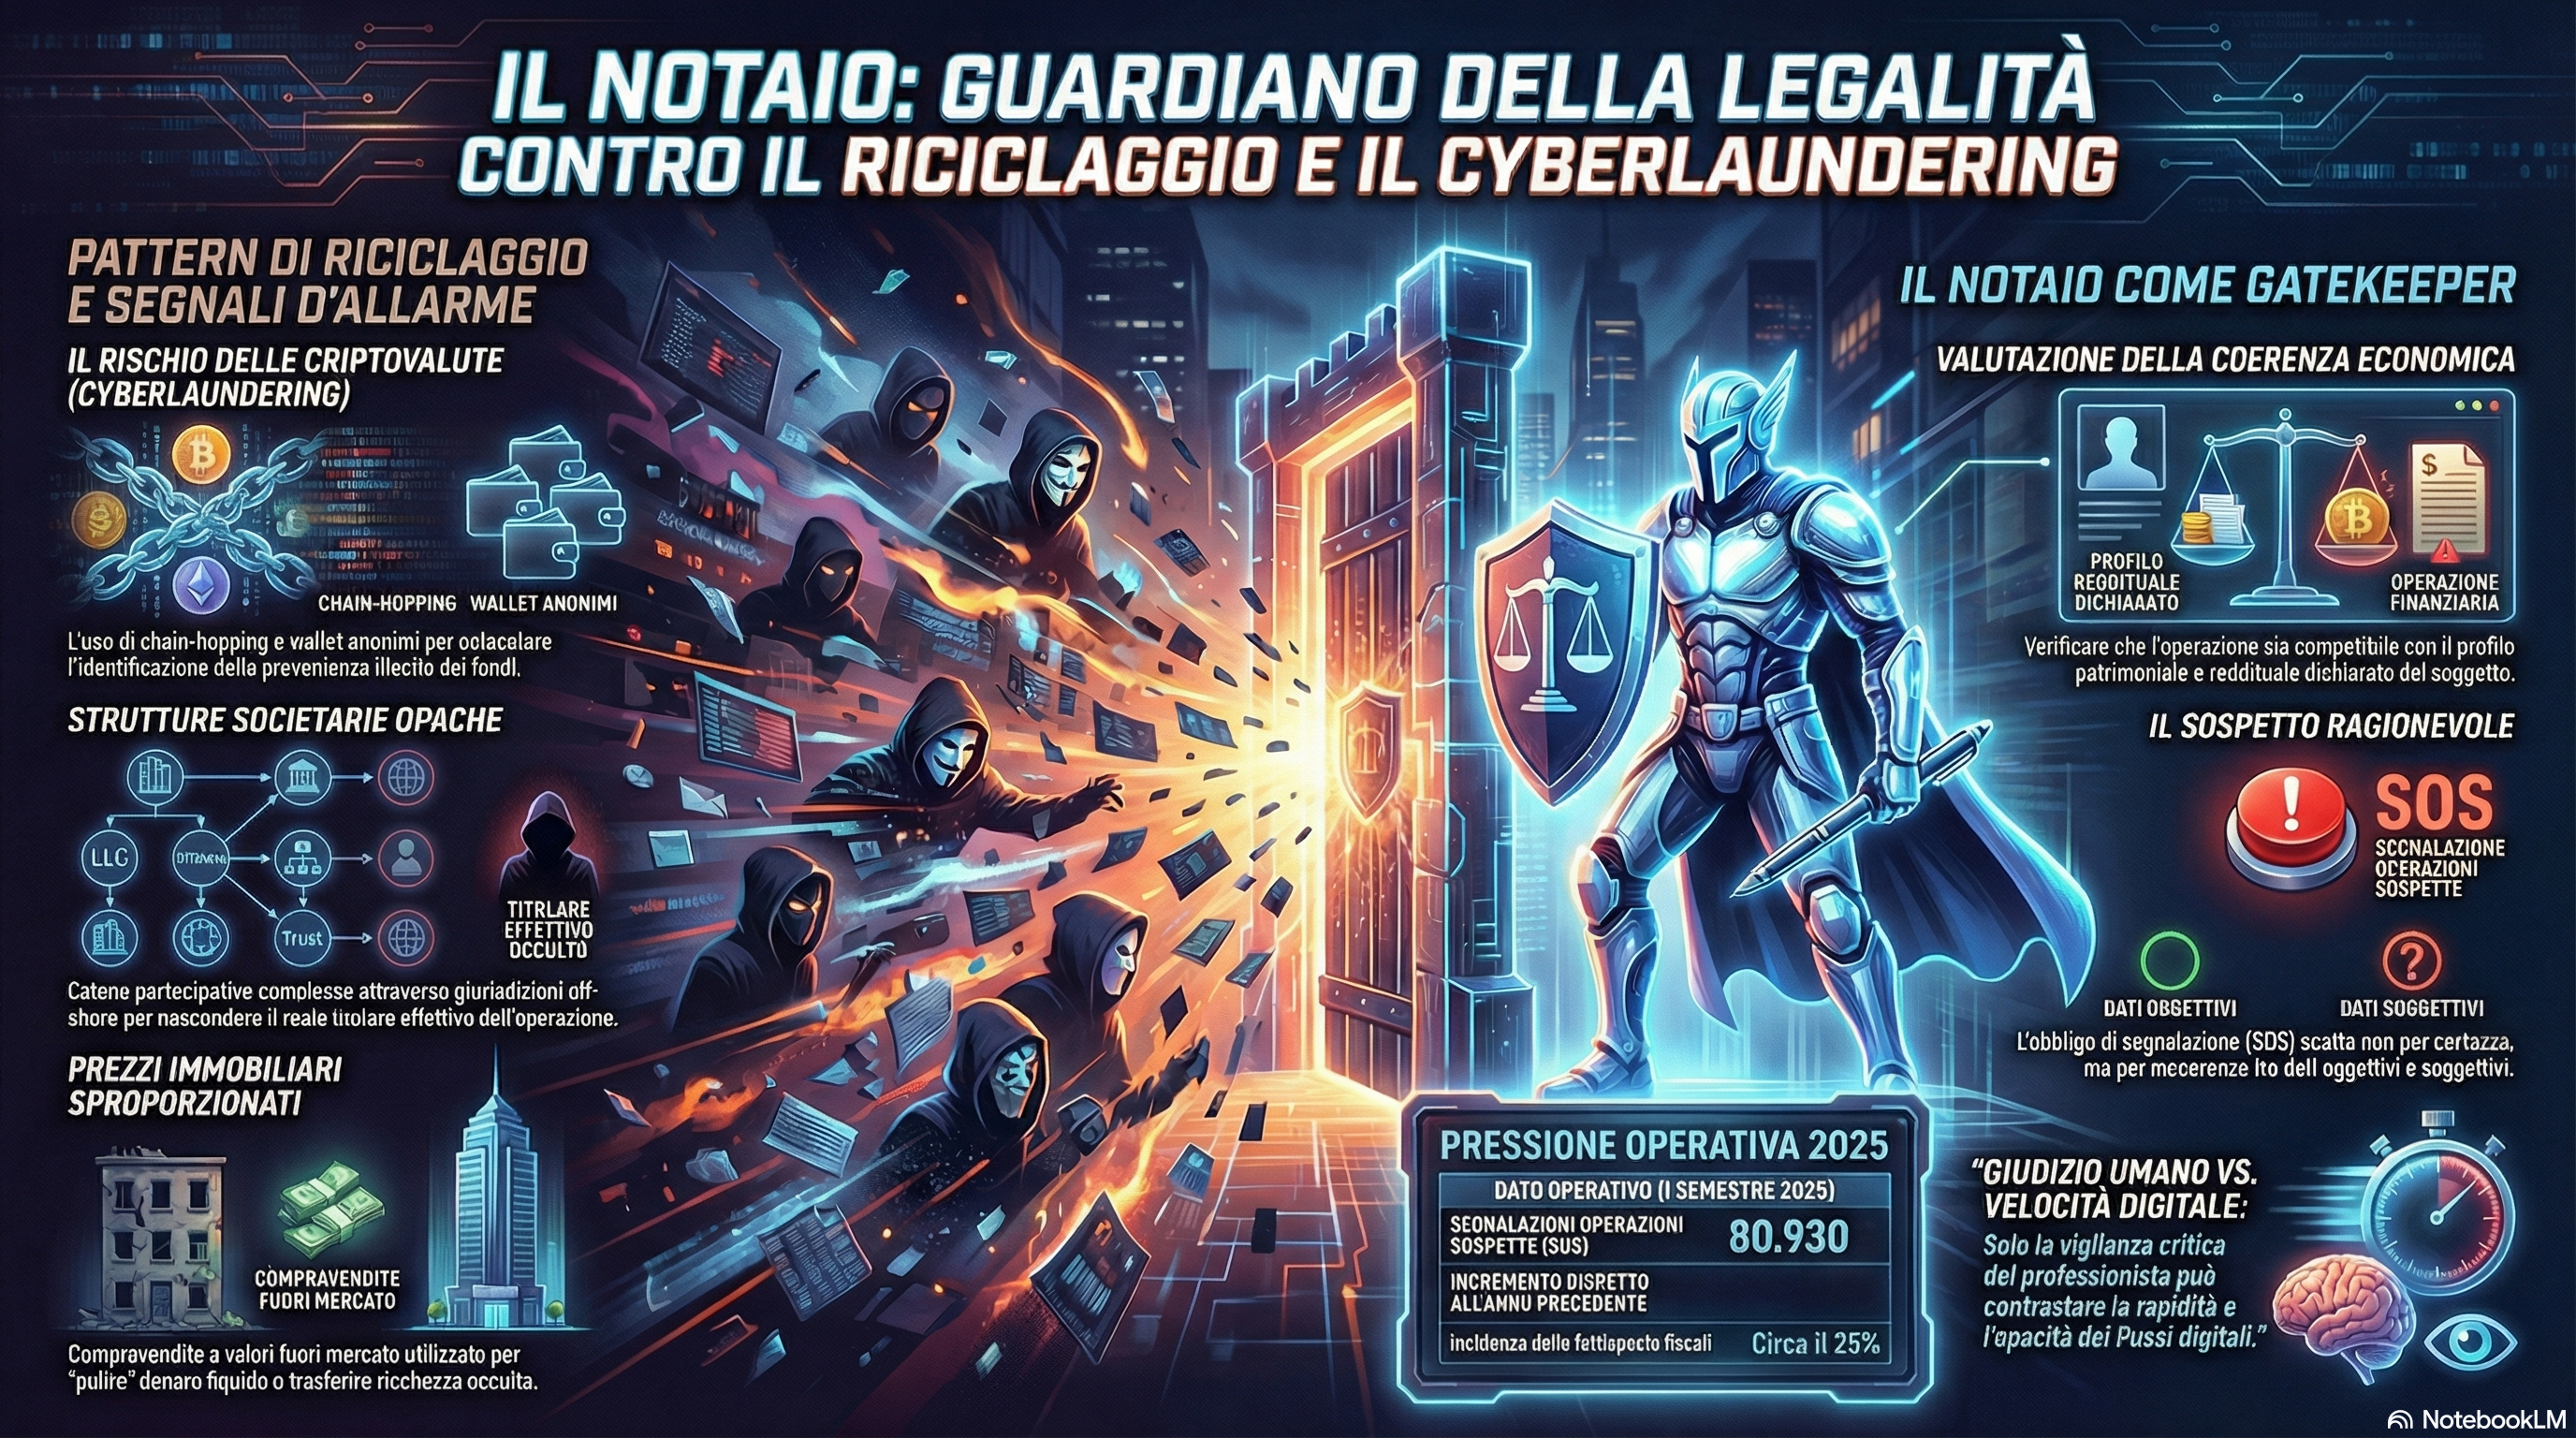
Fra gli indicatori di anomalia elaborati dalla UIF, l’indicatore 4.1 descrive con precisione uno schema che il notaio riconosce frequentemente: il soggetto che si avvale di strutture con catene partecipative complesse, nelle quali compaiono trust, fiduciarie, fondazioni o international business company costituite in paesi a fiscalità privilegiata o non cooperativi, con l’effetto di rendere difficile l’identificazione del titolare effettivo. L’indicatore 6.3, complementare, segnala come anomalo il soggetto formalmente residente all’estero ma con centro di interessi personali o economici radicato in Italia.
L’esperienza professionale insegna che tale opacità raramente è casuale. Quando un’operazione immobiliare di importo rilevante viene proposta da una società il cui assetto proprietario risale a una catena che attraversa tre o quattro giurisdizioni prima di approdare a un nominativo reale, il professionista non può accontentarsi di applicare meccanicamente le procedure di adeguata verifica documentale. È richiesto un giudizio complessivo di coerenza tra la struttura presentata, l’operazione da compiere e il profilo economico del soggetto.
Il caso più ricorrente nella pratica notarile è quello dell’acquisto immobiliare di pregio compiuto da una società italiana interamente partecipata da una holding estera, la quale a sua volta risulta riconducibile a un trust auto-dichiarato o a una fiduciaria con sede in un paese off-shore. In tali strutture trova applicazione anche l’indicatore 30.5 UIF, che segnala come anomali gli atti istitutivi di trust nei quali il disponente riveste più ruoli o coincide con il beneficiario, generando profili di opacità sul titolare effettivo e forme di interposizione fittizia.
Il notaio è tenuto a domandarsi: chi è il reale dominus dell’operazione? Il beneficiario economico è effettivamente il soggetto che si presenta? La risposta non sempre è agevole, ma l’obbligo di segnalazione scatta non già dalla certezza dell’illecito, bensì dal “sospetto ragionevole”, inteso come valutazione di coerenza tra dati oggettivi e soggettivi disponibili.
Pattern 2 — L’acquisto a prezzo sproporzionato
(Fondato sull’indicatore UIF 11.4 riportato nel documento; sviluppo delle due varianti — sopravvalutazione e sottovalutazione — è integrazione professionale dell’autore)
L’indicatore UIF 11.4 segnala come anomali gli acquisti o le vendite di beni a prezzi significativamente sproporzionati rispetto al valore di mercato, specie quando l’acquirente non mostra di avere considerato le caratteristiche del bene. È uno schema che, nella pratica notarile, si manifesta nelle sue due varianti specularmente opposte ma ugualmente sospette.
La sopravvalutazione — il pagamento di un prezzo eccessivo rispetto al valore di mercato — è classicamente utilizzata per giustificare il trasferimento di denaro liquido di provenienza illecita verso il venditore, che appare come destinatario legittimo di un corrispettivo contrattuale. La sottovalutazione, all’opposto, nasconde un trasferimento di ricchezza non dichiarata a favore dell’acquirente, spesso nel contesto di operazioni tra soggetti correlati. Il documento Eurispes ricorda del resto, in termini generali, la tecnica delle false fatture con sovra o sottofatturazione come strumento di copertura agli spostamenti di denaro di origine delittuosa: il principio è applicabile per analogia all’atto notarile nel quale il prezzo dichiarato non corrisponde a quello realmente pattuito.
Il notaio, nella sua funzione di verifica della dichiarazione di valore e di controllo della congruenza tra il prezzo dichiarato e l’effettivo contenuto economico dell’atto, si trova in posizione privilegiata per rilevare tali anomalie. L’assenza di trattativa, la rapidità insolita della conclusione dell’affare, la manifesta disattenzione dell’acquirente verso le caratteristiche tecniche del bene sono tutti elementi che, combinati, possono costituire il fondamento del sospetto.
Pattern 3 — Il fondo patrimoniale come strumento di sottrazione fraudolenta
(Direttamente fondato nel documento Eurispes: indicatore UIF 30.12, Cass. Pen. n. 45163/2023 e Cass. Pen. n. 834/2025)
Tra gli strumenti giuridici più utilizzati nella pratica per sottrarre beni alle pretese dell’erario, il fondo patrimoniale occupa un posto di rilievo. Il documento Eurispes lo analizza approfonditamente e la giurisprudenza è ormai consolidata: la costituzione di un fondo patrimoniale integra il reato di sottrazione fraudolenta al pagamento delle imposte (art. 11 D.lgs. 74/2000) quando sia idonea e finalizzata a impedire il soddisfacimento dell’obbligazione tributaria.
L’indicatore 30.12 UIF descrive con precisione il pattern più ricorrente: la costituzione di un fondo da parte di soggetti gravati da ingenti debiti tributari o in pendenza di procedimenti fiscali, con conferimento di beni in quantità eccessiva o comunque non funzionale ai bisogni della famiglia.
Nella pratica, il notaio si trova spesso di fronte a richieste di costituzione di fondi patrimoniali da parte di soggetti che, anche da una semplice consultazione delle banche dati pubbliche, risultano destinatari di cartelle esattoriali o oggetto di accertamenti fiscali. La tempistica è rilevante: la notorietà di un’operazione straordinaria sul proprio patrimonio in strettissima prossimità temporale con la ricezione di avvisi di accertamento è uno degli indicatori più eloquenti della finalità fraudolenta.
La Cassazione (n. 45163/2023) ha confermato che la donazione di un immobile appartenente a un fondo patrimoniale preesistente, in presenza di ingenti debiti tributari, integra gli estremi del reato di sottrazione fraudolenta. Il principio è applicabile a tutte le operazioni negoziali che, pur formalmente lecite, si inscrivano in un disegno complessivo di depauperamento fraudolento del patrimonio.
Pattern 4 — La pianificazione successoria strumentale
(Elaborazione autonoma dell’autore: il trust successorio e le donazioni compaiono nel documento Eurispes in contesti differenti, ma non sono sistematizzati come pattern notarile autonomo)
Contiguo al tema del fondo patrimoniale è quello della pianificazione successoria utilizzata non per finalità familiari genuine ma come strumento di trasferimento di patrimoni illeciti o di occultamento di proventi da evasione. Il notaio, nella sua funzione di rogante di testamenti, donazioni, patti di famiglia e atti istitutivi di trust, è spesso l’unico professionista che vede l’operazione nella sua interezza.
I pattern più ricorrenti riguardano donazioni a favore di figli o coniugi di soggetti esposti a rischio di accertamento, con riserva di usufrutto o diritto di abitazione in capo al donante — schema che consente la formale fuoriuscita del bene dal patrimonio mantenendone il godimento — ovvero la costituzione di trust familiari con disponente e beneficiario coincidenti o con trustee privo di reale autonomia decisionale.
Il Giudice di legittimità ha chiarito che il trust “nudo”, nel quale il disponente continua ad esercitare pienamente i poteri di gestione attraverso lettere di desiderio vincolanti, è considerato simulato e il suo atto istitutivo può essere disconosciuto ai fini fiscali. Gli elementi di prova della fittizietà — coincidenza tra disponente e beneficiario, revocabilità a totale discrezione del disponente, trustee relegato a ruolo passivo — sono criteri che il notaio deve tenere presenti nella valutazione della struttura che gli viene presentata.
Pattern 5 — Le operazioni societarie straordinarie come strumento di “pulizia”
(Direttamente fondato nel documento Eurispes: Cass. Pen. n. 834/2025 e analisi della bad company)
Le operazioni straordinarie — scissioni, fusioni, conferimenti, cessioni di azienda — costituiscono uno dei veicoli più sofisticati per il trasferimento e la “pulizia” di patrimoni illeciti. Il notaio che roga tali operazioni si trova esposto a una responsabilità professionale particolarmente elevata, perché la complessità tecnica di questi atti può mascherare schemi che solo un’analisi economica attenta è in grado di rivelare.
Il pattern ricorrente è quello della società che, ricevuto un avviso di irregolarità fiscale o in pendenza di un accertamento, procede a cedere i propri rami produttivi a società controllate — mantenendo solo il debito tributario nella società originaria, trasformata in una bad company priva di attività — e poi affida i rami ceduti in locazione alla stessa compagine familiare che prima li deteneva. La Cassazione (n. 834/2025) ha identificato in questo schema tutti gli elementi costitutivi del reato di sottrazione fraudolenta, evidenziando come la fraudolenza non riguardi l’operazione in sé ma il contesto e la tempistica nella quale si inserisce: la cedente si era spogliata quasi del tutto dei beni del ramo produttivo trasformandosi in una società di gestione, trattenendo solo il debito tributario che — significativamente — non era stato trasferito né considerato nelle operazioni straordinarie.
Per il notaio, la ricostruzione del contesto — conoscenza del soggetto, verifica delle situazioni debitorie, analisi della sequenza temporale degli atti — è lo strumento fondamentale di valutazione del sospetto.
Pattern 6 — I pagamenti frazionati e i trasferimenti informali sotto-soglia
(Direttamente fondato nel documento Eurispes: indicatore UIF 13, caso money transfer Comm. Trib. Prov. Firenze n. 65/2/16, indicatore UIF 33.11)
L’indicatore 13 UIF segnala come anomale le operazioni artificiosamente frazionate o di importo complessivo rilevante, effettuate con strumenti incoerenti rispetto al profilo economico del soggetto. Nella pratica notarile, il tema si pone soprattutto con riferimento ai pagamenti del prezzo attraverso bonifici da soggetti terzi non identificati, specie quando l’importo complessivo venga artificialmente suddiviso in tranches inferiori alle soglie di segnalazione.
La giurisprudenza tributaria ha già avuto modo di affermare, con riferimento a operazioni di money transfer frazionato in importi di €1.999,99, che qualora le somme fossero state lecite il soggetto avrebbe potuto trasferirle in modo diretto e trasparente, senza ricorrere a tali artifici. Lo stesso ragionamento si applica alle operazioni notarili: il frazionamento artificioso del corrispettivo o la provenienza del pagamento da soggetti diversi dall’acquirente formale sono segnali che il professionista non può ignorare. L’indicatore 33.11 UIF individua inoltre come anomala la concentrazione di trasferimenti in capo a soggetti che fungono da collettori di fondi per conto terzi, anche nell’ambito di sistemi di trasferimento informale come l’hawala.
Pattern 7 — Il pagamento in criptovalute nelle operazioni notarili
(Fondato nel documento Eurispes: sezione su criptovalute e riciclaggio, indicatore UIF 26, giurisprudenza Cass. nn. 36027/2022 e 270124/2022; l’applicazione specifica alla pratica notarile è sviluppo dell’autore)
Con frequenza crescente, il notaio si trova a confrontarsi con operazioni nelle quali la provenienza della provvista — o addirittura il corrispettivo stesso — è collegata a criptovalute. Il fenomeno, ancora minoritario ma in rapida espansione, pone sfide del tutto inedite rispetto agli strumenti tradizionali di adeguata verifica.
Il documento Eurispes dedica ampio spazio all’analisi delle operazioni tramite valute virtuali come strumento di riciclaggio e autoriciclaggio, riportando una giurisprudenza ormai consolidata che ha chiarito come le transazioni in criptovalute pongano “un serio ostacolo alla identificazione del beneficiario finale”, essendo sufficiente per l’integrazione del reato di autoriciclaggio qualunque attività “concretamente idonea anche solo ad ostacolare” gli accertamenti sulla provenienza (Cass. nn. 36027/2022 e 270124/2022). L’UIF, nel suo indicatore 26, segnala come anomala l’operatività in cripto-asset che, per ammontare, intensità o modalità di esecuzione, ovvero per l’origine o la destinazione dei flussi, risulti incoerente con il profilo economico, patrimoniale o finanziario del soggetto, o presenti una “configurazione inusuale o illogica, specie quando nella movimentazione effettuata manchi la convenienza economica”.
Nella pratica notarile, le situazioni più frequenti riguardano tre scenari distinti. Il primo è quello del soggetto che dichiara di voler acquistare un immobile impiegando la provvista ottenuta dalla vendita di criptovalute: in questo caso il notaio è tenuto a verificare non solo la documentazione relativa alla conversione (estratti conto dell’exchange, registro delle transazioni blockchain), ma anche la coerenza tra il momento della vendita delle cripto-attività, i flussi bancari risultanti e la capienza economica generale del soggetto. Il secondo scenario è quello della società il cui capitale sociale è rappresentato, in tutto o in parte, da conferimenti in criptovalute: qui si pone il problema della valutazione e dell’attendibilità del valore attribuito, oltre alla necessità di tracciare con precisione l’origine degli asset conferiti. Il terzo, più sottile, è quello del soggetto che ha ricevuto donazioni o eredità in criptovalute e intende utilizzarle per finanziare un’operazione notarile: il collegamento tra le cripto-attività ricevute e il loro effettivo valore al momento dell’utilizzo richiede una documentazione accurata che il professionista deve sollecitare e verificare.
La caratteristica che rende le criptovalute particolarmente insidiose in un contesto notarile è la combinazione di tre elementi: l’apparente tracciabilità della blockchain — che può indurre un falso senso di sicurezza —, la possibilità di moltiplicare gli ostacoli all’identificazione attraverso tecniche di chain-hopping (conversione rapida tra diverse criptovalute), mixer e portafogli anonimi, e l’estrema volatilità dei valori, che rende difficile ricostruire ex post la coerenza tra disponibilità dichiarate e operazioni compiute. Il caso emblematico riportato nel documento Eurispes — un portafoglio digitale creato con documenti falsi e software deepfake che aveva ricevuto depositi per oltre 9 milioni di Tether, immediatamente convertiti in altri asset digitali attraverso numerose operazioni di chain-hopping — dimostra come la sofisticazione tecnica di questi schemi sia in costante e rapida evoluzione.
Per il notaio, la risposta operativa si articola su tre livelli. Il primo è la tracciabilità documentale: occorre richiedere e conservare la documentazione relativa all’exchange utilizzato, la prova dell’identità del titolare del wallet, la storia delle transazioni rilevanti e la prova della conversione in moneta legale. Il secondo è la valutazione di coerenza: l’entità delle criptovalute possedute deve essere compatibile con il profilo patrimoniale e reddituale del soggetto così come verificato attraverso le procedure di adeguata verifica. Il terzo è la consapevolezza del limite: quando la documentazione non consente di ricostruire con sufficiente certezza l’origine delle risorse, il professionista deve valutare seriamente l’astensione dall’operazione e, nei casi di sospetto, l’obbligo di segnalazione alla UIF.
Va ricordato che l’obbligo di segnalazione non è condizionato dalla certezza dell’illecito né dalla sua entità: ai sensi dell’art. 35 D.lgs. 231/2007, scatta quando vi siano “motivi ragionevoli per sospettare” che le risorse provengano da attività criminosa. Nel contesto delle criptovalute, la presenza di un wallet creato anonimamente, di trasferimenti rapidi tra asset diversi senza evidente giustificazione economica, o di importi significativamente superiori alle capacità reddituali dichiarate, costituisce già un fondamento sufficiente per tale valutazione.
Riflessioni conclusive: la vigilanza di base nell’era della velocità digitale
Il notaio è, per funzione istituzionale, un soggetto obbligato ai sensi del D.lgs. 231/2007. Ma la sua posizione va oltre il mero adempimento formale degli obblighi di adeguata verifica e segnalazione. Il notaio è un gatekeeper del sistema economico: la sua valutazione professionale, la sua capacità di riconoscere i pattern anomali, la sua scelta di non rogare un atto sospetto rappresentano la prima, e spesso più efficace, linea di difesa contro il riciclaggio e la sottrazione fraudolenta.
I dati elaborati dall’UIF sono eloquenti: nel primo semestre del 2025 le segnalazioni di operazioni sospette hanno raggiunto quota 80.930, con un incremento del 15,6% rispetto all’anno precedente. Le fattispecie fiscali rappresentano quasi un quarto del totale, con le frodi nelle fatturazioni che restano la tipologia più ricorrente. Il fenomeno è in crescita, e le tecniche si affinano con una velocità che la norma fatica a inseguire.
Ma è proprio in questo scenario che la vigilanza “di base” — quella esercitata dal professionista nel momento concreto dell’operazione — assume un’importanza che nessun sistema automatizzato di controllo è in grado di sostituire. Il contesto nel quale il notaio opera oggi è radicalmente diverso da quello di dieci anni fa: la rivoluzione digitale ha trasformato non solo gli strumenti di pagamento e di trasferimento patrimoniale, ma la stessa fisionomia delle operazioni. Le criptovalute, gli IBAN virtuali, le piattaforme di exchange, le strutture societarie multi-giurisdizionali costituibili in poche ore su piattaforme online: tutto ciò ha in comune la velocità di esecuzione e la difficoltà di tracciamento ex post. E proprio la velocità è il vettore che favorisce l’inserimento di fattispecie criminose in operazioni apparentemente ordinarie, abbreviando i tempi di reazione e riducendo la possibilità di approfondimento critico.
Il rischio che si profila non è soltanto quello di un professionista inconsapevolmente coinvolto in un’operazione illecita, ma quello di un sistema di presidio progressivamente aggirato dalla fluidità e dalla complessità dell’economia digitale. In questo contesto, la vigilanza di base — la capacità del singolo professionista di fermarsi, osservare, interrogarsi sulla coerenza di ciò che gli viene presentato — non è un adempimento residuale, ma il nucleo irriducibile di una funzione che nessuna tecnologia può svolgere al posto suo. Capire chi è il soggetto che si presenta, da dove provengono le risorse che impiega, perché sceglie quello strumento giuridico e non un altro, perché lo fa in quel momento e con quella struttura: sono domande che richiedono la profondità di un giudizio umano qualificato, formato nella tradizione della funzione notarile e aggiornato alla complessità del presente.
La sfida per il notaio del XXI secolo è dunque quella di essere insieme un professionista tecnologicamente attrezzato — capace di leggere una transazione blockchain, di comprendere il funzionamento di un exchange, di riconoscere le strutture tipiche del cyberlaundering — e un giurista radicato nella consapevolezza che ogni atto che roga è un presidio di legalità nel flusso sempre più rapido e opaco dell’economia contemporanea. Due competenze che non si escludono, ma si completano: perché il riciclaggio, come ricorda il documento Eurispes, segue sempre il denaro. E il denaro, oggi, si muove più veloce che mai.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14 – 28845 Domodossola (VB)
Iscritto al Collegio Notarile di Verbania
Tel. 0324 066077 | domodossola@notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).