
 Da Manlio Carlo Soldani
Manlio Carlo Soldani, Notaio in Domodossola
Una situazione concreta, rischi spesso sottovalutati
Due partner conviventi acquistano la casa in cui vivono con i loro tre figli minori. L’acquisto viene finanziato interamente da lei, che risulta intestataria esclusiva dell’immobile. Lui, dal canto suo, non possiede beni immobili ma dispone di un patrimonio prevalentemente liquido — conti correnti, investimenti finanziari, risparmio accumulato nel tempo.
Una scelta apparentemente semplice e pragmatica. Eppure, dietro questa configurazione si celano vulnerabilità giuridiche significative che, in assenza di una pianificazione consapevole, possono rivelarsi devastanti al momento più difficile: la morte di uno dei due partner.
Il problema non è soltanto capire chi eredita cosa. Il problema più concreto e spesso trascurato è un altro: il genitore superstite, nel momento di massima fragilità, potrebbe trovarsi a dover condividere la gestione o addirittura subire le pretese patrimoniali dei figli divenuti nel frattempo maggiorenni — figli che, per le ragioni più varie, potrebbero non avere a cuore le esigenze del genitore sopravvissuto. Pianificare significa evitare questo scenario.
Le questioni da affrontare
Se muore lei: la casa e i figli eredi
La casa è intestata esclusivamente a lei. In assenza di testamento, alla sua morte si apre la successione legittima. I suoi eredi sono i tre figli e, in assenza di un vincolo matrimoniale, lui non è erede di lei: non ha diritto ad alcuna quota del patrimonio ereditario, nemmeno sulla casa in cui vive.
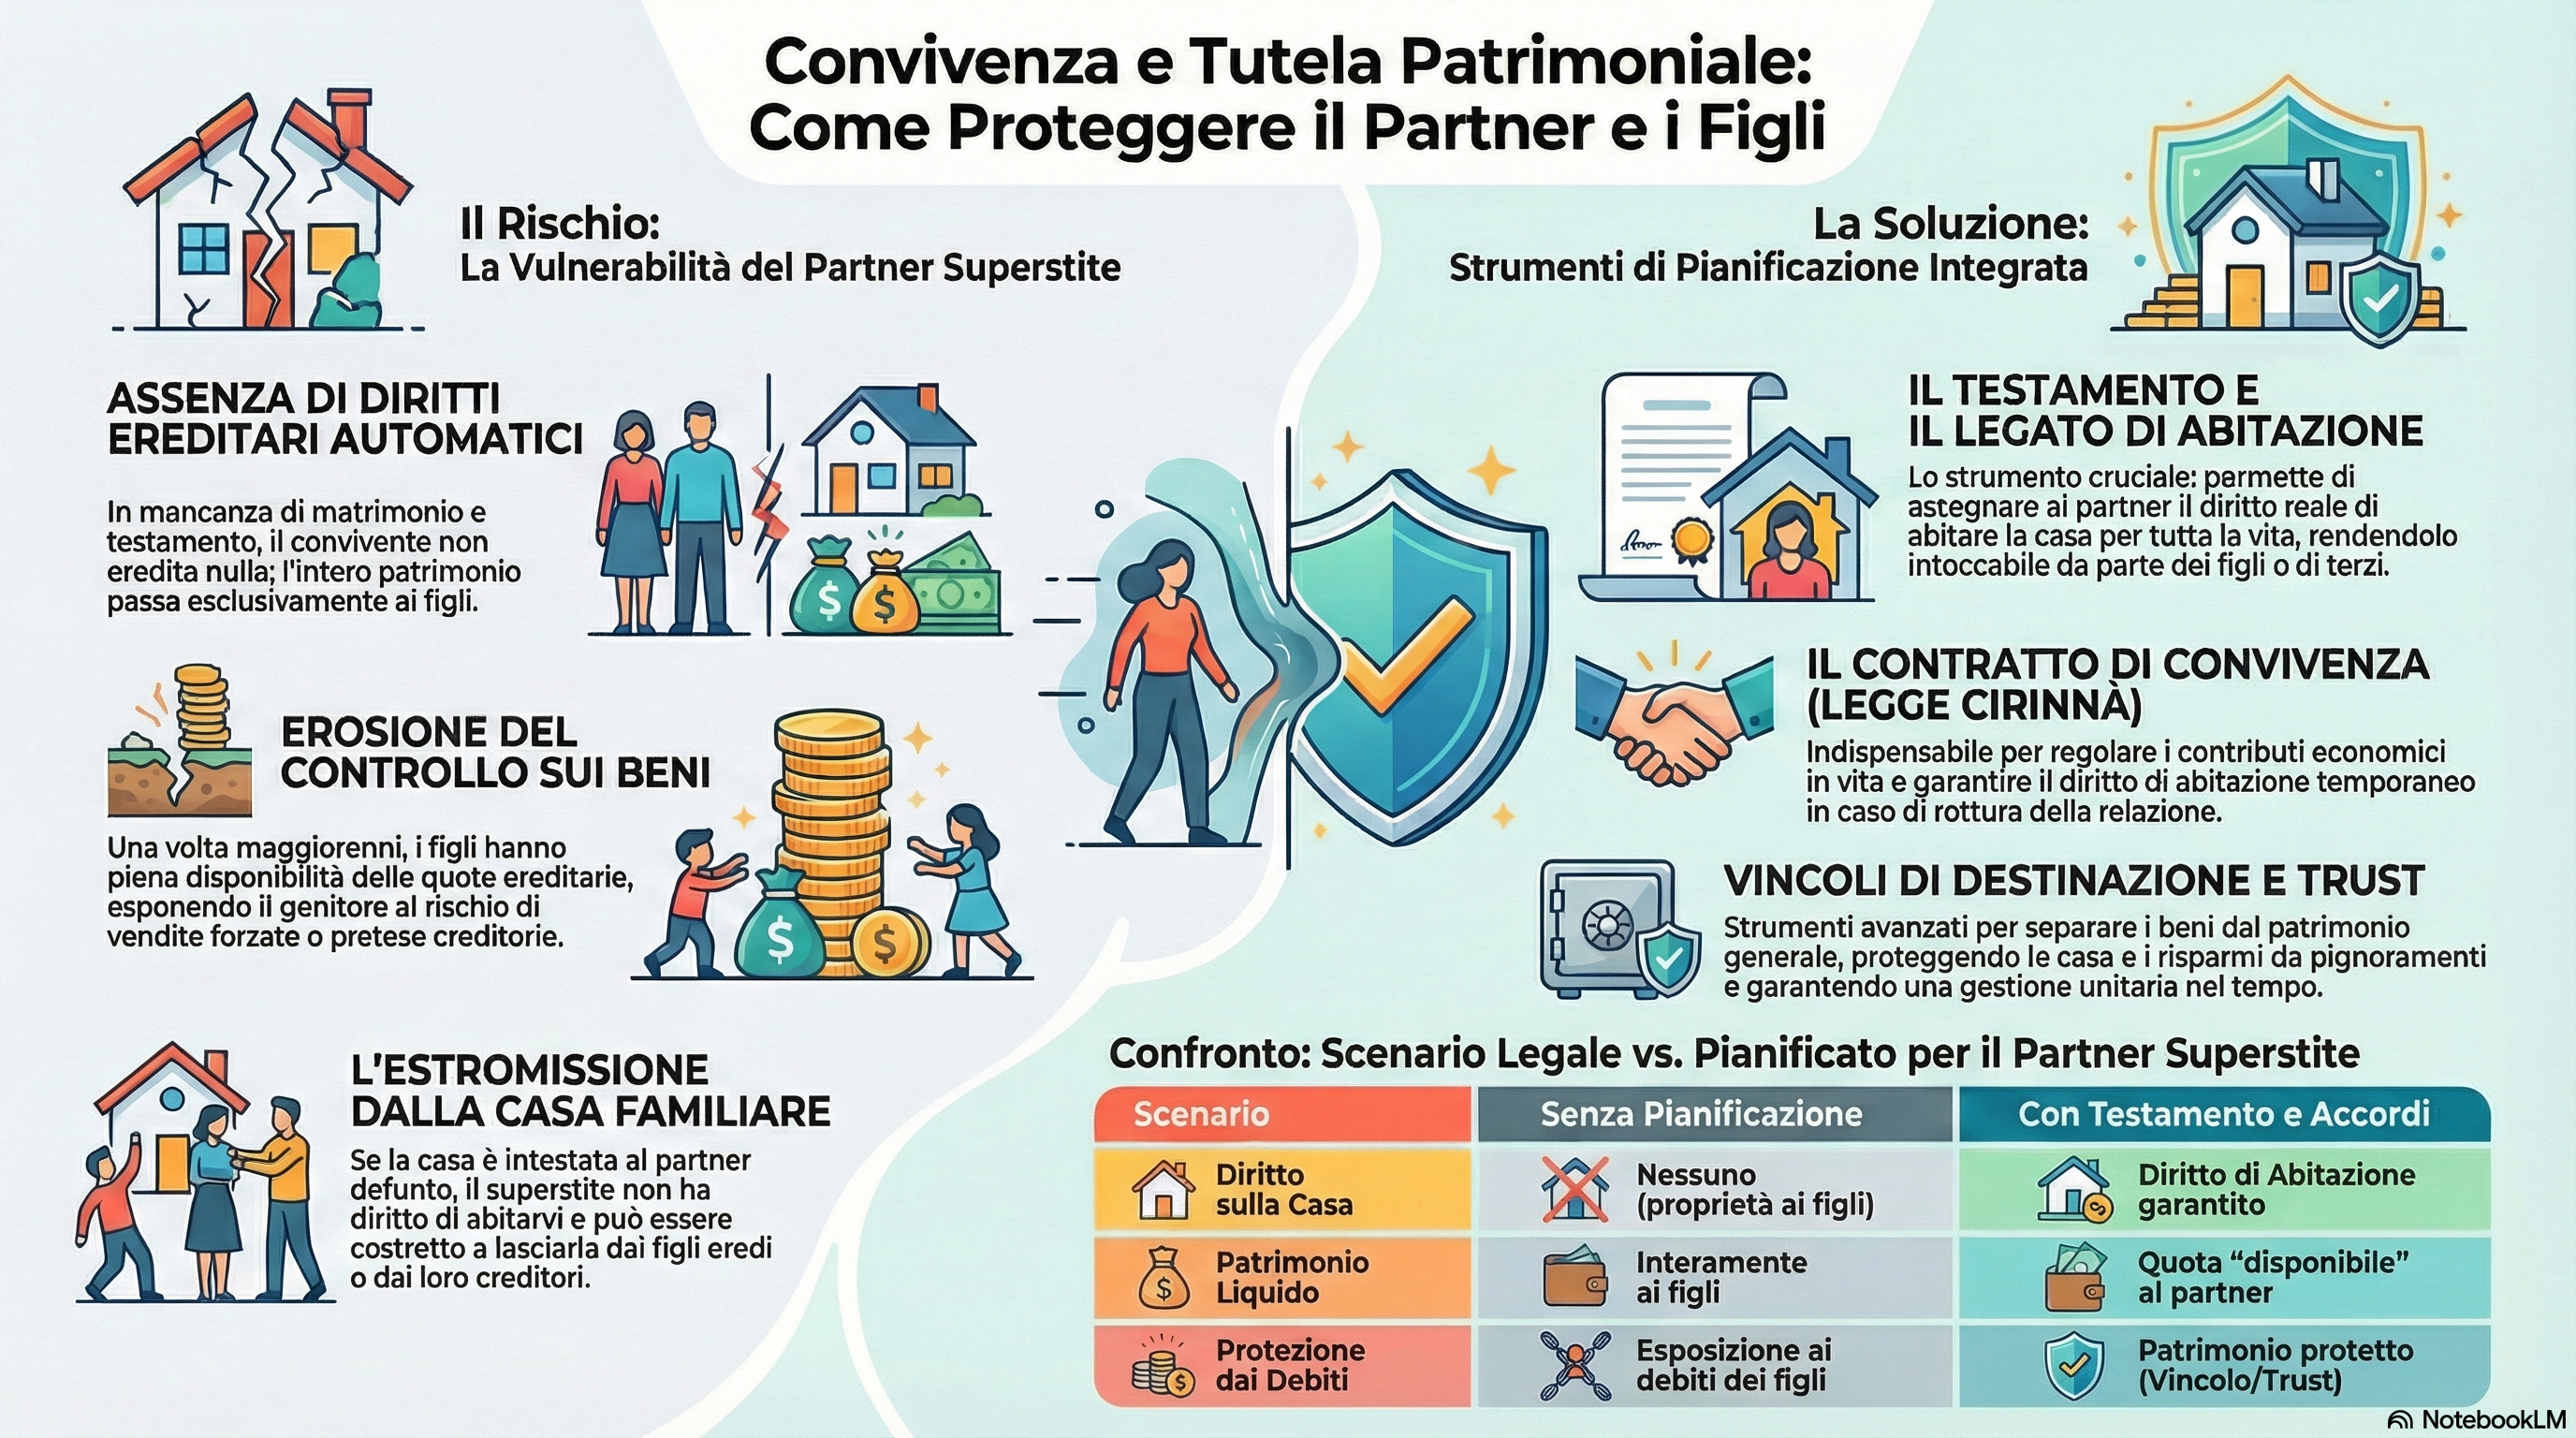
La casa andrebbe quindi ai tre figli in comproprietà. Lui si troverebbe a vivere in un immobile di cui non è proprietario, esposto alla possibilità che i figli — una volta divenuti maggiorenni — decidano di vendere, di dividere il bene o semplicemente di non volerlo mantenere in comunione. Non avrebbe strumenti giuridici per opporsi, salvo quanto diversamente pattuito o disposto per testamento.
Anche ipotizzando che i figli siano collaborativi nel momento del lutto, la situazione può cambiare negli anni. Un figlio che attraversa difficoltà economiche, che contrae debiti, che si separa da un coniuge: tutti eventi che possono riflettersi sulla quota dell’immobile ereditato e che possono trascinare il genitore superstite in contenziosi che non ha cercato.
Se muore lui: il patrimonio liquido e i rischi analoghi
Lui ha patrimonio liquido — conti, investimenti, risparmi. In assenza di testamento, anche questo patrimonio va ai figli per successione legittima, senza che lei riceva alcunché. Lei si troverebbe senza risorse immediate, in un momento in cui potrebbe averne più che mai bisogno per mantenere la famiglia.
Ma c’è un rischio ulteriore, speculare a quello appena descritto. I figli, una volta ereditato il patrimonio liquido del padre, potrebbero non essere in grado o non voler gestirlo nell’interesse familiare. Le somme ereditate entrano nel loro patrimonio personale, esposte ai loro debiti, alle loro vicende personali, alle loro scelte. Lei non avrebbe voce in capitolo.
Il problema specifico dei figli divenuti maggiorenni
La presenza di figli minori oggi è un elemento che evolve nel tempo. Nel giro di pochi anni, tutti e tre diventeranno maggiorenni. Da quel momento in poi, eventuali quote ereditarie che avessero già ricevuto — o che ricevessero in futuro — sono nella loro piena disponibilità, senza alcun controllo da parte del genitore superstite.
Questo non è necessariamente un problema: figli adulti e responsabili possono gestire bene il proprio patrimonio. Ma la pianificazione non si fa per il caso migliore: si fa per proteggere il genitore superstite anche nel caso in cui i rapporti familiari si deteriorino, i figli affrontino difficoltà economiche o semplicemente sviluppino interessi confliggenti con quelli del genitore che li ha cresciuti.
Gli strumenti per rispondere a questi rischi
Il contratto di convivenza: la base della pianificazione
Il contratto di convivenza, introdotto dalla Legge 76/2016 (c.d. Legge Cirinnà) e redatto per atto pubblico notarile, è il primo strumento da attivare. Esso può disciplinare diversi aspetti rilevanti per la coppia.
La regolazione delle contribuzioni: il contratto può documentare in modo chiaro chi ha contribuito all’acquisto della casa e in quale misura, riconoscendo il diritto di lui a un eventuale rimborso o attribuendogli specifici diritti sull’immobile. Questo è importante per evitare che il suo contributo indiretto alla vita familiare rimanga giuridicamente invisibile.
Il diritto di abitazione in caso di cessazione della convivenza: il contratto può prevedere, per il partner non proprietario, un diritto temporaneo di abitare la casa familiare anche in caso di rottura della relazione. Ciò garantisce continuità abitativa ai figli e tutela il partner economicamente più debole.
Tuttavia, il contratto di convivenza ha un limite strutturale decisivo: non produce effetti successori. Non può attribuire diritti ereditari, non può modificare le quote di legittima, non può sostituirsi al testamento. Per disciplinare le sorti del patrimonio in caso di morte, serve uno strumento diverso.
Il testamento: lo strumento essenziale
Il testamento è lo strumento con cui ciascuno dei due partner può disporre della propria quota di patrimonio in favore dell’altro, entro i limiti consentiti dalla legge. È qui che si gioca la partita più importante della pianificazione.
Il testamento di lei deve affrontare principalmente la questione della casa. Lei può disporre liberamente della quota di patrimonio che eccede la legittima dei tre figli. Concretamente, può attribuire a lui il legato del diritto di abitazione sulla casa familiare, in modo che — indipendentemente da chi diventi proprietario dell’immobile — lui abbia il diritto di continuare a viverci per tutta la vita o per un periodo determinato. Questo diritto è opponibile ai figli eredi proprietari: essi potranno essere titolari della proprietà dell’immobile, ma non potranno privarlo del diritto di abitarlo.
Il legato del diritto di abitazione è uno strumento potente e calibrato: non sottrae la proprietà ai figli, ma preserva la continuità abitativa del partner superstite indipendentemente dai loro comportamenti o dalle loro vicende economiche. Il figlio che contrae debiti, il figlio che vuole vendere la sua quota, il figlio che litiga con il padre: nessuno di questi eventi può incidere sul diritto di abitazione legato per testamento, che è un diritto reale autonomo e opponibile.
Lei può inoltre disporre in favore di lui della quota disponibile del proprio patrimonio mobiliare, così da assicurargli risorse liquide immediate al momento della perdita.
Il testamento di lui deve affrontare la questione opposta: come garantire a lei accesso immediato al patrimonio liquido senza che questo si disperda integralmente tra i figli. Anche qui, il lascito in favore di lei deve rispettare la legittima dei tre figli — che hanno diritto a una quota del patrimonio paterno — ma la quota disponibile può essere attribuita integralmente a lei, oppure possono essere strutturati legati specifici: una somma di denaro, quote di investimenti, liquidità sufficiente a garantirle autonomia economica nei primi anni critici.
I testamenti devono essere coordinati tra loro: non è sufficiente che ciascuno faccia testamento in modo autonomo e separato. Le disposizioni dell’uno devono essere coerenti con quelle dell’altro, e entrambe devono tenere conto della quota di legittima spettante ai tre figli, che non può essere compressa in alcun caso.
Strumenti aggiuntivi per proteggere il genitore superstite
Nei casi in cui il patrimonio lo giustifichi, esistono strumenti più sofisticati che possono affiancare il testamento per rafforzare la tutela del genitore superstite.
Il vincolo di destinazione sull’immobile (art. 2645-ter c.c.) può essere utilizzato per separare la casa dal patrimonio ereditario generale e vincolarne la destinazione alle esigenze abitative della famiglia, impedendo che eventuali vicende personali dei figli — pignoramenti, procedure esecutive, divisioni giudiziali — possano ricadere sull’abitazione familiare.
Il trust familiare, strumento più articolato e adatto a patrimoni di maggiore consistenza, consente di affidare la gestione unitaria dei beni a un soggetto terzo (il trustee) con il mandato di amministrarli nell’interesse del genitore superstite per tutta la sua vita, prevedendo poi la distribuzione ai figli alla sua morte. Il trust separa il patrimonio vincolato da quello personale di ciascun figlio, lo protegge dalle loro vicende economiche e preserva l’unitarietà gestionale che è spesso la chiave del benessere del superstite.
Una nota sul rischio di “estromissione economica”
Il rischio più sottile — e spesso il meno discusso nelle consulenze patrimoniali — è quello che si potrebbe chiamare estromissione progressiva del genitore superstite. Non si tratta necessariamente di una condotta dolosa o intenzionale da parte dei figli: può essere semplicemente il risultato di interessi divergenti, di difficoltà economiche dei figli stessi, o del progressivo deterioramento dei rapporti familiari nel tempo.
Un figlio che eredita una quota dell’immobile può, in linea di principio, agire per la divisione giudiziale del bene (art. 713 c.c.): questa azione non è facilmente paralizzabile senza adeguati strumenti preventivi. Un figlio che eredita patrimonio liquido può dilapidarlo, esporlo ai propri creditori, o semplicemente non metterlo a disposizione del genitore in difficoltà. Un figlio maggiorenne che entra in conflitto con il genitore superstite può trasformare ogni decisione sulla casa ereditata in un campo di battaglia.
La risposta a questi rischi non è la sfiducia verso i figli — che, si spera, non si realizzeranno mai — ma la predisposizione di una struttura giuridica che renda questi scenari irrilevanti. Il diritto di abitazione legato per testamento, il vincolo di destinazione sull’immobile, l’attribuzione diretta di risorse liquide al genitore superstite: questi strumenti funzionano indipendentemente dal comportamento dei figli, e proprio per questo costituiscono una tutela reale.
Il ruolo del notaio: pianificazione integrata, non adempimenti separati
Il punto più importante di questa analisi è che nessuno degli strumenti descritti funziona da solo. Il contratto di convivenza senza il testamento lascia aperte tutte le questioni successorie. Il testamento di lei senza quello di lui tutela solo metà del rischio. Il diritto di abitazione non protegge dalla dispersione del patrimonio liquido. Il vincolo di destinazione sull’immobile non è sufficiente se i rapporti patrimoniali tra i conviventi non sono stati prima chiariti.
La pianificazione efficace è quella integrata: un contratto di convivenza che regoli i rapporti patrimoniali in vita, due testamenti coordinati che gestiscano le sorti del patrimonio in caso di morte, e — ove il patrimonio lo giustifichi — strumenti aggiuntivi di protezione che rendano la tutela del superstite impermeabile alle vicende dei figli.
Tutto questo richiede una consulenza notarile che preceda la redazione di qualsiasi documento: un’analisi della situazione patrimoniale, familiare e fiscale di entrambi i partner, la definizione degli obiettivi di tutela, e la costruzione di un assetto coerente e sostenibile nel tempo.
In sintesi
La coppia descritta — lei proprietaria dell’immobile, lui titolare di patrimonio liquido, tre figli minori — presenta una configurazione in cui i rischi, in assenza di pianificazione, sono simmetrici e speculari. Lei rischia di morire lasciando lui senza casa e senza diritti. Lui rischia di morire lasciando lei senza risorse. Entrambi rischiano che i figli, divenuti maggiorenni e indipendenti, si trovino in posizione di forza economica rispetto al genitore superstite, senza che quest’ultimo abbia strumenti adeguati per tutelarsi.
La buona notizia è che il diritto offre risposte precise a ciascuno di questi rischi. La cattiva notizia è che queste risposte richiedono di agire prima — con lucidità e con l’assistenza di un notaio — e non dopo, quando i problemi si sono già manifestati e le soluzioni sono molto più difficili da costruire.
Per informazioni e consulenza personalizzata:
Notaio Manlio Carlo Soldani
Via Camillo Prampolini n. 14 — Domodossola
Tel. 0324 066077 | domodossola@notaiosoldani.it
Iscritto al Collegio Notarile di Verbania
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).