
 Da Manlio Carlo Soldani
Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Premessa metodologica
La Legge 20 maggio 2016, n. 76 ha introdotto nell’ordinamento italiano la possibilità per i conviventi di fatto di adottare, mediante contratto di convivenza, il regime della comunione dei beni con rinvio espresso alla disciplina codicistica degli artt. 177-197 c.c. Sul piano astratto, il rinvio è netto e apparentemente completo. Sul piano operativo — quello che interessa il notaio chiamato a rogare atti in cui sia parte un convivente — emergono differenze strutturali profonde che impongono accorgimenti specifici e una diligenza rafforzata rispetto alla gestione ordinaria dei regimi patrimoniali tra coniugi.
La medesima legge ha introdotto le unioni civili tra persone dello stesso sesso, disciplinando il loro regime patrimoniale con una tecnica legislativa profondamente diversa da quella adottata per le convivenze: una diversità che si traduce in conseguenze operative altrettanto significative.
Il presente contributo si propone di analizzare queste differenze in modo sistematico, seguendo il filo conduttore della pratica notarile: come si accerta il regime, come incide sull’atto, come si gestisce la pubblicità nei registri immobiliari.
I. La Comunione Legale tra Coniugi: il Quadro di Riferimento
Struttura e automatismo del regime
La comunione legale tra coniugi è il regime patrimoniale suppletivo dell’ordinamento italiano (art. 159 c.c.): si applica automaticamente a tutti i coniugi che non abbiano stipulato una convenzione matrimoniale derogatoria. Non richiede alcuna scelta attiva; è il punto di partenza presunto.
In forza dell’art. 177 c.c., cadono in comunione gli acquisti compiuti dai coniugi insieme o separatamente durante il matrimonio (ad eccezione dei beni personali ex art. 179 c.c.), le aziende gestite da entrambi e costituite dopo il matrimonio, gli utili e gli incrementi delle aziende appartenenti a uno dei coniugi e gestite da entrambi. Il regime opera ipso iure, senza necessità di dichiarazioni costitutive nell’atto di acquisto.
Il sistema di pubblicità: robusto e integrato
La solidità della comunione legale nel sistema delle pubblicità legali riposa su tre pilastri.
Il primo è la pubblicità dello stato civile. La comunione legale è annotata — o, meglio, la sua assenza lo è — a margine dell’atto di matrimonio, nei registri dello stato civile tenuti dal Comune (art. 69, lett. b, c.c.) e, per i matrimoni concordatari, nella parrocchia. Chiunque intenda verificare il regime patrimoniale di una persona coniugata può estrarre il certificato di matrimonio con le annotazioni marginali e ottenere una risposta certa, opponibile erga omnes.
Il secondo pilastro è la dichiarazione nell’atto di acquisto. Quando un coniuge in comunione legale acquista un bene immobile, l’art. 179 c.c. impone una dichiarazione nell’atto circa la natura personale o comune del bene. Se il bene è comune, cade in comunione automaticamente; se il coniuge intende escluderlo (perché ricade nelle categorie dell’art. 179, comma 1, lett. c-f), deve dichiararlo nell’atto con il consenso dell’altro coniuge. Questa interazione tra regime e atto è disciplinata in modo analitico e consolidato.
Il terzo pilastro è la nota di trascrizione. L’art. 2659 c.c. — richiamato anche dalla L. 76/2016 per le unioni civili, come si dirà — prescrive che nella nota di trascrizione siano indicati il regime patrimoniale delle parti coniugate, «secondo quanto risulta da loro dichiarazione resa nel titolo o da certificato dell’ufficiale di stato civile». Le regole tecniche sulla compilazione delle note — definite dal D.M. 19 novembre 1999, n. 585 e dalle istruzioni dell’Agenzia del Territorio — prevedono spazi specifici per questa indicazione, con la conseguenza che la comunione legale risulta dai registri immobiliari in modo diretto e consultabile.
Il risultato è un sistema chiuso e coerente: il regime è conoscibile, verificabile, opponibile e documentabile con strumenti che si integrano reciprocamente.
II. Le Unioni Civili: Una Parificazione Sostanzialmente Compiuta
Il quadro normativo: il comma 13 della L. 76/2016
La posizione delle parti di un’unione civile in materia patrimoniale è disciplinata dal comma 13 dell’art. 1 della L. 76/2016, il cui testo merita di essere riportato integralmente nella parte che qui interessa: «Il regime patrimoniale dell’unione civile tra persone dello stesso sesso, in mancanza di diversa convenzione patrimoniale, è costituito dalla comunione dei beni. In materia di forma, modifica, simulazione e capacità per la stipula delle convenzioni patrimoniali si applicano gli articoli 162, 163, 164 e 166 del codice civile. […] Si applicano le disposizioni di cui alle sezioni II, III, IV, V e VI del capo VI del titolo VI del libro primo del codice civile».
La tecnica legislativa è radicalmente diversa da quella adottata per le convivenze. Qui non si tratta di un regime convenzionale facoltativo scelto dalle parti nel contratto: la comunione dei beni è il regime legale suppletivo delle unioni civili, esattamente come lo è per i coniugi. In assenza di una diversa convenzione patrimoniale — che deve essere stipulata per atto pubblico a pena di nullità — le parti dell’unione civile si trovano automaticamente in comunione dei beni dalla data di costituzione dell’unione.
Il rinvio alle Sezioni II-VI del capo VI del titolo VI del libro I c.c. è integrale: si applicano dunque la disciplina della comunione legale (Sez. III, artt. 177-197 c.c.), della comunione convenzionale (Sez. IV), della separazione dei beni (Sez. V), del fondo patrimoniale (Sez. II) e dell’impresa familiare (Sez. VI).
La pubblicità: integrazione espressa con i registri dello stato civile e con l’art. 2659 c.c.
Il comma 19 della L. 76/2016 richiama espressamente l’art. 2659 c.c. tra le norme applicabili alle unioni civili. Questo richiamo non è neutro: significa che nella nota di trascrizione le parti dell’unione civile devono essere identificate con il loro regime patrimoniale, esattamente come i coniugi.
Sul piano dello stato civile, l’unione civile è registrata nell’archivio dello stato civile dal medesimo ufficiale che la celebra (comma 2). L’atto di unione civile contiene, tra gli altri elementi, «l’indicazione del regime patrimoniale scelto» (o, in assenza di scelta, la comunione legale come regime suppletivo). Le convenzioni patrimoniali successive sono annotate a margine dell’atto di unione civile, con il medesimo meccanismo previsto dall’art. 162 c.c. per le convenzioni matrimoniali.
Il quadro risultante è sostanzialmente equivalente a quello matrimoniale: il regime patrimoniale delle parti dell’unione civile è verificabile tramite certificato estratto dai registri dello stato civile, è opponibile ai terzi mediante la pubblicità di tali registri, e deve essere indicato nella nota di trascrizione degli atti immobiliari con le medesime modalità previste per i coniugi.
Come il notaio accerta e documenta il regime nell’atto
Per le parti di un’unione civile, il notaio segue un percorso del tutto analogo a quello previsto per i coniugi. L’accertamento del regime avviene tramite il certificato di unione civile con le annotazioni marginali, che attesta se le parti abbiano optato per la separazione dei beni o per altra convenzione patrimoniale, ovvero se versino nel regime suppletivo della comunione. Se le parti dichiarano il regime nell’atto, tale dichiarazione è sufficiente ai sensi dell’art. 2659 c.c.; il certificato di stato civile costituisce la fonte ufficiale di verifica.
Nella nota di trascrizione, le parti dell’unione civile vengono trattate come i coniugi: il regime patrimoniale è indicato nell’apposita casella del modello ministeriale, con riferimento alla comunione dei beni o alla separazione a seconda del caso. Il sistema funziona in modo integrato e non richiede gli adattamenti pratici resi necessari dalla diversa posizione dei conviventi di fatto, come si vedrà nel paragrafo seguente.
Il residuo divario: un profilo ancora aperto
L’unica differenza che permane rispetto al matrimonio riguarda il perimetro soggettivo: l’unione civile è riservata alle persone dello stesso sesso. Per questa ragione, il notaio che si trovi di fronte a una coppia eterosessuale non può qualificare il loro rapporto come unione civile anche ove le parti lo richiedessero; tale coppia ha accesso soltanto allo strumento del contratto di convivenza, con tutti i limiti pubblicistici che si analizzano nel paragrafo successivo.
III. La Comunione tra Conviventi ex Legge Cirinnà: Struttura e Limiti
Natura e costituzione
Il comma 53 della L. 76/2016 consente ai conviventi di inserire nel contratto di convivenza la scelta del «regime patrimoniale della comunione dei beni, di cui alla sezione II del capo VI del titolo VI del libro primo del codice civile». Il rinvio è agli artt. 177-197 c.c., ossia alla medesima disciplina sostanziale della comunione legale tra coniugi.
A differenza di quest’ultima — e a differenza di quanto avviene per le unioni civili — la comunione tra conviventi non è mai automatica: richiede una scelta esplicita, formalizzata in atto pubblico notarile o scrittura privata autenticata (comma 51), a pena di nullità. È dunque un regime sempre convenzionale, mai suppletivo. Questa differenza di origine — legale per coniugi e parti dell’unione civile, convenzionale per i conviventi — ha conseguenze che attraversano l’intero sistema.
Il sistema di pubblicità: lacunoso e non integrato
La pubblicità della comunione tra conviventi è affidata, ai sensi del comma 52, alla registrazione del contratto di convivenza presso l’anagrafe del comune di residenza, a cura del notaio rogante entro dieci giorni dalla stipula. Il richiamo all’art. 2659 c.c. contenuto nel comma 19 — che tanto rilievo ha per le unioni civili — non si estende ai conviventi di fatto: per questi ultimi non esiste una norma equivalente che imponga o disciplini l’indicazione del regime nella nota di trascrizione.
Questo meccanismo presenta limitazioni strutturali di rilievo. L’anagrafe è un registro amministrativo, non un registro giuridico-patrimoniale. Non è consultabile con le stesse modalità e garanzie dei registri dello stato civile o dei registri immobiliari; non è strutturalmente collegata al sistema delle trascrizioni e delle iscrizioni; non produce, almeno in assenza di espressa previsione normativa, una presunzione legale di conoscenza equivalente a quella che assiste le annotazioni nei registri dello stato civile.
Ne deriva che la comunione tra conviventi è un regime patrimoniale privo di una pubblicità patrimoniale adeguata: è registrato in un sistema pensato per censire le persone, non per rendere conoscibili i loro rapporti patrimoniali. La dottrina è unanime nel segnalare questa lacuna come il difetto più grave della disciplina introdotta dalla Legge Cirinnà.
IV. Il Notaio di Fronte al Convivente: Come si Accerta il Regime
L’onere di verifica e la diligenza rafforzata
Il notaio, in ragione del suo ruolo di garante della legalità dell’atto e della sua efficacia verso i terzi, è tenuto ad accertare il regime patrimoniale delle parti prima di procedere al rogito di qualsiasi atto dispositivo rilevante. Per i coniugi e per le parti dell’unione civile, questo accertamento avviene attraverso il certificato di stato civile con le relative annotazioni: un documento pubblico, certo, immediatamente leggibile, che documenta con certezza erga omnes il regime in vigore.
Per i conviventi, l’accertamento è strutturalmente più complesso. Non esiste un documento equivalente. Il notaio deve pertanto seguire un percorso articolato.
In primo luogo, deve acquisire dichiarazione delle parti circa la loro qualità di conviventi di fatto ai sensi della L. 76/2016 e circa l’eventuale esistenza di un contratto di convivenza. Questa dichiarazione non è di per sé sufficiente, ma è il punto di partenza necessario.
In secondo luogo, ove le parti dichiarino l’esistenza di un contratto di convivenza, deve acquisire copia autentica del contratto stesso, verificandone il contenuto e, in particolare, la presenza o assenza della clausola relativa al regime patrimoniale.
In terzo luogo, deve verificare la registrazione anagrafica del contratto, richiedendo attestazione del Comune di residenza circa l’avvenuta registrazione. Questa verifica è necessaria perché la registrazione è condizione di opponibilità ai terzi del regime patrimoniale ivi previsto; un contratto non registrato, o registrato tardivamente, pone problemi sull’efficacia esterna del regime.
In quarto luogo, deve verificare che il contratto sia ancora efficace al momento dell’atto: il contratto di convivenza si scioglie per cessazione della convivenza, per matrimonio tra le parti o con terzi, per accordo delle parti o per morte (comma 59). A differenza del matrimonio e dell’unione civile — la cui cessazione risulta anch’essa dai registri dello stato civile — la cessazione della convivenza potrebbe non essere immediatamente conoscibile da fonti ufficiali integrate.
La dichiarazione delle parti come strumento di tutela
In considerazione delle lacune del sistema pubblicitario, il notaio ha interesse a far rendere alle parti, nell’atto, una dichiarazione esplicita e analitica circa il loro regime patrimoniale, allegando o richiamando per estratto il contratto di convivenza. Questa dichiarazione non sana le lacune del sistema, ma costituisce prova documentale del regime applicabile, utilizzabile in sede contenziosa e opponibile, almeno tra le parti e nei confronti dei terzi che abbiano partecipato all’atto o ne abbiano avuto conoscenza.
V. Il Convivente Venditore di Immobile Acquisito in Comunione
La questione della legittimazione a vendere
Quando un immobile è caduto in comunione legale tra coniugi o tra parti di unione civile, l’art. 184 c.c. disciplina con precisione le conseguenze degli atti compiuti da una parte senza il necessario consenso dell’altra: annullabilità, con termine biennale decorrente dalla conoscenza dell’atto da parte del soggetto pretermesso. La norma è chiara, la giurisprudenza è consolidata.
Per la comunione tra conviventi, il medesimo art. 184 c.c. si applica in forza del rinvio normativo della L. 76/2016. Tuttavia, il problema pratico è a monte: il notaio deve essere certo che il bene sia effettivamente caduto in comunione, e questa certezza — come illustrato — non è desumibile dai registri immobiliari con la stessa immediatezza con cui lo è per i coniugi e per le parti dell’unione civile.
Il trattamento operativo nell’atto di vendita
In presenza di un convivente venditore che dichiari di agire in relazione a un bene in comunione con l’altro convivente, il notaio deve strutturare l’atto nel modo seguente.
Identificazione del regime: il contratto di convivenza va richiamato nell’atto con le sue coordinate identificative (data, notaio rogante o autenticante, repertorio e raccolta), attestando che esso prevede il regime della comunione dei beni ex artt. 177 ss. c.c. e che risulta regolarmente registrato presso l’anagrafe del Comune di residenza dei conviventi.
Partecipazione di entrambi i conviventi: analogamente a quanto avviene per i coniugi in comunione, l’atto deve vedere la partecipazione di entrambi i conviventi comproprietari, ovvero il consenso espresso del convivente non firmatario, per evitare l’applicazione dell’art. 184 c.c. e il rischio di annullabilità dell’atto.
Dichiarazioni di provenienza: nella ricostruzione della provenienza del bene, il notaio dovrà indicare non solo l’atto di acquisto originario ma anche il regime patrimoniale vigente al momento dell’acquisto, documentando come il bene sia entrato in comunione. Questa ricostruzione è più complessa di quella ordinaria, poiché richiede di coordinare la data dell’acquisto con la data di stipula e registrazione del contratto di convivenza.
VI. Il Convivente Acquirente di Immobile
La caduta in comunione: meccanismo e dichiarazioni
Quando un coniuge o una parte dell’unione civile in comunione legale acquista un immobile, la caduta in comunione è automatica per effetto dell’art. 177 c.c., salvo le eccezioni dell’art. 179 c.c. L’atto di acquisto riflette questo meccanismo attraverso la dichiarazione del soggetto acquirente e, ove necessario, il consenso dell’altro.
Per i conviventi in regime di comunione contrattuale, il medesimo meccanismo dovrebbe operare in forza del rinvio normativo. Tuttavia, il notaio deve affrontare con attenzione la redazione dell’atto, poiché la automaticità della caduta in comunione non è accompagnata da un sistema pubblicitario che la renda immediatamente conoscibile ai terzi.
La struttura dell’atto di acquisto
L’atto di acquisto in cui sia parte un convivente in regime di comunione deve contenere una serie di dichiarazioni specifiche che il notaio deve curare con attenzione.
Dichiarazione del regime: il convivente acquirente dovrà dichiarare la propria qualità di parte di un contratto di convivenza ex L. 76/2016 e il regime patrimoniale adottato, con richiamo del contratto nelle sue coordinate identificative e attestazione della sua registrazione anagrafica.
Dichiarazione circa la natura del bene: analogamente all’art. 179 c.c., il convivente acquirente dovrà dichiarare se il bene è destinato a cadere in comunione o se ricade in una delle categorie escluse. Ove il bene sia personale (acquistato con proventi della vendita di beni personali, ricevuto in donazione o successione, ecc.), la dichiarazione dovrà essere corroborata dal consenso dell’altro convivente, per coerenza con il meccanismo dell’art. 179, comma 2, c.c., applicabile per rinvio.
Partecipazione o riferimento all’altro convivente: in modo che l’atto documenti compiutamente la situazione patrimoniale e non lasci dubbi interpretativi sulla titolarità del bene.
Come rendere pubblico il regime nella nota di trascrizione
Questo è il punto operativamente più delicato, e quello in cui la lacuna normativa si avverte con maggiore acutezza nei casi di convivenza — non di unione civile, per la quale invece il sistema funziona come per i coniugi.
Le note di trascrizione sono redatte secondo il modello approvato con D.M. 19 novembre 1999, n. 585. Per i coniugi in comunione legale e per le parti dell’unione civile, il regime patrimoniale è indicato nell’apposita casella del modello, in forza del richiamo espresso all’art. 2659 c.c. contenuto nelle rispettive discipline.
Per i conviventi in regime di comunione contrattuale, questa previsione non esiste: non vi è un richiamo normativo all’art. 2659 c.c. e il modello ministeriale non prevede una casella specifica per la fattispecie. La soluzione operativa adottata dalla prassi notarile più avveduta è la seguente.
In caso di acquisto che cade in comunione, l’atto viene trascritto con entrambi i conviventi indicati come acquirenti, con indicazione delle loro quote (tendenzialmente pari) e con una nota descrittiva — nell’apposito campo “annotazioni” della nota di trascrizione — che richiama il contratto di convivenza, il regime patrimoniale adottato e la norma applicabile (art. 177 c.c. richiamato dalla L. 76/2016, comma 53). In questo modo, la trascrizione riflette la comproprietà e il regime, pur senza poter utilizzare la terminologia tecnica riservata ai coniugi e alle parti dell’unione civile.
In caso di vendita di bene in comunione, analogamente, la nota di trascrizione indica entrambi i conviventi come alienanti, con richiamo al regime patrimoniale e al contratto di convivenza, così da documentare la legittimazione di entrambi a disporre del bene.
Resta il fatto che questa soluzione è frutto di adattamento pratico, non di una previsione normativa specifica: l’Agenzia delle Entrate non ha emanato istruzioni dedicate alla fattispecie, e la prassi può variare tra uffici di conservatoria diversi. Questa incertezza è ulteriore conferma della lacuna sistemica che caratterizza la disciplina della comunione tra conviventi, in netto contrasto con la linearità che invece caratterizza la posizione delle parti dell’unione civile.
VII. Sintesi Comparativa
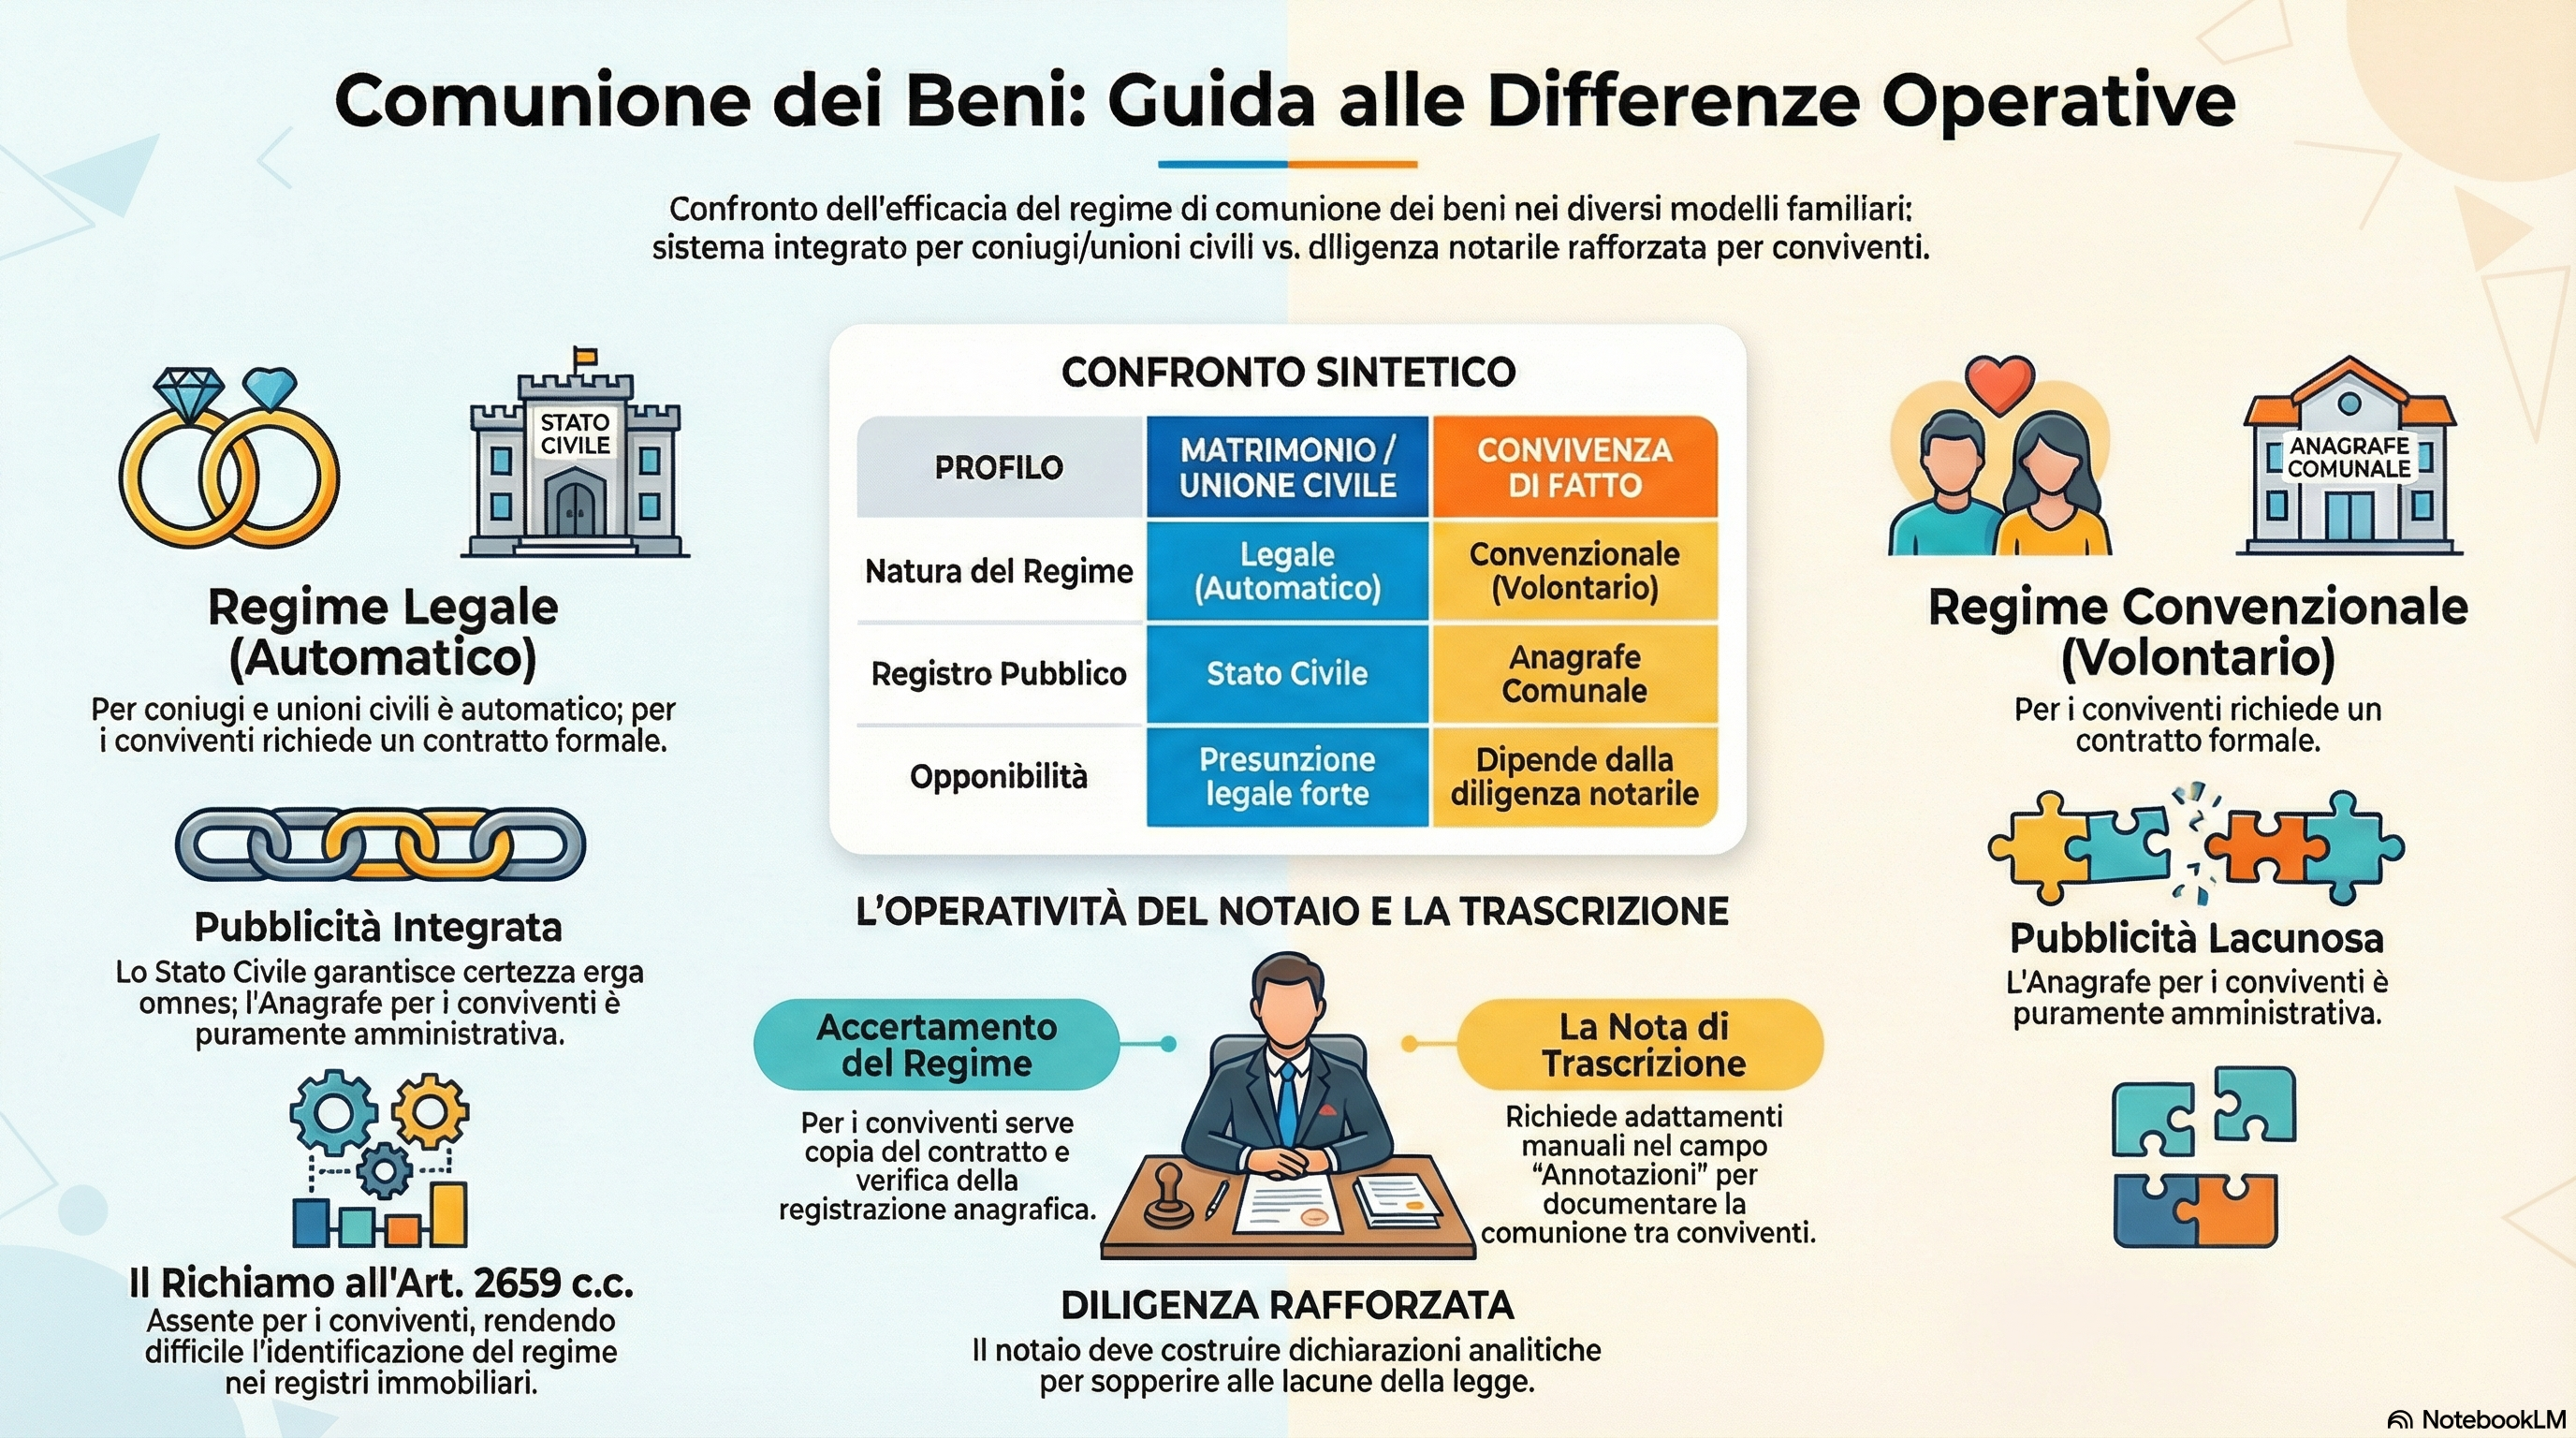
La tabella che segue riassume le principali differenze operative tra i tre regimi dal punto di vista del notaio.
| Profilo | Matrimonio (comunione legale) | Unione civile (comunione legale) | Convivenza (comunione contrattuale) |
|---|---|---|---|
| Fonte normativa del regime | Art. 159 c.c. | Art. 1, comma 13, L. 76/2016 | Art. 1, comma 53, L. 76/2016 |
| Natura | Legale, automatica | Legale, automatica | Convenzionale, sempre volontaria |
| Forma costitutiva | Nessuna (regime suppletivo) | Nessuna (regime suppletivo) | Atto pubblico o scrittura autenticata notarile |
| Registro di pubblicità | Stato civile (annotazione a margine atto di matrimonio) | Stato civile (annotazione a margine atto di unione civile) | Anagrafe comunale |
| Richiamo all’art. 2659 c.c. | Diretto (art. 2659 c.c.) | Espresso (comma 19, L. 76/2016) | Assente |
| Integrazione con registri immobiliari | Sistematica e strutturata | Sistematica e strutturata | Assente, affidata ad adattamenti pratici |
| Conoscibilità da parte dei terzi | Presunzione legale da registri integrati | Presunzione legale da registri integrati | Dipendente dalla diligenza delle parti e dal contenuto dell’atto |
| Accertamento da parte del notaio | Certificato di matrimonio con annotazioni | Certificato di unione civile con annotazioni | Copia del contratto + attestazione di registrazione anagrafica |
| Dichiarazioni nell’atto | Standardizzate (art. 179 c.c.) | Standardizzate (art. 179 c.c. per rinvio) | Da costruire caso per caso, analitiche |
| Nota di trascrizione | Modello ministeriale prevede la fattispecie | Modello ministeriale applicabile per equiparazione | Adattamento pratico nel campo annotazioni |
| Rischio di annullabilità atti dispositivi | Art. 184 c.c., disciplina consolidata | Art. 184 c.c. per rinvio, verifica agevole | Art. 184 c.c. per rinvio, ma verifica del regime più incerta |
| Opponibilità ai terzi creditori | Presunzione da pubblicità integrata | Presunzione da pubblicità integrata | Onere probatorio a carico del convivente non debitore |
Conclusione: la Prudenza come Regola Operativa
La comunione dei beni si declina in modo assai diverso a seconda del contesto familiare in cui opera. Per i coniugi e per le parti dell’unione civile, il sistema è strutturato, integrato e robusto: il regime è conoscibile con certezza, verificabile da fonti pubbliche integrate tra loro, e le note di trascrizione recepiscono la fattispecie in modo puntuale. La parificazione dell’unione civile al matrimonio sul piano patrimoniale è, su questo specifico terreno, sostanzialmente compiuta.
La comunione dei beni tra conviventi è invece uno strumento giuridicamente valido e, nei rapporti interni tra le parti, sostanzialmente equivalente. Sul piano operativo tuttavia — quello che il notaio deve presidiare in ogni singolo atto — le differenze sono significative e non sanabili in via interpretativa.
Il notaio che assiste conviventi in regime di comunione deve adottare un approccio di diligenza rafforzata: accertare il regime con documentazione diretta, strutturare le dichiarazioni nell’atto in modo analitico, utilizzare gli spazi disponibili nelle note di trascrizione per rendere il regime conoscibile dai terzi che consultino i registri immobiliari, e avvisare le parti delle residue incertezze sistemiche che la legge non ha eliminato.
È auspicabile che il legislatore o l’Agenzia delle Entrate intervengano per colmare queste lacune con istruzioni specifiche sulla compilazione delle note di trascrizione e con un collegamento sistematico tra il registro anagrafico e i registri giuridici patrimoniali. Fino ad allora, la qualità della tutela dipende in larga misura dalla qualità dell’intervento notarile.
Notaio Manlio Carlo Soldani
Via Camillo Prampolini n. 14 — Domodossola
Tel. 0324 066077 | domodossola@notaiosoldani.it
Iscritto al Collegio Notarile di Verbania
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).