
 Da Manlio Carlo Soldani
Indice dei contenuti
A febbraio 2026 il mercato dei mutui prima casa in Italia attraversa una fase di sostanziale stabilità, caratterizzata dal consolidamento dei parametri di riferimento e da condizioni di accesso al credito che risultano sensibilmente più favorevoli rispetto al recente passato. La Banca Centrale Europea ha mantenuto invariati i tassi di riferimento al 2% per la quinta riunione consecutiva, segnalando un approccio prudente nella politica monetaria che ha ricadute dirette sul costo del denaro per famiglie e imprese.
Parametri di riferimento e loro evoluzione
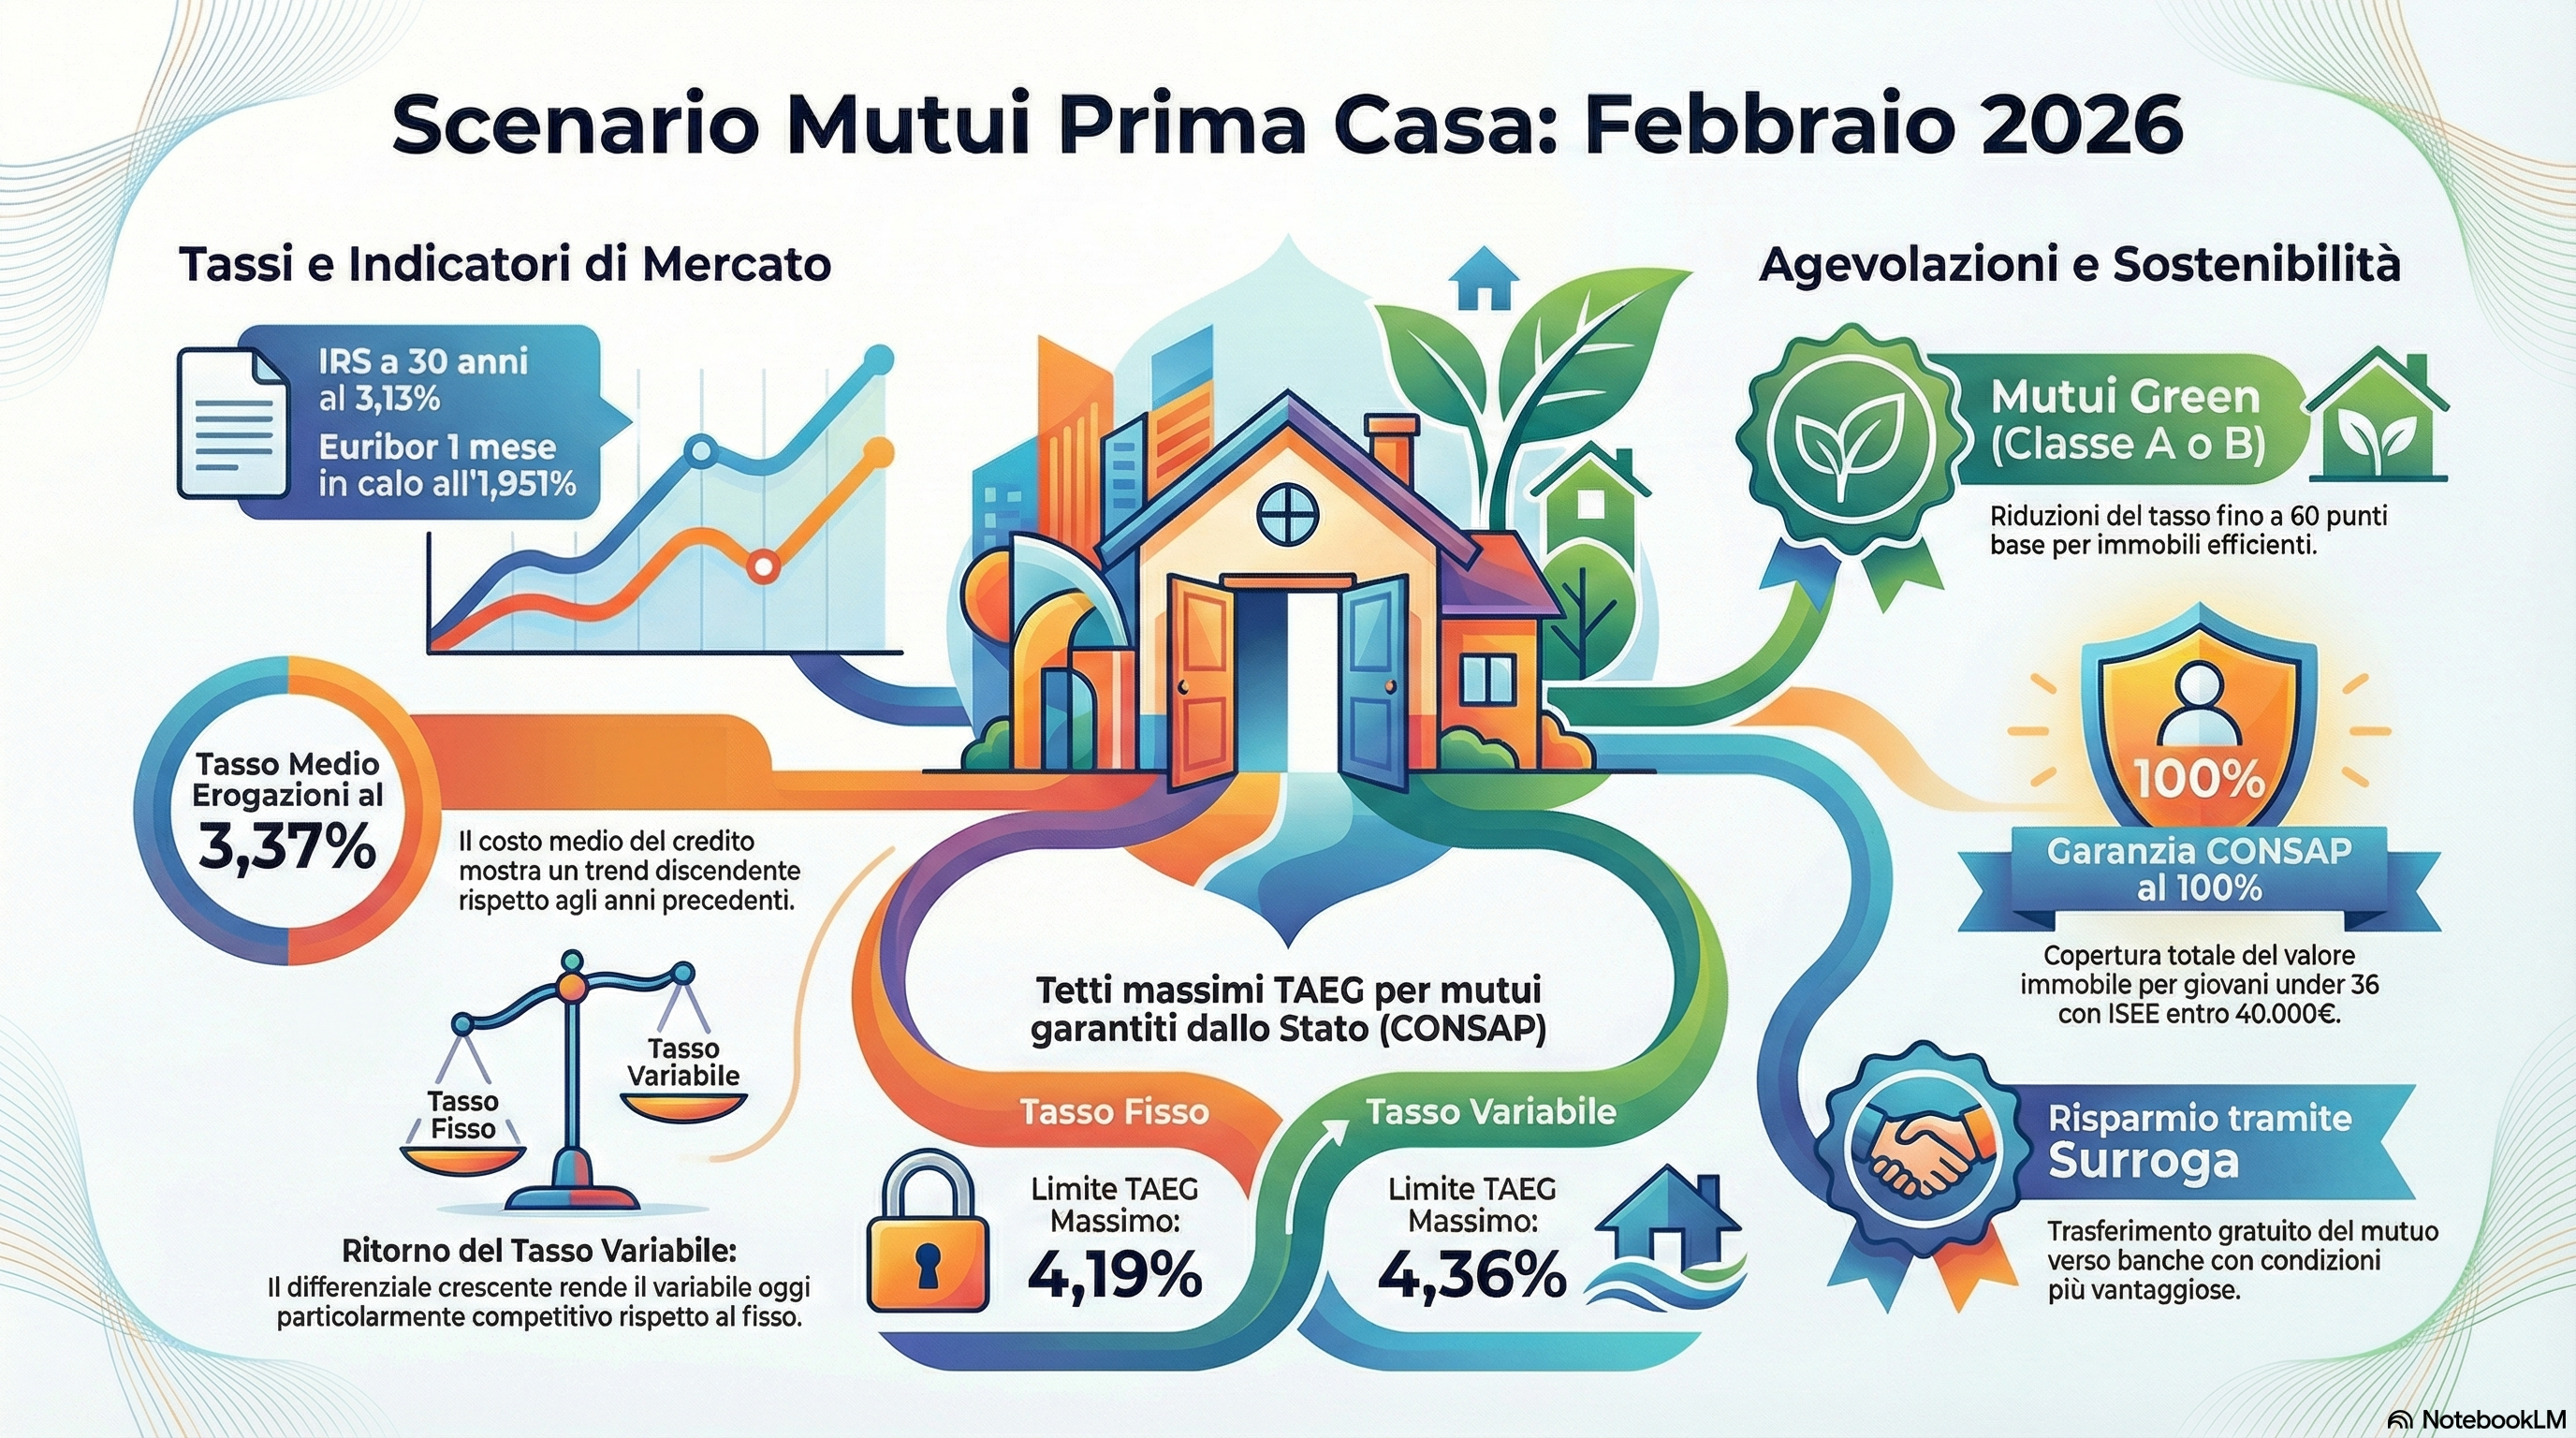
I tassi di riferimento per i mutui mostrano un andamento divergente tra fisso e variabile. L’IRS a 30 anni si attesta al 3,13% al 12 febbraio, mentre l’Euribor a 1 mese scende all’1,951% al 13 febbraio. Questo differenziale crescente rende i mutui a tasso variabile particolarmente competitivi rispetto alle soluzioni fisse, un’inversione significativa rispetto agli anni precedenti quando il tasso fisso dominava le preferenze delle famiglie.
Il tasso medio sulle nuove erogazioni si mantiene vicino al 3,37% a dicembre 2025, con proiezioni che vedono ulteriori margini di miglioramento nel corso del 2026. L’IRS ha mostrato leggere oscillazioni durante il mese, passando da valori intorno al 3,20% a inizio febbraio fino al 3,13% a metà mese, testimoniando una tendenza moderatamente discendente che favorisce chi opta per il tasso fisso.
Offerte di mercato e condizioni applicate
Le proposte degli istituti di credito a febbraio 2026 evidenziano una forte attenzione verso gli immobili ad alta efficienza energetica e i giovani acquirenti under 36. Crédit Agricole offre tassi fissi competitivi sotto il 3% per immobili in classe A o B, azzerando le spese di perizia e istruttoria per rendere più accessibile l’ingresso nel mutuo.
Il TAEG massimo per i mutui garantiti dal Fondo CONSAP non può eccedere il 4,19% per il tasso fisso e 4,36% per il variabile, fornendo un riferimento importante per le famiglie che accedono al finanziamento fino al 100% del valore dell’immobile. Questa misura, prorogata fino al 31 dicembre 2027, consente a giovani con ISEE fino a 40.000 euro, genitori single con figli o conduttori di case popolari di ottenere copertura totale senza necessità di capitale proprio.
Mutui green e incentivi alla sostenibilità
Il segmento dei mutui green mantiene un ruolo centrale nelle strategie di mercato. Gli immobili in classe energetica A o B beneficiano di tassi ridotti tra 10 e 60 punti base rispetto ai mutui ordinari, traducendosi in risparmi complessivi stimabili intorno ai 3.000 euro su un finanziamento di 200.000 euro per 25 anni. Questa differenza rende economicamente vantaggiosa la scelta di immobili efficienti, allineando gli interessi finanziari delle famiglie con gli obiettivi di sostenibilità ambientale.
Opportunità di surroga
Il mercato della surroga mostra opportunità concrete per chi ha stipulato mutui in periodi di tassi più elevati. L’operazione, priva di penali e spese per il mutuatario, consente di trasferire il finanziamento verso istituti che offrono condizioni più vantaggiose. Il processo richiede la documentazione standard quali identità, redditi, dati del mutuo corrente e dell’immobile, e viene gestito principalmente dalla nuova banca, che avvia il trasferimento contattando l’istituto originario.
Contesto macroeconomico e prospettive
La stabilizzazione dei tassi riflette il successo delle politiche monetarie della BCE nel riportare l’inflazione verso l’obiettivo del 2%. Questo scenario ha ricadute positive sul mercato immobiliare residenziale, che ha chiuso il 2025 in fase di espansione con previsioni di normalizzazione dei prezzi per il 2026. L’accesso al credito risulta più agevole rispetto agli anni 2023-2024, quando i forti rialzi dei tassi avevano compresso significativamente la domanda.
Le prospettive per i prossimi mesi indicano una sostanziale continuità nelle condizioni attuali, con possibilità di ulteriori lievi riduzioni qualora l’inflazione rimanga sotto controllo. Il divario tra tasso fisso e variabile potrebbe accentuarsi ulteriormente, rendendo la scelta tra le due tipologie sempre più rilevante in funzione della propensione al rischio e della capacità di assorbire eventuali variazioni della rata.
Considerazioni operative per i clienti
Per chi si accinge ad acquistare la prima casa, febbraio 2026 rappresenta un momento favorevole. Le condizioni applicate risultano significativamente migliorate rispetto al biennio precedente, con tassi nominali che tornano su livelli compatibili con la sostenibilità finanziaria delle famiglie. La disponibilità del Fondo di Garanzia CONSAP amplia le possibilità di accesso anche per chi non dispone di capitale iniziale, mentre le agevolazioni per i mutui green premiano scelte orientate all’efficienza energetica.
La surroga rimane uno strumento da valutare attentamente per chi ha mutui in corso stipulati a condizioni meno favorevoli. La stabilità dei parametri di riferimento rende possibile una pianificazione più accurata e riduce l’incertezza che aveva caratterizzato i mesi di forte volatilità dei tassi. La scelta tra fisso e variabile richiede un’attenta analisi della propria situazione patrimoniale e della tolleranza al rischio, considerando che il variabile offre attualmente condizioni più competitive ma espone a potenziali variazioni future.
Notaio Manlio Carlo Soldani
Studio Notarile – Via Camillo Prampolini 14, Domodossola
Collegio Notarile di Verbania
Email: domodossola@notaiosoldani.it – Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).