
 Da Manlio Carlo Soldani
Indice dei contenuti
Nella pratica professionale quotidiana, notai, commercialisti e consulenti d’impresa si trovano frequentemente a gestire operazioni di riorganizzazione aziendale che, pur formalmente corrette, presentano profili di rischio fiscale non sempre immediatamente evidenti. Il caso che analizziamo in questo articolo rappresenta un’occasione per riflettere sul dovere deontologico del professionista di fornire consulenza adeguata, proporzionata e prudente, che tuteli l’interesse del cliente nel medio-lungo termine e non solo nell’immediato.
Il caso di studio: anatomia di un’operazione
Esaminiamo il conferimento del marchio “TECHGUARD”, depositato il 28 gennaio 2026, di proprietà dei signori Marco Bianchi e Laura Verdi. Il marchio viene attualmente concesso in uso gratuito alla società TECHGUARD S.r.l., operante nel settore dei servizi informatici e consulenza IT nell’area di Torino, con un fatturato di circa 2,8 milioni di euro e un utile netto compreso tra 100.000 e 120.000 euro.
L’operazione prevede il conferimento del marchio in una newco S.r.l. (presumibilmente una holding personale dei soci) con una valutazione di 250.000 euro. Successivamente, la società operativa continuerà verosimilmente a utilizzare il marchio pagando royalties alla newco controllata dagli stessi soggetti.
Analisi metodologica della perizia
Punti di forza dell’impostazione tecnica
La perizia presenta una struttura formalmente corretta sotto diversi aspetti:
- Metodologia consolidata: Applicazione combinata del metodo reddituale (principale) e del metodo di mercato (riscontro), in linea con le Linee Guida OIV per la valutazione degli intangibili e gli International Valuation Standards
- Riferimenti dottrinali solidi: Richiamo a fonti autorevoli quali Ferraris Franceschi, Zanda-Lacchini, Duff & Phelps, OIC 24 e IAS 38
- Prudenza valutativa apparente: Il valore finale di 250.000 euro è inferiore al range reddituale (270.000-320.000 euro) e all’interno del range di mercato (140.000-295.000 euro)
- Dimensioni aziendali rilevanti: Un fatturato di 2,8 milioni di euro giustifica, almeno in astratto, una valutazione del marchio distintivo
- Registrazione formale: Il marchio risulta effettivamente depositato presso l’UIBM
Criticità strutturali che richiedono attenzione professionale
Nonostante la correttezza formale, emergono profili problematici che un professionista attento dovrebbe segnalare al cliente:
1. Il parametro del 35% di incidenza: una variabile critica
L’elemento più delicato della perizia è l’attribuzione del 35% dell’utile netto al contributo del marchio. Questa percentuale è:
- Altamente discrezionale: La perizia non fornisce una documentazione analitica delle ragioni che giustificano tale percentuale, limitandosi a riferimenti generici alla “capacità di riconoscibilità” e alla “fidelizzazione della clientela”
- Determinante per il risultato finale: Con un’incidenza del 35%, l’utile annuo attribuibile al marchio oscilla tra 35.000 e 42.000 euro. Una riduzione al 20% (più in linea con marchi locali senza notorietà nazionale) porterebbe il valore reddituale a circa 150.000-185.000 euro, riducendo quasi della metà la valutazione complessiva
- Elevata per il contesto specifico: Per un marchio nel settore dei servizi IT, senza notorietà nazionale e con ambito territoriale limitato a Torino e area metropolitana, un’incidenza del 35% appare ottimistica
Nel settore dei servizi informatici e consulenza IT, la fidelizzazione della clientela dipende prevalentemente dalla competenza tecnica dei consulenti, dalla qualità delle soluzioni offerte, dalle certificazioni professionali e dalla reattività nel supporto, più che dal brand in sé. Un marchio locale, per quanto ben radicato, difficilmente può giustificare un’incidenza superiore al 20-25% del risultato economico.
2. La tempistica sospetta: marchio depositato e conferito a breve distanza
Un elemento che dovrebbe far riflettere il professionista è la prossimità temporale tra la registrazione del marchio (28 gennaio 2026) e la data della perizia (11 febbraio 2026). Sebbene la perizia affermi che il logo sia “impiegato da anni nell’attività”, la registrazione formale è avvenuta appena due settimane prima della valutazione.
Questa circostanza potrebbe suggerire che l’operazione sia stata congegnata non per esigenze imprenditoriali reali, ma per finalità di pianificazione fiscale. La registrazione del marchio poco prima del conferimento impedisce infatti di verificare:
- La capacità distintiva storicamente acquisita dal marchio
- L’esistenza di investimenti significativi in promozione e comunicazione
- La reale notorietà presso la clientela e nel mercato di riferimento
3. L’assenza del metodo del costo: un’omissione metodologica significativa
La perizia non applica il metodo del costo per la ricostruzione degli investimenti sostenuti, adducendo l’argomento dell’incompletezza dei dati storici. Questa scelta è metodologicamente discutibile perché:
- Per un marchio registrato nel gennaio 2026, i costi di creazione (progettazione grafica, consulenza legale, registrazione presso l’UIBM, eventuali campagne promozionali iniziali) dovrebbero essere agevolmente ricostruibili
- L’assenza del metodo del costo impedisce di verificare se il valore di 250.000 euro sia coerente con gli investimenti effettivamente sostenuti
- La prassi professionale prevede il metodo del costo almeno come “valore minimo di controllo”, soprattutto quando il marchio è di recente costituzione
Se i costi storici complessivi sostenuti per la creazione e la registrazione del marchio fossero, ad esempio, di 5.000-10.000 euro, l’attribuzione di un valore di 250.000 euro risulterebbe difficilmente sostenibile in un contenzioso fiscale.
4. L’orizzonte temporale di 15 anni: una proiezione ambiziosa
Il metodo reddituale presuppone che il marchio generi benefici economici per 15 anni. Per una società operante nel settore dei servizi IT, caratterizzato da:
- Rapida evoluzione tecnologica
- Alta mobilità della clientela verso nuove soluzioni
- Concorrenza di player nazionali e internazionali
- Dipendenza dalle competenze individuali più che dal brand
Un orizzonte di 15 anni appare ottimistico, soprattutto se la società TECHGUARD S.r.l. non ha una storicità pluridecennale documentata. La perizia non fornisce informazioni sull’anzianità della società operativa né sulla storicità dei risultati economici utilizzati.
La strategia fiscale sottostante: schema royalty
L’operazione descritta nella perizia si inserisce verosimilmente in uno schema di pianificazione fiscale basato sulle royalties, diffuso nella prassi professionale ma non privo di rischi. Lo schema prevedibile è il seguente:
- Conferimento del marchio in neutralità fiscale: I signori Bianchi e Verdi conferiscono il marchio nella newco con un valore di 250.000 euro, beneficiando del regime di neutralità fiscale ex art. 9 del TUIR (nessuna tassazione immediata)
- Contratto di licenza con la società operativa: La TECHGUARD S.r.l. stipula un contratto di licensing con la newco, pagando royalties annue (presumibilmente nell’ordine del 3-5% del fatturato, pari a circa 85.000-140.000 euro annui)
- Deduzione fiscale per la società operativa: Le royalties costituiscono costi deducibili ai fini IRES (24%) e IRAP (circa 3,9%), generando un risparmio fiscale per la società operativa
- Tassazione agevolata per i soci: Le royalties percepite dalla newco, se distribuite ai soci persone fisiche, potrebbero beneficiare di regimi di tassazione più favorevoli rispetto ai dividendi ordinari
Vantaggio fiscale teorico: Supponendo royalties annue di 35.000 euro (coerenti con la valutazione del 35% dell’utile attribuibile al marchio):
- Deduzione IRES per TECHGUARD S.r.l.: 35.000 × 24% = 8.400 euro
- Tassazione soci (redditi diversi con ritenuta al 20% sul 75%): 35.000 × 15% = 5.250 euro
- Se fossero dividendi ordinari: 35.000 × 26% = 9.100 euro
- Risparmio complessivo: circa 3.850 euro/anno + risparmio IRAP
Questo schema non è illecito di per sé, ma la sua legittimità dipende dalla sostanza economica dell’operazione e dalla congruità delle royalties rispetto al valore effettivo del marchio.
Rischi di contestazione da parte dell’Agenzia delle Entrate
1. Transfer pricing e congruità delle royalties
Il principale rischio riguarda l’applicazione della disciplina del transfer pricing (art. 110, comma 7, del TUIR). L’Agenzia delle Entrate potrebbe contestare che le royalties pagate dalla società operativa alla newco non siano congrue rispetto al valore normale di mercato.
La giurisprudenza recente ha dimostrato particolare severità su questo punto. La Cassazione n. 9615/2019 ha ritenuto non congrua la percentuale di royalties versata da una società italiana in assenza di adeguata documentazione tecnica ed economica. La prassi dell’Agenzia delle Entrate (Circolare 32/1980) indica che royalties fino al 5% del fatturato sono generalmente considerate congrue, ma percentuali superiori richiedono specifica giustificazione.
Nel caso in esame, se le royalties fossero stabilite in misura elevata (ad esempio, oltre il 5% del fatturato) sulla base di una valutazione del marchio potenzialmente sovrastimata (per l’incidenza del 35%), l’Agenzia potrebbe:
- Disconoscere la deducibilità parziale o totale delle royalties per la società operativa
- Riqualificare l’eccedenza come distribuzione di utili mascherata
- Applicare sanzioni per infedele dichiarazione
2. Interposizione societaria e abuso del diritto
Un secondo profilo critico riguarda la configurabilità di un’operazione di interposizione societaria finalizzata esclusivamente al risparmio fiscale, in violazione del principio di cui all’art. 10-bis della Legge 212/2000 (abuso del diritto).
L’Agenzia delle Entrate potrebbe sostenere che:
- La costituzione della newco non risponde a reali esigenze organizzative o imprenditoriali
- Il conferimento del marchio è finalizzato esclusivamente a ottenere deduzioni fiscali attraverso le royalties
- L’operazione è priva di sostanza economica, configurandosi come “artifizio giuridico”
La giurisprudenza ha chiarito che operazioni apparentemente “astute”, come la cessione di un marchio a prezzo ridotto seguita da un riacquisto a costo elevato, possono configurare elusione fiscale. Nel caso in esame, la prossimità temporale tra registrazione e conferimento del marchio, unita all’assenza di costi storici documentati, potrebbe essere interpretata come indizio di artificiosità.
Tuttavia, la sentenza della Corte di Cassazione (Sezione Tributaria) ha stabilito che non integra elusione fiscale la cessione infragruppo di un marchio che generi risparmio d’imposta, purché l’operazione abbia una ragione economica apprezzabile. La distinzione tra pianificazione lecita e abuso dipende dalla sostanza dell’operazione e dalle finalità extrafiscali perseguite.
3. Conflitto di interessi e operazioni con parti correlate
Poiché i detentori del marchio (i signori Bianchi e Verdi tramite la newco) e la società concessionaria (TECHGUARD S.r.l.) appartengono allo stesso gruppo familiare, l’operazione rientra nella disciplina delle operazioni con parti correlate.
L’art. 2475-ter del Codice Civile impone agli amministratori di agire nell’interesse della società ed evitare conflitti di interesse. Altri soci della TECHGUARD S.r.l., se presenti, potrebbero contestare la legittimità dell’operazione, considerandola una violazione dei doveri fiduciari dell’amministratore, soprattutto se le royalties fossero stabilite in misura non congrua.
4. Sopravvalutazione del conferimento
Sebbene la perizia adotti un valore prudenziale (250.000 euro) rispetto al range reddituale calcolato (270.000-320.000 euro), la valutazione rimane esposta a contestazioni se i parametri utilizzati (incidenza del 35%, orizzonte di 15 anni) risultassero non sostenibili.
L’art. 2465 del Codice Civile prevede che, in caso di sopravvalutazione del conferimento, gli amministratori e i soci conferenti rispondano solidalmente della differenza. L’Agenzia delle Entrate potrebbe richiedere una perizia integrativa o contestare il valore iscritto in bilancio ai fini delle imposte dirette.
Punti deboli e vulnerabilità dell’operazione: sintesi critica
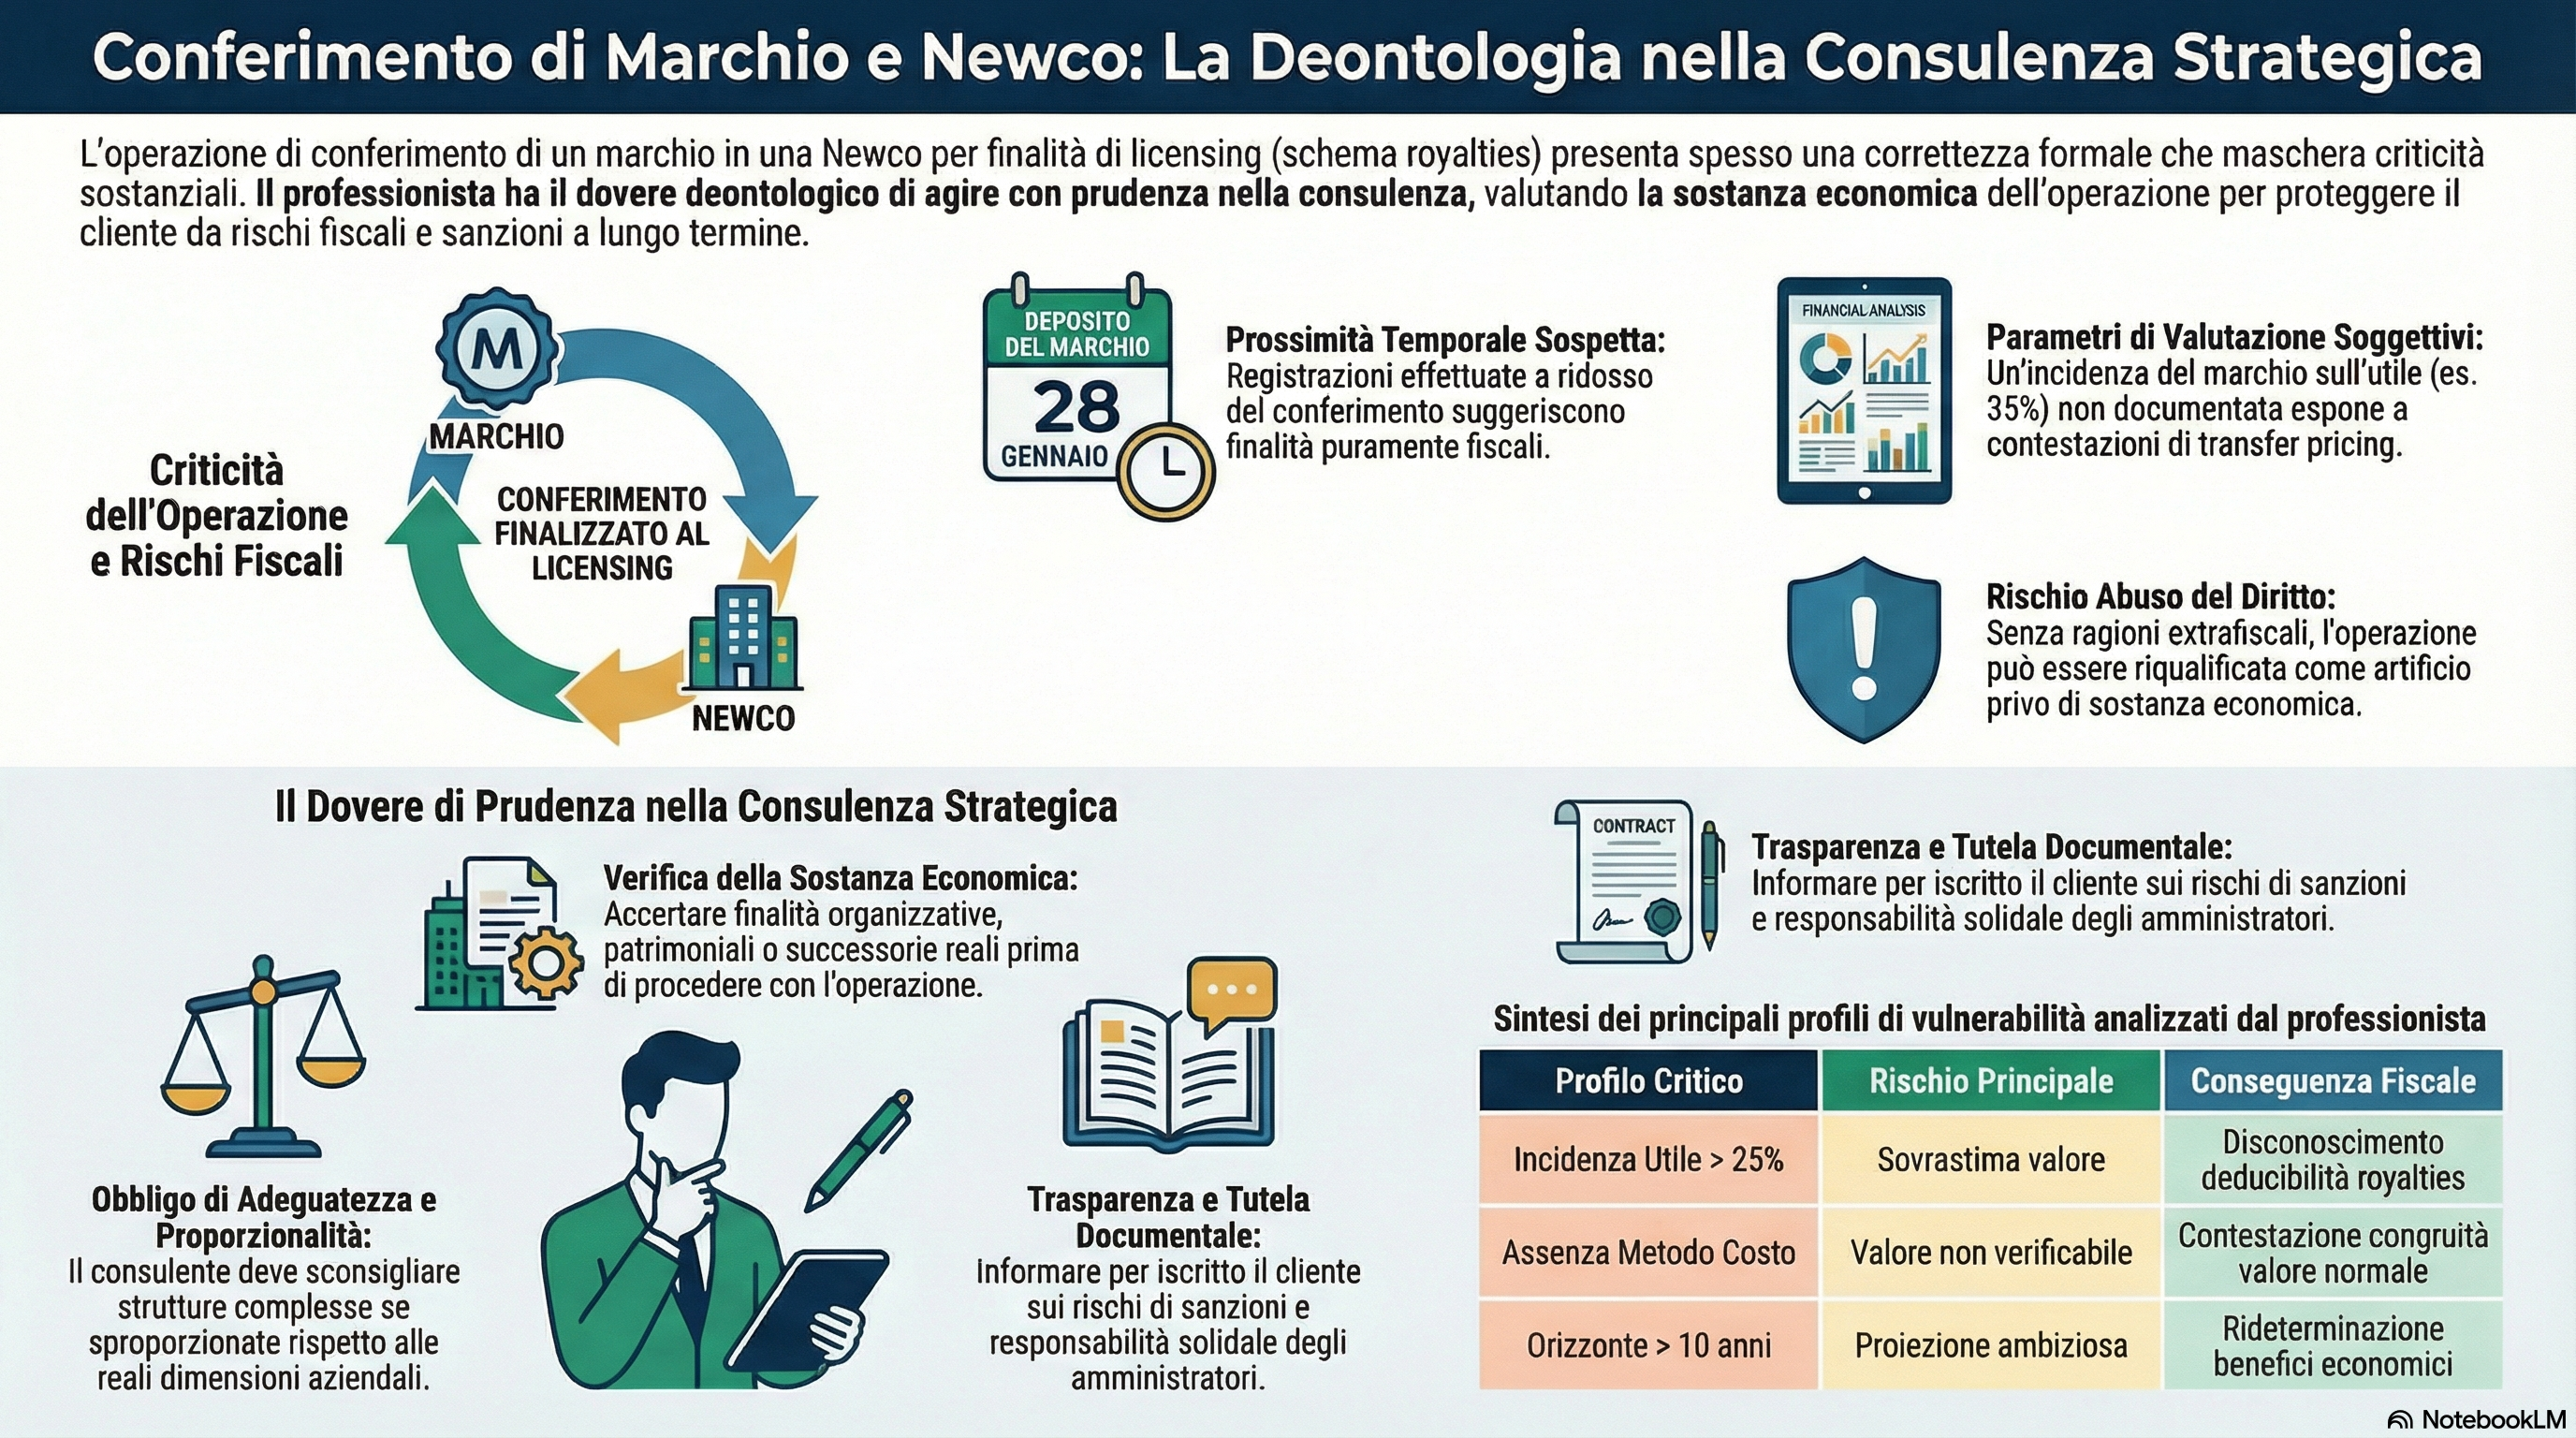
In sintesi, i principali profili di vulnerabilità dell’operazione sono:
| Profilo critico | Elemento di rischio | Possibile contestazione |
|---|---|---|
| Incidenza del 35% | Parametro soggettivo non documentato analiticamente | Rideterminazione del valore del marchio e delle royalties congrue |
| Prossimità temporale registrazione-conferimento | Marchio depositato il 28/1/2026, perizia dell’11/2/2026 | Artificiosità dell’operazione, assenza di capacità distintiva consolidata |
| Assenza metodo del costo | Impossibile verificare investimenti effettivamente sostenuti | Sopravvalutazione del conferimento rispetto ai costi storici |
| Orizzonte temporale 15 anni | Proiezione ambiziosa per settore tecnologico e marchio locale | Sovrastima dei benefici economici futuri |
| Rapporti infragruppo | Newco e società operativa controllate dallo stesso gruppo familiare | Transfer pricing, interposizione societaria, abuso del diritto |
| Assenza storicità documentata | Mancano informazioni sull’anzianità della società operativa | Proiezioni economiche non verificabili |
Il dovere deontologico del professionista: principi e applicazioni concrete
Il fondamento deontologico della consulenza prudente
I codici deontologici delle professioni regolamentate (notai, commercialisti, avvocati) impongono al professionista non solo la correttezza formale degli atti, ma anche un più ampio dovere di diligenza qualificata che comprende:
- Dovere di informazione completa: Illustrare al cliente tutti i rischi connessi all’operazione, non solo i vantaggi immediati
- Dovere di prudenza: Sconsigliare operazioni che, pur formalmente lecite, presentano elevati profili di rischio
- Dovere di adeguatezza: Proporre soluzioni proporzionate alle dimensioni e alle esigenze effettive del cliente
- Dovere di indipendenza: Non subire pressioni del cliente orientate a obiettivi di mero risparmio fiscale
- Dovere di tutela: Proteggere l’interesse del cliente nel medio-lungo termine, anche quando ciò comporti rinunciare a operazioni vantaggiose nel breve
Questi principi trovano fondamento:
- Nel Codice Deontologico dei Dottori Commercialisti (art. 10: “Il commercialista deve astenersi dal prestare la propria opera quando questa possa favorire finalità illecite o contrarie all’ordine pubblico”)
- Nella Legge notarile (art. 28: “Il notaio deve indagare la volontà delle parti e dirigerle nella formazione dell’atto”)
- Nel Codice Deontologico Forense (art. 9: “L’avvocato deve informare il cliente sulle possibili conseguenze dell’incarico”)
Applicazione pratica: cosa dovrebbe fare il professionista in questo caso
Di fronte all’operazione di conferimento del marchio TECHGUARD, un professionista che operi secondo i canoni deontologici dovrebbe:
1. Verificare l’adeguatezza dell’operazione alle dimensioni dell’impresa
Il professionista deve porsi (e porre al cliente) domande essenziali:
- La costituzione di una holding personale per gestire un singolo marchio locale, utilizzato da una società con fatturato di 2,8 milioni di euro, è proporzionata?
- Strutture complesse (newco + licensing + royalties) sono giustificabili per gruppi di medie-grandi dimensioni con più marchi, attività internazionali o esigenze di governance articolate
- Per realtà imprenditoriali di dimensioni contenute, soluzioni più semplici (ad esempio, la proprietà diretta del marchio da parte della società operativa) potrebbero essere più appropriate e meno rischiose
Raccomandazione deontologica: Il professionista dovrebbe segnalare al cliente che l’operazione, pur tecnicamente possibile, appare sproporzionata rispetto alle dimensioni aziendali e potrebbe essere percepita dall’Agenzia delle Entrate come artificiosa.
2. Accertare l’esistenza di ragioni economiche extrafiscali
Il professionista deve verificare che l’operazione sia giustificata da reali esigenze economiche e non esclusivamente da un risparmio fiscale. Domande essenziali:
- Quali sono le finalità organizzative della costituzione della newco?
- Esistono progetti di diversificazione dell’attività o di sviluppo di nuovi marchi?
- Vi sono esigenze di protezione patrimoniale, passaggio generazionale o governance familiare?
- La struttura prescelta è coerente con i piani di sviluppo a medio-lungo termine dell’impresa?
Raccomandazione deontologica: Solo se il cliente fornisce risposte convincenti e documentabili a queste domande, il professionista può legittimamente assistere l’operazione. In caso contrario, ha il dovere di sconsigliare o quantomeno di evidenziare per iscritto i rischi di contestazione per abuso del diritto.
3. Richiedere integrazioni documentali al perito
Prima di procedere all’asseverazione della perizia o alla costituzione della newco, il professionista dovrebbe richiedere ai conferenti e al perito:
- Giustificazione analitica dell’incidenza del 35%: Analisi della fidelizzazione clienti, contratti pluriennali legati al brand, studi di mercato, comparazione con competitor privi di marchio distintivo
- Ricostruzione dei costi storici sostenuti: Investimenti in progettazione, registrazione, promozione del marchio (metodo del costo come limite minimo)
- Visura camerale della società operativa: Data di costituzione, anzianità, composizione sociale, storicità dei bilanci
- Piano industriale: Proiezioni economiche a medio termine che giustifichino l’orizzonte di 15 anni
- Finalità extrafiscali dell’operazione: Documentazione scritta delle ragioni organizzative, patrimoniali o successorie che motivano la costituzione della newco
Raccomandazione deontologica: Il professionista non deve limitarsi a una verifica formale della perizia, ma deve esercitare un controllo sostanziale sulla ragionevolezza dei parametri utilizzati. In caso di dubbi, ha il dovere di chiedere integrazioni o modifiche.
4. Proporre valutazioni più prudenziali
In presenza di elementi di incertezza (come nel caso in esame), il professionista dovrebbe suggerire al perito di adottare valutazioni ancora più prudenziali. Ad esempio:
- Ridurre l’incidenza del marchio dal 35% al 20-22%
- Accorciare l’orizzonte temporale da 15 a 10 anni
- Aumentare il tasso di attualizzazione dal 10% al 12%
- Considerare il metodo del costo come limite minimo inderogabile
Esempio concreto: Con un’incidenza del 20%, orizzonte di 10 anni e tasso del 12%, il valore reddituale scenderebbe a circa 120.000-145.000 euro, riducendo significativamente l’esposizione fiscale futura.
Raccomandazione deontologica: Il professionista deve far comprendere al cliente che una valutazione più conservativa, pur riducendo il valore del conferimento, aumenta significativamente la difendibilità dell’operazione in caso di contestazione e riduce il rischio di sanzioni.
5. Informare compiutamente sui rischi fiscali
Il professionista ha il dovere deontologico di trasparenza sui rischi fiscali connessi all’operazione. Deve evidenziare per iscritto (preferibilmente in una lettera di incarico o in un parere):
- La possibilità di contestazioni da parte dell’Agenzia delle Entrate in materia di transfer pricing
- Il rischio di disconoscimento della deducibilità delle royalties
- Le potenziali sanzioni in caso di accertamento (dal 90% al 200% dell’imposta non versata, a seconda della configurazione dell’illecito)
- La necessità di predisporre documentazione idonea (master file, contratti dettagliati, perizie integrative) per difendere l’operazione in caso di verifica
- Il rischio di responsabilità solidale ex art. 2465 c.c. per gli amministratori e i conferenti in caso di sopravvalutazione
Raccomandazione deontologica: Il professionista deve documentare per iscritto di aver informato compiutamente il cliente dei rischi, ottenendo una dichiarazione esplicita di presa d’atto. Questo non solo assolve il dovere deontologico, ma tutela anche il professionista da eventuali contestazioni future del cliente.
6. Valutare l’astensione dalla prestazione professionale
Nei casi più problematici, il professionista deve valutare l’opportunità di astenersi dalla prestazione professionale, esercitando il diritto-dovere riconosciuto dai codici deontologici.
L’astensione è doverosa quando:
- L’operazione sia palesemente finalizzata a eludere obblighi fiscali
- Il cliente rifiuti di fornire documentazione adeguata sulle finalità extrafiscali
- Il cliente eserciti pressioni per procedere nonostante i rischi evidenziati
- Il professionista abbia fondati dubbi sulla liceità complessiva dell’operazione
Raccomandazione deontologica: L’astensione, pur rappresentando una perdita economica immediata per il professionista, tutela la sua reputazione professionale e lo protegge da eventuali responsabilità in caso di accertamenti futuri. Come recita l’art. 10 del Codice Deontologico dei Commercialisti: “Il commercialista deve astenersi dal prestare la propria opera quando questa possa favorire finalità contrarie all’ordine pubblico o al buon costume”.
Il costo della consulenza inadeguata: responsabilità del professionista
Il professionista che presti assistenza a operazioni di dubbia sostenibilità fiscale, senza aver adeguatamente informato il cliente dei rischi e senza aver verificato l’esistenza di valide ragioni extrafiscali, si espone a diverse forme di responsabilità:
Responsabilità disciplinare
I Consigli dell’Ordine possono sanzionare il professionista che violi i doveri deontologici, con sanzioni che vanno dall’avvertimento alla sospensione, fino alla radiazione nei casi più gravi.
Responsabilità civile
Il cliente che subisca un accertamento fiscale con sanzioni può rivalersi sul professionista per responsabilità professionale, sostenendo di non essere stato adeguatamente informato dei rischi. La giurisprudenza riconosce al professionista un dovere di informazione qualificata che va oltre la mera correttezza formale dell’operazione.
Responsabilità penale (nei casi estremi)
Nei casi di elusione fiscale aggravata o di frode, il professionista può essere chiamato a rispondere penalmente come concorrente nel reato fiscale del cliente, se si dimostri che abbia consapevolmente contribuito alla realizzazione della condotta illecita.
Conclusioni: la consulenza adeguata come tutela del cliente e del professionista
L’operazione di conferimento del marchio TECHGUARD in una newco finalizzata al licensing, così come descritta nella perizia analizzata, rappresenta un caso emblematico di consulenza strategica al confine tra pianificazione fiscale legittima e rischio di contestazione.
Il professionista chiamato ad assistere questa operazione si trova di fronte a un bivio deontologico:
- Limitarsi alla verifica formale della perizia e procedere con la costituzione della newco, accontentando il cliente nel breve termine ma esponendolo a rischi futuri
- Esercitare il dovere di prudenza nella consulenza, evidenziando le criticità, richiedendo integrazioni documentali, proponendo valutazioni più conservative e, se necessario, sconsigliando l’operazione o astenendosi dall’assisterla
Solo la seconda strada è deontologicamente corretta e professionalmente responsabile.
I principi guida della consulenza adeguata
Il professionista deve ricordare che:
- La forma giuridica deve corrispondere alla sostanza economica: Operazioni prive di reali finalità extrafiscali sono destinate a essere contestate
- Il risparmio fiscale è lecito solo se conseguenza accessoria di operazioni giustificate da valide ragioni imprenditoriali
- La proporzionalità è essenziale: Strutture complesse devono essere adeguate alle dimensioni dell’impresa
- La documentazione è fondamentale: Ogni parametro valutativo e ogni scelta strategica devono essere supportati da analisi documentali verificabili
- La trasparenza sui rischi è un dovere: Il cliente deve essere pienamente consapevole delle possibili conseguenze negative
La prudenza come valore professionale nella consulenza
La prudenza professionale non è timidezza o incompetenza, ma espressione della massima competenza: è la capacità di valutare i rischi nel medio-lungo termine e di tutelare l’interesse del cliente oltre l’orizzonte dell’operazione immediata.
Una consulenza prudente:
- Previene contenziosi futuri
- Protegge la reputazione dell’impresa e dei suoi amministratori
- Tutela il proprio standing professionale
- Contribuisce alla legalità fiscale e alla correttezza dei rapporti economici
Nel caso del marchio TECHGUARD, una consulenza adeguata avrebbe dovuto portare a:
- Ridimensionare il valore del conferimento (attraverso parametri più prudenziali)
- Verificare l’effettiva esistenza di ragioni extrafiscali documentabili
- Stabilire royalties congrue e ben documentate (entro il 3-5% del fatturato)
- Predisporre un dossier difensivo completo (master file, contratti, piani industriali)
- Valutare soluzioni alternative più semplici e meno rischiose
Solo così il professionista avrebbe assolto il proprio dovere deontologico di fornire consulenza strategica adeguata, proporzionata e prudente, tutelando nel contempo l’interesse del cliente e la propria responsabilità professionale.
La deontologia professionale, in questi casi, non è un vincolo burocratico ma uno strumento di tutela reciproca: protegge il cliente da scelte azzardate e protegge il professionista da responsabilità future. È il fondamento stesso della fiducia che lega il cliente al proprio consulente e che costituisce il valore più prezioso di ogni attività professionale.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).