
 Da Manlio Carlo Soldani
Indice dei contenuti
1. Premessa: funzione e centralità dell’inventario
L’inventario dei beni è uno degli snodi tipici in cui la funzione notarile si intreccia in modo più stretto con la giurisdizione, con il diritto sostanziale successorio e con la fiscalità. In chiave sistematica, esso ricorre in una pluralità di ipotesi: immissione nel possesso dei beni dell’assente, tutela, curatela dell’eredità giacente, accettazione con beneficio d’inventario, usufrutto (anche d’azienda), esecuzione testamentaria, procedure concorsuali.
La funzione è latu sensu cautelare: l’inventario dovrebbe cristallizzare, con efficienza probatoria qualificata, la composizione del patrimonio in un determinato momento, delimitando la responsabilità di chi amministra (erede beneficiato, tutore, curatore, esecutore, ecc.) e fornendo uno strumento di tutela per creditori e aventi causa.
2. Nozione, natura e disciplina generale
2.1 Nozione e dimensione processuale
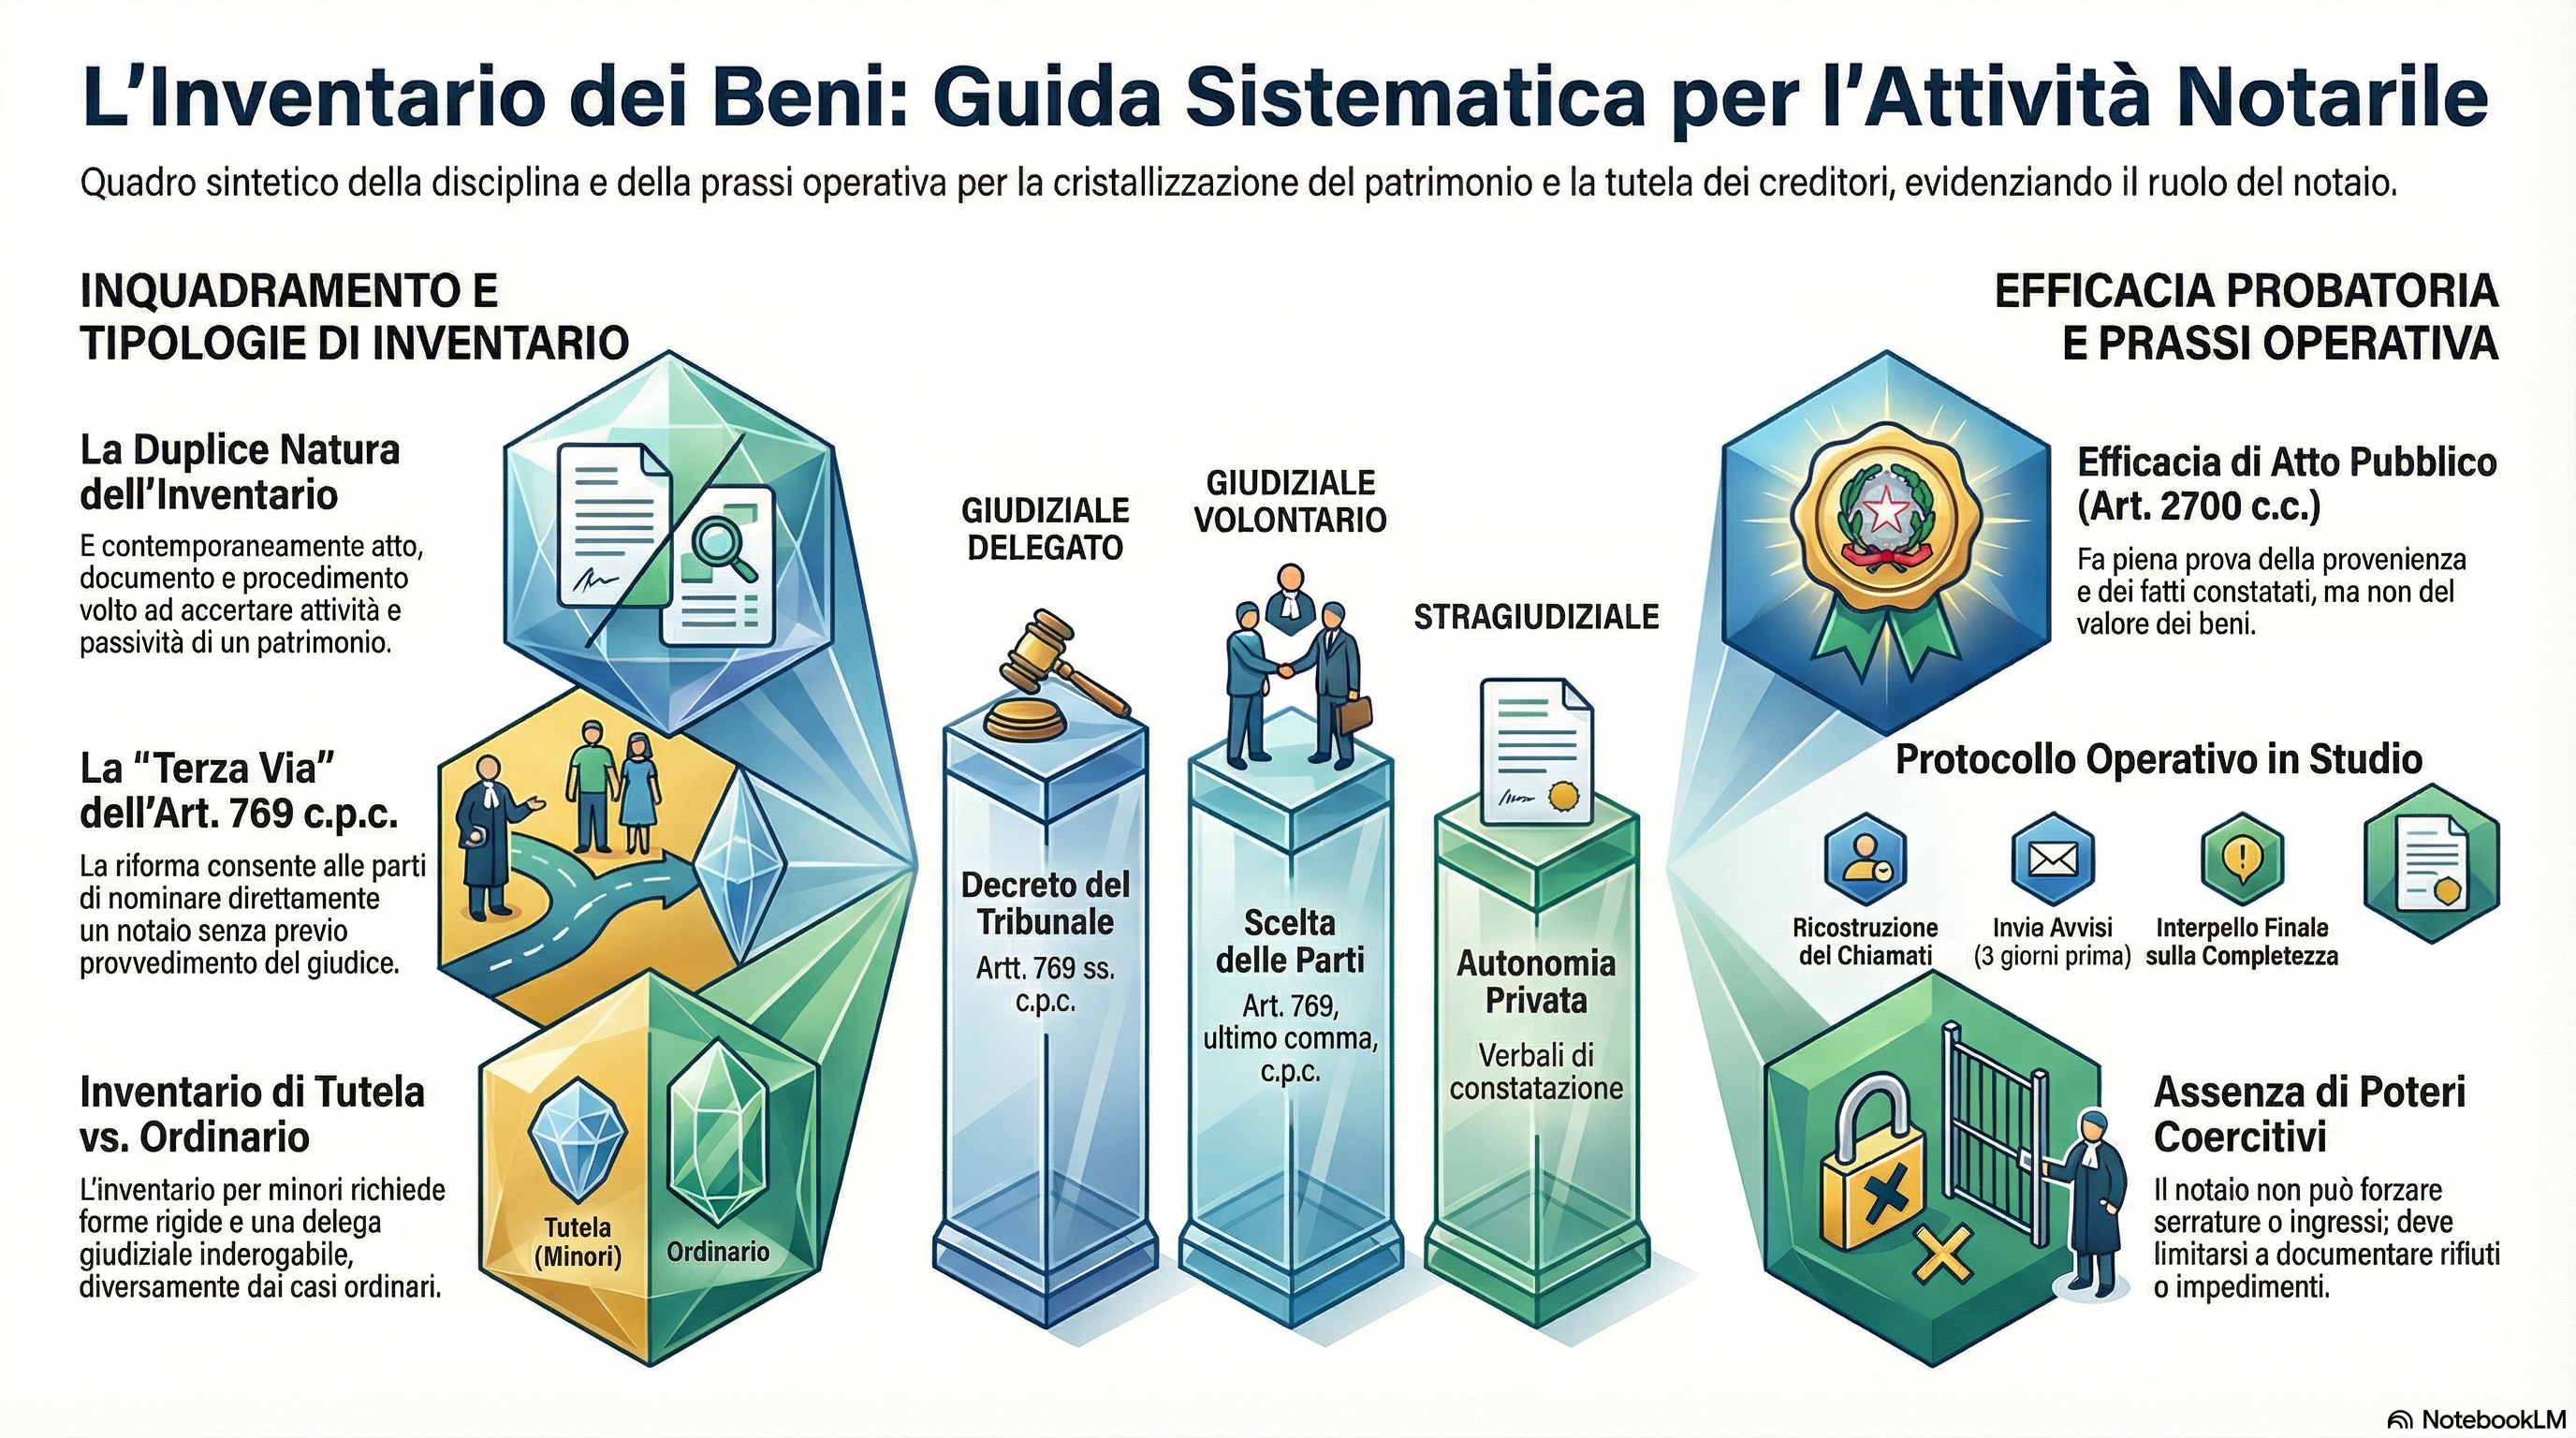
La nozione “classica” di inventario è quella di complesso di atti aventi la funzione di accertare la composizione di un patrimonio, mediante individuazione di attività e passività e loro elencazione nel processo verbale di inventario. La dottrina sottolinea la duplice dimensione: l’inventario è contemporaneamente atto, documento e procedimento (“inventariazione”), con una evidente proiezione processuale oltre il mero dato sostanziale.
Sul piano processuale, gli artt. 769 ss. c.p.c. disciplinano il procedimento di formazione dell’inventario in via diretta per i beni ereditari, ma, per effetto dell’art. 777 c.p.c., trovano applicazione, salva disciplina speciale, in tutte le ipotesi in cui la legge “ordina” un inventario da redigersi in forma giudiziale.
2.2 Ambito applicativo dell’art. 777 c.p.c.
Rientrano nel perimetro “generale” degli artt. 769 ss. c.p.c., tra l’altro: inventario per immissione in possesso temporaneo (art. 52 c.c.), per morte presunta (art. 64 c.c.), nelle successioni di cui si ignora l’esistenza del chiamato (artt. 70‑72 c.c.), per accettazione con beneficio d’inventario (artt. 484‑488 c.c.), per curatore dell’eredità giacente (artt. 529‑531 c.c.), per beni devoluti a incapaci o persone giuridiche a cura dell’esecutore (art. 705 c.c.), per usufrutto e usufrutto d’azienda (artt. 1002 e 2561 c.c.).
Restano fuori – per espressa esclusione dell’art. 777 c.p.c. – gli inventari dei beni dei minori ex artt. 362 ss. c.c., che obbediscono a una disciplina formale più rigorosa, sorretta da esigenze di ordine pubblico.
3. Tipologie di inventario e “terza via” dell’inventario giudiziale volontario
3.1 Inventario giudiziale
Per inventario giudiziale si intende, in senso proprio, l’inventario obbligatorio “in tutti i casi in cui è ordinato dalla legge” e disciplinato dagli artt. 769 ss. c.p.c., ricevuto dal cancelliere o dal notaio delegato (o designato nel testamento), con efficacia probatoria ex artt. 2699 e 2700 c.c. È a questo modello che fa riferimento l’art. 1, n. 4, l. notarile, quando include fra le attribuzioni notarili gli “inventari delegati dall’autorità giudiziaria”.
3.2 Inventario stragiudiziale (semplice e in contraddittorio)
Accanto alla forma giudiziale, l’ordinamento conosce un ampio spazio di inventari “stragiudiziali”:
- inventario semplice, redatto dal titolare del patrimonio (es. inventario dell’imprenditore ex art. 2217 c.c.);
- inventario in contraddittorio, redatto tra interessati (locatore/conduttore, usufruttuario/nudo proprietario, depositante/depositario, ecc.).
Per questi inventari, la competenza notarile non discende dall’art. 1, n. 4, l. notarile (che presuppone delega giudiziale), ma è riconducibile alla più ampia competenza a ricevere verbali di constatazione, con efficacia probatoria da atto pubblico nei limiti dell’art. 2700 c.c.
3.3 Inventario ex art. 769 c.p.c. come “caso intermedio”
La riforma dell’art. 769 c.p.c. (l. 17.2.2012 n. 10) ha introdotto un comma che consente alla parte, quando non sono apposti sigilli, di rivolgersi direttamente al notaio designato dal defunto nel testamento o, in mancanza, al notaio da essa scelto, per la formazione dell’inventario nelle forme degli artt. 769 ss. c.p.c., senza previo provvedimento di nomina del giudice.
Si è posto il problema qualificatorio:
- se elemento dirimente dell’inventario “giudiziale” sia la fonte (ordine dell’autorità giudiziaria), la fattispecie ex art. 769, ult. comma, non è giudiziale in senso proprio;
- se, invece, sia decisiva la forma (osservanza degli artt. 769‑775 c.p.c.), l’inventario di parte, pur senza delega, rientra comunque nella categoria dell’inventario giudiziale.
Una parte della dottrina parla, con buona sintesi, di “inventario giudiziale volontario (o non delegato)”, per segnalare che:
- è soggetto alla disciplina processuale degli artt. 769 ss. c.p.c.;
- ma nasce dall’iniziativa di parte, senza provvedimento di nomina del giudice.
4. Efficacia probatoria dell’inventario
4.1 Regola generale: atto pubblico ex artt. 2699‑2700 c.c.
Il verbale di inventario redatto da cancelliere o notaio, nell’esercizio di pubbliche funzioni, è atto pubblico che fa piena prova, fino a querela di falso, di:
- provenienza, data e luogo;
- attività compiute dal pubblico ufficiale;
- dichiarazioni rese alla sua presenza;
- esistenza e descrizione dei beni e dei documenti inventariati.
Restano fuori dall’efficacia “privilegiata” i giudizi di valore, lo stato di conservazione dei beni, nonché la veridicità intrinseca delle scritture inventariate e delle dichiarazioni delle parti: questi profili sono liberamente contestabili, salvo trasformarsi, se del caso, in confessioni stragiudiziali.
La Cassazione ha ribadito, anche in tempi recenti, che il verbale ex art. 775 c.p.c. è “fonte privilegiata di convincimento” circa entità e composizione dell’asse al momento dell’apertura della successione, ma solo nei limiti in cui il notaio attesti quanto personalmente constatato o ricevuto come dichiarazione.
4.2 Limiti: occultamento di beni e prova presuntiva
La giurisprudenza ha chiarito che l’efficacia probatoria dell’inventario non copre l’occultamento di beni: se vi sono presunzioni gravi, precise e concordanti sull’esistenza di ulteriori cespiti, l’inventario non è opponibile a tali elementi probatori. In particolare, è stata ritenuta legittima la ricostruzione, in via presuntiva, di disponibilità liquide derivanti da atti stipulati immediatamente prima della morte, nonostante la loro omissione dall’inventario e dalla denuncia di successione.
4.3 Profili fiscali: l’art. 9, comma 2, TUS come sistema probatorio speciale
L’art. 9, comma 2, TUS introduce una presunzione relativa di esistenza di denaro, gioielli e mobilia pari al 10% del valore netto dell’asse, salvo che da “inventario analitico redatto a norma degli artt. 769 e seguenti c.p.c.” risulti un importo diverso.
La Cassazione ha qualificato tale disciplina come “sistema probatorio speciale”:
- l’inventario, pur non beneficiando, per stime e valori, della fede privilegiata ex art. 2700 c.c., è elevato, per ragioni di opportunità fiscale, a parametro legale di verità ai soli fini della base imponibile;
- la possibilità di vincere la presunzione del 10% presuppone il rispetto puntuale del procedimento (ricognizione personale, descrizione, contraddittorio, art. 192 disp. att. c.p.c.);
- si tratta di regola speciale, confinata all’ambito fiscale, che non può essere traslata per ampliare, sul piano generale, gli obblighi del notaio in termini di “completezza” oltre quanto stabilito dagli artt. 775 c.p.c. e 192 disp. att. c.p.c.
5. Nomina del notaio: giudice, parte e inventario di tutela
5.1 Regime generale e ratio della riforma 2012
Tradizionalmente, l’inventario era eseguito:
- dal cancelliere; oppure
- dal notaio delegato dal tribunale (o designato dal testatore), che opera come ausiliario del giudice.
La riforma del 2012 ha un obiettivo operativo: sgravare l’ufficio giudiziario sia dalla materiale formazione dell’inventario sia dall’attività di individuazione del notaio, nei casi in cui non vi sia stata apposizione di sigilli. Non ha invece una funzione di “garanzia di imparzialità”, già assicurata dalla natura pubblica e terza del notaio: la delega del giudice non è condizione di neutralità del soggetto rogante.
5.2 Estensione dell’art. 769, ult. comma, ad altri inventari
Alla luce dell’art. 777 c.p.c., e della ratio di deflazione del carico giudiziario, l’orientamento più persuasivo ritiene estensibile l’art. 769, ult. comma, a tutti gli inventari “ordinati dalla legge” che devono essere redatti in forma giudiziale secondo gli artt. 769 ss., salvo ipotesi incompatibili. Rientrano, ad esempio:
- inventari per accettazione beneficiata (artt. 484‑488 c.c.);
- inventari in assenza e morte presunta;
- inventari del curatore dell’eredità giacente;
- inventari dell’usufruttuario (anche d’azienda), ove si scelga la forma giudiziale.
Restano invece fuori, per incompatibilità strutturale, le situazioni in cui l’intervento del giudice ha contenuto discrezionale più ampio della mera nomina del notaio (es. apertura forzata di cassetta ex art. 1841 c.c., determinazione delle modalità di apertura ex art. 1840, comma 2, c.c.).
5.3 Inventario di tutela: rigidità delle forme e necessità di delega
L’inventario di tutela ex artt. 362 ss. c.c. costituisce disciplina speciale di ordine pubblico:
- deve essere eseguito dal cancelliere o da un notaio delegato dal giudice tutelare;
- richiede la presenza del protutore, di due testimoni (preferibilmente parenti/amici della famiglia), il rispetto di termini stretti e di adempimenti accessori (depositi, giuramenti, annotazioni a registro).
La Cassazione ha escluso la configurabilità di un inventario di tutela “volontario”: l’art. 769, ult. comma, non è applicabile, perché la scelta del notaio è parte di un assetto formale inderogabile, presidio dell’interesse dell’incapace.
6. Formazione dell’inventario: soggetti, avvisi e contenuto
6.1 Soggetti da avvisare e conseguenze di omissioni
Gli artt. 771‑772 c.p.c. individuano i soggetti con diritto di assistere alle operazioni (coniuge superstite, eredi legittimi presunti, eredi istituiti, legatari, esecutore testamentario, creditori opponenti) e impongono che sia dato avviso, almeno tre giorni prima, di luogo, giorno e ora di inizio.
L’orientamento prevalente, dottrinale e giurisprudenziale, qualifica la violazione degli avvisi non come causa di nullità dell’inventario né di decadenza dal beneficio, ma come vizio che legittima il soggetto non avvisato a respingere le risultanze e chiederne rettifica/integrazione con gli strumenti camerali (ricorso ex art. 737 c.p.c., reclamo ex art. 738 c.p.c.).
Sul piano operativo, il notaio, soprattutto in inventari complessi o in presenza di incertezze genealogiche, deve:
- ricostruire l’albero dei delati (tenendo conto anche di eventuali preterizioni);
- avvisare sia gli eredi testamentari sia gli eredi legittimi presunti, condividendo la linea che considera “presunti legittimi” anche i pretermessi, potenziali attori di riduzione/petizione.
6.2 Contenuto necessario ex art. 775 c.p.c. e art. 192 disp. att.
L’art. 775 c.p.c. detta una griglia precisa:
- immobili: descrizione, natura, ubicazione, confini, estremi catastali;
- mobili: descrizione e stima;
- oggetti d’oro e d’argento: descrizione, stima, peso, marchio;
- denaro: quantità e specie;
- altre attività e passività;
- descrizione di carte e scritture relative allo stato attivo e passivo;
- osservazioni e istanze delle parti.
L’art. 192 disp. att. c.p.c. impone, prima della chiusura, l’interpello di chi aveva la custodia dei mobili o abitava la casa, sull’esistenza di ulteriori beni da comprendere. Questa disposizione è il fulcro normativo del principio di completezza, accanto a quello di verità.
Nella prassi, il problema è trovare un equilibrio tra:
- esigenza di completezza, come affermata con particolare rigore dalla Cassazione;
- limiti oggettivi (immobili non più nella disponibilità del de cuius, lunghi lassi temporali, compendi aziendali voluminosi, beni di valore irrisorio).
Il CNN e molte Co.Re.Di. hanno chiarito che il notaio:
- non ha poteri investigativi o coercitivi;
- deve descrivere ciò che vede e ciò che gli viene indicato, verbalizzando le dichiarazioni e le contestazioni, ma non è tenuto a ricerche ulteriori ultronee né ad accertare la titolarità civilistica di ogni cespite.
6.3 Inventari complessi e beni di modico valore
Nell’inventariazione di compendi aziendali o di grandi patrimoni mobiliari, una descrizione analitica “pezzo per pezzo” è spesso irrealistica e in contrasto con l’economia dei mezzi processuali. La prassi, con l’avallo di risposte CNN, tende a:
- aggregare beni omogenei in categorie (es. minuterie, ricambi, scaffalature), con riferimento eventualmente ai registri aziendali, all’ausilio di personale tecnico e a supporti fotografici/video;
- limitare la descrizione analitica per beni di nessun valore di realizzo (vestiario usato, mobilia vetusta, oggettistica priva di mercato), segnalando la sussistenza di beni privi di valore commerciale, senza appesantire il verbale.
Questa linea non contrasta con il principio di completezza, se si considera la finalità effettiva dell’inventario (tutela dei creditori e delimitazione della responsabilità) e la necessità di non paralizzare l’istituto per eccesso di formalismo.
7. Poteri (e non poteri) del notaio: limiti territoriali e assenza di coercizione
7.1 Limiti territoriali
Il rispetto della competenza distrettuale non impedisce di inventariare beni situati altrove:
- per gli immobili, la descrizione può essere effettuata su base documentale (titoli, visure, planimetrie), senza necessità di accesso fisico;
- per i mobili, se non trasportabili nel distretto, è necessario incaricare altri notai territorialmente competenti; se invece possono essere trasportati, nulla vieta che siano presentati al notaio rogante.
7.2 Assenza di poteri di imperio
Il notaio che procede all’inventario:
- non può forzare ingressi in immobili, né forzare serrature o contenitori;
- non può disporre sequestri o altre misure di coercizione;
- deve limitarsi a documentare rifiuti, impedimenti e circostanze ostative, rimettendo alla parte l’iniziativa per ricorrere al giudice per gli eventuali provvedimenti coercitivi (sigilli, custodia, misure istruttorie).
È esclusa, quindi, la possibilità di “chiudere” l’inventario come se fosse compiuto ai fini dell’art. 485 c.c. in presenza di ostacoli insuperabili: il corretto comportamento è documentare l’impossibilità e sollecitare l’intervento del giudice, anche per non esporre l’erede al rischio di decadenza dal beneficio.
8. Profili specifici di prassi notarile
8.1 Curatore dell’eredità giacente e assenza di altri aventi diritto noti
Quando il solo soggetto presente è il curatore dell’eredità giacente, e non vi è alcuna informazione sugli eventuali chiamati o legittimati ex art. 771 c.p.c., l’inventario è comunque ricevibile alla sua sola presenza, purché si dia atto nel verbale dell’assenza di dati utili per gli avvisi.
8.2 Orario delle operazioni
Non esiste un obbligo normativo di indicare l’ora nel verbale; tuttavia, alla luce della Cassazione (che collega l’ora all’accertamento della tempestività degli avvisi), è prudente indicare l’ora di effettivo inizio delle operazioni, soprattutto quando non tutti gli aventi diritto sono presenti.
8.3 Testamento olografo rinvenuto nel corso dell’inventario
Il rinvenimento di una scheda olografa durante le operazioni non genera, di per sé, un obbligo di pubblicazione d’ufficio da parte del notaio inventariante, che non è “depositario” ex art. 620 c.c. La prassi CNN suggerisce di:
- descrivere la scheda nel verbale (forma esterna, dati essenziali), senza trascriverne il contenuto;
- conservarla secondo le modalità stabilite nel verbale (in cassetta, presso soggetto designato, ecc.);
- informare gli aventi diritto dell’obbligo di presentazione a un notaio per la pubblicazione, eventualmente lo stesso notaio rogante, con separato atto.
8.4 Constatazioni “accessorie” durante l’inventario
È ormai consolidato che la competenza notarile ex art. 1 l. notarile comprende anche verbali di constatazione e verbalizzazioni di dichiarazioni (anche testimoniali) quali prove atipiche. Ne consegue che il notaio, nel verbale di inventario, può legittimamente dare atto, ad esempio, dell’abbandono della sala da parte di alcuni eredi o di altre condotte rilevanti per la futura gestione del contenzioso, senza invadere la sfera della prova testimoniale tipica riservata al giudice.
9. Linee operative per lo studio notarile
In chiave applicativa, un inventario “corretto” secondo l’indirizzo attuale, e sostenibile in studio, dovrebbe:
- Fase preliminare
- ricostruire l’albero dei chiamati (testamentari e legittimi presunti);
- individuare eventuali minori/incapaci e verificare se si rientra in ipotesi di tutela ex artt. 362 ss. c.c. (con necessaria delega);
- chiarire con il richiedente l’estensione del compendio e le criticità (immobili occupati da terzi, cassette di sicurezza, contenuti aziendali).
- Avvisi
- predisporre avvisi ex art. 772 c.p.c. a tutti i soggetti ex art. 771 c.p.c. (inclusi presunti legittimi ed eventuali pretermessi noti);
- valutare la nomina di un “secondo notaio” solo negli stretti casi in cui sia effettivamente impossibile la comunicazione personale, o, in alternativa, inviare comunque l’avviso al domicilio reale, riducendo l’area di rischio.
- Sopralluoghi e accessi
- eseguire accessi solo quando utili: ultimo domicilio ancora nella disponibilità del de cuius o degli eredi, immobili con beni mobili significativi;
- documentare con precisione impossibilità di accesso o rifiuti (per evitare addebiti disciplinari e per consentire al giudice eventuali misure).
- Stima e stimatore
- riservare la nomina dello stimatore ai casi in cui il valore dei beni mobili sia rilevante o particolarmente tecnico (opere d’arte, collezioni, avviamento aziendale), motivando nel verbale le ragioni della nomina o della scelta di non nominare alcuno;
- orientare la stima al presumibile valore di realizzo, più coerente con la funzione di tutela dei creditori.
- Redazione del verbale
- rispettare la struttura dell’art. 775 c.p.c.;
- documentare contestazioni e dichiarazioni, descrivendo comunque i beni contestati e segnalando il carattere controverso;
- inserire, ove opportuno, l’ora d’inizio e di fine operazioni;
- chiudere con l’interpello ex art. 192 disp. att. c.p.c. e verbalizzarne l’esito.
Questo impianto è compatibile con l’impostazione rigorosa della Cassazione sul principio di completezza e verità, ma al tempo stesso recepisce i limiti oggettivi, i vincoli territoriali e l’assenza di poteri coercitivi che la dottrina, il CNN e le Co.Re.Di. hanno messo in luce, delineando un modello di inventario esigibile per lo studio notarile contemporaneo.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).