
 Da Manlio Carlo Soldani
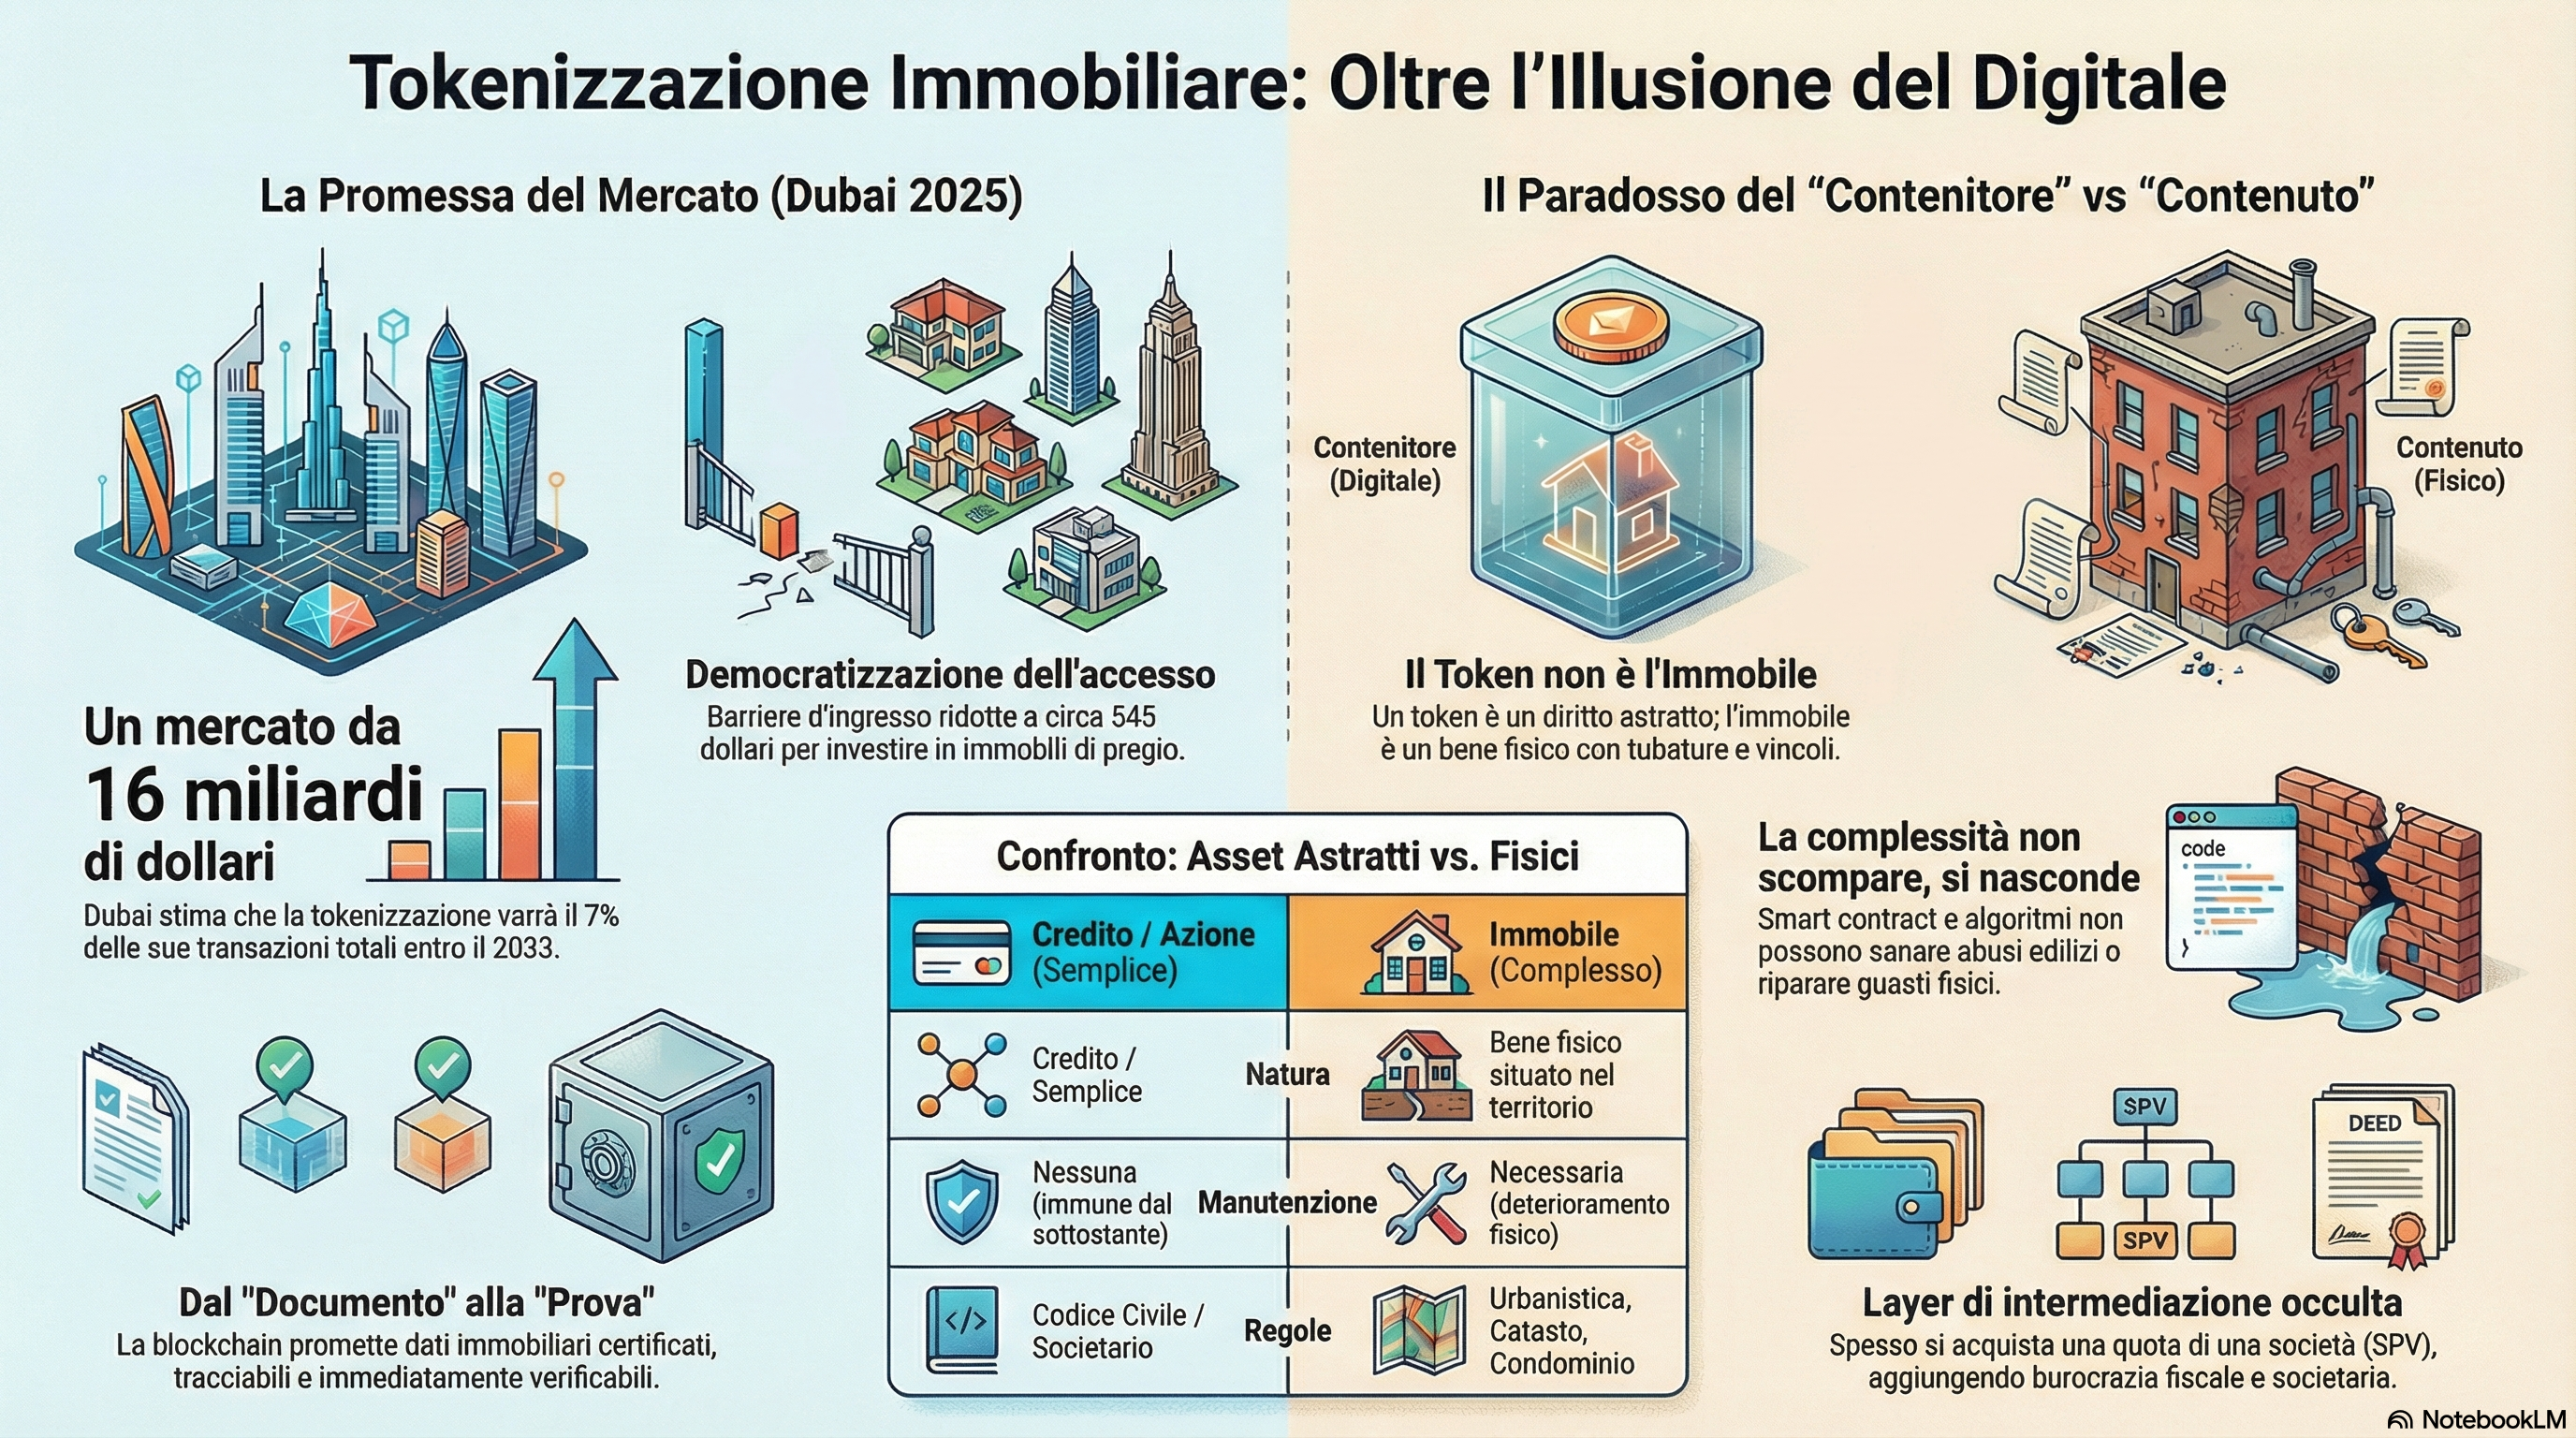
Il PropTech promette di trasformare gli immobili in asset finanziari che circolano sulla blockchain. Ma un edificio non è un credito, e un token non ripara le tubature.
di Manlio Carlo Soldani · Notaio in Domodossola · Febbraio 2026
Sommario. L’articolo analizza criticamente la narrativa sulla tokenizzazione immobiliare e il PropTech, a partire dal programma pilota lanciato dal Dubai Land Department nel 2025. Senza mettere in discussione il valore tecnologico della blockchain e degli smart contract, si argomenta che il token — in quanto rappresentazione digitale di un asset — non può semplificare la complessità intrinseca del bene immobile che rappresenta. Si evidenzia la differenza strutturale tra la cartolarizzazione di crediti e partecipazioni societarie, per i quali il meccanismo della cartula funziona da secoli, e il tentativo di applicare la stessa logica a un bene fisico irriducibilmente complesso.
1. Dubai 2025: il laboratorio globale della tokenizzazione immobiliare
Nel marzo 2025 il Dubai Land Department (DLD) ha lanciato, in collaborazione con la Virtual Assets Regulatory Authority (VARA) e la Dubai Future Foundation, il primo programma governativo al mondo di tokenizzazione immobiliare su blockchain. Il progetto, inserito nella Real Estate Evolution Space Initiative (REES) e allineato alla Dubai Real Estate Sector Strategy 2033, prevede la conversione di titoli di proprietà immobiliare in token digitali registrati su blockchain, abilitando la proprietà frazionata di immobili di pregio con soglie di ingresso a partire da 2.000 AED — circa 545 dollari.
Le previsioni sono ambiziose: il DLD stima che il mercato della tokenizzazione immobiliare a Dubai raggiungerà i 60 miliardi di AED (circa 16 miliardi di dollari) entro il 2033, pari al 7% del volume totale delle transazioni immobiliari dell’emirato. Gruppi come DAMAC hanno già annunciato partnership con piattaforme blockchain per tokenizzare oltre un miliardo di dollari in asset immobiliari e data center.
Nel frattempo, nel mondo PropTech fioriscono piattaforme che promettono di certificare, tracciare e rendere verificabili i dati immobiliari attraverso blockchain proprietarie. L’idea di fondo è suggestiva: passare «dai documenti alle prove», trasformando asset fisici in valori verificabili, trasferibili e frazionabili con la stessa facilità con cui si scambia un token su un registro distribuito.
La promessa è triplice: democratizzare l’accesso al mercato immobiliare abbattendo le barriere di ingresso; aumentare la liquidità di un asset tradizionalmente illiquido; eliminare intermediari e ridurre costi e tempi di transazione.
È una promessa che merita di essere presa sul serio. E proprio per questo merita di essere interrogata con serietà.
2. Il contenitore e il contenuto
La narrativa dominante sulla tokenizzazione immobiliare tende a concentrarsi sul contenitore — il token — e sulla sua straordinaria capacità di circolare in modo rapido, sicuro, trasparente e a basso costo. La blockchain garantisce immutabilità, tracciabilità, disintermediazione. Gli smart contract automatizzano l’esecuzione degli accordi. I registri distribuiti eliminano il single point of failure. Tutto vero. Tutto tecnologicamente rilevante.
Ma il problema è il contenuto, non il contenitore.
Un immobile non è un valore astratto che si muove nel cyberspazio. È un bene fisico, situato in un territorio determinato, soggetto a regole urbanistiche locali, vincoli paesaggistici o culturali, iscrizioni ipotecarie, diritti reali di terzi, servitù attive e passive, conformità catastali ed edilizie che possono divergere dallo stato di fatto, certificazioni energetiche, normative antisismiche, regolamenti condominiali, e un universo di situazioni giuridiche che si stratificano nel tempo e che nessuna fotografia istantanea può cogliere nella loro interezza.
Trasferire un immobile è un’operazione ontologicamente complessa — non perché il sistema giuridico che lo disciplina sia inefficiente o antiquato, ma perché il bene stesso lo è. La complessità non è un difetto del processo: è una proprietà del sottostante.
Tokenizzare una proprietà immobiliare non elimina questa complessità. La nasconde sotto lo strato elegante e rassicurante del token.
3. Cosa compri quando compri un token immobiliare?
Quando un investitore acquista un token che «rappresenta» una quota di un appartamento di lusso a Business Bay, cosa sta comprando esattamente?
La risposta non è affatto scontata e cambia radicalmente a seconda della struttura giuridica adottata. Nella maggior parte dei casi, l’investitore non acquista un diritto reale sull’immobile, ma una quota di partecipazione in un veicolo societario — tipicamente una LLC o una SPV — che a sua volta è proprietario dell’immobile. Il token rappresenta dunque un diritto su un’entità giuridica intermedia, non sull’immobile in sé.
Questo significa che tra l’investitore e l’immobile si interpone almeno uno strato di intermediazione giuridica — proprio quel tipo di intermediazione che la blockchain dovrebbe eliminare. E ciascuno strato porta con sé le proprie regole: disciplina societaria del veicolo, regime fiscale dello Stato di incorporazione, norme fallimentari applicabili, disciplina dei diritti dei soci di minoranza, regole AML/KYC della piattaforma, e la governance dello smart contract che regola distribuzione dei proventi, diritti di voto e meccanismi di uscita.
Il token circola sulla blockchain con la leggerezza di un dato digitale. Ma il palazzo resta lì, con il suo tetto che perde, il suo inquilino moroso, il suo abuso edilizio da sanare, la sua conformità energetica da certificare, la sua assemblea condominiale che delibera spese straordinarie. La facilità con cui il token si muove non semplifica nulla di tutto questo — al contrario, rischia di far dimenticare all’investitore che tutto questo esiste.
4. Il paradosso della democratizzazione
Si propone di «democratizzare» l’accesso al real estate frammentandolo in micro-quote accessibili a partire da poche centinaia di dollari. L’intento è nobile e la direzione comprensibile. Ma contiene un paradosso che merita attenzione.
La due diligence necessaria per valutare il sottostante immobiliare resta identica, qualunque sia il taglio dell’investimento. Anzi, diventa più complessa quando si aggiungono layer tecnologici (blockchain, smart contract, wallet, piattaforma), strutture societarie intermedie (SPV, LLC) e giurisdizioni multiple che possono entrare in conflitto tra loro.
Il piccolo investitore che compra 50 token da 500 dollari ha meno strumenti, non più, per verificare cosa c’è sotto il token che ha acquistato. Non ha le risorse per condurre un’ispezione tecnica dell’immobile, per verificare la conformità urbanistica e catastale, per analizzare il regime fiscale applicabile, per valutare la solidità del veicolo societario, per comprendere la governance dello smart contract che regola i suoi diritti.
In altre parole: quel piccolo investitore non ha davvero «più accesso al real estate». Ha accesso a un derivato del real estate, con più strati di intermediazione e meno capacità di verifica di quanti ne avrebbe con un acquisto immobiliare tradizionale. La democratizzazione dell’accesso, senza una corrispondente democratizzazione della conoscenza e degli strumenti di tutela, rischia di tradursi in una distribuzione asimmetrica del rischio.
5. La lezione della cartolarizzazione: perché la cartula funziona per i crediti e non per gli immobili
C’è una ragione profonda per cui il diritto ha storicamente pensato la cartolarizzazione con riferimento a crediti e partecipazioni societarie, e non a beni immobili. Non è un ritardo culturale né un difetto di immaginazione. È una scelta che riflette la natura stessa degli asset coinvolti.
La cartula — dal latino medievale, il documento che incorpora il diritto — è il processo giuridico attraverso il quale un diritto di credito diviene res: cosa autonoma, che circola indipendentemente dal rapporto sottostante che l’ha generata. La cambiale, la polizza di carico, il titolo azionario sono tutte manifestazioni di questo principio millenario. Oggi il token ne è l’evoluzione tecnologica.
E il meccanismo funziona — funziona da secoli — per una ragione precisa: i crediti e le partecipazioni societarie sono asset intrinsecamente semplici nella loro natura e struttura. Sono diritti astratti, rapporti obbligatori o partecipativi che si esauriscono nel loro contenuto giuridico-economico. Il titolare del titolo è immune dai problemi che affliggono il sottostante: non deve gestire nulla, non deve occuparsi di manutenzione, non ha responsabilità dirette verso terzi in relazione al bene produttivo dell’emittente.
Quando compro un pezzettino di una società quotata, non ci vado ad abitare dentro. Non pago le utenze. Non mi preoccupo delle infiltrazioni dal tetto. Non ho grane quotidiane da gestire.
Il mio diritto è incorporato nel titolo, e il titolo circola liberamente nel mercato. La separazione tra il diritto e il bene sottostante è netta, ed è proprio questa separazione a rendere possibile e funzionale la cartolarizzazione.
Ma può lo stesso meccanismo funzionare per un immobile?
Un immobile non è un credito. Non è un rapporto obbligatorio riducibile a un valore nominale e a una data di scadenza. È un bene fisico che esiste nello spazio, che si deteriora nel tempo, che genera obblighi verso terzi, che richiede manutenzione continua, che è soggetto a una stratificazione normativa che varia da comune a comune, da regione a regione, da Stato a Stato.
Puoi applicare la logica della cartula alla casa che acquisti per andarci a vivere? All’immobile che metti a reddito spendendoci la tua faccia, il tuo tempo, la tua responsabilità verso l’inquilino e verso il condominio?
Il token promette al suo titolare immunità dal sottostante. Ma l’immobile, per sua natura, questa immunità non la concede. La tubatura che si rompe al terzo piano non si ripara con uno smart contract. L’inquilino che non paga il canone non viene sfrattato da un algoritmo. L’abuso edilizio non viene sanato dalla blockchain.
Ecco allora il nodo: la tokenizzazione immobiliare tenta di applicare a un bene fisico irriducibilmente complesso un meccanismo giuridico che è stato concepito — e che funziona — per diritti astratti e strutturalmente semplici. Il risultato non è una semplificazione del bene immobile, ma una finanziarizzazione che aggiunge complessità (giuridica, tecnologica, fiscale) senza ridurre quella del sottostante.
6. Rappresentazione e realtà: una questione epistemologica
In ultima analisi, la questione è epistemologica.
Il token è una rappresentazione. Non è la cosa rappresentata. Per quanto sofisticata, accurata e tecnologicamente avanzata sia la rappresentazione, essa non può ridurre la complessità dell’oggetto che rappresenta. La mappa non è il territorio. Il menu non è il pasto. Il token non è l’immobile.
Migliorare la qualità della rappresentazione è certamente utile: rende più efficiente l’accesso alle informazioni, riduce le asimmetrie informative, facilita la due diligence. Ed è qui che la blockchain esprime il suo massimo potenziale nel settore immobiliare: nella certificazione dei dati, nella tracciabilità della storia documentale di un immobile, nella costruzione di dossier digitali verificabili.
Ma c’è un salto logico non trascurabile tra il dire «la blockchain può rendere più affidabile il dato immobiliare» e il dire «la blockchain può trasformare l’immobile in un asset finanziario che circola senza attrito». Il primo è un’innovazione incrementale, preziosa e benvenuta. Il secondo è una pretesa di trasmutazione che ignora la natura fisica, giuridica e relazionale del bene immobile.
7. Cosa può davvero fare la blockchain per il real estate
Nulla di quanto detto finora vuole negare il valore della tecnologia blockchain e degli smart contract. Al contrario: è proprio perché si tratta di strumenti potenti che vale la pena di indirizzarli verso applicazioni in cui possono esprimere il massimo del loro potenziale senza incorrere nelle contraddizioni strutturali della tokenizzazione proprietaria.
La blockchain può fare molto per il settore immobiliare, ed è già una realtà in diversi ambiti.
Certificazione e tracciabilità documentale. La possibilità di creare un dossier digitale verificabile e immutabile per ogni immobile — dalla visura catastale alla certificazione energetica, dai titoli edilizi alle perizie — ha un valore enorme per la due diligence e per la riduzione delle asimmetrie informative tra le parti.
Registri immobiliari distribuiti. Diverse giurisdizioni stanno sperimentando l’uso della blockchain per i registri fondiari, con l’obiettivo di rendere le trascrizioni più rapide, sicure e resistenti a manomissioni.
Compliance ESG e monitoraggio delle performance. La blockchain può garantire la tracciabilità e la verificabilità dei dati ambientali e di sostenibilità, fondamentali nella gestione di portafogli immobiliari istituzionali.
Automazione di processi accessori. Gli smart contract possono automatizzare la distribuzione di proventi locativi, la gestione di depositi cauzionali, l’esecuzione di clausole contrattuali standardizzate — tutti ambiti in cui l’automazione produce efficienze reali senza pretendere di sostituire la complessità del sottostante.
Sono applicazioni concrete, misurabili, ad alto valore aggiunto. E nessuna di esse richiede di trasformare l’immobile in ciò che non è: un asset finanziario che circola con la stessa leggerezza di un’azione o di un’obbligazione.
8. La finanziarizzazione dell’immobile: un sintomo, non una soluzione
C’è un ultimo aspetto che merita una riflessione, forse la più scomoda.
La finanziarizzazione di una società quotata ha un senso economico chiaro e consolidato: serve ad alimentare con capitali raccolti fra il pubblico la macchina societaria, un’entità nata e concepita per generare profitto. L’investitore che acquista un’azione partecipa a un progetto imprenditoriale il cui scopo dichiarato è produrre valore. La cartolarizzazione del titolo azionario è funzionale a questo obiettivo: consente alla società di reperire risorse e all’investitore di partecipare ai risultati.
Ma un immobile non nasce per generare profitto. Nasce per essere adoperato secondo la sua destinazione: abitativa, commerciale, artigianale, ricettiva, produttiva. Il suo valore primario risiede nella sua funzione d’uso — nel fatto che qualcuno ci abiti, ci lavori, ci produca, ci viva. Anche quando viene messo a reddito, il suo rendimento è una conseguenza della sua utilità concreta, non di un’operazione finanziaria.
E allora sorge una domanda che è difficile eludere: se un costruttore — o un operatore immobiliare — ritiene di dover collocare un immobile sul mercato attraverso un’operazione finanziaria anziché attraverso i canali tradizionali della compravendita e della locazione, cosa ci sta dicendo, in realtà, su quell’immobile?
Il ricorso alla tokenizzazione come strumento di collocamento genera quanto meno il forte dubbio che quell’immobile — o quel complesso edilizio — sia poco appetibile attraverso i canali ordinari. Che non trovi appeal presso possibili utilizzatori, né diretti (acquirenti che ci andranno ad abitare o a lavorare) né indiretti (investitori tradizionali che lo metteranno a reddito). Al punto da dover inventare nuove forme di vendita, frammentando la proprietà in micro-quote e rivolgendosi a un pubblico che, per definizione, non utilizzerà mai quel bene e non ne verificherà mai lo stato.
Tutto questo va collocato nel contesto specifico in cui si sviluppa il fenomeno — e Dubai ne è l’esempio paradigmatico: un mercato caratterizzato da una fortissima offerta di immobili di nuova costruzione e di pregio, con migliaia di unità che si riversano sul mercato ogni anno in un ciclo espansivo che sfida le leggi della domanda reale.
È un contesto che lascia presagire un forte rischio di bolla immobiliare. E sarebbe classico — quasi da manuale — vederla realizzata attraverso l’uso di derivati: strumenti finanziari che moltiplicano l’esposizione al sottostante senza che gli investitori ne comprendano la natura, esattamente come accaduto con i mortgage-backed securities nel 2008. Il token immobiliare, in questo scenario, non sarebbe l’innovazione che democratizza il mercato, ma il veicolo che distribuisce il rischio di una sovrapproduzione edilizia fra una moltitudine di piccoli investitori inconsapevoli.
Non è detto che questo scenario si realizzi. Ma il fatto stesso che la struttura lo renda possibile — e che la narrativa dominante non ne discuta — dovrebbe indurre a una riflessione più cauta di quella che il settore PropTech sembra disposto a fare.
9. Conclusione: la complessità è una proprietà del bene, non un difetto del sistema
L’entusiasmo per la tokenizzazione immobiliare è comprensibile. La blockchain è una tecnologia rivoluzionaria, il PropTech è un settore in piena espansione, e la prospettiva di rendere il mercato immobiliare più accessibile, trasparente e liquido è indiscutibilmente attraente.
Ma occorre distinguere tra ciò che la tecnologia può fare e ciò che essa non può trasformare. La blockchain può migliorare radicalmente il modo in cui gestiamo, certifichiamo e scambiamo informazioni sugli immobili. Non può trasformare la natura degli immobili stessi.
La complessità di un immobile non è un difetto del sistema che lo disciplina. È una proprietà intrinseca del bene. E non si riduce migliorando il modo in cui lo si rappresenta.
Per questo, quando qualcuno ci dice che il futuro del real estate è passare «dai documenti alle prove», val la pena di chiedersi: prove di cosa, esattamente? Della complessità che stiamo certificando o di quella che stiamo dimenticando?
- • •
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un professionista. Le opinioni espresse sono dell’autore e riflettono una prospettiva basata sulla pratica notarile e sulla disciplina dei diritti reali.
Manlio Carlo Soldani
Notaio in Domodossola
Studio alla Via Camillo Prampolini n. 14 — Collegio Notarile di Verbania
domodossola@notaiosoldani.it — tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).