
 Da Manlio Carlo Soldani
Manlio Carlo Soldani – Notaio
Pubblicato il 10 febbraio 2026
L’Agenzia delle Entrate, con la Risposta n. 30/2026, ha fornito importanti chiarimenti sulla fruizione del sismabonus acquisti per le compravendite immobiliari stipulate nel 2025, affrontando questioni cruciali relative alla detrazione maggiorata del 50% e alle limitazioni su sconto in fattura e cessione del credito.
Il Caso Esaminato
La risposta riguarda un’impresa di costruzione che ha realizzato un intervento di ristrutturazione edilizia con demolizione e ricostruzione di un edificio, completato ad agosto 2024. L’intervento ha comportato:
- Cambio di destinazione d’uso (da direzionale a residenziale)
- Aumento del numero di unità immobiliari
- Miglioramento di 2 o più classi sismiche
- SCIA presentata il 14 marzo 2022
Al 31 dicembre 2024, l’impresa aveva venduto 57 appartamenti su 61, concedendo agli acquirenti lo sconto in fattura. Per i 4 appartamenti rimanenti, previsti in vendita nel 2025, sono sorti dubbi sulla corretta applicazione delle agevolazioni.
1. Sconto in Fattura e Cessione del Credito: Stop per il 2025
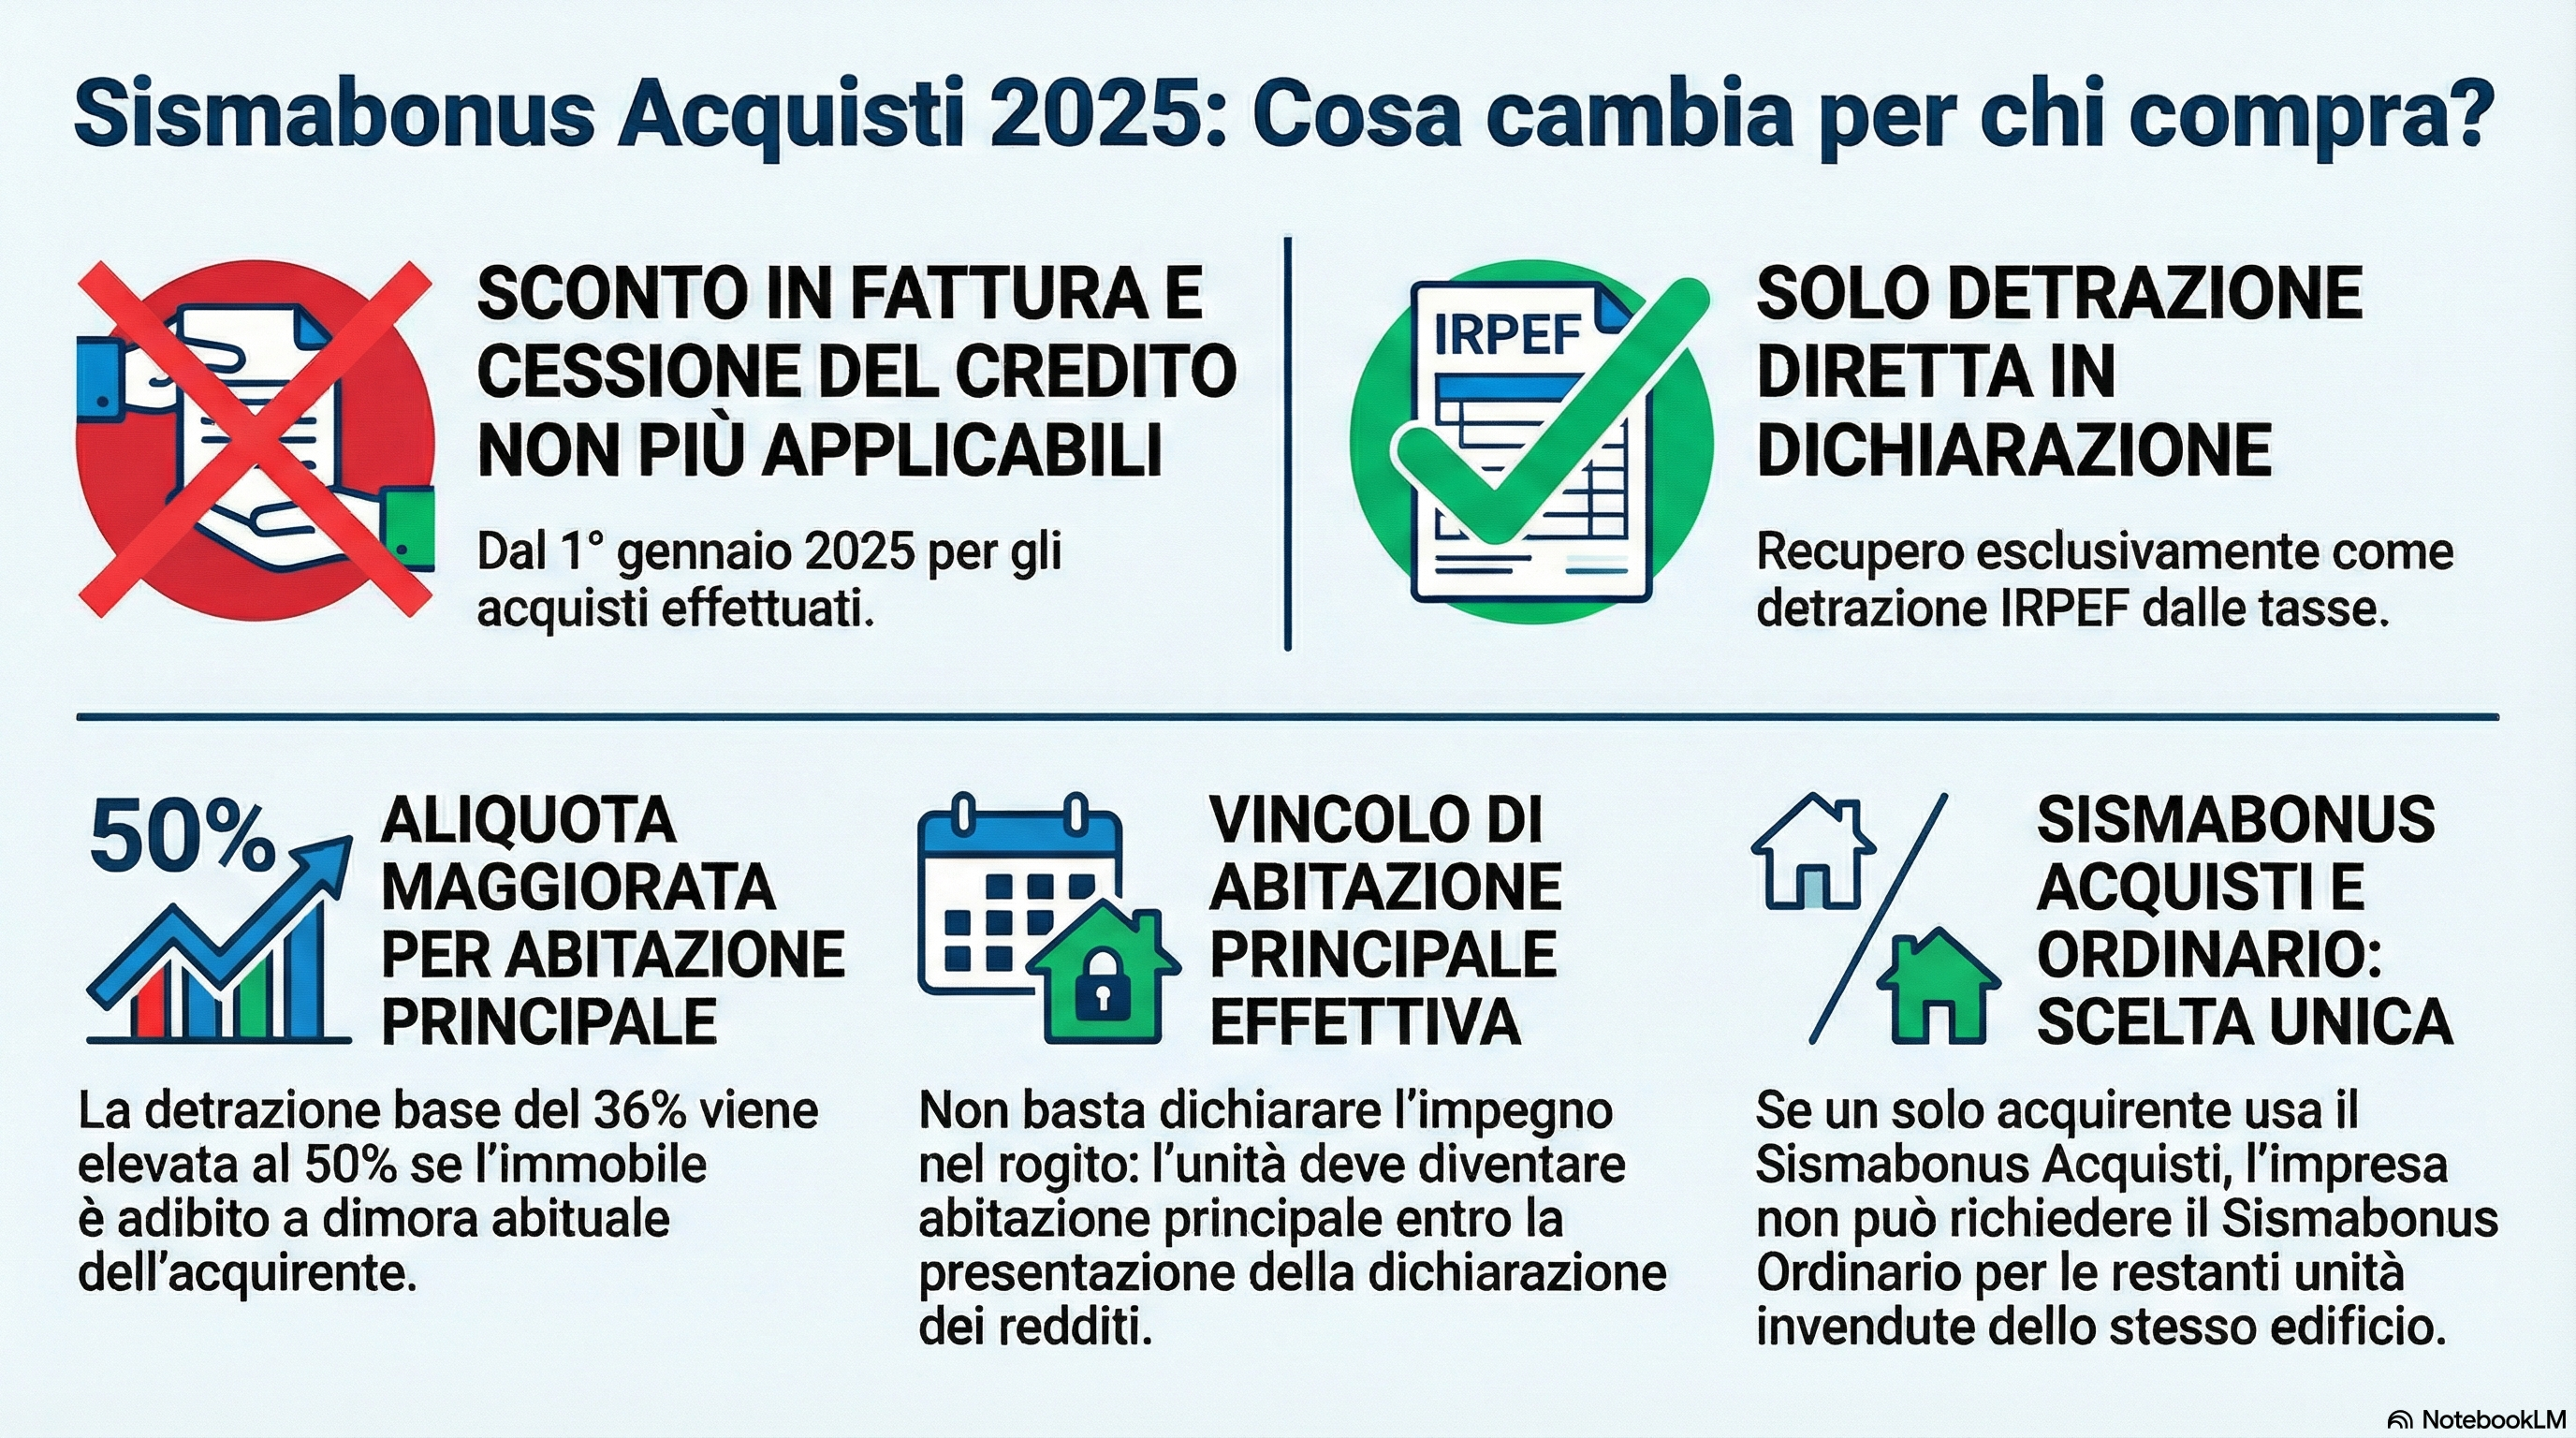
La risposta dell’Agenzia è stata chiara e sfavorevole: gli acquirenti che stipuleranno il rogito nel 2025 non potranno optare per lo sconto in fattura o la cessione del credito.
Motivazione
L’articolo 121, comma 1, del D.L. 34/2020 limita le opzioni alternative (sconto/cessione) alle spese sostenute fino al 31 dicembre 2024. L’unica eccezione riguarda il Superbonus, per il quale il comma 7-bis estende tali possibilità al 2025.
Attenzione: Il sismabonus acquisti non rientra nell’ambito del Superbonus, pertanto gli acquirenti potranno fruire dell’agevolazione solo mediante detrazione diretta in dichiarazione dei redditi.
2. Detrazione Maggiorata al 50%: Possibile ma con Condizioni
La buona notizia è che gli acquirenti che stipuleranno nel 2025 possono beneficiare della detrazione nella misura maggiorata del 50% (invece del 36% standard), prevista dal nuovo comma 1-septies.1 dell’articolo 16 del D.L. 63/2013.
Requisiti per la Maggiorazione
La Circolare 8/E del 2025 ha specificato che la detrazione al 50% spetta a condizione che:
- Il contribuente sia titolare di diritto di proprietà o diritto reale di godimento (usufrutto, uso, abitazione) sull’immobile
- L’unità immobiliare sia adibita ad abitazione principale entro il termine di presentazione della dichiarazione dei redditi relativa all’anno di acquisto
Tempistiche
Non è necessario che l’immobile sia già abitazione principale al momento del rogito, ma deve esserlo entro la scadenza della dichiarazione (tipicamente entro il 30 settembre dell’anno successivo all’acquisto).
3. Dichiarazione in Atto: Non Sufficiente
L’Agenzia ha chiarito che non è sufficiente una semplice dichiarazione di intenti nell’atto notarile di compravendita per beneficiare della maggiorazione.
È necessario che l’acquirente effettivamente adibisca l’immobile ad abitazione principale nei termini previsti. La dichiarazione nell’atto può essere utile come elemento documentale, ma non sostituisce il requisito sostanziale.
4. Sismabonus Ordinario: Precluso per l’Impresa
Il quarto quesito riguardava la possibilità per l’impresa di fruire del sismabonus ordinario per i 4 appartamenti invenduti.
Risposta Negativa: Principio di Unitarietà
L’Agenzia ha negato questa possibilità, affermando che:
- L’intervento di riduzione del rischio sismico è unitario
- 57 appartamenti hanno già fruito del sismabonus acquisti
- Sismabonus ordinario e sismabonus acquisti sono alternativi, non cumulabili
- Applicare entrambe le agevolazioni comporterebbe una duplicazione indebita
Principio cardine: Non è possibile far valere due agevolazioni sulla medesima spesa.
Parametri delle Detrazioni a Confronto
| Tipologia | Base di calcolo | Aliquota 2025 | Massimale | Beneficiario |
|---|---|---|---|---|
| Sismabonus acquisti | Prezzo di acquisto | 75-85% (base) 50% (maggiorata) | 96.000€ per unità | Acquirente |
| Sismabonus ordinario | Costi sostenuti | 36% | 96.000€ per unità | Chi sostiene le spese |
Implicazioni Pratiche per Notai e Contribuenti
Per i Notai
- Informare correttamente gli acquirenti sull’impossibilità di sconto/cessione nel 2025
- Verificare la sussistenza dei requisiti per la detrazione maggiorata
- Inserire nell’atto dichiarazioni chiare sulla destinazione ad abitazione principale
- Ricordare che la dichiarazione in atto è utile ma non determinante
Per gli Acquirenti
- Pianificare la liquidità necessaria (niente sconto in fattura)
- Verificare i requisiti per la maggiorazione al 50%
- Adibire effettivamente l’immobile ad abitazione principale nei termini
- Conservare documentazione sulla residenza effettiva
Per le Imprese
- Considerare che i primi 57 appartamenti venduti hanno “esaurito” il sismabonus ordinario
- Impossibilità di recuperare agevolazioni sui rimanenti appartamenti
- Pianificare correttamente la strategia di vendita
Conclusioni
La Risposta n. 30/2026 conferma la stretta normativa sulle opzioni alternative per le agevolazioni edilizie diverse dal Superbonus, limitandole al 2024.
Tuttavia, rimane operativa la possibilità di fruire del sismabonus acquisti con detrazione diretta maggiorata al 50% per chi destina l’immobile ad abitazione principale, rappresentando comunque un significativo vantaggio fiscale per gli acquirenti.
La decisione sull’unitarietà dell’intervento ribadisce inoltre il principio di alternatività tra sismabonus ordinario e acquisti, precludendo strategie “miste” sullo stesso complesso immobiliare.
Riferimenti normativi:
- Art. 16, D.L. 63/2013 (Sismabonus)
- Art. 121, D.L. 34/2020 (Opzioni alternative)
- Art. 1, comma 55, Legge 207/2024 (Legge di Bilancio 2025)
- Circolare 8/E del 2025
- Risposta n. 30/2026
Articolo a cura di Manlio Carlo Soldani – Notaio – Le informazioni contenute hanno carattere generale e non costituiscono consulenza specifica. Per situazioni particolari è necessario rivolgersi a un professionista qualificato.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).