
 Da Manlio Carlo Soldani
Indice dei contenuti
Inquadramento giuridico, costruzione della proposta sui numeri e casi pratici. Come funziona lo strumento che può liberare il debitore, soddisfare il creditore e restituire l’immobile al mercato.
Notaio Manlio Carlo Soldani
Studio Notarile Soldani e Carraro – Domodossola | Verbania
Via Camillo Prampolini n. 14 – Tel. 0324 066077 – domodossola@notaiosoldani.it
Premessa: uno strumento di tutela, non di speculazione
Prima di entrare nel merito tecnico, è necessaria una precisazione. Il saldo e stralcio viene talvolta percepito — o presentato — come un’opportunità per acquistare immobili “a sconto” approfittando della difficoltà del debitore. Questa lettura è non solo eticamente scorretta, ma anche giuridicamente miope.
Il saldo e stralcio è, nella sua essenza, uno strumento di composizione della crisi debitoria. La sua funzione è permettere a tutte le parti coinvolte — debitore, creditore ed eventuale acquirente terzo — di raggiungere un risultato migliore di quello che otterrebbero dall’esecuzione forzata. Quando è costruito correttamente, il debitore si libera dal debito, il creditore incassa di più e prima, l’acquirente ottiene un immobile a condizioni ragionevoli assumendosi oneri e rischi che altri non vogliono assumere.
Il principio guida è semplice: un’operazione di saldo e stralcio è corretta quando migliora la posizione di ciascuna parte rispetto all’alternativa dell’esecuzione forzata. Se anche una sola parte è penalizzata, l’operazione è squilibrata e il professionista ha il dovere di segnalarlo.
Che cos’è il saldo e stralcio
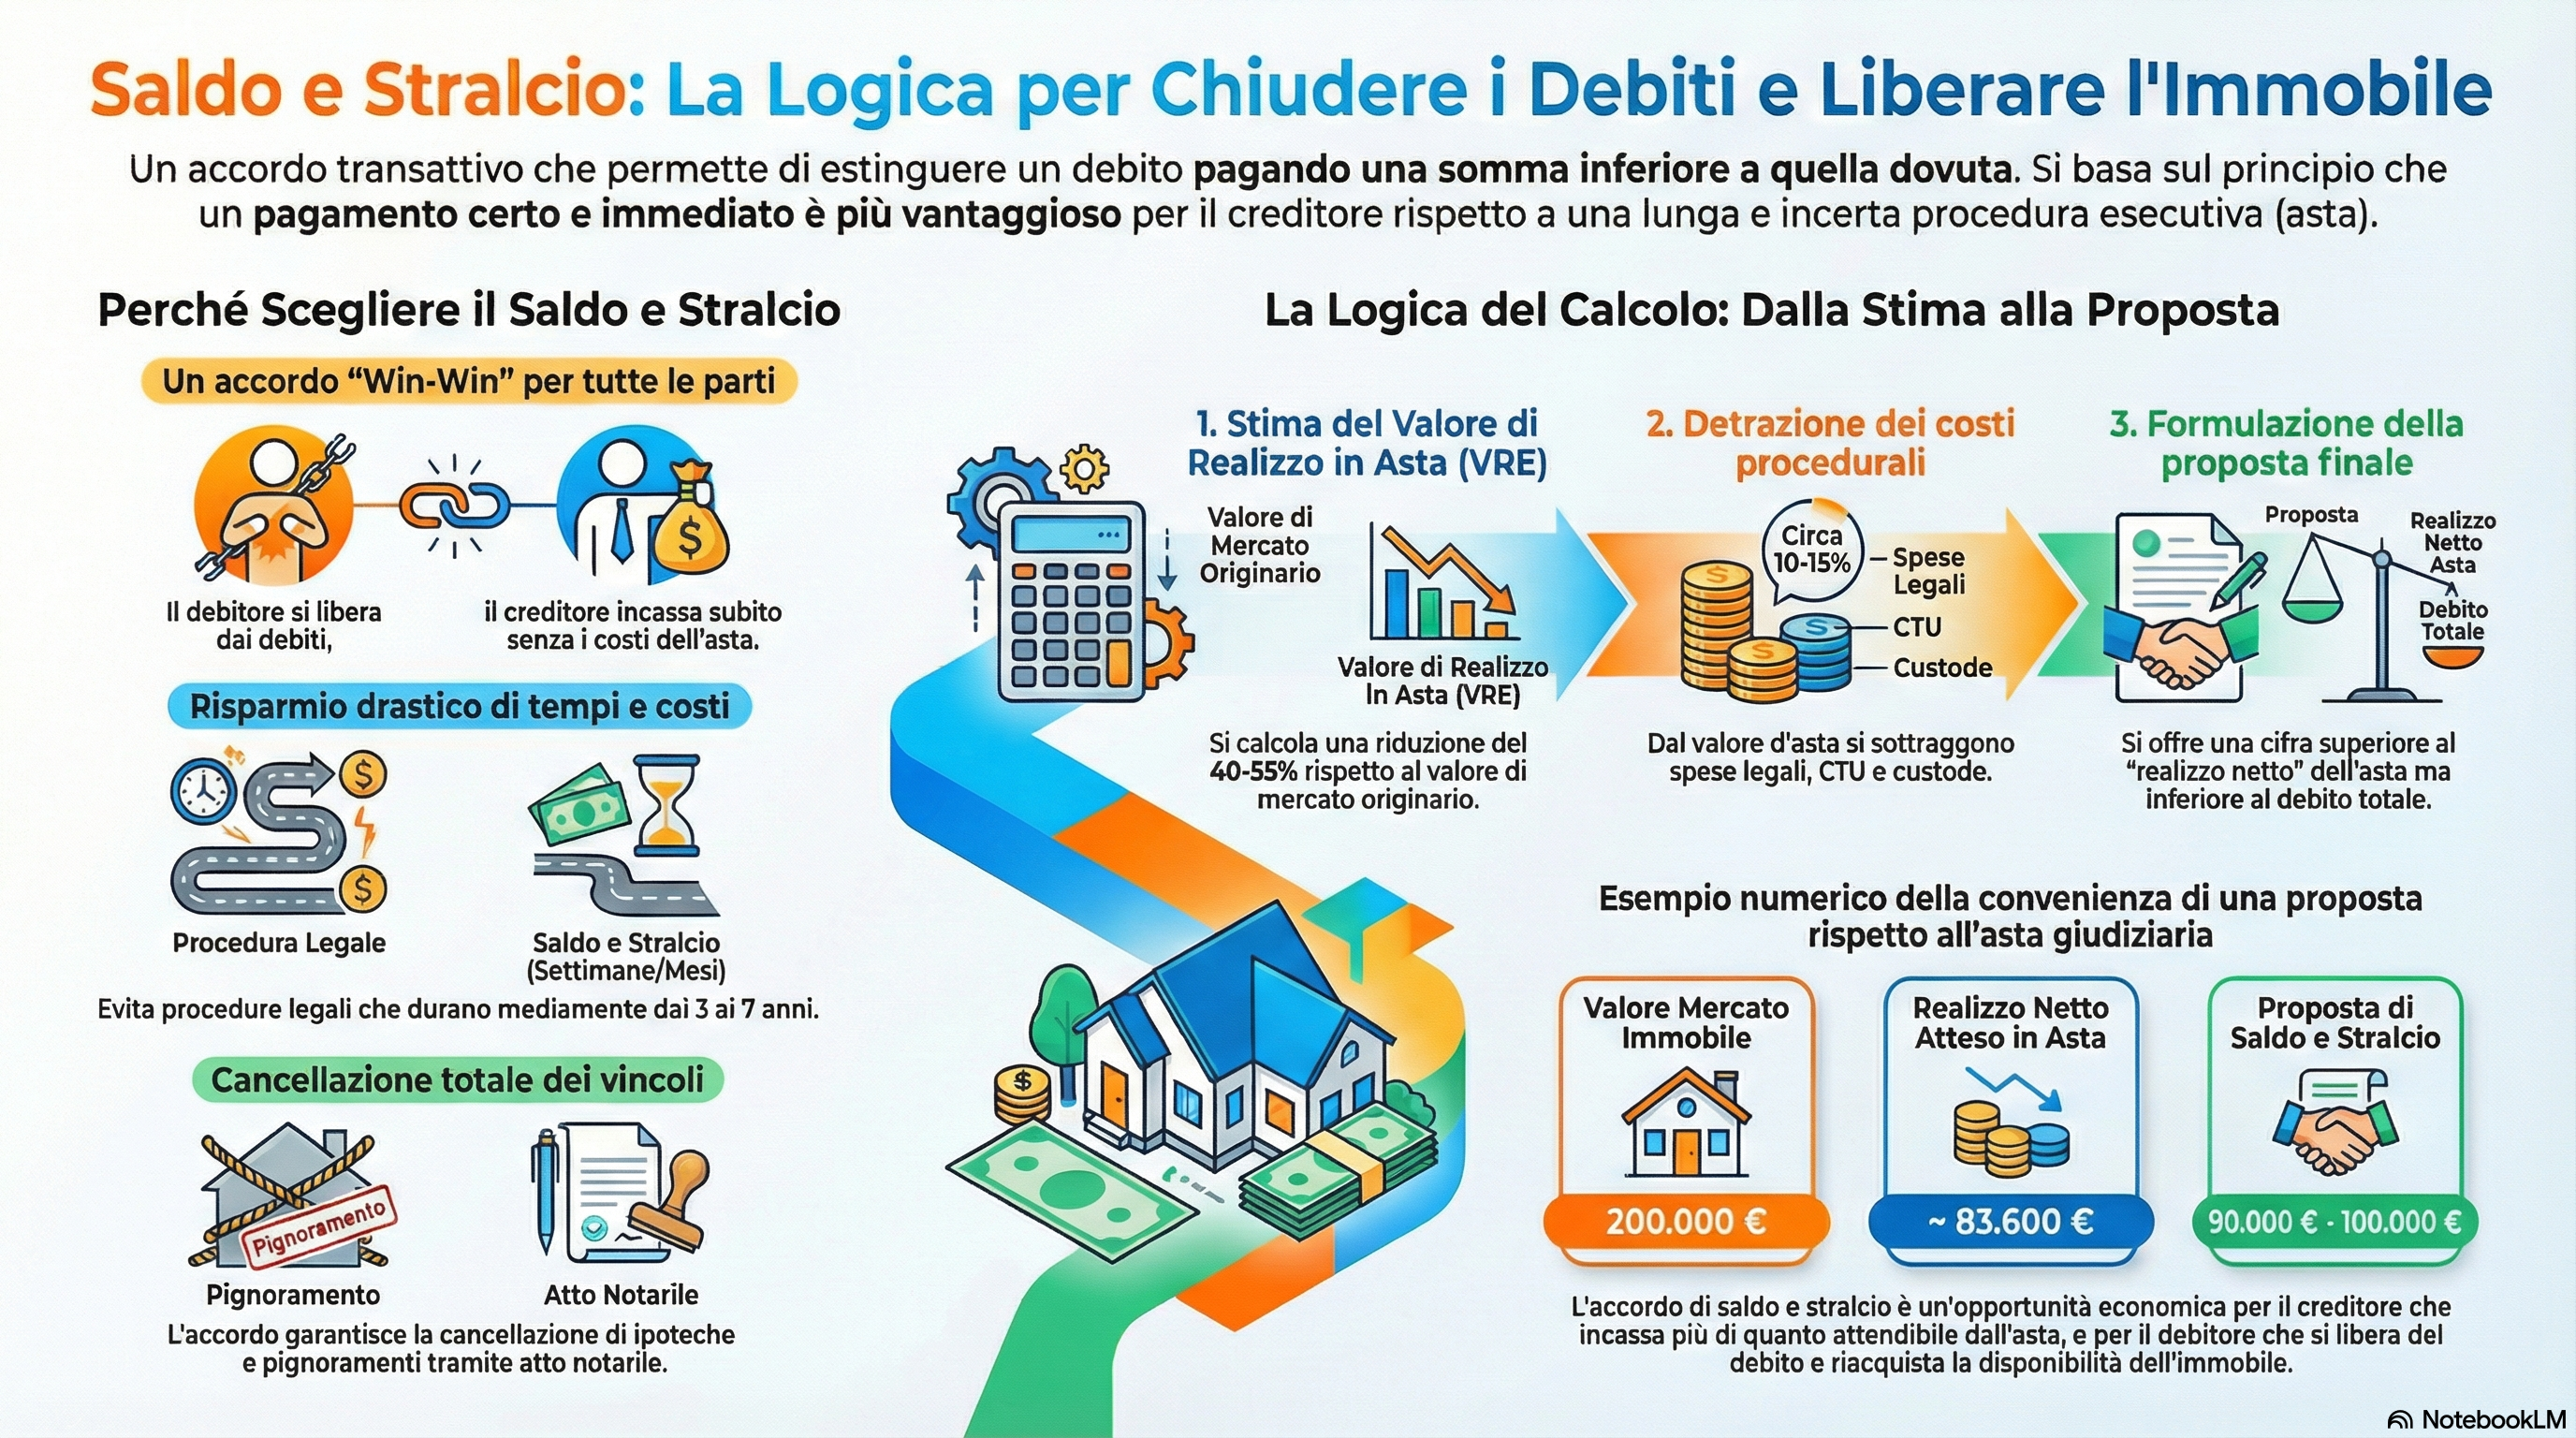
Il saldo e stralcio è l’accordo con cui il debitore — o un terzo nel suo interesse — offre al creditore il pagamento di una somma inferiore all’intero credito vantato, a fronte della rinuncia del creditore a ogni ulteriore pretesa e della cancellazione delle formalità pregiudizievoli sull’immobile (ipoteca, pignoramento).
Il creditore accetta di “stralciare” il credito residuo, cioè di eliminarlo dai propri libri, ricevendo in cambio un pagamento certo e immediato, senza i costi e i tempi dell’esecuzione forzata.
L’istituto non ha una disciplina normativa autonoma. Si inquadra nella transazione (artt. 1965 e seguenti del codice civile): entrambe le parti fanno concessioni reciproche per risolvere o prevenire una lite. Il creditore concede la riduzione del credito; il debitore concede il pagamento immediato e certo. Possono concorrere, a seconda della struttura dell’operazione, la disciplina della datio in solutum (art. 1197 c.c.), dell’accollo (art. 1273 c.c.) o dell’adempimento del terzo (art. 1180 c.c.).
Quando si colloca nella vita del credito
Il saldo e stralcio può intervenire in qualsiasi momento: prima dell’avvio dell’esecuzione forzata, nel corso della procedura esecutiva (con necessità di rinuncia agli atti ex art. 629 c.p.c.), o dopo il pignoramento ma prima della vendita. Le tempistiche incidono sulla forza negoziale: più la procedura è avanzata e più le aste sono andate deserte, più il creditore tende ad accettare proposte a ribasso, perché il suo orizzonte di realizzo si allontana e si riduce.
Rapporto con il Codice della Crisi
Con il D.Lgs. 14/2019 (Codice della Crisi d’Impresa e dell’Insolvenza), il debitore non fallibile — consumatore o piccolo imprenditore — dispone di strumenti giudiziali per ristrutturare il debito: piano del consumatore, concordato minore, liquidazione controllata. Il saldo e stralcio stragiudiziale si pone come alternativa più rapida e meno formale. Le due strade possono anche coesistere: la prospettiva di un ricorso al Codice della Crisi può costituire un elemento di pressione legittima nella trattativa, poiché il creditore sa che in sede giudiziale potrebbe subire una falcidia più severa.
Le parti e i rispettivi interessi
Il debitore
Il debitore si trova in una situazione di sofferenza: un mutuo che non riesce più a onorare, un immobile gravato da ipoteca e spesso già pignorato. L’esecuzione forzata gli prospetta la perdita dell’immobile a un prezzo molto inferiore al valore di mercato, con il rischio concreto di un credito residuo insoddisfatto che continuerebbe a gravare sulla sua posizione per anni. Il saldo e stralcio gli offre la possibilità di chiudere definitivamente l’esposizione debitoria con un effetto esdebitatorio convenzionale — una liberazione piena che gli consente di ripartire.
Il creditore
Il creditore — istituto bancario, servicer di NPL o cessionario del credito — detiene un credito deteriorato già classificato come sofferenza. L’esecuzione forzata gli offre prospettive incerte: tempi lunghi (mediamente 3-7 anni in Italia), costi di procedura rilevanti, un realizzo statisticamente compreso tra il 35% e il 55% del credito originario. Il saldo e stralcio gli consente di monetizzare il credito con certezza, eliminando costi e il costo-opportunità dell’immobilizzo pluriennale.
L’eventuale terzo acquirente
In molte operazioni il pagamento al creditore proviene da un terzo che intende acquistare l’immobile libero da gravami. Il terzo ottiene l’immobile a un prezzo inferiore al valore di mercato — il che è legittimo, poiché si assume il rischio e la complessità dell’operazione — ma questo vantaggio non si realizza a danno del debitore. Il debitore, anzi, ne beneficia: senza l’intervento del terzo, perderebbe comunque l’immobile in asta con un realizzo inferiore e un residuo ancora da pagare.
Come si costruisce la proposta: il metodo sui numeri
La proposta di saldo e stralcio non è un’offerta a intuito. È il risultato di un’analisi economica che confronta il valore dell’accordo stragiudiziale con ciò che il creditore realizzerebbe concretamente in sede esecutiva. L’obiettivo è individuare una fascia di accordo che sia vantaggiosa per tutte le parti rispetto all’alternativa giudiziale.
Fase 1 — Ricognizione del credito
Si ricostruisce l’esposizione complessiva: capitale residuo, interessi corrispettivi maturati, interessi di mora, spese legali, ogni altro accessorio. È essenziale distinguere il credito effettivamente dovuto da eventuali voci gonfiate (interessi ultralegali, anatocismo, commissioni illegittime). Un’analisi econometrica del rapporto bancario può ridurre il credito e rafforzare la posizione del debitore nella trattativa.
Fase 2 — Stima del valore di mercato dell’immobile
Perizia di un tecnico abilitato o, in subordine, analisi comparativa con transazioni recenti nella medesima zona. La stima deve essere realistica e documentata: sottostimare artificialmente il bene non serve a nessuno.
Fase 3 — Proiezione dello scenario esecutivo
Questo è il cuore del calcolo. Si stima quanto il creditore realizzerebbe in asta, tenendo conto di diversi fattori: la riduzione per vendita giudiziaria (il CTU applica ordinariamente un abbattimento del 15-20% rispetto al valore di mercato); le aste deserte e i ribassi successivi (art. 591 c.p.c.: ribasso fino al 25% del prezzo base a ogni nuovo esperimento; statisticamente servono 2-4 esperimenti); i costi di procedura (custode giudiziario, delegato alla vendita, CTU, pubblicità, spese legali, oneri condominiali prededucibili); il fattore temporale (3-7 anni dalla data del pignoramento alla distribuzione del ricavato, con deterioramento dell’immobile nel frattempo).
Fase 4 — Realizzo netto atteso
Si sottrae dal prezzo di aggiudicazione stimato la somma dei costi di procedura e si attualizza per il differimento temporale. Il risultato è ciò che il creditore può ragionevolmente aspettarsi di incassare al netto. Questo importo rappresenta il limite inferiore della proposta: al di sotto, il creditore non ha incentivo ad accettare.
Fase 5 — Formulazione della proposta
La proposta si colloca tra il realizzo netto atteso in asta (floor) e il credito complessivo (ceiling). La posizione esatta dipende dalla forza negoziale delle parti, dalla qualità della documentazione, dalla disponibilità di pagamento immediato e dall’appetibilità dell’operazione per il creditore in termini di chiusura contabile.
Caso pratico A: famiglia con mutuo in sofferenza
La situazione. Una coppia ha contratto un mutuo ipotecario per l’acquisto della prima casa. A seguito della perdita del lavoro di uno dei coniugi, il mutuo è in sofferenza. La banca ha notificato precetto e pignoramento. La coppia si rivolge allo studio per esplorare le possibilità di evitare la vendita forzata e chiudere la posizione debitoria.
Ricognizione del credito
| Voce | Importo |
|---|---|
| Capitale residuo del mutuo | € 142.000 |
| Interessi corrispettivi maturati | € 18.500 |
| Interessi di mora | € 14.200 |
| Spese legali (precetto + pignoramento) | € 8.300 |
| Credito complessivo vantato dalla banca | € 183.000 |
Valore di mercato dell’immobile (perizia di parte): € 210.000. Appartamento in buone condizioni, con posto auto, zona semicentrale.
Proiezione dello scenario esecutivo
| Passaggio | Importo |
|---|---|
| Valore di mercato | € 210.000 |
| Riduzione CTU per vendita giudiziaria (−15%) | € 178.500 |
| 1° esperimento — base d’asta | € 178.500 |
| 2° esperimento — ribasso 25% (asta deserta) | € 133.875 |
| 3° esperimento — ribasso 25% (asta deserta) | € 100.400 |
| Prezzo di aggiudicazione stimato (media tra 2° e 3° ribasso) | € 110.000 – 130.000 |
Costi di procedura a carico del creditore
| Voce | Importo stimato |
|---|---|
| Compenso custode giudiziario | € 4.500 |
| Compenso professionista delegato | € 5.000 |
| CTU estimativa | € 2.500 |
| Pubblicità legale e commerciale | € 3.000 |
| Spese legali ulteriori | € 6.000 |
| Oneri condominiali arretrati (prededucibili) | € 3.200 |
| Totale costi stimati | € 24.200 |
Con un prezzo di aggiudicazione mediano di € 120.000 e costi di procedura di € 24.200, il realizzo netto atteso per la banca è di circa € 95.800, con un orizzonte temporale di 3-5 anni e un significativo grado di incertezza.
Il confronto
Scenario esecutivo
≈ € 95.800
Realizzo netto atteso, al termine di 3-5 anni, con incertezza su aggiudicazione e prezzo. Debito residuo non coperto: € 87.200 che rimarrebbe a carico della coppia.
Proposta saldo e stralcio
€ 110.000
Pagamento certo, unica soluzione, entro 60 giorni. Liberazione piena della coppia. Cancellazione ipoteca e pignoramento. Vantaggio per la banca: + € 14.200 rispetto all’asta, senza rischi.
L’esito per il debitore: la coppia si libera da un debito di € 183.000, evita la vendita forzata della casa familiare e — soprattutto — non trascina con sé un debito residuo post-asta di quasi € 90.000 che in assenza di accordo continuerebbe a gravare sulla sua vita per anni. Il saldo e stralcio, in questo caso, è prima di tutto uno strumento di protezione della persona.
Caso pratico B: pluralità di creditori e credito ceduto a fondo NPL
La situazione. Un imprenditore individuale ha accumulato debiti verso più creditori. Sull’immobile — un capannone artigianale con uffici — gravano un’ipoteca volontaria di primo grado (mutuo bancario ceduto a un fondo NPL), un’ipoteca giudiziale di secondo grado (fornitore) e un pignoramento (Agenzia delle Entrate – Riscossione). L’esecuzione è stata avviata dal fondo NPL.
Quadro dei crediti
| Creditore | Garanzia | Credito |
|---|---|---|
| Fondo NPL (ex mutuo bancario) | Ipoteca 1° grado | € 320.000 |
| Fornitore Alfa S.r.l. | Ipoteca giudiziale 2° grado | € 75.000 |
| Agenzia Entrate – Riscossione | Pignoramento + privilegio erariale | € 48.000 |
| Totale crediti | € 443.000 | |
Valore di mercato del capannone: € 280.000. Il CTU applicherebbe una riduzione del 20% (gli immobili strumentali subiscono decurtazioni maggiori per il bacino di acquirenti più ristretto), portando la base d’asta a € 224.000. Dopo due aste deserte, il prezzo di aggiudicazione stimato si colloca intorno a € 125.000 – 150.000.
In sede di distribuzione del ricavato (art. 596 c.p.c.), dopo i crediti prededucibili (circa € 28.000) e il credito erariale privilegiato (€ 48.000), al fondo NPL arriverebbe un importo residuo stimabile in € 55.000 – 75.000. Il creditore di secondo grado non incasserebbe nulla.
La proposta multipla
Un terzo acquirente — un imprenditore interessato al capannone per la propria attività — offre complessivamente € 190.000, così ripartiti:
| Creditore | Proposta | % del credito | Motivazione |
|---|---|---|---|
| Fondo NPL (1° grado) | € 130.000 | 40,6% | Nettamente superiore al realizzo atteso in asta (€ 55-75k) |
| Fornitore Alfa S.r.l. (2° grado) | € 25.000 | 33,3% | In asta non riceverebbe nulla per incapienza |
| Agenzia Entrate – Riscossione | € 35.000 | 72,9% | Evita i costi e tempi della riscossione coattiva |
| Totale proposta | € 190.000 | 42,9% |
Nota importante: la negoziazione con l’Agenzia delle Entrate – Riscossione segue regole proprie. Le proposte di stralcio fiscale richiedono l’approvazione dell’ente creditore (Agenzia delle Entrate, INPS) attraverso l’Agente della riscossione. I tempi possono essere più lunghi e l’esito meno prevedibile. Occorre anche valutare se parte del credito erariale sia assistito da privilegio speciale, nel qual caso la sua soddisfazione è prioritaria in sede distributiva.
L’esito per il debitore: l’imprenditore si libera da un’esposizione complessiva di € 443.000 e può ripartire. Senza saldo e stralcio, dopo l’asta resterebbe debitore per oltre € 250.000 — un macigno che gli impedirebbe di intraprendere qualsiasi nuova attività per anni.
Caso pratico C: l’intervento preventivo (pre-esecutivo)
La situazione. Un professionista ha un mutuo ipotecario e un prestito personale con la stessa banca. Le rate sono in arretrato da otto mesi. La banca ha comunicato la decadenza dal beneficio del termine (art. 1186 c.c.) e ha trasmesso la posizione all’ufficio legale, ma l’atto di precetto non è stato ancora notificato. Il professionista decide di anticipare l’iniziativa.
Perché agire prima dell’esecuzione conviene a entrambi
Il creditore non ha ancora sostenuto i costi della procedura (precetto, pignoramento, trascrizione, CTU, custode) e non ha investito tempo nella gestione giudiziaria: è più disponibile alla trattativa. Il debitore evita la segnalazione della procedura nei registri immobiliari, che deprime il valore dell’immobile e ne limita la commerciabilità.
Numeri dell’operazione
| Elemento | Importo |
|---|---|
| Debito mutuo ipotecario (capitale + interessi + mora) | € 195.000 |
| Debito prestito personale (chirografario) | € 32.000 |
| Esposizione complessiva | € 227.000 |
| Valore di mercato dell’immobile | € 250.000 |
| Realizzo netto atteso in asta (stima conservativa) | € 115.000 |
| Proposta saldo e stralcio (entrambe le posizioni) | € 145.000 |
La proposta — pari al 63,9% del credito complessivo — è significativamente superiore al realizzo netto atteso in asta (€ 115.000). Il pagamento avverrebbe in due tranche entro 90 giorni, con la seconda garantita dalla vendita dell’immobile a un acquirente già individuato.
Nota professionale: sulla componente chirografaria (il prestito personale), la leva negoziale è particolarmente forte: in assenza di garanzie reali, il creditore recupererebbe molto poco in un’eventuale esecuzione mobiliare. È prassi consolidata che le banche accettino stralci più significativi sulla parte chirografaria rispetto a quella ipotecaria.
Il ruolo del notaio
Il notaio non è un semplice “rogitante” dell’atto finale. Il suo ruolo è di garanzia strutturale dell’intera operazione e si articola in diversi momenti.
Consulenza e indagine della volontà
In fase di colloquio informativo, il notaio analizza la situazione del debitore, verifica la fattibilità giuridica dell’operazione e ne valuta l’equilibrio. Ha il dovere di accertarsi che il debitore comprenda le implicazioni dell’accordo e che non vi siano profili di approfittamento. Questo è particolarmente importante quando il debitore è un soggetto debole — consumatore, persona anziana, soggetto con limitate competenze giuridiche.
Verifica dei poteri del creditore
Il notaio verifica che chi agisce per conto del creditore (procuratore della banca, del servicer o del fondo NPL) sia munito di poteri specifici e sufficienti per transigere, rinunciare al credito, assentire alla cancellazione dell’ipoteca e rinunciare alla procedura esecutiva. La carenza di poteri è una delle criticità più frequenti e può invalidare l’intera operazione.
Strutturazione e rogito dell’atto
Il notaio riceve l’atto di quietanza a saldo e stralcio, che contiene: la dichiarazione del creditore di aver ricevuto la somma a integrale e definitiva soddisfazione del credito; la rinuncia espressa a ogni ulteriore pretesa; il consenso alla cancellazione dell’ipoteca (art. 2882 c.c.); la rinuncia agli atti dell’esecuzione, ove presente. Se l’operazione si combina con una compravendita, il notaio garantisce la contestualità tra pagamento al creditore, cancellazione dei gravami e trasferimento della proprietà.
Adempimenti successivi
Il notaio cura la trascrizione della compravendita, l’annotazione di cancellazione dell’ipoteca e, se necessario, la cancellazione del pignoramento. Verifica che tutto sia effettivamente eseguito, restituendo un immobile completamente libero da gravami.
Profili fiscali
La rinuncia del creditore al credito residuo può generare per il debitore una sopravvenienza attiva potenzialmente rilevante ai fini fiscali. L’art. 88, comma 4-ter, del TUIR esclude dalla formazione del reddito le sopravvenienze derivanti dalla riduzione dei debiti nell’ambito di accordi di ristrutturazione omologati o piani attestati di risanamento. Per i consumatori, la questione richiede una valutazione caso per caso.
L’atto di quietanza è soggetto a registrazione con imposta in misura fissa. Se l’operazione include una compravendita, si applicano le ordinarie imposte di trasferimento (registro, ipotecaria, catastale), con eventuali agevolazioni prima casa ove ne ricorrano i presupposti. La cancellazione dell’ipoteca è soggetta a tassa ipotecaria e imposta di bollo.
Le cautele da osservare
Effetto liberatorio pieno
L’accordo deve contenere una clausola di rinuncia espressa, ampia e incondizionata del creditore a ogni pretesa ulteriore. Senza una formulazione rigorosa, il debitore resta esposto al rischio che il creditore — o un suo cessionario — rivendichi successivamente il credito residuo.
Crediti ceduti e catene di cessione
Quando il credito è stato ceduto nell’ambito di operazioni di cartolarizzazione (L. 130/1999), occorre verificare la regolarità della cessione, la pubblicazione in Gazzetta Ufficiale, la legittimazione del servicer e i limiti ai poteri dispositivi del cessionario. L’opacità delle catene di cessione degli NPL è una delle insidie più frequenti nella pratica.
Pluralità di creditori
Quando sull’immobile gravano più formalità (ipoteche di grado diverso, pignoramenti, domande giudiziali), serve il consenso di tutti. La resistenza di un solo creditore può bloccare l’operazione. Occorre condurre trattative parallele, calibrando la proposta a ciascuno sulla base della sua effettiva aspettativa di recupero in sede distributiva, tenendo conto dell’ordine dei privilegi e delle cause di prelazione.
Antiriciclaggio
Il notaio svolge l’adeguata verifica su tutte le parti, incluso il terzo acquirente. La provenienza dei fondi merita attenzione particolare, soprattutto quando intervengono soggetti non legati da rapporti familiari al debitore. Il notaio valuta il profilo di rischio complessivo e, ove emergano anomalie, procede con misure rafforzate o con la segnalazione di operazione sospetta all’UIF.
In conclusione. Il saldo e stralcio è uno strumento potente di risoluzione della crisi debitoria. Richiede competenza tecnica, rigore analitico e sensibilità verso la posizione di tutte le parti. Il professionista che assiste il debitore ha la responsabilità di costruire una proposta seria, documentata e ragionevole. Il notaio, quale pubblico ufficiale, vigila affinché l’operazione si concluda nel rispetto dell’equilibrio contrattuale, della legalità e della trasparenza — a tutela di chi vende, di chi compra e di chi, liberandosi dal debito, può finalmente ricominciare.
Studio Notarile Soldani e Carraro
Via Camillo Prampolini n. 14 – 28845 Domodossola (VB) | Ufficio secondario: Verbania
Tel. 0324 066077 – domodossola@notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).