
 Da Manlio Carlo Soldani
A cura del Notaio Manlio Carlo Soldani
Indice dei contenuti
Il 35° Convegno de L’Esperto Risponde — il tradizionale appuntamento annuale di Telefisco, organizzato dal Gruppo Il Sole 24 Ore e svoltosi il 5 febbraio 2026 — ha offerto a professionisti e imprese una serie di indicazioni operative fondamentali per affrontare il 2026 fiscale. Tra i numerosi temi trattati nelle relazioni e negli approfondimenti, la riforma del regime di tassazione dei dividendi e delle plusvalenze da partecipazioni societarie, introdotta dalla Legge di Bilancio 2026 (Legge 30 dicembre 2025, n. 199), merita un’analisi particolarmente approfondita per le sue ricadute sulla pratica notarile, sulla pianificazione societaria e sulle operazioni straordinarie.
In questo articolo, sulla scorta della Dispensa Telefisco 2026, analizziamo le novità normative attingendo in particolare alla relazione di Primo Ceppellini (“Nel 2026 addio alla rateizzazione delle plusvalenze”, pagg. 72–77), alla relazione di Roberto Lugano sulle operazioni straordinarie (pagg. 85–90), alla relazione di Marco Piazza sulla rideterminazione dei costi fiscali delle partecipazioni (pagg. 124–129) e all’approfondimento di Beatrice Bertoldi sugli aspetti elusivi nei conferimenti a catena (pagg. 142–145). L’obiettivo è restituire un quadro organico delle novità e delle loro implicazioni operative per chi, come il notaio, si trova quotidianamente a gestire cessioni di partecipazioni, operazioni straordinarie e pianificazione successoria.
1. Il contesto: tre filoni di novità nel reddito d’impresa
La relazione di Primo Ceppellini identifica, nella Legge di Bilancio 2026, tre filoni di novità per il reddito d’impresa.
Il primo comprende le norme a regime, in vigore dal 1° gennaio 2026: il nuovo regime per le plusvalenze su beni d’impresa (commi 42–43), il nuovo regime per le partecipazioni minime (commi 51–55), le modifiche alla svalutazione dei titoli obbligazionari (comma 130) e le novità su cessione di azioni proprie, stock option e deduzione degli intangible nel mondo IAS (commi 131–132).
Il secondo filone riguarda le riaperture di istituti giuridici: l’assegnazione e cessione agevolata di beni ai soci e la trasformazione in società semplici (commi 35–41), l’estromissione agevolata degli immobili dell’imprenditore individuale e l’affrancamento delle riserve in sospensione d’imposta (commi 44–45).
Il terzo concerne le norme prospettiche: la nuova ritenuta d’acconto sulle operazioni tra imprese (commi 113–115), la cui applicazione è rinviata al 2028 con aliquota dello 0,5%, destinata a salire all’1% dal 2029.
In questo contributo ci concentriamo sui primi due aspetti di maggior rilievo per la pratica notarile: l’eliminazione della rateizzazione delle plusvalenze e il nuovo regime per le partecipazioni minime, che incide direttamente sulla Participation Exemption (PEX) e sulla Dividend Exemption (DEX).
2. Eliminazione della rateizzazione delle plusvalenze (commi 42–43)
La Legge di Bilancio 2026 sopprime la possibilità di rateizzare le plusvalenze sui beni d’impresa, mediante una modifica all’articolo 86 del TUIR. Le plusvalenze realizzate — diverse da quelle derivanti dalla cessione di partecipazioni con i requisiti PEX — concorrono ora a formare il reddito per l’intero ammontare nell’esercizio in cui sono state realizzate.
La rateizzazione continua ad applicarsi esclusivamente alle cessioni di aziende o rami d’azienda: il nuovo comma 4 dell’articolo 86 prevede che tali plusvalenze concorrono al reddito per l’intero ammontare nell’esercizio di realizzo o, se l’azienda è stata posseduta per almeno tre anni, a scelta del contribuente, «in quote costanti nell’esercizio stesso e nei successivi, ma non oltre il quarto».
Viene altresì cancellata la rateizzazione delle plusvalenze su cessioni di partecipazioni iscritte come immobilizzazioni finanziarie negli ultimi tre bilanci, ferma restando la possibilità di fruire del regime PEX alle condizioni dell’articolo 87 del TUIR.
Un’eccezione specifica è confermata per le società sportive professionistiche: le plusvalenze da cessione dei diritti sulla prestazione dell’atleta concorrono per intero nell’esercizio di realizzo o, per diritti posseduti per almeno due anni, a scelta, in quote costanti nell’esercizio e nei successivi ma non oltre il quarto, limitatamente alla parte in denaro; la residua plusvalenza concorre al reddito nell’esercizio in cui è stata realizzata.
Le nuove disposizioni si applicano alle plusvalenze realizzate a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025. Per il calcolo dell’acconto 2026, si deve assumere come imposta del periodo precedente quella che si sarebbe determinata applicando retroattivamente le novità.
3. Il nuovo regime per le partecipazioni minime (commi 51–55)
3.1 La riforma: introduzione di soglie dimensionali
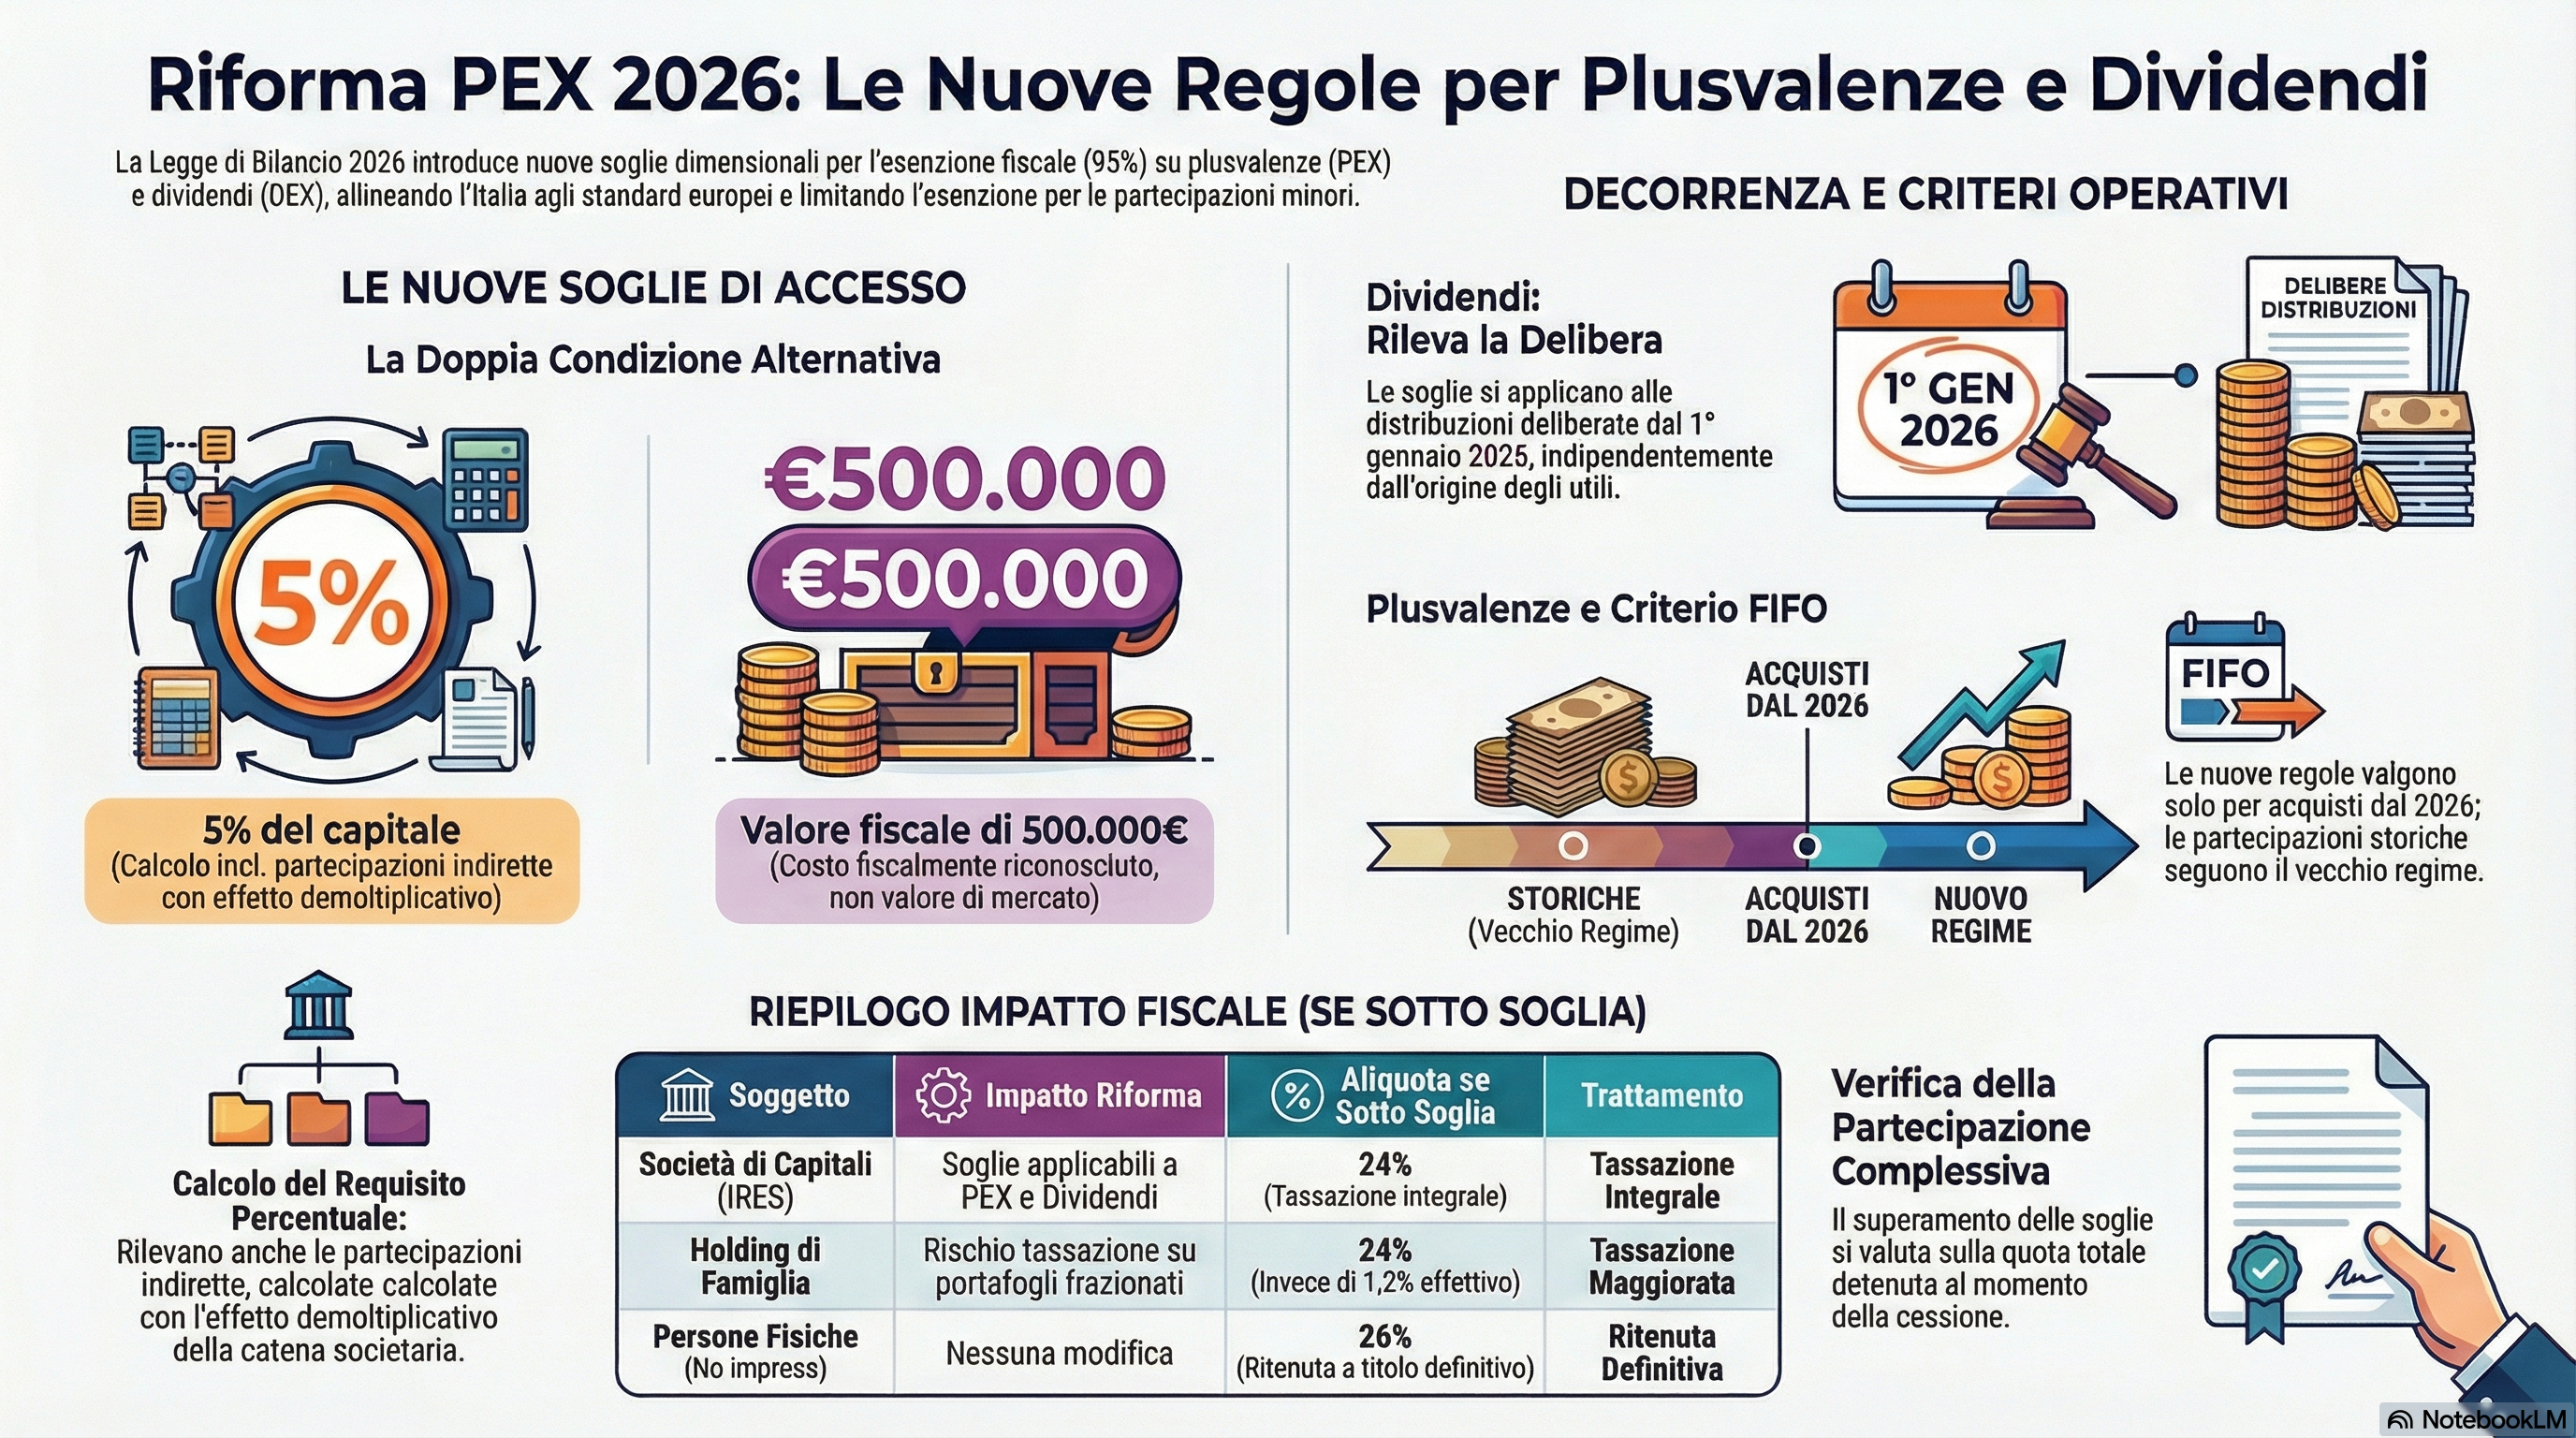
Questo è il cuore della novità che più direttamente interessa la pratica notarile e la pianificazione societaria. La Legge di Bilancio 2026 riformula, nell’ambito del reddito d’impresa, il regime della tassazione dei dividendi e delle plusvalenze relativi a partecipazioni in società che non raggiungono determinate soglie quantitative (le cosiddette “partecipazioni minime”).
Prima della riforma, il regime PEX — disciplinato dall’articolo 87 del TUIR — consentiva l’esenzione del 95% delle plusvalenze da cessione di partecipazioni per i soggetti IRES, e l’esclusione parziale per i soggetti IRPEF in regime d’impresa, senza alcuna soglia minima di partecipazione. Era sufficiente soddisfare i quattro requisiti tradizionali: possesso ininterrotto per almeno 12 mesi, iscrizione tra le immobilizzazioni finanziarie, residenza della partecipata in un Paese non a fiscalità privilegiata e svolgimento di attività commerciale effettiva. Analogamente, l’esclusione del 95% dei dividendi per i soggetti IRES ex articolo 89 del TUIR operava senza alcun requisito dimensionale.
3.2 Le nuove soglie: due criteri alternativi
La definizione di “partecipazioni minime” si ricava, per le società di capitali, per differenza dalla nuova formulazione dell’articolo 89, comma 2, del TUIR, che prevede l’esclusione da imposizione del 95% dei dividendi derivanti da una partecipazione diretta nel capitale che soddisfi almeno una delle seguenti condizioni:
a) Requisito percentuale: partecipazione diretta nel capitale non inferiore al 5%. Ai fini della determinazione di questa soglia, si considerano anche le partecipazioni detenute indirettamente all’interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo ex articolo 2359, comma 1, numero 1), e comma 2 del Codice civile, tenendo conto dell’eventuale demoltiplicazione prodotta dalla catena partecipativa.
b) Requisito di valore: valore fiscale della partecipazione non inferiore a 500.000 euro. Si tratta del costo fiscalmente riconosciuto, non del valore contabile o di mercato.
Le due condizioni sono alternative: è sufficiente soddisfarne una sola per mantenere il regime agevolato. Se le partecipazioni possedute non rispettano almeno uno dei due requisiti, l’intero importo del dividendo concorre alla formazione del reddito imponibile della società percettrice.
3.3 Strumenti finanziari partecipativi e associazione in partecipazione
Un aspetto specificamente segnalato nella Dispensa: l’esenzione al 95% rimane confermata anche per la remunerazione dei contratti di associazione in partecipazione (di capitale o misti), nonché dei titoli e degli strumenti finanziari che direttamente o indirettamente comportano la partecipazione ai risultati economici della società. Per questi strumenti, tuttavia, opera unicamente la soglia di valore: il valore fiscale deve essere non inferiore a 500.000 euro. Il requisito percentuale del 5% non è applicabile, poiché tali strumenti non attribuiscono una partecipazione diretta nel capitale.
3.4 Impatto sui soggetti IRPEF in regime d’impresa
Per quanto riguarda i percettori di dividendi in regime d’impresa operanti nel mondo IRPEF (imprese individuali e società commerciali di persone), vengono riformulate le relative norme del TUIR. La tassazione su un imponibile limitato al 58,14% — anziché sull’intero dividendo — si applica ora solo per i proventi derivanti da partecipazioni diverse da quelle minime. Per le partecipazioni minime, il dividendo concorre integralmente al reddito.
3.5 Le conseguenze: il salto impositivo
La Dispensa sintetizza l’impatto con grande chiarezza. Per i dividendi da partecipazioni minime: nel caso di percettore società di capitali, viene meno l’applicazione della riduzione della quota non imponibile del 95%. La tassazione si applica sul 100% del dividendo. Si passa quindi da un carico effettivo dell’1,2% (24% IRES sul 5% imponibile) a un carico pieno del 24% IRES. Un salto di venti volte.
Per le plusvalenze (PEX) da partecipazioni minime: la tassazione si applica sul 100% della plusvalenza, quindi viene meno la quota esente della stessa anche in caso di esistenza dei requisiti PEX tradizionali dell’articolo 87 del TUIR. Il salto è identico: dal 1,2% al 24%.
4. La decorrenza differenziata: un nodo critico
Come osserva Ceppellini nella sua relazione, «la norma non brilla per chiarezza» (con riferimento al comma 54). L’entrata in vigore delle nuove disposizioni opera in modo differenziato per dividendi e plusvalenze.
4.1 Per i dividendi
Le nuove disposizioni si applicano alle distribuzioni dell’utile di esercizio, delle riserve e degli altri fondi deliberate a decorrere dal 1° gennaio 2026. Il criterio temporale rilevante è la data della delibera di distribuzione, non la data del pagamento.
Conseguenza pratica di primaria importanza: anche gli utili accantonati a riserva in esercizi precedenti sono soggetti al nuovo regime, se la delibera di distribuzione è assunta dal 2026 in poi. Non opera alcuna clausola di salvaguardia legata al periodo di formazione degli utili.
Esempio pratico: Una S.r.l. ha accantonato utili per €200.000 nel periodo 2020–2025. Il socio unico è una S.r.l. che detiene il 3% con costo fiscale di €150.000. Se l’assemblea delibera la distribuzione il 15 marzo 2026, quei dividendi saranno tassati integralmente al 24% (IRES), anziché all’1,2% effettivo del vecchio regime (24% × 5% imponibile). La differenza è di circa €45.600 di maggiori imposte.
4.2 Per le plusvalenze
Le novità — come nota Ceppellini usando il condizionale (“dovrebbero riguardare”), a sottolineare l’ambiguità della norma — riguardano le plusvalenze realizzate in relazione alla cessione di partecipazioni acquisite o sottoscritte a decorrere dal 1° gennaio 2026.
La data rilevante è quella di acquisizione della partecipazione, non quella di cessione. Le nuove regole si applicano alle cessioni di azioni, quote, titoli e strumenti finanziari nonché ai contratti di cui all’articolo 109, comma 9, lettera b) del TUIR, acquisiti o sottoscritti a decorrere dal 1° gennaio 2026. Le partecipazioni acquisite entro il 31 dicembre 2025 possono beneficiare dell’esenzione PEX tradizionale, senza necessità di superare le nuove soglie.
4.3 Il criterio FIFO per il periodo transitorio
Per gestire il regime transitorio — nel caso di partecipazioni nella stessa società acquisite in periodi diversi, parte prima e parte dopo il 1° gennaio 2026 — il legislatore introduce un criterio FIFO (First In, First Out): si considerano ceduti per primi gli strumenti finanziari acquisiti o i contratti sottoscritti in data meno recente.
Questa regola è funzionale a preservare il regime agevolato sulle partecipazioni “storiche” (acquisite entro il 2025), facendo sì che in caso di cessione parziale vengano considerate cedute prima le quote più vecchie, che beneficiano del regime pre-riforma.
Esempio pratico: La società Gamma detiene il 3% della società Delta, acquisito in due tranche: 1,5% nel 2023 e 1,5% nel marzo 2026. Se nel 2027 Gamma cede il 2%, il criterio FIFO impone che si consideri ceduto prima l’intero 1,5% del 2023 (che beneficia dell’esenzione PEX tradizionale, indipendentemente dalle soglie) e poi lo 0,5% del 2026 (soggetto alle nuove soglie: poiché il 3% complessivo è sotto il 5% e il costo fiscale non raggiunge €500.000, questa porzione sarà tassata integralmente).
4.4 L’acconto 2026: calcolo retroattivo
Un aspetto operativo di immediata rilevanza: nella determinazione dell’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025, si assume come imposta del periodo precedente quella che si sarebbe determinata applicando retroattivamente le nuove disposizioni. Ciò significa che già nel calcolo dell’acconto 2026 occorrerà simulare l’impatto delle nuove regole sul reddito 2025, sia per le plusvalenze rateizzate sia per i dividendi e la PEX. La regola vale tanto per le plusvalenze (eliminazione della rateizzazione) quanto per le partecipazioni minime.
5. La demoltiplicazione nella catena partecipativa
Il requisito del 5% si verifica tenendo conto delle partecipazioni indirette all’interno del gruppo, con applicazione dell’effetto demoltiplicativo. Il concetto di “gruppo” è definito dal rapporto di controllo ex articolo 2359, comma 1, numero 1) (maggioranza dei voti esercitabili in assemblea ordinaria) e comma 2 (influenza dominante) del Codice civile.
Esempio pratico: La holding Alfa detiene il 60% della società Beta, la quale detiene a sua volta il 10% della società Gamma. La partecipazione indiretta di Alfa in Gamma è pari al 6% (60% × 10%), che supera la soglia del 5%. Se invece Alfa detenesse il 40% di Beta, la partecipazione indiretta in Gamma sarebbe solo il 4% (40% × 10%), insufficiente.
Il tema della demoltiplicazione torna anche nella relazione di Roberto Lugano sulle operazioni straordinarie (cfr. §6), dove si analizza un caso significativo: un socio/conferente che possiede il 30% di una holding, la quale a sua volta partecipa al 40% del capitale di una società operativa. Se la demoltiplicazione si applica anche al socio, la partecipazione risulta del 12% (30% × 40%) e sarebbe qualificata; ma se si guarda alla sola holding, essa detiene il 40%, anch’essa qualificata. Il tema è rilevante per il test di prevalenza nei conferimenti di partecipazioni in holding ex articolo 177 del TUIR.
6. La scissione mediante scorporo e i conferimenti di partecipazioni in holding
6.1 Scissione mediante scorporo: una nuova via per creare holding
La relazione di Roberto Lugano (pagg. 85–90) analizza le operazioni straordinarie alla luce delle novità introdotte dal Dlgs 88/2025 e dal Dlgs 192/2025. Di particolare rilievo per il tema PEX è la disciplina della scissione mediante scorporo (articolo 2506.1 del Codice civile).
Il punto chiave: nel caso di attribuzione dell’intero patrimonio, a differenza della scissione totale lo scorporo non determina l’estinzione della società scissa, che riceve in assegnazione le azioni o quote delle beneficiarie. Di fatto, ciò consente la “trasformazione” della società scissa in una holding. Lugano osserva che la scissione mediante scorporo «può essere quindi una alternativa all’operazione di conferimento, di particolare interesse quando si trasferisce un patrimonio immobiliare, per la creazione di una holding».
Dopo le modifiche, anche la norma fiscale è stata razionalizzata. L’articolo 6 del Dlgs 192/2025 distingue tra beneficiaria di nuova costituzione (comma 15-ter) e preesistente (comma 15-ter.1). In entrambi i casi non si applicano le regole ordinarie della scissione in materia di concambio, retroattività e riserve in sospensione. Per la beneficiaria preesistente, si applica anche la norma anti-elusiva sul riporto delle perdite (test di vitalità e limite di patrimonio netto).
6.2 Conferimenti di partecipazioni in holding: la norma di interpretazione autentica
Lugano analizza poi le modifiche introdotte dall’articolo 5 del Dlgs 192/2025 (norma di interpretazione autentica) in materia di conferimenti di partecipazioni in holding. Due gli aspetti chiariti.
Il primo riguarda il perimetro delle società da considerare nel test per verificare il requisito di minoranza qualificata. Devono essere prese in considerazione: le società operative partecipate direttamente (primo livello) e le partecipazioni detenute da subholding controllate dalla holding in base all’articolo 2359, comma 1, numeri 1 e 2, del Codice civile. Sono escluse le subholding non direttamente controllate e le società operative di secondo livello non detenute tramite subholding controllate.
Il secondo aspetto riguarda la valorizzazione del patrimonio netto per il test di prevalenza. La norma specifica che il valore contabile dei patrimoni netti delle società partecipate è determinato sulla base dei dati risultanti dal bilancio relativo all’ultimo esercizio antecedente al conferimento (non serve una valutazione puntuale alla data del conferimento), tenendo conto della demoltiplicazione e senza considerare i patrimoni netti delle subholding. Come nota Lugano, si tratta di una «doppia semplificazione».
6.3 Conferimenti: questioni operative aperte
L’applicazione concreta dell’articolo 177 del TUIR solleva ancora qualche dubbio, segnala Lugano.
In primo luogo, nei conferimenti minusvalenti non vengono fornite indicazioni precise sul valore fiscale da attribuire alle partecipazioni ricevute dal conferente. L’esempio è illuminante: se il costo fiscale è 1.000, il valore normale è 1.500 e la conferitaria iscrive un incremento di patrimonio per 800, la minusvalenza di 200 non è fiscalmente rilevante e il costo riconosciuto della partecipazione rimane pari a 1.000. Il tema è direttamente connesso alla soglia dei 500.000 euro per la PEX: se il valore di iscrizione nella conferitaria è inferiore al costo fiscale originario, la soglia potrebbe non essere raggiunta.
In secondo luogo, la nuova struttura dell’articolo 177 del TUIR ha reso autonomo l’ambito soggettivo dello scambio di partecipazioni mediante conferimento (comma 2) da quello mediante permuta (comma 1). Ne consegue che la conferitaria potrebbe essere anche una società di persone, superando la tesi restrittiva della risoluzione 43/2017.
Infine, nell’ambito della costruzione delle holding familiari (articolo 177, comma 2-bis), Lugano ritiene che la norma sia applicabile non solo alle conferitarie di nuova costituzione, ma anche al caso in cui il conferente diventa socio (o incrementa la propria partecipazione) in una società familiare già esistente. Anche l’ipotesi in cui la holding conferitaria sia unipersonale all’atto del conferimento e i familiari entrino nella compagine per atti successivi (cessioni, donazioni, aumenti di capitale) dovrebbe avere pari trattamento. In nessun caso — conclude — dovrebbero applicarsi censure basate sulla normativa anti-abuso.
7. Conferimenti a catena, holding e rischi di abuso del diritto
7.1 L’holding period e il conferimento di partecipazioni
L’approfondimento di Beatrice Bertoldi (pagg. 142–145) analizza il tema dei conferimenti a catena con grande dettaglio. Il punto di partenza è che il conferimento di partecipazioni costituisce un evento realizzativo che interrompe il possesso: l’holding period per la PEX decorre nuovamente in capo alla conferitaria dal perfezionamento del conferimento (risposta a interpello 216 del 2024).
Per i conferimenti ex articolo 177, comma 2, del TUIR (conferimenti di controllo o che integrano il controllo) vale il periodo ordinario di 12 mesi; per quelli ex comma 2-bis (partecipazioni qualificate non di controllo, tipici delle holding familiari) l’holding period è esteso a 60 mesi, per garantire l’effettiva natura riorganizzativa dell’operazione ed evitare utilizzi impropri delle strutture di holding.
7.2 Il doppio livello di holding
Negli schemi più ricorrenti, l’impresa di famiglia è partecipata dalla seconda generazione con quote qualificate ma non di controllo. L’esigenza di creare una holding porta a una struttura a due livelli: una subholding di controllo, titolare della società operativa, e le holding personali (o “di famiglia”) dei singoli soci, che partecipano alla subholding.
Bertoldi analizza due percorsi operativi: si può eseguire prima un conferimento congiunto ex articolo 177, comma 2, nella subholding di controllo, e poi un conferimento da parte di ciascun socio ex comma 2-bis nella propria holding familiare; oppure invertire i passaggi (prima il conferimento individuale nella holding personale, poi il conferimento congiunto delle holding personali nella subholding di controllo, quest’ultimo ex articolo 175 — cfr. anche risposta a interpello 552 del 2021).
Queste strutture presentano profili genuini quando vi è un’effettiva operatività della holding di controllo (funzioni strategiche, d’investimento industriale e finanziario, anche in un’ottica di lungo periodo) e le holding personali realizzano finalità distinte (composizione delle esigenze del passaggio generazionale, tenendo conto delle attitudini e della composizione familiare dei diversi soci).
7.3 Quando scattano i profili di abuso
L’essenzialità del vantaggio fiscale rispetto ai motivi di riorganizzazione potrebbe tuttavia essere ravvisata quando la modalità di esecuzione dei conferimenti sia strettamente collegata a una successiva e preordinata operazione realizzativa (risposte a interpello 160 e 216 del 2024). In tal caso possono sorgere contestazioni nell’applicazione della PEX in capo alla società cedente.
Il rischio è concreto: se all’interno di un gruppo creato mediante una catena di conferimenti si profila un’operazione di cessione prima dei cinque anni, l’Amministrazione potrebbe procedere a una riqualificazione unitaria dell’operazione, disconoscendo l’holding period di 12 mesi in capo alla holding.
Per mitigare il rischio, Bertoldi suggerisce di procedere con un interpello finalizzato a documentare tre elementi: (i) la coerenza procedimentale rispetto alla finalità della riorganizzazione; (ii) l’effettiva attività/funzione svolta dalla subholding; (iii) il diverso ruolo assunto dalle holding personali nella catena partecipativa (risposta a interpello 5 del 2023).
Particolare attenzione — conclude — dovrà essere posta al timing delle operazioni di conferimento rispetto a quella di realizzazione dell’evento di liquidità.
7.4 Le nuove soglie PEX e la tentazione di concentrare le partecipazioni
L’ultimo passaggio della relazione di Bertoldi tocca un nervo scoperto della nuova disciplina: i conferimenti/operazioni a catena potrebbero rilevare anche rispetto alla possibilità di concentrare in una holding le partecipazioni che, singolarmente detenute, risultino prive dei requisiti per usufruire della tassazione di favore, in quanto riferite a una percentuale inferiore al 5% o di costo fiscale inferiore a 500.000 euro.
Si tratta di un punto cruciale: operazioni di conferimento finalizzate esclusivamente a superare le nuove soglie PEX potrebbero essere esposte a contestazioni per abuso del diritto, in assenza di valide ragioni extrafiscali. I professionisti — e in primis i notai chiamati a rogare i relativi atti — dovranno monitorare con estrema attenzione questa dinamica.
8. La rideterminazione del costo fiscale delle partecipazioni e l’interazione con le nuove soglie
La relazione di Marco Piazza (pagg. 124–129) analizza la convenienza della rideterminazione del costo fiscale delle partecipazioni detenute al di fuori dell’esercizio d’impresa (articolo 5 della legge 448/2001, come modificato dal comma 144 della Legge di Bilancio 2026).
Il dato di partenza è l’innalzamento dell’imposta sostitutiva al 21% (dal precedente 18%). A questa aliquota, la rideterminazione del costo conviene solo quando il valore affrancato è almeno pari a 5,2 volte il costo fiscale della partecipazione (il punto di indifferenza era 3,25 volte con l’imposta al 18%). Il risparmio fiscale diventa “tangibile” solo per multipli molto più alti: per un risparmio dell’1% rispetto alla plusvalenza, il moltiplicatore del costo deve essere 6,25.
Piazza evidenzia poi un difetto mai risolto: la rideterminazione del costo non è valida ai fini dei redditi di capitale. Se il socio rivaluta la partecipazione e poi, anziché cederla, si trova in una situazione di recesso, esclusione, riscatto o liquidazione della società, l’imposta sostitutiva sarà stata versata inutilmente, perché ai sensi dell’articolo 47, comma 5, del TUIR sarà tassata come reddito di capitale la differenza rispetto al costo d’acquisto originario.
Un ulteriore inconveniente: in caso di successione, il costo fiscale per gli eredi coincide con il valore dichiarato nella denuncia di successione (pari alla frazione di patrimonio netto contabile), che di norma è molto più basso del costo rideterminato dal de cuius. Il costo rideterminato non si trasmette agli eredi.
Piazza segnala infine la “delega dimenticata”: la legge delega per la riforma fiscale (legge 111/2023, articolo 5, comma 1, lettera h) prevedeva aliquote differenziate in ragione del periodo di possesso del bene, ma questa possibilità non è stata sfruttata dal legislatore delegato.
Sebbene la rideterminazione riguardi le persone fisiche fuori dal regime d’impresa (e non sia quindi direttamente toccata dalle nuove soglie PEX), l’interazione è rilevante in due direzioni: da un lato, per le partecipazioni detenute tramite holding che poi distribuiscono dividendi o realizzano plusvalenze soggette al nuovo regime; dall’altro, per le valutazioni di convenienza nel passaggio dalla detenzione diretta (persona fisica, 26% fisso) alla detenzione tramite società (con il rischio, ora, del 24% pieno sulla partecipazione minima anziché dell’1,2% atteso).
9. Le riaperture agevolative: opportunità connesse
Tra le riaperture di istituti giuridici analizzate da Ceppellini, due meritano una menzione per le possibili interazioni con il tema PEX.
9.1 Assegnazione agevolata e trasformazione in società semplice
Le società che, entro il 30 settembre 2026, assegnano o cedono ai soci beni immobili o beni mobili iscritti in pubblici registri non utilizzati come beni strumentali possono beneficiare del regime agevolato. Tutti i soci devono risultare iscritti nel libro dei soci alla data del 30 settembre 2025 o in forza di titolo con data certa anteriore al 1° ottobre 2025. La norma si applica anche alle società che entro il 30 settembre 2026 si trasformano in società semplici.
Viene riproposta anche l’estromissione agevolata degli immobili dell’imprenditore individuale, con esclusioni dal 1° gennaio al 31 maggio 2026 e versamenti della sostitutiva entro il 30 novembre 2026 e il 30 giugno 2027.
Queste opportunità possono risultare strategiche per le holding patrimoniali colpite dalle nuove soglie PEX: una società che detiene partecipazioni minoritarie sotto soglia potrebbe valutare la trasformazione in società semplice (con le conseguenti implicazioni sulla trasparenza fiscale) come alternativa alla tassazione piena dei dividendi.
9.2 Affrancamento delle riserve in sospensione
I saldi attivi di rivalutazione, le riserve e i fondi in sospensione d’imposta, esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2024 e che residuano al termine dell’esercizio in corso al 31 dicembre 2025, possono essere affrancati con un’imposta sostitutiva del 10%. L’imposta va liquidata nella dichiarazione relativa al periodo d’imposta 2025 e versata in quattro rate di pari importo.
10. Le questioni aperte
Alcune aree di incertezza permangono e necessiteranno di chiarimenti, auspicabilmente attraverso una circolare dell’Agenzia delle Entrate.
La prima riguarda il trattamento delle partecipazioni detenute tramite società semplici: l’approccio per trasparenza tipico di questo veicolo pone il dubbio se i requisiti dimensionali debbano essere verificati in capo al socio o in capo alla società semplice.
La seconda concerne la sorte delle partecipazioni sottoscritte dopo il 1° gennaio 2026 in esercizio del diritto di opzione relativo a partecipazioni preesistenti: il quesito è se il FIFO operi considerando la data di esercizio dell’opzione come nuova data di acquisizione.
La terza riguarda la corretta determinazione del valore fiscale in presenza di operazioni straordinarie pregresse (fusioni, scissioni, conferimenti in neutralità fiscale) che possono aver alterato il costo fiscalmente riconosciuto rispetto al valore di bilancio. Il tema dei conferimenti minusvalenti (cfr. §6.3) è particolarmente delicato.
La quarta questione, segnalata da Lugano, riguarda la conferitaria holding: se la società conferita è già una holding, il comma 2-ter dell’articolo 177 del TUIR si riferisce solo alle partecipazioni possedute dalla holding, e occorre chiarire se le partecipazioni di minoranza qualificata debbano essere identificate a prescindere dal possesso partecipativo del socio/conferente.
Infine, la possibilità che operazioni di concentrazione delle partecipazioni in una holding siano contestate come abuso del diritto (cfr. §7.4) richiede urgenti indicazioni di prassi per delimitare il confine tra riorganizzazione legittima e manovra elusiva.
11. Persone fisiche non imprenditori: nessuna modifica
È importante precisare — anche se la Dispensa non lo affronta espressamente in questa sede, trattandosi di regime fuori dal reddito d’impresa — che le nuove soglie PEX operano esclusivamente nell’ambito del reddito d’impresa. Per le persone fisiche che percepiscono dividendi e realizzano plusvalenze al di fuori dell’esercizio di impresa, continuano ad applicarsi le regole ordinarie: ritenuta a titolo definitivo del 26% sui dividendi e imposta sostitutiva del 26% sulle plusvalenze, indipendentemente dalla misura della partecipazione detenuta.
12. Considerazioni operative per il professionista
La riforma della PEX rappresenta un cambio di paradigma: dal modello di esenzione generalizzata, vigente dal 2004, si passa a un sistema selettivo che riserva il beneficio alle partecipazioni di dimensione significativa.
Per i notai, le implicazioni si manifestano su più fronti.
Nella redazione degli atti di cessione di partecipazioni, la verifica delle soglie diventa un elemento essenziale della consulenza pre-contrattuale: occorrerà accertare la percentuale di partecipazione complessiva (diretta e indiretta, tenendo conto della demoltiplicazione lungo la catena societaria) e il valore fiscale della partecipazione, per valutare l’impatto fiscale dell’operazione e le eventuali differenze rispetto al regime previgente.
Nelle operazioni straordinarie di riorganizzazione — conferimenti, scissioni mediante scorporo, fusioni — la PEX diventa un parametro determinante nella scelta della struttura dell’operazione. Come evidenziato da Lugano, la scissione mediante scorporo offre una nuova via per la creazione di holding; come sottolineato da Bertoldi, la tentazione di concentrare partecipazioni frammentate in una holding per superare le soglie dovrà essere bilanciata con la necessità di documentare valide ragioni extrafiscali, per scongiurare contestazioni per abuso del diritto.
Nella pianificazione successoria e nei patti di famiglia, l’interazione tra le nuove soglie e il regime delle partecipazioni detenute tramite holding familiari — inclusa la tematica dell’holding period esteso a 60 mesi per i conferimenti ex articolo 177, comma 2-bis — richiede un ripensamento delle strategie tradizionali. La costruzione di holding a doppio livello mantiene la sua validità, ma con la consapevolezza che il timing delle operazioni e la documentazione delle ragioni extrafiscali assumono un rilievo decisivo.
Non va infine trascurato l’impatto sulla rideterminazione del costo fiscale delle partecipazioni da parte dei soci persone fisiche: come osservato da Piazza, con l’innalzamento dell’imposta sostitutiva al 21% la convenienza dell’affrancamento si è significativamente ridotta, e le nuove soglie PEX modificano il calcolo di convenienza complessivo per chi detiene partecipazioni tramite società.
Il 2026 si configura come un anno di transizione critico, in cui la tempestività nell’adeguamento delle strutture societarie e nella pianificazione delle operazioni — anche alla luce delle riaperture agevolative (assegnazione ai soci, estromissione, affrancamento) — può generare differenze impositive molto significative.
Notaio Manlio Carlo Soldani
Studio Notarile – Via Camillo Prampolini n. 14, Domodossola
Collegio Notarile di Verbania
Email: domodossola@notaiosoldani.it – Tel. 0324 066077
Articolo aggiornato all’8 febbraio 2026, sulla base della Dispensa Telefisco 2026 — 35° Convegno de L’Esperto Risponde (Il Sole 24 Ore, 5 febbraio 2026). Fonti principali: Primo Ceppellini, “Nel 2026 addio alla rateizzazione delle plusvalenze” (pagg. 72–77); Roberto Lugano, “Il Fisco regola la scissione con scorporo” (pagg. 85–90); Marco Piazza, “Rideterminazione dei costi fiscali delle partecipazioni al test di convenienza” (pagg. 124–129); Beatrice Bertoldi, “Gli aspetti elusivi nei conferimenti a catena” (pagg. 142–145). Riferimenti normativi: L. 199/2025, art. 1, commi 35–45, 42–43, 51–55, 113–115, 130–132, 144.
Disclaimer: Il presente articolo ha finalità esclusivamente informative e divulgative. Non costituisce parere professionale né consulenza legale o fiscale. Per l’applicazione delle disposizioni illustrate ai casi concreti, è indispensabile rivolgersi al proprio consulente di fiducia.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).