
 Da Manlio Carlo Soldani
Indice dei contenuti
Premessa metodologica
L’analisi delle fattispecie fiscali relative ai conferimenti di partecipazioni sociali richiede un approccio sistematico che tenga conto non solo della lettera della norma, ma anche della sua ratio e della complessiva architettura del sistema tributario. Il presente contributo si propone di esaminare criticamente la questione dell’applicabilità del regime di realizzo controllato di cui all’art. 177, commi 2 e 2-bis, del TUIR agli apporti a patrimonio di partecipazioni sociali, alla luce di una recente risposta a quesito della Banca Dati Notarile che ha fornito importanti spunti di riflessione per la prassi professionale.
Nota di aggiornamento: la prassi amministrativa successiva a questo contributo (Risposte nn. 9/2026, 91/2026 e 161/2026) ha riconosciuto, a specifiche condizioni, l’applicabilità del regime anche all’apporto privo di aumento di capitale. Per la ricostruzione sistematica più recente e per il caso della pluralità di soci conferenti si veda La Specularità dei Soci Conferenti nel Regime del Realizzo Controllato e, per la vicenda concreta, Apporto congiunto e totalitario di partecipazioni: la holding con più soci.
1. Inquadramento normativo: l’art. 177 TUIR e la disciplina degli scambi di partecipazioni
1.1. La struttura della disposizione
L’art. 177 del TUIR, rubricato “Scambi di partecipazioni”, disciplina il regime fiscale applicabile ai conferimenti di partecipazioni sociali che determinano l’acquisizione o l’incremento del controllo di diritto ai sensi dell’art. 2359, comma 1, n. 1, c.c.
La normativa vigente, a seguito delle modifiche introdotte dal legislatore fiscale, prevede che:
- Comma 1: costituisce il regime base del conferimento di azienda o di partecipazioni, prevedendo che a fronte del conferimento si ottenga un'”attribuzione di azioni”;
- Comma 2: introduce il meccanismo della neutralità controllata per i conferimenti “mediante i quali la società conferitaria acquisisce, ai sensi dell’articolo 2359, primo comma, numero 1), del codice civile, il controllo di una società di cui all’articolo 73, comma 1, lettere a) o d), ovvero incrementa la percentuale di controllo”;
- Comma 2-bis: estende il regime di neutralità controllata anche ai conferimenti che non determinano l’acquisizione del controllo, purché la società conferitaria detenga già una partecipazione di controllo nella società conferita.
1.2. La nozione di “realizzo controllato”
Il concetto di “realizzo controllato” rappresenta un costrutto fiscale peculiare nel panorama normativo italiano. A differenza della neutralità assoluta, che esclude completamente la rilevanza fiscale dell’operazione, il realizzo controllato implica un differimento dell’imposizione, subordinato alla verifica di specifiche condizioni contabili.
In particolare, ai sensi del novellato comma 2 dell’art. 177, “si considera valore di realizzo, ai fini della determinazione del reddito del conferente, quello corrispondente alla quota delle voci di patrimonio netto formato dalla società conferitaria per effetto del conferimento”. Tale previsione sottende l’esistenza di un meccanismo di corrispondenza contabile tra il costo fiscale delle partecipazioni conferite e le voci di patrimonio netto incrementate nella conferitaria.
1.3. Le modifiche normative e il loro impatto interpretativo
La formulazione attuale dell’art. 177 differisce significativamente dal testo previgente sotto alcuni profili rilevanti:
- Eliminazione del vincolo legale o statutario: mentre la precedente versione richiedeva che l’incremento del controllo avvenisse “in virtù di un obbligo legale o di un vincolo statutario”, il nuovo testo ammette un mero incremento, svincolato da limitazioni specifiche;
- Ampliamento della formula: l’espressione “in tutti i casi” di conferimenti sembra ampliare il perimetro applicativo rispetto alla precedente formulazione;
- Eliminazione del riferimento esplicito alle partecipazioni ricevute: il testo vigente non riproduce l’inciso “ricevute a seguito di conferimenti” contenuto nella versione precedente.
Tali modifiche hanno generato un dibattito interpretativo sulla possibilità di estendere il regime di realizzo controllato anche agli apporti a patrimonio.
2. Il quesito interpretativo: gli argomenti favorevoli all’inclusione degli apporti
2.1. L’interpretazione estensiva basata sulla posizione della conferitaria
Una prima linea argomentativa favorevole all’applicazione del realizzo controllato agli apporti a patrimonio si fonda sull’analisi della posizione della società conferitaria. Poiché l’art. 177, comma 2, richiede che “la società conferitaria acquisisce […] il controllo […] ovvero incrementa la percentuale di controllo”, si potrebbe sostenere che tale condizione sia soddisfatta indipendentemente dalla circostanza che il conferente riceva in cambio azioni o quote.
In questa prospettiva, sia l’apporto che il conferimento avrebbero lo stesso effetto traslativo in capo alla conferitaria, determinando l’acquisizione o l’incremento del controllo di diritto sulla società conferita. La neutralità dell’operazione deriverebbe, quindi, dalla realizzazione della condizione oggettiva relativa alla posizione di controllo, a prescindere dalle modalità di regolamento dell’operazione tra conferente e conferitaria.
2.2. L’argomento storico-sistematico
Un secondo ordine di considerazioni favorevoli si basa sull’evoluzione normativa. L’eliminazione del riferimento all’obbligo legale o al vincolo statutario quale presupposto dell’incremento del controllo potrebbe essere interpretata come un’apertura del legislatore verso forme di conferimento più flessibili, non necessariamente vincolate a uno scambio paritetico di partecipazioni.
Tale interpretazione progressiva della norma consentirebbe di ricomprendere nell’alveo dell’art. 177, comma 2, anche operazioni strutturate come meri apporti a patrimonio, purché funzionali all’acquisizione o all’incremento del controllo.
2.3. La valenza della verifica contabile
Un ulteriore elemento a sostegno dell’interpretazione estensiva deriva dalla disciplina della verifica contabile. Sia nel vecchio che nel nuovo testo dell’art. 177, comma 2, la determinazione del reddito del conferente avviene mediante il confronto tra il costo fiscale delle partecipazioni conferite e la corrispondente quota delle voci di patrimonio netto formate dalla conferitaria.
Si potrebbe sostenere che tale meccanismo di verifica contabile sia applicabile anche agli apporti a patrimonio, che comportano comunque un incremento delle voci di patrimonio netto della conferitaria, senza necessariamente transitare attraverso un aumento del capitale sociale. In questa prospettiva, la neutralità deriverebbe dalla corrispondenza tra costo fiscale e incremento patrimoniale, indipendentemente dall’emissione di nuove partecipazioni.
2.4. La formulazione letterale del comma 2
Infine, si potrebbe valorizzare la circostanza che l’art. 177, comma 2, nel testo vigente, prevede che la neutralità indotta operi “in tutti i casi” di “conferimenti di azioni o quote in società”, senza più richiedere espressamente che siano ricevute “azioni o quote (ricevute a seguito di conferimenti)”.
Tale omissione potrebbe essere interpretata come una volontà del legislatore di non limitare l’applicazione della norma ai soli conferimenti con emissione di nuove partecipazioni, ammettendo anche apporti a patrimonio che incrementino le voci di patrimonio netto senza transitare attraverso il capitale sociale.
3. La soluzione negativa: l’imprescindibilità dello scambio di partecipazioni
3.1. La centralità della posizione del conferente
Nonostante gli argomenti favorevoli sopra esposti, un’analisi sistematica e teleologica della normativa porta a escludere l’applicabilità del regime di realizzo controllato agli apporti a patrimonio. Il principale vizio metodologico dell’interpretazione estensiva risiede nell’aver focalizzato l’attenzione esclusivamente sulla posizione della società conferitaria, trascurando la dimensione soggettiva del conferente.
L’art. 177, comma 2, infatti, non disciplina esclusivamente i presupposti per l’acquisizione o l’incremento del controllo da parte della conferitaria, ma regola principalmente il regime fiscale applicabile al reddito del conferente. Tale prospettiva ermeneutica impone di valutare congiuntamente tutte le condizioni previste dalla norma, non limitandosi alla verifica dell’acquisizione del controllo.
3.2. La condizione primaria: lo scambio di partecipazioni
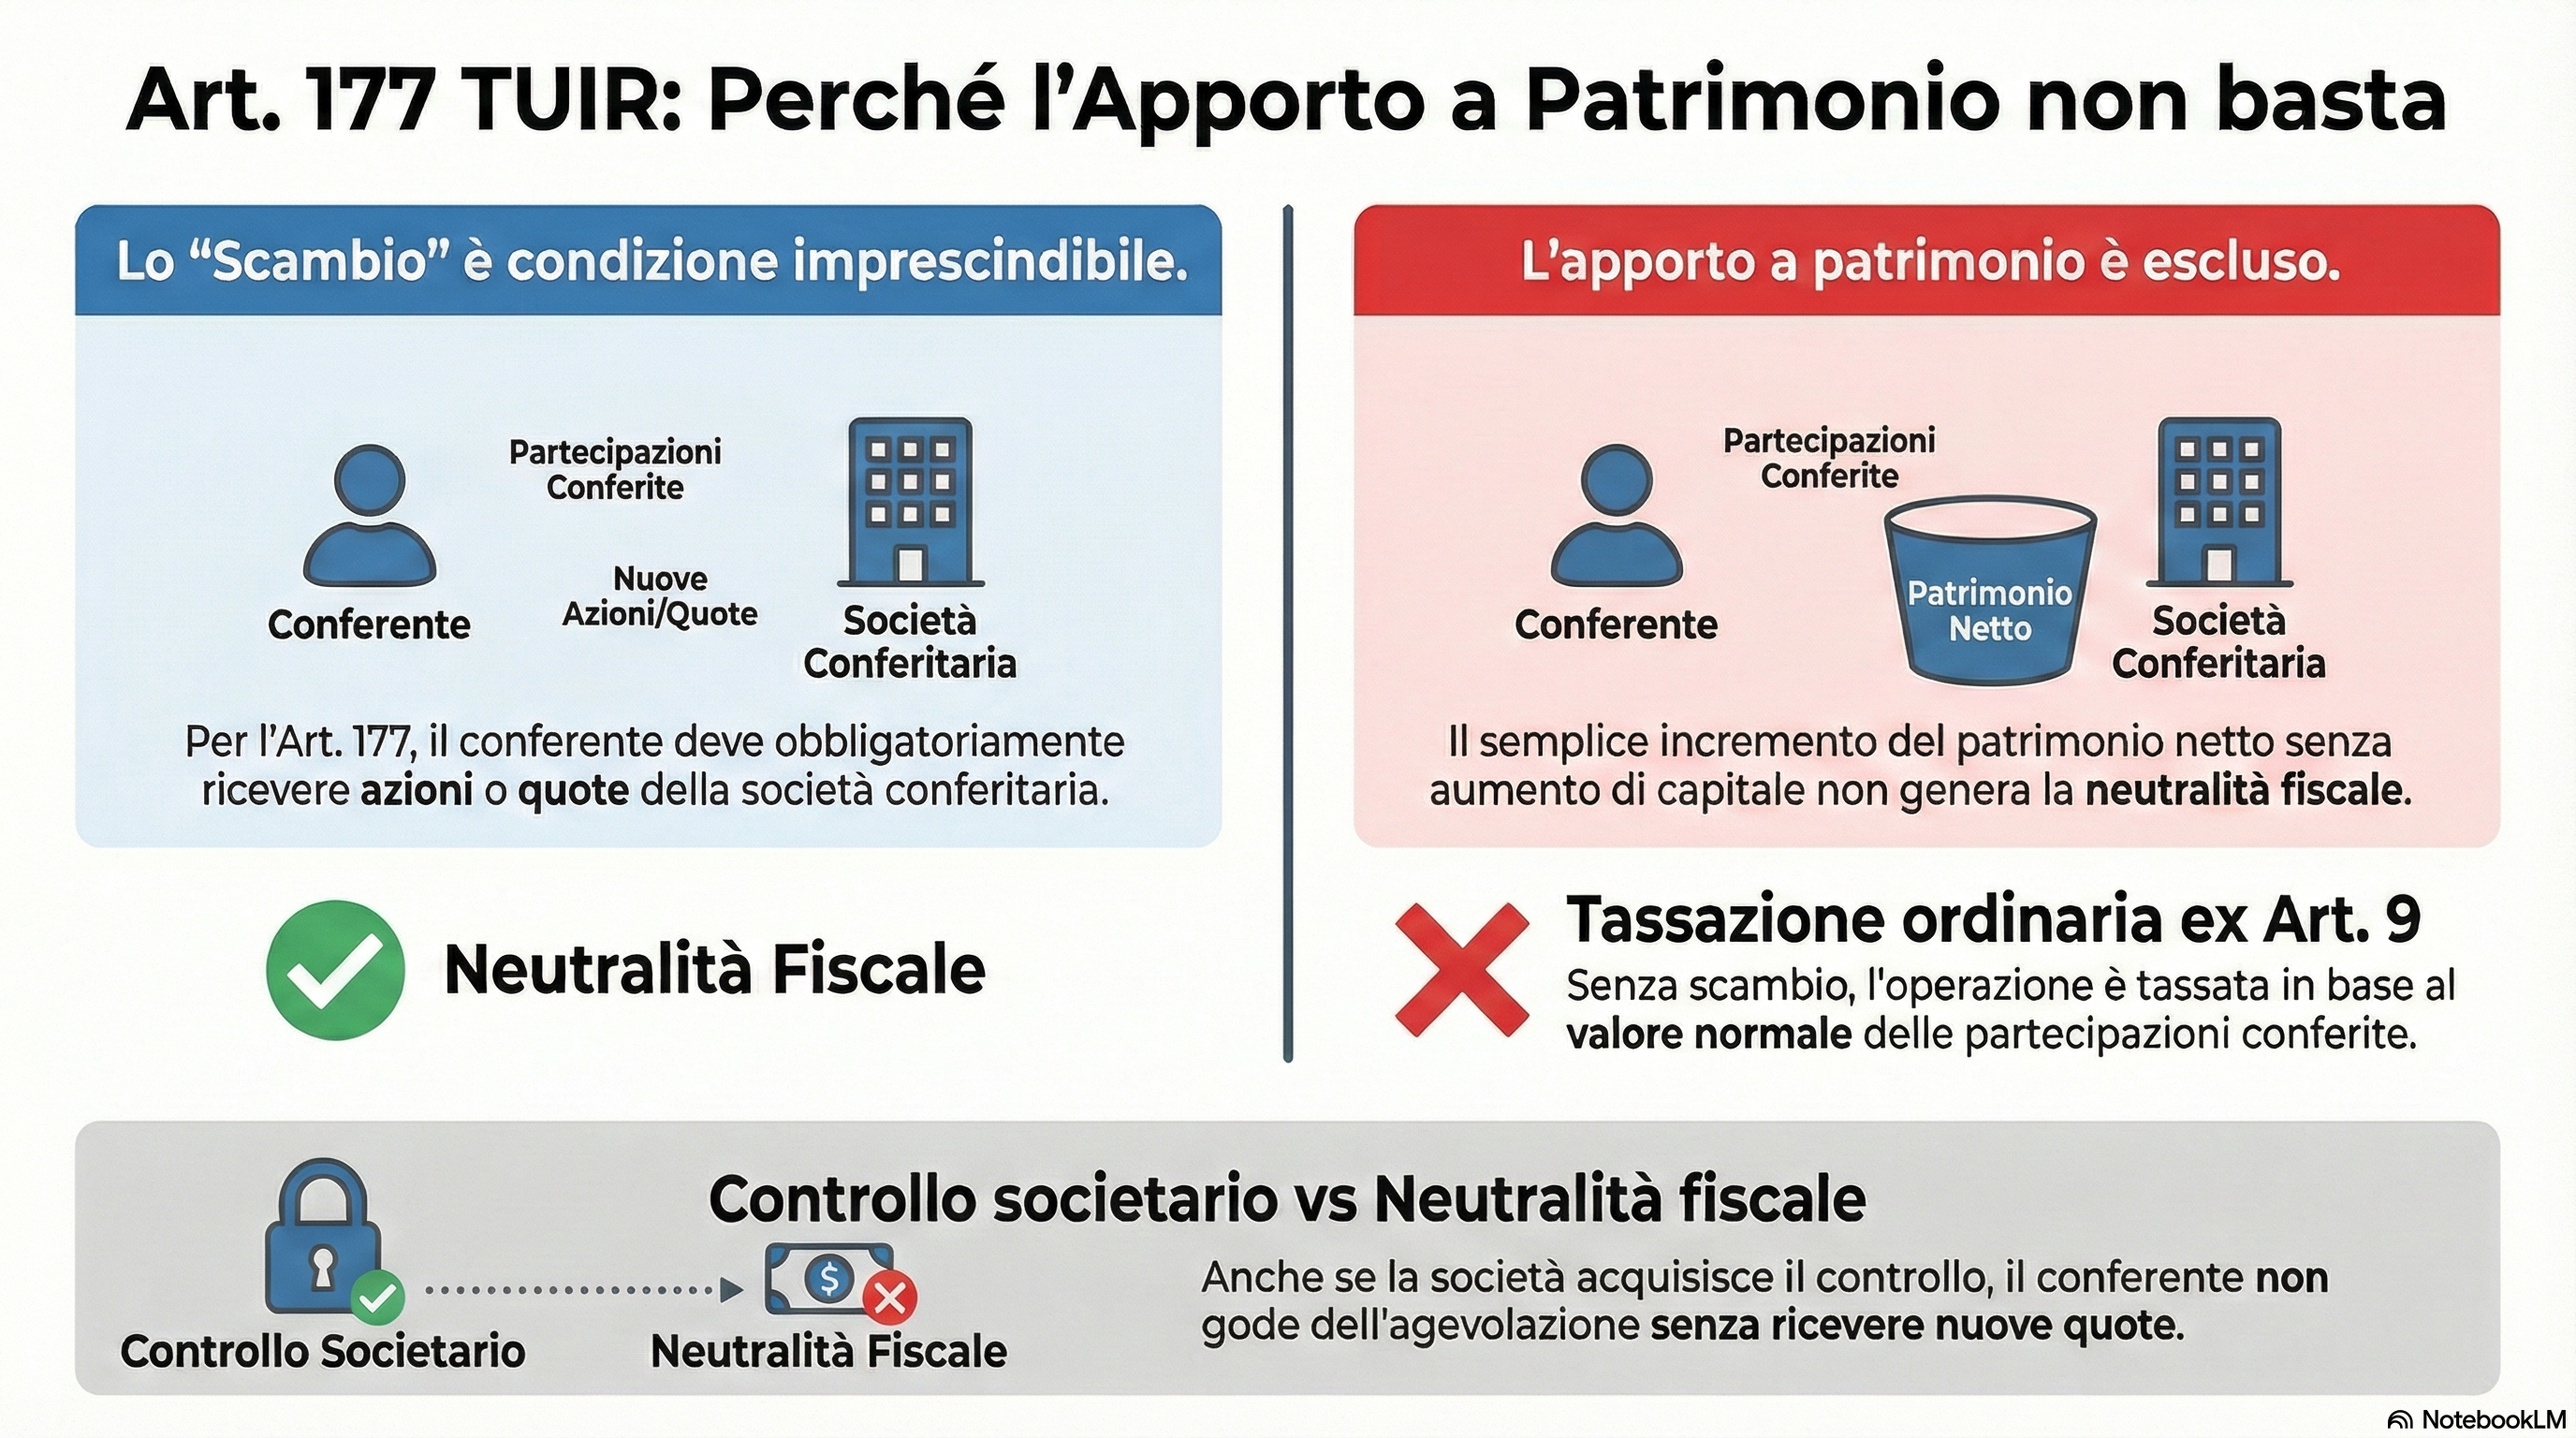
La condizione imprescindibile per l’applicazione del regime di realizzo controllato è che il conferente riceva, in cambio del suo apporto di partecipazioni nella società conferita, azioni o quote della conferitaria. Tale requisito emerge chiaramente da molteplici elementi:
a) La rubrica dell’articolo 177
La rubrica “Scambi di partecipazioni” delimita inequivocabilmente l’ambito applicativo della norma, identificando quale fattispecie rilevante esclusivamente quelle operazioni che si concretizzano in uno scambio bidirezionale di partecipazioni. Un apporto a patrimonio unilaterale, privo di corrispettivo in azioni o quote, esula per definizione dal perimetro dello “scambio”.
b) Il comma 1 dell’art. 177
Il primo comma della disposizione prevede espressamente che a fronte del conferimento si ottenga una “attribuzione di azioni”. Tale previsione ha carattere generale e costituisce il paradigma dell’intero sistema delineato dall’art. 177, fondato sulla logica dello scambio partecipativo.
c) Il criterio del valore di realizzo
Il nuovo testo dell’art. 177, comma 2, stabilisce che “si considera valore di realizzo, ai fini della determinazione del reddito del conferente, quello corrispondente alla quota delle voci di patrimonio netto formato dalla società conferitaria per effetto del conferimento”.
Tale disposizione presuppone che l’operazione sia qualificabile come “realizzativa”, ossia che il conferente ottenga un corrispettivo in natura (le partecipazioni della conferitaria) suscettibile di valutazione. Soltanto in presenza di un corrispettivo è possibile quantificare il “valore di realizzo” e, conseguentemente, applicare il meccanismo della verifica contabile.
Nel caso di un mero apporto a patrimonio, invece, non si configura alcun corrispettivo, sicché difetta il presupposto stesso per l’individuazione del valore di realizzo controllato.
3.3. La distinzione tra conferimento e apporto nel sistema del TUIR
Un ulteriore elemento dirimente emerge dall’analisi sistematica del TUIR. L’art. 9, comma 2, del TUIR prevede espressamente che “i corrispettivi delle cessioni a titolo oneroso” ricomprendono anche “il valore normale dei beni ceduti a titolo di apporto in società”.
Tale disposizione configura l’apporto in società quale fatto generatore autonomo di reddito, disciplinato specificamente dall’art. 9 e non dall’art. 177. Quest’ultimo, invece, si riferisce esclusivamente a fattispecie di “conferimento” di azioni o quote che comportino uno scambio partecipativo.
La distinzione terminologica tra “apporto” (art. 9) e “conferimento” (art. 177) non è casuale, ma riflette una precisa scelta del legislatore di differenziare:
- Apporto a patrimonio: operazione unilaterale disciplinata dall’art. 9, comma 2, che genera reddito in capo all’apportante secondo il regime ordinario;
- Conferimento con scambio di partecipazioni: operazione sinallagmatica disciplinata dall’art. 177, che può beneficiare del regime di realizzo controllato.
3.4. La necessità dell’iscrizione a capitale
Un corollario della tesi negativa attiene alla necessità che le partecipazioni conferite siano iscritte a capitale sociale della conferitaria, con emissione di quote o azioni da attribuire al conferente.
Solo mediante l’iscrizione a capitale, infatti, si realizza lo scambio partecipativo che consente di applicare il meccanismo della verifica contabile. L’apporto a patrimonio, che incrementa riserve diverse dal capitale sociale, non può produrre l’effetto della neutralità controllata perché:
- Non genera un corrispettivo in partecipazioni;
- Non consente di individuare un valore di realizzo confrontabile con il costo fiscale;
- Non è qualificabile come “conferimento” ai sensi dell’art. 177.
3.5. L’estensione al comma 2-bis
Le medesime conclusioni valgono per il regime di cui all’art. 177, comma 2-bis. Tale disposizione, infatti:
- Richiama espressamente il comma 2, con tutte le relative condizioni;
- Presuppone anch’essa uno scambio di partecipazioni;
- Non può essere interpretata in senso estensivo agli apporti a patrimonio, per le medesime ragioni sistematiche e teleologiche sopra esposte.
4. Le conseguenze fiscali dell’apporto a patrimonio
4.1. L’applicazione del regime ordinario ex art. 9, comma 2, TUIR
In assenza di applicabilità del regime di realizzo controllato, l’apporto a patrimonio di partecipazioni sociali soggiace al regime ordinario di cui all’art. 9, comma 2, del TUIR. Tale disposizione prevede che il corrispettivo conseguito sia determinato in base al valore normale dei beni ceduti.
4.2. La determinazione della plusvalenza
Nel caso di apporto a patrimonio, la plusvalenza imponibile si calcola secondo il seguente schema:
Plusvalenza = Valore normale delle partecipazioni apportate – Costo fiscalmente riconosciuto
Dove:
- Il valore normale è determinato ai sensi dell’art. 9, comma 4, del TUIR, con riferimento al patrimonio netto della società conferita (e non al valore delle partecipazioni acquisite dalla conferitaria, come invece avviene nel sistema dell’art. 177);
- Il costo fiscalmente riconosciuto è quello risultante dalla contabilità del conferente, senza possibilità di applicare il criterio della corrispondenza contabile previsto per il realizzo controllato.
4.3. L’assenza di meccanismi di neutralità
A differenza di quanto avviene nel regime di realizzo controllato, l’apporto a patrimonio:
- Non consente di differire l’imposizione mediante la verifica contabile;
- Non ammette il riallineamento tra costo fiscale e valori contabili;
- Genera un reddito immediatamente imponibile in capo all’apportante.
4.4. Implicazioni operative
Le conseguenze fiscali dell’apporto a patrimonio impongono particolare cautela nella strutturazione delle operazioni di riorganizzazione societaria. Il professionista deve:
- Valutare attentamente se l’operazione può configurarsi come conferimento con scambio di partecipazioni o come mero apporto a patrimonio;
- Quantificare l’impatto fiscale della plusvalenza potenzialmente emergente;
- Considerare strutture alternative (es. conferimento con aumento di capitale, fusioni, scissioni) che consentano di accedere a regimi di neutralità o realizzo controllato.
5. Profili civilistici: apporti a patrimonio e perizia di stima
5.1. Il dibattito dottrinale
Sul piano civilistico, gli apporti a patrimonio sollevano delicate questioni interpretative, tra cui:
- La necessità o meno di redigere una perizia di stima ai sensi degli artt. 2343 e 2465 c.c.;
- L’individuazione della causa dell’apporto, che può assumere diverse configurazioni (liberalità, adempimento di obblighi sociali, rafforzamento patrimoniale);
- Il regime di responsabilità degli amministratori e dei soci in caso di sopravvalutazione dei beni apportati.
5.2. L’orientamento del Consiglio Nazionale del Notariato
Il Consiglio Nazionale del Notariato ha affrontato il tema degli apporti in natura nelle società di capitali in diversi contributi, tra cui:
- Studio CNN n. 276-2015/I (Jacopo Sodi, “Apporti in natura nelle società di capitali e relazione giurata di stima”, in CNN Notizie del 24 febbraio 2016);
- Risposta a quesito n. 560-2014/I (Ruotolo-Boggiali-Paolini, in CNN Notizie del 13 ottobre 2014).
Tali contributi evidenziano la complessità della disciplina civilistica degli apporti a patrimonio e la necessità di un’analisi caso per caso, in funzione della specifica causa dell’operazione.
5.3. Interazioni tra profilo civilistico e fiscale
La qualificazione civilistica dell’operazione (conferimento vs. apporto) ha rilevanza diretta ai fini fiscali. In particolare:
- Se l’operazione è strutturata come conferimento con aumento di capitale, si applica la disciplina civilistica degli artt. 2342 ss. c.c., con obbligo di perizia, e può trovare applicazione il regime fiscale dell’art. 177 TUIR;
- Se l’operazione è strutturata come apporto a patrimonio senza aumento di capitale, si pongono le questioni interpretative civilistiche sopra accennate e si applica il regime fiscale ordinario dell’art. 9, comma 2, TUIR.
6. Considerazioni sistematiche e teleologiche
6.1. La ratio dell’art. 177 TUIR
La disciplina del realizzo controllato risponde a una precisa finalità di politica fiscale: consentire operazioni di riorganizzazione societaria che comportino l’acquisizione o il consolidamento di partecipazioni di controllo, differendo l’imposizione al momento dell’effettivo realizzo.
Tale ratio presuppone che il conferente mantenga un interesse economico nella società conferitaria, correlato alle partecipazioni ricevute. Nel caso di apporto a patrimonio, invece, tale continuità economica viene meno, poiché il conferente non riceve alcun corrispettivo partecipativo.
6.2. Il coordinamento con altre disposizioni agevolative
Il sistema fiscale prevede specifici regimi di neutralità per determinate operazioni straordinarie (fusioni, scissioni, conferimenti d’azienda). L’interpretazione estensiva dell’art. 177 agli apporti a patrimonio rischierebbe di creare sovrapposizioni e incoerenze sistematiche.
In particolare:
- Le fusioni e scissioni (artt. 172 e 173 TUIR) godono di neutralità assoluta, ma richiedono il rispetto di specifiche condizioni di continuità dei valori contabili;
- I conferimenti d’azienda (art. 176 TUIR) possono beneficiare di neutralità, ma solo se il conferente riceve partecipazioni della conferitaria;
- Gli scambi di partecipazioni (art. 177 TUIR) ammettono il realizzo controllato, ma solo in presenza di scambio partecipativo.
Un’interpretazione che ammettesse il realizzo controllato per gli apporti a patrimonio creerebbe un’asimmetria con il sistema sopra delineato, consentendo una forma di neutralità (seppur controllata) in assenza dei presupposti che il legislatore ha ritenuto necessari per le altre operazioni straordinarie.
6.3. Il principio di stretta interpretazione delle norme agevolative
Secondo consolidati principi ermeneutici, le norme tributarie agevolative non sono suscettibili di interpretazione estensiva o analogica. Tale principio, espressamente richiamato anche dalla giurisprudenza di legittimità, impone di circoscrivere l’applicazione dell’art. 177 TUIR alle sole fattispecie espressamente previste.
Nel dubbio interpretativo, pertanto, deve prevalere l’interpretazione restrittiva, che esclude gli apporti a patrimonio dall’ambito del realizzo controllato.
7. Indicazioni operative per i professionisti
7.1. La pianificazione dell’operazione
Alla luce delle considerazioni svolte, i professionisti devono prestare particolare attenzione nella strutturazione di operazioni che coinvolgano il trasferimento di partecipazioni. In particolare:
- Verificare se l’operazione può essere configurata come conferimento con scambio di partecipazioni, assicurando che il conferente riceva azioni o quote della conferitaria;
- Valutare l’impatto fiscale di eventuali plusvalenze emergenti, considerando sia il regime ordinario dell’art. 9, sia il potenziale regime di realizzo controllato dell’art. 177;
- Analizzare strutture alternative, quali fusioni, scissioni o conferimenti d’azienda, che possano consentire l’accesso a regimi di neutralità assoluta;
- Coordinare gli aspetti civilistici e fiscali, assicurando la coerenza tra la qualificazione giuridica dell’operazione e il regime fiscale applicato.
7.2. Gli adempimenti documentali
Sul piano documentale, è essenziale:
- Redigere con precisione l’atto di conferimento, specificando:
- La natura delle partecipazioni conferite;
- Le modalità di determinazione del valore;
- L’emissione di nuove partecipazioni a favore del conferente;
- L’imputazione a capitale sociale (e non a riserve);
- Predisporre la perizia di stima ai sensi degli artt. 2343 o 2465 c.c., quando richiesta;
- Verificare la sussistenza delle condizioni per l’applicazione del regime di realizzo controllato, con particolare riferimento:
- All’acquisizione o incremento del controllo di diritto;
- Alla corrispondenza contabile tra costo fiscale e voci di patrimonio netto;
- All’eventuale obbligo di mantenimento delle partecipazioni ricevute.
7.3. Le alternative strutturali
Qualora l’apporto a patrimonio sia necessario per specifiche ragioni economiche o strategiche, è opportuno valutare strutture alternative che consentano di differire o ridurre l’impatto fiscale, quali:
- Conferimento con aumento di capitale contestuale, strutturando l’operazione in modo da consentire l’applicazione dell’art. 177;
- Scissione parziale proporzionale, che può godere di neutralità assoluta ai sensi dell’art. 173 TUIR;
- Fusione per incorporazione, con annullamento delle partecipazioni reciproche, che può accedere al regime di neutralità dell’art. 172 TUIR;
- Conferimento d’azienda comprensiva delle partecipazioni, qualora le partecipazioni siano qualificabili come beni aziendali, con applicazione dell’art. 176 TUIR.
7.4. La gestione del rischio fiscale
Data la complessità della materia e le possibili divergenze interpretative, è consigliabile:
- Richiedere un interpello preventivo all’Agenzia delle Entrate, ai sensi dell’art. 11 dello Statuto del contribuente, per ottenere conferma del regime fiscale applicabile;
- Predisporre una relazione tecnico-giuridica che documenti le ragioni della scelta operata e l’interpretazione normativa adottata;
- Acquisire pareri legali qualificati sulla corretta qualificazione dell’operazione e sui rischi fiscali connessi;
- Monitorare l’evoluzione della prassi amministrativa e della giurisprudenza in materia, adeguando le strategie operative in base agli orientamenti emergenti.
8. Conclusioni
L’analisi svolta consente di formulare le seguenti conclusioni:
- L’apporto a patrimonio di partecipazioni sociali non può beneficiare del regime di realizzo controllato ex art. 177, commi 2 e 2-bis, del TUIR, in quanto difetta il requisito essenziale dello scambio di partecipazioni;
- Lo scambio di partecipazioni costituisce condizione imprescindibile per l’applicazione della disciplina del realizzo controllato, come emerge dalla rubrica dell’articolo, dalla sua struttura sistematica e dalla ratio della norma;
- L’apporto a patrimonio genera un reddito imponibile in capo all’apportante, determinato secondo il regime ordinario dell’art. 9, comma 2, TUIR, con riferimento al valore normale delle partecipazioni apportate;
- I professionisti devono prestare particolare attenzione nella strutturazione delle operazioni, assicurando la coerenza tra la configurazione civilistica e il regime fiscale applicabile, valutando attentamente le alternative disponibili;
- In caso di dubbio interpretativo, è opportuno richiedere un interpello preventivo all’Agenzia delle Entrate, al fine di ottenere certezza sul trattamento fiscale dell’operazione.
La questione affrontata evidenzia, più in generale, la necessità di un approccio rigoroso e sistematico nell’interpretazione delle norme fiscali agevolative, che tenga conto non solo della lettera della disposizione, ma anche della sua ratio, del coordinamento con altre norme del TUIR e dei principi generali dell’ordinamento tributario.
In un contesto di crescente complessità delle operazioni di riorganizzazione societaria, il ruolo del notaio quale garante della legalità dell’operazione e della correttezza della sua qualificazione giuridico-fiscale assume rilevanza sempre maggiore, richiedendo una preparazione tecnica approfondita e un costante aggiornamento sulle evoluzioni normative e interpretative.
Per ulteriori approfondimenti:
Studio Notaio Manlio Carlo Soldani
Via Camillo Prampolini n. 14 – Domodossola (VB)
Email: domodossola@notaiosoldani.it
Tel. 0324 066077
Iscritto al Collegio Notarile di Verbania
Bibliografia essenziale:
- Consiglio Nazionale del Notariato, Studio n. 276-2015/I (Jacopo Sodi), “Apporti in natura nelle società di capitali e relazione giurata di stima”, CNN Notizie, 24 febbraio 2016
- Consiglio Nazionale del Notariato, Risposta a quesito n. 560-2014/I (Ruotolo-Boggiali-Paolini), CNN Notizie, 13 ottobre 2014
- Banca Dati Notarile Angelo Gallizia, Risposta a quesito n. 28-2025/T (Francesco Raponi), 31 marzo 2025
- Assonime, Circolare n. XX/2024, “Le operazioni di riorganizzazione societaria: profili fiscali”
- Agenzia delle Entrate, Risoluzione n. XX/E del [data], in tema di conferimenti di partecipazioni
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).