
 Da Manlio Carlo Soldani
Introduzione: La rivoluzione silenziosa dei pagamenti
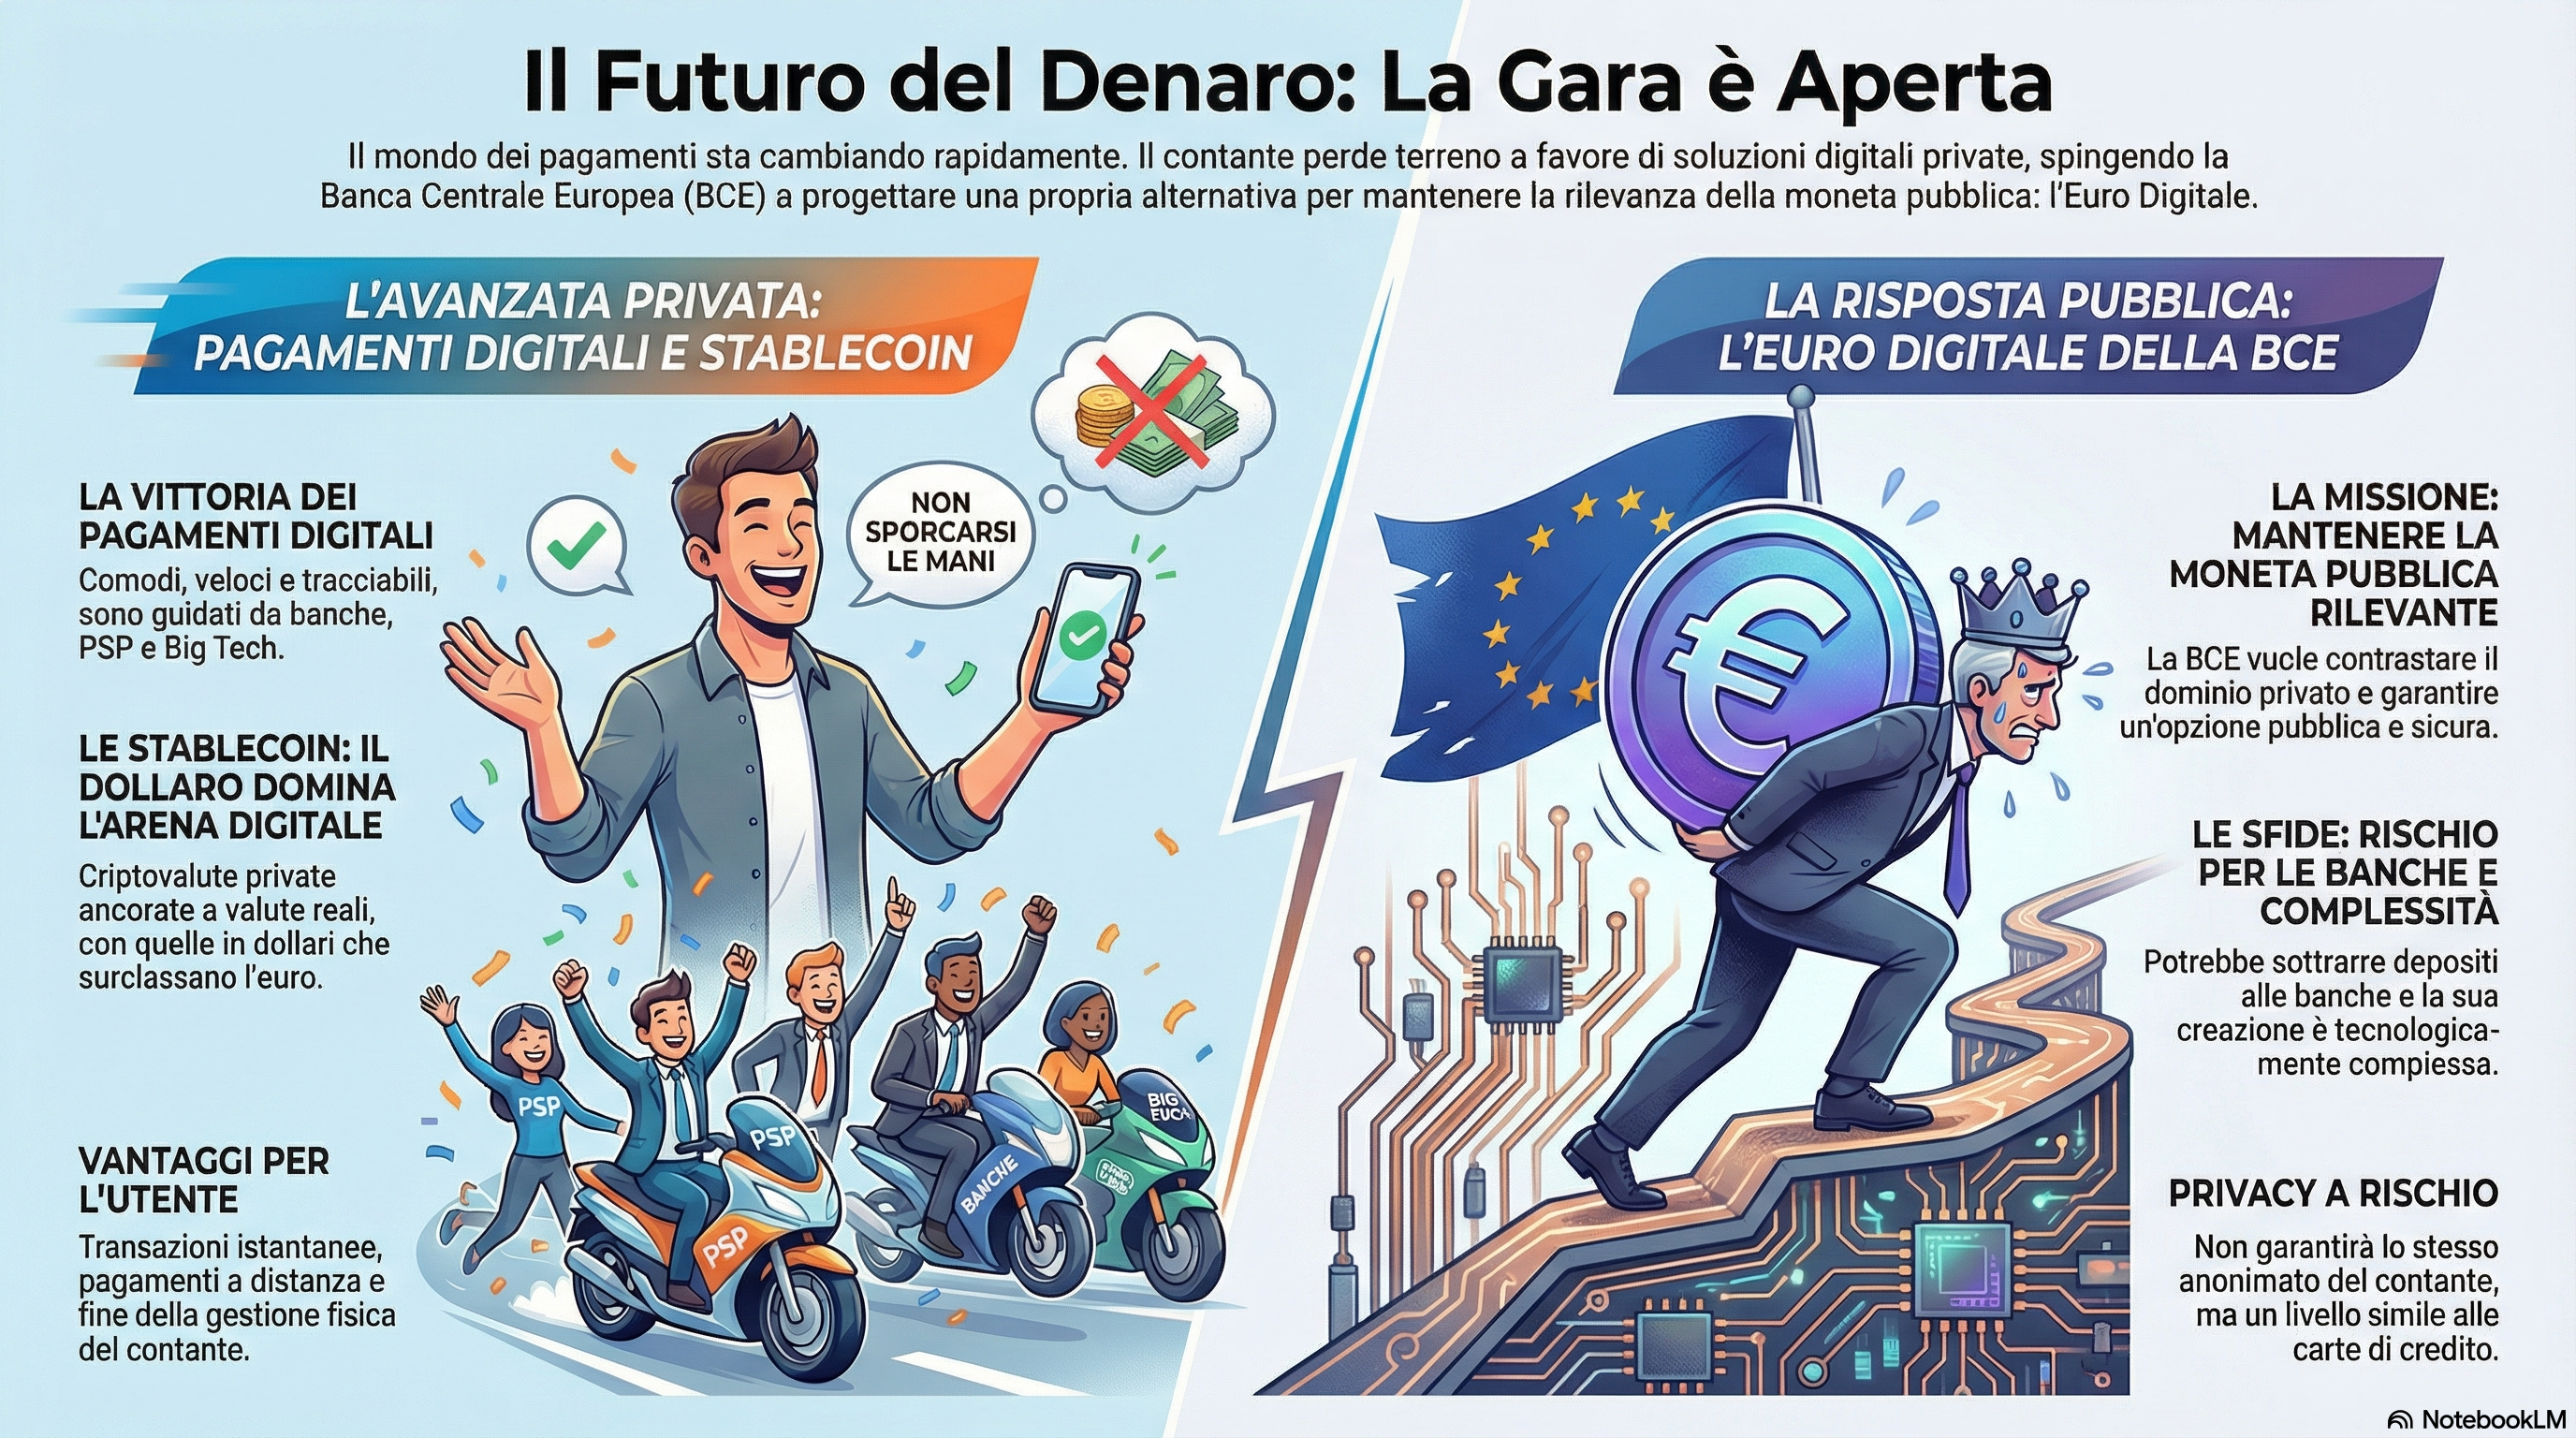
Negli ultimi anni abbiamo assistito a una trasformazione radicale del modo in cui gestiamo il denaro. Mentre fino a pochi anni fa il contante rappresentava la modalità di pagamento predominante in Italia, oggi ci troviamo in una fase di transizione accelerata verso sistemi di pagamento sempre più digitalizzati. Questa evoluzione non è solo una questione di comodità tecnologica, ma rappresenta un cambiamento strutturale che sta ridefinendo il sistema finanziario globale, con implicazioni profonde per consumatori, imprese, istituzioni finanziarie e, naturalmente, per la pratica notarile.
In questo articolo analizzeremo le diverse forme di moneta e di pagamento che convivono nell’ecosistema economico attuale: dai tradizionali pagamenti in contante ai moderni sistemi di pagamento digitale, dall’euro digitale in fase di sperimentazione alle stablecoin ancorate a valute fiat. Comprendere queste dinamiche è essenziale per chiunque operi nel settore legale e finanziario, poiché le scelte normative e tecnologiche di oggi plasmeranno il sistema dei pagamenti per i decenni a venire.
Indice dei contenuti
Pagamenti digitali vs contante: due paradigmi a confronto
Il contante ha rappresentato per millenni la forma più diretta e immediata di scambio economico. La sua materialità fisica offre vantaggi innegabili: è universalmente accettato, non richiede intermediari tecnologici, funziona anche in assenza di elettricità o connessione internet, garantisce un certo livello di privacy nelle transazioni e non lascia tracce digitali permanenti. Per molte persone, specialmente nelle fasce di popolazione più anziane o meno digitalizzate, il contante rappresenta ancora oggi lo strumento preferito per le transazioni quotidiane.
Tuttavia, il contante presenta anche limitazioni significative che ne stanno progressivamente erodendo l’utilizzo. I costi di gestione fisica del denaro contante sono elevati: dalla produzione e distribuzione delle banconote e monete alla loro custodia e trasporto, fino ai controlli anti-contraffazione. Per le imprese, la gestione del contante comporta rischi di furto, errori di cassa e costi operativi non trascurabili. Dal punto di vista della trasparenza fiscale, il contante facilita l’economia sommersa e l’evasione fiscale, ragione per cui molti governi, incluso quello italiano, hanno progressivamente introdotto limiti all’uso del contante per importi rilevanti.
I pagamenti digitali, al contrario, si basano su infrastrutture tecnologiche che consentono il trasferimento di valore attraverso sistemi elettronici senza necessità di scambio fisico di denaro. Questa categoria ampia include carte di credito e debito, bonifici bancari, pagamenti contactless, wallet digitali come Apple Pay e Google Pay, e sistemi di pagamento istantaneo come il sistema SEPA Instant Credit Transfer. I vantaggi dei pagamenti digitali sono molteplici: maggiore comodità e velocità nelle transazioni, tracciabilità completa dei movimenti (utile sia per la gestione personale che per la compliance fiscale e antiriciclaggio), riduzione dei rischi legati al trasporto e alla custodia del contante, e possibilità di effettuare transazioni a distanza.
La pandemia di COVID-19 ha rappresentato un punto di svolta accelerando drasticamente l’adozione dei pagamenti digitali. Il timore del contagio attraverso il contatto con banconote e monete, unito alle chiusure e alle limitazioni agli spostamenti che hanno favorito l’e-commerce, ha portato milioni di persone a scoprire la praticità dei pagamenti contactless e online. In Italia, secondo i dati della Banca d’Italia, l’uso di carte di pagamento è cresciuto in modo significativo, con un incremento particolare dei pagamenti contactless di piccolo importo.
Questa transizione verso i pagamenti digitali non è però uniforme. Persistono significative differenze generazionali, socio-economiche e geografiche. Le aree rurali e le persone anziane o con minore alfabetizzazione digitale continuano a fare affidamento prevalentemente sul contante. Inoltre, permangono questioni rilevanti legate alla privacy: mentre il contante garantisce anonimato, ogni transazione digitale lascia una traccia registrata e potenzialmente accessibile a terzi, sollevando legittimi interrogativi sulla sorveglianza finanziaria e sulla protezione dei dati personali.

I bonifici istantanei: la rivoluzione silenziosa dei pagamenti europei
Tra le innovazioni più significative nel panorama dei pagamenti digitali europei, i bonifici istantanei rappresentano una risposta pubblica e regolamentata alla sfida dei pagamenti in tempo reale. Introdotti nel novembre 2017 dall’European Payments Council attraverso lo schema SEPA Instant Credit Transfer (SCT Inst), questi strumenti consentono trasferimenti di denaro in euro tra conti bancari nell’area SEPA in un massimo di dieci secondi, disponibili 24 ore su 24, sette giorni su sette, festività incluse.
A differenza dei bonifici ordinari, che possono richiedere uno o più giorni lavorativi per l’esecuzione, i bonifici istantanei garantiscono l’accredito pressoché immediato sul conto del beneficiario, abbattendo le tradizionali barriere temporali delle transazioni bancarie. Questa caratteristica li rende competitivi rispetto ad altri strumenti di pagamento digitale, aprendo nuove opportunità particolarmente interessanti per l’e-commerce e per i pagamenti tra imprese.
Il vero punto di svolta è arrivato con il Regolamento UE 2024/886, entrato in vigore nell’aprile 2024, che ha trasformato i bonifici istantanei da servizio opzionale a strumento obbligatorio per tutti i prestatori di servizi di pagamento nell’Unione Europea. La normativa prevede un’implementazione graduale con scadenze precise: dal 9 gennaio 2025 tutti i PSP dell’area euro sono obbligati a garantire la ricezione di bonifici istantanei, mentre dal 9 ottobre 2025 scatta l’obbligo di offrire anche il servizio di invio. Questo significa che entro la fine del 2025, ogni conto corrente nell’area euro sarà abilitato sia a ricevere che a inviare pagamenti istantanei.
Un elemento cruciale della nuova regolamentazione riguarda le commissioni: i bonifici istantanei non possono costare più dei bonifici ordinari corrispondenti effettuati attraverso lo stesso canale. Questa parità tariffaria elimina uno dei principali ostacoli all’adozione di massa che aveva caratterizzato i primi anni di operatività, quando molte banche applicavano costi significativamente superiori per il servizio istantaneo. L’obiettivo del legislatore europeo è chiaro: rendere i pagamenti istantanei lo standard di fatto, non un’opzione premium.
Contestualmente all’obbligo di invio, dal 9 ottobre 2025 diventa operativa anche la Verification of Payee (VoP), un sistema di verifica del beneficiario che rappresenta un importante passo avanti in termini di sicurezza. Prima dell’autorizzazione di un bonifico, il sistema verifica automaticamente la corrispondenza tra l’IBAN inserito e il nome del beneficiario, segnalando all’ordinante eventuali incongruenze. Questo meccanismo, obbligatorio sia per i bonifici istantanei che per quelli ordinari, riduce drasticamente i rischi di errore e di frode, proteggendo i consumatori da trasferimenti errati o tentativi di phishing. Il servizio di verifica deve essere offerto gratuitamente dai PSP, costituendo una garanzia aggiuntiva senza costi per l’utente finale.
Dal punto di vista della competitività con altri strumenti di pagamento digitale, i bonifici istantanei presentano caratteristiche particolarmente interessanti. Per i commercianti online e fisici, rappresentano un’alternativa concreta alle carte di credito e debito, con vantaggi significativi in termini di commissioni, che tipicamente sono inferiori rispetto a quelle dei circuiti delle carte. Inoltre, il bonifico istantaneo garantisce certezza immediata dell’incasso, riducendo i rischi legati agli storni di addebito (chargeback) che caratterizzano le transazioni con carta. Per l’e-commerce, dove la rapidità di conferma del pagamento è essenziale per avviare l’evasione dell’ordine, i bonifici istantanei con precompilazione dei dati (importo, IBAN, causale) offrono un’esperienza utente sempre più competitiva rispetto ai metodi tradizionali.
I dati sull’adozione mostrano una crescita costante ma ancora lontana dal potenziale: secondo l’European Payments Council, a fine 2023 i bonifici istantanei rappresentavano il 16,82% di tutti i trasferimenti SEPA, in crescita rispetto al 10,97% di fine 2021. Con l’entrata in vigore degli obblighi normativi del 2025, ci si aspetta un’accelerazione significativa di questa percentuale. Attualmente, oltre 2.700 PSP in 38 paesi dell’area SEPA hanno aderito allo schema SCT Inst, con una copertura che include tutti i principali istituti bancari europei.
Per il settore notarile e per le transazioni immobiliari, i bonifici istantanei aprono prospettive interessanti. Dal 5 ottobre 2025 è stato eliminato il precedente limite di 100.000 euro per transazione, consentendo ora trasferimenti di importi illimitati con certezza immediata dell’accredito. Questo può semplificare notevolmente le operazioni di rogito, riducendo i tempi di attesa che caratterizzano i pagamenti con bonifico ordinario. La tracciabilità completa e la natura irrevocabile del trasferimento garantiscono inoltre piena conformità agli obblighi antiriciclaggio e di trasparenza fiscale.
La vera competizione futura si giocherà sull’integrazione dei bonifici istantanei nei sistemi di pagamento quotidiani. Diverse app di pagamento peer-to-peer e wallet digitali stanno già incorporando questa funzionalità, rendendola accessibile con la stessa semplicità d’uso di carte e pagamenti contactless. L’obiettivo è trasformare il bonifico istantaneo da strumento principalmente bancario a metodo di pagamento universale, capace di competere efficacemente con le soluzioni delle big tech e dei circuiti internazionali delle carte.
Gli attori principali dell’infrastruttura dei pagamenti digitali
L’ecosistema dei pagamenti digitali è sorretto da un’infrastruttura complessa che coinvolge numerosi attori con ruoli e responsabilità differenti. Comprendere questa architettura è fondamentale per cogliere le dinamiche competitive, i rischi sistemici e le questioni normative che caratterizzano questo settore.
Al vertice della piramide troviamo le banche centrali, che mantengono il controllo della politica monetaria e forniscono i servizi di base per i pagamenti interbancari attraverso sistemi come TARGET2 nell’area euro. Le banche centrali sono anche responsabili della supervisione e della regolamentazione del sistema dei pagamenti, garantendone la stabilità e la sicurezza.
Le banche commerciali costituiscono tradizionalmente l’intermediario principale tra i consumatori e il sistema dei pagamenti. Esse detengono i conti correnti, emettono carte di pagamento, gestiscono i bonifici e forniscono i servizi di acquiring per i commercianti che accettano pagamenti con carta. Negli ultimi anni, tuttavia, le banche hanno visto erodere la loro posizione dominante dall’emergere di nuovi attori.
I circuiti internazionali delle carte di pagamento, dominati da Visa e Mastercard, rappresentano l’infrastruttura globale che abilita le transazioni con carta. Questi network gestiscono l’autorizzazione, la compensazione e il regolamento delle transazioni, collegando banche emittenti, esercenti e banche acquirer in tutto il mondo. La loro posizione di quasi-monopolio ha sollevato questioni antitrust, portando all’introduzione di tetti sulle commissioni interbancarie nell’Unione Europea.
Un ruolo cruciale è svolto dai processori di pagamento e dai Payment Service Provider (PSP), che forniscono i servizi tecnologici necessari per gestire le transazioni. Aziende come Nexi in Italia, Worldline in Europa, o giganti globali come Adyen e Stripe offrono piattaforme integrate che consentono a commercianti ed e-commerce di accettare una vasta gamma di metodi di pagamento. Questi operatori gestiscono aspetti complessi come la sicurezza delle transazioni (conformità PCI-DSS), la prevenzione delle frodi, la gestione multi-valuta e l’ottimizzazione dei tassi di accettazione.
L’arrivo delle big tech ha profondamente ridisegnato il panorama competitivo. Apple Pay, Google Pay, Samsung Pay e altre soluzioni di wallet digitale hanno introdotto un nuovo livello di astrazione tra il consumatore e la carta di pagamento sottostante, offrendo un’esperienza utente superiore attraverso tecnologie come il pagamento contactless via smartphone e sistemi di autenticazione biometrica. Questi player controllano l’interfaccia con il cliente finale, una posizione strategica che genera preoccupazioni competitive, dato che possono potenzialmente condizionare l’accesso al mercato degli altri operatori.
Nel segmento dei pagamenti istantanei e peer-to-peer, sono emerse numerose fintech innovative. PayPal, uno dei pionieri, ha creato un ecosistema globale di pagamenti online. In Europa, servizi come Satispay, Bizum (in Spagna) o Swish (in Svezia) offrono soluzioni di pagamento istantaneo che bypassano i tradizionali circuiti delle carte. Revolut e altri challenger bank hanno rivoluzionato l’esperienza bancaria mobile, offrendo servizi di pagamento internazionali a costi ridotti.
A livello infrastrutturale europeo, l’European Payments Initiative (EPI) rappresenta un tentativo delle principali banche europee di creare un sistema di pagamento unificato pan-europeo che possa competere con i player americani e asiatici, riducendo la dipendenza da Visa e Mastercard. Il progetto, pur ambizioso, affronta sfide significative nella creazione di un network alternativo credibile.
Infine, la normativa europea PSD2 (Payment Services Directive 2) ha introdotto un nuovo categoria di operatori: i Third Party Providers (TPP), che includono gli Account Information Service Providers (AISP) e i Payment Initiation Service Providers (PISP). Questi operatori possono, con il consenso del cliente, accedere ai conti bancari per fornire servizi innovativi come l’aggregazione di conti o l’iniziazione di pagamenti diretti, aprendo il mercato bancario a nuovi modelli di business basati sull’open banking.
Questa complessa architettura multi-livello solleva questioni cruciali relative alla concentrazione del potere, alla sicurezza dei dati, all’interoperabilità dei sistemi e al governo complessivo di un’infrastruttura critica per il funzionamento dell’economia moderna.

L’euro digitale: tra innovazione e continuità
L’euro digitale rappresenta uno dei progetti più ambiziosi della Banca Centrale Europea, ancora in fase di studio e sperimentazione. Si tratterebbe di una forma elettronica di moneta di banca centrale (Central Bank Digital Currency, CBDC) denominata in euro, emessa direttamente dalla BCE e utilizzabile da cittadini e imprese per i pagamenti quotidiani.
È fondamentale comprendere che l’euro digitale non sostituirebbe né le banconote e monete fisiche né i depositi bancari tradizionali, ma si affiancherebbe a queste forme di moneta esistenti come opzione aggiuntiva. L’obiettivo dichiarato dalla BCE è garantire che la moneta pubblica mantenga la sua rilevanza nell’era digitale, evitando che il sistema dei pagamenti diventi interamente dipendente da operatori privati, siano essi banche commerciali o, ancor più preoccupante per i regolatori, grandi tech company o emittenti di stablecoin private.
L’euro digitale sarebbe moneta legale a pieno titolo, con tutte le garanzie e la fiducia che derivano dall’essere emessa da una banca centrale. Ciò rappresenta una differenza fondamentale rispetto ai depositi bancari (che sono passività delle banche commerciali, non della banca centrale) e alle criptovalute o stablecoin private. Ogni euro digitale avrebbe lo stesso valore e la stessa accettazione legale di un euro fisico.
Il design dell’euro digitale è ancora oggetto di dibattito intenso. Tra le opzioni considerate vi è l’accessibilità: l’euro digitale potrebbe essere accessibile tramite wallet digitali gestiti da intermediari autorizzati (probabilmente banche e altri operatori finanziari regolamentati), garantendo così l’inclusione finanziaria anche per chi non ha accesso ai servizi bancari tradizionali. Un aspetto cruciale riguarda la questione della privacy: mentre la BCE ha dichiarato che l’euro digitale dovrebbe garantire un livello di privacy comparabile ai pagamenti con carta (non all’anonimato del contante), il design tecnico dovrà bilanciare attentamente le esigenze di privacy dei cittadini con le necessità di contrasto al riciclaggio e al finanziamento del terrorismo.
Un tema delicato riguarda i limiti quantitativi: per evitare fenomeni di disintermediazione bancaria (il rischio che i cittadini convertano massivamente i loro depositi bancari in euro digitale, minacciando la stabilità del sistema bancario), si prevede l’introduzione di massimali individuali sul possesso di euro digitale. Questi limiti potrebbero essere dinamici, adeguandosi alle condizioni economiche e finanziarie.
L’euro digitale offrirebbe pagamenti istantanei, disponibilità 24/7, e potenzialmente minori costi di transazione rispetto agli attuali sistemi basati su carte. Inoltre, essendo moneta di banca centrale, non comporterebbe rischi di credito o di liquidità. Potrebbe favorire l’innovazione consentendo ai programmatori di sviluppare nuove applicazioni e servizi finanziari basati su questa infrastruttura pubblica.
Tuttavia, l’introduzione dell’euro digitale solleva anche preoccupazioni e sfide. Le banche commerciali temono una significativa disintermediazione che potrebbe ridurre la loro raccolta di depositi, con conseguenze negative sulla loro capacità di erogare credito all’economia. Vi sono interrogativi sulla governance e sul controllo di un sistema che potrebbe dare alla BCE un accesso senza precedenti ai dati delle transazioni dei cittadini. Dal punto di vista tecnologico, la realizzazione di un sistema sicuro, scalabile e resiliente che possa gestire milioni di transazioni è una sfida ingegneristica di enorme complessità.
La timeline prevista dalla BCE contempla una fase di preparazione che potrebbe concludersi nel 2025-2026, ma l’effettiva introduzione dell’euro digitale rimane condizionata a decisioni politiche ancora da assumere. Sarà necessario un quadro normativo europeo specifico che disciplini gli aspetti legali dell’euro digitale, compresa la sua definizione come moneta a corso legale e le regole per la sua emissione e distribuzione.

Stablecoin: il ponte tra cripto e finanza tradizionale
Le stablecoin rappresentano un fenomeno relativamente recente ma di crescente rilevanza nell’ecosistema dei pagamenti digitali. Si tratta di criptovalute progettate per mantenere un valore stabile rispetto a un asset di riferimento, tipicamente una valuta fiat come il dollaro USA o l’euro, superando così la volatilità estrema che caratterizza Bitcoin, Ethereum e altre criptovalute tradizionali.
Il meccanismo di stabilizzazione può assumere diverse forme. Le stablecoin “fully backed” o collateralizzate da fiat sono quelle più diffuse e comprendono USDT (Tether) e USDC (USD Coin): per ogni token emesso, l’emittente dichiara di detenere una riserva equivalente in dollari o asset liquidi equivalenti. Le stablecoin crypto-collateralized utilizzano invece altre criptovalute come collaterale, tipicamente in misura sovra-collateralizzata per assorbire la volatilità. Le stablecoin algoritmiche, infine, tentano di mantenere la stabilità attraverso meccanismi automatici di espansione e contrazione dell’offerta, ma hanno dimostrato fragilità evidenti con il collasso clamoroso di progetti come TerraUSD nel 2022.
Le stablecoin hanno acquisito particolare rilevanza per diverse ragioni. Nel mondo delle criptovalute, fungono da “porto sicuro” per i trader che vogliono temporaneamente uscire da posizioni volatili senza convertire in valuta fiat e senza uscire dall’ecosistema crypto. Sono ampiamente utilizzate nella finanza decentralizzata (DeFi) come mezzo di scambio, collaterale per prestiti e unità di conto. Per i pagamenti transfrontalieri, alcune stablecoin promettono trasferimenti rapidi e a basso costo rispetto ai tradizionali sistemi di rimesse internazionali.
L’ascesa delle stablecoin ha però sollevato serie preoccupazioni regolamentari. Le autorità di vigilanza temono rischi per la stabilità finanziaria, specialmente se stablecoin di larga scala dovessero subire corse agli sportelli (bank run) a causa di dubbi sulla solidità delle riserve sottostanti. La trasparenza e la verificabilità delle riserve dichiarate dagli emittenti è spesso limitata, nonostante gli audit periodici. Inoltre, le stablecoin possono facilitare l’elusione di controlli antiriciclaggio e sanzioni internazionali, benché la tracciabilità delle transazioni blockchain offra anche opportunità investigative.
La risposta normativa si sta concretizzando. Nell’Unione Europea, il regolamento MiCA (Markets in Crypto-Assets), entrato progressivamente in vigore, introduce un quadro regolamentare specifico per le stablecoin (denominate “token di moneta elettronica” e “token collegati ad attivi”). Gli emittenti dovranno ottenere autorizzazioni, mantenere riserve adeguate, rispettare requisiti di capitale e liquidità, e sottostare a supervisione prudenziale. Negli Stati Uniti, la regolamentazione è frammentata e in evoluzione, con diversi progetti di legge in discussione che mirano a stabilire standard federali uniformi.
Stablecoin ancorate all’euro vs stablecoin ancorate al dollaro
Nel mercato delle stablecoin esiste una marcata asimmetria: le stablecoin ancorate al dollaro USA dominano largamente, rappresentando la stragrande maggioranza del valore e del volume di transazioni. A gennaio 2026, USDT capitalizza circa 187 miliardi di dollari e USDC circa 75 miliardi, per un totale combinato di oltre 260 miliardi di dollari, mentre le stablecoin ancorate all’euro rimangono marginali.
Le principali stablecoin euro includono EURS (STASIS Euro), EURt (Tether Euro) e altre iniziative di dimensioni più ridotte. Nonostante l’euro sia la seconda valuta globale dopo il dollaro, le stablecoin euro faticano a guadagnare trazione. A gennaio 2026, USDT capitalizza circa 187 miliardi di dollari e USDC circa 75 miliardi, per un totale combinato di oltre 260 miliardi di dollari, mentre le stablecoin euro rimangono marginali con capitalizzazioni nell’ordine delle centinaia di milioni. Questa disparità riflette dinamiche più ampie del sistema monetario internazionale e dell’ecosistema crypto.
Diverse ragioni spiegano il predominio delle stablecoin dollaro. L’ecosistema crypto è storicamente nato e si è sviluppato prevalentemente negli Stati Uniti e in contesti anglofoni, dove il dollaro è naturalmente la valuta di riferimento. Il dollaro mantiene il ruolo di valuta di riserva globale e di denominazione prevalente negli scambi internazionali, una posizione che si riflette anche nel mondo digitale. Gli exchange di criptovalute più grandi operano principalmente con coppie di trading in dollari o Bitcoin, creando effetti di rete che rafforzano il dollaro come valuta veicolo anche nell’universo crypto.
Inoltre, la liquidità disponibile nelle stablecoin dollaro crea un circolo virtuoso: maggiore liquidità attrae più utenti e applicazioni, che a loro volta aumentano la liquidità. Le stablecoin euro, partendo da una base molto più ridotta, faticano a competere. Dal punto di vista della fiducia, gli emittenti di stablecoin dollaro come Circle (USDC) hanno investito significativamente in trasparenza, audit e conformità regolamentare, costruendo credibilità nel mercato.
Tuttavia, l’Unione Europea e vari attori europei stanno cercando di promuovere stablecoin euro per diverse ragioni strategiche. La dipendenza da stablecoin denominate in dollari rafforza ulteriormente il ruolo internazionale del dollaro a scapito dell’euro, contrastando gli obiettivi di autonomia strategica europea. Un ecosistema robusto di stablecoin euro potrebbe supportare meglio le imprese e i consumatori europei che operano nell’economia digitale. Stablecoin euro emesse e supervisionate secondo la regolamentazione europea offrirebbero maggiori garanzie ai cittadini dell’UE rispetto a stablecoin dollaro emesse da entità extra-UE.
Il regolamento MiCA potrebbe paradossalmente favorire lo sviluppo di stablecoin euro creando un quadro normativo chiaro e armonizzato che attrae emittenti regolamentati. Alcune banche europee e operatori finanziari stanno valutando l’emissione di stablecoin euro conformi a MiCA. Società Circle ha annunciato l’intenzione di emettere EURC, una stablecoin euro regolamentata nell’UE.
La competizione tra stablecoin dollaro ed euro riflette tensioni geopolitiche più ampie. Gli Stati Uniti vedono nella leadership delle loro stablecoin un’estensione dell’influenza del dollaro nell’era digitale, mentre l’Unione Europea cerca di preservare il ruolo internazionale dell’euro sviluppando alternative digitali. La questione si intreccia con il dibattito sulle CBDC: alcuni osservatori ritengono che un euro digitale della BCE potrebbe ridurre la necessità di stablecoin private, mentre altri sostengono che entrambi potrebbero coesistere servendo esigenze diverse.
Per gli utenti e le imprese, la scelta tra stablecoin dollaro ed euro dipende da fattori pratici: se si opera principalmente con controparti USA o in mercati denominati in dollari, le stablecoin dollaro sono più convenienti per evitare rischi di cambio e costi di conversione. Al contrario, per transazioni intra-europee o con partner che operano in euro, stablecoin euro ridurrebbero l’esposizione al rischio di cambio euro-dollaro.

Considerazioni finali: navigare la complessità del futuro monetario
Il panorama dei pagamenti e della moneta sta attraversando una fase di trasformazione accelerata e profonda. Contanti, pagamenti digitali tradizionali, euro digitale e stablecoin non sono alternative che si escludono a vicenda, ma componenti di un ecosistema complesso e in evoluzione, ciascuna con caratteristiche, vantaggi e limitazioni specifiche.
Per i professionisti legali e per chi opera nel settore notarile, comprendere queste dinamiche è sempre più essenziale. Le transazioni immobiliari e commerciali rogitate vedono già oggi una prevalenza di pagamenti tracciabili attraverso bonifici e assegni, ma l’evoluzione verso sistemi di pagamento istantaneo, l’introduzione di un possibile euro digitale e l’emergere di asset digitali tokenizzati potrebbero ulteriormente trasformare le modalità operative negli anni a venire.
Le questioni di antiriciclaggio e adeguata verifica della clientela assumono nuove sfumature quando i pagamenti avvengono attraverso wallet digitali o stablecoin. La normativa MiCA e le direttive antiriciclaggio europee stanno progressivamente estendendo gli obblighi di compliance anche agli operatori di asset virtuali, ma rimangono zone grigie e sfide operative.
Dal punto di vista della trasparenza fiscale, la digitalizzazione dei pagamenti offre strumenti potenti per il contrasto all’evasione, ma solleva anche questioni delicate sul bilanciamento tra controllo pubblico e diritti alla privacy. Il dibattito sull’euro digitale e sul design delle sue caratteristiche di privacy riflette tensioni più ampie che attraversano le società democratiche contemporanee.
In prospettiva, è plausibile immaginare un futuro in cui diversi strati di moneta e pagamenti coesistano: il contante continuerà a esistere, seppur con un ruolo progressivamente ridotto; i pagamenti digitali tradizionali basati su carte e bonifici rimarranno predominanti nel medio termine; l’euro digitale potrebbe introdurre una nuova forma di moneta pubblica accessibile a tutti; le stablecoin e altri asset digitali occuperanno nicchie specifiche, particolarmente nei contesti transfrontalieri e nell’economia digitale.
La sfida per regolatori, operatori e cittadini sarà gestire questa complessità garantendo sicurezza, efficienza, inclusione finanziaria e rispetto dei diritti fondamentali. Le scelte che verranno compiute nei prossimi anni sul design dell’euro digitale, sulla regolamentazione delle stablecoin e sull’equilibrio tra innovazione e stabilità finanziaria avranno conseguenze durature per il futuro del sistema monetario europeo e globale.
Manlio Carlo Soldani
Notaio in Domodossola
Studio: Via Camillo Prampolini n. 14, Domodossola
Iscritto al Collegio Notarile di Verbania
Email: domodossola@notaiosoldani.it
Tel: 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).