
 Da Manlio Carlo Soldani
🔑 Punti Chiave
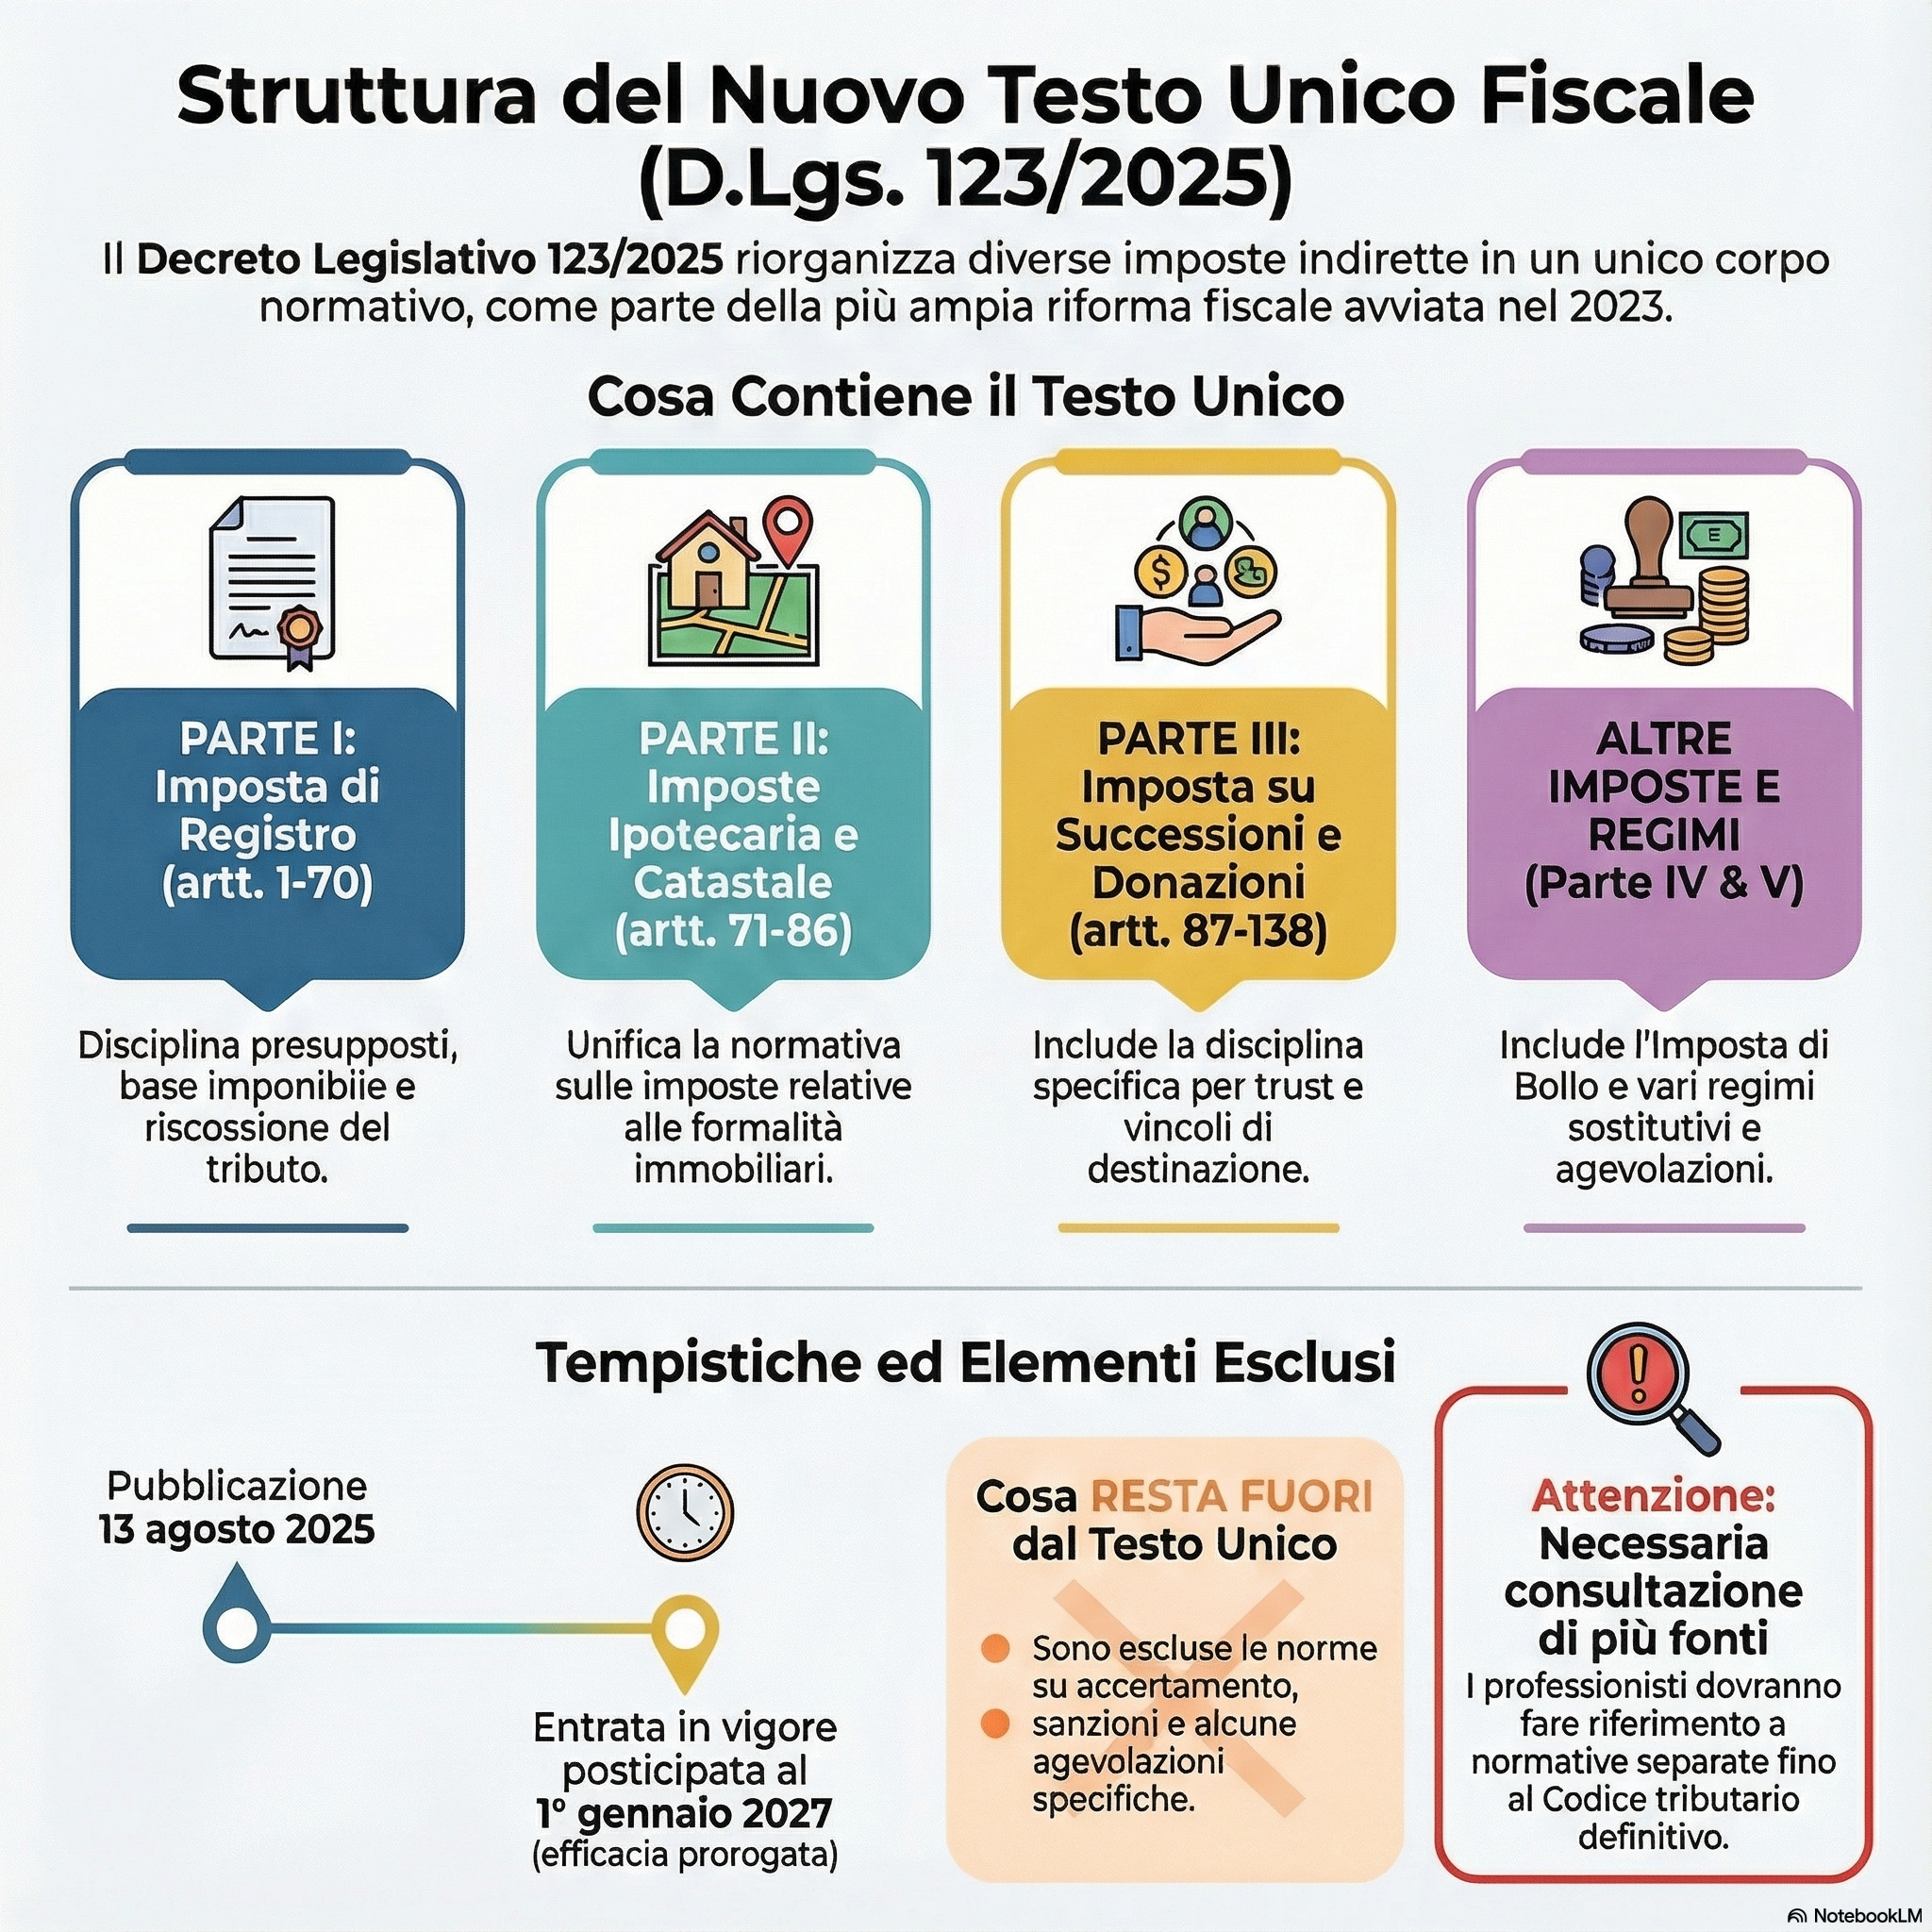
Q: Cos’è il D.Lgs. 123/2025 e quando entra in vigore? A: È il nuovo Testo Unico che riordina le disposizioni legislative su imposte di registro, successioni, donazioni, ipotecaria, catastale e bollo. Entrato in vigore il 13 agosto 2025, la sua applicazione è prevista dal 1° gennaio 2027 (prorogata dal decreto milleproroghe).
Q: Quali sono le principali imposte disciplinate dal nuovo Testo Unico? A: Il D.Lgs. 123/2025 disciplina sei tributi principali: imposta di registro (artt. 1-70), ipotecaria (artt. 71-78), catastale (artt. 79-86), successioni e donazioni (artt. 87-138), bollo (artt. 139-166), e regimi agevolativi specifici.
Q: Il nuovo Testo Unico introduce modifiche sostanziali alla disciplina tributaria? A: No, si tratta prevalentemente di un’opera compilativa che riordina norme esistenti senza innovazioni sostanziali, salvo specifici interventi di coordinamento e aggiornamento normativo già introdotti dal D.Lgs. 139/2024.
Q: Dove sono confluiti gli articoli relativi a sanzioni e accertamento? A: Le norme su sanzioni sono nel D.Lgs. 173/2024 (Testo Unico sanzioni tributarie), mentre quelle su accertamento e liquidazione confluiranno nel futuro Testo Unico adempimenti e accertamento, rimanendo temporaneamente nei testi previgenti.
Q: Quali norme del D.Lgs. 346/1990 restano in vigore? A: Restano in vigore gli articoli 34, 35, 47, 56-bis e 60 del D.Lgs. 346/1990 in materia di accertamento, che non sono stati abrogati in quanto destinati a confluire nel futuro Testo Unico specifico.
Q: Come cambia la numerazione degli articoli rispetto ai testi precedenti? A: Il nuovo Testo Unico introduce una nuova numerazione progressiva eliminando le precedenti numerazioni “bis”, “ter”, “quater”. Ad esempio, l’art. 1 del D.P.R. 131/86 diventa art. 1 del nuovo TU con nuova struttura.
Q: Quali agevolazioni agricole sono state riordinate? A: Il Capo I della Parte V disciplina le agevolazioni per imprenditoria giovanile (art. 171), ampliamento superfici coltivate (art. 172), piccola proprietà contadina (art. 173) e controversie sui masi chiusi (art. 174).
Indice dei contenuti
Qual è la genesi del nuovo Testo Unico delle imposte indirette?
Il nuovo Testo Unico nasce dalla legge delega 111/2023 che ha previsto una riforma complessiva del sistema tributario attraverso tre modalità di intervento normativo coordinate.
La legge delega ha strutturato la riforma su tre livelli progressivi. Il primo livello riguarda l’emanazione di decreti legislativi attuativi per la revisione del sistema tributario, inclusi successivi decreti correttivi. Il secondo livello prevede il riordino mediante testi unici per settori omogenei. Il terzo livello contempla la futura composizione di un codice tributario unitario.
Questa architettura normativa ha prodotto inizialmente il D.Lgs. 139/2024, che ha razionalizzato le disposizioni in materia di imposte indirette introducendo modifiche sostanziali alle discipline previgenti. Successivamente, con il D.Lgs. 123/2025, il legislatore ha proceduto al riordino formale delle norme in un unico corpus.
L’intervento si caratterizza per natura prevalentemente compilativa. Le norme dei precedenti testi unici vengono trasfuse nel nuovo con meri adattamenti formali: rinumerazione degli articoli, eliminazione di numerazioni progressive (bis, ter, quater), aggiornamento dei riferimenti normativi interni, attualizzazione della terminologia.
La tempistica della riforma risulta articolata. I decreti attuativi devono essere emanati entro 36 mesi dall’entrata in vigore della legge delega, con ulteriori 24 mesi per decreti correttivi. I testi unici erano previsti entro il 31 dicembre 2026, termine ora prorogato al 1° gennaio 2027. Il codice tributario finale dovrà essere emanato entro 12 mesi dall’ultimo decreto correttivo.
Il coordinamento tra le diverse fonti normative richiede particolare attenzione. L’art. 204, comma 2, del D.Lgs. 123/2025 stabilisce che quando leggi, regolamenti o altri provvedimenti fanno riferimento a disposizioni abrogate, il riferimento si intende alle corrispondenti norme del nuovo Testo Unico.
Quali sono le principali caratteristiche dell’imposta di registro nel nuovo Testo Unico?
La disciplina dell’imposta di registro occupa la Parte I (artt. 1-70) del nuovo Testo Unico, riproducendo sostanzialmente il D.P.R. 131/1986 con gli aggiornamenti del D.Lgs. 139/2024.
L’oggetto dell’imposta rimane invariato: si applica agli atti soggetti a registrazione secondo la tariffa allegata al Testo Unico. La distinzione fondamentale tra atti soggetti a registrazione in termine fisso e atti soggetti a registrazione in caso d’uso viene confermata senza modifiche sostanziali.
Le procedure telematiche assumono rilevanza centrale. Gli articoli 12, 13 e 14 riproducono le disposizioni del D.Lgs. 463/1997 in materia di registrazione telematica, modello unico informatico e autoliquidazione. Questo intervento integra organicamente nel corpo normativo principale modalità operative ormai divenute la regola nella pratica professionale.
Le modalità di registrazione degli atti immobiliari possono essere modificate con semplici provvedimenti amministrativi, consentendo adeguamenti tecnologici senza necessità di interventi legislativi. L’art. 14, comma 4, prevede espressamente questa flessibilità procedurale.
L’art. 15 introduce nel Testo Unico la disciplina degli atti di trasferimento di partecipazioni di società a responsabilità limitata sottoscritti con firma digitale senza autentica notarile. Questi atti, depositati presso il Registro delle Imprese da intermediari abilitati, sono soggetti agli obblighi e responsabilità previsti per i pubblici ufficiali.
La denuncia di eventi successivi alla registrazione (art. 23) deve ora essere preceduta dall’autoliquidazione dell’imposta e dal pagamento del relativo importo. Questa modifica, introdotta dal D.Lgs. 139/2024 e confermata nel nuovo Testo Unico, incide significativamente sulla prassi operativa.
Le divisioni ereditarie ricevono una disciplina specificata dall’art. 38. Il legislatore ha introdotto un inciso fondamentale: ai soli fini della determinazione della massa comune e delle quote di diritto, nelle comunioni ereditarie si tiene conto anche dei beni donati in vita dal defunto ai soggetti tenuti alla collazione. Questi beni non sono però soggetti all’imposta di registro in sede di divisione.

Come funziona la tassazione degli atti immobiliari dopo il nuovo Testo Unico?
La disciplina della base imponibile per i trasferimenti immobiliari conferma il sistema del valore venale o catastale, con possibilità di applicazione del criterio del prezzo-valore.
L’art. 47 stabilisce che per i trasferimenti immobiliari la base imponibile è costituita dal valore venale in comune commercio del bene o diritto alla data dell’atto. Per gli immobili, si assume il valore dichiarato dalle parti se non inferiore al valore catastale determinato moltiplicando la rendita per specifici coefficienti.
Il criterio del prezzo-valore, disciplinato dall’art. 1, comma 497, della legge 266/2005, continua ad applicarsi benché non inserito nel nuovo Testo Unico. L’ultimo comma dell’art. 47 mantiene il rinvio a questa norma, confermandone l’applicabilità per le cessioni di immobili a uso abitativo e relative pertinenze.
Le aliquote applicabili variano secondo la natura del bene e la qualifica del soggetto acquirente. L’art. 1 della Tariffa (Allegato 1) prevede l’aliquota del 9% per i trasferimenti ordinari, del 2% per gli acquisti di prime case con i requisiti previsti, del 9% per gli immobili di lusso e del 15% per i terreni agricoli.
La misura minima dell’imposta di registro per gli atti proporzionali è fissata a 1.000 euro dall’art. 1, comma 2, della Tariffa. Questa previsione, già contenuta nell’art. 10 del D.Lgs. 23/2011, viene ora integrata direttamente nella tariffa.
Gli atti propri delle società beneficiano dell’imposta in misura fissa. L’art. 4 della Tariffa elenca tassativamente le operazioni agevolate: conferimenti, aumenti di capitale, trasformazioni, fusioni, scissioni. L’elenco è stato ampliato con le fusioni tra confidi (art. 4, lett. h) e gli atti dei gruppi europei di interesse economico.
I contratti preliminari di compravendita immobiliare sono soggetti a imposta proporzionale dello 0,50% secondo l’art. 11 della Tariffa. Questa disposizione recepisce le modifiche introdotte dal D.Lgs. 139/2024 che hanno razionalizzato la materia.
📋 Tabella: Aliquote Imposta di Registro per Trasferimenti Immobiliari
| Tipologia Trasferimento | Aliquota | Imposta Minima | Note |
|---|---|---|---|
| Abitazioni ordinarie | 9% | 1.000 € | Trasferimenti soggetti a registro |
| Prima casa | 2% | 1.000 € | Con requisiti art. 1 Tariffa |
| Immobili di lusso | 9% | 1.000 € | Categorie A/1, A/8, A/9 |
| Terreni agricoli | 15% | 1.000 € | Salvo agevolazioni specifiche |
| Atti societari | Fissa 200 € | 200 € | Art. 4 Tariffa |
| Contratti preliminari | 0,50% | 200 € | Su prezzo pattuito |
Quali novità introduce il Testo Unico per le imposte ipotecaria e catastale?
Le imposte ipotecaria e catastale sono disciplinate nella Parte II (artt. 71-86) riproducendo il D.Lgs. 347/1990 con modifiche prevalentemente formali.
L’imposta ipotecaria si applica alle formalità eseguite nei registri immobiliari secondo la tariffa allegata. L’art. 71 conferma che il presupposto è costituito dalla trascrizione, iscrizione, annotazione o cancellazione di atti nei registri immobiliari.
La base imponibile per le trascrizioni è determinata secondo l’art. 72. Per i trasferimenti immobiliari soggetti a imposta di registro proporzionale, la base coincide con quella dell’imposta di registro. Per le iscrizioni ipotecarie, l’art. 73 prevede che la base sia costituita dall’importo del credito garantito.
Le misure dell’imposta variano secondo la natura dell’atto. La Tariffa allegata (Allegato 2) prevede:
- 2% per le trascrizioni di atti traslativi a titolo oneroso
- 2% per le iscrizioni ipotecarie
- Misura fissa di 200 euro per numerose categorie di atti
L’imposta catastale si applica alle volture catastali conseguenti a trasferimenti immobiliari. L’art. 79 stabilisce che l’aliquota ordinaria è dell’1%, calcolata sulla medesima base imponibile prevista per l’imposta ipotecaria.
Il regime agevolato prevede imposte fisse di 50 euro ciascuna per gli atti soggetti a imposta di registro proporzionale secondo quanto disposto dall’art. 10 del D.Lgs. 23/2011, ora richiamato dall’art. 1, comma 3, della Tariffa registro. Questa previsione unifica il trattamento tributario degli atti immobiliari onerosi.
Per le operazioni soggette a IVA, le imposte ipotecaria e catastale si applicano in misura fissa di 200 euro ciascuna. Questo regime, già previsto dalla normativa previgente, viene confermato senza modifiche.
La disciplina dei libri fondiari riceve un aggiornamento rilevante. L’art. 86, comma 2, introduce l’esenzione dall’imposta ipotecaria per gli atti preordinati alla cancellazione di diritti di usufrutto, uso o abitazione già iscritti a favore di persone decedute nei territori soggetti al sistema tavolare.
❓ FAQ – Imposte Ipotecaria e Catastale
D: Quando si applicano le imposte in misura fissa di 50 euro? R: Per gli atti di trasferimento immobiliare a titolo oneroso soggetti a imposta di registro proporzionale, come previsto dall’art. 1, comma 3, Tariffa registro in combinato con gli artt. 72 e 79 del Testo Unico.
D: Le imposte ipotecaria e catastale si applicano anche ai trust? R: Sì, secondo l’art. 90 si applicano ai trasferimenti ai beneficiari che determinano arricchimenti gratuiti, con le regole di territorialità previste dall’art. 88, comma 3.
D: Qual è il termine di prescrizione per la riscossione? R: L’art. 124 prevede il termine decennale dalla definitività dell’accertamento, come già stabilito dalla normativa previgente per questi tributi.

Come cambia la disciplina dell’imposta sulle successioni e donazioni?
La Parte III (artt. 87-138) riordina l’imposta sulle successioni e donazioni recependo le rilevanti modifiche del D.Lgs. 139/2024 in materia di trust, coacervo e territorialità.
L’oggetto dell’imposta viene definito dall’art. 87 che elenca: trasferimenti di beni e diritti per successione a causa di morte, per donazione o a titolo gratuito, costituzione di vincoli di destinazione, trasferimenti derivanti da trust. Questa elencazione supera le incertezze interpretative del passato integrando definitivamente i trust nel presupposto impositivo.
I soggetti passivi dell’imposta sono individuati dall’art. 91. Per le successioni: eredi, legatari, beneficiari di vincoli di destinazione e trust. Per le donazioni: donatari e beneficiari. Il comma 3 equipara espressamente agli eredi in linea retta gli affilianti e affiliati ai fini dell’applicazione delle aliquote.
La territorialità riceve una disciplina articolata dall’art. 88. Per le successioni di residenti in Italia si tassano tutti i beni ovunque si trovino. Per i non residenti solo i beni esistenti in Italia. Per i trust si applicano le medesime regole con riferimento ai trasferimenti ai beneficiari.
Il nuovo comma 6 dell’art. 88 introduce un regime speciale per i “nuovi residenti” che optano per il regime dell’art. 24-bis del TUIR. Per questi soggetti l’imposta si applica solo ai beni esistenti in Italia, limitatamente ai periodi di validità dell’opzione.
Le aliquote e franchigie sono confermate dall’art. 93:
- 4% per coniuge e parenti in linea retta con franchigia di 1.000.000 euro
- 6% per fratelli e sorelle con franchigia di 100.000 euro
- 6% per altri parenti fino al quarto grado, affini in linea retta e collaterale fino al terzo grado senza franchigia
- 8% per gli altri soggetti senza franchigia
La disciplina del trust riceve finalmente una regolamentazione organica nell’art. 90. Il regime ordinario prevede tassazione al momento del trasferimento ai beneficiari se tale trasferimento determina arricchimento gratuito. Il regime opzionale consente al disponente (trust inter vivos) o al trustee (trust testamentario) di optare per la tassazione in entrata applicabile a ciascun singolo conferimento.
Il coacervo delle donazioni pregresse viene eliminato per le successioni. L’art. 94 abroga espressamente il quarto comma dell’art. 8 del D.Lgs. 346/1990, recependo la consolidata giurisprudenza della Cassazione e la circolare 39/2023 dell’Agenzia delle Entrate.
Per le donazioni il coacervo è mantenuto ma limitato all’applicazione delle franchigie. L’art. 134 prevede che il valore delle quote o beni attribuiti a ciascun donatario sia maggiorato, ai soli fini delle franchigie, delle donazioni anteriori fatte dal donante.
📋 Tabella: Determinazione Imposta Successioni e Donazioni
| Categoria Beneficiari | Aliquota | Franchigia | Applicazione |
|---|---|---|---|
| Coniuge e parenti linea retta | 4% | 1.000.000 € | Su valore eccedente |
| Fratelli e sorelle | 6% | 100.000 € | Su valore eccedente |
| Parenti fino 4° grado | 6% | Nessuna | Su intero valore |
| Altri soggetti | 8% | Nessuna | Su intero valore |
| Beneficiari portatori handicap | 4-6-8% | 1.500.000 € | Aggiuntiva a franchigia base |

Quali agevolazioni sono previste per i trasferimenti di aziende e partecipazioni?
L’art. 89 disciplina l’esenzione per trasferimenti di aziende e partecipazioni a favore di discendenti e coniuge, con requisiti sostanzialmente modificati dal D.Lgs. 139/2024.
I trasferimenti agevolabili comprendono aziende o rami di esse, partecipazioni in società di capitali che consentono l’acquisizione o integrazione del controllo, partecipazioni in società di persone e società di capitali a ristretta base azionaria.
I beneficiari devono essere il coniuge o i discendenti. L’agevolazione si applica a trasferimenti per successione, donazione o patto di famiglia. Il requisito soggettivo risulta quindi circoscritto rispetto ad altre agevolazioni tributarie.
Gli obblighi per conservare il beneficio variano secondo il bene trasferito. Per le aziende: prosecuzione dell’attività di impresa per almeno cinque anni dalla morte del de cuius. Per le partecipazioni in società di capitali: detenzione o integrazione del controllo per cinque anni. Per altre partecipazioni: detenzione per cinque anni.
La nozione di controllo segue l’art. 2359, comma 1, n. 1, codice civile. Si richiede il controllo di diritto mediante partecipazione superiore al 50% dei voti in assemblea ordinaria. Non rileva il controllo di fatto o contrattuale.
L’agevolazione spetta anche quando il trasferimento integra una partecipazione di controllo già esistente. Questa precisazione, introdotta dal D.Lgs. 139/2024, supera precedenti incertezze interpretative che richiedevano l’acquisizione ex novo del controllo.
La risposta a interpello 271/2025 ha chiarito che i requisiti sono esclusivamente quelli previsti dalla norma. Non si possono richiedere ulteriori condizioni come lo svolgimento di attività di impresa da parte della società partecipata o requisiti relativi alle holding.
L’impegno al rispetto delle condizioni deve risultare da dichiarazione nell’atto di donazione, nel patto di famiglia o in dichiarazione allegata alla dichiarazione di successione. L’inadempimento comporta decadenza dall’agevolazione con recupero dell’imposta e applicazione di sanzioni.
Il coordinamento con altre agevolazioni consente il cumulo. Ad esempio, una società agricola trasferita a discendenti può beneficiare sia dell’esenzione per trasferimento d’azienda sia delle agevolazioni per l’imprenditoria giovanile agricola, se ricorrono i rispettivi presupposti.
Quali sono le principali agevolazioni in ambito agricolo?
Il Capo I della Parte V (artt. 171-176) riordina le agevolazioni agricole senza introdurre modifiche sostanziali ma confermando regimi stratificati nel tempo.
L’imprenditoria giovanile riceve benefici dall’art. 171. I trasferimenti per successione o donazione di fondi rustici e relative pertinenze a favore di discendenti entro il terzo grado che non hanno compiuto 40 anni sono esenti da imposte di registro, ipotecaria e catastale. Il beneficiario deve proseguire l’attività del dante causa per almeno sei anni.
La società di persone può essere lo strumento operativo per la coltivazione. Il trasferimento avviene a persone fisiche ma la conduzione può essere esercitata da società di persone di cui il beneficiario sia socio. Sono ammessi affitto, comodato o conferimento dei terreni ricevuti.
L’ampliamento delle superfici coltivate ottiene una riduzione del 40% secondo l’art. 172. Si applica agli acquisti o permute di terreni agricoli da parte di giovani imprenditori agricoli di età compresa tra 18 e 41 anni non compiuti, in possesso della qualifica di coltivatore diretto o imprenditore agricolo professionale.
La riduzione opera sia sulle aliquote ordinarie (dal 15% al 9% per il registro, da 50 a 30 euro per ipotecaria e catastale) sia su quelle già ridotte della piccola proprietà contadina (dal 200 a 120 euro per registro e ipotecaria, dall’1% allo 0,6% per la catastale).
La piccola proprietà contadina mantiene il regime agevolativo dell’art. 173. Registro e ipotecaria in misura fissa di 200 euro ciascuna, catastale all’1%. I beneficiari sono coltivatori diretti e imprenditori agricoli professionali iscritti nella relativa gestione previdenziale, nonché loro coniugi e parenti in linea retta.
Gli obblighi quinquennali sono duplici: non alienare volontariamente i terreni e non cessarne la coltivazione diretta. La violazione di uno dei due obblighi determina decadenza dall’agevolazione.
La conferenza in società del fondo acquistato con agevolazione non comporta automaticamente decadenza. La risoluzione 455/2008 ha riconosciuto che il conferimento in società agricola con il coltivatore diretto come socio accomandatario non fa decadere dall’agevolazione se permane la coltivazione diretta.
Il trasferimento a società di capitali invece determina decadenza anche se il coltivatore diretto è socio unico, secondo le risposte 277/2009 e 68/2020. Il carattere personale della qualifica di coltivatore diretto impedisce il riconoscimento dell’agevolazione alle società di capitali.
❓ FAQ – Agevolazioni Agricole
D: Un giovane di 40 anni e 6 mesi può beneficiare dell’agevolazione per imprenditoria giovanile? R: No, l’art. 171 richiede che il beneficiario non abbia ancora compiuto 40 anni alla data della donazione o apertura della successione. L’età si compie alla fine del giorno corrispondente a quello di nascita.
D: La società agricola familiare può acquistare con l’agevolazione per piccola proprietà contadina? R: No, l’art. 173 richiede che l’acquirente sia persona fisica in possesso della qualifica. La società può invece ricevere in conferimento senza decadenza se socio accomandatario è il coltivatore diretto conferente.
D: Le agevolazioni agricole sono cumulabili tra loro? R: Sì, ad esempio un giovane imprenditore agricolo può cumulare la riduzione del 40% ex art. 172 con il regime della piccola proprietà contadina, ottenendo imposte di registro e ipotecaria di 120 euro ciascuna e catastale allo 0,6%.
Come funziona la nuova disciplina dell’imposta di bollo?
La Parte IV (artt. 139-166) riordina l’imposta di bollo eliminando modalità di assolvimento obsolete e confermando sostanzialmente l’impianto previgente.
L’imposta di bollo si applica agli atti e documenti indicati nella Tariffa allegata (Allegato 3). La distinzione fondamentale riguarda atti soggetti a bollo fin dall’origine e atti soggetti a bollo in caso d’uso.
Le modalità di assolvimento vengono semplificate. Viene eliminata la carta bollata tradizionale come supporto per l’assolvimento dell’imposta. Permane l’utilizzo del contrassegno telematico che deve essere apposto prima delle sottoscrizioni o scritturazioni.
L’art. 147 vieta espressamente di scrivere o apporre timbri sul contrassegno telematico. Questa previsione sostituisce le precedenti disposizioni sull’annullamento delle marche che diventano inapplicabili.
Le macchine bollatrici cessano di essere utilizzabili. L’art. 14 del D.P.R. 642/1972 che disciplinava queste speciali modalità di pagamento viene abrogato. Permangono tuttavia le sanzioni per violazione di tale articolo, creando un disallineamento normativo che necessiterà correzione.
Il pagamento in modo virtuale richiede autorizzazione dell’Agenzia delle Entrate competente per il domicilio fiscale del richiedente. Scompare il riferimento all’Intendente di Finanza, figura ormai superata nell’organizzazione amministrativa.
La regola dell’unicità dell’imposta viene confermata. Per atti contenenti più convenzioni, istanze, certificazioni o provvedimenti redatti in unico contesto si applica una sola imposta. Gli atti registrati telematicamente scontano quindi unica imposta indipendentemente dal numero di negozi contenuti.
Gli atti societari mantengono il regime dell’imposta fissa. L’art. 1 della Tariffa prevede 200 euro per atti costitutivi e modifiche statutarie, 156 euro per altri atti di società di capitali e cooperative iscritti nel registro delle imprese.
Il coordinamento con l’imposta di registro presenta alcune criticità. La Tariffa bollo continua a richiedere l’importo intero per atti soggetti al regime dell’art. 4 Tariffa registro (operazioni societarie) che comportino iscrizione nel Registro delle Imprese, nonostante il rinvio all’art. 1 Tariffa registro comporti esenzione dal bollo.

Quali regimi agevolativi specifici meritano particolare attenzione?
Il Capo II della Parte V raccoglie disposizioni agevolative varie di particolare rilevanza per la pratica professionale.
La mediazione civile beneficia di esenzione integrale secondo l’art. 191. Gli atti, documenti e provvedimenti del procedimento di mediazione e l’accordo che ne deriva sono esenti da imposta di registro e bollo. L’esenzione copre anche le formalità conseguenti per beni immobili o diritti reali immobiliari.
L’interpretazione consolidata estende l’esenzione a “ogni tributo” benché il testo normativo faccia riferimento solo ad “ogni altra tassa”. La giurisprudenza e la prassi amministrativa hanno costantemente applicato questo regime anche alle imposte ipotecaria e catastale.
La prassi amministrativa ha invece escluso l’esenzione per iscrizioni ipotecarie a garanzia di crediti derivanti dall’accordo di mediazione. La risposta 3/2025 ha affermato che l’agevolazione riguarda solo gli atti funzionali alla definizione della controversia, non quelli successivi di garanzia.
Lo scioglimento del matrimonio mantiene il regime di favore dell’art. 195. Gli atti relativi allo scioglimento, cessazione degli effetti civili del matrimonio e separazione personale sono esenti da ogni imposta, tassa e tributo.
La Corte Costituzionale con sentenza 154/1999 ha esteso l’esenzione alle separazioni personali. La circolare 27/2012 ha ulteriormente esteso il beneficio ai trasferimenti a favore dei figli quando l’accordo patrimoniale risulti elemento funzionale e indispensabile per la risoluzione della crisi coniugale.
Le unioni civili non ricevono espressa menzione nella norma. L’interpretazione estensiva analogica risulta tuttavia consolidata nella prassi applicativa, estendendo il regime di favore anche agli atti relativi allo scioglimento delle unioni civili.
La negoziazione assistita beneficia del medesimo trattamento. La risoluzione 65/2015 ha riconosciuto l’applicabilità dell’esenzione anche agli accordi ex art. 6 del D.L. 132/2014 in materia di separazione e divorzio.
Le start-up innovative del turismo ottengono agevolazioni dall’art. 183. Gli atti costitutivi sono soggetti a imposta di registro e bollo in misura fissa. Si applica alle start-up che promuovono l’offerta turistica nazionale attraverso tecnologie e software originali.
I trasferimenti immobiliari per alloggi studenteschi ricevono benefici dall’art. 185. Esenzione da imposta di registro per acquisti effettuati da operatori ammessi ai finanziamenti del D.L. 144/2022. Gli immobili devono essere destinati ad alloggi o residenze per studenti universitari.
La decadenza opera in caso di mutamento della destinazione d’uso prevalente o mancata realizzazione degli interventi. È prevista anche decadenza parziale proporzionale in caso di riduzione dei posti letto rispetto al progetto approvato.

Quali aspetti critici permangono dopo il riordino normativo?
Nonostante la natura compilativa del Testo Unico, permangono alcune problematiche applicative e lacune che richiederanno interventi correttivi.
Il coordinamento tra disposizioni non è sempre perfetto. L’art. 110 introduce un limite all’imposta ipotecaria e catastale per terreni agricoli o montani: il totale non può eccedere il valore imponibile. Questa formulazione genera un’aliquota di fatto del 100% che appare incongrua.
La disciplina delle rendite vitalizie presenta criticità costituzionali. L’art. 102 mantiene il criterio di valorizzazione basato sul saggio di interesse legale che in periodi di tassi prossimi allo zero genera coefficienti abnormi. La Cassazione ha rimesso la questione alla Corte Costituzionale.
La norma transitoria dell’art. 102, ultimo comma, richiama i coefficienti del 2015 per rendite costituite prima del D.Lgs. 139/2024. Tuttavia anche questi coefficienti risultano elevati (fino a 475 per età 0-20 anni) generando basi imponibili sproporzionate.
Il riferimento ai tributi speciali catastali risulta superato. L’art. 1, comma 3, della Tariffa registro menziona ancora questi tributi che sono stati sostituiti dalle tasse per i servizi ipotecari e catastali. Si tratta di mero difetto di coordinamento formale.
Le donazioni pregresse restano inspiegabilmente nell’art. 114. Nonostante l’abrogazione del coacervo successorio, l’art. 114, lett. e), richiede ancora l’indicazione in dichiarazione degli estremi delle donazioni fatte dal defunto agli eredi e legatari con relativi valori.
La proprietà superficiaria a tempo determinato manca di criteri di valutazione specifici. Né nell’art. 99 né nell’art. 52 per l’imposta di registro è previsto un criterio che tenga conto della durata residua, generando disparità di trattamento costituzionalmente discutibili.
I limiti alla responsabilità solidale degli eredi non sono adeguati. L’art. 119 mantiene la coobbligazione solidale per l’intero importo dovuto anche da legatari, esponendo eredi minoritari a pretese eccedenti il valore della quota ricevuta. Solo l’accettazione beneficiata limita la responsabilità.
Le agevolazioni agricole presentano lacune. Non sono state riportate nel Testo Unico le agevolazioni per terreni montani (art. 9 D.P.R. 601/73) e quelle ex art. 5-bis D.Lgs. 228/2001 per trasferimenti non onerosi, che pure non risultano abrogate.

Come gestire operativamente la transizione al nuovo Testo Unico?
Il passaggio al nuovo ordinamento richiede attenzione particolare nella citazione delle norme e nella gestione degli atti già in corso.
La decorrenza dell’applicazione è fissata al 1° gennaio 2027. Fino a tale data continuano ad applicarsi le disposizioni previgenti con la numerazione originaria. Gli operatori possono tuttavia consultare il nuovo Testo Unico per verificare la vigenza delle norme.
Il richiamo alle norme abrogate vale come riferimento alle corrispondenti disposizioni del Testo Unico. L’art. 204, comma 2, stabilisce questa regola generale di salvaguardia che evita la nullità di atti e provvedimenti per errato richiamo normativo.
La nuova numerazione deve essere utilizzata dal 1° gennaio 2027. Gli atti pubblici formati da tale data dovranno citare gli articoli del D.Lgs. 123/2025 con la nuova numerazione progressiva. Il riferimento alle norme previgenti risulterà formalmente scorretto.
Le dichiarazioni di successione già presentate restano regolate dalla disciplina previgente. L’art. 112, commi 9 e 10, conferma che si applicano le norme vigenti al momento dell’apertura della successione per i profili sostanziali.
Gli atti registrati prima del 1° gennaio 2027 mantengono il regime applicato. Non operano effetti retroattivi che potrebbero modificare la tassazione di atti già perfezionati e registrati secondo la normativa allora vigente.
Le istanze di agevolazione devono essere formulate con riferimento alla disciplina applicabile. Se un atto viene stipulato prima del 1° gennaio 2027 ma richiede una dichiarazione successiva, occorre verificare quale normativa regoli il caso specifico.
I procedimenti di accertamento seguono la disciplina temporale generale. Gli accertamenti notificati dopo il 1° gennaio 2027 per atti anteriori si fondano sulla normativa applicabile all’epoca della formazione dell’atto.
Le sanzioni applicabili sono quelle previste dal Testo Unico sanzioni (D.Lgs. 173/2024). Il richiamo alle sanzioni del Testo Unico imposte indirette va inteso come riferimento al corpus sanzionatorio specifico.
📋 Tabella: Corrispondenza Norme Principali
| Norma Previgente | Norma D.Lgs. 123/2025 | Materia |
|---|---|---|
| Art. 1 D.P.R. 131/86 | Art. 1 | Oggetto imposta registro |
| Art. 1 D.Lgs. 346/90 | Art. 87 | Oggetto imposta successioni |
| Art. 1 D.Lgs. 347/90 | Art. 71 | Oggetto imposta ipotecaria |
| Art. 10 D.Lgs. 347/90 | Art. 79 | Oggetto imposta catastale |
| Art. 3 D.Lgs. 346/90 | Art. 89 | Agevolazioni aziende |
| Art. 56 D.Lgs. 346/90 | Art. 133 | Determinazione imposta donazioni |
📝 Conclusioni Operative
Il nuovo Testo Unico rappresenta un significativo passo verso la semplificazione formale del sistema tributario delle imposte indirette, pur mantenendo sostanzialmente inalterata la disciplina previgente.
L’opera di riordino facilita la consultazione normativa raccogliendo in un unico corpus disposizioni precedentemente frammentate in molteplici fonti legislative. La rinumerazione progressiva elimina le stratificazioni di commi bis, ter, quater che rendevano farraginosa la lettura.
Gli operatori devono tuttavia prestare attenzione alla fase transitoria. Il periodo tra l’entrata in vigore formale (13 agosto 2025) e l’applicazione effettiva (1° gennaio 2027) richiede particolare cura nel citare le norme applicabili.
Le modifiche sostanziali introdotte dal D.Lgs. 139/2024 mantengono piena efficacia. Il Testo Unico le recepisce senza alterarne la portata: trust, coacervo, territorialità, agevolazioni aziendali seguono la disciplina già in vigore dal 1° gennaio 2025.
Le lacune e criticità segnalate necessitano di interventi correttivi. Il legislatore potrà utilizzare i decreti correttivi previsti dalla delega o inserire modifiche nel futuro Testo Unico sull’accertamento e nel codice tributario finale.
La formazione professionale deve aggiornarsi rapidamente. Entro il 2027 tutti gli operatori dovranno padroneggiare la nuova numerazione e i nuovi riferimenti normativi per garantire la correttezza formale degli atti.
Il percorso verso il codice tributario unitario richiederà ulteriori passaggi. Il coordinamento tra parte generale (procedure, accertamento, sanzioni) e parte speciale (singoli tributi) dovrà essere particolarmente accurato per evitare sovrapposizioni e contraddizioni.

Leggi anche: Testo Unico delle Disposizioni Legislative in Materia di Imposta di Registro e Altri Tributi Indiretti
Per approfondimenti tecnici specifici si consiglia la consultazione degli Studi del Consiglio Nazionale del Notariato citati nel documento di riferimento, disponibili nella banca dati CNN.
Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette,
Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette,
Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette, Testo unico delle imposte indirette,
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).