
 Da Manlio Carlo Soldani
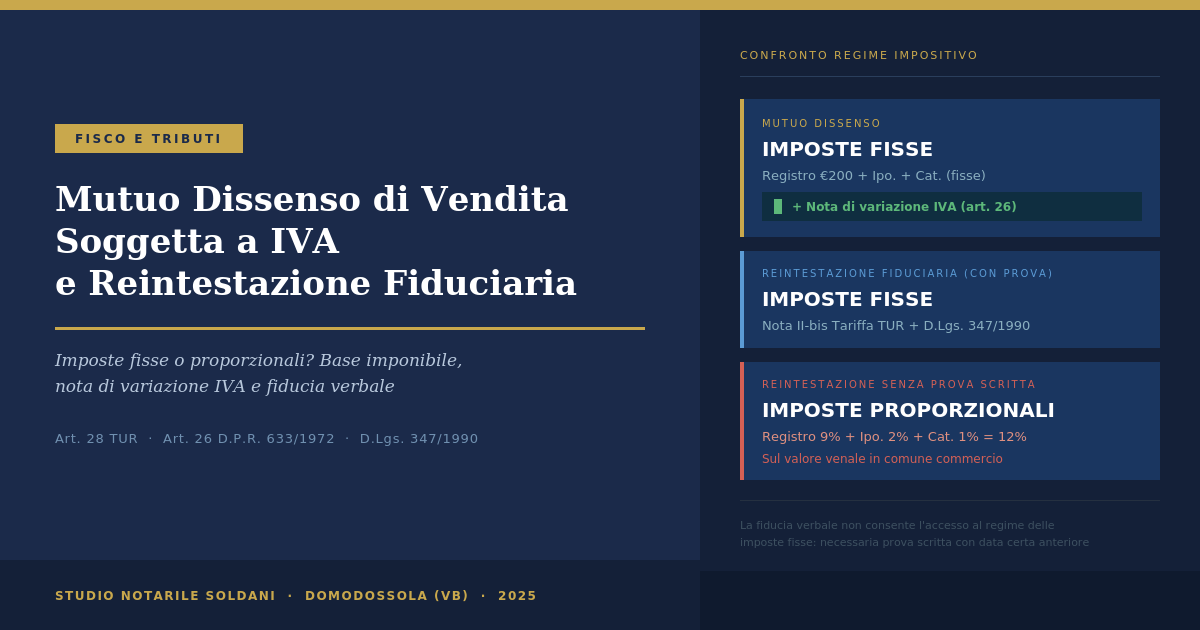
La risoluzione consensuale (mutuo dissenso) di una compravendita immobiliare pone questioni tributarie la cui risposta diverge nettamente a seconda della natura del contratto originario. Per i contratti a prestazioni corrispettive — come la compravendita — l’Agenzia delle Entrate e la Cassazione applicano la teoria del contrarius actus: la retrocessione della proprietà costituisce una «prestazione patrimoniale» autonomamente imponibile in misura proporzionale ai sensi dell’art. 28, comma 2, TUR, indipendentemente dal fatto che il prezzo non fosse mai stato pagato. La regola è opposta per il mutuo dissenso di donazione, che l’Agenzia delle Entrate qualifica come atto privo di nuovo «passaggio di ricchezza» — in assenza di corrispettivo — con conseguente applicazione delle sole imposte fisse; benché la Cassazione abbia di recente aperto, in via isolata (sent. n. 16681/2024), alla riqualificazione proporzionale sub art. 20 TUR, la tesi favorevole rimane quella prevalente. L’articolo analizza la fattispecie della risoluzione consensuale di una vendita originariamente soggetta a IVA, ne determina il regime (imposta di registro proporzionale al 9% sul valore venale, con la sola nota di variazione IVA come elemento di parziale compensazione), la distingue dal mutuo dissenso di donazione e ne contrappone il regime a quello della reintestazione fiduciaria.
Indice dei contenuti
1. Qualificazione giuridica del mutuo dissenso e collocazione sistematica
1.1 Natura contrattuale e produzione degli effetti
Il mutuo dissenso è il contratto con il quale le parti di un precedente negozio giuridico si accordano per scioglierlo, nell’esercizio dell’autonomia negoziale riconosciuta dagli artt. 1321 e 1372, comma 1, c.c. La dottrina e la giurisprudenza si dividono tra due teorie fondamentali: la teoria del contrarius actus — il mutuo dissenso è un nuovo contratto con contenuto uguale e contrario a quello originario, con efficacia ex nunc — e la teoria del contrarius consensus o negozio di annientamento, secondo cui il mutuo dissenso ha causa propria risolutoria con effetto ex tunc, e la restituzione avviene come indebito oggettivo ex artt. 2033 e 2037 c.c. La scelta tra le due teorie ha conseguenze fiscali decisive: la prima implica un nuovo trasferimento soggetto ad autonoma imposizione; la seconda implica la mera cancellazione degli effetti originari, senza nuovo effetto traslativo.
1.2 Le due teorie nel diritto tributario e la loro rilevanza pratica
In sede tributaria, la prevalenza dell’una o dell’altra teoria determina l’applicazione delle imposte fisse (teoria del contrarius consensus: nessun nuovo trasferimento) oppure proporzionali (teoria del contrarius actus: nuovo trasferimento = nuova capacità contributiva). Come si dirà, l’Agenzia delle Entrate e la Cassazione applicano le due teorie in modo asimmetrico in funzione della causa del contratto da risolvere: per i contratti traslativi onerosi (compravendita) prevale la teoria del contrarius actus con conseguente imposizione proporzionale; per i contratti gratuiti (donazione) prevale la teoria del contrarius consensus con imposte fisse.
2. L’art. 28 TUR e il suo ambito applicativo: l’atto risolutivo come fattispecie autonoma
2.1 La struttura dell’art. 28 TUR
L’art. 28 del D.P.R. 26 aprile 1986, n. 131 (TUR) disciplina specificamente la tassazione delle risoluzioni contrattuali. Il comma 1 riguarda la risoluzione per inadempimento o impossibilità sopravvenuta (tassazione proporzionale). Il comma 2 disciplina la risoluzione per mutuo consenso, stabilendo che: se la risoluzione non prevede corrispettivo e non comporta prestazioni patrimoniali a carico delle parti, si applica l’imposta in misura fissa; se è previsto un corrispettivo o derivano prestazioni patrimoniali dalla risoluzione, si applica l’imposta proporzionale. La norma è di portata generale e si applica a tutte le tipologie contrattuali, comprese donazioni e compravendite. La distinzione tra regime fisso e proporzionale dipende dalla risposta a una domanda di fatto: l’atto risolutivo comporta nuove prestazioni patrimoniali in capo alle parti?
2.2 L’irrilevanza dell’art. 40 TUR per l’atto risolutivo
Il principio di alternatività IVA-Registro (art. 40 TUR) si applica all’atto originariamente soggetto a IVA — nel caso in esame, la compravendita della società costruttrice — ma non si estende all’atto risolutivo. Il mutuo dissenso non è una cessione di beni soggetta a IVA: la retrocessione dell’immobile è effettuata da un privato non soggetto passivo (l’acquirente originario), che non esercita attività d’impresa. Pertanto, l’atto risolutivo è soggetto all’imposta di registro secondo le regole ordinarie dell’art. 28 TUR, senza la protezione dell’alternatività. L’art. 40 TUR protegge la transazione originaria dalla doppia imposizione con il registro, non l’atto che ne determina lo scioglimento.
3. Il trattamento tributario differenziato: compravendita e donazione a confronto
3.1 Il mutuo dissenso di donazione: imposte fisse (posizione prevalente)
Quando il contratto risolto è una donazione, l’Agenzia delle Entrate — con la Risoluzione n. 20/E del 14 febbraio 2014, confermata dalla Risposta n. 77 del 2021 — ha stabilito che la risoluzione per mutuo consenso di una donazione immobiliare senza previsione di corrispettivo è soggetta a imposta di registro in misura fissa (€200), imposta ipotecaria in misura fissa (€200) e imposta catastale in misura fissa (€200). Il ragionamento si fonda sulla teoria del contrarius consensus: «la consegna dell’immobile all’originario proprietario non assume rilievo ai fini dell’imposta proporzionale di registro» (Ris. 20/E/2014). Per la risoluzione della donazione non si pone nemmeno il problema dell’imposta sulle successioni e donazioni (D.Lgs. 346/1990): l’atto manca di causa donativa e non può essere assoggettato alla disciplina dei trasferimenti gratuiti. La Cassazione, con l’ordinanza n. 11401/2021, ha confermato questo orientamento.
Avvertenza — Cass. n. 16681/2024: con la sentenza del 17 giugno 2024, la Sezione V della Cassazione ha stabilito che, qualora la risoluzione consensuale di una donazione implichi un «nuovo passaggio di ricchezza correlato agli effetti ripristinatori e restitutori», l’Ufficio può riqualificare l’atto come nuova donazione ai sensi dell’art. 20 TUR, con applicazione dell’imposta proporzionale sulle successioni e donazioni. Pur trattandosi di orientamento isolato — e fortemente criticato in dottrina per la frizione con la struttura causale del mutuo dissenso e con l’art. 20 TUR post-riforma del 2019 — esso costituisce un rischio concreto per le risoluzioni di donazioni aventi ad oggetto beni immobili di rilevante valore.
3.2 Il mutuo dissenso di compravendita: imposte proporzionali (posizione ADE e Cassazione)
Per i contratti traslativi onerosi — e quindi per la compravendita — l’Agenzia delle Entrate e la Cassazione applicano invece la teoria del contrarius actus, con risultato opposto rispetto alla donazione. La posizione dell’Agenzia è cristallizzata in due documenti fondamentali. Con la Risposta a interpello n. 439 del 28 ottobre 2019, l’Agenzia affronta specificamente la risoluzione di una compravendita con prezzo interamente dilazionato e mai corrisposto: pur avendo il contribuente sostenuto che l’assenza di attribuzioni patrimoniali dovesse condurre all’applicazione delle sole imposte fisse, l’Agenzia ha respinto la tesi affermando che la retrocessione della proprietà dell’immobile costituisce «prestazione patrimoniale» e «manifestazione di capacità contributiva/nuova ricchezza» soggetta a imposta proporzionale. Con la Risposta a interpello n. 3 del 18 gennaio 2022, l’Agenzia riconferma che la risoluzione della compravendita per mutuo consenso «deve essere tassata autonomamente ai fini dell’imposta di registro con applicazione dell’aliquota in misura proporzionale prevista per i trasferimenti immobiliari dall’articolo 1 della Tariffa, Parte prima, allegata al TUR».
La Cassazione, con orientamento consolidato (cfr. ord. n. 24506/2018; sent. n. 5745/2018 e plurime pronunce successive), ha affermato che «il mutuo dissenso, che è un nuovo contratto con contenuto eguale e contrario a quello originario, è soggetto ex art. 28, comma 2, D.P.R. n. 131/1986, alla regola residuale applicabile a tutti gli atti risolutivi di negozi giuridici che non trovino la loro fonte in clausole o condizioni contenute nel negozio da risolvere». La retrocessione della proprietà è qualificata come prestazione patrimoniale indipendentemente dalla presenza o meno di un corrispettivo monetario contestuale. La circostanza che il prezzo fosse dilazionato e mai corrisposto non incide sulla qualificazione: l’Agenzia ha affrontato e respinto esattamente questo argomento nella Risposta 439/2019.
La chiave dell’asimmetria tra donazione e compravendita risiede nel contenuto economico del contratto originario. La donazione è priva di corrispettivo per definizione, per cui la sua risoluzione non produce un nuovo passaggio di ricchezza economicamente apprezzabile. La compravendita ha per oggetto un bene con valore di mercato oggettivo, e la sua risoluzione determina il ritorno di quel valore nella sfera del cedente — nuovo arricchimento patrimoniale che l’Amministrazione qualifica come autonoma capacità contributiva, a prescindere dal fatto che il prezzo fosse stato o meno corrisposto.
La tesi dottrinale contraria: la dottrina più attenta ha correttamente osservato che la posizione dell’Agenzia forza la lettera dell’art. 28 TUR, giacché le «prestazioni derivanti dalla risoluzione» dovrebbero riferirsi solo alle prestazioni pattuite nell’atto risolutivo, non al semplice ritorno del bene che non ha mai avuto sostanza economica per l’acquirente (prezzo mai pagato, possesso mai consegnato). L’argomento è convincente sul piano logico-sistematico e ha trovato accoglimento in alcune pronunce di merito. Tuttavia, allo stato dell’arte, non è quella la posizione dell’Agenzia delle Entrate né della Cassazione, ed è su quella che il professionista deve fondarsi nella consulenza al cliente.
3.3 Aliquota e base imponibile per il mutuo dissenso di compravendita
Applicando la teoria del contrarius actus, l’atto risolutivo è assimilato a un nuovo trasferimento immobiliare e tassato come segue:
| Imposta | Regime | Aliquota | Base imponibile |
|---|---|---|---|
| Imposta di registro | Proporzionale | 9% (no prima casa per società) | Valore venale ex art. 51 TUR |
| Imposta ipotecaria | Proporzionale | 2% | Medesimo valore |
| Imposta catastale | Proporzionale | 1% | Medesimo valore |
| Totale | 12% | Sul valore venale |
Base imponibile — determinazione: l’art. 43 TUR individua la base nell’ammontare dei corrispettivi pattuiti. Nell’atto risolutivo, il corrispettivo formale si identifica con l’estinzione del debito del compratore per il prezzo non pagato. Tuttavia, poiché l’acquirente di ritorno è una società di capitali, il sistema del prezzo-valore (art. 1, comma 497, L. 23 dicembre 2005, n. 266) — che consente di ancorare l’imposizione al valore catastale rivalutato — è inapplicabile: quel sistema è riservato ai trasferimenti verso persone fisiche. L’Ufficio mantiene pertanto il pieno potere di accertare il valore venale in comune commercio (art. 51, comma 3, TUR), rendendo il valore catastale un mero punto di orientamento e non un limite all’accertamento. La base imponibile sarà il valore dell’immobile al momento della stipula dell’atto risolutivo, secondo i parametri di mercato correnti.
Esempio applicativo: immobile con valore venale al momento della risoluzione di €220.000 → registro €19.800 + ipotecaria €4.400 + catastale €2.200 = €26.400 di imposte proporzionali totali.

4. La nota di variazione IVA (art. 26 D.P.R. 633/1972): l’unico elemento favorevole
4.1 Persistenza del diritto alla nota di variazione
Nonostante l’imposizione proporzionale che grava sull’atto risolutivo, il mutuo dissenso della compravendita IVA produce un effetto fiscale favorevole sul versante IVA della società costruttrice. L’art. 26, comma 2, D.P.R. 633/1972 (nel testo riformato dall’art. 41 del D.L. 25 maggio 2021, n. 73, conv. L. 106/2021) consente l’emissione di una nota di variazione in diminuzione in caso di «contratti annullati, revocati, risolti, rescissi». Il mutuo dissenso rientra espressamente nella fattispecie («risolti»), e per questa categoria il legislatore non ha fissato un termine annuale per l’emissione: la nota è emissibile anche tre anni dopo la fattura originaria, a condizione che la risoluzione sia documentata nell’atto notarile.
4.2 Effetti e limiti
La nota di variazione consente alla società di recuperare l’IVA addebitata (10% del corrispettivo) ma mai effettivamente incassata. Poiché l’acquirente è un privato non soggetto passivo IVA, nessuna rettifica è dovuta da quest’ultimo: la variazione ha effetti esclusivamente in capo alla società. La nota di variazione è pertanto un elemento di parziale compensazione del costo fiscale complessivo dell’operazione: all’uscita per le imposte proporzionali (12% sul valore venale) corrisponde un’entrata per il recupero dell’imposta mai incassata. L’effetto netto dipende dall’importo dell’IVA originariamente fatturata e dal valore venale corrente. Si raccomanda di verificare preventivamente la correttezza del trattamento IVA originario (momento dell’esigibilità, versamenti effettuati) prima dell’emissione della nota di credito.
5. La reintestazione per fiducia: regime a confronto
5.1 Il regime agevolato della fiducia documentata
L’intestazione fiduciaria di beni immobili e il conseguente ritrasferimento al fiduciante beneficiano entrambi di imposte fisse (registro, ipotecaria e catastale in misura fissa) a condizione che il collegamento fiduciario risulti da atto scritto con data certa anteriore o contestuale all’intestazione. Il fondamento normativo è nella Nota II-bis all’art. 1 della Tariffa TUR e nelle corrispondenti disposizioni del D.Lgs. 31 ottobre 1990, n. 347. La ratio è la continuità economica della titolarità: il fiduciario è titolare formale, non sostanziale, del diritto; il ritrasferimento non è un nuovo acquisto ma la restituzione di ciò che il fiduciante ha sempre conservato nella propria sfera economica. Il confronto con il mutuo dissenso di compravendita è illuminante: laddove la risoluzione consensuale di una vendita è assoggettata alle imposte proporzionali del 12%, la reintestazione fiduciaria documentata è assoggettata alle sole imposte fisse (~€600). La differenza economica è sostanziale e riflette la diversa qualificazione causale.
5.2 Il contratto fiduciario verbale: lacuna probatoria insuperabile
Nel caso prospettato, l’accordo fiduciario era esclusivamente verbale tra la società costruttrice e il coniuge del socio di riferimento. La prova scritta con data certa non esiste. La lacuna probatoria è strutturale e insuperabile: gli artt. 1350 e 2725 c.c. impongono la forma scritta ad probationem per i contratti aventi ad oggetto diritti reali immobiliari; l’Agenzia delle Entrate contesterà l’applicazione del regime agevolato riqualificando il trasferimento come compravendita ordinaria; il notaio non può rogare un atto qualificato come «reintestazione fiduciaria» in assenza di documentazione giustificativa. Il trattamento fiscale applicabile al ritrasferimento in assenza di prova è quello della compravendita ordinaria da privato a società: registro 9%, ipotecaria 2%, catastale 1% sul valore venale — identico regime del mutuo dissenso di compravendita, il che annulla qualsiasi vantaggio prospettabile attraverso la qualificazione fiduciaria.
5.3 Implicazioni deontologiche e antiriciclaggio
La correlazione soggettiva (coniuge del socio di riferimento) e la rivendicazione postuma di una fiducia verbale su immobile di valore costituiscono indicatori di anomalia rilevanti ai fini degli obblighi di adeguata verifica rafforzata (art. 17 D.Lgs. 231/2007) e del dovere di astensione (art. 35 medesimo decreto). Il notaio che formalizzasse la reintestazione come «atto fiduciario» in assenza di documentazione si esporrebbe a responsabilità disciplinare ex art. 28 L. 16 febbraio 1913, n. 89 (Legge notarile) e a profili di connivenza con un’operazione che l’Agenzia ricondurrebbe ad elusione ex art. 10-bis L. 212/2000.
6. Profili di rischio complessivi e quadro sinottico
6.1 Comparazione finale dei regimi
La tabella seguente sintetizza i quattro scenari possibili:
| Fattispecie | Registro | Ipotecaria | Catastale | IVA | Totale |
|---|---|---|---|---|---|
| Mutuo dissenso compravendita | 9% proporzionale | 2% proporzionale | 1% proporzionale | Nota di variazione | 12% su valore venale |
| Mutuo dissenso donazione | €200 fissa | €200 fissa | €200 fissa | N/A | ~€600 (rischio Cass. 2024) |
| Reintestazione fiduciaria (con prova) | €200 fissa | €200 fissa | €200 fissa | N/A | ~€600 |
| Ritrasferimento ordinario (senza prova) | 9% proporzionale | 2% proporzionale | 1% proporzionale | N/A | 12% su valore venale |
Il dato più rilevante è la coincidenza dei regimi tra il mutuo dissenso di compravendita e il ritrasferimento ordinario senza prova fiduciaria: in entrambi i casi il costo è del 12% sul valore venale. Ciò significa che, nel caso in esame, la qualificazione come mutuo dissenso piuttosto che come compravendita non comporta alcuna differenza fiscale sul fronte delle imposte d’atto. L’unica via per accedere al regime agevolato delle imposte fisse (∼€600) sarebbe la reintestazione fiduciaria documentata — presupponendo un accordo scritto preesistente che nel caso di specie non esiste — oppure il mutuo dissenso di una donazione, fattispecie che però ha una causa genetica diversa.
6.2 Rischio di riqualificazione del mutuo dissenso
La correlazione soggettiva tra le parti (coniuge del socio) è un elemento che l’Agenzia può utilizzare per ipotizzare la simulazione dell’intera operazione (vendita + risoluzione) o l’abuso del diritto ex art. 10-bis L. 212/2000. La solidità dell’operazione di mutuo dissenso è rafforzata dalla documentazione di tre circostanze: l’insolenza del prezzo dall’origine (dilazione integrale, assenza di versamenti); la mancata consegna dell’immobile; le ragioni economiche concrete sottostanti alla risoluzione. In assenza di questi elementi documentali, il rischio di accertamento è significativamente elevato.
7. Considerazioni conclusive
Il quadro che emerge dalla prassi dell’Agenzia delle Entrate e dalla giurisprudenza di legittimità è chiaro nella sua asimmetria: il mutuo dissenso di un contratto gratuito (donazione) è soggetto a imposte fisse perché la risoluzione non genera nuova capacità contributiva; il mutuo dissenso di un contratto oneroso (compravendita) è soggetto a imposte proporzionali perché la retrocessione della proprietà è qualificata come nuovo passaggio di ricchezza imponibile — e ciò vale anche quando il prezzo non fu mai pagato e l’immobile non fu mai consegnato (ADE, Risposta 439/2019, che affronta in termini questa fattispecie).
La soluzione concreta per il caso esaminato è la seguente: il mutuo dissenso della compravendita (società costruttrice → privato) sarà soggetto a imposta di registro al 9%, ipotecaria al 2% e catastale all’1% sul valore venale dell’immobile al momento della risoluzione, determinato senza il beneficio del sistema del prezzo-valore (l’acquirente di ritorno è una società). La nota di variazione IVA ex art. 26 D.P.R. 633/1972 consente alla società di recuperare l’IVA del 10% mai incassata, rappresentando l’unico elemento economicamente compensativo.
La tesi dottrinale che argomenta per l’applicazione delle sole imposte fisse quando il contratto non sia stato eseguito è intellettualmente solida e de iure condendo preferibile, ma non è allo stato quella dell’Agenzia delle Entrate né della Cassazione. Il professionista è tenuto ad avvertire il cliente del regime impositivo vigente, pur segnalando il contrasto interpretativo e la possibilità di contestare la posizione erariale in sede di accertamento o in sede giudiziale.
🤝 Consulenza specializzata
Studio Notarile Soldani
Via Camillo Prampolini 14 — Domodossola (VB)
domodossola@notaiosoldani.it · 0324 066077 · notaiosoldani.it
Riferimenti normativi e bibliografici
Normativa principale
- D.P.R. 26 ottobre 1972, n. 633 (IVA), artt. 2, 6, 10 n. 8-bis, 26
- D.P.R. 26 aprile 1986, n. 131 (TUR), artt. 20, 28, 40, 43, 51; Tariffa art. 1 e Nota II-bis
- D.Lgs. 31 ottobre 1990, n. 347 (imposte ipotecarie e catastali), art. 1 tariffa
- D.Lgs. 31 ottobre 1990, n. 346 (imposta sulle successioni e donazioni)
- D.L. 25 maggio 2021, n. 73, art. 41, conv. L. 23 luglio 2021, n. 106 (riforma nota di variazione)
- L. 23 dicembre 2005, n. 266, art. 1, co. 497 (sistema prezzo-valore)
- L. 27 luglio 2000, n. 212, art. 10-bis (abuso del diritto)
- D.Lgs. 21 novembre 2007, n. 231, artt. 17, 35 (antiriciclaggio)
- C.c., artt. 1321, 1350, 1372, 1703, 2033, 2037, 2725
Prassi amministrativa
- Agenzia delle Entrate, Risoluzione 14 febbraio 2014, n. 20/E (mutuo dissenso di donazione: imposte fisse)
- Agenzia delle Entrate, Risposta a interpello 28 ottobre 2019, n. 439 (mutuo dissenso di compravendita con prezzo dilazionato: imposta proporzionale)
- Agenzia delle Entrate, Risposta a interpello 18 gennaio 2022, n. 3 (mutuo dissenso di compravendita: conferma imposta proporzionale)
- Agenzia delle Entrate, Risposta 2021, n. 77 (mutuo dissenso di donazione: conferma imposte fisse)
Giurisprudenza
- Cass. civ., Sez. V, ord. 5 ottobre 2018, n. 24506 (contrarius actus, imposta proporzionale per compravendita)
- Cass. civ., Sez. V, sent. 9 marzo 2018, n. 5745 (idem)
- Cass. civ., Sez. V, ord. 2021, n. 11401 (mutuo dissenso di donazione: imposte fisse)
- Cass. civ., Sez. V, sent. 17 giugno 2024, n. 16681 (mutuo dissenso di donazione: riqualificazione come nuova donazione — orientamento isolato)
Dottrina
- D. Riva, Risoluzione per mutuo consenso di compravendita: recente risposta a interpello, in Federnotizie, 2019
- D. Riva, Mutuo dissenso, in Federnotizie, agg. 2024
- Studio CNN n. 434-2012/C (Alcaro), Il mutuo dissenso
- A. Busani, L’imposta di registro, Ipsoa, ultima edizione
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).