
 Da Manlio Carlo Soldani
Abstract
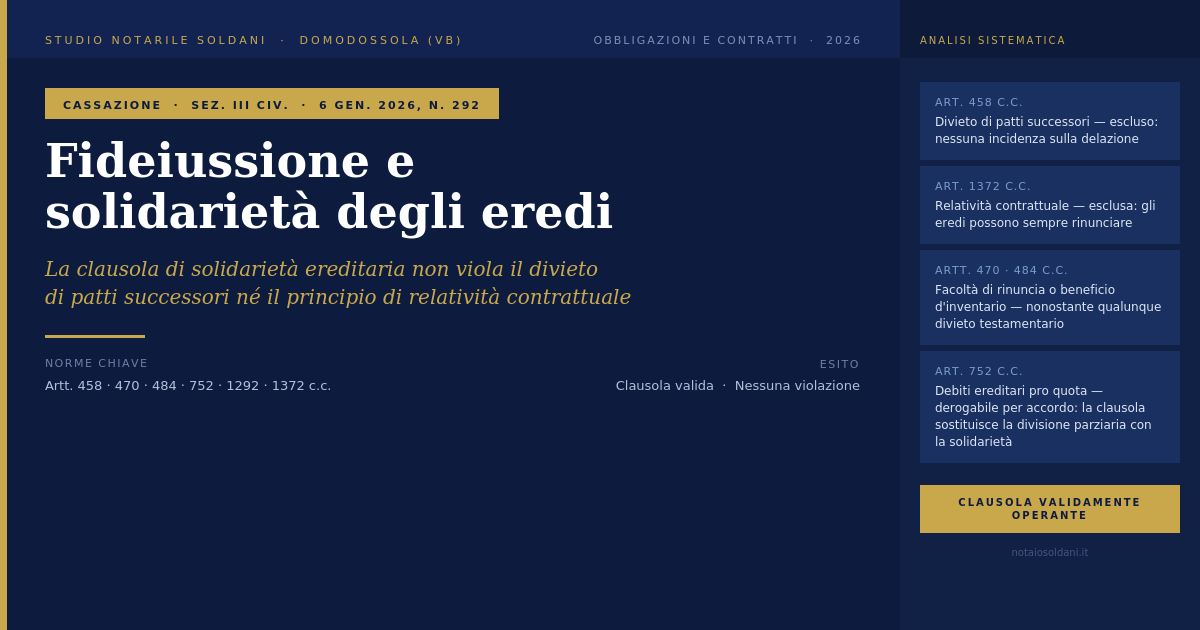
La sentenza della Corte di Cassazione, sez. III civile, 6 gennaio 2026, n. 292, interviene su una questione di significativa rilevanza pratica nel diritto bancario e successorio: la validità della clausola contrattuale che prevede la responsabilità solidale degli eredi del fideiussore per il debito di garanzia. La Corte esclude che tale previsione integri un patto successorio vietato ai sensi dell’art. 458 c.c. — in quanto non incide sulla delazione ereditaria ma conserva la funzione tipica della garanzia fideiussoria — e nega altresì che essa violi il principio di relatività degli effetti del contratto sancito dall’art. 1372 c.c., atteso che agli eredi è sempre garantita, ai sensi degli artt. 470 e 484 c.c., la facoltà di sottrarsi al vincolo mediante rinuncia all’eredità o accettazione con beneficio d’inventario, nonostante qualunque divieto testamentario.
La pronuncia si inscrive nel più ampio dibattito sulla trasmissibilità mortis causa delle posizioni debitorie derivanti da contratti di garanzia e offre spunti sistematici di sicuro interesse per la prassi bancaria e notarile. Il presente contributo esamina il percorso argomentativo della Cassazione, ne verifica la coerenza con il quadro normativo e dottrinale vigente, e segnala le questioni che la sentenza lascia aperte.
Indice dei contenuti
1. Premessa e inquadramento sistematico
Il contratto di fideiussione, disciplinato dagli artt. 1936–1957 c.c., costituisce lo strumento di garanzia personale di più larga diffusione nell’ordinamento italiano. La sua funzione economica — accrescere la sicurezza del credito mediante l’estensione della responsabilità patrimoniale a soggetti diversi dal debitore principale — presuppone che l’obbligazione del garante sia effettivamente eseguibile e che non possa essere agevolmente elusa nel tempo, anche attraverso vicende legate alla persona del fideiussore. La morte del garante costituisce, in questa prospettiva, uno degli scenari di maggiore vulnerabilità per il creditore garantito: se l’obbligazione fideiussoria si trasferisce agli eredi in regime di divisione proporzionale, il potenziale recupero del credito si frammenta e si complica in misura direttamente proporzionale al numero e alla situazione patrimoniale dei successori.
La prassi bancaria ha da tempo risposto a questa vulnerabilità attraverso clausole che derogano al regime legale di divisione del debito ereditario, imponendo la solidarietà passiva tra i coeredi del garante. Tali clausole — che la giurisprudenza e la dottrina hanno esaminato sotto profili eterogenei, senza pervenire a una sistemazione organica — sono oggi oggetto di una valutazione unitaria da parte della Corte di Cassazione, che con la sentenza n. 292/2026 ne afferma la validità rispetto alle due principali obiezioni teoriche sollevate.
Il terreno su cui si muove la sentenza è quello del coordinamento tra tre plessi normativi: la disciplina delle successioni (in particolare gli artt. 458, 470, 484, 752 c.c.), la disciplina generale dei contratti (artt. 1372 e 1376 c.c.) e le norme specifiche della fideiussione (artt. 1936 ss. c.c.). È proprio dall’intreccio di questi tre sistemi che emergono le questioni affrontate dalla Cassazione, e che si manifesta la complessità dogmatica del problema.
2. La struttura dell’obbligazione fideiussoria e il suo regime successorio
2.1 La trasmissibilità del debito fideiussorio mortis causa
L’obbligazione fideiussoria ha natura patrimoniale e, in quanto tale, è trasmissibile agli eredi del garante secondo le regole generali della successione mortis causa. Il principio è pacifico: la morte del fideiussore non estingue l’obbligazione di garanzia, la quale si trasmette ai successori a titolo universale come parte del passivo ereditario, alla stregua di qualsiasi altro debito del de cuius.
Il regime di ripartizione di tale passivo tra i coeredi è, tuttavia, disciplinato dall’art. 752 c.c. in modo difforme da quello delle obbligazioni solidali: i coeredi concorrono al pagamento dei debiti ereditari pro quota hereditaria, vale a dire in proporzione alle rispettive quote di eredità. La responsabilità è dunque parziaria per effetto della legge, indipendentemente dalla natura — solidale o meno — dell’obbligazione originariamente contratta dal de cuius.
Ne deriva una conseguenza di rilievo pratico: se il fideiussore lascia tre eredi con quote uguali di un terzo ciascuno, il creditore garantito non potrà esigere l’intero importo della fideiussione da uno solo di essi, ma dovrà agire separatamente contro ciascuno per la rispettiva quota. La garanzia, che era unitaria nella mani del fideiussore, diviene frazionata alla sua morte, con evidente pregiudizio per l’efficacia dello strumento di protezione del credito.
2.2 La clausola di solidarietà ereditaria: funzione e struttura
Per ovviare a tale inconveniente, la prassi bancaria ha elaborato clausole — sovente denominate di “solidarietà tra eredi” — con le quali il fideiussore acconsente a che i propri eredi rispondano solidalmente per l’intero debito di garanzia. Tali clausole operano una deroga convenzionale alla disciplina legale dell’art. 752 c.c., deroga che deve ritenersi in linea di principio ammissibile: la norma non è imperativa, e la solidarietà passiva tra debitori, ai sensi dell’art. 1292 c.c., può essere costituita non solo per legge ma anche per accordo delle parti.
Sul piano strutturale, la clausola non istituisce un debito nuovo in capo agli eredi né modifica il contenuto intrinseco dell’obbligazione fideiussoria: essa si limita a regolare le modalità di ripartizione di un’obbligazione già esistente tra i soggetti che, per effetto del meccanismo successorio, ne divengono titolari. In questa prospettiva, la clausola ha natura accessoria rispetto al contratto di fideiussione cui inerisce, e partecipa della sua causa di garanzia. Elemento dirimente, ai fini dell’analisi che la Cassazione compie nella sentenza n. 292/2026, è che la clausola non disciplina l’an della trasmissione del debito agli eredi — che discende automaticamente dalle regole generali della successione — bensì il quomodo della ripartizione di tale debito tra i coeredi.

3. Il divieto di patti successori ex art. 458 c.c.
3.1 Il perimetro applicativo del divieto
L’art. 458 c.c. — norma di ordine pubblico, insuscettibile di deroga convenzionale — vieta ogni convenzione con la quale taluno dispone della propria successione o di quella altrui, ovvero rinuncia a diritti che potrebbero spettargli su una successione non ancora aperta. La ratio della disposizione è duplice: tutelare la libertà testamentaria del disponente, impedendo che questi si vincoli irrevocabilmente prima della morte sulla destinazione del proprio patrimonio; e proteggere i potenziali eredi dall’eventualità di dover disporre di diritti ancora incerti e futuri.
La nozione di patto successorio si articola tradizionalmente in tre categorie dogmatiche. I patti istitutivi sono quelli con cui si conviene di istituire taluno come erede per contratto, in deroga al principio che riserva tale istituzione all’atto unilaterale del testamento. I patti dispositivi sono quelli con cui un potenziale erede dispone a favore di un terzo di diritti che potrebbero spettargli su una successione non ancora aperta. I patti rinunciativi sono quelli con cui un potenziale erede rinuncia preventivamente a diritti successori che non ha ancora acquistato. In tutti e tre i casi, l’elemento comune è costituito dall’incidere sul meccanismo della delazione ereditaria.
3.2 L’esclusione del divieto: il ragionamento della Corte
La sentenza n. 292/2026 esclude che la clausola di solidarietà ereditaria rientri nell’ambito applicativo dell’art. 458 c.c., muovendo da una precisazione di ordine sistematico: la clausola non è volta ad incidere sulla delazione ereditaria del fideiussore. Essa non determina chi saranno i suoi eredi, non incide sulla misura delle quote ereditarie, non modifica la composizione dell’asse relitto. Non dispone in alcun modo della futura successione del garante.
L’obbligazione che la clausola governa non è un diritto futuro sulla successione del de cuius, bensì un’obbligazione già sorta e attualmente esistente nel patrimonio del fideiussore al momento della stipula del contratto di garanzia. La clausola si limita a prevedere che, quando questa obbligazione — già esistente e già valida — si trasmetterà agli eredi del garante per effetto della successione, lo farà con il carattere della solidarietà passiva anziché della responsabilità pro quota. L’oggetto della pattuizione non è la futura eredità ma il regime di ripartizione di un debito contratto durante la vita del fideiussore.
Questa conclusione è coerente con la ratio del divieto ex art. 458 c.c., che intende preservare la libertà del de cuius di disporre del proprio patrimonio per il tempo successivo alla morte, nonché proteggere gli eredi dall’essere vincolati, in vita del futuro dante causa, in relazione a beni che non sono ancora nella loro disponibilità. Nessuno di questi interessi è leso dalla clausola di solidarietà, la quale non vincola gli eredi in ordine all’an della successione né altera la composizione dell’asse ereditario. La clausola opera attraverso la successione — si attiva, cioè, nel momento in cui la successione si apre — ma non dispone della successione nel senso tecnico richiesto dall’art. 458 c.c.
4. Il principio di relatività ex art. 1372 c.c.
4.1 La relatività contrattuale e la posizione degli eredi
L’art. 1372 c.c. sancisce il principio di relatività degli effetti del contratto: il contratto produce effetti solo tra le parti e non può imporre obblighi a soggetti che non vi hanno prestato il proprio consenso. Il principio tutela l’autonomia individuale e il diritto di non essere vincolati se non per propria scelta.
La posizione degli eredi rispetto ai contratti stipulati dal de cuius è, tuttavia, strutturalmente diversa da quella dei terzi cui si riferisce l’art. 1372. Gli eredi, in quanto successori a titolo universale, subentrano nella totalità dei rapporti giuridici patrimoniali attivi e passivi del defunto (ad eccezione di quelli strettamente personali): essi non sono terzi rispetto al contratto del de cuius, ma continuatori della sua personalità giuridico-patrimoniale. Il contratto di fideiussione stipulato dal garante, con tutte le clausole che lo compongono — compresa quella di solidarietà ereditaria — si trasmette agli eredi come componente del passivo ereditario, al pari di qualsiasi altro debito del defunto.
4.2 La tesi contraria e la sua confutazione
Si potrebbe tuttavia obiettare che la clausola di solidarietà ereditaria imponga agli eredi una responsabilità più gravosa di quella che deriverebbe dalla legge (solidale in luogo di pro quota), producendo in tal modo un effetto ultra vires nei confronti di soggetti che non erano parti del contratto originario. In questa prospettiva, la clausola sembrerebbe estendere gli effetti del contratto al di là della sfera delle parti contraenti, in potenziale contrasto con l’art. 1372 c.c.
La Cassazione confuta questa impostazione con un argomento di grande efficacia sistematica: agli eredi è sempre riconosciuta, ai sensi degli artt. 470 e 484 c.c., la facoltà di sottrarsi completamente al vincolo, rinunciando all’eredità ovvero accettandola con beneficio d’inventario, e tale facoltà sussiste nonostante qualunque divieto del testatore. La locuzione, mutuata direttamente dall’art. 484 c.c., è centrale nell’impianto argomentativo della sentenza: essa chiarisce che la scelta di subentrare nell’obbligazione solidale — e quindi di soggiacere al regime più gravoso previsto dalla clausola — dipende esclusivamente dalla libera determinazione dell’erede di accettare l’eredità in modo puro e semplice.
4.3 La struttura logica della fattispecie
Il percorso argomentativo della Corte può essere schematizzato come segue: (i) il fideiussore stipula validamente una clausola di solidarietà ereditaria, che è parte integrante del contratto di garanzia; (ii) alla morte del fideiussore, si apre la successione e i chiamati all’eredità si trovano di fronte a tre opzioni — rinuncia, accettazione con beneficio d’inventario, accettazione pura e semplice; (iii) soltanto la terza opzione produce la responsabilità solidale per l’intero debito fideiussorio; (iv) la scelta tra le tre opzioni appartiene esclusivamente all’erede, che la compie liberamente e consapevolmente.
In questa struttura, non si configura mai un’imposizione coattiva di un vincolo contrattuale non voluto: l’erede che accetta puramente e semplicemente sa — o è in condizione di sapere — che l’eredità include il debito fideiussorio con il regime solidale previsto dalla clausola, e sceglie liberamente di assumere questa posizione. Chi ritiene il vincolo eccessivamente oneroso dispone degli strumenti giuridici per evitarlo del tutto (rinuncia) o per contenerne gli effetti patrimoniali (beneficio d’inventario).
La Corte valorizza, in questo contesto, la disposizione dell’art. 484 c.c. nella parte in cui sancisce l’inderogabilità della facoltà di accettazione con beneficio d’inventario “nonostante qualunque divieto del testatore”: se neppure il de cuius può sopprimere questa facoltà di autotutela dell’erede, a fortiori non può farlo una clausola contrattuale stipulata con un terzo. La garanzia di uscita dal vincolo è, pertanto, assoluta e imperativa, e ciò rende compatibile la clausola di solidarietà con i principi fondamentali dell’ordinamento contrattuale.
5. Profili critici e questioni aperte
5.1 Clausola di solidarietà e dovere di informazione precontrattuale
La sentenza n. 292/2026, affermando la validità astratta della clausola, non affronta il tema degli obblighi di informazione e trasparenza che potrebbero incidere sulla sua efficacia in contesti specifici. La clausola di solidarietà ereditaria non è, di norma, oggetto di separata trattativa: essa è solitamente inserita in moduli predisposti dall’istituto creditore e sottoscritta dal fideiussore nell’ambito di una contrattazione standardizzata. Ciò pone la questione se, nei rapporti con i consumatori, le norme sulle clausole abusive (artt. 33 ss. del Codice del Consumo, D.Lgs. n. 206/2005) possano rilevare ai fini di una valutazione di vessatorietà della clausola, in considerazione del significativo squilibrio che essa introduce nella posizione futura degli eredi.
Analoghe considerazioni possono formularsi con riferimento alla disciplina della trasparenza bancaria (T.U.B., D.Lgs. n. 385/1993, e Istruzioni di Vigilanza della Banca d’Italia): il fideiussore-consumatore che sottoscrive una clausola di solidarietà ereditaria dovrebbe essere adeguatamente informato delle conseguenze che tale previsione produrrà nei confronti dei propri successori. Si tratta di profili che la sentenza lascia aperti e che potranno formare oggetto di futura elaborazione giurisprudenziale.
5.2 Il rapporto con le fideiussioni omnibus e le Sezioni Unite n. 41994/2021
La questione esaminata dalla Cassazione n. 292/2026 si colloca sullo sfondo del più ampio problema della validità delle clausole contenute nelle fideiussioni omnibus redatte sulla base dello schema ABI del 2003, dichiarato parzialmente contrario all’art. 2 L. n. 287/1990 dalla Banca d’Italia con provvedimento del 2 maggio 2005. Le Sezioni Unite, con la sentenza n. 41994/2021, hanno affermato che la nullità accertata dall’Autorità garante si estende alle singole fideiussioni stipulate in conformità allo schema uniforme, determinando la nullità parziale delle clausole di reviviscenza, sopravvivenza e rinuncia ai termini ex art. 1957 c.c.
La clausola di solidarietà ereditaria non rientra tra quelle dichiarate anticompetitive, e pertanto non è direttamente investita dalla problematica delle fideiussioni omnibus ABI. Tuttavia, in un giudizio di impugnazione complessiva di una fideiussione omnibus, la difesa del garante potrebbe invocare la clausola di solidarietà ereditaria — in combinazione con le clausole colpite dalla nullità antitrust — come elemento di valutazione dell’equilibrio contrattuale complessivo, pur nei limiti della separabilità delle clausole nulle ai sensi dell’art. 1419 c.c.
5.3 Implicazioni per la pianificazione successoria
Sul piano pratico, la pronuncia impone una riflessione specifica per chi operi nell’ambito della pianificazione successoria. Le fideiussioni prestate dal de cuius — in particolare quelle omnibus a favore di istituti bancari, che possono avere importi garantiti di rilevante entità — costituiscono un elemento del passivo ereditario che spesso sfugge all’attenzione dei chiamati all’eredità nella fase immediatamente successiva all’apertura della successione. La presenza di una clausola di solidarietà ereditaria rende tale passivo ancora più pericoloso: a differenza del debito pro quota, che è limitato alla rispettiva porzione, il debito solidale espone ciascun erede all’escussione per l’intero, con successivo regresso nei confronti dei coeredi (art. 1299 c.c.).
Ne discende che la verifica delle fideiussioni prestate dal de cuius — con specifica attenzione all’eventuale clausola di solidarietà ereditaria — deve essere parte integrante della due diligence successoria che precede la scelta tra accettazione pura e semplice, accettazione con beneficio d’inventario e rinuncia. L’accettazione con beneficio d’inventario, in questi casi, costituisce lo strumento ottimale per preservare la partecipazione all’eredità senza esporre il patrimonio personale dell’erede alle azioni del creditore garantito, ferma restando la responsabilità entro i limiti del valore dell’asse ricevuto.
6. Considerazioni conclusive
La sentenza della Cassazione, sez. III civile, n. 292/2026 risolve con chiarezza argomentativa un problema di frequente applicazione pratica che attendeva una sistemazione giurisprudenziale organica. La validità della clausola di solidarietà ereditaria nella fideiussione è affermata su due piani distinti e convergenti.
Sul piano del divieto di patti successori (art. 458 c.c.), la Corte individua il criterio discretivo nell’assenza di qualsiasi incidenza sulla delazione ereditaria: la clausola non dispone della futura successione del garante, non ne determina i soggetti né l’oggetto, ma si limita a regolare le modalità di ripartizione di un’obbligazione già esistente. Il patto successorio presuppone come oggetto la successione futura; la clausola di solidarietà ha per oggetto un debito attuale.
Sul piano della relatività contrattuale (art. 1372 c.c.), la Corte valorizza la posizione strutturalmente distinta degli eredi rispetto ai terzi — i successori universali non sono estranei al contratto del de cuius, ma ne continuano la personalità patrimoniale — e, soprattutto, la garanzia assoluta e imperativa di autotutela rappresentata dalla facoltà di rinuncia e di accettazione con beneficio d’inventario. L’erede non è mai esposto coattivamente al vincolo: egli lo assume liberamente, scegliendo di accettare l’eredità nella consapevolezza del suo contenuto passivo.
Alcune questioni rimangono aperte: i profili di trasparenza e correttezza precontrattuale nei rapporti con i consumatori; l’interazione con la disciplina delle clausole abusive; le conseguenze in sede di pianificazione successoria preventiva per chi sia fideiussore in presenza di debiti garantiti di rilevante entità. Su questi aspetti, la pronuncia della Cassazione offre le coordinate sistematiche fondamentali, ma la declinazione applicativa nei casi concreti rimane affidata alla prassi professionale e all’ulteriore elaborazione giurisprudenziale.
Consulenza specializzata
Studio Notarile Soldani
Via Camillo Prampolini 14 — Domodossola (VB)
domodossola@notaiosoldani.it · 0324 066077
Riferimenti normativi e bibliografici
Normativa
- Art. 458 c.c. — Divieto di patti successori
- Art. 470 c.c. — Facoltà di accettazione o rinuncia
- Art. 484 c.c. — Accettazione con beneficio d’inventario
- Art. 490 c.c. — Effetti del beneficio d’inventario (separazione dei patrimoni)
- Art. 519 c.c. — Effetti della rinuncia all’eredità
- Art. 752 c.c. — Divisione dei debiti ereditari tra coeredi (pro quota)
- Art. 1292 c.c. — Nozione di obbligazione solidale
- Art. 1299 c.c. — Regresso tra condebitori solidali
- Artt. 1372, 1376 c.c. — Efficacia e relatività del contratto
- Artt. 1936–1957 c.c. — Disciplina della fideiussione
- D.Lgs. n. 206/2005 — Codice del Consumo (artt. 33 ss.)
- D.Lgs. n. 385/1993 — Testo Unico Bancario
Giurisprudenza
- Cass., sez. III civ., 6 gennaio 2026, n. 292
- Cass., SS.UU., 30 dicembre 2021, n. 41994 (fideiussioni omnibus e clausole ABI)
- Cass., sez. I civ., 15 novembre 2017, n. 27136 (patti successori: perimetro applicativo)
- Banca d’Italia, provvedimento 2 maggio 2005 (schema ABI fideiussioni omnibus)
Dottrina
- F. Galgano, Diritto civile e commerciale, Cedam, Padova (ultima edizione)
- G. Bonilini, Manuale di diritto ereditario e delle donazioni, UTET, Torino
- U. Breccia – L. Bigliazzi Geri – F. Natoli – F.D. Busnelli, Diritto civile, vol. IV, UTET, Torino
- A. Luminoso, I contratti tipici e atipici, Giuffrè, Milano
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).