
 Da Manlio Carlo Soldani
Indice dei contenuti
Dal 20 marzo 2026 è in vigore la Trusts (Jersey) Amendment Law 2026, ottavo emendamento alla Trusts (Jersey) Law 1984 (di seguito, “TJL”). Il provvedimento era stato adottato dagli Stati di Jersey il 12 dicembre 2025 e ha ricevuto l’approvazione del Privy Council il 10 marzo 2026.
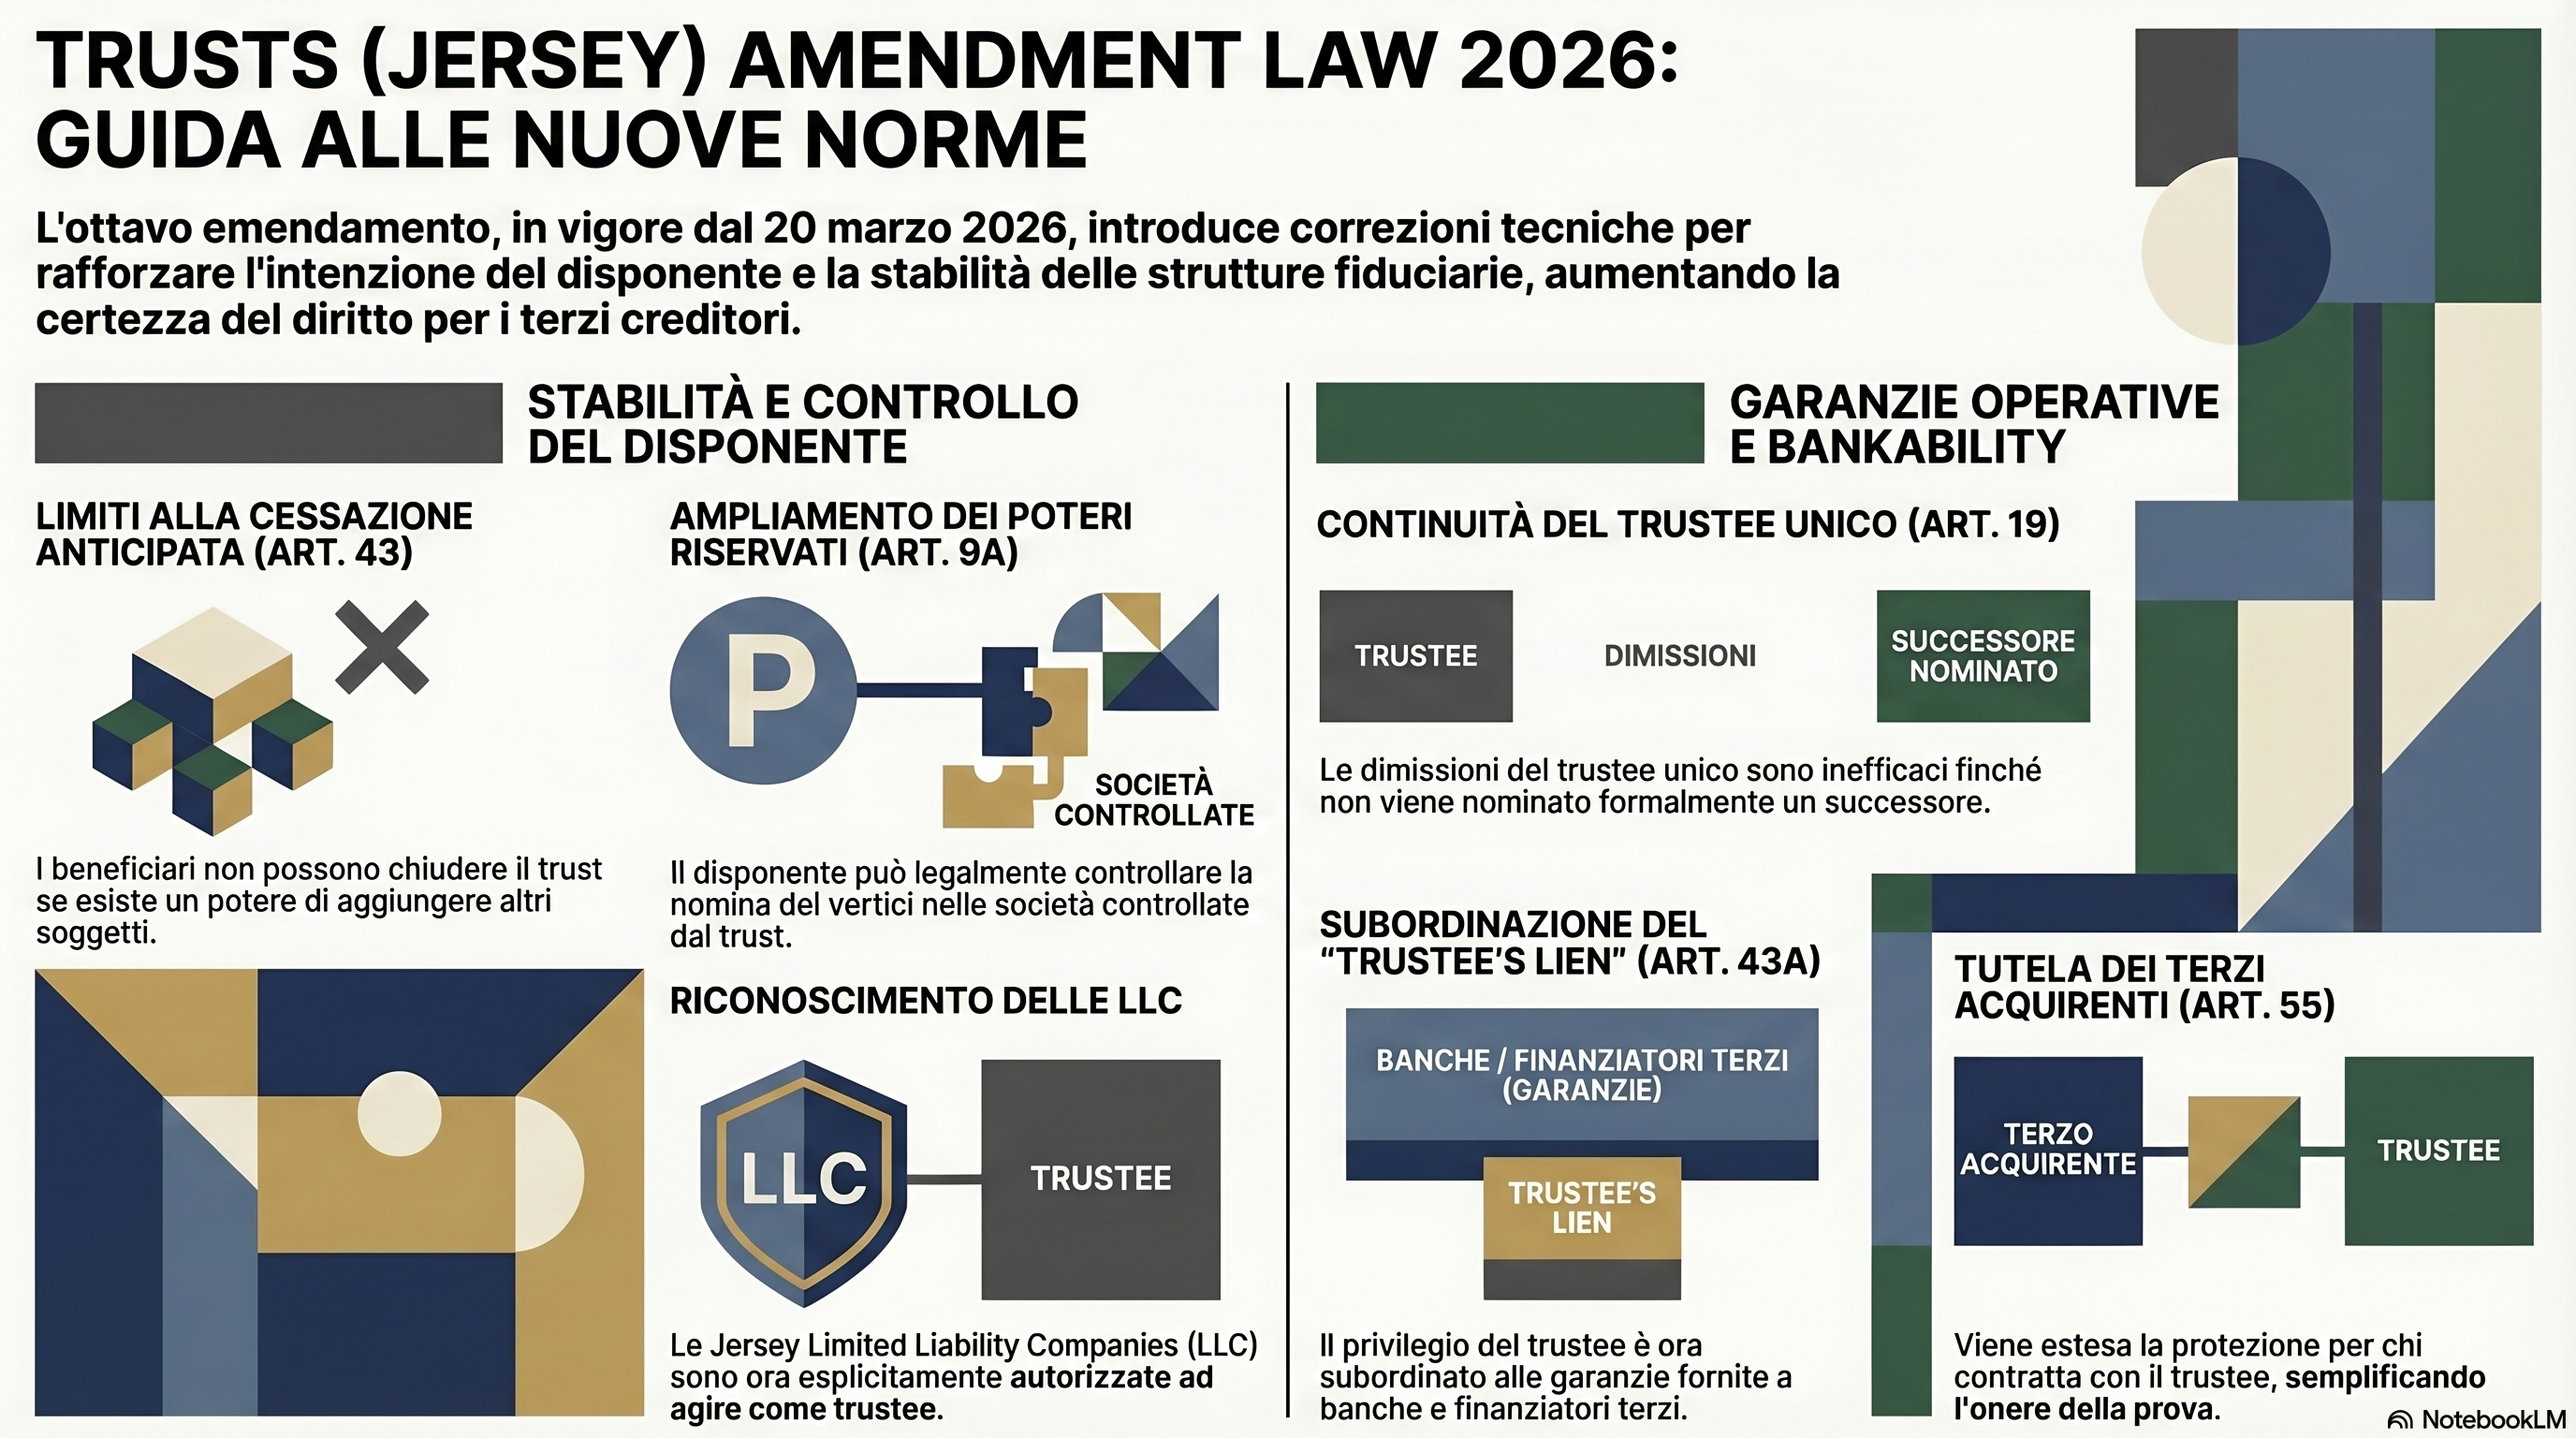
La rilevanza per il mercato italiano dei trust è immediata: la legge di Jersey rimane la scelta elettiva della stragrande maggioranza dei trust istituiti nel nostro Paese, tanto nei modelli di asset protection quanto nelle strutture di pianificazione successoria e di governance familiare. Non si tratta di una riforma organica del quadro normativo — che rimane tra i più solidi e flessibili a livello internazionale — bensì di interventi mirati su quattro nodi tecnici emersi dall’evoluzione giurisprudenziale e dalla prassi: (i) le condizioni per la cessazione anticipata del trust per volontà dei beneficiari; (ii) i poteri riservati al disponente con specifico riferimento alla gestione delle strutture sottostanti; (iii) la continuità dell’ufficio di trustee in caso di unico trustee uscente; (iv) il rango del privilegio del trustee rispetto alle garanzie dei creditori terzi.
1. Cessazione del trust per iniziativa dei beneficiari: l’intervento sull’art. 43 TJL
1.1 Il quadro previgente e la regola Saunders v. Vautier
L’art. 43(3) TJL costituisce la trasposizione statutaria della regola di diritto equitativo inglese enunciata in Saunders v. Vautier [1841]: ove tutti i beneficiari siano stati identificati, siano maggiorenni e non siano interdetti, possono congiuntamente richiedere al trustee di porre fine al trust e distribuire il patrimonio tra loro, indipendentemente dalle disposizioni dell’atto istitutivo. La previsione è, nella sua struttura, analoga alla section 53(3) della Trusts (Guernsey) Law 2007.
L’interpretazione consolidata della norma riteneva, tuttavia, che la presenza di un potere di aggiunta di beneficiari — struttura del tutto ordinaria nei trust discrezionali — impedisse ai beneficiari esistenti di azionare la clausola di cessazione, in quanto le loro posizioni non potevano dirsi “assolute” nel senso richiesto dalla regola equitativa.
1.2 Il precedente Rusnano e l’incertezza prodotta
Nel 2019, la Corte d’Appello di Guernsey ha deciso il caso Rusnano Capital AG (in liquidation) v. Molard International (PTC) Limited in senso radicalmente difforme dall’interpretazione prevalente. La corte ha ritenuto che il beneficiario unico di un trust potesse compellere il trustee alla cessazione e distribuzione del patrimonio pur in presenza di un potere di aggiunta non ancora esercitato, valorizzando la lettera della norma — che non contiene un esplicito requisito di “assoluta titolarità” — a scapito dei principi equitativi sottostanti.
La decisione, pur non vincolante per Jersey, aveva creato significativa incertezza interpretativa data la sostanziale identità delle disposizioni statutarie nelle due giurisdizioni. Un tribunale di Jersey avrebbe potuto seguire la medesima via ermeneutica, vanificando la stabilità di strutture discrezionali deliberatamente costruite con classi beneficiarie aperte.
1.3 La soluzione normativa: il nuovo art. 43(3A) TJL
L’ottavo emendamento risolve il problema per via legislativa, inserendo un nuovo comma 3A nell’art. 43:
“But paragraph (3) does not apply in relation to a trust — (a) if there are any other persons who could become beneficiaries in accordance with the terms of, or pursuant to the exercise of any power under, the trust; or (b) if the terms of the trust provide for the disposition of trust property for a charitable or non-charitable purpose.”
La norma esclude dunque l’applicabilità della regola di cessazione per iniziativa dei beneficiari in due distinte ipotesi: (a) esistenza di soggetti che potrebbero diventare beneficiari in base ai termini dell’atto istitutivo o all’esercizio di qualsiasi potere previsto dal trust; (b) disposizioni testamentarie a favore di scopi caritativi o non caritativi. Si tratta di una formulazione deliberatamente ampia: il riferimento a “qualsiasi potere” comprende non soltanto il classico power of addition, ma anche poteri di nomina, di modifica della classe beneficiaria e strumenti analoghi che caratterizzano la stragrande maggioranza degli atti istitutivi di trust discrezionali.
La ratio è esplicita: preservare l’intenzione del disponente e garantire la stabilità delle strutture familiari e di governance patrimoniale multigenerazionale, che perderebbero ogni utilità pratica se soggette a cessazione unilaterale da parte di un beneficiario determinato in un dato momento.
1.4 Strumenti residui per i beneficiari
L’emendamento non azzera le opzioni dei beneficiari: il trustee conserva la facoltà di adottare, nell’interesse degli stessi, le misure dismissive e distributive consentite dai poteri amministrativi e dispositivi tipicamente conferiti dall’atto istitutivo. Resta inoltre integra la giurisdizione supervisoria della Royal Court di Jersey, cui i beneficiari possono sempre rivolgersi ai sensi dell’art. 51(3) TJL. La modifica canalizza, piuttosto, la procedura di cessazione attraverso i meccanismi previsti dall’atto istitutivo e dal controllo giudiziale, anziché consentirne l’attivazione unilaterale per via statutaria.
1.5 Riflessi sull’ordinamento italiano
Per il professionista italiano, la modifica consolida la certezza strutturale dei trust discrezionali con legge di Jersey già in essere o di prossima istituzione: la clausola di power of addition, frequentemente inserita dagli operatori proprio per mantenere flessibilità nella pianificazione familiare, assume ora valore normativo esplicito quale presidio contro la cessazione anticipata non voluta dal disponente. È opportuna una verifica degli atti istitutivi esistenti per accertare la presenza di tale potere, dovendosi considerare l’aggiornamento del documento nei casi in cui esso manchi.
2. Poteri riservati al disponente: sviluppi nell’art. 9A TJL
L’art. 9A TJL — introdotto con il quarto emendamento del 2006 — costituisce la base statutaria per il riconoscimento dei reserved powers trusts, ossia strutture in cui il disponente (o altro soggetto designato) conserva determinati poteri di gestione o controllo del patrimonio vincolato senza che ciò comprometta la validità del trust o modifichi lo status del trustee.
L’ottavo emendamento sviluppa ulteriormente questo regime, riconoscendo in modo espresso il potere di impartire direttive circa la nomina e la rimozione degli officers delle entità sottostanti — tipicamente le società o altri veicoli di cui il trust detiene partecipazioni. Si tratta di un riconoscimento di pratica già consolidata nei trust di private wealth, ove il disponente sovente si riserva il controllo effettivo sulle strutture societarie sottostanti attraverso lettere di desideri, protector letters o meccanismi contrattuali analoghi.
La formalizzazione legislativa ha una duplice utilità: sul piano interno alla giurisdizione di Jersey, elimina qualsiasi residua incertezza circa la valenza di tali poteri; sul piano del diritto internazionale privato, fornisce ulteriore supporto normativo per la difesa della struttura contro contestazioni in ordinamenti stranieri — ivi compreso quello italiano — che volessero disconoscere la genuinità del trasferimento fiduciario in ragione del controllo residuo del disponente.
Va peraltro precisato che la questione del sindacato delle autorità fiscali italiane sui reserved powers trusts rimane aperta sul piano domestico e non è risolta dalle modifiche jerseyane, le quali operano sul piano della lex trust e non su quello delle norme fiscali e di riconoscimento di ordinamenti terzi.
3. Continuità dell’ufficio di trustee: il nuovo art. 19(3A) TJL
3.1 Il problema del trustee unico uscente
L’art. 19(3) TJL già prevedeva che le dimissioni simultanee di due o più trustee, ove comportassero la vacanza dell’ufficio, fossero prive di effetto. La norma non contemplava tuttavia in modo esplicito l’ipotesi del trustee unico che rassegni le proprie dimissioni senza che sia disponibile un successore.
3.2 La soluzione: art. 19(3A)
L’emendamento colma la lacuna inserendo un nuovo comma 3A:
“If a sole trustee purports to resign, the effect of which would mean that there would be no trustee, the resignation has no effect.”
La previsione, pur conforme alla prassi già seguita a Jersey, assume ora rango statutario con effetti chiarificatori significativi, soprattutto per i trustee non professionali (lay trustees) che potrebbero non avere piena consapevolezza delle conseguenze delle proprie dimissioni sull’integrità della struttura.
La norma si coordina logicamente con il principio per cui il trust deve avere in ogni momento almeno un trustee (art. 16 TJL): le dimissioni inefficaci del trustee unico preservano la struttura e consentono di procedere regolarmente alla nomina di un successore.
3.3 Profili applicativi
Nella prassi italiana, l’ipotesi non è teorica: molti trust interni si avvalgono di un trustee unico, spesso persona fisica. Il caso in cui il trustee voglia dimettersi — per ragioni personali, di conflitto di interessi o di sopravvenuta incapacità — senza che sia già designato un successore è tutt’altro che infrequente. La codificazione chiarisce che la fattispecie non determina una vacanza dell’ufficio, ma richiede il preventivo completamento della procedura di sostituzione prima che le dimissioni producano effetti.
4. Tutela dei terzi che contrattano con il trustee: le modifiche agli artt. 43A e 55 TJL
4.1 Il precedente Equity Trust v. Halabi e l’incertezza sul trustee’s lien
Il trustee’s lien è il privilegio di natura equitativa per effetto del quale il trustee (e l’ex trustee) ha diritto di rivalersi sul patrimonio del trust per le passività regolarmente contratte nell’esercizio delle proprie funzioni. La decisione del Privy Council nel caso Equity Trust (Jersey) Limited v. Halabi (as Executor) [2022 UKPC 36] — noto come Z Trust litigation — ha confermato il carattere proprietario di tale privilegio e ha stabilito che il credito del trustee uscente si colloca pari passu rispetto a quello del trustee in carica.
Rimasta, tuttavia, irrisolta la questione cruciale per i mercati finanziari: come si colloca il trustee’s lien rispetto ai crediti dei finanziatori terzi garantiti da interessi sui beni del trust? La risposta incerta aveva prodotto apprensione nei mercati del credito, in particolare per le strutture con Jersey Property Unit Trust (JPUT) utilizzate nel finanziamento immobiliare e per i trust impiegati nelle strutture di private equity.
4.2 La modifica all’art. 43A: subordinazione del lien alla garanzia del terzo
L’emendamento risolve la questione con l’inserimento di due nuovi commi nell’art. 43A TJL:
Comma 1A (in relazione al diritto del trustee di pretendere “garanzia ragionevole” prima di distribuire o cedere beni del trust):
“No account is to be taken of any lien arising by operation of law in considering a trustee’s right to require to be provided with reasonable security under paragraph (1).”
Comma 4 (in relazione alla priorità tra interessi garantiti e lien del trustee):
“An interest in or over trust property, granted or created at any time by the trustee of the trust, that secures the payment or performance of an obligation (including an obligation owed to a trustee or former trustee) takes priority over any lien arising in favour of the trustee or former trustee by operation of law, unless the secured party agrees otherwise. For the purposes of paragraph (4), it is immaterial whether the interest is granted or created under the law of Jersey or another jurisdiction.”
Il quadro risultante è chiaro: (a) il lien del trustee (anche ex trustee) è subordinato all’interesse garantito del finanziatore terzo, salvo esplicita rinuncia di quest’ultimo; (b) ai fini della valutazione della “garanzia ragionevole” che il trustee può pretendere prima di cedere i beni, il lien non va computato — il trustee rimane così libero di negoziare una garanzia contrattuale adeguata senza che la sua posizione di creditore privilegiato di diritto riduca automaticamente la misura della protezione ottenibile.
L’irrilevanza della lex loci di costituzione della garanzia (comma 4, seconda parte) è particolarmente significativa: la priorità opera anche per garanzie costituite ai sensi di una legge straniera, coerentemente con l’impostazione universalistica della TJL.
4.3 La modifica all’art. 55: da “actual notice” a “notice”
Un ulteriore intervento riguarda l’art. 55 TJL, che disciplina le conseguenze per i terzi che contrattano con il trustee. L’emendamento sostituisce il requisito di “actual notice” con quello di “notice“, con potenziale ampliamento dell’ambito di protezione dei terzi che versino in constructive notice della qualità di trustee della controparte. La modifica, pur apparentemente linguistica, può avere ricadute pratiche sull’onere probatorio in sede di contestazione della buona fede del terzo acquirente.
4.4 Implicazioni per le strutture finanziarie italiane
L’intervento sull’art. 43A è di significativa rilevanza pratica per le strutture italiane che impiegano trust a legge di Jersey con sottostanti immobili o partecipazioni soggetti a finanziamento bancario. La certezza che il lien del trustee (e dell’ex trustee) non può prevalere sulla garanzia del finanziatore — e che questa regola si applica indipendentemente dalla lex della garanzia — consolida la bankability di tali strutture e semplifica la negoziazione delle clausole di subordinazione nella documentazione creditizia.
In sede di cambio del trustee, la norma introduce un elemento di attenzione: il trustee uscente, consapevole della subordinazione del proprio lien a eventuali garanzie terze esistenti, avrà interesse a negoziare indennità contrattuali più robuste prima di cedere l’ufficio. È prevedibile un irrigidimento della prassi redazionale degli accordi di sostituzione del trustee.
5. Ulteriori modifiche: corporate trustees e LLC
L’emendamento interviene anche sulla definizione di “corporation” nell’art. 1 TJL, estendendola a qualsiasi ente dotato di personalità giuridica, indipendentemente dalla forma e dalla giurisdizione di incorporazione. Ne consegue il riconoscimento esplicito che una Jersey Limited Liability Company (LLC) o altri enti con personalità giuridica possano assumere la qualità di trustee. Conseguenti modifiche agli artt. 9(2A)(d) e 9A(2)(c) integrano la nuova definizione nel regime dei poteri riservati.
Considerazioni conclusive
L’ottavo emendamento alla TJL conferma la traiettoria legislativa di Jersey: interventi chirurgici, calibrati sull’evoluzione giurisprudenziale e sulle esigenze della prassi, senza alterare l’impianto sistematico di una legge che rimane tra le più avanzate al mondo nel settore. Le quattro aree di intervento — cessazione del trust, poteri riservati, continuità dell’ufficio e tutela dei terzi — sono tra loro coerenti nell’obiettivo di rafforzare l’intenzione del disponente come polo ordinatore della struttura e la certezza commerciale come valore irrinunciabile nel rapporto con i mercati.
Per chi opera nel settore trust in Italia, l’aggiornamento non richiede revisioni generali degli atti già in essere, ma impone alcune verifiche mirate: la presenza di un power of addition (ora presidio normativo esplicito contro la cessazione unilaterale); le modalità di successione nel caso di trustee unico; le clausole di indennizzo nei meccanismi di cambio del trustee; il coordinamento delle garanzie bancarie eventualmente gravanti sui beni del trust con la nuova gerarchia stabilita dall’art. 43A novellato.
Manlio Carlo Soldani — Notaio in Domodossola
Iscritto al Collegio Notarile di Verbania
Via Camillo Prampolini 14 – 28845 Domodossola (VB)
domodossola@notaiosoldani.it – tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).