
 Da Manlio Carlo Soldani
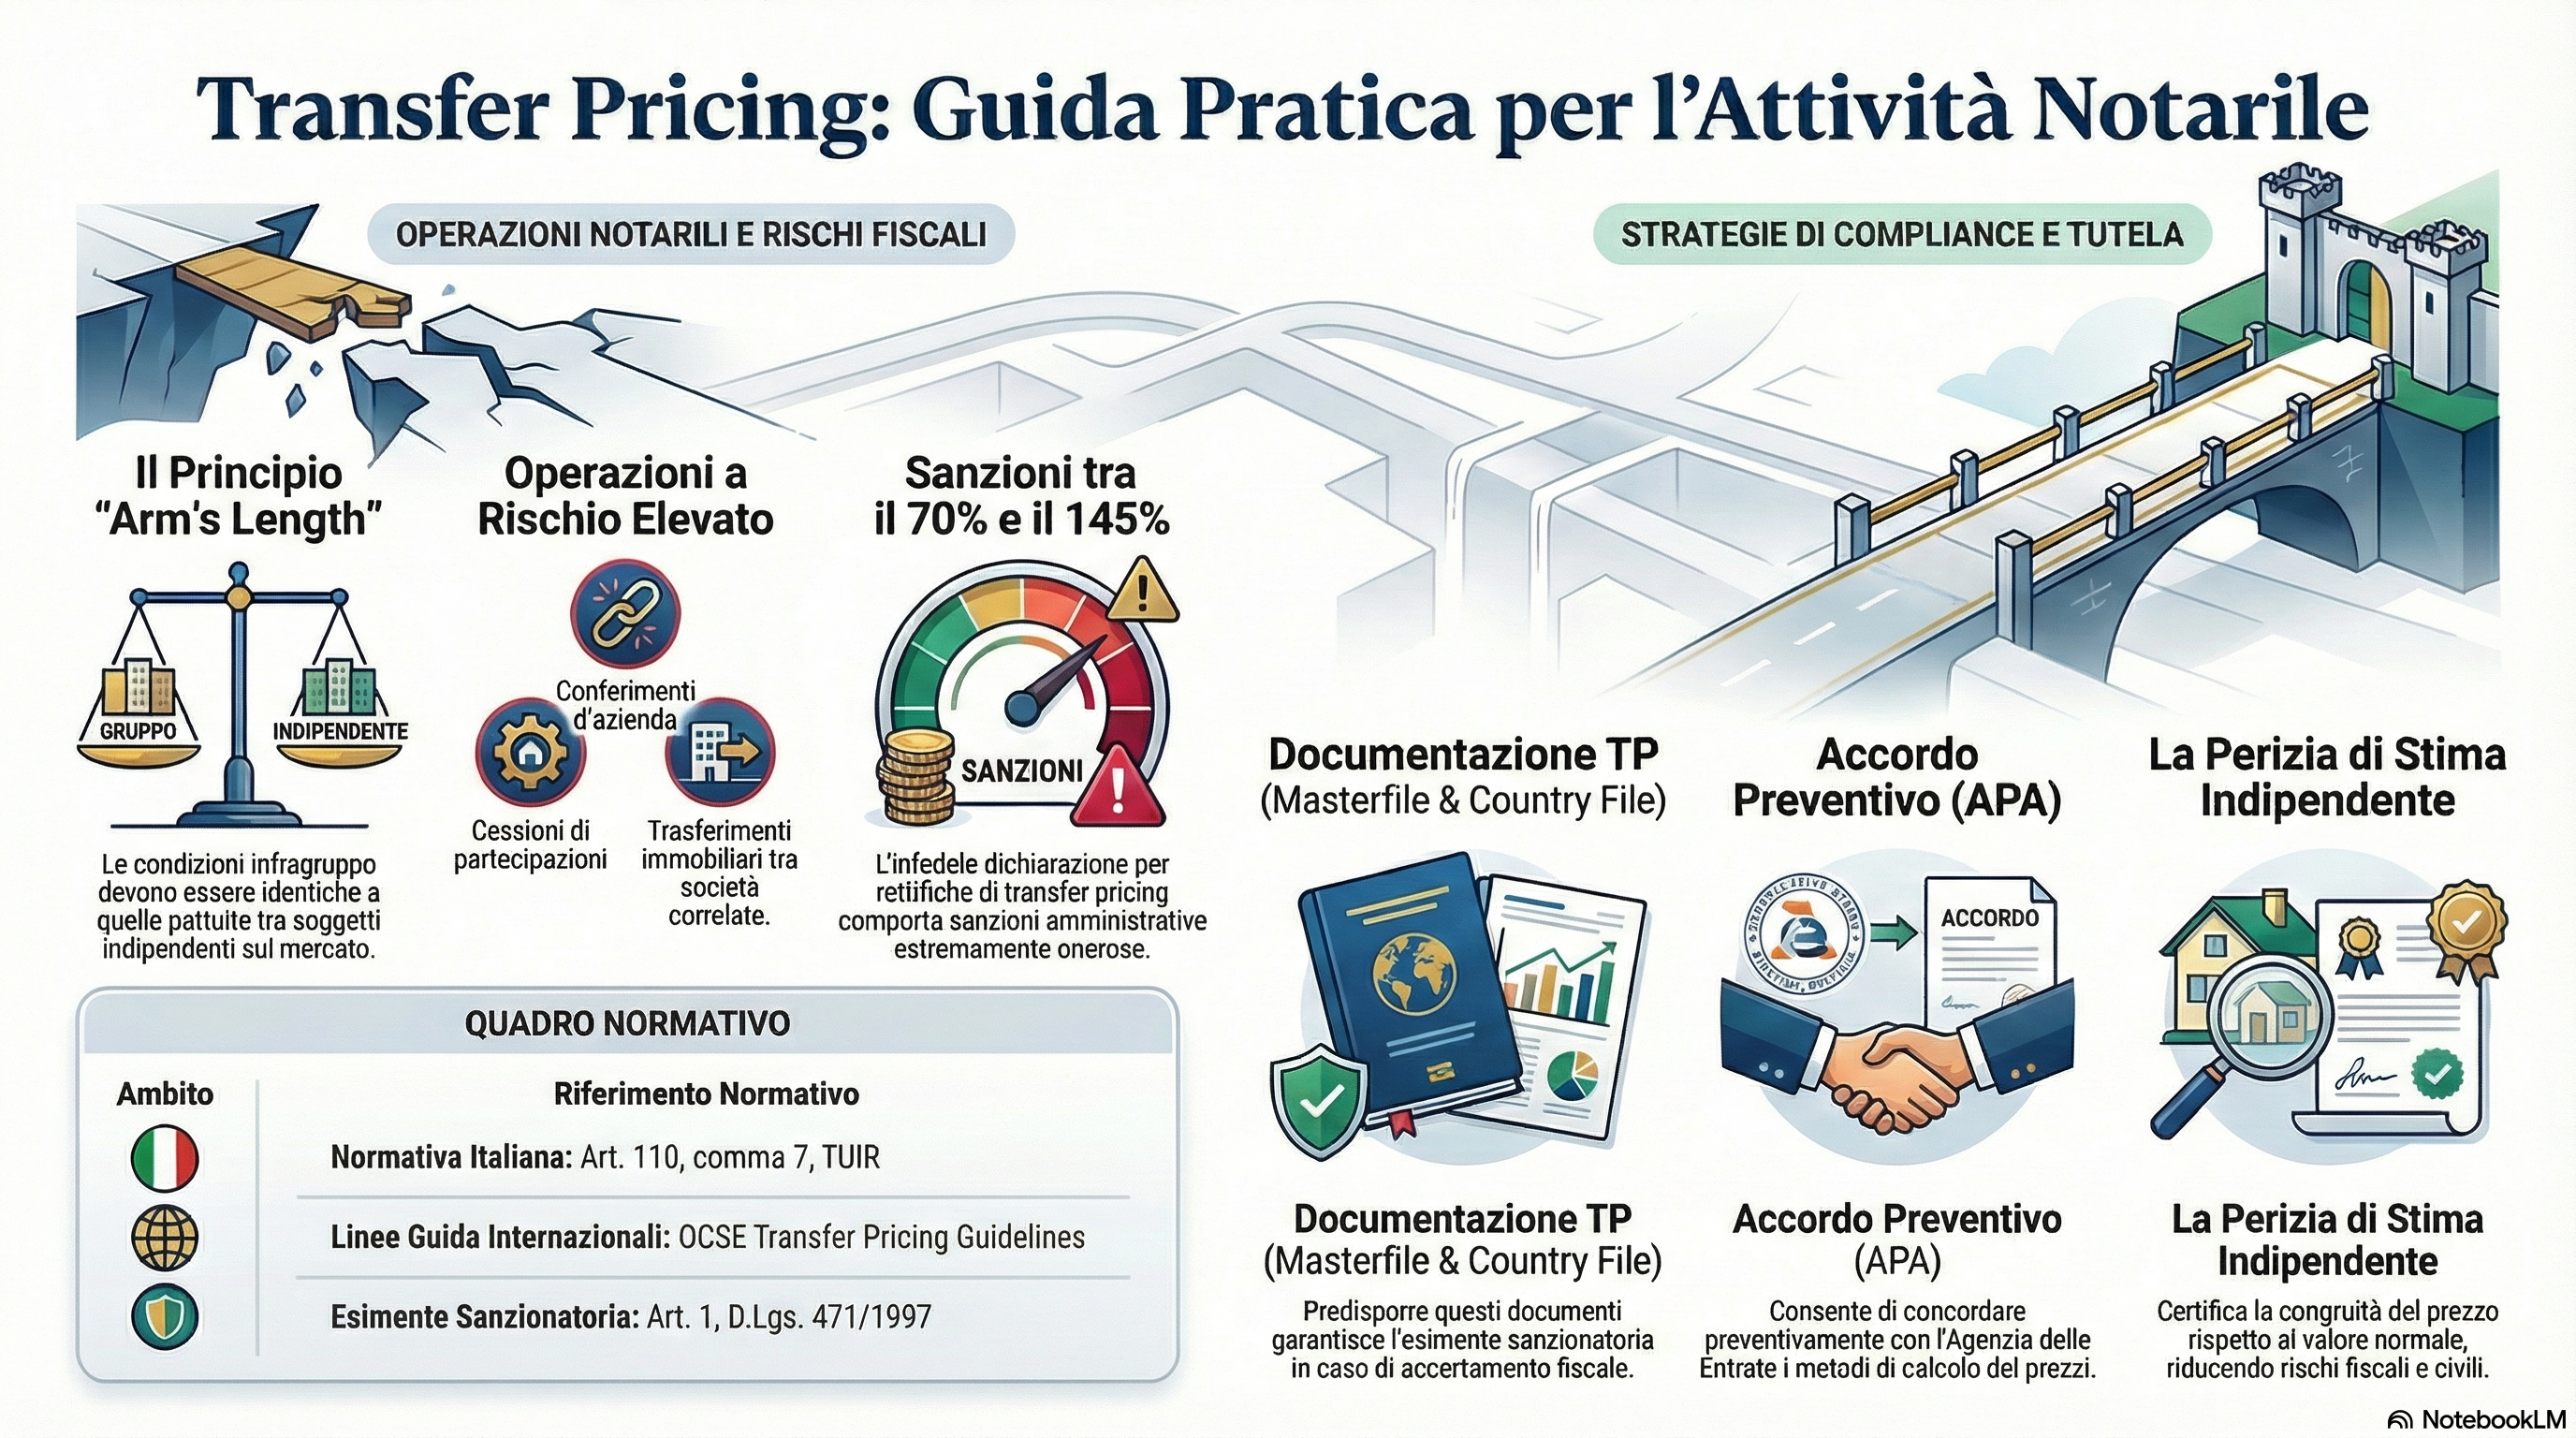
Un’analisi dei prezzi di trasferimento infragruppo, dei rischi di elusione fiscale e delle soluzioni corrette nelle operazioni che richiedono l’intervento del notaio
Indice dei contenuti
1. Nozione e ratio del transfer pricing
Con l’espressione transfer pricing — letteralmente “prezzi di trasferimento” — si designa il complesso di politiche e metodologie con cui le imprese appartenenti al medesimo gruppo multinazionale determinano i corrispettivi delle transazioni concluse al proprio interno: cessioni di beni materiali e immateriali, prestazioni di servizi, concessioni di licenze, finanziamenti intercompany e qualsiasi altra operazione economica fra entità giuridicamente distinte ma facenti capo allo stesso soggetto economico unitario.
L’interesse fiscale della questione nasce da una constatazione elementare: laddove le controparti di una transazione appartengano allo stesso gruppo, il prezzo concordato non è il risultato di una contrattazione tra soggetti in conflitto d’interesse reale. Esso può pertanto essere artificialmente alterato per allocare ricavi nelle giurisdizioni a minor pressione fiscale e costi in quelle a maggior pressione, erodendo le basi imponibili degli Stati ad alta tassazione senza che vi sia alcuna creazione di valore aggiunto reale. Questo fenomeno, noto come Base Erosion and Profit Shifting (BEPS), costituisce una delle principali sfide della fiscalità internazionale contemporanea.
Il principio cardine: l’arm’s length. Il rimedio universalmente adottato è il principio di libera concorrenza (arm’s length principle): le condizioni economiche delle transazioni infragruppo devono essere equivalenti a quelle che avrebbero pattuito soggetti indipendenti, operanti in condizioni di mercato comparabili. Solo rispettando tale criterio il prezzo di trasferimento non distorce la ripartizione del reddito imponibile tra gli Stati coinvolti.
2. Inquadramento normativo
Il piano internazionale
Sul piano internazionale, il riferimento è l’art. 9 del Modello di Convenzione fiscale OCSE, che enuncia il principio di libera concorrenza come criterio di rettifica degli utili tra imprese associate. Le OCSE Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations, periodicamente aggiornate, costituiscono il documento interpretativo fondamentale, recepito in via interpretativa dalla quasi totalità dei Paesi aderenti. Il progetto BEPS, avviato nel 2013 e confluito nelle Actions 8-10 e 13, ha significativamente rafforzato i criteri di attribuzione degli utili in coerenza con la reale creazione di valore, contrastando gli abusi attraverso strutture prive di sostanza economica.
Il piano italiano
In Italia la disciplina trova il suo fondamento nell’art. 110, comma 7, del TUIR (D.P.R. 22 dicembre 1986, n. 917), che dispone la valutazione in base al valore normale — determinato secondo i criteri dell’art. 9 TUIR — dei componenti di reddito derivanti da operazioni con società non residenti che controllano, sono controllate da, o sono collegate alla società residente. L’attuazione è affidata al D.M. 14 maggio 2018, che ha sostituito le previgenti istruzioni ministeriali del 1980, allineando la normativa italiana alle Linee Guida OCSE post-BEPS e introducendo una trattazione aggiornata dei metodi di determinazione dei prezzi e delle transazioni aventi ad oggetto beni immateriali.
Sul piano sanzionatorio, l’art. 1, commi 6 e 6-bis, del D.Lgs. 471/1997 punisce l’infedele dichiarazione conseguente a rettifiche di transfer pricing con una sanzione ordinaria compresa tra il 70% e il 145% della maggiore imposta accertata. Tuttavia, il contribuente che abbia predisposto e conservato idonea documentazione di transfer pricing — articolata nel Masterfile e nel Country File secondo le specifiche del Provvedimento del Direttore dell’Agenzia delle Entrate 23 novembre 2020 — e ne abbia dato comunicazione in dichiarazione dei redditi, beneficia dell’esimente sanzionatoria: la sanzione non si applica, anche in caso di accertamento con rettifica.
3. I soggetti: attori dell’operazione e contesto operativo
Le operazioni di transfer pricing si collocano per definizione in un contesto di controllo o collegamento societario. I soggetti tipicamente coinvolti sono società di capitali residenti in Stati diversi, legate da vincoli partecipativi diretti o indiretti tali da consentire l’influenza determinante sulle condizioni delle transazioni. Nella prassi internazionale si distinguono alcune configurazioni ricorrenti.
La capogruppo (parent company), generalmente situata nella giurisdizione di origine del gruppo, definisce le politiche di prezzo infragruppo e concentra tipicamente le funzioni direttive, il patrimonio di beni immateriali strategici e il rischio d’impresa. Le società operative (subsidiaries o affiliates), distribuite nelle diverse giurisdizioni, svolgono funzioni di produzione, distribuzione o servizi, spesso con profili di rischio limitato. Le società holding intermedie, frequentemente localizzate in giurisdizioni a regime fiscale privilegiato o a fiscalità moderata (Paesi Bassi, Lussemburgo, Irlanda, Svizzera), fungono da nodo di raccolta e redistribuzione di flussi finanziari, royalties e dividendi. Le società di gestione della proprietà intellettuale (IP companies) detengono marchi, brevetti e know-how, percependo royalties dalle affiliate operative in cambio del loro utilizzo.
Il contesto operativo tipico è quello delle imprese multinazionali con strutture complesse ed elevata mobilità degli asset immateriali. Tuttavia, il problema si pone con crescente frequenza anche per i gruppi italiani di medie dimensioni che abbiano costituito o acquisito controllate estere, anche in paesi limitrofi come la Svizzera, il Liechtenstein o il Principato di Monaco.
4. Le operazioni di interesse notarile: dove il transfer pricing incontra la funzione pubblica
La funzione notarile presidia i momenti di formalizzazione giuridica delle operazioni di maggior rilievo nella vita delle imprese. È precisamente in tali momenti che le politiche di transfer pricing — o le relative distorsioni — si manifestano e possono essere intercettate.
a) Cessione di partecipazioni infragruppo
La cessione di quote o azioni tra società dello stesso gruppo — atto che richiede la forma pubblica o la scrittura autenticata ai sensi degli artt. 2470 e 2355-bis c.c. — è uno dei terreni elettivi del transfer pricing. Il prezzo dichiarato nell’atto può non riflettere il valore normale delle partecipazioni cedute: una cessione sottovalutata trasferisce ricchezza dal cedente al cessionario senza corrispettivo adeguato, mentre una cessione sopravvalutata ha l’effetto opposto. Il rischio di elusione è particolarmente elevato quando la cessione avviene tra una società residente e una controllata situata in un Paese a bassa fiscalità.
b) Conferimento d’azienda o di ramo d’azienda
Il conferimento d’azienda in una società del gruppo — operazione che richiede l’atto pubblico notarile ai sensi degli artt. 2470 e 2464 c.c. — implica la determinazione del valore dell’azienda conferita, che determina a sua volta il valore della partecipazione ricevuta in cambio. Una sottovalutazione dell’azienda conferita in una società estera del gruppo produce un trasferimento di valore non remunerato, potenzialmente configurando un’operazione elusiva. L’art. 9, comma 5, TUIR stabilisce che per le cessioni di azienda il valore normale deve essere determinato con riferimento all’insieme dei beni che la compongono, inclusi gli intangibili.
c) Fusioni e scissioni transfrontaliere
Le fusioni transfrontaliere e le scissioni con assegnazione di asset a entità estere del gruppo sono operazioni caratterizzate da complessità valutativa elevatissima. Il rapporto di cambio nelle fusioni e i criteri di assegnazione nelle scissioni devono rispettare, sul piano fiscale, il principio di libera concorrenza per ciascun asset trasferito. Distorsioni nel rapporto di cambio possono nascondere trasferimenti di ricchezza non remunerati, con effetti tanto sul piano del transfer pricing quanto su quello dell’esterovestizione e dell’abuso del diritto tributario.
d) Costituzione di società con conferimento di beni immateriali
La costituzione di una società estera del gruppo con conferimento di marchi, brevetti, know-how o altri intangibili — operazione che può richiedere la forma pubblica quando il conferente è una società italiana — espone al rischio di sottovalutazione degli asset trasferiti. La valutazione degli intangibili è strutturalmente difficile e lascia ampi margini di discrezionalità; è questo il terreno su cui si concentrano le rettifiche più significative delle Amministrazioni finanziarie, specialmente dopo le modifiche introdotte dall’OCSE con le Actions 8-10 del progetto BEPS.
e) Operazioni immobiliari infragruppo
La compravendita di immobili tra società del medesimo gruppo — la fattispecie più frequentemente incontrata nella pratica notarile quotidiana — presenta rischi di transfer pricing quando le parti sono residenti in Paesi diversi. Un immobile ceduto a un prezzo inferiore al valore normale genera in capo al cedente un minor reddito imponibile, con conseguente vantaggio fiscale per il gruppo. Il notaio, nell’ambito delle proprie verifiche ai fini dell’imposta di registro e dell’adeguata verifica antiriciclaggio, dispone di strumenti che consentono di rilevare eventuali incongruenze valutative rispetto ai valori di mercato.
f) Contratti di finanziamento infragruppo
I contratti di mutuo e finanziamento tra società del gruppo, pur non richiedendo necessariamente la forma notarile, sono spesso connessi ad atti pubblici (costituzione di garanzie reali, iscrizioni ipotecarie) in cui il notaio verifica la congruità dell’operazione. Il tasso d’interesse applicato deve rispettare il principio di libera concorrenza: un tasso troppo basso corrisponde a un finanziamento a condizioni agevolate non di mercato, con effetti sull’imponibile del finanziatore; un tasso troppo elevato erode indebitamente la base imponibile del finanziato.
⚠️ Profili di rischio per il notaio. Il notaio che riceva un atto in cui il prezzo o il valore dichiarato risulti manifestamente incongruo rispetto ai valori di mercato non può ignorare tale circostanza. Sul piano dell’adeguata verifica antiriciclaggio (D.Lgs. 231/2007), l’anomalia valutativa può costituire un elemento di sospetto che impone approfondimenti. Sul piano della responsabilità professionale, una consulenza che ometta di segnalare al cliente i rischi fiscali connessi all’operazione può dar luogo a profili di responsabilità civile. Il notaio deve essere avvertito dei rischi derivanti dalla partecipazione, anche solo formale, a strutture la cui finalità principale sia l’elusione fiscale.
5. Le soluzioni corrette: strumenti di compliance e di prevenzione
La documentazione di transfer pricing
Il primo e fondamentale presidio di correttezza è la predisposizione della documentazione di transfer pricing prevista dal Provvedimento dell’Agenzia delle Entrate del 23 novembre 2020. Il Masterfile descrive il gruppo multinazionale nel suo complesso, la sua struttura organizzativa e le operazioni infragruppo; il Country File illustra le specificità della singola entità residente, le transazioni con le correlate estere e l’analisi di comparabilità che giustifica i prezzi praticati. La predisposizione della documentazione — oltre a garantire l’esimente sanzionatoria — costituisce un presidio di autoanalisi che consente al gruppo di verificare la correttezza delle proprie politiche di prezzo prima di essere esposto a un accertamento.
L’Advance Pricing Agreement (APA)
Per le operazioni di maggiore rilevanza o complessità, lo strumento più efficace di gestione preventiva del rischio è l’Accordo Preventivo sui prezzi di trasferimento (APA — Advance Pricing Agreement), disciplinato dall’art. 31-ter del D.P.R. 600/1973. Esso consente al contribuente di concordare preventivamente con l’Agenzia delle Entrate i metodi e i criteri per la determinazione dei prezzi di trasferimento relativi alle transazioni infragruppo future, con effetti vincolanti per il periodo di validità dell’accordo (in genere cinque anni, rinnovabili). L’APA può essere unilaterale (solo con l’Amministrazione italiana), bilaterale o multilaterale, coinvolgendo le Autorità fiscali degli altri Paesi interessati.
La perizia di stima e la congruità del valore
In occasione delle operazioni che richiedono la formalizzazione notarile — in primis le cessioni di partecipazioni, i conferimenti e le operazioni straordinarie — la predisposizione di una perizia di stima indipendente che attesti la congruità del prezzo rispetto al valore normale costituisce il presidio più immediato di correttezza. La perizia non ha solo valenza fiscale: essa rafforza la solidità giuridica dell’atto e riduce il rischio di contestazioni sia da parte dell’Agenzia delle Entrate sia da parte di soci di minoranza o creditori. Il notaio può e deve suggerire al cliente la predisposizione di tale perizia ogni volta che la transazione riguardi asset la cui valutazione non sia immediatamente ricavabile da parametri di mercato obiettivi.
La Mutual Agreement Procedure (MAP) per eliminare la doppia imposizione
Quando la rettifica di transfer pricing da parte di uno Stato genera un rischio di doppia imposizione — perché l’utile rettificato è già stato tassato nell’altro Stato in capo alla controparte — lo strumento di rimedio è la Procedura Amichevole (Mutual Agreement Procedure — MAP) prevista dall’art. 25 del Modello OCSE di Convenzione fiscale e dalle singole convenzioni bilaterali stipulate dall’Italia. La MAP consente alle Autorità competenti dei due Stati di negoziare un’eliminazione concordata della doppia imposizione, garantendo al contribuente la neutralizzazione del pregiudizio fiscale.
Il ruolo attivo del notaio: consulenza preventiva e adeguata verifica
In un’ottica di responsabilità professionale e di tutela del cliente, il notaio che si trovi a rogare operazioni infragruppo — in particolare quelle transfrontaliere — deve adottare un approccio proattivo. Ciò implica anzitutto l’identificazione dei soggetti coinvolti e delle loro relazioni di controllo, con attenzione alla struttura di gruppo e alla giurisdizione delle entità estere. Implica altresì la verifica della congruità dei valori dichiarati in relazione ai valori di mercato, eventualmente richiedendo documentazione a supporto. Il notaio deve infine avvertire il cliente dei rischi fiscali connessi all’operazione e suggerire, quando opportuno, il coinvolgimento di consulenti fiscali specializzati in fiscalità internazionale, la predisposizione di documentazione di transfer pricing e la considerazione dell’opportunità di un APA.
✅ La buona pratica in sintesi. Nelle operazioni infragruppo di rilievo internazionale che transitano per lo studio notarile, la correttezza si costruisce su tre livelli complementari: la congruità del valore certificata da una perizia indipendente; la documentazione di transfer pricing che giustifichi le politiche di prezzo adottate dal gruppo; e, per le operazioni ricorrenti o di importo significativo, la certezza preventiva ottenuta attraverso un APA. Questi strumenti non sono alternativi ma cumulativi: ciascuno presidia un aspetto diverso del rischio fiscale e reputazionale insito nelle transazioni infragruppo.
6. Conclusioni
Il transfer pricing è un fenomeno intrinseco all’economia globalizzata e non è in sé illecito: è la determinazione di prezzi nelle transazioni tra entità economicamente unite da vincoli di gruppo, e come tale costituisce una necessità gestionale. Il problema nasce quando tali prezzi si discostano deliberatamente dal principio di libera concorrenza per conseguire vantaggi fiscali non altrimenti giustificabili, trasformando uno strumento gestionale in uno strumento elusivo.
Per il notaio, la questione si pone con crescente frequenza in un’economia in cui anche le imprese di media dimensione operano attraverso strutture societarie articolate su più Paesi. La funzione notarile, che presidia la formalizzazione dei momenti di maggior rilievo nella vita dell’impresa, è un punto di osservazione privilegiato e una sede naturale di consulenza preventiva. Intercettare le incongruenze valutative, suggerire le soluzioni corrette, allertare il cliente sui rischi fiscali e orientarlo verso strumenti di compliance — documentazione, perizie, accordi preventivi — non è un’invasione della sfera tributaria, ma è l’esercizio più autentico della funzione di garante della legalità che la legge affida al notaio.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14 — 28845 Domodossola (VB)
Iscritto al Collegio Notarile di Verbania
domodossola@notaiosoldani.it — Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).