
 Da Manlio Carlo Soldani
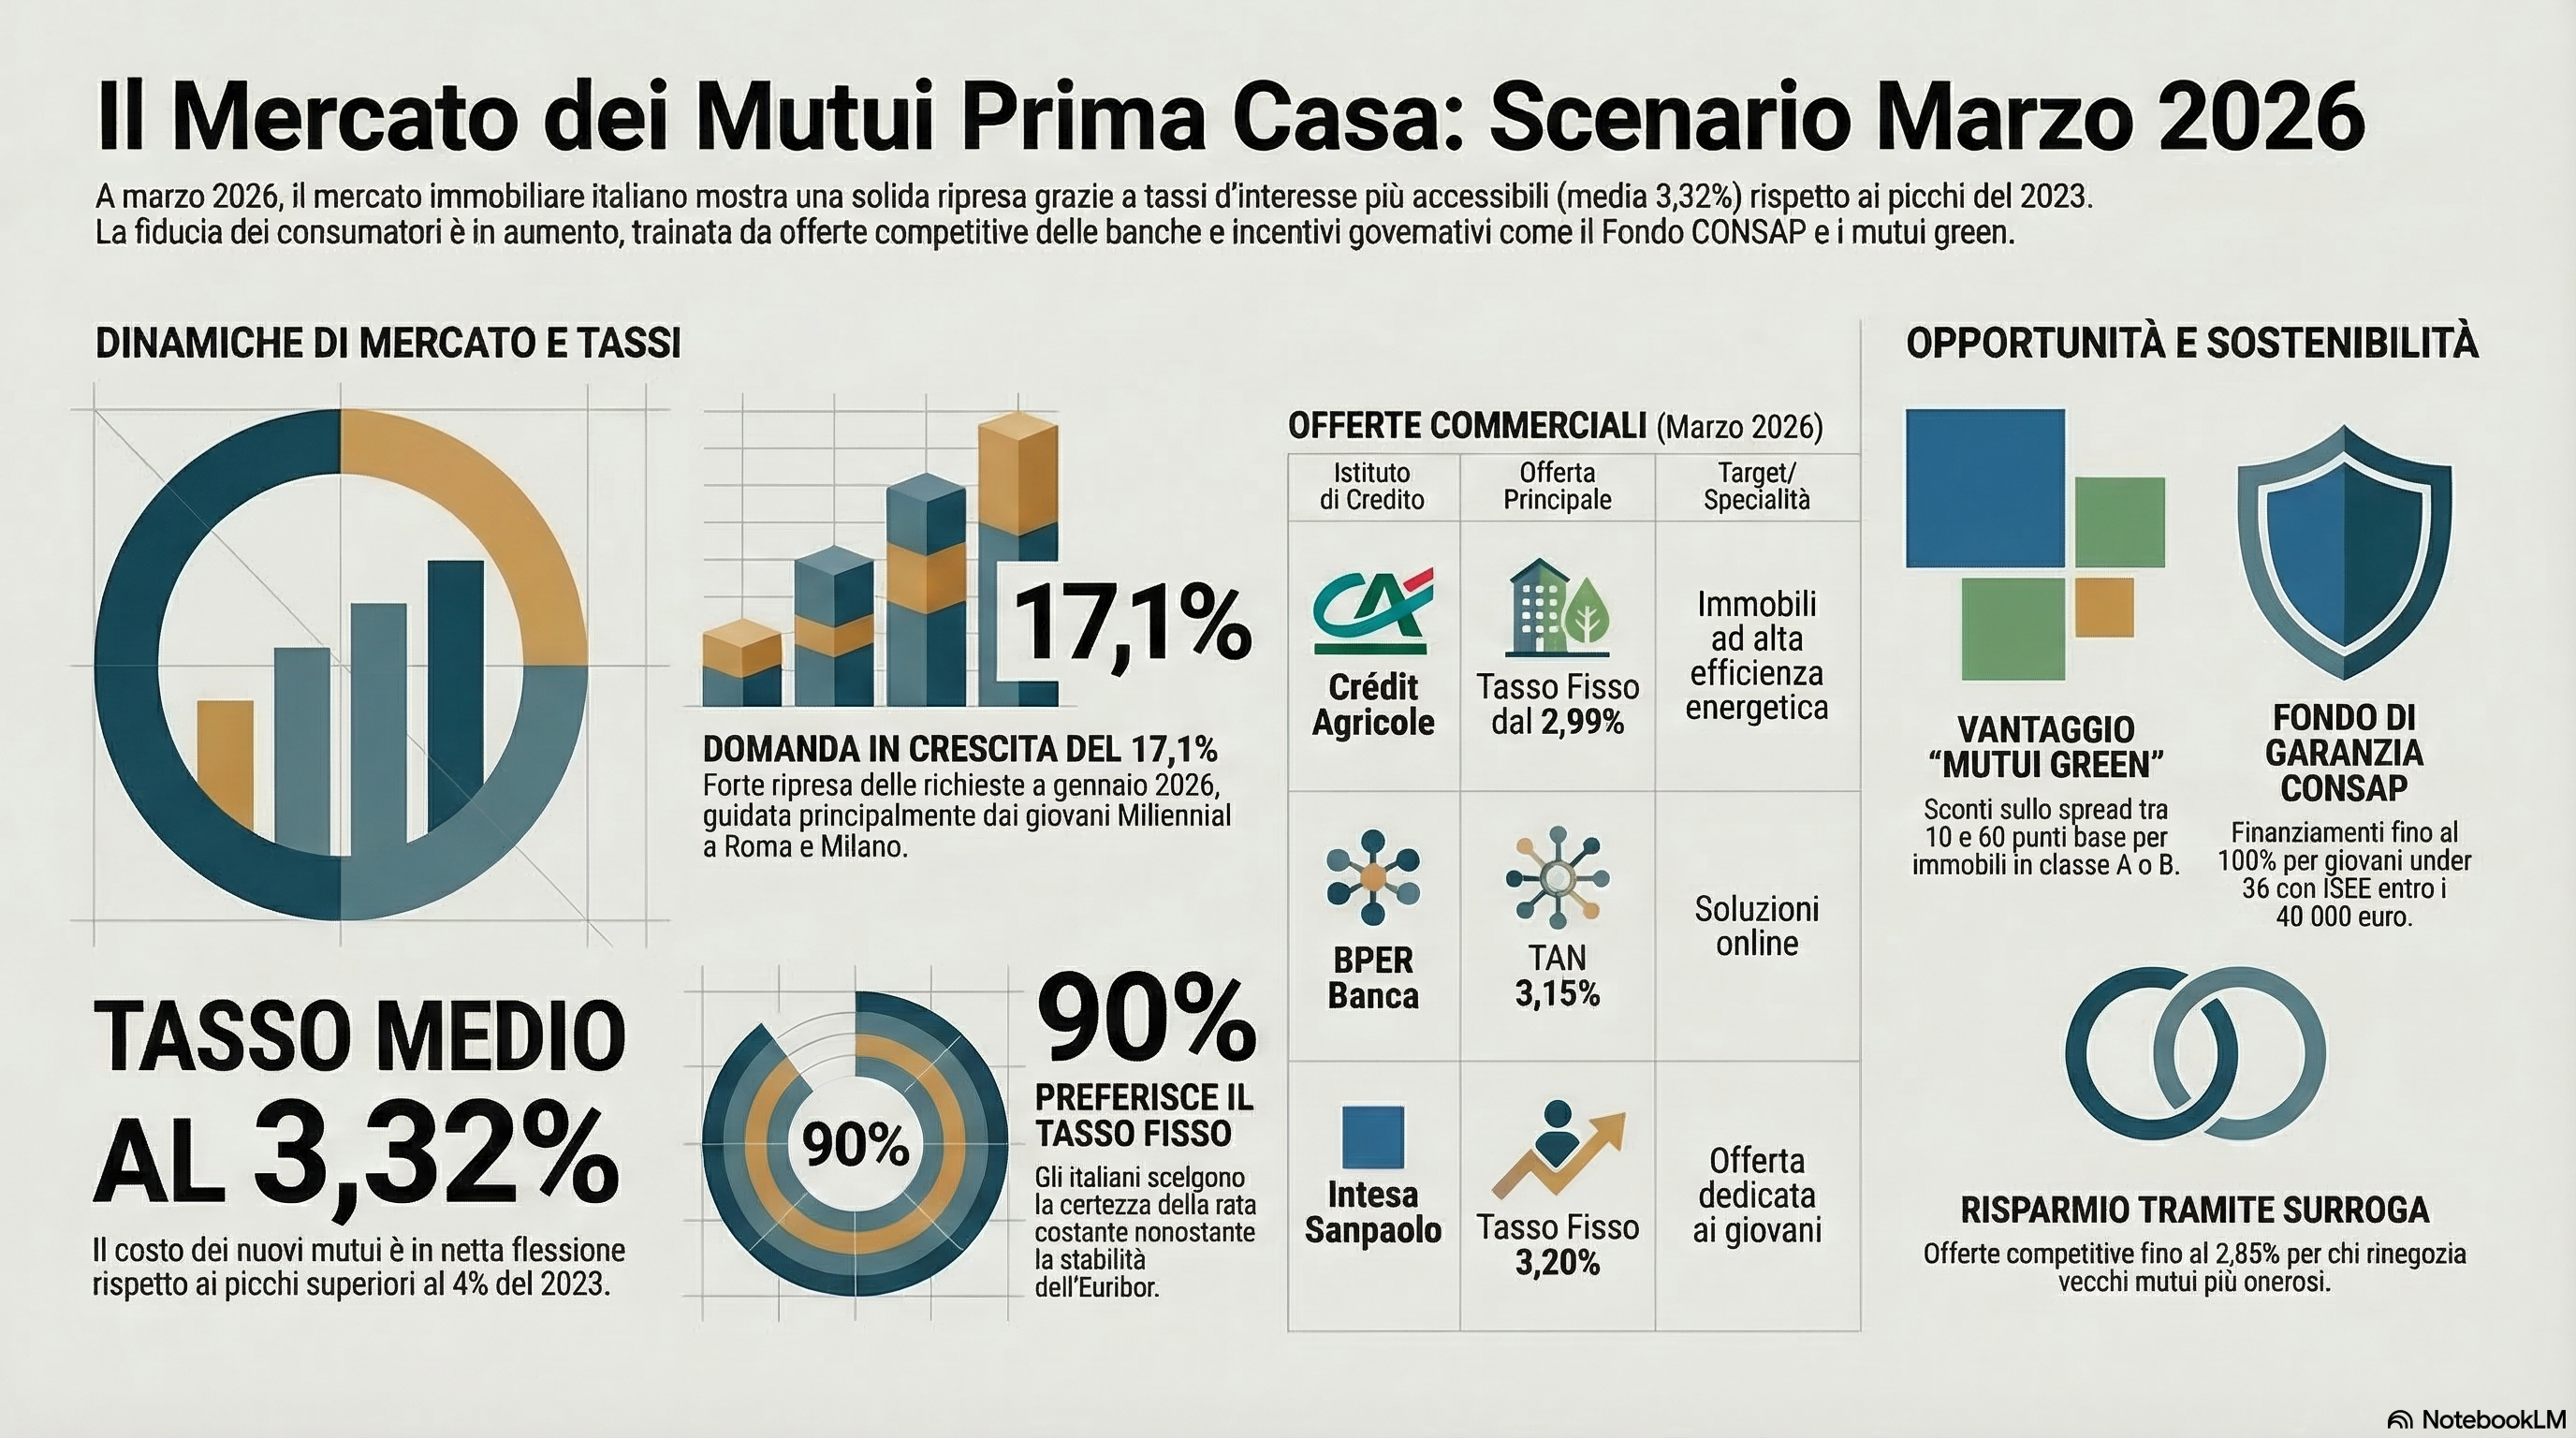
A marzo 2026 il mercato dei mutui prima casa in Italia consolida il percorso di stabilizzazione avviato nei mesi precedenti, presentando condizioni che favoriscono la ripresa della domanda di credito immobiliare. Il quadro complessivo evidenzia tassi che si mantengono su livelli accessibili, con un incremento della fiducia da parte delle famiglie e una competizione attiva tra gli istituti di credito nell’offerta di soluzioni dedicate all’acquisto dell’abitazione principale.
Parametri di riferimento e dinamiche di mercato
I parametri di riferimento per i mutui mostrano un andamento con lievi oscillazioni durante il mese. L’IRS a 30 anni si attesta al 3,09% all’11 marzo, dopo aver toccato un minimo di 3,01% ai primi giorni del mese, segnalando una fase di leggera volatilità che tuttavia non modifica la sostanziale stabilità del mercato. L’Euribor a 1 mese oscilla tra l’1,925% del 3 marzo e l’1,951% del 10 marzo, confermando il persistere di condizioni favorevoli per i mutui a tasso variabile.
Il tasso medio sulle nuove erogazioni per l’acquisto di abitazioni si mantiene intorno al 3,32% a inizio marzo, in lieve flessione rispetto ai mesi precedenti e significativamente inferiore rispetto ai picchi superiori al 4% registrati nel 2023. Questa progressiva discesa riflette il consolidamento delle politiche monetarie della BCE, che continua a mantenere un approccio prudente nel bilanciamento tra controllo dell’inflazione e sostegno all’economia.
Crescita della domanda e fiducia del mercato
I dati di mercato evidenziano una ripresa robusta della domanda di credito immobiliare. Nel gennaio 2026 le richieste di mutuo hanno registrato un incremento del 17,1% rispetto al periodo precedente, segnale eloquente di un ritrovato interesse verso l’acquisto della prima casa. Questo trend positivo è trainato principalmente dai giovani Millennial, mentre dal punto di vista territoriale il mercato vede Roma e Milano come città guida.
La crescita della domanda si accompagna a un aumento delle erogazioni, con il mercato che nel 2025 aveva già mostrato un incremento del 12% nelle richieste di nuovi mutui e surroghe secondo i dati CRIF. Questo dinamismo testimonia il recupero di fiducia dopo il periodo di contrazione vissuto negli anni di forti rialzi dei tassi.
Offerte di mercato e condizioni applicate
Le proposte degli istituti di credito a marzo 2026 presentano una varietà di soluzioni mirate a diversi segmenti di clientela. Crédit Agricole si posiziona tra gli operatori più aggressivi con tassi fissi a partire dal 2,99%, puntando in particolare sugli immobili ad alta efficienza energetica. BPER Banca propone soluzioni online con TAN al 3,15%, mentre Intesa Sanpaolo mantiene un’offerta dedicata ai giovani con il Mutuo Giovani a tasso fisso al 3,20%.
Le simulazioni di mercato mostrano che per un mutuo di 133.000 euro su 30 anni finalizzato all’acquisto di un immobile del valore di 165.000 euro, i tassi fissi si collocano in un range compreso tra il 3,30% e il 3,37%, con rate mensili che oscillano tra i 582 e i 588 euro. Queste condizioni rendono il tasso fisso la scelta preferita da oltre il 90% degli italiani, che privilegiano la certezza della rata costante rispetto al potenziale risparmio offerto dal tasso variabile.
Mutui green e sostenibilità ambientale
Il segmento dei mutui green continua a rappresentare un’area di particolare dinamismo. Le offerte dedicate agli immobili in classe energetica A o B beneficiano di tassi ridotti rispetto ai mutui ordinari, con spread che si mantengono tra i 10 e i 60 punti base. Questa differenziazione tariffaria incentiva le scelte orientate alla sostenibilità, allineando gli obiettivi di efficienza energetica con la convenienza economica per le famiglie.
Le simulazioni dimostrano che su un mutuo di 200.000 euro per 25 anni, il risparmio complessivo derivante dalla scelta di un immobile efficiente può raggiungere i 3.000 euro. Questa evidenza rende l’efficienza energetica un parametro rilevante non solo dal punto di vista ambientale, ma anche come elemento di ottimizzazione del costo del credito.
Surroga del mutuo e opportunità di risparmio
Il mercato della surroga mantiene a marzo 2026 un ruolo centrale per chi ha stipulato mutui negli anni precedenti con condizioni meno favorevoli. Le offerte più competitive presentano tassi fissi fino al 2,85%, con TAEG al 2,97%, determinando rate mensili intorno ai 667 euro su una durata residua di 20 anni per un capitale residuo di 122.000 euro su un immobile del valore di 190.000 euro.
Crédit Agricole, Intesa Sanpaolo e Banca Sella si posizionano tra gli istituti più competitivi nel segmento surroga, con condizioni molto vicine tra loro che testimoniano una concorrenza ancora intensa. L’operazione di surroga, priva di penali e spese per il mutuatario, rappresenta un’opportunità concreta di risparmio per chi ha acceso mutui quando i tassi erano più elevati.
Mutui al 100% e Fondo di Garanzia CONSAP
Il finanziamento fino al 100% del valore dell’immobile rimane una possibilità accessibile grazie al Fondo di Garanzia CONSAP, prorogato fino al 31 dicembre 2027. Giovani under 36 con ISEE fino a 40.000 euro, genitori single con figli o conduttori di case popolari possono accedere a questa forma di garanzia pubblica che elimina la necessità di apporto di capitale proprio.
Le condizioni applicate ai mutui garantiti dal Fondo CONSAP vedono un TAEG massimo del 4,19% per il tasso fisso e 4,36% per il variabile. Oltre al Fondo pubblico, alcuni istituti come Intesa Sanpaolo e Banca Popolare Pugliese offrono autonomamente mutui fino al 100%, mentre altri operatori come Credem, BNL e ING limitano l’intervento al 95% del valore dell’immobile.
Novità fiscali e ISEE 2026
Le modifiche introdotte con l’ISEE 2026 comportano un impatto positivo per i proprietari di prima casa. L’aumento della franchigia, ossia la quota del valore dell’immobile esclusa dal calcolo dell’indicatore, determina una possibile riduzione dell’ISEE con effetti favorevoli sull’accesso a bonus, agevolazioni e mutui agevolati. Questa novità si rivela particolarmente rilevante nelle grandi città, dove il valore degli immobili incide maggiormente sul calcolo dell’indicatore.
Prospettive e considerazioni operative
Il quadro di marzo 2026 conferma un mercato in equilibrio, con tassi che si stabilizzano su livelli compatibili con la sostenibilità finanziaria delle famiglie. La scelta tra tasso fisso e variabile richiede un’attenta valutazione della propria situazione patrimoniale e della propensione al rischio. Il tasso fisso offre certezza e prevedibilità, elemento particolarmente apprezzato in un contesto economico che, pur mostrando segnali di stabilità, mantiene margini di incertezza sulle evoluzioni future.
Il tasso variabile, pur risultando attualmente più conveniente in termini di spread applicati, espone a potenziali variazioni legate all’andamento dell’Euribor. La scelta dipende quindi dalla capacità di assorbire eventuali oscillazioni della rata e dalla valutazione delle prospettive di medio-lungo periodo sui tassi di interesse.
Per chi sta valutando l’acquisto della prima casa, marzo 2026 si presenta come un momento favorevole. Le condizioni di accesso al credito risultano significativamente migliorate rispetto al biennio 2023-2024, la disponibilità del Fondo di Garanzia CONSAP amplia le possibilità anche per chi non dispone di capitale iniziale, e le agevolazioni per i mutui green premiano scelte orientate alla sostenibilità ambientale. La surroga rimane un’opzione da valutare attentamente per chi ha mutui in corso stipulati a condizioni meno favorevoli, permettendo di beneficiare della maggiore competitività del mercato attuale.
Notaio Manlio Carlo Soldani
Studio Notarile – Via Camillo Prampolini 14, Domodossola
Collegio Notarile di Verbania
Email: domodossola@notaiosoldani.it – Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).