
 Da Manlio Carlo Soldani
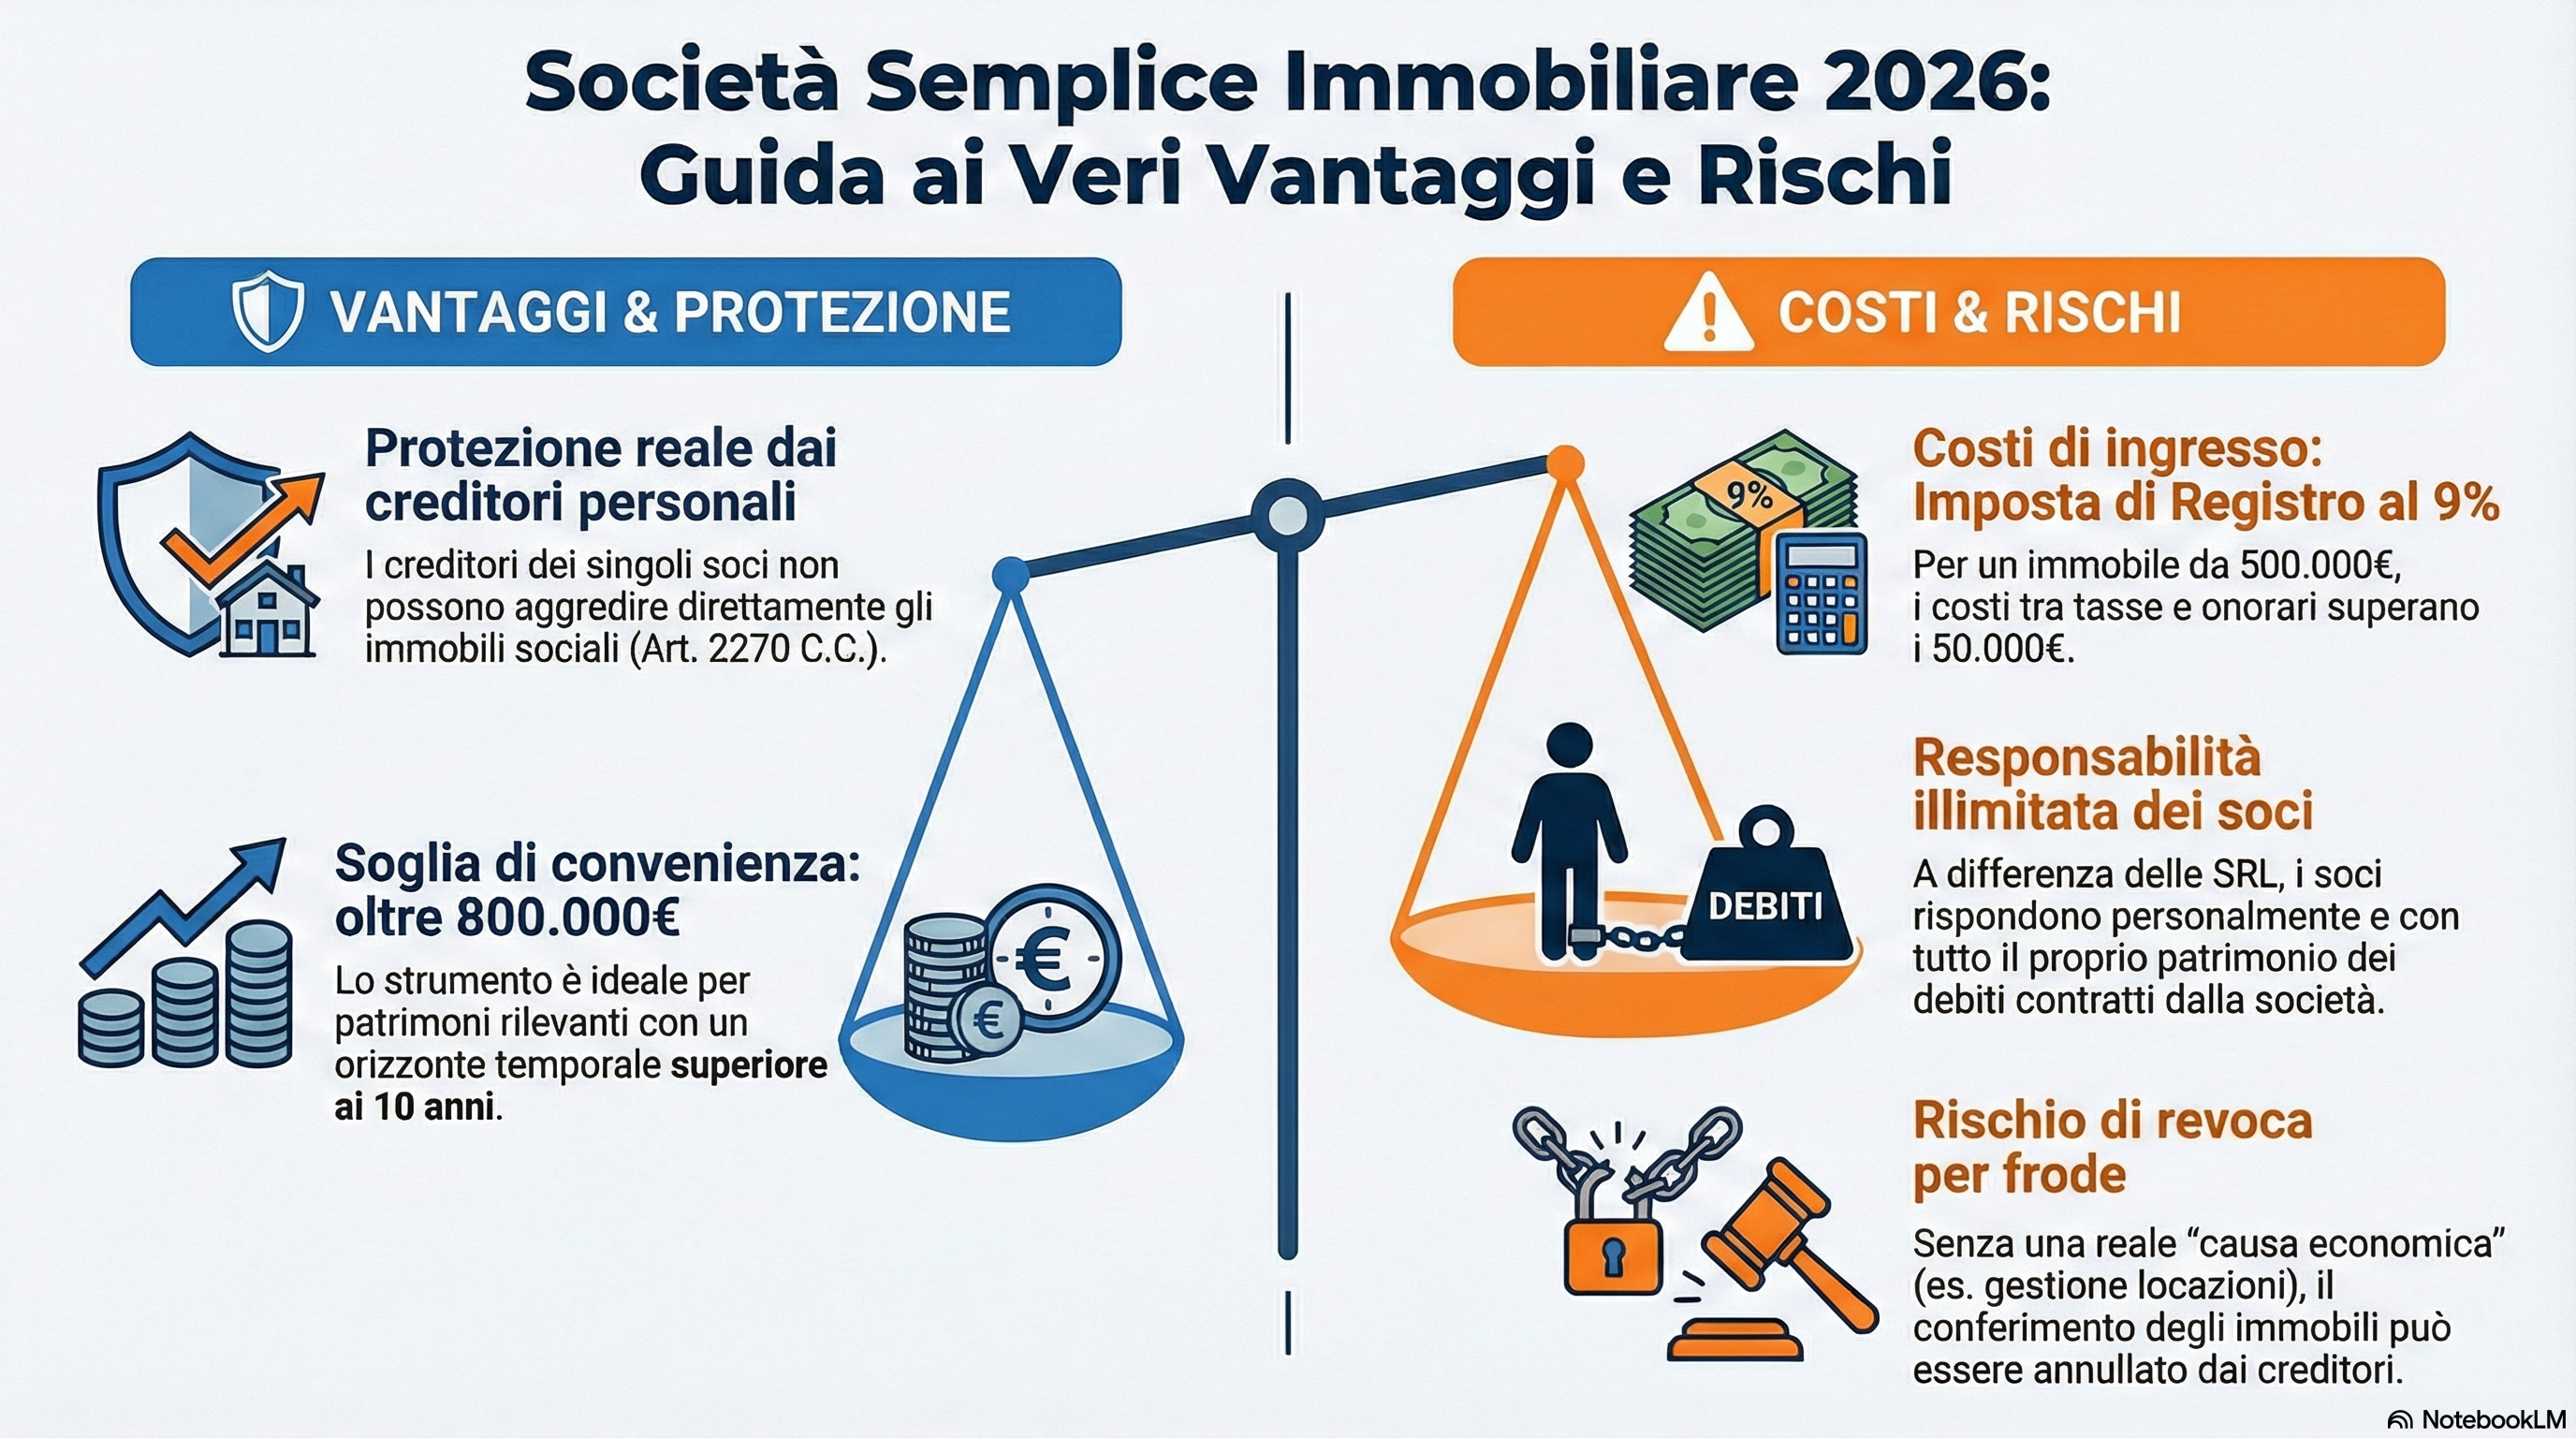
🔑 PUNTI CHIAVE
Q: Cos’è esattamente una società semplice immobiliare?
A: È una società di persone disciplinata dagli artt. 2251-2290 C.C. che svolge attività di gestione passiva di patrimoni immobiliari, senza iscrizione obbligatoria al Registro Imprese e con responsabilità illimitata dei soci.
Q: Quanto costa costituire una società semplice con conferimento immobiliare?
A: L’imposta di registro è del 9% sul valore dell’immobile conferito secondo prassi consolidata dell’Agenzia delle Entrate. Su un immobile da 500.000 euro l’imposta ammonta a 45.000 euro, oltre onorari professionali.
Q: La società semplice protegge davvero il patrimonio dai creditori personali?
A: L’art. 2270 C.C. protegge gli immobili sociali dai creditori personali dei soci, ma i soci rispondono illimitatamente e solidalmente per i debiti sociali (art. 2267 C.C.), e il conferimento può essere revocato se fraudolento.
Q: Le quote di società semplice possono circolare liberamente?
A: Le quote possono essere cedute anche verbalmente senza forma scritta obbligatoria. Non essendoci registro pubblico delle quote, la titolarità effettiva risulta opaca, creando problemi di trasparenza patrimoniale.
Q: Quali sono i principali rischi operativi di una società semplice immobiliare?
A: Paralisi decisionale per mancanza di maggioranze (serve unanimità senza clausole statutarie), opacità nella circolazione delle quote, costi fiscali elevati di costituzione, e possibile revocatoria dei conferimenti in caso di frode.
Q: La società semplice è iscritta al Registro Imprese?
A: No, la società semplice immobiliare non ha obbligo di iscrizione al Registro Imprese secondo orientamento prevalente, creando una discrepanza tra pubblicità immobiliare (trasparente) e titolarità societaria (opaca).
Q: Quando conviene realmente utilizzare una società semplice immobiliare?
A: Quando esiste una reale causa economica di gestione patrimoniale, con pluralità di soci motivati, statuto professionale personalizzato, disponibilità economica per i costi di costituzione, e orizzonte temporale pluriennale di mantenimento della struttura.
Indice dei contenuti
INTRODUZIONE
La società semplice immobiliare, disciplinata dagli articoli 2251-2290 del Codice Civile, è diventata negli ultimi anni lo strumento più pubblicizzato per la protezione del patrimonio immobiliare, ma raramente vengono illustrati i suoi limiti strutturali e i costi effettivi.
Nel panorama della consulenza patrimoniale italiana si è diffusa una narrativa unilaterale che presenta la società semplice come soluzione universale per ogni esigenza di tutela immobiliare. La realtà operativa, tuttavia, presenta complessità significative che meritano approfondimento critico.
L’attualità del tema è accentuata dalle recenti prese di posizione dell’Agenzia delle Entrate in materia di imposizione indiretta sui conferimenti (Risposta n. 192/2023), dalle problematiche emerse nella giurisprudenza fallimentare sulla revocatoria dei conferimenti, e dalle crescenti preoccupazioni in tema di trasparenza patrimoniale sollevate dalle normative antiriciclaggio.
In questo articolo analizzeremo con rigore notarile tutti gli aspetti della società semplice immobiliare: i vantaggi concreti, i costi documentati, le criticità operative, i rischi giuridici, e soprattutto i casi in cui rappresenta effettivamente la soluzione ottimale rispetto ad alternative strutturali. Il lettore troverà riferimenti normativi precisi, tabelle comparative, casi pratici documentati, e una guida operativa per valutare consapevolmente questo strumento.
Cos’è una Società Semplice Immobiliare e Come Funziona?
La società semplice immobiliare è una società di persone costituita ai sensi dell’art. 2251 C.C. per la gestione passiva di patrimoni immobiliari, caratterizzata dall’assenza di iscrizione al Registro Imprese e dalla responsabilità illimitata e solidale dei soci per le obbligazioni sociali.
Il Codice Civile definisce la società semplice come il tipo societario residuale, applicabile quando l’attività economica non ha carattere commerciale. Nel caso specifico della gestione immobiliare, la società semplice è ammissibile quando l’attività si limita alla detenzione, amministrazione ordinaria e godimento di beni immobili, senza svolgimento di attività commerciale organizzata.
Quali Sono gli Elementi Costitutivi Essenziali?
Secondo l’art. 2251 C.C., gli elementi costitutivi sono: conferimento di beni o servizi da parte dei soci (nel caso immobiliare, conferimento di diritti reali su immobili), esercizio in comune di un’attività economica (gestione del patrimonio immobiliare), scopo di dividere gli utili derivanti dall’attività (canoni di locazione, frutti civili, plusvalenze).
Tabella 1: Caratteristiche Distintive Società Semplice vs Altri Tipi Societari
| Caratteristica | Società Semplice | SRL | SNC |
|---|---|---|---|
| Iscrizione Registro Imprese | Non obbligatoria per attività immobiliare | Obbligatoria | Obbligatoria |
| Responsabilità soci | Illimitata e solidale (art. 2267 C.C.) | Limitata al capitale sociale | Illimitata e solidale |
| Forma atto costitutivo | Anche verbale (consigliata scritta) | Atto pubblico obbligatorio | Atto pubblico obbligatorio |
| Pubblicità conferimenti | Trascrizione immobiliare | Nessuna trascrizione | Nessuna trascrizione |
| Attività consentite | Solo non commerciali | Qualsiasi attività | Attività commerciale |
| Capitale minimo | Nessun minimo | Minimo 1 euro (teorico) | Nessun minimo |
Come Avviene la Costituzione?
La costituzione non richiede forma scritta obbligatoria (art. 2251 C.C.), ma nella pratica professionale è imprescindibile l’atto pubblico notarile quando vi sono conferimenti immobiliari. Il contratto sociale deve contenere: denominazione della società, sede legale, oggetto sociale (dettagliata descrizione dell’attività di gestione immobiliare), conferimenti dei soci, quote di partecipazione, disciplina degli utili e delle perdite, norme sulla amministrazione e rappresentanza.
Il conferimento di immobili richiede atto pubblico con efficacia traslativa immediata, trascrizione nei registri immobiliari ai sensi dell’art. 2643 n. 2 C.C., volture catastali, e versamento delle imposte indirette (imposta di registro, ipotecaria, catastale).
Quali Sono i Veri Vantaggi della Società Semplice Immobiliare?
I vantaggi oggettivi e documentati della società semplice immobiliare riguardano la protezione dei beni sociali dai creditori particolari dei soci ex art. 2270 C.C., la flessibilità statutaria nella governance familiare, l’esenzione da plusvalenze immobiliari dopo cinque anni, e l’efficacia nella pianificazione successoria.
È necessario distinguere tra vantaggi reali, supportati da norme e giurisprudenza consolidata, e vantaggi presunti o esagerati dalla narrazione commerciale.
✅ Protezione dai Creditori Personali dei Soci
L’articolo 2270 C.C. stabilisce che “il creditore particolare del socio, finché dura la società, può far valere i suoi diritti sugli utili spettanti al debitore e compiere atti conservativi sulla quota spettante a quest’ultimo nella liquidazione”. Questo significa che i creditori personali di un socio non possono aggredire direttamente gli immobili di proprietà della società, ma solo gli utili distribuiti e la quota di liquidazione.
La Corte di Cassazione ha ribadito questo principio nella sentenza n. 15199/2019: “Gli immobili conferiti in società semplice non possono essere oggetto di esecuzione forzata da parte dei creditori particolari dei soci, i quali possono esclusivamente agire sulla quota di partecipazione secondo le modalità previste dall’art. 2270 C.C.”
✅ Flessibilità nella Governance Familiare
Il contratto sociale può prevedere clausole personalizzate per la gestione del patrimonio familiare: maggioranze qualificate per decisioni strategiche, amministrazione disgiunta per operazioni ordinarie, diritti di prelazione sulle quote, patti di famiglia integrati nella struttura societaria, meccanismi di protezione per soci deboli o minori.
✅ Pianificazione Successoria Efficace
La società semplice consente di: evitare la comproprietà ereditaria e i relativi rischi di paralisi, predisporre clausole di continuazione automatica con gli eredi, regolamentare anticipatamente la liquidazione delle quote, integrare donazioni e patti successorî, mantenere unitario il patrimonio immobiliare familiare.
✅ Vantaggi Fiscali Documentati
Esenzione da plusvalenze: Ai sensi dell’art. 67 comma 1 lett. b) TUIR, le plusvalenze realizzate mediante cessione a titolo oneroso di terreni edificabili e di immobili sono imponibili se la cessione avviene entro cinque anni dall’acquisto. Gli immobili conferiti in società semplice, dopo il decorso del quinquennio, possono essere ceduti senza tassazione della plusvalenza realizzata dalla società.
Trasparenza fiscale: La società semplice è fiscalmente trasparente (art. 5 TUIR): i redditi sono imputati direttamente ai soci in proporzione alle quote, consentendo ottimizzazione del carico fiscale familiare complessivo attraverso distribuzione del reddito tra diversi soggetti con aliquote marginali differenti.
Tabella 2: Tassazione Redditi Immobiliari – Confronto
| Modalità di Detenzione | Base Imponibile | Aliquota IRPEF | Cedolare Secca | Plusvalenze |
|---|---|---|---|---|
| Persona Fisica | Rendita catastale rivalutata | 23%-43% progressive | 21% (ordinaria) / 10% (concordata) | 26% entro 5 anni |
| Società Semplice | Reddito imputato per trasparenza ai soci | 23%-43% sui soci | Non applicabile | Esente dopo 5 anni |
| SRL | Reddito d’impresa | 24% IRES + 26% su dividendi | Non applicabile | Sempre tassate in IRES |
Quali Sono i Costi Effettivi di Costituzione?
I costi di costituzione di una società semplice con conferimento immobiliare comprendono imposta di registro del 9% sul valore dell’immobile secondo prassi dell’Agenzia delle Entrate, imposte ipotecaria e catastale in misura fissa di 50 o 200 euro ciascuna, e onorari notarili variabili in funzione della complessità dell’operazione.
Questo è l’aspetto più frequentemente minimizzato o taciuto nella promozione dello strumento. La narrazione del “conferimento a costo zero” è tecnicamente falsa e professionalmente scorretta.
🔴 Imposizione Indiretta sul Conferimento Immobiliare
Prassi consolidata dell’Agenzia delle Entrate: La Risoluzione n. 59/E/2011 e successive conferme (da ultimo Risposta n. 192/2023) hanno stabilito che il conferimento di immobili in società semplice sconta imposta di registro proporzionale del 9% sulla base imponibile costituita dal valore dell’immobile conferito.
Base imponibile: Il valore è determinato secondo le regole dell’art. 51 del DPR 131/1986:
- Valore venale in comune commercio per immobili non abitativi
- Possibilità di applicare il sistema “prezzo-valore” (valore catastale) solo per prime case conferite da persone fisiche in regime di trasparenza fiscale (condizioni molto restrittive)
Imposta ipotecaria e catastale: In misura fissa di 200 euro ciascuna ai sensi dell’art. 4 della Tariffa allegata al DLgs. 347/1990.
📊 Esempio Pratico di Costo Totale
Scenario: Conferimento di immobile abitativo con valore di mercato di 500.000 euro in società semplice tra padre e due figli.
Costi fiscali:
- Imposta di registro 9%: 45.000 euro
- Imposta ipotecaria: 50 euro
- Imposta catastale: 50 euro
- Totale imposte: 45.400 euro
Onorari professionali (orientativi):
- Onorario notarile atto costitutivo e conferimento: 2.500-4.000 euro
- Consulenza fiscale preliminare: 1.000-1.500 euro
- Consulenza legale per redazione statuto personalizzato: 1.500-3.000 euro
- Totale onorari: 5.000-8.500 euro
COSTO COMPLESSIVO: 50.400-53.900 euro
Su un patrimonio di 500.000 euro, l’incidenza è del 10,08-10,78%.
Quando i Costi Sono Giustificati?
I costi di costituzione sono economicamente sostenibili quando:
- Il patrimonio immobiliare è di valore significativo (generalmente >800.000 euro)
- L’orizzonte temporale di mantenimento della struttura è pluriennale (>10 anni)
- Esistono obiettivi di pianificazione successoria che giustificano l’investimento iniziale
- I benefici di protezione patrimoniale superano i costi di costituzione
- Sono presenti redditi locativi rilevanti che beneficiano della trasparenza fiscale
Come Funziona la Protezione del Patrimonio dai Creditori?
La protezione offerta dalla società semplice è duplice e asimmetrica: gli immobili sociali sono protetti dai creditori personali dei soci ex art. 2270 C.C., ma i soci rispondono illimitatamente e solidalmente per i debiti sociali ex art. 2267 C.C., e il conferimento può essere revocato se compiuto in frode ai creditori.
Questa è l’area di maggiore confusione e disinformazione. È essenziale comprendere che la protezione non è assoluta.
✅ Protezione da Creditori Personali dei Soci (Art. 2270 C.C.)
Meccanismo di protezione: Il creditore particolare di un socio non può aggredire direttamente gli immobili di proprietà della società semplice. Può soltanto:
- Far valere i suoi diritti sugli utili spettanti al socio debitore
- Compiere atti conservativi (sequestro, pignoramento) sulla quota di liquidazione spettante al socio
Giurisprudenza consolidata: Cassazione n. 24657/2018 ha confermato che “il creditore particolare del socio di società semplice non può procedere ad esecuzione forzata sui beni sociali, neppure in via surrogatoria, ma è limitato alle azioni previste dall’art. 2270 C.C.”
❌ Responsabilità per Debiti Sociali (Art. 2267 C.C.)
Responsabilità illimitata e solidale: “I creditori della società possono far valere i loro diritti sul patrimonio sociale. Per le obbligazioni sociali rispondono inoltre personalmente e solidalmente i soci che hanno agito in nome e per conto della società e, salvo patto contrario, gli altri soci.”
Implicazioni pratiche:
- I creditori sociali possono aggredire sia il patrimonio sociale che il patrimonio personale dei soci
- La responsabilità è solidale: ogni socio risponde per l’intero debito sociale
- Il beneficio di preventiva escussione (prima il patrimonio sociale, poi quello personale) è derogabile
- Non esiste “schermo” societario come nella SRL
⚠️ Azione Revocatoria del Conferimento
Art. 2901 C.C. – Azione revocatoria ordinaria: Il conferimento immobiliare in società semplice può essere revocato se:
- Compiuto dal debitore in pregiudizio dei creditori
- Il debitore conosceva il pregiudizio (presunto se anteriore al sorgere del credito)
- L’atto è a titolo gratuito o, se oneroso, il terzo (società) era consapevole del pregiudizio
Giurisprudenza rilevante: Cassazione n. 7339/2021 ha dichiarato revocabile il conferimento immobiliare in società semplice tra familiari quando “l’operazione era priva di causa economica reale e finalizzata esclusivamente a sottrarre l’immobile all’aggressione dei creditori personali del conferente”.
Presupposti per evitare la revocatoria:
- Esistenza di reale causa economica (gestione attiva del patrimonio, produzione redditi)
- Conferimenti proporzionati da tutti i soci (non solo dal debitore)
- Attività effettiva della società (non “società di carta”)
- Temporalità compatibile (conferimento non in prossimità dell’insorgere del debito)
Tabella 3: Protezione Patrimonio – Confronto Strumenti
| Strumento | Protezione da Creditori Personali | Responsabilità per Debiti Strumento | Rischio Revocatoria |
|---|---|---|---|
| Comproprietà | Nulla | Nessuna (salvo garanzie reali) | Bassa |
| Società Semplice | Alta (art. 2270 C.C.) | Illimitata e solidale (art. 2267 C.C.) | Media-Alta |
| SRL | Alta | Limitata al capitale sociale | Media |
| Fondo Patrimoniale | Alta (solo per debiti non familiari) | Nessuna | Alta se fraudolento |
| Trust | Molto Alta | Nessuna per disponente | Alta se fraudolento |
Perché la Circolazione delle Quote è Problematica?
La cessione di quote di società semplice non richiede forma scritta obbligatoria e può avvenire anche verbalmente, mentre l’assenza di iscrizione al Registro Imprese determina opacità totale sulla titolarità effettiva, creando un paradosso sistemico tra pubblicità immobiliare e segretezza societaria.
Questo aspetto è raramente evidenziato, ma costituisce una criticità strutturale significativa.
🔴 Opacità nella Titolarità Effettiva
Paradosso normativo: Il nostro ordinamento impone rigorosa pubblicità per i beni immobili (trascrizione, conservatoria, catasto), garantendo la conoscibilità della titolarità. Ma quando l’immobile è di proprietà di una società semplice non iscritta al Registro Imprese, la titolarità dell’immobile è pubblica, mentre la composizione societaria è opaca.
Conseguenze pratiche:
- Impossibilità per i terzi di conoscere chi sono realmente i soci
- Difficoltà nelle due diligence pre-acquisto
- Rischio di negoziare con soggetti non legittimati
- Problematiche antiriciclaggio (difficoltà di identificazione dei titolari effettivi)
- Limitata tutela nella circolazione immobiliare
Forma della Cessione di Quote
Art. 2252 C.C.: “Il contratto di società non è soggetto a forme speciali, salvo quelle richieste dalla natura dei beni conferiti.”
Interpretazione prevalente: La cessione di quote di società semplice non richiede forma scritta quando la società non è iscritta al Registro Imprese. Può avvenire anche verbalmente o per facta concludentia.
Criticità operative:
- Incertezza sulla legittimazione dei soci
- Difficoltà di prova dell’avvenuta cessione
- Possibili contestazioni sulla titolarità delle quote
- Problemi nella ricostruzione della “catena” delle cessioni
Necessità di Clausole Statutarie Restrittive
Nella pratica professionale è imprescindibile prevedere nello statuto:
- Clausole di prelazione in favore dei soci (art. 2469 C.C. applicato analogicamente)
- Clausole di gradimento vincolante per l’ingresso di nuovi soci
- Forma scritta obbligatoria per le cessioni (validità inter partes)
- Registro dei soci tenuto dall’amministratore con valore di pubblicità dichiarativa
- Comunicazioni obbligatorie agli amministratori di ogni cessione
Quali Rischi Operativi Comporta la Gestione?
I rischi gestionali principali riguardano la paralisi decisionale per mancanza di maggioranze qualificate, conflitti tra soci familiari, difficoltà nella gestione ordinaria degli immobili, e rigidità nella modifica delle compagini sociali.
Molte società semplici immobiliari falliscono non per questioni legali o fiscali, ma per dinamiche interne disfunzionali.
🔴 Paralisi Decisionale
Regola dell’unanimità: In assenza di clausole statutarie specifiche, le decisioni richiedono il consenso unanime di tutti i soci (art. 2252 C.C. applicato alle modifiche statutarie, giurisprudenza estensiva per decisioni straordinarie).
Situazioni critiche:
- Vendita di immobili sociali: serve unanimità senza clausole contrarie
- Accensione di mutui ipotecari: decisione straordinaria, unanimità
- Modifiche statutarie: sempre unanimità
- Esclusione di soci: praticamente impossibile senza clausole ad hoc
Esempio pratico: Società semplice tra 5 fratelli, uno si oppone alla vendita di un immobile necessaria per pagare spese condominiali arretrate. Risultato: impossibilità di vendere, accumulo debiti, possibile esecuzione forzata da parte del condominio.
⚠️ Gestione Ordinaria degli Immobili
Problematiche frequenti:
- Manutenzioni straordinarie: chi decide? chi anticipa i costi?
- Locazioni: necessità di mandato specifico agli amministratori
- Riscossione canoni: apertura conto corrente intestato alla società (complessità bancarie)
- Pagamento IMU e tributi: necessità di partita IVA anche per attività non commerciale
- Rapporti con condomini: legittimazione dell’amministratore
Clausole Statutarie Essenziali
Per evitare la paralisi gestionale, lo statuto deve prevedere:
- Amministrazione disgiunta per atti ordinari (manutenzioni, riscossioni, pagamenti)
- Maggioranze qualificate graduate per atti straordinari (vendite: 75%, mutui: 66%, modifiche: unanimità)
- Meccanismi di risoluzione conflitti (clausole compromissorie, arbitrato irrituale)
- Poteri degli amministratori dettagliatamente elencati
- Limiti di valore per atti compiibili disgiuntamente
Come si Configura la Responsabilità dei Soci?
I soci di società semplice rispondono illimitatamente e solidalmente per le obbligazioni sociali ex art. 2267 C.C., con possibilità di patto di limitazione della responsabilità opponibile ai terzi solo se portato a conoscenza con mezzi idonei, e con esclusione della responsabilità per i soci limitatamente alla propria quota solo se espressamente pattuito.
La responsabilità illimitata costituisce il principale elemento di rischio dello strumento.
Responsabilità Illimitata e Solidale (Art. 2267 C.C.)
Primo comma: “I creditori della società possono far valere i loro diritti sul patrimonio sociale. Per le obbligazioni sociali rispondono inoltre personalmente e solidalmente i soci che hanno agito in nome e per conto della società e, salvo patto contrario, gli altri soci.”
Implicazioni:
- Responsabilità personale: i creditori possono aggredire il patrimonio personale dei soci
- Responsabilità solidale: ogni socio risponde per l’intero debito, non solo pro quota
- Responsabilità illimitata: nessun limite all’importo della responsabilità
Beneficio di Preventiva Escussione
Art. 2268 C.C.: “Il socio richiesto del pagamento di debiti sociali può domandare, anche se la società è in liquidazione, la preventiva escussione del patrimonio sociale, indicando i beni sui quali il creditore possa agevolmente soddisfarsi.”
Limitazioni pratiche:
- Il beneficio può essere escluso dal contratto sociale
- Opera solo se il socio indica beni sociali facilmente aggredibili
- Non opera se la società è insolvente
- Non impedisce azioni esecutive, solo ne ritarda l’esecuzione
Patti di Limitazione della Responsabilità
Secondo comma art. 2267 C.C.: “I patti che limitano la responsabilità di alcuni soci non sono opponibili ai terzi se non sono portati a loro conoscenza con mezzi idonei.”
Condizioni di opponibilità:
- Clausola statutaria espressa
- Pubblicità con mezzi idonei (nella pratica: iscrizione Registro Imprese, ma la società semplice immobiliare spesso non si iscrive)
- Conoscenza effettiva da parte del creditore
Inefficacia pratica: Per le società semplici non iscritte, i patti di limitazione sono sostanzialmente inefficaci verso terzi per impossibilità di pubblicità adeguata.
❓ FAQ – Responsabilità e Garanzie
D: Posso costituire una società semplice senza rischiare il mio patrimonio personale?
R: No. La responsabilità illimitata è strutturale della società semplice. Eventuali patti di limitazione sono opponibili ai terzi solo se adeguatamente pubblicizzati, cosa difficile per società non iscritte al Registro Imprese.
D: Se un socio contrae debiti personali, la società deve pagarli?
R: No. I debiti personali dei soci non sono debiti della società. Però il creditore personale può aggredire gli utili e la quota di liquidazione del socio debitore (art. 2270 C.C.).
D: Cosa succede se la società non paga l’IMU sugli immobili?
R: Il Comune può agire esecutivamente sia sul patrimonio sociale sia sul patrimonio personale dei soci amministratori, e in subordine degli altri soci, per il pagamento solidale del debito tributario.
Quando la Società Semplice È Davvero Conveniente?
La società semplice immobiliare è conveniente quando esiste una reale causa economica di gestione patrimoniale, con patrimonio immobiliare significativo superiore a 800.000 euro, pluralità di soci con interessi allineati, disponibilità economica per sostenere i costi di costituzione e gestione, e orizzonte temporale pluriennale di mantenimento della struttura.
Questo è il test di realtà che ogni professionista serio dovrebbe applicare prima di consigliare lo strumento.
✅ Situazioni in cui la Società Semplice è Appropriata
1. Gestione di patrimonio immobiliare familiare multi-generazionale
- Scenario: Famiglia con patrimonio immobiliare di 2.000.000 euro, composto da 5 immobili locati, generazione di redditi locativi annui di 60.000 euro, necessità di coinvolgere 3 generazioni nella gestione
- Vantaggi specifici: Protezione da creditori personali, frazionamento del reddito tra più soggetti, pianificazione successoria graduale, evitamento comproprietà ereditaria
- Costi sostenibili: I 45.000 euro di imposte su conferimento sono ammortizzabili nel medio-lungo termine
2. Protezione patrimoniale per professionisti ad alto rischio
- Scenario: Medico chirurgo con patrimonio immobiliare personale di 1.500.000 euro, rischio di contenzioso professionale, famiglia con coniuge e due figli maggiorenni
- Vantaggi specifici: Conferimento immobili in società semplice con coniuge e figli protegge il patrimonio da eventuali creditori professionali del medico (purché il conferimento avvenga prima del sorgere del debito)
- Attenzione: Non protegge da debiti sociali, necessità di cause economiche reali
3. Ottimizzazione fiscale di redditi locativi elevati
- Scenario: Padre con redditi professionali elevati (scaglione 43%), proprietario di immobili locati che generano 40.000 euro annui
- Vantaggi specifici: Conferimento immobili in società semplice con figli universitari (senza altri redditi), trasparenza fiscale distribuisce il reddito tra più soggetti con aliquote marginali inferiori
- Risparmio fiscale: Significativo nel lungo periodo
❌ Situazioni in cui la Società Semplice NON è Appropriata
1. Patrimonio immobiliare modesto
- Scenario: Unico immobile abitativo di valore 300.000 euro
- Criticità: Costi di costituzione (27.000 euro) eccessivi rispetto al valore, assenza di redditi locativi per giustificare la struttura
- Alternativa: Donazione con riserva di usufrutto, fondo patrimoniale
2. Finalità esclusivamente elusive
- Scenario: Imprenditore con debiti in scadenza conferisce tutti gli immobili in società semplice con familiari
- Criticità: Alto rischio di revocatoria fraudolenta, responsabilità penale per sottrazione fraudolenta al pagamento imposte
- Conseguenze: Inefficacia dell’operazione, sanzioni penali
3. Assenza di causa economica reale
- Scenario: Immobile non locato, non produttivo, conferito solo per “protezione”
- Criticità: Mancanza di giustificazione economica, qualificazione come atto in frode ai creditori
- Rischio: Revocatoria, accertamenti fiscali
Tabella 4: Checklist Convenienza Società Semplice Immobiliare
| Criterio | Soglia Minima | Situazione Ottimale |
|---|---|---|
| Valore patrimonio immobiliare | > 800.000 euro | > 1.500.000 euro |
| Numero soci | Minimo 2 | 3-5 soci con interessi allineati |
| Redditi locativi annui | > 20.000 euro | > 50.000 euro |
| Orizzonte temporale | > 10 anni | Trasferimento generazionale |
| Disponibilità economica iniziale | Costi costituzione + 2 anni gestione | Disponibilità pluriennale |
| Causa economica | Gestione attiva patrimonio | Gestione + produzione redditi |
Quali Alternative Esistono per Proteggere il Patrimonio Immobiliare?
Le alternative alla società semplice immobiliare includono la SRL ordinaria o semplificata, il fondo patrimoniale, il trust interno o internazionale, la donazione con riserva di usufrutto o nuda proprietà, e il vincolo di destinazione ex art. 2645-ter C.C., ciascuna con vantaggi e limiti specifici.
È essenziale valutare comparativamente tutti gli strumenti disponibili prima di scegliere.
SRL (Società a Responsabilità Limitata)
Vantaggi rispetto alla società semplice:
- Responsabilità limitata al capitale sociale (protezione effettiva del patrimonio personale)
- Iscrizione obbligatoria al Registro Imprese (pubblicità e trasparenza)
- Struttura riconosciuta per attività immobiliare organizzata
- Possibilità di gestione professionalizzata
Svantaggi:
- Costi di costituzione superiori (capitale sociale, atto pubblico)
- Regime fiscale IRES (24%) + tassazione dividendi (26%)
- Formalità gestionali più onerose
- Controllo contabile obbligatorio oltre certe soglie
Quando preferirla: Attività immobiliare commerciale (compravendita, sviluppo), patrimonio molto elevato, necessità di responsabilità limitata effettiva.
Fondo Patrimoniale
Disciplina: Artt. 167-171 C.C.
Vantaggi:
- Protezione da debiti non contratti nell’interesse della famiglia
- Costi di costituzione contenuti (solo onorario notarile, imposte fisse)
- Immediatezza nella costituzione
Svantaggi:
- Protezione limitata ai soli debiti non familiari
- Opponibilità limitata da giurisprudenza restrittiva
- Necessità di matrimonio (o unione civile)
- Inefficacia per debiti professionali o d’impresa se l’attività beneficia la famiglia
Quando preferirlo: Nuclei familiari stabili, protezione da rischi specifici non familiari, patrimonio immobiliare limitato.
Trust
Vantaggi:
- Massima flessibilità nella progettazione
- Protezione elevata (segregazione patrimoniale completa)
- Possibilità di combinare finalità (successoria, assistenziale, protezione)
- Durata programmabile
Svantaggi:
- Complessità giuridica (istituto di common law)
- Costi elevati (costituzione, gestione trustee professionale)
- Incertezze fiscali su alcuni aspetti
- Rischio di revocatoria se fraudolento
Quando preferirlo: Patrimoni molto elevati, situazioni familiari complesse, finalità multiple.
Donazione con Riserva di Usufrutto
Vantaggi:
- Semplicità estrema
- Costi contenuti (imposta donazione con franchigie, eventuale imposta ipotecaria/catastale)
- Mantenimento godimento immobile per donante
- Efficacia immediata nella protezione
Svantaggi:
- Lesione di legittima (possibile azione di riduzione da parte eredi)
- Peso della donazione (difficoltà rivendita per donatario)
- Revocabilità per ingratitudine o sopravvenienza figli
- Nessuna ottimizzazione fiscale redditi
Quando preferirla: Passaggio generazionale semplice, donante anziano, assenza di necessità reddituali complesse.
Vincolo di Destinazione (Art. 2645-ter C.C.)
Disciplina: “Gli atti in forma pubblica con cui beni immobili o mobili iscritti in pubblici registri sono destinati, per un periodo non superiore a novanta anni o per la durata della vita della persona fisica beneficiaria, alla realizzazione di interessi meritevoli di tutela riferibili a persone con disabilità, a pubbliche amministrazioni, o ad altri enti o persone fisiche […] possono essere trascritti al fine di rendere opponibile ai terzi il vincolo di destinazione.”
Vantaggi:
- Segregazione patrimoniale opponibile a terzi
- Flessibilità nelle finalità
- Costi contenuti
Svantaggi:
- Necessità di interessi meritevoli di tutela (non mera protezione generica)
- Durata limitata (massimo 90 anni o vita beneficiario)
- Giurisprudenza ancora in formazione su alcuni aspetti
Quando preferirlo: Protezione di soggetti deboli (disabili), finalità assistenziali o benefiche, semplicità nella gestione.
🔧 GUIDA PRATICA: Come Procedere?
Prima di costituire una società semplice immobiliare, è necessario effettuare analisi patrimoniale completa, verifica della causa economica reale, valutazione comparativa di strumenti alternativi, redazione di statuto personalizzato da parte di professionisti qualificati, e pianificazione fiscale dell’operazione.
Step-by-Step per Costituire una Società Semplice Immobiliare
1. Analisi Preliminare (Tempo: 2-3 settimane)
- Inventario completo del patrimonio immobiliare da conferire
- Valutazione del valore di mercato degli immobili (perizia o valutazione comparativa)
- Verifica assenza ipoteche, trascrizioni pregiudizievoli, vincoli
- Verifica conformità urbanistica e catastale degli immobili
- Costo stimato: 1.500-3.000 euro (consulenze tecniche)
2. Consulenza Professionale Integrata (Tempo: 3-4 settimane)
- Consulenza notarile per strutturazione giuridica
- Consulenza fiscale per valutazione impatto imposte e ottimizzazione
- Eventuale consulenza legale per clausole protezione patrimoniale
- Redazione bozza di statuto personalizzato
- Costo stimato: 2.500-5.000 euro
3. Raccolta Documentazione (Tempo: 2 settimane)
- Visure catastali e planimetrie aggiornate di tutti gli immobili
- Atti di provenienza degli immobili (rogiti di acquisto/successione)
- APE (Attestato Prestazione Energetica) per ciascun immobile
- Documenti di identità e codici fiscali di tutti i soci
- Eventuale nulla osta coniugale per immobili in regime di comunione
- Costo stimato: 500-1.000 euro (diritti, copie, certificazioni)
4. Costituzione Formale (Tempo: 1 settimana)
- Rogito notarile di costituzione società e contestuale conferimento immobili
- Firma di tutti i soci davanti al notaio
- Dichiarazioni fiscali contestuali
- Versamento imposte (registro, ipotecaria, catastale)
- Costo stimato: 2.500-4.000 euro (onorario notarile) + imposte
5. Adempimenti Post-Costituzione (Tempo: 4-6 settimane)
- Trascrizione atti nei registri immobiliari competenti
- Volture catastali presso Agenzia delle Entrate – Territorio
- Richiesta codice fiscale società (se non già attribuito)
- Eventuale apertura partita IVA (se attività locativa organizzata)
- Apertura conto corrente intestato alla società
- Comunicazione avvio attività (se necessaria)
- Costo stimato: 300-800 euro (diritti, imposte, spese bancarie)
📄 Documenti Necessari per la Costituzione
Per la società:
- Bozza statuto approvata da tutti i soci
- Determinazione quote di partecipazione
- Nomina amministratori e determinazione poteri
Per ciascun immobile da conferire:
- Atto di provenienza (rogito, successione, donazione)
- Visura catastale aggiornata (non oltre 30 giorni)
- Planimetria catastale depositata
- APE in corso di validità
- Certificato di destinazione urbanistica (se terreno)
- Dichiarazione conformità urbanistica e catastale (autocertificazione tecnico abilitato)
Per ciascun socio:
- Documento identità in corso di validità
- Codice fiscale
- Eventuale nulla osta coniugale se immobile in comunione legale
- Certificato carichi pendenti (consigliato per verificare assenza procedure esecutive)
⏰ Tempistiche Complessive
Costituzione standard: 2-3 mesi dall’incarico professionale al completamento di tutti gli adempimenti
Costituzione urgente: 4-6 settimane (solo in casi particolari, con maggiorazione onorari professionali del 30-50%)
📅 NOVITÀ LEGISLATIVE 2024-2026
Le principali novità normative riguardano l’intensificazione dei controlli antiriciclaggio sulla titolarità effettiva delle società semplici, la stretta dell’Agenzia delle Entrate sull’imposizione dei conferimenti immobiliari, e le recenti pronunce della Cassazione sulla revocabilità dei conferimenti fraudolenti.
Registro Titolari Effettivi e Società Semplici
D.Lgs. 231/2007 modificato dal D.Lgs. 125/2019: Obbligo di comunicazione dei titolari effettivi al Registro delle Imprese per tutte le società, anche non commerciali.
Problematica specifica per società semplici: Le società semplici immobiliari tendenzialmente non si iscrivono al Registro Imprese. Come adempiere all’obbligo di comunicazione titolari effettivi?
Orientamento prevalente: Obbligo di iscrizione al Registro Imprese anche per società semplici ai soli fini della comunicazione dei titolari effettivi. Molte società semplici costituite ante 2020 non hanno mai adempiuto. Sanzioni amministrative previste: da 103 a 1.032 euro.
Prassi ADE su Conferimenti Immobiliari
Risposta Interpello n. 192/2023: L’Agenzia delle Entrate ha confermato applicabilità dell’imposta di registro proporzionale del 9% sui conferimenti immobiliari in società semplice, escludendo applicabilità del beneficio “prima casa” salvo condizioni molto restrittive.
Risoluzione n. 11/E/2024: Chiarimenti su base imponibile dei conferimenti – impossibilità di applicare il sistema “prezzo-valore” per conferimenti in società semplici che svolgono attività immobiliare (anche non commerciale).
Giurisprudenza Recente sulla Revocatoria
Cassazione n. 7339/2021: “È revocabile il conferimento immobiliare in società semplice quando l’operazione sia priva di giustificazione economica effettiva e risulti finalizzata esclusivamente alla sottrazione del bene all’aggressione creditoria.”
Cassazione n. 24122/2022: “La presenza di causa economica reale (gestione attiva del patrimonio, produzione redditi locativi) esclude la revocabilità del conferimento anche se questo ha l’effetto indiretto di proteggere il patrimonio da creditori personali.”
Cassazione n. 15678/2023: “La società semplice di mero godimento, priva di attività gestionale effettiva, costituisce negozio in frode alla legge quando risulti strumentale all’elusione di obblighi di garanzia patrimoniale.”
📊 CASO PRATICO: Quando la Società Semplice Funziona
Situazione: Famiglia Bianchi composta da padre (70 anni, pensionato ex imprenditore), madre (68 anni), tre figli (45, 42, 38 anni, tutti con famiglie proprie).
Patrimonio immobiliare:
- Immobile A: Abitazione principale padre/madre, valore 400.000 euro
- Immobile B: Appartamento locato, valore 250.000 euro, canone annuo 12.000 euro
- Immobile C: Appartamento locato, valore 280.000 euro, canone annuo 13.500 euro
- Immobile D: Negozio locato, valore 320.000 euro, canone annuo 18.000 euro
- Totale patrimonio: 1.250.000 euro, redditi locativi: 43.500 euro/anno
Obiettivi:
- Pianificare successione evitando comproprietà ereditaria
- Proteggere patrimonio da eventuali creditori personali dei figli (attività imprenditoriali)
- Ottimizzare fiscalmente i redditi locativi (padre con pensione elevata, aliquota marginale 43%)
- Mantenere gestione unitaria del patrimonio
Soluzione adottata: Costituzione società semplice immobiliare “Immobiliare Bianchi S.S.”
Struttura:
- Soci: padre 40%, madre 20%, figlio 1 15%, figlio 2 15%, figlio 3 10%
- Conferimenti: padre e madre conferiscono immobili B, C, D (mantenendo abitazione principale in proprietà personale)
- Quote: proporzionali ai conferimenti
- Amministrazione: disgiunta per atti ordinari (padre e figlio 1), maggioranza 75% per atti straordinari
- Utili: distribuiti proporzionalmente alle quote
Costi di costituzione:
- Base imponibile conferimento: 850.000 euro (immobili B+C+D)
- Imposta registro 9%: 76.500 euro
- Imposte ipotecaria e catastale: 400 euro
- Onorario notarile: 3.500 euro
- Consulenze: 2.500 euro
- Totale costi: 82.900 euro
Risultato:
- ✅ Immobili B, C, D protetti da creditori personali dei figli (art. 2270 C.C.)
- ✅ Reddito locativo 43.500 euro distribuito tra 5 soggetti in trasparenza (risparmio fiscale rispetto a concentrazione su padre)
- ✅ Governance familiare regolamentata (no unanimità paralizzante)
- ✅ Pianificazione successoria anticipata (clausola di continuazione automatica con eredi)
- ✅ Patrimonio familiare mantenuto unitario
Risparmio fiscale annuo stimato: 6.500-8.000 euro (confronto tassazione redditi su padre vs distribuzione tra soci)
Ammortamento costi costituzione: 10-12 anni (attraverso risparmio fiscale)
Valutazione: Operazione economicamente e giuridicamente conveniente dato il patrimonio significativo, i redditi elevati, l’orizzonte temporale plurigenerazionale, e la presenza di cause economiche reali.
📊 CASO PRATICO: Quando la Società Semplice NON Funziona
Situazione: Sig. Rossi, commerciante con attività in difficoltà, debiti bancari 120.000 euro, debiti fornitori 80.000 euro.
Patrimonio immobiliare:
- Immobile abitativo (prima casa), valore 350.000 euro
- Non locato, nessun reddito
Obiettivo dichiarato: “Proteggere la casa dai creditori”
Tentata soluzione: Conferimento immobile in società semplice con moglie e figlia maggiorenne
Criticità strutturali:
- ❌ Tempistica sospetta: conferimento pochi mesi dopo insorgenza debiti
- ❌ Assenza totale di causa economica (immobile non produttivo, non locato)
- ❌ Finalità esclusivamente protettiva (nessuna gestione patrimoniale)
- ❌ Costi insostenibili: 31.500 euro imposte su immobile 350.000 euro
- ❌ Persistenza responsabilità illimitata del Sig. Rossi per debiti sociali
Conseguenze:
- ⚠️ Alta probabilità di revocatoria ex art. 2901 C.C. (atto in pregiudizio creditori)
- ⚠️ Possibile configurazione reato di sottrazione fraudolenta al pagamento imposte (art. 11 D.Lgs. 74/2000)
- ⚠️ Inefficacia protezione: creditori possono comunque aggredire patrimonio personale Sig. Rossi per debiti sociali
- ⚠️ Costi sprecati: 31.500 euro di imposte per operazione inefficace
Alternativa consigliata:
- Valutazione composizione negoziata crisi d’impresa (L. 147/2021)
- Eventuale procedura sovraindebitamento per liquidazione controllata
- Protezione abitazione attraverso fondo patrimoniale (se debiti non familiari e operazione tempestiva)
Valutazione: Operazione scorretta professionalmente, probabilmente inefficace giuridicamente, sicuramente antieconomica.
❓ FAQ – Aspetti Fiscali e Successori
D: I redditi della società semplice come vengono tassati?
R: Per trasparenza fiscale ex art. 5 TUIR: i redditi sono imputati direttamente ai soci in proporzione alle quote, ciascun socio li dichiara nella propria dichiarazione redditi e li tassa secondo le proprie aliquote IRPEF progressive.
D: La società semplice paga IMU sugli immobili?
R: Sì, la società è soggetto passivo IMU per gli immobili di proprietà, senza possibilità di esenzione prima casa (che spetta solo alle persone fisiche). Aliquota ordinaria applicabile.
D: Come funziona la successione delle quote di società semplice?
R: Le quote si trasmettono agli eredi secondo le regole successorie ordinarie, salvo clausole statutarie di prelazione o gradimento. È fondamentale prevedere nello statuto clausole di continuazione automatica per evitare scioglimento.
D: La società semplice può chiedere mutui ipotecari?
R: Sì, la società può accendere mutui ipotecari sugli immobili sociali previa delibera dei soci secondo maggioranze statutarie. L’ipoteca viene iscritta sull’immobile sociale. Attenzione: i soci rispondono personalmente e illimitatamente per il debito.
D: Posso trasferire la mia quota di società semplice a terzi?
R: In assenza di clausole statutarie di prelazione o gradimento, sì. Ma la cessione deve rispettare eventuali diritti di prelazione dei soci ed è consigliabile forma scritta anche se non obbligatoria, per certezza giuridica.
📝 IN SINTESI
La società semplice immobiliare è uno strumento giuridico potente ma complesso, che richiede attenta valutazione preventiva, progettazione professionale personalizzata, investimento economico significativo, e gestione consapevole nel tempo per evitare rischi giuridici, fiscali e operativi.
Punti Fermi:
- ✅ Protezione selettiva: Protegge da creditori personali soci, non da creditori sociali
- ✅ Costi elevati: Imposta registro 9% rende conveniente solo per patrimoni >800.000 euro
- ✅ Responsabilità illimitata: I soci rispondono personalmente per debiti sociali
- ✅ Causa economica necessaria: Senza reale attività gestionale, rischio revocatoria
- ✅ Opacità circolazione: Quote circolano anche verbalmente, problemi trasparenza
- ✅ Statuto professionale: Clausole personalizzate sono imprescindibili per evitare paralisi
- ✅ Valutazione comparativa: Sempre confrontare con alternative (SRL, trust, fondo patrimoniale)
🤝 HAI BISOGNO DI ASSISTENZA?
La costituzione di una società semplice immobiliare richiede consulenza notarile specializzata per valutare l’opportunità dello strumento nel caso concreto, redigere uno statuto personalizzato con clausole di protezione, calcolare l’impatto fiscale complessivo, e garantire la conformità con le normative antiriciclaggio e trasparenza.
Se stai valutando di costituire una società semplice per proteggere il tuo patrimonio immobiliare, il primo passo è un’analisi professionale approfondita della tua situazione specifica. Non esistono soluzioni “preconfezionate”: ogni patrimonio, ogni famiglia, ogni situazione richiede una progettazione sartoriale.
Presso lo Studio Notarile Soldani di Domodossola offriamo consulenza integrata in materia di:
- Pianificazione patrimoniale e protezione beni immobiliari
- Costituzione società semplici con statuti personalizzati
- Valutazione comparativa strumenti alternativi (SRL, trust, fondo patrimoniale)
- Pianificazione successoria e passaggio generazionale
- Ottimizzazione fiscale strutture familiari
Contatti:
📍 Via Camillo Prampolini 14, Domodossola (VB)
📧 domodossola@notaiosoldani.it
📞 0324 066077
📚 FONTI E APPROFONDIMENTI
Bibliografia Normativa
- Codice Civile, Libro Quinto “Del Lavoro”, Titolo V “Delle Società”, Capo II “Della Società Semplice” (artt. 2251-2290)
- DPR 131/1986 (TUR – Testo Unico Registro), artt. 1, 9, 20, 26, 51
- D.Lgs. 347/1990 – Testo Unico Imposte Ipotecaria e Catastale
- TUIR (DPR 917/1986), art. 5 (Trasparenza fiscale), art. 67 (Plusvalenze immobiliari)
- D.Lgs. 231/2007 (Antiriciclaggio), modificato da D.Lgs. 125/2019 (Registro Titolari Effettivi)
Prassi Amministrativa
- Agenzia delle Entrate, Risoluzione n. 59/E/2011 – Imposizione conferimenti immobiliari
- Agenzia delle Entrate, Risposta Interpello n. 192/2023 – Conferme prassi imposta registro 9%
- Agenzia delle Entrate, Risoluzione n. 11/E/2024 – Base imponibile conferimenti, esclusione prezzo-valore
Giurisprudenza Rilevante
- Cassazione Civile, Sez. I, sentenza n. 15199/2019 – Protezione beni sociali da creditori particolari
- Cassazione Civile, Sez. III, sentenza n. 24657/2018 – Limiti azione creditoria art. 2270 C.C.
- Cassazione Civile, Sez. I, sentenza n. 7339/2021 – Revocatoria conferimenti fraudolenti
- Cassazione Civile, Sez. I, sentenza n. 24122/2022 – Rilevanza causa economica reale
- Cassazione Civile, Sez. VI, sentenza n. 15678/2023 – Società semplice di mero godimento come negozio in frode
Link Istituzionali
- Gazzetta Ufficiale – https://www.gazzettaufficiale.it
- Agenzia delle Entrate – https://www.agenziaentrate.gov.it
- Consiglio Nazionale del Notariato – https://www.notariato.it
- Normattiva (banca dati giuridica) – https://www.normattiva.it
© 2026 Studio Notarile Soldani – Tutti i diritti riservati
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).