
 Da Manlio Carlo Soldani
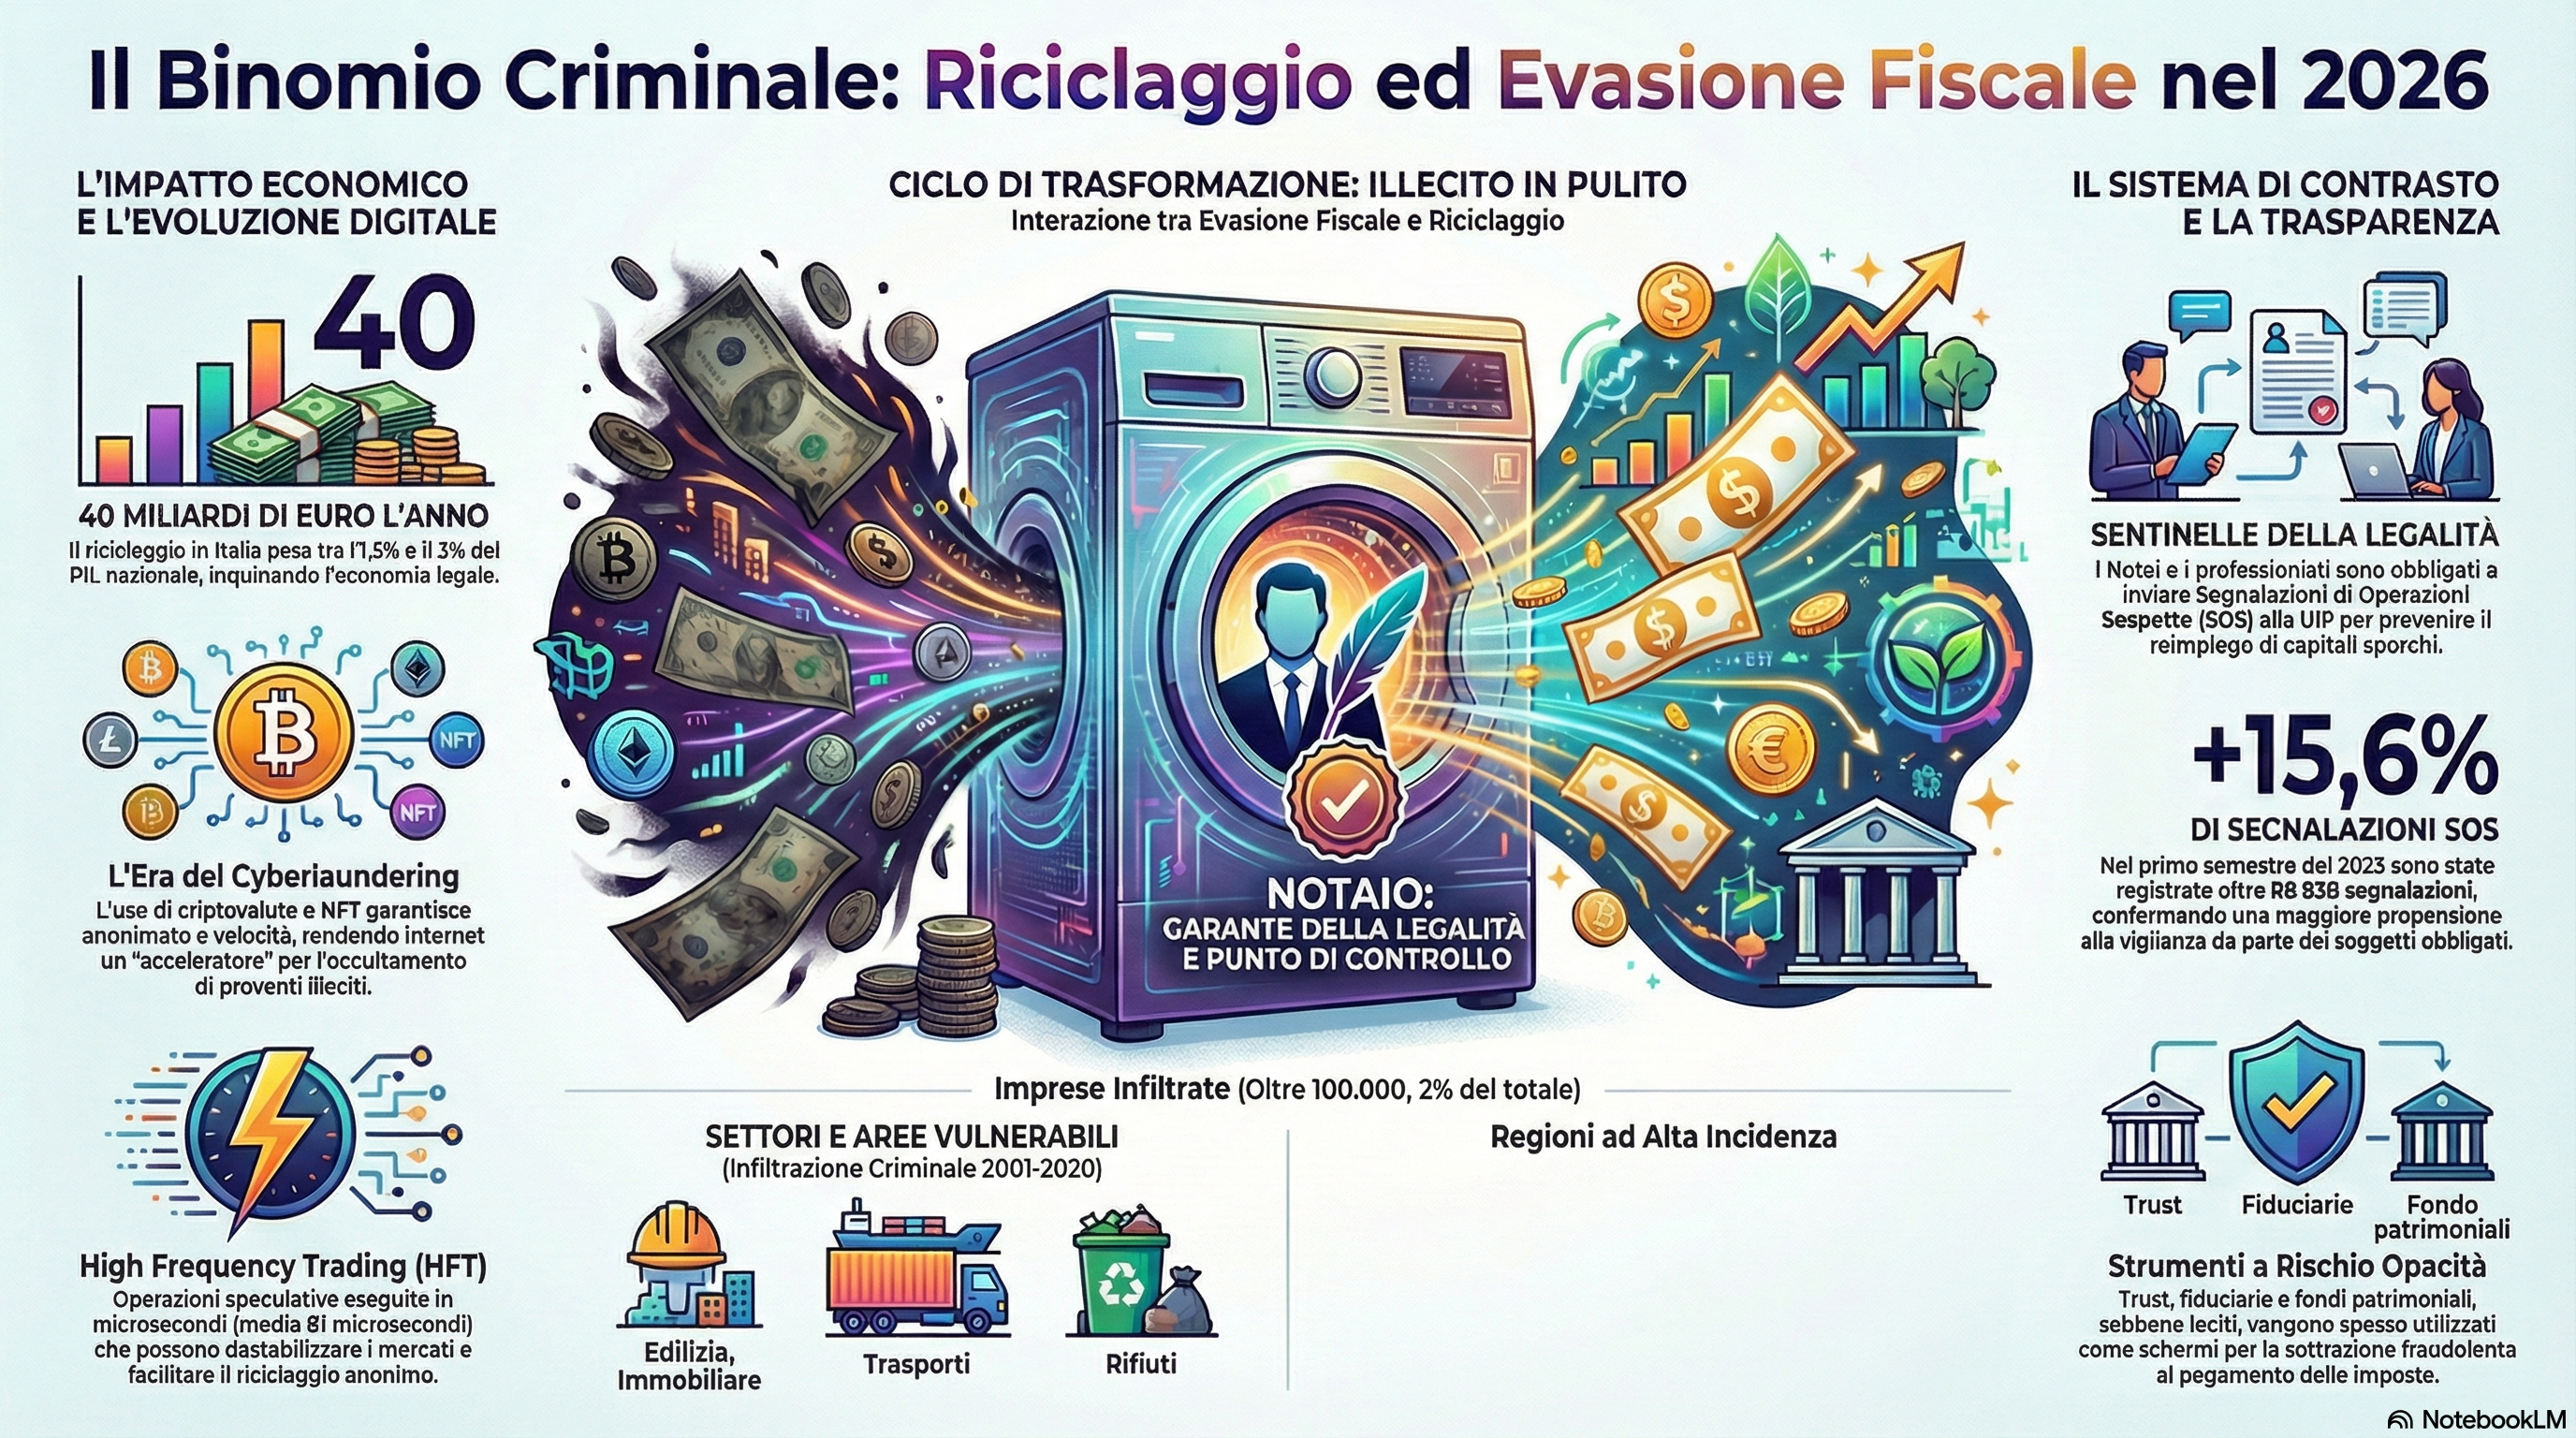
“Il complesso rapporto tra riciclaggio ed evasione fiscale”
Laboratorio Eurispes sulle Politiche Fiscali — Fondazione Eurispes
1. Premessa concettuale
Il documento prende le mosse dalla distinzione — ma anche dalla forte interconnessione — tra riciclaggio ed evasione fiscale. Pur appartenendo a categorie giuridiche diverse, entrambi i fenomeni perseguono un fine comune: occultare capitali all’azione delle autorità. La disciplina antiriciclaggio ha progressivamente incluso i reati tributari tra i “reati presupposto” del riciclaggio, rendendo penalmente rilevante anche l’impiego, la sostituzione o il trasferimento di proventi da evasione fiscale. L’analisi si sviluppa lungo una traiettoria che va dalla dimensione giuridica classica alle nuove frontiere tecnologiche, con un apparato propositivo finale.
2. Riciclaggio e autoriciclaggio: profilo normativo e giurisprudenziale
2.1 Le fattispecie
Il riciclaggio (art. 648-bis c.p.) richiede il coinvolgimento di soggetti terzi rispetto all’autore del reato presupposto. La condotta è a forma libera e può articolarsi in una pluralità di atti, anche leciti singolarmente considerati, purché unitariamente finalizzati all’occultamento della provenienza delittuosa. Il reato si configura anche se la tracciabilità dei flussi è solo ostacolata, non necessariamente impedita.
L’autoriciclaggio (art. 648-ter.1 c.p.) è invece commesso dallo stesso autore del reato presupposto, che reimmette i proventi in attività economiche, finanziarie o speculative. Rispetto al riciclaggio, richiede un ostacolo “concreto” all’identificazione della provenienza — nozione tuttora oggetto di elaborazione giurisprudenziale. La clausola di non punibilità per “mera utilizzazione o godimento personale” è interpretata restrittivamente: non si applica quando la reimmissione, anche apparentemente personale, inquini l’economia legale.
2.2 Orientamenti giurisprudenziali rilevanti
Il dossier raccoglie e commenta una significativa serie di pronunce della Corte di Cassazione, di cui si evidenziano i passaggi più rilevanti:
Cass. n. 38141/2022 — Integra riciclaggio l’accettazione della qualità di beneficiario economico di beni altrui di provenienza delittuosa, anche senza compimento di atti dispositivi. Il reato è a formazione progressiva e cessa con l’ultimo atto della serie.
Cass. n. 35260/2021 — In tema di autoriciclaggio, costituisce condotta dissimulatoria il reinvestimento del profitto illecito attraverso intestazione a terzi o trasferimento a istituti bancari, inclusa l’estinzione di debiti e ipoteche.
Cass. n. 4855/2022 — L’esenzione per godimento personale non si applica quando il denaro illecito viene spostato all’estero o impiegato per acquisti significativi, anche se formalmente di natura personale, attesa la loro incidenza sull’economia legale.
Cass. n. 47528/2022 — L’amministratore di diritto non risponde automaticamente per riciclaggio e autoriciclaggio commessi dall’amministratore di fatto: occorre la prova del consapevole concorso anche morale, non bastando la generica conoscenza di attività evasive. I principi elaborati per i reati tributari non si estendono automaticamente a tali fattispecie.
Cass. n. 10981/2025 — Il risparmio d’imposta derivante da reato tributario costituisce “altra utilità” ai sensi dell’art. 648-bis c.p. La confisca si estende non solo al profitto del reato presupposto, ma anche al prodotto delle successive operazioni di reinvestimento.
Cass. n. 38508/2025 — Conferma e sistematizza la disciplina della confisca ex art. 648-quater c.p.: la confisca diretta riguarda prodotto e profitto del reato; quella per equivalente può attingere anche il prezzo. L’art. 240-bis c.p. prevede confisca allargata obbligatoria in caso di sproporzione patrimoniale.
3. Dal riciclaggio al cyberlaundering
Il documento dedica ampio spazio all’evoluzione tecnologica del fenomeno. Il cyberlaundering è la proiezione digitale del riciclaggio tradizionale, con vantaggi operativi aggiuntivi: anonimato, assenza di barriere geografiche, velocità delle transazioni. Il meccanismo del “prestaconto” (o money mule) è analizzato come strumento di interposizione tra il riciclatore e i fondi illeciti, tipicamente operante tramite conti correnti o carte prepagate. La logica del riciclaggio classico — polverizzazione (placement), camuffamento (layering) e integrazione (integration) — si ripropone invariata, ma accelerata e dematerializzata.
4. Gli indicatori UIF
Vengono illustrati alcuni dei 34 indicatori di anomalia emanati dalla UIF (Unità di Informazione Finanziaria della Banca d’Italia), con particolare riguardo a quelli rilevanti per il fenomeno del cyberlaundering e degli strumenti di segregazione patrimoniale. Tra i più significativi si segnalano:
- Indicatore 4.1: strutture opache con catene partecipative che ostacolano l’identificazione del titolare effettivo, specie se con trust, fiduciarie o fondazioni in paesi a rischio.
- Indicatore 11.4: acquisti o vendite di beni (inclusi crypto-asset) a prezzi sproporzionati rispetto al valore di mercato.
- Indicatore 26: operatività in crypto-asset incoerente con il profilo economico del soggetto.
- Indicatore 30.5: atti istitutivi di trust in cui il disponente cumula più ruoli, generando opacità sul titolare effettivo.
- Indicatore 30.12: costituzione di fondo patrimoniale in presenza di difficoltà finanziarie o debiti tributari rilevanti.
- Indicatore 33.11: concentrazione di trasferimenti verso soggetti che fungono da collettori di fondi per conto terzi, anche tramite sistemi informali come l’hawala.
5. High frequency trading e riciclaggio finanziario
Il documento si sofferma sull’high frequency trading (HFT) come potenziale strumento di riciclaggio, evidenziandone la natura speculativa e l’assenza di adeguati presidi normativi. Le operazioni ad alta frequenza rappresentano oggi l’80% del numero di transazioni e il 50% dei volumi globali sui mercati finanziari. La TTF italiana del 2013 è considerata inadeguata per perimetro (limitato ad azioni e derivati azionari), aliquote e arco temporale di riferimento (solo transazioni inferiori a 0,5 secondi, mentre gli HFT significativi si sviluppano fino a 10 secondi).
6. Evasione fiscale, criptovalute e profitto del reato
Le criptovalute presentano caratteristiche strutturalmente analoghe ai paradisi fiscali: anonimato, sottrazione al regime fiscale statale, difficoltà di tracciamento. La Cassazione ha chiarito che la semplice operazione di cambio da valuta legale a criptovaluta integra già la condotta di autoriciclaggio, in quanto attività speculativa idonea a ostacolare l’identificazione della provenienza. Anche la detenzione in wallet non elimina la tracciabilità blockchain, ma costituisce ostacolo sufficiente ai fini del reato. Il sequestro di criptovalute — distinto dal mero sequestro del wallet — richiede il trasferimento delle chiavi su portafoglio controllato dall’autorità giudiziaria.
7. Sottrazione fraudolenta al pagamento delle imposte
L’art. 11 D.lgs. n. 74/2000 sanziona le condotte di alienazione simulata o di compimento di atti fraudolenti idonei a rendere inefficace la riscossione coattiva. Il reato è di pericolo concreto: è sufficiente l’idoneità ex ante dell’atto a pregiudicare l’attività recuperatoria dell’Erario, indipendentemente dall’esito della riscossione.
La giurisprudenza più recente (Cass. n. 29943/2025) ha confermato che anche comportamenti formalmente leciti — come la cessione di quote societarie — integrano il reato se parte di uno stratagemma complessivo fraudolento. Cass. n. 834/2025 ha precisato che anche la cessione di rami d’azienda a società controllate può costituire atto fraudolento, quando effettuata consapevolmente dopo la notifica di irregolarità fiscali, trasformando la cedente in una “bad company” svuotata dei beni produttivi, conservando solo il debito tributario.
Quanto al quantum confiscabile, la Cassazione ha chiarito che esso deve essere parametrato all’entità effettiva del credito erariale (comprensivo di sanzioni e accessori), calcolato secondo i criteri della riscossione coattiva (art. 77 DPR 602/73 per i beni immobili; art. 517 c.p.c. per i beni mobili), evitando eccessive divaricazioni tra sequestro e profitto confiscabile.
8. Strumenti di sottrazione: fondi patrimoniali, fiduciarie e trust
8.1 Fondi patrimoniali
I beni conferiti in fondo patrimoniale rispondono solo per obbligazioni contratte nell’interesse della famiglia. Il criterio discriminante non è la natura dell’obbligazione (contrattuale vs. legale/tributaria), ma la sua relazione con i bisogni familiari. L’Amministrazione finanziaria può aggredire i beni del fondo quando il debito tributario sia riconducibile a tali interessi, o quando sussistano i presupposti per la revocatoria ordinaria. La costituzione del fondo in presenza di debiti tributari già esistenti integra il reato di sottrazione fraudolenta, ma solo se il bene avrebbe potuto essere oggetto di esecuzione.
8.2 Società fiduciarie
L’intestazione fiduciaria garantisce riservatezza, non protezione giuridica assoluta. Gli accertamenti fiscali possono estendersi alle operazioni fiduciarie, purché l’indagine sia mirata su operazioni sospette specificamente individuate. La Cass. n. 29395/2024 ha sanzionato una fiduciaria per omessa SOS in relazione a contratti assicurativi con evidenti anomalie (investimenti sproporzionati rispetto ai redditi dichiarati, operazioni tramite aree off-shore).
8.3 Trust
Il trust è pienamente riconosciuto come soggetto passivo d’imposta nell’ordinamento italiano. La sua legittimità dipende dall’effettiva distinzione di ruoli tra settlor, trustee, beneficiario e protector. Costituisce uso distorto il trust in cui il settlor coincide con il beneficiario, il trustee è privo di autonomia decisionale, o il negozio è revocabile a discrezione del disponente. Specifiche disposizioni antielusive (art. 73, comma 3, TUIR) considerano residente in Italia il trust estero quando disponente o beneficiario siano fiscalmente residenti in Italia.
9. Conclusioni e profili internazionali
Il documento evidenzia come il contrasto al riciclaggio richieda una prospettiva necessariamente internazionale. Viene ricostruita l’evoluzione normativa, dalle Convenzioni ONU degli anni ’60 e ’80, alle 40 Raccomandazioni FATF (1989), fino alla Sesta Direttiva Antiriciclaggio UE (2024/1640) e ai Regolamenti UE 2024/1624 e 2024/1620, che introducono tra l’altro la pubblicazione di registri sui “super-ricchi” e specifiche misure sugli IBAN virtuali.
Il recente Regolamento delegato UE 2025/1184 ha aggiornato la black list dei paesi ad alto rischio riciclaggio, con l’ingresso di 10 nuovi paesi (tra cui Algeria, Angola, Libano, Monaco) e l’uscita di 8 (tra cui Panama ed Emirati Arabi Uniti). Per gli operatori italiani, ciò implica l’adeguamento delle procedure di adeguata verifica rafforzata e delle valutazioni del rischio ex D.lgs. 231/2007.
Il settore immobiliare emerge come particolarmente vulnerabile all’infiltrazione criminale, con una probabilità doppia rispetto alla media. Le “imprese zombie” — tenute artificialmente in vita dal sostegno finanziario illecito — alterano la concorrenza e corrompono i circuiti economici legali.
10. Proposte operative
Il documento si chiude con un articolato pacchetto di proposte:
Intelligenza artificiale per il contrasto AML: utilizzo di sistemi AI e machine learning per l’analisi in tempo reale delle transazioni sospette, inclusa l’identificazione biometrica della clientela e il rilevamento di pattern anomali nelle SOS.
Monitoraggio delle transazioni nel metaverso: estensione della vigilanza antiriciclaggio alle operazioni su NFT e crypto-asset nel metaverso, riconoscendo la loro natura economica reale.
Controllo dei sistemi di pagamento informali: presidio rafforzato sull’hawala e sui money transfer abusivi, con maggiore tracciabilità dei flussi e attrazione verso i canali formali.
Voluntary disclosure sui contanti: proposta di emersione del contante in nero tramite l’istituto dell’accertamento sintetico, con una presunzione legale per contanti sproporzionati rispetto al reddito dichiarato, ammissibilità condizionata alla dimostrazione dell’origine evasiva (non criminale) e tassazione agevolata fino al 20% del dichiarato.
Monitoraggio delle procedure concorsuali: attenzione al rischio che l’omologazione di concordati preventivi — con omologa forzosa e finanza esterna di dubbia provenienza — si traduca in una di fatto depenalizzazione di reati tributari e di riciclaggio.
Riforma della TTF sugli HFT: estensione del perimetro imponibile, revisione delle aliquote sui derivati, ampliamento dell’arco temporale da 0,5 a 10 secondi, riduzione del tetto del 60% per le operazioni cancellate.
Imputabilità penale dell’IA: chiarimento normativo nel senso che l’utilizzo di strumenti AI non muta i criteri di imputazione oggettiva e soggettiva delle condotte penalmente rilevanti, anche in materia di manipolazione del mercato tramite algoritmi HFT. In questo contesto viene richiamata la nuova circostanza aggravante introdotta dalla legge 23 settembre 2025, n. 132.
11. Dati di sintesi
Il volume del riciclaggio in Italia è stimato tra l’1,5% e il 2% del PIL, pari a circa 40 miliardi di euro annui. Nel primo semestre 2025 la UIF ha ricevuto 80.930 SOS (+15,6% rispetto allo stesso semestre 2024), con oltre 100.000 imprese infiltrate dalla criminalità organizzata nel periodo 2001-2020. I reati tributari costituiscono quasi un quarto del totale delle segnalazioni, con le frodi in fatturazione quale tipologia più ricorrente.
Sintesi redatta in terza persona su base documentale esclusiva. Nessun riferimento esterno è stato aggiunto.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).