
 Da Manlio Carlo Soldani
A cura del Notaio Manlio Carlo Soldani — Studio Notarile Soldani, Domodossola
Indice dei contenuti
Premessa
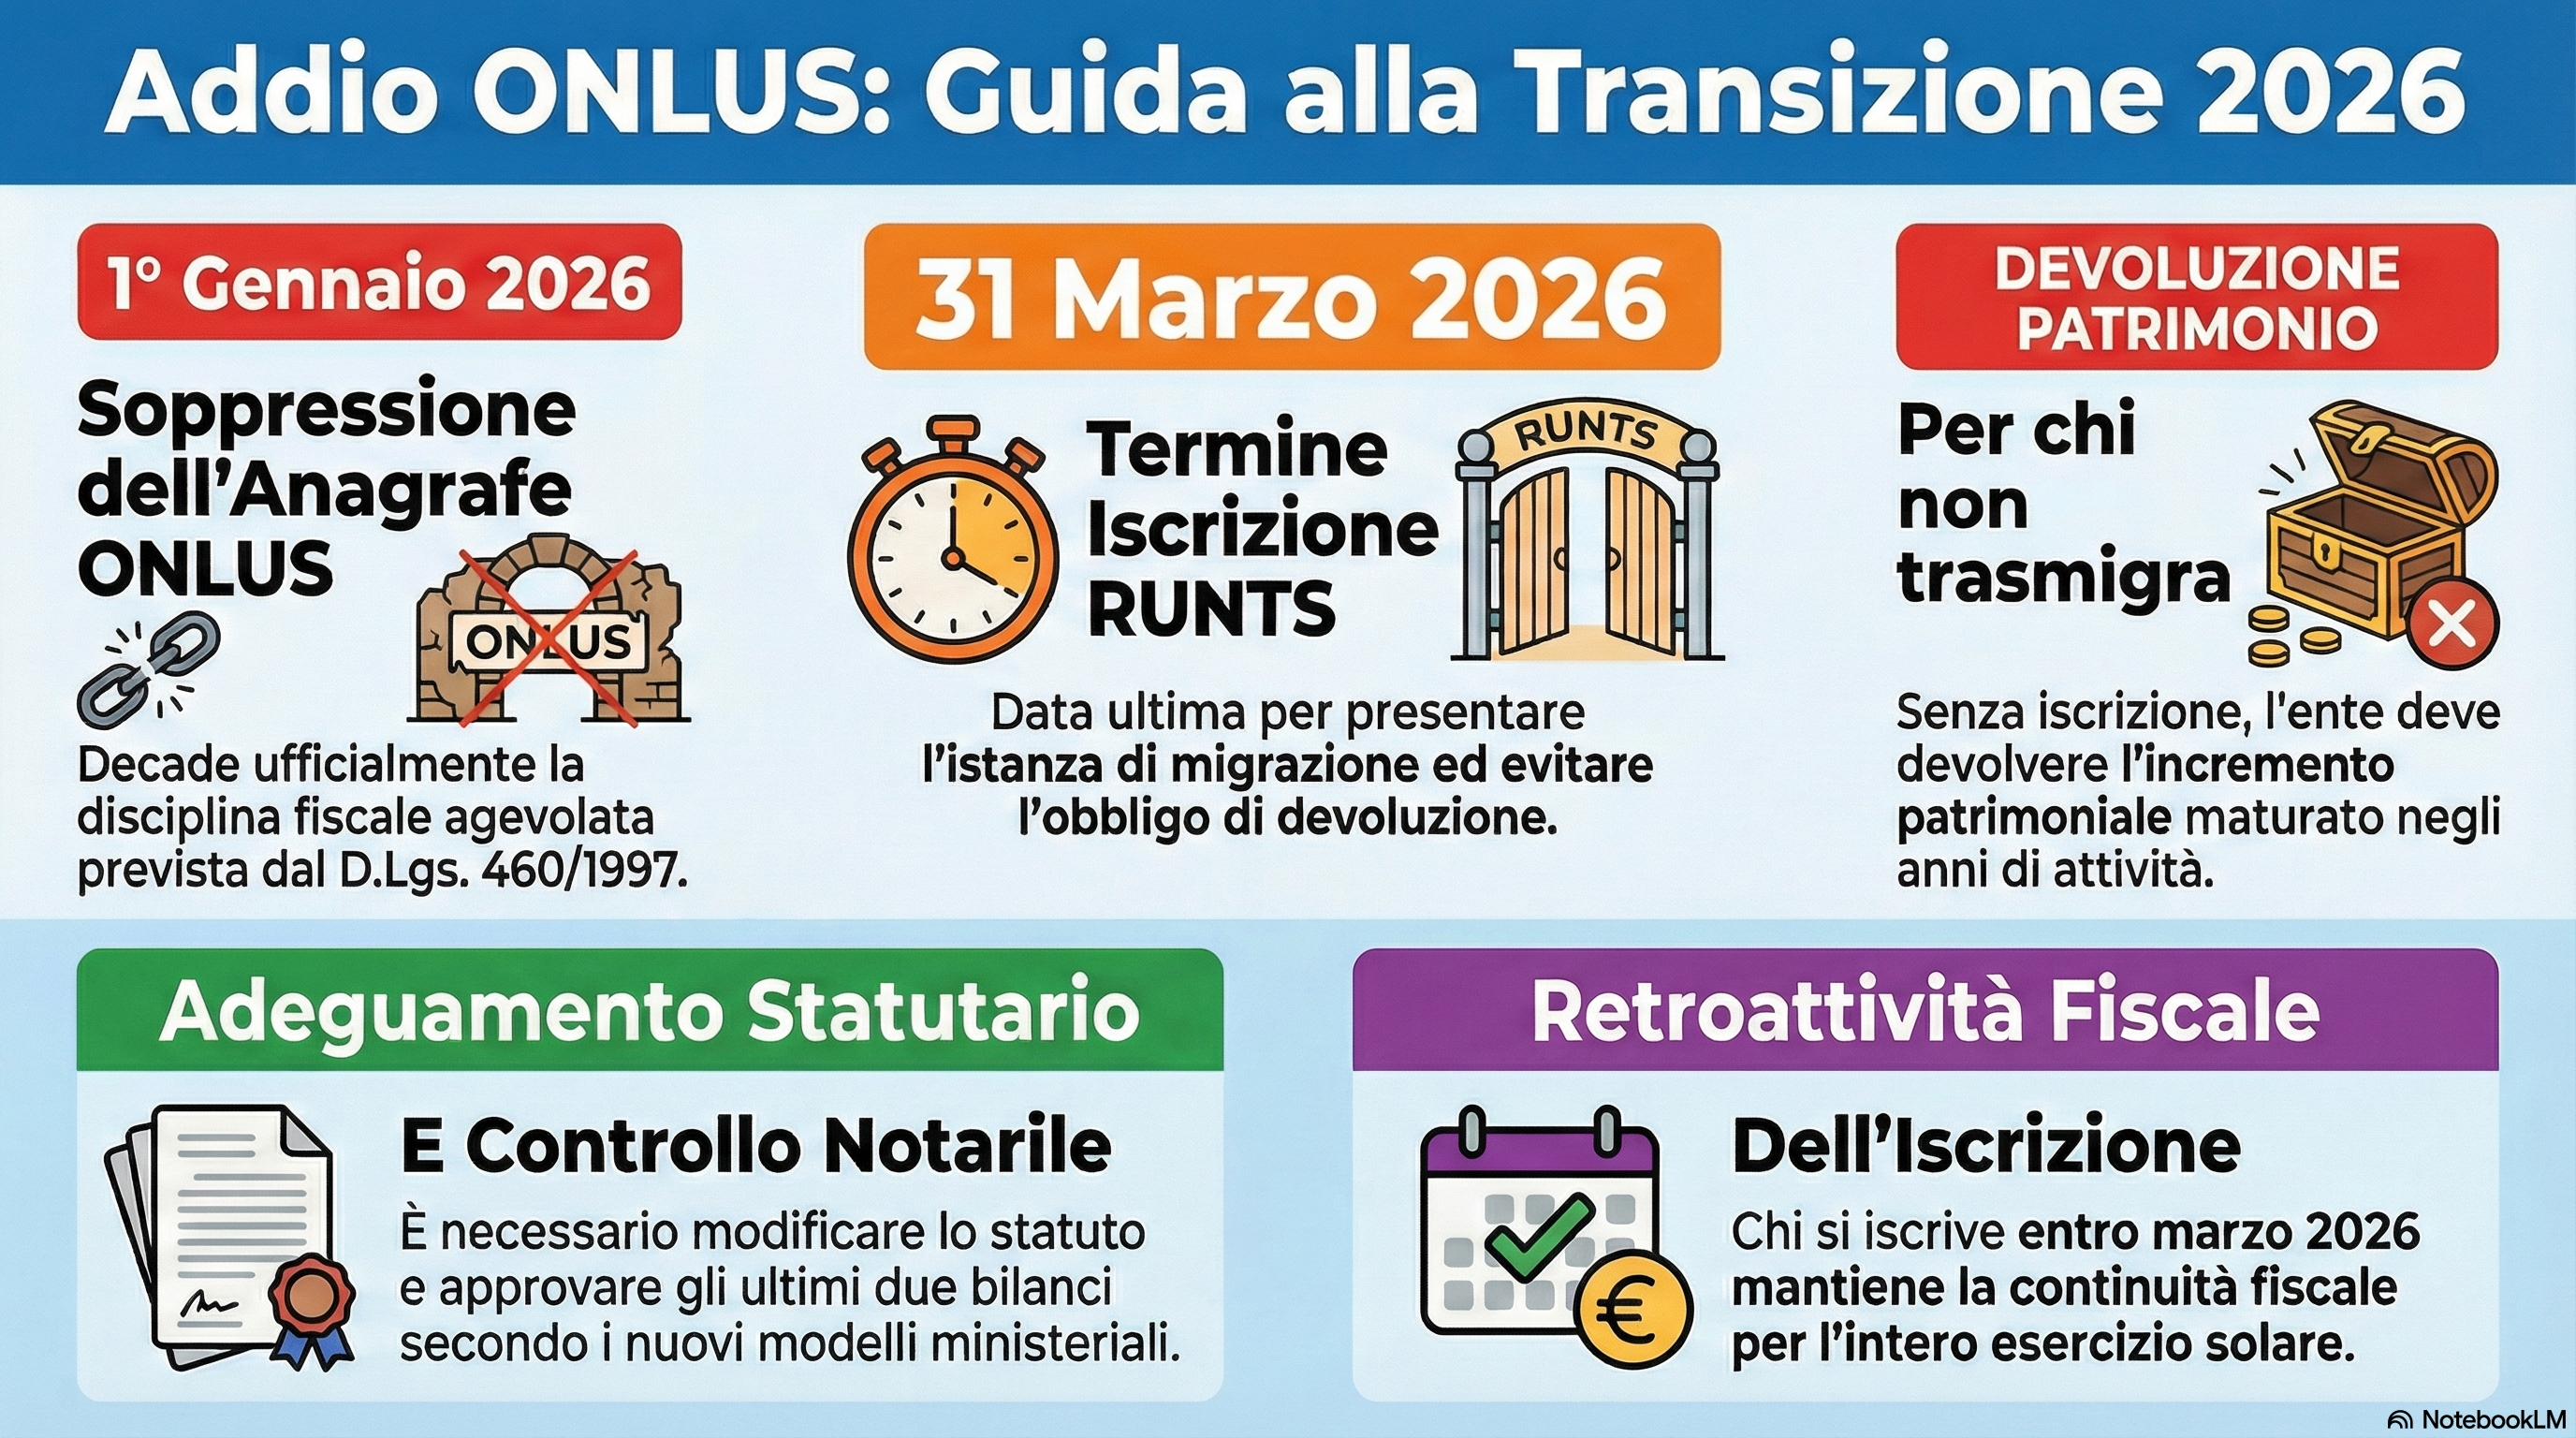
Il 1° gennaio 2026 segna la definitiva chiusura di una stagione normativa durata quasi trent’anni. La qualifica di Organizzazione Non Lucrativa di Utilità Sociale (ONLUS), istituita dal D.Lgs. 4 dicembre 1997, n. 460, cessa di esistere come categoria giuridico-fiscale autonoma, travolta dall’entrata in vigore delle disposizioni fiscali del Titolo X del Codice del Terzo Settore (D.Lgs. 3 luglio 2017, n. 117, di seguito “CTS”). Il successivo 31 marzo 2026 costituisce il termine ultimo entro il quale le ONLUS ancora iscritte all’Anagrafe possono presentare istanza di iscrizione al Registro Unico Nazionale del Terzo Settore (RUNTS), evitando così l’obbligo di devoluzione patrimoniale.
L’intervento è il frutto di un lungo percorso, segnato dalla Legge delega 6 giugno 2016, n. 106, dai decreti legislativi attuativi nn. 112 e 117 del 2017, e da una fase transitoria protrattasi ben oltre le previsioni originarie, in attesa del via libera della Commissione Europea alle misure fiscali del CTS. Il presente contributo intende fornire un quadro tecnico-operativo delle scadenze, degli adempimenti e delle criticità connesse alla transizione, con particolare attenzione ai profili notarili.
1. Il quadro normativo: dalla comfort letter al D.L. 84/2025
L’operatività del Titolo X del CTS (artt. 79-89) era originariamente subordinata a una duplice condizione, ai sensi dell’art. 104, comma 2, CTS: l’operatività del RUNTS (verificatasi il 23 novembre 2021 con il D.M. 26 ottobre 2021, n. 561) e l’autorizzazione della Commissione Europea di cui all’art. 101, comma 10, CTS.
Con comunicato dell’8 marzo 2025, il Ministero del Lavoro e delle Politiche Sociali ha reso noto il ricevimento della c.d. comfort letter dalla Direzione Generale Concorrenza della Commissione Europea, la quale ha ritenuto compatibili con la disciplina degli aiuti di Stato le principali disposizioni fiscali del CTS in materia di imposte sui redditi (artt. 79, comma 2-bis, 80 e 86 CTS). La Commissione ha riservato ulteriori approfondimenti sulle obbligazioni solidali (art. 77 CTS) e sulle agevolazioni per investimenti nelle imprese sociali (art. 18, commi 3, 4 e 5, D.Lgs. 112/2017).
Il legislatore è quindi intervenuto con l’art. 8 del D.L. 17 giugno 2025, n. 84, convertito con L. 30 luglio 2025, n. 108, il quale ha modificato l’art. 104, comma 2, CTS sostituendo il riferimento all’autorizzazione della Commissione Europea con un termine fisso: le disposizioni del Titolo X si applicano “a decorrere dal periodo di imposta successivo a quello in corso al 31 dicembre 2025”. Contestualmente, l’art. 102, comma 2, CTS sancisce l’abrogazione del D.Lgs. 460/1997 e dell’art. 150 TUIR a decorrere dal medesimo termine.
Ne consegue che, per gli enti con esercizio coincidente con l’anno solare, la data di decorrenza è il 1° gennaio 2026. Per gli enti con esercizio “a cavallo”, le disposizioni trovano applicazione dal primo giorno dell’esercizio successivo a quello in corso al 31 dicembre 2025 (ad esempio, per un ente con esercizio 1° luglio – 30 giugno, dal 1° luglio 2026).
2. Il 1° gennaio 2026: soppressione dell’Anagrafe e abrogazione del regime ONLUS
Dal 1° gennaio 2026 si producono i seguenti effetti:
Soppressione dell’Anagrafe Unica delle ONLUS, ai sensi degli artt. 102, comma 2, lett. a), e 104, comma 2, CTS, come modificato dall’art. 8 D.L. 84/2025. L’Anagrafe, istituita presso l’Agenzia delle Entrate ai sensi dell’art. 11 del D.Lgs. 460/1997, cessa di esistere. Alla data dell’8 maggio 2025 risultavano iscritti circa 9.260 enti, un numero in significativa contrazione rispetto ai circa 18.500 del 31 dicembre 2022 e ai 14.000 di dicembre 2024.
Abrogazione della disciplina fiscale ONLUS, ossia degli artt. 10-29 del D.Lgs. 460/1997 e dell’art. 150 TUIR, con la conseguente cessazione di tutte le agevolazioni connesse alla qualifica (esenzioni IRES, agevolazioni su imposte indirette, esenzioni da tributi locali, accesso al 5 per mille in qualità di ONLUS).
Entrata in vigore del Titolo X del CTS, con l’operatività delle norme sulla qualificazione fiscale degli ETS (art. 79 CTS), il regime forfetario degli ETS non commerciali (art. 80 CTS), i regimi di favore per ODV ed enti filantropici (art. 84 CTS), per le APS (art. 85 CTS) e il regime forfetario per ODV e APS con ricavi contenuti (art. 86 CTS).
Cessazione delle agevolazioni transitorie di cui all’art. 104, comma 1, CTS, che nella fase intermedia aveva consentito alle ONLUS, alle ODV e alle APS di continuare ad accedere ad agevolazioni pur non essendo ancora iscritte al RUNTS. Dal 2026, le agevolazioni di cui all’art. 82, comma 7, CTS (tributi locali) opereranno esclusivamente in favore degli ETS iscritti al RUNTS.
3. Il 31 marzo 2026: deadline per l’iscrizione al RUNTS e obbligo devolutivo
3.1. Il termine dell’art. 34 D.M. 106/2020
L’art. 34 del D.M. 21 settembre 2020, n. 106 (Decreto istitutivo del RUNTS) disciplina il procedimento di iscrizione delle ONLUS al Registro. Il comma 3 fissa il termine ultimo per la presentazione dell’istanza al “31 marzo del periodo d’imposta successivo all’autorizzazione della Commissione europea”. Sebbene il D.M. 106/2020 non sia stato formalmente aggiornato, il Ministero del Lavoro ha confermato — mediante una news pubblicata sul proprio sito istituzionale — che tale termine coincide con il 31 marzo 2026, alla luce della nuova formulazione dell’art. 104, comma 2, CTS introdotta dal D.L. 84/2025.
3.2. Le tre opzioni per le ONLUS
Le ONLUS ancora iscritte all’Anagrafe si trovano di fronte a tre possibili percorsi:
Iscrizione al RUNTS come ETS. L’ente presenta istanza di iscrizione al RUNTS entro il 31 marzo 2026, acquisendo una delle qualifiche previste dal CTS: Organizzazione di Volontariato (ODV), Associazione di Promozione Sociale (APS), Impresa Sociale, Ente Filantropico o altra tipologia iscrivibile. La perdita della qualifica di ONLUS, in tal caso, non integra ipotesi di scioglimento dell’ente e non attiva l’obbligo devolutivo (art. 101, comma 8, primo periodo, CTS). L’ente sarà soggetto al regime fiscale proprio della nuova qualifica assunta.
Prosecuzione dell’attività senza iscrizione al RUNTS. L’ente sceglie di continuare ad operare come semplice ente disciplinato dal Codice Civile e dal TUIR, al di fuori del perimetro del Terzo Settore. In questo caso: (a) l’ente perde ogni agevolazione connessa alla qualifica ONLUS e non accede a quelle riservate agli ETS; (b) opera l’obbligo di devoluzione dell’incremento patrimoniale maturato nel periodo di iscrizione all’Anagrafe (art. 101, comma 8, CTS), calcolato per differenza tra il patrimonio complessivo al momento della perdita della qualifica e quello esistente al momento dell’acquisizione della qualifica ONLUS; (c) l’ente dovrà depurare lo statuto da ogni riferimento alla normativa ONLUS.
Scioglimento dell’ente. In caso di cessazione dell’attività, trova applicazione l’obbligo di devoluzione dell’intero patrimonio ad altro ente con finalità analoghe, secondo le previsioni dell’art. 10, comma 1, lett. f), D.Lgs. 460/1997 (nella fase residua di vigenza) ovvero le norme generali del Codice Civile.
3.3. Deroghe all’obbligo devolutivo
Il legislatore ha previsto specifiche deroghe all’obbligo di devoluzione patrimoniale per:
Trust ONLUS. La L. 4 luglio 2024, n. 104, modificando l’art. 101, comma 8, CTS, ha stabilito che il trust che abbia perduto la qualifica di ONLUS non è tenuto alla devoluzione, a condizione che il suo statuto (rectius: l’insieme delle regole che disciplinano il funzionamento del trust) preveda espressamente lo svolgimento, con modalità non commerciali e senza finalità di lucro, di attività di interesse generale ex art. 5 CTS, e che i beni conferiti siano destinati stabilmente a tali attività. In caso di successivo scioglimento, soppressione o modifica di tali clausole, il patrimonio dovrà essere devoluto.
ONLUS “partecipate”. Sono altresì escluse dall’obbligo devolutivo le ONLUS che, a causa della direzione e del coordinamento o del controllo da parte dei soggetti di cui all’art. 4, comma 2, CTS, non possano assumere la qualifica di ETS, purché gli statuti contengano le medesime clausole previste per i trust.
Cooperative sociali. Considerate ONLUS di diritto ai sensi del D.Lgs. 460/1997 e ora imprese sociali (e quindi ETS) di diritto, non necessitano di alcun adeguamento né sono soggette all’obbligo devolutivo.
4. La retroefficacia dell’iscrizione e il “limbo” transitorio
L’art. 34, comma 12, D.M. 106/2020, letto alla luce del nuovo art. 104, comma 2, CTS, prevede un meccanismo di retroefficacia: la ONLUS che perfeziona l’iscrizione al RUNTS nel corso del 2026 — anche successivamente al 1° gennaio — acquisisce la qualifica di ETS con effetto dal primo giorno del periodo d’imposta successivo al 31 dicembre 2025. Per gli enti con esercizio solare, questo significa che l’iscrizione retroagisce al 1° gennaio 2026, con applicazione del regime fiscale del CTS per l’intero esercizio.
Resta aperta una rilevante questione interpretativa relativa al regime medio tempore: nel periodo intercorrente tra la soppressione dell’Anagrafe (1° gennaio 2026) e l’effettiva iscrizione al RUNTS, l’ente non è più qualificabile come ONLUS e non è ancora formalmente un ETS. Si configura un “limbo” giuridico che necessita di chiarimenti di prassi, già preannunciati dal Ministero del Lavoro. È ragionevole ritenere che, ai sensi del combinato disposto dell’art. 34 D.M. 106/2020 e dell’art. 104, comma 2, CTS, la continuità fiscale debba essere comunque assicurata per gli enti che abbiano tempestivamente presentato istanza.
5. Profili notarili della transizione
5.1. Adeguamento statutario
La migrazione al RUNTS non è automatica. Essa richiede un’operazione di adeguamento statutario che, a seconda dei casi, potrà riguardare:
La modifica della denominazione, con sostituzione della locuzione “Organizzazione non lucrativa di utilità sociale” o dell’acronimo “ONLUS” con quella di “Ente del Terzo Settore” (o “ETS”), ovvero con la denominazione più specifica della qualifica prescelta (ODV, APS, Impresa Sociale, Ente Filantropico).
La rideterminazione dell’oggetto statutario in conformità all’art. 5 CTS (per gli ETS) o all’art. 3 D.Lgs. 112/2017 (per le imprese sociali).
Il mantenimento o la riconfigurazione della struttura causale e organizzativa, con adeguamento alle disposizioni inderogabili del CTS, tra cui: la previsione del divieto di distribuzione degli utili (art. 8 CTS); la disciplina della devoluzione del patrimonio in caso di estinzione (art. 9 CTS); le modalità di esame dei libri sociali; la definizione delle materie di competenza esclusiva dell’assemblea; la disciplina del funzionamento degli organi di amministrazione.
L’eventuale acquisizione della personalità giuridica ex art. 22 CTS, per gli enti che ne siano privi e intendano ottenerla in sede di iscrizione al RUNTS, con necessità di verifica della sussistenza del patrimonio minimo (15.000 euro per le associazioni, 30.000 euro per le fondazioni).
5.2. Ruolo del Notaio
L’art. 22, comma 2, CTS disciplina l’intervento del Notaio nel processo deliberativo dell’ente che sia già — o intenda contestualmente divenire — un ETS dotato di personalità giuridica. Il procedimento è dettagliatamente regolato dal D.M. 106/2020, in particolare: l’art. 16 per gli ETS di nuova costituzione che assumono la personalità giuridica; l’art. 17 per gli enti già esistenti e già dotati di personalità giuridica che intendano divenire ETS; l’art. 18 per gli enti già esistenti che intendano acquisire la personalità giuridica contestualmente all’iscrizione al RUNTS.
Il Notaio è tenuto a un controllo di legittimità dell’atto costitutivo o della delibera di adeguamento, senza che sia richiesta alcuna espressa dichiarazione, come ricordato dalla Massima n. 14 della Commissione Massime per il Terzo Settore del Consiglio Notarile di Milano. All’Ufficio RUNTS residua esclusivamente il controllo di regolarità formale della documentazione presentata dal Notaio, come confermato dalla Circolare n. 9 del 21 aprile 2022 del Ministero del Lavoro e delle Politiche Sociali.
Per le ONLUS già dotate di personalità giuridica ex D.P.R. 361/2000 che non intendano iscriversi al RUNTS, le modifiche statutarie di depurazione dai riferimenti alla normativa ONLUS dovranno essere effettuate in forma notarile e comunicate alla Prefettura o alla Regione competente.
Merita infine segnalare che l’iscrizione nel registro delle persone giuridiche di una ex ONLUS divenuta ETS rimane sospesa finché perdura l’iscrizione dell’ente nel RUNTS, ai sensi dell’art. 22, comma 1-bis, CTS.
5.3. Documentazione per l’iscrizione
L’istanza di iscrizione al RUNTS deve essere corredata da: atto costitutivo; statuto adeguato alle disposizioni inderogabili del CTS; ultimi due bilanci consuntivi approvati, redatti secondo gli schemi di cui al D.M. 5 marzo 2020. Quest’ultimo requisito impone alle ONLUS di predisporre i bilanci in conformità ai modelli ministeriali già in fase di transizione, aspetto che richiede una pianificazione anticipata.
6. Profili fiscali della transizione
6.1. Il nuovo regime fiscale degli ETS
Dal 1° gennaio 2026 operano le seguenti disposizioni del Titolo X del CTS:
Art. 79 CTS (Disposizioni in materia di imposte sui redditi): costituisce il parametro per la qualificazione commerciale o non commerciale dell’ente e delle singole attività di interesse generale. Un ETS è considerato non commerciale se le entrate da attività non commerciali sono prevalenti. Le attività di interesse generale sono considerate non commerciali se svolte a titolo gratuito o con corrispettivi che non superano di oltre il 6% i relativi costi per ciascun periodo d’imposta e per non oltre tre periodi consecutivi (comma 2-bis).
Art. 80 CTS (Regime forfetario): per gli ETS non commerciali, è prevista la determinazione forfetaria del reddito di impresa con coefficienti di redditività graduati per fasce di ricavo.
Artt. 84-85 CTS: regimi specifici per ODV, enti filantropici e APS, con de-commercializzazione di attività svolte verso associati e terzi in determinate condizioni.
Art. 86 CTS (Regime forfetario per ODV e APS “minori”): con ricavi non superiori a 130.000 euro, coefficiente dell’1% per le ODV e del 3% per le APS, con esonero dal versamento IVA.
Esenzione sugli utili reinvestiti: i profitti destinati alle attività statutarie o ad incremento di patrimonio non sono soggetti a tassazione.
6.2. Continuità fiscale e regime transitorio
L’art. 34 D.M. 106/2020 prevede che le ONLUS iscritte al RUNTS nel 2026 beneficino della retroefficacia dell’iscrizione, con applicazione delle disposizioni del CTS dal periodo d’imposta successivo al 31 dicembre 2025. Il regime fiscale ONLUS resta applicabile per l’intero periodo d’imposta precedente. Una clausola transitoria nello statuto potrebbe opportunamente rinviare gli effetti fiscali al venir meno del regime ONLUS.
6.3. IVA: probabile ulteriore rinvio
Il regime IVA degli ETS, che avrebbe comportato l’assoggettamento ad imposta anche di operazioni verso associati con corrispettivo, sembra destinato a un nuovo rinvio (si parla del 2036), in continuità con le proroghe già intervenute negli anni precedenti.
7. Profili operativi e raccomandazioni
Alla luce del quadro normativo esposto, si evidenziano le seguenti criticità operative e raccomandazioni per gli enti interessati:
Non attendere la scadenza del 31 marzo 2026. Gli adeguamenti statutari richiedono confronti interni, passaggi assembleari, redazione di bilanci conformi e, frequentemente, l’intervento notarile. La procedura telematica di iscrizione al RUNTS può presentare complessità e ritardi.
Valutare attentamente la qualifica da assumere. Il passaggio al RUNTS non avviene necessariamente in regime di parità di tipo: l’ente può operare una trasformazione, acquisire o mantenere la personalità giuridica, scegliere tra ODV, APS, Impresa Sociale o altra tipologia, con differenti implicazioni fiscali, organizzative e patrimoniali.
Verificare la conformità dei bilanci. L’istanza di iscrizione deve essere corredata dagli ultimi due bilanci consuntivi approvati in conformità al D.M. 5 marzo 2020. La mancata predisposizione anticipata di tali documenti potrebbe compromettere la tempestività dell’iscrizione.
Quantificare l’incremento patrimoniale. Per le ONLUS che scelgano di non iscriversi al RUNTS, è indispensabile procedere alla valutazione comparativa tra il patrimonio complessivo al momento dell’acquisizione della qualifica ONLUS e quello esistente al momento della perdita, al fine di determinare l’entità dell’obbligo devolutivo.
Prestare attenzione ai trust ONLUS. Per queste strutture, l’impossibilità di divenire ETS impone di verificare la sussistenza delle condizioni statutarie richieste dall’art. 101, comma 8, CTS (come modificato dalla L. 104/2024) per beneficiare dell’esonero dall’obbligo devolutivo.
Considerazioni conclusive
Il 2026 rappresenta, per il non profit italiano, un punto di non ritorno. La definitiva abrogazione del regime ONLUS e la piena operatività del Codice del Terzo Settore sul versante fiscale chiudono una fase transitoria durata quasi un decennio e obbligano gli enti a scelte strategiche di portata rilevante, con implicazioni che investono simultaneamente il piano civilistico, fiscale e patrimoniale.
Il ruolo del Notaio in questa fase è centrale, non soltanto per gli adempimenti formali di adeguamento statutario e iscrizione al RUNTS, ma anche — e soprattutto — per la funzione di consulenza e orientamento che la professione può offrire agli enti in una transizione complessa, nella quale errori od omissioni possono determinare conseguenze patrimoniali difficilmente reversibili.
Notaio Manlio Carlo Soldani
Studio Notarile in Domodossola — Via Camillo Prampolini n. 14
Collegio Notarile di Verbania
Email: domodossola@notaiosoldani.it — Tel. 0324 066077
Principali riferimenti normativi:
D.Lgs. 4 dicembre 1997, n. 460 · D.Lgs. 3 luglio 2017, n. 117 (Codice del Terzo Settore) · D.Lgs. 3 luglio 2017, n. 112 (Impresa Sociale) · L. 6 giugno 2016, n. 106 (Legge delega) · D.M. 21 settembre 2020, n. 106 (Decreto istitutivo RUNTS) · D.M. 5 marzo 2020 (Schemi di bilancio ETS) · D.L. 17 giugno 2025, n. 84, conv. L. 30 luglio 2025, n. 108 · L. 4 luglio 2024, n. 104 · Circolare Min. Lavoro n. 9 del 21 aprile 2022 · Nota Min. Lavoro n. 11508 dell’8 agosto 2024 · Massima n. 14 Commissione Massime Terzo Settore — Consiglio Notarile di Milano
Articolo aggiornato al 7 febbraio 2026.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).