
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Il caso concreto
Il 18 febbraio 2026 viene rogato un atto di mutuo ipotecario per l’acquisto della prima casa. L’immobile presentava una provenienza donativa: con atto notarile del dicembre 2014, regolarmente registrato e trascritto, la proprietaria dell’immobile — riservato a sé l’usufrutto — aveva donato la nuda proprietà dello stesso alla propria nipote ex sorore.
La donante è deceduta nel corso del 2024, senza lasciare coniuge, figli né ascendenti. La donataria, divenuta piena proprietaria per consolidazione dell’usufrutto, ha poi alienato l’immobile all’attuale acquirente, il quale ha finanziato l’acquisto mediante mutuo bancario con iscrizione di ipoteca.
Fin qui, una vicenda del tutto ordinaria nella pratica notarile. La peculiarità è emersa nel momento in cui l’istituto di credito ha richiesto l’inserimento nell’atto di mutuo della seguente clausola:
«La parte mutuataria si obbliga per il caso che, durante il corso del mutuo, la donazione […] dovesse subire riduzioni, perché eccedente la quota disponibile della successione della donante, a provvedere alla reintegrazione della quota di spettanza dei legittimari esclusivamente mediante il pagamento del suo equivalente in denaro, in conformità alla facoltà che le è riconosciuta dall’art. 563 codice civile nonché a dare immediatamente avviso alla Banca, a mezzo di Ufficiale Giudiziario, di ogni richiesta stragiudiziale o giudiziale che al riguardo le venisse fatta da chi di ragione.»
La clausola è giuridicamente legittima? È coerente con la novella legislativa del 2025? E soprattutto: ha ancora senso pratico?
La riforma dell’azione di restituzione: la Legge 18 dicembre 2025, n. 182
Per rispondere occorre partire dalla riforma che ha ridisegnato l’intero sistema di tutela dei legittimari in presenza di donazioni lesive della quota di riserva.
La Legge 18 dicembre 2025, n. 182 — attuando una riforma da anni invocata dal Notariato e più volte tentata senza successo — ha integralmente riscritto gli articoli 561, 562 e 563 del codice civile, oltre alle connesse norme sulla trascrizione (artt. 2652 e 2690 c.c.).
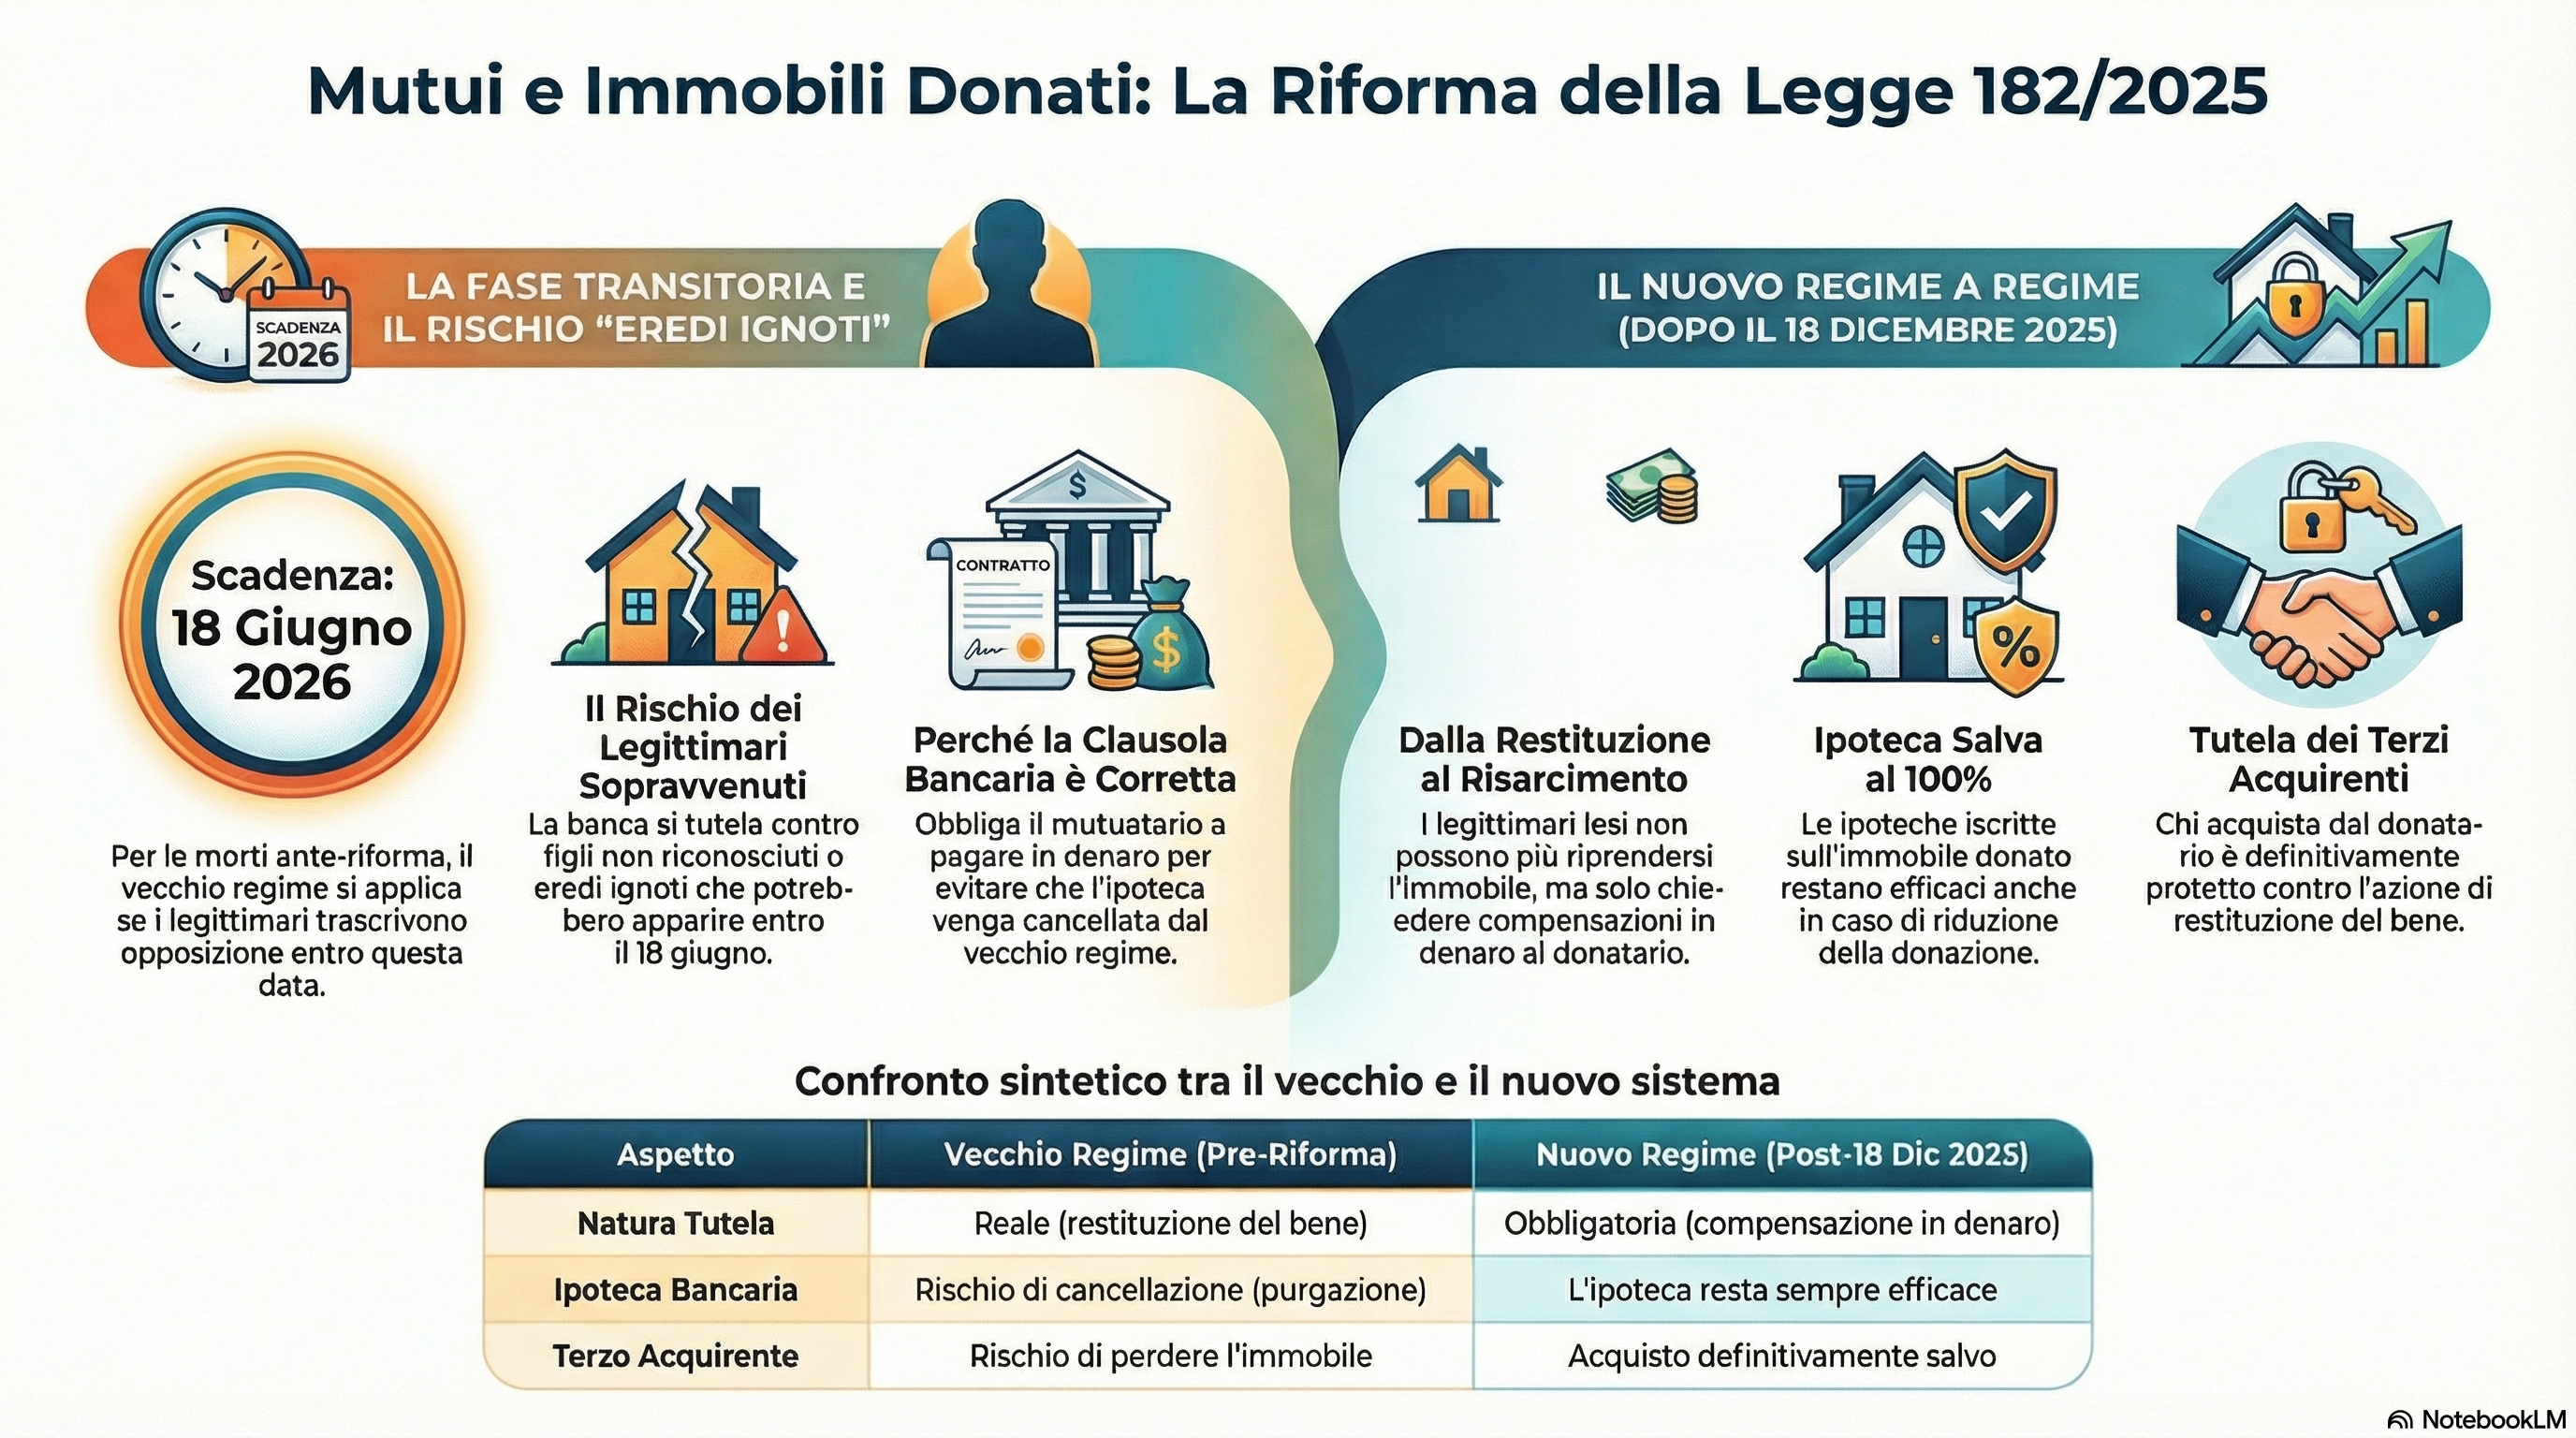
Il cuore della novella è semplice ma rivoluzionario: la tutela dei legittimari lesi da una donazione passa da una dimensione reale — fondata sulla restituzione fisica del bene — a una dimensione obbligatoria — incentrata sul diritto a una compensazione in denaro.
Il nuovo articolo 563 c.c. (ora rubricato «Effetti della riduzione della donazione») stabilisce testualmente che:
«La riduzione della donazione, salvo il disposto del numero 1) del primo comma dell’articolo 2652, non pregiudica i terzi ai quali il donatario ha alienato gli immobili donati, fermo l’obbligo del donatario medesimo di compensare in denaro i legittimari nei limiti in cui è necessario per integrare la quota ad essi riservata. Se il donatario è in tutto o in parte insolvente, l’avente causa a titolo gratuito è tenuto a compensare in denaro i legittimari nei limiti del vantaggio da lui conseguito.»
In parallelo, il nuovo articolo 561 c.c. prevede che i pesi e le ipoteche costituiti dal donatario — o dai suoi aventi causa — restino efficaci anche nell’ipotesi di vittoriosa azione di riduzione, con obbligo del donatario di compensare in denaro i legittimari in ragione del conseguente minor valore del bene.
Il risultato è che chi acquista un immobile di provenienza donativa da un donatario o dai suoi aventi causa è ora definitivamente al riparo dall’azione di restituzione, e la banca mutuante conserva la propria ipoteca anche a fronte di una riduzione vittoriosa. Il rischio di insolvenza del donatario rimane — ma è un rischio che grava sul legittimario, non sul mercato.
La disciplina transitoria: il nodo del 18 giugno 2026
La riforma non opera retroattivamente in modo indiscriminato. La norma transitoria (art. 44, comma 2, L. 182/2025) disegna uno scenario più articolato:
- Il nuovo regime si applica alle successioni aperte dopo il 18 dicembre 2025 (data di entrata in vigore della legge).
- Per le successioni già aperte alla data di entrata in vigore, il vecchio regime continua ad applicarsi — e l’azione di restituzione contro i terzi può ancora essere esercitata — ma solo a condizione che i legittimari abbiano notificato e trascritto, nei confronti del donatario e dei suoi aventi causa, un atto stragiudiziale di opposizione alla donazione ovvero la domanda di riduzione entro sei mesi dall’entrata in vigore, vale a dire entro il 18 giugno 2026.
- In mancanza di tale atto entro il termine perentorio, anche per le successioni pregresse si applica il nuovo regime, con definitiva salvezza degli acquisti a titolo oneroso.
Nel caso in esame, la donante è deceduta nel 2024: la successione era quindi già aperta prima dell’entrata in vigore della L. 182/2025, e il termine transitorio di sei mesi è ancora in corso al momento della stipula del mutuo, avvenuta il 18 febbraio 2026.
Analisi della clausola bancaria: ragioni giuridiche ed economiche
Il punto di partenza: la logica del vecchio sistema
La clausola richiesta dalla banca è stata concepita — e per decenni è stata pratica comune nelle compravendite e nei mutui su immobili di provenienza donativa — nel contesto del vecchio art. 563 c.c., che attribuiva al legittimario vittorioso in riduzione il potere di agire in restituzione del bene anche contro i terzi acquirenti, con conseguente rischio di evizione per l’acquirente e — aspetto determinante per le banche — di purgazione dell’ipoteca: il bene veniva restituito libero da ogni peso, con perdita della garanzia ipotecaria iscritta a favore dell’istituto di credito.
In quel sistema, la clausola assolveva a una funzione precisa: impegnare il mutuatario ad esercitare la propria facoltà di liberarsi dall’obbligo di restituzione in natura mediante pagamento del corrispettivo in denaro — scelta che il vecchio art. 563, ultimo comma, rimetteva alla discrezionalità del terzo acquirente — e a tenere immediatamente informata la banca di qualunque richiesta stragiudiziale o giudiziale in tal senso. In questo modo la banca tutelava la sopravvivenza della propria garanzia ipotecaria, che altrimenti — in caso di restituzione in natura — avrebbe potuto essere travolta.
La riforma ha eliminato il rischio? Non nel caso di specie
A prima lettura, la L. 182/2025 sembrerebbe rendere la clausola superflua: il nuovo art. 563 c.c. sancisce che la riduzione della donazione non pregiudica i terzi acquirenti a titolo oneroso, e il nuovo art. 561 c.c. garantisce la sopravvivenza dell’ipoteca anche in caso di vittoriosa azione di riduzione. Nel regime a regime — quello destinato a valere stabilmente — il rischio presidiato dalla clausola è effettivamente scomparso per legge.
Tuttavia, nel caso concreto questa conclusione non è applicabile, e la ragione sta interamente nella disciplina transitoria.
Il nodo cruciale: cosa consente l’opposizione alla donazione nel periodo transitorio
La norma transitoria (art. 44, comma 2, L. 182/2025) non si limita a conservare genericamente il “vecchio regime” per le successioni pregresse: essa stabilisce con precisione che, per le successioni già aperte prima del 18 dicembre 2025, il vecchio art. 563 c.c. continua ad applicarsi integralmente — compresa quindi l’azione di restituzione contro i terzi aventi causa dal donatario — a condizione che i legittimari notifichino e trascrivano nei confronti del donatario e dei suoi aventi causa un atto di opposizione alla donazione o la domanda di riduzione entro il 18 giugno 2026.
Questo significa che, se un legittimario della donante — anche un figlio finora ignoto, frutto di una filiazione non riconosciuta — trascrivesse tempestivamente l’atto oppositivo prima di quella data, conserverebbe intatto il diritto di esperire l’azione di restituzione nei confronti dell’acquirente attuale, con tutte le conseguenze del vecchio sistema: obbligo di restituzione in natura del bene e rischio di purgazione dell’ipoteca bancaria. Il terzo acquirente potrebbe evitare la restituzione in natura pagando l’equivalente in denaro — come prevede ancora, per questo scenario, il vecchio art. 563, ultimo comma — ma tale scelta resterebbe rimessa alla sua iniziativa, non garantita automaticamente dalla legge.
Qui sta la ragione concreta e giuridicamente fondata della clausola: la banca vuole che sia il mutuatario stesso ad obbligarsi contrattualmente ad esercitare quella facoltà di monetizzazione, trasformando una scelta discrezionale in un obbligo negoziale, e pretende di essere immediatamente avvisata di qualunque richiesta che possa innescare questo scenario.
La giustificazione economica: il rischio di figli ignoti nel periodo transitorio
Alla luce di quanto sopra, il ragionamento della banca è rigoroso. La donante è deceduta nel 2024 senza — per quanto risulta dagli atti — coniuge, figli né ascendenti. Ma l’assenza di legittimari noti non equivale all’assenza di legittimari in assoluto. La banca eroga un mutuo destinato a gravare sull’immobile per un orizzonte temporale di decenni, e valuta — con piena legittimità — l’ipotesi che un figlio non riconosciuto, un coniuge di un’unione non registrata o un legittimario comunque non emergente dalla documentazione disponibile possa presentarsi entro la finestra transitoria del 18 giugno 2026 e attivare l’intero meccanismo del vecchio art. 563 c.c.
La probabilità statistica di questo evento è bassa, ma non è zero. E la conseguenza — perdita dell’ipoteca in caso di restituzione in natura non contrastata — sarebbe per la banca definitiva e irreparabile. Inserire una clausola che obblighi il mutuatario a monetizzare e ad avvisare tempestivamente è, in questa prospettiva, una misura di gestione prudenziale del rischio perfettamente razionale e giuridicamente corretta.
Il riferimento normativo all’art. 563 c.c.: è ancora pertinente?
Si potrebbe obiettare che il richiamo al “vecchio” art. 563 c.c. come fonte della facoltà di pagare in denaro risulti ora ambiguo, essendo quella norma stata integralmente riscritta dalla L. 182/2025. Tuttavia, proprio la disciplina transitoria risolve il problema: per le successioni aperte ante 18 dicembre 2025, il vecchio testo dell’art. 563 c.c. continua ad applicarsi, e la facoltà di liberarsi dall’obbligo restitutorio pagando l’equivalente in denaro è ancora una previsione normativa vigente per questo specifico scenario. Il riferimento, quindi, è tecnicamente pertinente per il periodo transitorio, anche se sarebbe più preciso richiamare esplicitamente il testo previgente dell’articolo o la norma intertemporale.
Conclusioni: la clausola è corretta e adeguata al momento della stipula
La clausola richiesta dalla banca, valutata al momento della stipula del 18 febbraio 2026, è giuridicamente fondata e temporalmente adeguata. Non si tratta di un residuo inerziale di prassi non aggiornate alla nuova normativa, bensì di una risposta consapevole e corretta alla disciplina transitoria della L. 182/2025, che mantiene in vigore il vecchio art. 563 c.c. — con il suo carico di rischi per i terzi acquirenti e per le banche ipotecarie — per tutte le successioni già aperte, fino alla scadenza del termine del 18 giugno 2026 e purché siano trascritte opposizioni o domande di riduzione entro quella data.
La banca non ha mancato di aggiornare i propri format: ha correttamente applicato il diritto intertemporale, presidiando un rischio reale — per quanto limitato nel tempo e statisticamente contenuto — che la legge non ha ancora definitivamente neutralizzato al momento della stipula.
Superato il 18 giugno 2026 senza che alcun legittimario abbia notificato e trascritto atti oppositivi, il rischio si estinguerà definitivamente: anche per questa successione si applicherà il nuovo regime, con piena e inattaccabile protezione del terzo acquirente e della garanzia ipotecaria. Da quel momento in poi, la clausola perderà la sua ragion d’essere e non sarà più necessaria inserirla in atti analoghi. Ma oggi, al 18 febbraio 2026, la sua presenza nell’atto di mutuo è giustificata e tecnicamente corretta.
La vicenda offre, in conclusione, un esempio istruttivo di come la corretta interpretazione di una riforma normativa richieda sempre di tenere insieme il regime sostanziale a regime e la disciplina transitoria: trascurare quest’ultima significa non comprendere appieno il diritto vivente nel momento in cui si opera.
Manlio Carlo Soldani
Notaio in Domodossola
Studio in Via Camillo Prampolini n. 14 – Domodossola
Iscritto al Collegio Notarile di Verbania
domodossola@notaiosoldani.it | Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).