
 Da Manlio Carlo Soldani
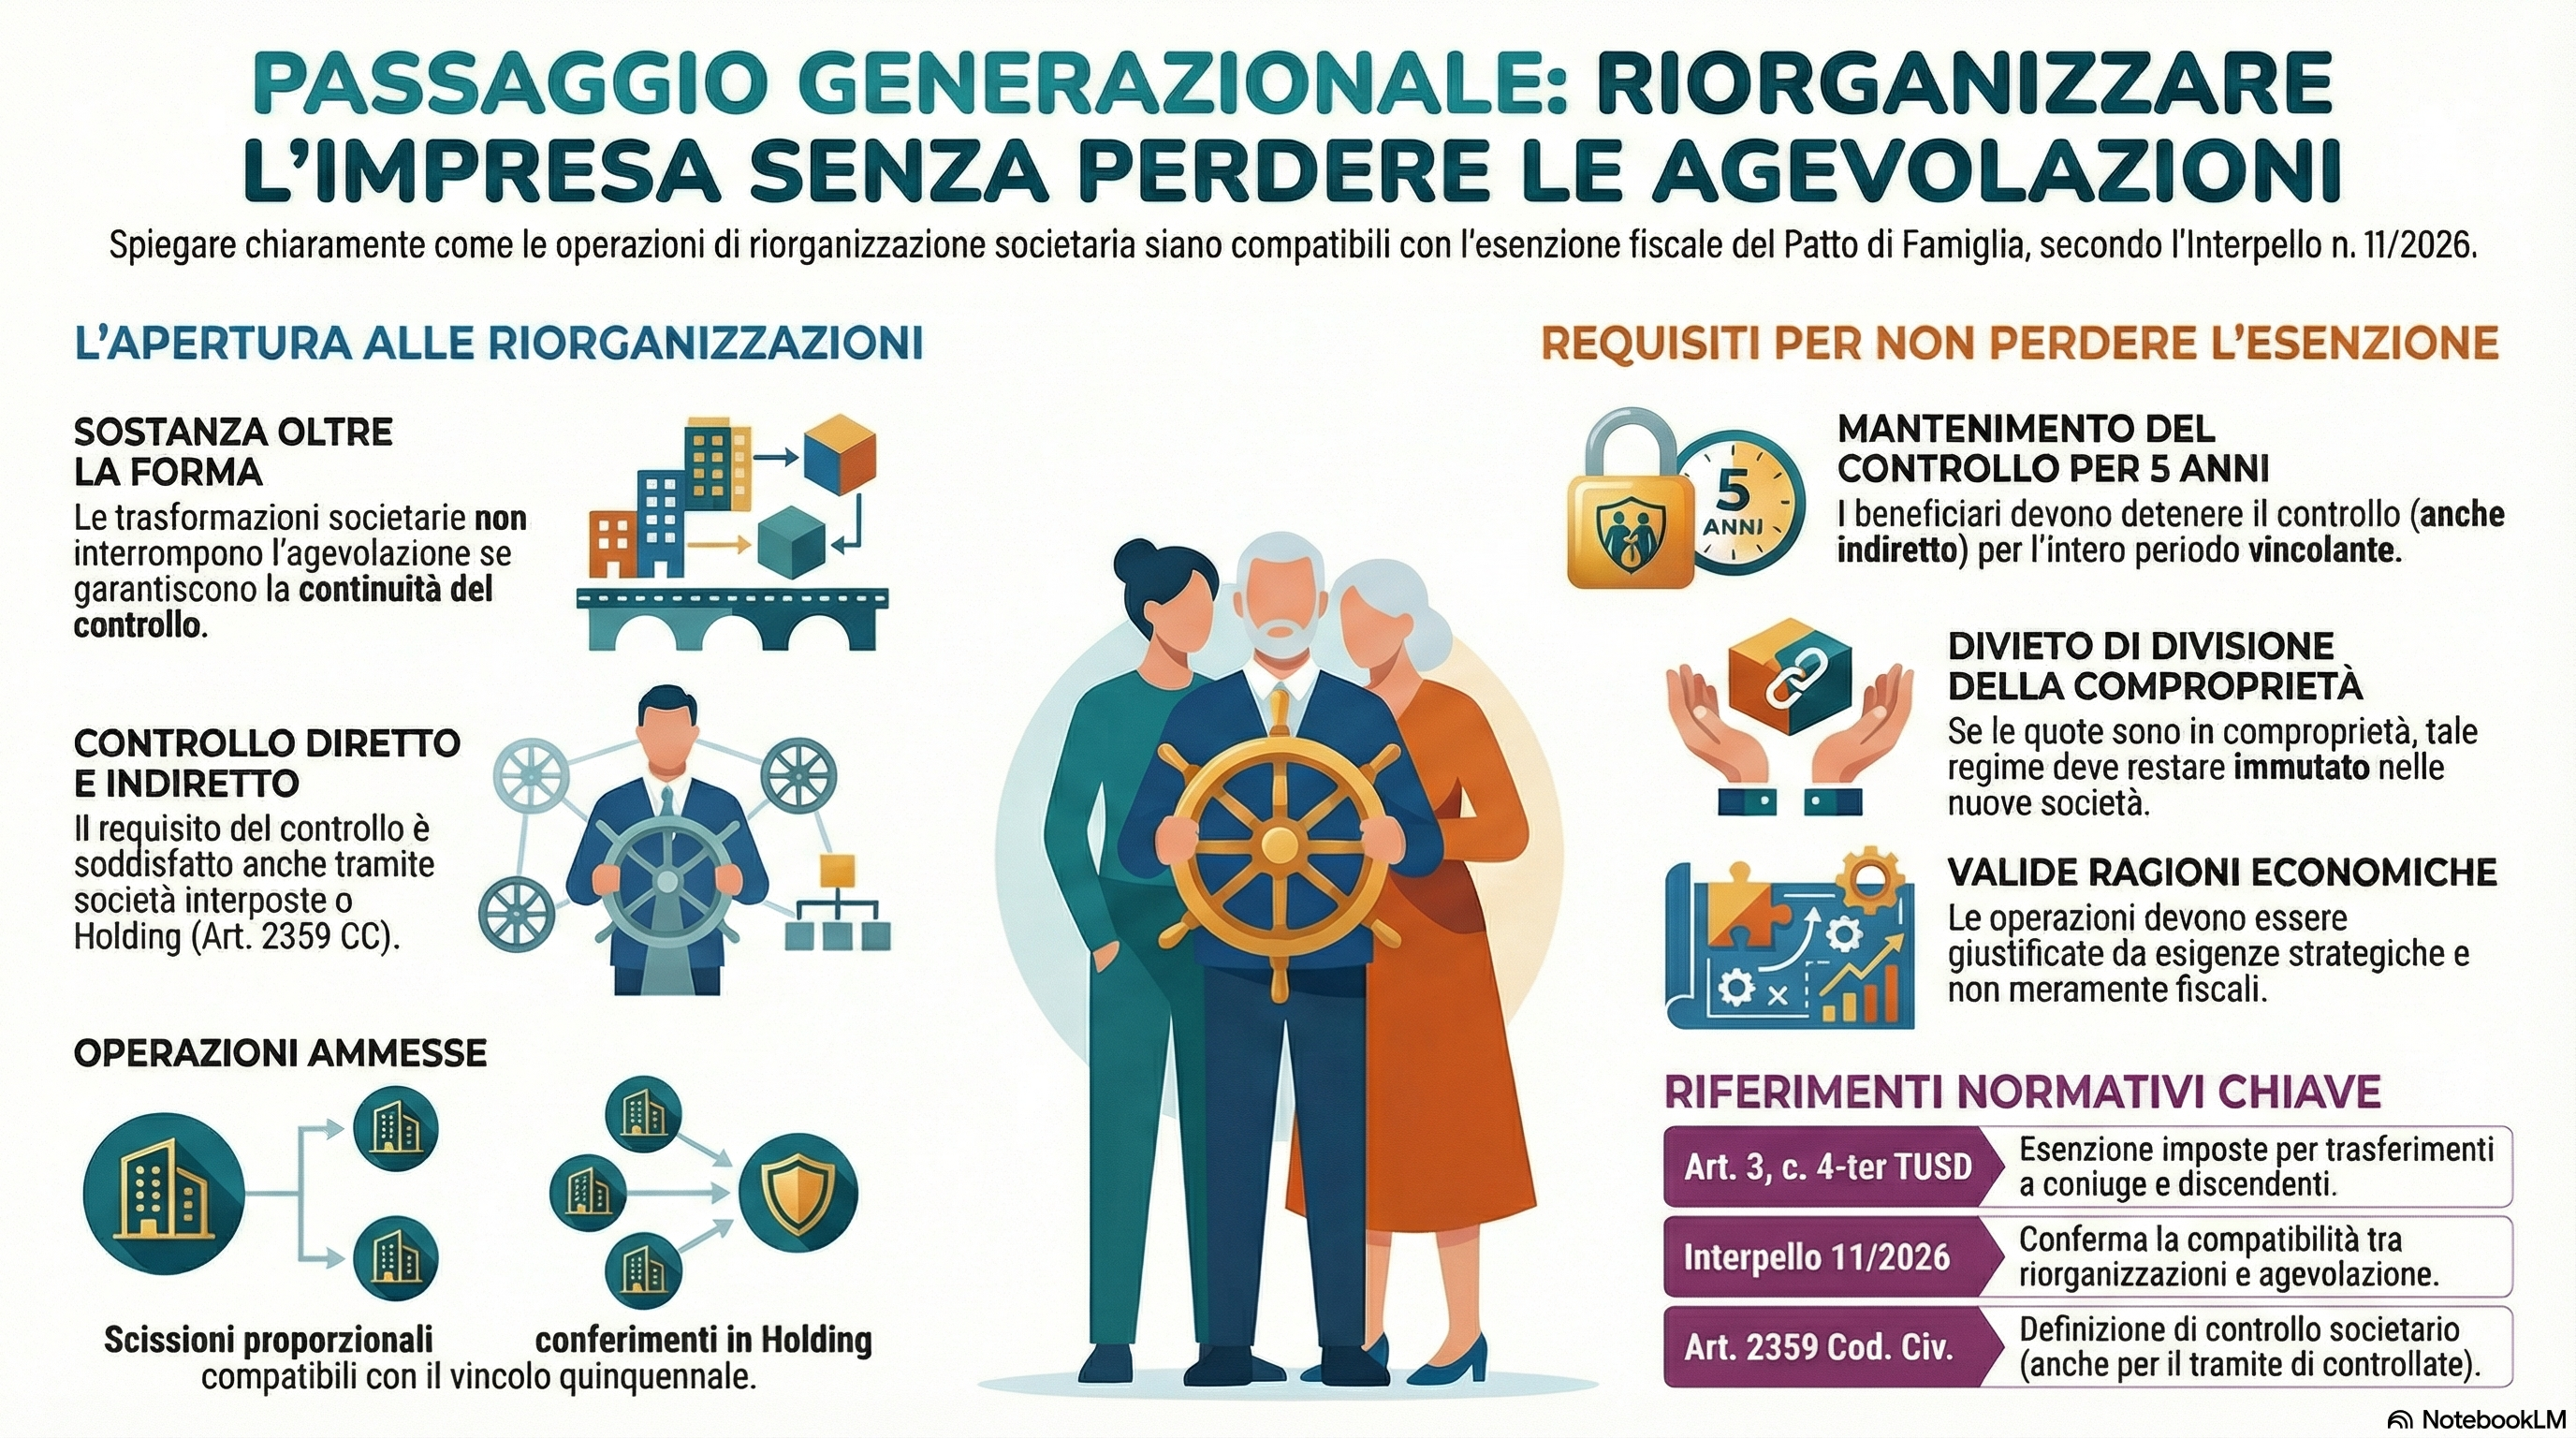
Roma, 20 gennaio 2026 – Agenzia delle Entrate
L’Agenzia delle Entrate, con la risposta ad interpello n. 11 del 20 gennaio 2026, ha fornito un importante chiarimento in materia di passaggio generazionale d’impresa, affrontando il delicato tema della compatibilità tra l’agevolazione fiscale prevista dall’articolo 3, comma 4-ter, del decreto legislativo 31 ottobre 1990, n. 346 (Testo Unico dell’Imposta sulle Successioni e Donazioni – TUSD) e le operazioni di riorganizzazione societaria effettuate prima del decorso del quinquennio vincolante.
Indice dei contenuti
Il quadro normativo di riferimento
L’articolo 3, comma 4-ter, del TUSD prevede l’esenzione dall’imposta sulle successioni e donazioni per i trasferimenti, anche tramite patti di famiglia, di aziende, rami d’azienda e partecipazioni societarie a favore dei discendenti e del coniuge. Per le società di capitali, l’agevolazione spetta limitatamente alle partecipazioni mediante le quali viene acquisito o integrato il controllo ai sensi dell’articolo 2359, primo comma, numero 1, del codice civile.
La norma impone agli aventi causa di detenere il controllo per un periodo non inferiore a cinque anni dalla data del trasferimento, rendendo contestualmente apposita dichiarazione di impegno all’atto della donazione o nel patto di famiglia. La ratio dell’agevolazione, come chiarito dalla Corte Costituzionale con la sentenza n. 120 del 2020, è quella di favorire il passaggio generazionale delle aziende di famiglia e la prosecuzione dell’esercizio dell’attività d’impresa.
La fattispecie sottoposta all’Agenzia
Il caso esaminato dall’interpello presenta elementi di particolare complessità operativa e interpretativa. Nel 2023, due fratelli hanno ricevuto dai genitori, mediante atto di donazione, il 98% delle quote di una società a responsabilità limitata operativa, acquisendo così il controllo della società ai sensi dell’articolo 2359 del codice civile. La restante quota del 2% è rimasta in capo ai genitori donanti.
Come richiesto dalla disciplina agevolativa, i donatari si sono impegnati a detenere il controllo della società per un periodo non inferiore a cinque anni dalla data del trasferimento, beneficiando dell’esenzione dall’imposta sulle successioni e donazioni prevista dalla norma.
Prima del decorso del quinquennio vincolante, i due fratelli intendono procedere con un’articolata operazione di riorganizzazione societaria strutturata in due fasi successive. La prima fase prevede una scissione parziale proporzionale della società operativa, con separazione del ramo d’azienda a carattere immobiliare e finanziario a favore di una società beneficiaria di nuova costituzione. La seconda fase contempla il conferimento della totalità delle quote della società scissa (quella originariamente ricevuta in donazione) in una holding di nuova costituzione.
Al termine di questa complessa operazione, i due fratelli deterrebbero il 98% delle quote della holding (in regime di comproprietà), la quale a sua volta controllerebbe integralmente la società scissa originaria, mentre la società beneficiaria della scissione rimarrebbe partecipata direttamente dai fratelli nella medesima misura.
La questione interpretativa centrale
Il quesito sottoposto all’Agenzia delle Entrate si concentra sulla verifica della compatibilità di tale operazione di riorganizzazione con il mantenimento dell’agevolazione fiscale originariamente fruita. In particolare, gli istanti chiedono conferma che l’operazione descritta non determini la decadenza dall’esenzione, in quanto il controllo richiesto dalla norma continuerebbe ad essere esercitato, seppur in forma indiretta attraverso la struttura della holding.
La problematica interpretativa si inserisce nel più ampio dibattito sulla compatibilità tra il vincolo quinquennale imposto dalla norma agevolativa e le esigenze di riorganizzazione aziendale che possono emergere durante tale periodo. Si tratta di un tema di rilevante impatto nella pratica professionale, considerato che le dinamiche imprenditoriali spesso richiedono interventi strutturali che non possono essere procrastinati per ragioni meramente fiscali.
L’orientamento consolidato della prassi amministrativa
L’Agenzia delle Entrate, nel rispondere al quesito, richiama l’orientamento ormai consolidato della prassi amministrativa in materia. Con la risoluzione n. 75/E del 26 luglio 2010, successivamente confermata dalla risposta ad interpello n. 72 del 18 marzo 2024, era già stato chiarito che la verifica del requisito dell’acquisizione o integrazione del controllo deve essere effettuata anche in considerazione di quanto disposto dal secondo comma dell’articolo 2359 del codice civile, che disciplina il controllo indiretto.
Secondo tale impostazione, ai fini dell’applicazione dei numeri 1 e 2 del primo comma dell’articolo 2359 si computano anche i voti spettanti a società controllate, a società fiduciarie e a persona interposta. Tale criterio di computo esteso consente di riconoscere la sussistenza del controllo anche quando questo viene esercitato per il tramite di società interposte.
Nella risposta ad interpello n. 155 del 28 maggio 2020, relativa a un’ipotesi di scissione asimmetrica parziale di società detenuta in comunione ereditaria, l’Agenzia aveva già precisato un principio fondamentale: le operazioni di trasformazione, fusione e scissione effettuate prima del decorso dei cinque anni dalla donazione o successione non costituiscono causa automatica di decadenza dall’agevolazione.
Il requisito della prosecuzione dell’attività di impresa richiesto dalla norma deve intendersi assolto nell’ipotesi di trasformazione, fusione o scissione che diano origine o incidano su società di capitali, purché il socio mantenga o integri, nella società di capitali risultante, una partecipazione di controllo ai sensi dell’articolo 2359, primo comma, numero 1, del codice civile.
Il principio di diritto affermato dall’interpello 11/2026
L’Agenzia delle Entrate, nell’interpello in esame, afferma un principio di diritto di particolare rilevanza operativa. Alla luce della ratio della norma agevolativa, volta a favorire il passaggio generazionale delle aziende di famiglia e la prosecuzione dell’esercizio dell’attività d’impresa, e sulla base dei principi affermati nella prassi precedentemente richiamata, la complessiva operazione di riorganizzazione societaria descritta non comporta la decadenza automatica dall’agevolazione già fruita in sede di donazione.
L’elemento determinante individuato dall’Agenzia risiede nella circostanza che, al termine dell’operazione, i due fratelli beneficiari dell’agevolazione in sede di donazione mantengano, sempre in regime di comproprietà, per un periodo non inferiore a cinque anni dalla data della donazione, il controllo richiesto dalla legge di entrambe le società derivanti dall’operazione di riorganizzazione.
Nella fattispecie esaminata, i donatari acquisiranno il controllo della holding di nuova costituzione, diventando titolari in regime di comproprietà del 98% delle quote di partecipazione nella stessa, e continueranno a mantenere il controllo, seppur indiretto attraverso la holding, della società scissa le cui partecipazioni sono state originariamente oggetto di donazione in regime di agevolazione fiscale.
Il requisito del controllo nella sua dimensione sostanziale
L’approccio interpretativo adottato dall’Agenzia delle Entrate privilegia una lettura sostanziale del requisito del controllo, superando interpretazioni meramente formalistiche che identificherebbero il mantenimento dell’agevolazione con l’immutabilità assoluta degli assetti societari. Tale impostazione riconosce che la continuità dell’impresa familiare non coincide necessariamente con la cristallizzazione della struttura societaria esistente al momento del trasferimento agevolato.
L’elemento qualificante non è rappresentato dalla configurazione formale della partecipazione, bensì dalla permanenza del controllo in capo ai beneficiari della donazione. Tale controllo può essere esercitato sia in forma diretta che indiretta, purché risulti rispettato il vincolo quinquennale e la finalità della norma agevolativa risulti preservata.
Questo approccio consente di contemperare le esigenze di tutela dell’erario con le legittime necessità di riorganizzazione aziendale che possono emergere durante il periodo vincolante. Le imprese familiari, infatti, si trovano spesso nella necessità di procedere a riassetti strutturali dettati da ragioni economiche, strategiche o di governance che non possono essere differite per meri vincoli formali di natura fiscale.
La compatibilità con il regime di realizzo controllato
Un aspetto di particolare rilevanza, seppur non esplicitamente trattato nell’interpello in esame, attiene alla compatibilità tra l’agevolazione del passaggio generazionale e il regime di neutralità fiscale previsto per le operazioni straordinarie dall’articolo 177 del Testo Unico delle Imposte sui Redditi (TUIR).
La risposta ad interpello n. 552 del 25 agosto 2021 aveva già affrontato questo profilo, confermando che le operazioni di riorganizzazione societaria possono beneficiare contemporaneamente sia del regime di realizzo controllato previsto dall’articolo 177 del TUIR, sia del mantenimento dell’agevolazione prevista dall’articolo 3, comma 4-ter, del TUSD, purché siano rispettati i requisiti previsti da entrambe le discipline.
Tale approccio riconosce che le due agevolazioni perseguono finalità distinte e complementari: da un lato, il regime di neutralità fiscale mira a non penalizzare le operazioni di riorganizzazione aziendale dettate da valide ragioni economiche; dall’altro, l’esenzione per il passaggio generazionale intende favorire la continuità delle imprese familiari. Non vi è dunque incompatibilità concettuale tra i due istituti, che possono trovare applicazione congiunta quando ricorrano i rispettivi presupposti.
I limiti interpretativi e la clausola antiabuso
L’apertura interpretativa manifestata dall’Agenzia delle Entrate non equivale a un riconoscimento incondizionato della neutralità fiscale di ogni operazione di riorganizzazione effettuata durante il periodo vincolante. L’Amministrazione finanziaria mantiene il potere di controllo sull’effettiva sostanza delle operazioni e sulla sussistenza dei presupposti dell’agevolazione.
Sebbene nell’interpello in esame non venga esplicitamente richiamata la disciplina antiabuso, occorre tenere presente che le operazioni di riorganizzazione devono essere sorrette da valide ragioni economiche e non possono configurarsi come schemi meramente formali finalizzati a eludere il vincolo quinquennale o a conseguire indebiti vantaggi fiscali.
La giurisprudenza di legittimità, con la sentenza n. 19561 del 2022 della Corte di Cassazione, ha confermato che il patto di famiglia è assoggettato all’imposta sulle donazioni sia per quanto concerne il trasferimento dell’azienda o delle partecipazioni societarie, sia per quanto attiene alla liquidazione delle somme corrispondenti alle quote di riserva effettuata dall’assegnatario in favore dei legittimari non assegnatari. Tale approccio evidenzia l’attenzione con cui l’ordinamento vigila sul corretto utilizzo degli strumenti di pianificazione successoria.
Le condizioni per il mantenimento dell’agevolazione
Sulla base dei principi affermati nell’interpello n. 11/2026 e della prassi amministrativa consolidata, è possibile individuare le condizioni essenziali per il mantenimento dell’agevolazione fiscale in caso di operazioni di riorganizzazione societaria effettuate durante il quinquennio vincolante.
In primo luogo, i beneficiari della donazione o successione devono mantenere o integrare il controllo delle società coinvolte nell’operazione di riorganizzazione. Tale controllo può essere esercitato in forma diretta o indiretta, purché sia riconducibile ai medesimi soggetti che hanno beneficiato del trasferimento agevolato e sia rispettato il vincolo quinquennale decorrente dalla data della donazione o apertura della successione.
In secondo luogo, l’operazione di riorganizzazione deve rispettare la finalità della norma agevolativa, consistente nel favorire il passaggio generazionale delle aziende di famiglia e la prosecuzione dell’esercizio dell’attività d’impresa. Operazioni che determinino la sostanziale cessazione dell’attività o la dispersione dell’azienda familiare non possono ritenersi compatibili con la ratio dell’agevolazione.
In terzo luogo, qualora l’operazione di riorganizzazione coinvolga più beneficiari che detengono la partecipazione in regime di comproprietà, tale regime deve essere mantenuto anche con riferimento alle partecipazioni nelle società risultanti dall’operazione. Non sarebbe dunque compatibile con il mantenimento dell’agevolazione un’operazione che determini la divisione della comproprietà originaria con attribuzione di quote separate ai singoli comproprietari.
Implicazioni operative per la pianificazione successoria
L’orientamento espresso dall’Agenzia delle Entrate con l’interpello n. 11/2026 assume particolare rilevanza per la pianificazione del passaggio generazionale delle imprese familiari. La possibilità di procedere a riorganizzazioni societarie durante il periodo vincolante, senza pregiudicare l’agevolazione fruita, consente una gestione più flessibile e aderente alle esigenze economiche dell’impresa.
Le operazioni di costituzione di holding, separazione tra attività operative e immobiliari, riassetti di gruppo e altre forme di riorganizzazione risultano compatibili con la disciplina agevolativa, purché siano rispettate le condizioni sopra indicate. Questo approccio favorisce una pianificazione successoria che tenga conto non solo degli aspetti fiscali, ma anche delle esigenze di governance, protezione patrimoniale e ottimizzazione operativa dell’azienda.
Nella pratica notarile, assume particolare rilevanza la corretta predisposizione degli atti di donazione o dei patti di famiglia, con particolare attenzione alla formulazione della dichiarazione di impegno al mantenimento del controllo. È opportuno che tale dichiarazione sia redatta in termini sufficientemente ampi da consentire le operazioni di riorganizzazione che potrebbero rendersi necessarie durante il quinquennio, pur nel rispetto dei vincoli sostanziali imposti dalla norma.
Risulta altresì consigliabile, nelle ipotesi più complesse, richiedere preventivamente un interpello all’Agenzia delle Entrate, al fine di ottenere certezza in ordine alla compatibilità dell’operazione programmata con il mantenimento dell’agevolazione. L’istanza di interpello deve contenere una descrizione dettagliata e completa dell’operazione, evidenziando le ragioni economiche sottostanti e il rispetto dei requisiti normativi.
Il coordinamento con le recenti modifiche normative
L’interpello in esame si inserisce in un contesto normativo che ha recentemente visto importanti modifiche in materia di imposte sulle successioni e donazioni. Il decreto legislativo n. 139 del 2024 ha introdotto, con decorrenza dal 1° gennaio 2026, l’abolizione del cosiddetto coacervo, ovvero della regola secondo cui le donazioni ricevute in vita si sommano all’eredità ai fini del calcolo dell’imposta.
Dal 2026, le donazioni e le successioni sono considerate separatamente, con franchigie autonome di un milione di euro per ciascuna fattispecie nei confronti di figli e coniuge. Tale modifica normativa comporta significative implicazioni nella pianificazione patrimoniale, rendendo meno oneroso il trasferimento anticipato di quote aziendali ai discendenti.
Tuttavia, l’agevolazione prevista dall’articolo 3, comma 4-ter, del TUSD continua a rivestire carattere fondamentale, in quanto determina l’esenzione totale dall’imposta per i trasferimenti di aziende e partecipazioni qualificate, senza limitazione di valore. La possibilità di procedere a riorganizzazioni societarie durante il quinquennio vincolante, come confermato dall’interpello in esame, rafforza ulteriormente l’efficacia di tale strumento agevolativo.
Profili civilistici e tutela dei legittimari
Nell’ambito della pianificazione del passaggio generazionale mediante donazione o patto di famiglia, particolare attenzione deve essere prestata ai profili civilistici attinenti alla tutela dei legittimari. L’articolo 768-quater del codice civile prevede che i legittimari che non partecipano al patto di famiglia possano chiedere ai beneficiari il pagamento della somma corrispondente al valore delle loro quote di legittima.
Tale liquidazione è assoggettata all’imposta sulle donazioni, con applicazione delle aliquote e franchigie corrispondenti al rapporto di parentela tra l’assegnatario del patto di famiglia e i legittimari non assegnatari. La Corte di Cassazione, con l’ordinanza n. 32823 del 19 dicembre 2018, ha chiarito che la liquidazione deve essere considerata una donazione da parte dell’assegnatario al legittimario non assegnatario, e non una donazione indiretta del disponente.
Nelle operazioni di riorganizzazione societaria successive al patto di famiglia, occorre verificare che non si determinino modifiche sostanziali nel valore delle partecipazioni tali da alterare gli equilibri stabiliti in sede di liquidazione dei legittimari. In caso di variazioni significative, potrebbe rendersi necessario procedere a conguagli o integrazioni della liquidazione originaria, con le conseguenti implicazioni fiscali.
Considerazioni conclusive
L’interpello n. 11 del 20 gennaio 2026 rappresenta un importante tassello nell’evoluzione interpretativa della disciplina agevolativa per il passaggio generazionale delle imprese. L’Agenzia delle Entrate conferma un orientamento favorevole a una gestione flessibile del passaggio generazionale, riconoscendo che la continuità dell’impresa familiare non richiede l’immutabilità degli assetti societari, bensì il mantenimento sostanziale del controllo in capo ai beneficiari della donazione o successione.
Tale approccio, che privilegia la sostanza sulla forma e valorizza la ratio della norma agevolativa, consente di conciliare le esigenze di tutela dell’erario con le legittime necessità di riorganizzazione aziendale. Le imprese familiari possono così beneficiare dell’agevolazione fiscale senza rinunciare a interventi strutturali dettati da ragioni economiche, strategiche o di governance.
Rimane tuttavia fondamentale che le operazioni di riorganizzazione siano sorrette da valide ragioni economiche e non si configurino come schemi meramente formali finalizzati a eludere i vincoli normativi. L’Amministrazione finanziaria mantiene il potere di controllo sulla sostanza delle operazioni, potendo disconoscere l’agevolazione in presenza di artifici privi di effettiva giustificazione imprenditoriale.
Per i professionisti chiamati ad assistere imprese familiari nel delicato percorso del passaggio generazionale, l’interpello in esame fornisce utili indicazioni operative, confermando la possibilità di strutturare operazioni complesse che contemperino le esigenze fiscali con quelle aziendali. La corretta impostazione dell’operazione, la documentazione delle ragioni economiche sottostanti e, nelle ipotesi più complesse, il ricorso preventivo all’interpello rappresentano strumenti essenziali per garantire la tenuta della pianificazione nel tempo.
Il passaggio generazionale delle imprese familiari costituisce un momento cruciale non solo per le singole aziende coinvolte, ma per l’intero sistema economico nazionale. La disciplina agevolativa, interpretata secondo i criteri sostanziali affermati dalla prassi amministrativa, si conferma quale strumento efficace per favorire la continuità imprenditoriale e preservare il patrimonio di competenze e relazioni che caratterizza le imprese familiari italiane.
Riferimenti normativi:
Decreto legislativo 31 ottobre 1990, n. 346 – Testo Unico dell’Imposta sulle Successioni e Donazioni, articolo 3, comma 4-ter. Codice civile, articoli 768-bis e seguenti (patto di famiglia), articolo 2359 (società controllate e società collegate). Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Testo Unico delle Imposte sui Redditi, articolo 177. Decreto legislativo 13 dicembre 2024, n. 139.
Prassi amministrativa:
Risposta ad interpello n. 11 del 20 gennaio 2026. Risposta ad interpello n. 552 del 25 agosto 2021. Risposta ad interpello n. 155 del 28 maggio 2020. Risposta ad interpello n. 72 del 18 marzo 2024. Risoluzione n. 75/E del 26 luglio 2010. Circolare n. 3/E del 22 gennaio 2008.
Giurisprudenza:
Corte Costituzionale, sentenza n. 120 del 23 giugno 2020. Corte di Cassazione, ordinanza n. 19561 del 2022. Corte di Cassazione, ordinanza n. 32823 del 19 dicembre 2018.
A cura di Manlio Carlo Soldani, Notaio in Domodossola Studio Notarile – Via Camillo Prampolini n. 14, Domodossola Iscritto al Collegio Notarile di Verbania Email: domodossola@notaiosoldani.it | Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).