
 Da Manlio Carlo Soldani
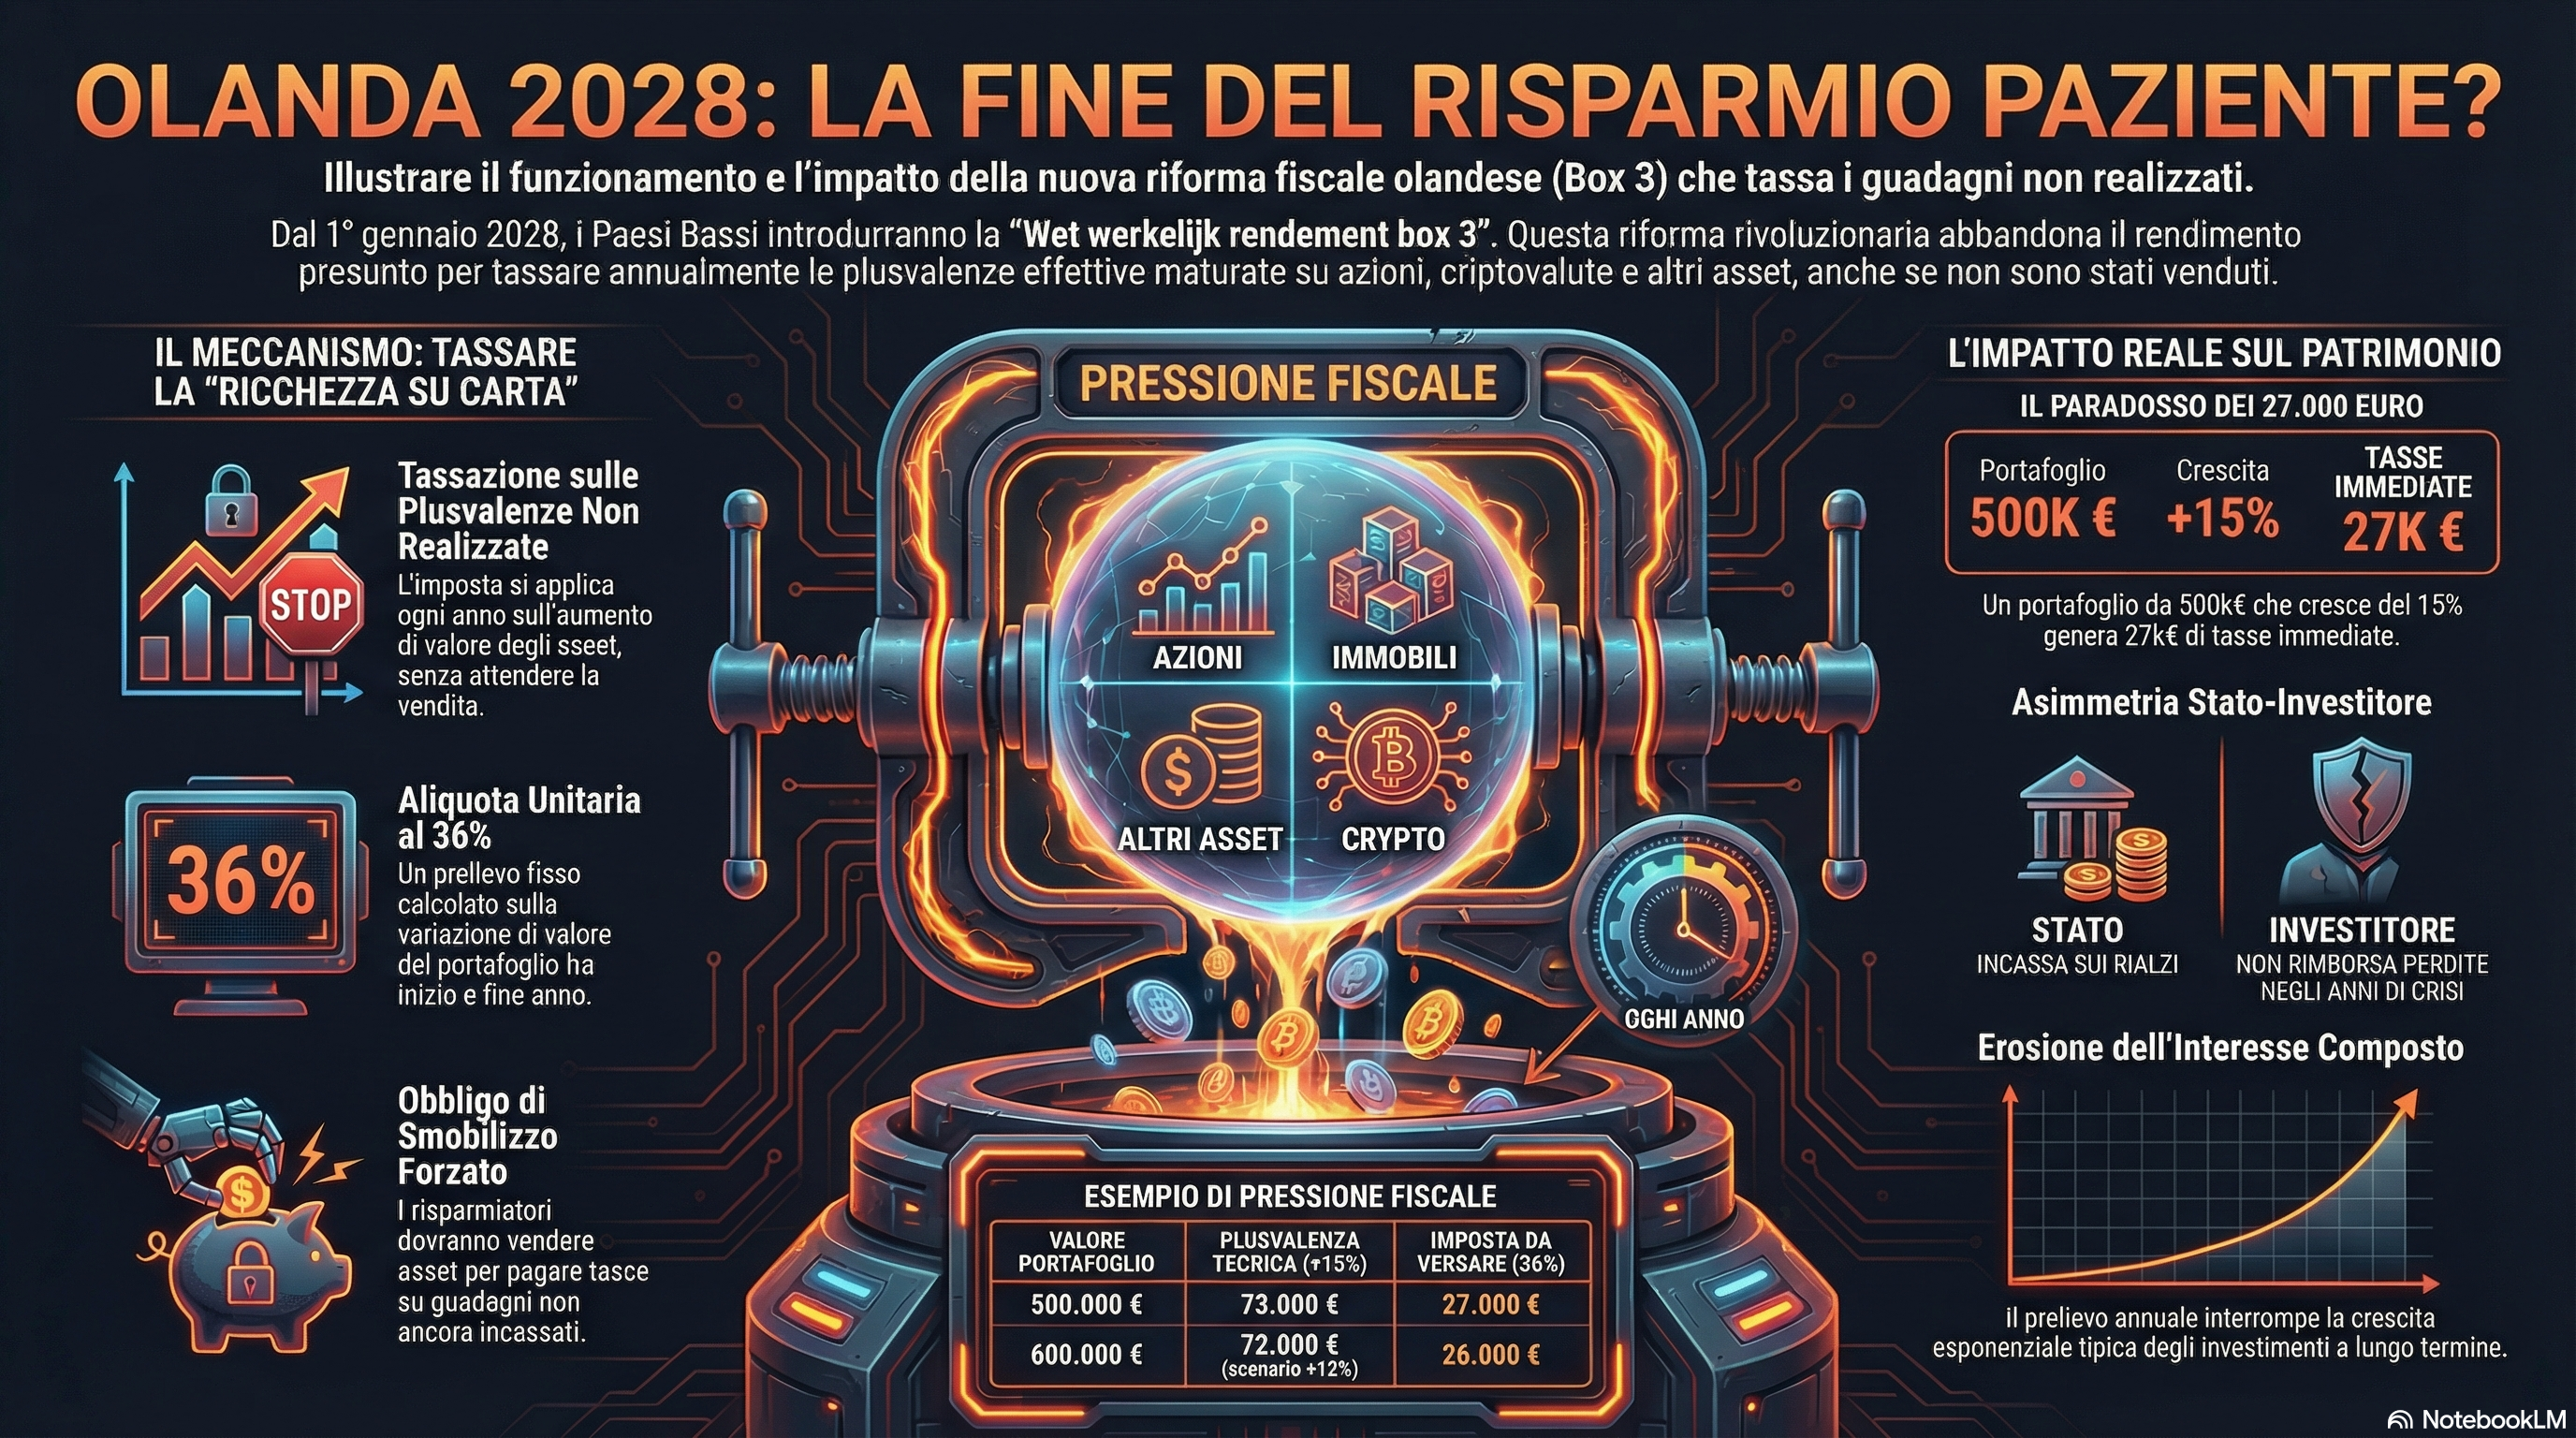
Il modello Box 3 dei Paesi Bassi prefigura un cambio di paradigma nella tassazione del risparmio in Europa. Le implicazioni — economiche, politiche e umane — sono di portata storica.
Manlio Carlo Soldani, Notaio in Domodossola — Febbraio 2026
Vi sono momenti nella storia fiscale di un Paese in cui una riforma smette di essere un aggiustamento tecnico e diventa un atto di rottura con la filosofia che ha sorretto, per generazioni, il rapporto tra Stato e risparmio privato. Uno di questi momenti si sta consumando nei Paesi Bassi, con una discrezione quasi imbarazzante rispetto alla portata dirompente di quanto sta per accadere.
La Camera bassa olandese ha approvato, il 12 febbraio 2026, il disegno di legge denominato Wet werkelijk rendement box 3 — la “Legge sull’effettivo rendimento degli investimenti in Box 3” — presentato dal Viceministro delle Finanze Tjebbe van Oostenbruggen il 23 maggio 2025. Il testo, in attesa della ratifica del Senato e con entrata in vigore prevista per il 1° gennaio 2028, introduce qualcosa che la maggioranza dei sistemi fiscali del mondo sviluppato ha sempre rifiutato di fare: tassare annualmente i guadagni non ancora realizzati, cioè le plusvalenze maturate su investimenti ancora detenuti, senza che vi sia stata alcuna vendita, alcun incasso, alcun flusso di cassa.
Indice dei contenuti
Il contesto: la crisi del sistema Box 3
Per comprendere la portata della riforma, occorre ripercorrere l’origine del problema. Il sistema fiscale olandese suddivide il reddito delle persone fisiche in tre “box”: Box 1 per i redditi da lavoro e abitazione principale (aliquota progressiva fino al 49,5%), Box 2 per i redditi da partecipazioni sostanziali, e Box 3 per i redditi da risparmio e investimenti. Quest’ultimo ha storicamente funzionato con un meccanismo di rendimento forfettario presunto: indipendentemente dal rendimento effettivo ottenuto, lo Stato assumeva che il patrimonio detenuto producesse una percentuale predeterminata di reddito, su cui applicava un’aliquota del 36%.
Il meccanismo era criticato da anni per la sua arbitrarietà. La Corte Suprema dei Paesi Bassi ha pronunciato il colpo fatale con la celebre “sentenza di Natale” (Kerst-arrest) del 24 dicembre 2021 (ECLI:NL:HR:2021:1963): ha dichiarato il sistema incompatibile con la Convenzione Europea dei Diritti dell’Uomo, in quanto la tassazione su rendimenti presunti — superiori a quelli reali in anni di bassi tassi di interesse — violava il diritto di proprietà e il principio di non discriminazione sanciti dall’ECHR. Il tentativo del legislatore di porre rimedio con la Wet rechtsherstel box 3 (Legge di ripristino) e con la successiva Overbruggingswet (Legge ponte) è stato a sua volta dichiarato insufficiente dalla Corte Suprema con sentenza del 6 giugno 2024, che ha confermato la perdurante violazione dell’ECHR anche nei regimi transitori adottati. Il legislatore olandese si è trovato, dunque, nella necessità di riformare strutturalmente il sistema. E la soluzione prescelta è stata non quella di ridurre il peso fiscale, bensì di avanzare la frontiera del prelievo: non più rendimenti fittizi, ma plusvalenze reali — seppur non ancora liquidate.
La meccanica della nuova imposta: anatomia di un salto nel vuoto
Il nuovo sistema non è uniforme: opera su un doppio binario. I depositi bancari e i crediti liquidi vengono tassati sul rendimento effettivamente maturato (werkelijk rendement). Per gli asset finanziari — azioni, ETF, criptovalute, obbligazioni, quote di fondi — si applica invece il regime di vermogensaanwas (accrescimento patrimoniale): al 31 dicembre di ciascun anno, il contribuente calcola l’incremento di valore di ciascun asset detenuto. L’incremento annuale di valore, confrontando il prezzo di fine anno con quello di inizio anno (o di acquisto), costituisce base imponibile, su cui si applica un’aliquota unitaria del 36%, con una franchigia sul rendimento annuo di € 1.800.
Le perdite di valore potranno essere compensate e riportate agli anni successivi qualora superiori a € 500. Tuttavia, l’imposta pagata in anni precedenti su guadagni poi erosi da ribassi non è rimborsabile: il contribuente ha già versato, e non rivedrà quei fondi. L’asimmetria è strutturale e non casuale: lo Stato partecipa ai guadagni ogni anno, ma non restituisce quando il mercato corregge.
Un investitore che detiene un portafoglio azionario di 500.000 euro e vede un apprezzamento del 15% in un anno — 75.000 euro di guadagno teorico — dovrà versare circa 27.000 euro di imposta. Senza aver venduto un solo titolo. Senza aver incassato un solo centesimo.
Questo è il nucleo dell’innovazione — e del problema. L’imposta non è agganciata alla liquidità, bensì alla variazione contabile del patrimonio. Il contribuente che ha investito responsabilmente, che ha adottato una strategia di lungo periodo, che ha costruito nel tempo un portafoglio paziente, si trova costretto a smobilizzare periodicamente parte degli investimenti per pagare tasse su guadagni che non ha ancora incassato. La strategia buy-and-hold — pilastro dell’investimento razionale consacrato dalla letteratura finanziaria — viene sistematicamente penalizzata.
Il razionale politico: redistribuzione o punizione del risparmio?
La riforma si colloca in un contesto politico preciso. I Paesi Bassi, come molte democrazie europee mature, sono alle prese con tensioni distributive crescenti: una classe media che fatica a formarsi, prezzi immobiliari fuori controllo, giovani generazioni che si percepiscono escluse dall’accumulo di ricchezza. In questo quadro, la tassazione annuale del patrimonio finanziario risponde a una domanda politica reale: far contribuire “chi ha” anche sui guadagni potenziali, senza attendere che la ricchezza venga monetizzata.
Il ragionamento ha una sua coerenza redistributiva di superficie. Ma nasconde una falsa equità. Il contribuente che possiede un deposito bancario, stabile e liquido, non è assimilabile a chi detiene un portafoglio azionario volatile. Il secondo sopporta un rischio di mercato che il primo non conosce. Il nuovo sistema riconosce parzialmente questa distinzione operando il doppio binario sopra descritto — tassando i depositi sul rendimento reale e gli asset finanziari sul mark-to-market — ma non risolve l’asimmetria fondamentale: tassare le plusvalenze contabili non incassate significa ignorare la natura del rischio finanziario e penalizzare chi ha avuto il coraggio (e la disciplina) di investire in strumenti produttivi, cioè in quell’asset class che, in ultima analisi, finanzia le imprese e l’economia reale.
Sul piano macroeconomico, la misura rischia di produrre effetti perversi. La pressione a vendere per pagare le imposte innesca vendite forzose periodiche, potenzialmente procicliche: in anni di mercati euforici, i contribuenti vendono per pagare tasse elevate, amplificando i volumi; in anni di correzione, le perdite non sono rimborsate ma si abbattono su un portafoglio già ridotto dal prelievo fiscale degli anni precedenti. Il risultato è un sistema che destabilizza, anziché neutralizzare, i cicli del mercato.
Lo scenario apocalittico: i residenti sotto assedio
Le conseguenze per i residenti olandesi sono potenzialmente devastanti, e meritano di essere descritte senza eufemismi. Chi ha costruito nel corso di decenni un portafoglio previdenziale — magari integrativo rispetto a un sistema pensionistico pubblico già sotto pressione demografica — si troverà a vedere erodere ogni anno una quota del proprio patrimonio, indipendentemente dalle scelte di investimento compiute. Non è la tassa su chi specula: è la tassa su chi ha risparmiato.
Consideriamo il caso paradigmatico di un medico di cinquant’anni, con un portafoglio investito di 600.000 euro in ETF azionari globali. In un anno di mercati brillanti — poniamo un +12%, scenario tutt’altro che eccezionale — matura 72.000 euro di plusvalenza teorica. Deve versare circa 26.000 euro di imposta. Ha due opzioni: liquidare una porzione del portafoglio, oppure attingere a liquidità esterna, se disponibile. Chi non ha sufficiente liquidità separata — e la maggioranza dei risparmiatori non ce l’ha — è strutturalmente costretto a disinvestire annualmente. L’effetto composto, il motore silenzioso dell’accumulo patrimoniale, viene sistematicamente inceppato dallo Stato.
Il quadro si aggrava ulteriormente per chi detiene partecipazioni in società non quotate o immobili: la valutazione ai fini fiscali di asset illiquidi richiede perizie annuali, apre contenziosi valutativi, genera costi di compliance enormi. Un imprenditore che detiene il 30% di una BV olandese in crescita dovrà ogni anno stimare il valore della sua quota, calcolare la plusvalenza teorica e versare un’imposta su una ricchezza che non ha ancora visto un euro di distribuzione. Se l’azienda cresce, il prelievo fiscale annuale lo costringerà a richiedere dividendi per pagare le tasse, alterando la politica di reinvestimento dell’impresa e penalizzando la crescita aziendale a vantaggio del fisco. Va tuttavia segnalata un’eccezione rilevante introdotta nel testo: le partecipazioni in startup qualificate — società costituite da meno di cinque anni, con ricavi inferiori a € 30 milioni, detenute in misura inferiore al 5% — sono escluse dalla tassazione mark-to-market e tassate solo alla effettiva realizzazione del guadagno. Si tratta di una tutela parziale per l’ecosistema dell’innovazione, che non elimina tuttavia il problema per le PMI mature e le holding familiari.
La fuga dei capitali e il paradosso del paese che si svuota
L’interrogativo che domina il dibattito accademico e professionale nei Paesi Bassi è uno solo: quanti se ne andranno? La storia fiscale europea insegna che le wealth tax aggressive producono invariabilmente effetti di capital flight e, nei casi più severi, di people flight. La Francia di Hollande ne ha fatto amara esperienza con l’impôt sur la fortune. La Svezia ha abrogato la sua imposta patrimoniale nel 2007, dopo decenni di esodi silenziosi.
I Paesi Bassi si trovano, geograficamente e politicamente, in una posizione particolarmente esposta. Confinano con il Belgio — dove i redditi da capitale per le persone fisiche sono in larga parte esenti — e con la Germania, che tassa le plusvalenze solo alla realizzazione. Il Lussemburgo è a meno di tre ore. Il trasferimento di residenza fiscale, per un individuo con patrimonio significativo, può ridurre il carico fiscale di decine di migliaia di euro l’anno: un’equazione economica razionale, non uno scandalo morale.
L’ironia è politicamente bruciante: la riforma nasce per rendere il sistema più equo, per colpire chi “ha di più”. Ma i grandi patrimoni hanno strutture, consulenti e flessibilità per spostarsi. Chi rimarrà intrappolato nel nuovo regime saranno le famiglie della classe medio-alta — professionisti, piccoli imprenditori, insegnanti universitari con portafogli previdenziali di qualche centinaio di migliaia di euro — che non hanno né la massa critica né l’inclinazione per organizzare una migrazione fiscale. La riforma colpisce chi non può fuggire.
Il contagio europeo: un esperimento che tutti guardano
Sarebbe ingenuo confinare questa vicenda a un fatto interno olandese. L’Europa fiscale è un laboratorio di idee in cui i modelli si osservano, si copiano, si mutuano. Il Belgio discute da anni una capital gains tax sugli asset finanziari. Il Regno Unito valuta exit tax sui guadagni non realizzati in caso di trasferimento all’estero. La Commissione Europea esamina modelli di tassazione della ricchezza per individui facoltosi. Non esiste, allo stato, una direttiva europea sulla tassazione annuale dei guadagni contabili, e la materia resta prerogativa nazionale. Ma l’esperimento olandese è osservato con attenzione da governi alle prese con deficit crescenti, spesa pubblica elefantiaca e una pressione politica sempre più forte per far “pagare i ricchi”.
Se il modello funzionerà senza produrre una fuga di capitali massiccia — magari perché i Paesi Bassi riescono a compensarlo con altri vantaggi reputazionali e infrastrutturali — potrebbe effettivamente fare da apripista. Se invece produrrà i danni che molti economisti prevedono, si trasformerà nel più eloquente argomento contro la tassazione patrimoniale annuale mai costruito.
Riflessioni conclusive
Per l’operatore giuridico e patrimoniale italiano, la vicenda olandese offre più di uno spunto. In primo luogo, una riflessione sulla tenuta costituzionale: anche in Italia il principio di capacità contributiva ex art. 53 Cost. impone che l’imposta sia commisurata alla capacità economica effettiva, non potenziale. Una tassazione sul guadagno non realizzato — che non ha determinato alcun flusso di reddito — potrebbe porsi in tensione con questo principio, e il precedente olandese dell’ECHR potrebbe, per inversione, essere invocato da contribuenti di altri paesi colpiti da imposizioni analoghe.
In secondo luogo, la riforma olandese rileva per la pianificazione patrimoniale internazionale dei clienti: chi ha strutture, investimenti o residenze nei Paesi Bassi dovrà confrontarsi, entro il 2028, con una radicale revisione della propria posizione fiscale. Le strutture holding che hanno fatto della participation exemption olandese il proprio pilastro dovranno essere attentamente riconsiderate. Gli espatriati, che fino al 2025 beneficiavano del regime di parziale non-residenza per i Box 2 e Box 3, hanno già perso questo scudo con la riforma del regime 30% ruling, e la nuova imposta li investirà pienamente dal 2028.
In terzo luogo — e forse è la considerazione più profonda — questa vicenda interroga il contratto sociale tra Stato e risparmio. Il risparmio non è accumulazione oziosa: è capitale differito, è previdenza volontaria, è assunzione di rischio che finanzia l’economia. Ogni sistema fiscale che lo tratti come ricchezza statica da tassare annualmente — anziché come reddito generato da una scelta economica attiva — rischia di scoraggiare l’unico comportamento che, nel lungo periodo, alimenta il benessere collettivo più di ogni altra politica pubblica.
L’Olanda sta per compiere questo salto. Il mondo guarda. E i risparmiatori di Amsterdam, Rotterdam e L’Aia si preparano a fare i conti — ogni anno, su guadagni che forse non vedranno mai.
⚡ Aggiornamento — 25 febbraio 2026
A tre giorni dall’approvazione della Camera bassa, il Ministro delle Finanze Eelco Heinen ha annunciato pubblicamente che il disegno di legge verrà emendato prima di approdare al Senato (Eerste Kamer). Le critiche al regime vermogensaanwas — tassazione mark-to-market sui guadagni non realizzati — si sono rivelate talmente trasversali da coinvolgere anche parte della maggioranza che aveva appena votato il testo. Il governo è ora in consultazione con entrambe le Camere per concordare gli emendamenti, e la coalizione D66/VVD/CDA ha già esplicitato nel proprio accordo di governo la preferenza per convertire Box 3 in una pura capital gains tax sui soli guadagni effettivamente realizzati (vermogenswinst). L’obiettivo del 2028 rimane formalmente in vigore, ma la forma finale della legge è oggi profondamente incerta. Con un’ironia della storia che raramente si manifesta così rapidamente: la riforma più radicale mai concepita nel diritto tributario olandese rischia di essere smontata — almeno nella sua parte più controversa — prima ancora di aver superato il Parlamento.
Il presente articolo ha finalità informative e di commento giuridico-economico. Per valutare l’impatto della normativa olandese sulle proprie strutture patrimoniali o societarie, si raccomanda di rivolgersi a consulenti fiscali specializzati in diritto tributario internazionale.
Manlio Carlo Soldani
Notaio in Domodossola
Via Camillo Prampolini n. 14 — 28845 Domodossola (VB)
Iscritto al Collegio Notarile di Verbania
✉ domodossola@notaiosoldani.it | ☎ 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).