
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
1. Il fenomeno delle masse plurime: inquadramento
Nella pratica notarile accade frequentemente che gli stessi soggetti siano comproprietari di beni acquisiti con titoli diversi: una quota ereditata dal padre, un’altra dalla madre, un bene acquistato insieme con un atto inter vivos. Quando si decide di sciogliere tutte queste comunioni con un unico atto, si parla di divisione con masse plurime.
La questione è tutt’altro che formale. Il trattamento fiscale di questa operazione dipende interamente dalla corretta lettura dell’art. 34 del D.P.R. 26 aprile 1986, n. 131 (Testo Unico dell’imposta di registro), e in particolare del suo comma 4, che detta una regola specifica e — come si vedrà — una vera e propria norma di semplificazione a favore dei condividenti, ma con condizioni precise e invalicabili.
2. La struttura dell’art. 34 TUR: i commi 1 e 2
2.1. Il comma 1: la divisione come vendita per la parte eccedente
L’art. 34, comma 1, TUR stabilisce il principio generale: la divisione con la quale a un condividente sono assegnati beni per un valore complessivo eccedente quello a lui spettante sulla massa comune è considerata vendita limitatamente alla parte eccedente.
La norma identifica poi come si determina la massa comune:
- nelle comunioni ereditarie: dal valore, riferito alla data della divisione, dell’asse ereditario netto determinato a norma dell’imposta di successione (con inclusione, ai soli fini del calcolo della massa e delle quote, dei beni donati in vita dal defunto ai soggetti tenuti alla collazione ex artt. 737 ss. c.c., i quali però non sono soggetti all’imposta di registro in sede di divisione);
- nelle altre comunioni: dai beni risultanti da precedente atto che abbia scontato l’imposta propria dei trasferimenti.
2.2. Il comma 2: la soglia del 5% e le aliquote sui conguagli
L’art. 34, comma 2, TUR dispone che i conguagli superiori al cinque per cento del valore della quota di diritto — anche se attuati mediante accollo di debiti della comunione — sono soggetti all’imposta con l’aliquota stabilita per i trasferimenti:
- mobiliari, fino a concorrenza del valore complessivo dei beni mobili e dei crediti compresi nella quota;
- immobiliari, per l’eccedenza.
Per i beni immobili, quindi, il conguaglio tassato proporzionalmente sconta l’aliquota ordinaria dei trasferimenti immobiliari (tipicamente il 9% per i trasferimenti ordinari, il 2% in caso di agevolazione prima casa). Se il conguaglio non supera la soglia del 5%, l’atto è soggetto all’imposta in misura fissa, espressione della natura puramente dichiarativa della divisione.
Le imposte ipotecaria e catastale seguono la medesima logica: misura fissa sulla parte dichiarativa, proporzionale (2% ipotecaria + 1% catastale, salvo agevolazioni) sulla parte traslativa corrispondente al conguaglio eccedente.
3. Il cuore della disciplina: l’art. 34, comma 4, TUR e la regola delle masse plurime
3.1. Il testo della norma
L’art. 34, comma 4, TUR detta la regola che governa il trattamento fiscale delle masse plurime:
«Le comunioni tra i medesimi soggetti, che trovano origine in più titoli, sono considerate come una sola comunione se l’ultimo acquisto di quote deriva da successione a causa di morte.»
Questa disposizione è il fulcro dell’intera materia. Essa risolve il problema della divisione di comunioni aventi origine in titoli diversi stabilendo una fictio iuris: le plurime masse si considerano fiscalmente un’unica comunione — e quindi si applica un unico regime divisionale senza frammentazioni — ma solo al ricorrere di precise condizioni.
3.2. Le condizioni per l’unificazione fiscale delle masse
Dalla lettera della norma e dalla prassi dell’Agenzia delle Entrate (Circolare n. 37/1986, Circolare n. 18/E del 29 maggio 2013, Risposta a interpello n. 60 del 31 gennaio 2022) emergono i requisiti necessari:
a) Identità soggettiva perfetta: i condividenti devono essere i medesimi soggetti per tutte le masse. Non è sufficiente una coincidenza parziale: occorre che tutti coloro che procedono alla divisione abbiano partecipato a ciascuna comunione, e che tutti i partecipanti a ciascuna comunione siano presenti nella divisione. Lo chiarisce espressamente la Circolare n. 37/1986: ogni acquisto precedente — da successione, compravendita o donazione — deve riferirsi a tutti i condividenti.
b) L’ultimo acquisto di quote deve derivare da successione mortis causa: questa è la condizione temporale e qualitativa determinante. Non importa quanti siano i titoli precedenti o la loro natura: ciò che conta è che l’ultimo atto con cui uno o più condividenti hanno acquisito quote nella comunione sia una successione a causa di morte. La ratio è chiara: quando l’ultimo acquisto non dipende dalla volontà delle parti, manca il presupposto dell’intento elusivo, e la norma di semplificazione può operare.
3.3. L’effetto dell’unificazione
Quando i due requisiti sono soddisfatti, tutte le masse vengono fiscalmente trattate come un’unica comunione, con le seguenti conseguenze:
- il conguaglio si calcola globalmente su tutta la massa unificata, non massa per massa;
- si evita la frammentazione in operazioni parziali con rischi di riqualificazione come permute;
- l’imposta di registro si applica nella misura proporzionale dell’1% (aliquota divisionale) sull’intera massa, con l’aliquota traslativa solo sul conguaglio eccedente il 5%;
- le imposte ipotecaria e catastale sono dovute in misura fissa sulla parte dichiarativa.
La norma è dunque una norma di favore per i condividenti: evita il concorso di plurimi e più onerosi criteri di tassazione che si avrebbero se le masse fossero trattate separatamente, con possibile riqualificazione delle attribuzioni cross-massa come permute.
4. Il caso delle masse inter vivos: l’esclusione dall’agevolazione
4.1. La regola
Quando l’ultimo acquisto di quote nella comunione non deriva da successione mortis causa ma da un atto inter vivos — compravendita, donazione, permuta — la norma di semplificazione del comma 4 non si applica. Le masse restano fiscalmente separate e devono essere trattate ciascuna con il proprio regime.
4.2. La Cassazione n. 7243/2016
La Corte di Cassazione, sezione tributaria, con sentenza 13 aprile 2016, n. 7243, ha definitivamente chiarito questo punto, enunciando il seguente principio di diritto:
«L’agevolazione di cui al quarto comma dell’articolo 34 d.P.R. 131/86 presuppone la natura successoria mortis causa dell’ultimo atto di acquisizione patrimoniale alla comunione; dovendo pertanto essere esclusa qualora la divisione abbia ad oggetto plurime masse comuni rivenienti da una pluralità di titoli acquisitivi inter vivos, ancorché finalizzati ad anticipare l’assetto patrimoniale di una futura successione a causa di morte.»
La Cassazione è esplicita: è irrilevante che le parti abbiano concluso gli atti inter vivos con il dichiarato scopo di anticipare la propria successione. Ciò che conta è la natura giuridica dell’ultimo titolo acquisitivo, non l’intenzione delle parti.
4.3. Le conseguenze fiscali quando le masse inter vivos restano separate
Quando il comma 4 non opera — perché l’ultimo acquisto è inter vivos — le masse devono essere valutate separatamente. In questo scenario:
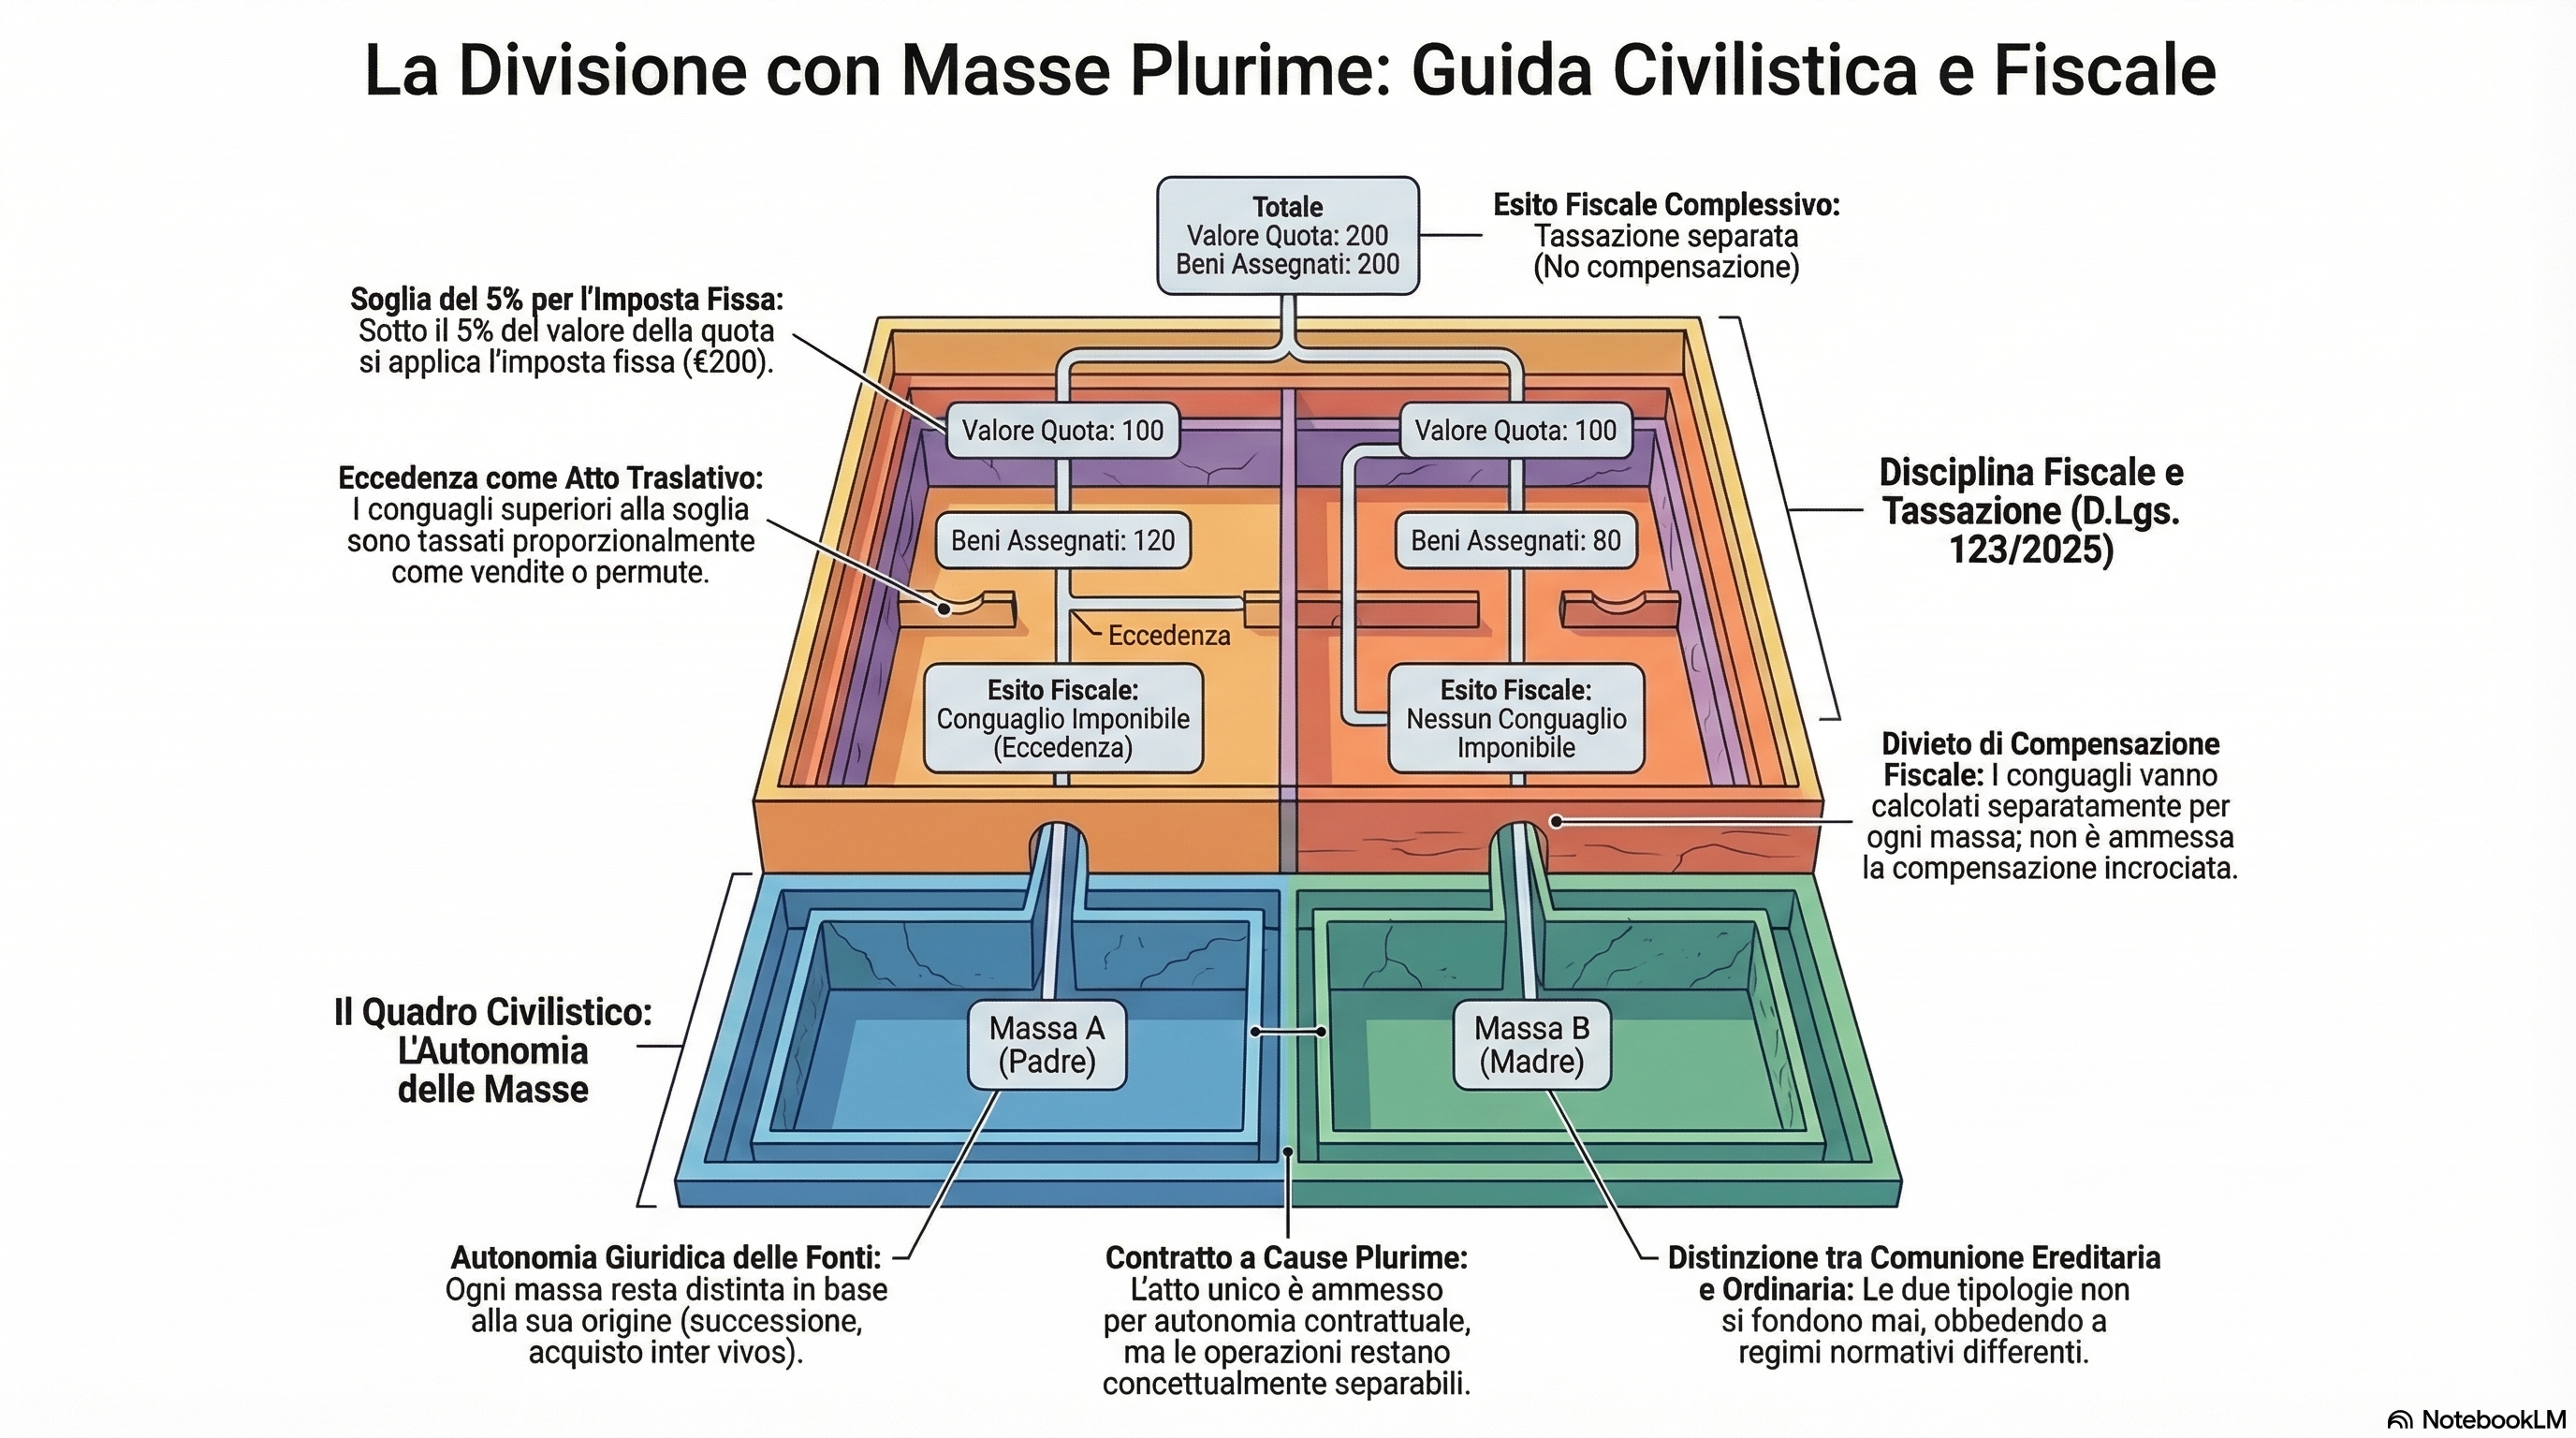
- il conguaglio si calcola massa per massa: non è consentita alcuna compensazione tra masse diverse;
- se il condividente A riceve più del dovuto dalla massa X e meno dalla massa Y, i due disavanzi non si neutralizzano fiscalmente;
- se i beni di una massa vengono utilizzati per coprire il conguaglio dovuto in relazione a un’altra massa, l’operazione non è un conguaglio divisionale ma una permuta, soggetta all’art. 32 TUR con tassazione proporzionale sull’intero valore del bene di maggior valore.
Esempio pratico:
| Massa | Origine | Quota di Tizio | Assegnato a Tizio | Conguaglio |
|---|---|---|---|---|
| Massa A | Eredità padre | 100.000 € | 120.000 € | + 20.000 € (tassabile) |
| Massa B | Acquisto inter vivos | 80.000 € | 60.000 € | − 20.000 € (tassabile in capo a Caio) |
| Massa C | Eredità madre | 50.000 € | 52.500 € | + 2.500 € (< 5%, esente) |
Se l’ultimo acquisto di quote è stato quello inter vivos (Massa B), il comma 4 non opera. Le masse restano distinte. Il conguaglio attivo di Tizio sulla Massa A (20.000 €) è tassato con l’aliquota traslativa, indipendentemente dal conguaglio passivo che Tizio subisce sulla Massa B. Non vi è compensazione.
Se invece — in questo stesso esempio — dopo la costituzione della Massa B fosse intervenuta una successione che ha interessato tutti i condividenti (ad esempio la Massa C è stata acquisita dopo la Massa B), allora l’ultimo acquisto sarebbe mortis causa, e il comma 4 potrebbe operare per unificare tutte e tre le masse, con le conseguenze di semplificazione fiscale sopra descritte.
5. Il profilo civilistico: autonomia delle masse e qualificazione delle attribuzioni
5.1. L’ammissibilità della divisione unitaria
Sul piano civilistico, la divisione con masse plurime è ammessa. Il principio dell’autonomia contrattuale (art. 1322 c.c.) consente alle parti di concludere un unico atto che abbia per oggetto lo scioglimento di più comunioni distinte. La Corte di Cassazione ha riconosciuto questa possibilità, qualificando l’operazione come contratto con cause plurime, nel quale le singole operazioni divisionali rimangono concettualmente separabili.
5.2. La distinzione tra comunione ereditaria e comunione ordinaria
La comunione ereditaria (artt. 713 ss. c.c.) e la comunione ordinaria (artt. 1100 ss. c.c.) non si confondono, anche quando insistono sugli stessi soggetti. La distinzione è rilevante non solo ai fini fiscali, ma anche per le regole sostanziali che governano ciascuna comunione: il diritto alla divisione, i patti di indivisione, il diritto di prelazione.
5.3. I conguagli incrociati come permuta
Come già evidenziato sotto il profilo fiscale, l’attribuzione di beni di una massa a titolo di conguaglio di un’altra massa non è un conguaglio divisionale: è una permuta tra i condividenti. Sul piano civilistico, questa qualificazione comporta l’applicazione delle norme proprie del contratto di permuta (artt. 1552 ss. c.c.), con tutte le relative conseguenze in termini di garanzie e responsabilità.
Il notaio ha il dovere di qualificare correttamente ciascuna attribuzione, evitando che una strutturazione negoziale apparentemente unitaria nasconda operazioni di natura diversa con regimi giuridici e fiscali differenti.
6. Il ruolo del notaio: istruttoria e cautele operative
La corretta gestione di una divisione con masse plurime richiede al notaio un’istruttoria approfondita su più livelli.
Sul piano documentale, occorre ricostruire il titolo di acquisto di ciascun bene, verificare le quote di partecipazione di ciascun condividente in ciascuna massa, identificare eventuali passività (debiti ereditari, ipoteche, spese condominiali) che incidono sul valore netto.
Sul piano qualificatorio, occorre stabilire se ricorrono i presupposti del comma 4 dell’art. 34 TUR — in particolare, se l’ultimo acquisto di quote da parte di tutti i condividenti sia avvenuto per successione mortis causa — e, in caso affermativo, strutturare la divisione come operazione unitaria su massa unificata; in caso negativo, procedere alla valutazione separata di ciascuna massa, calcolando i conguagli distintamente e qualificando come permuta ogni attribuzione cross-massa.
Sul piano redazionale, l’atto deve essere strutturato in modo trasparente, con indicazione distinta delle masse, dei titoli di provenienza, delle quote e dei conguagli, così da rendere verificabile il corretto regime fiscale applicato e da tutelare i condividenti in caso di accertamenti successivi.
7. Conclusioni
L’art. 34 TUR — e in particolare il suo comma 4 — detta una disciplina precisa e tecnica per la divisione con masse plurime. La regola fondamentale è questa: più comunioni tra i medesimi soggetti, originate da titoli diversi, si considerano fiscalmente un’unica massa solo se l’ultimo acquisto di quote è avvenuto per successione mortis causa. In caso contrario, le masse restano separate, i conguagli si calcolano distintamente per ciascuna, e le attribuzioni cross-massa vengono riqualificate come permute.
Si tratta di una norma di semplificazione a favore dei condividenti, ma con condizioni stringenti che la giurisprudenza — a partire da Cassazione n. 7243/2016 — ha interpretato rigorosamente, escludendo ogni applicazione estensiva o analogica alle fattispecie con ultimo acquisto inter vivos.
La corretta applicazione di queste regole richiede un’analisi puntuale della storia acquisitiva di ciascuna quota e una strutturazione dell’atto divisionale che rispecchi fedelmente la disciplina normativa, salvaguardando i condividenti da rischi di riqualificazione e da aggravi fiscali non previsti.
Manlio Carlo Soldani
Notaio in Domodossola
Studio Notarile Soldani e Carraro
Via Camillo Prampolini n. 14 – 28845 Domodossola (VB)
Tel. 0324 066077 | domodossola@notaiosoldani.it
Iscritto al Collegio Notarile di Verbania
Questo articolo ha finalità divulgative e non costituisce parere legale. Per ogni questione specifica si consiglia di rivolgersi a un professionista.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).