
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Uno dei casi più frequenti che mi viene sottoposto in studio è questo: “Mio padre ha comprato casa a mio fratello quando era vivo. Adesso è morto e ha lasciato solo la sua casa. Come si divide?”
È una domanda apparentemente semplice, ma dietro di essa si cela uno degli istituti più delicati del diritto successorio italiano: la collazione. E con la recente riforma fiscale — il D.Lgs. 139/2024 operativo dal 1° gennaio 2025 — il quadro normativo si è significativamente aggiornato. Vale la pena fare il punto.
Il caso concreto
Tizio ha due figli: Caio e Sempronio. Durante la sua vita, Tizio acquista un appartamento e lo dona a Caio (o in modo equivalente, lo acquista intestandolo direttamente a Caio: è la cosiddetta liberalità indiretta). L’appartamento vale, diciamo, 200.000 euro.
Tizio muore senza testamento. Lascia solo la sua abitazione, anch’essa del valore di 200.000 euro.
Siamo in presenza di una successione legittima (cioè senza testamento). I chiamati all’eredità sono solo i due figli, Caio e Sempronio, in parti uguali: ciascuno ha diritto al 50% dell’eredità.
La domanda è: Sempronio prende metà della sola casa del padre, oppure si tiene conto anche dell’appartamento già ricevuto da Caio?
La collazione: il principio di parità tra coeredi
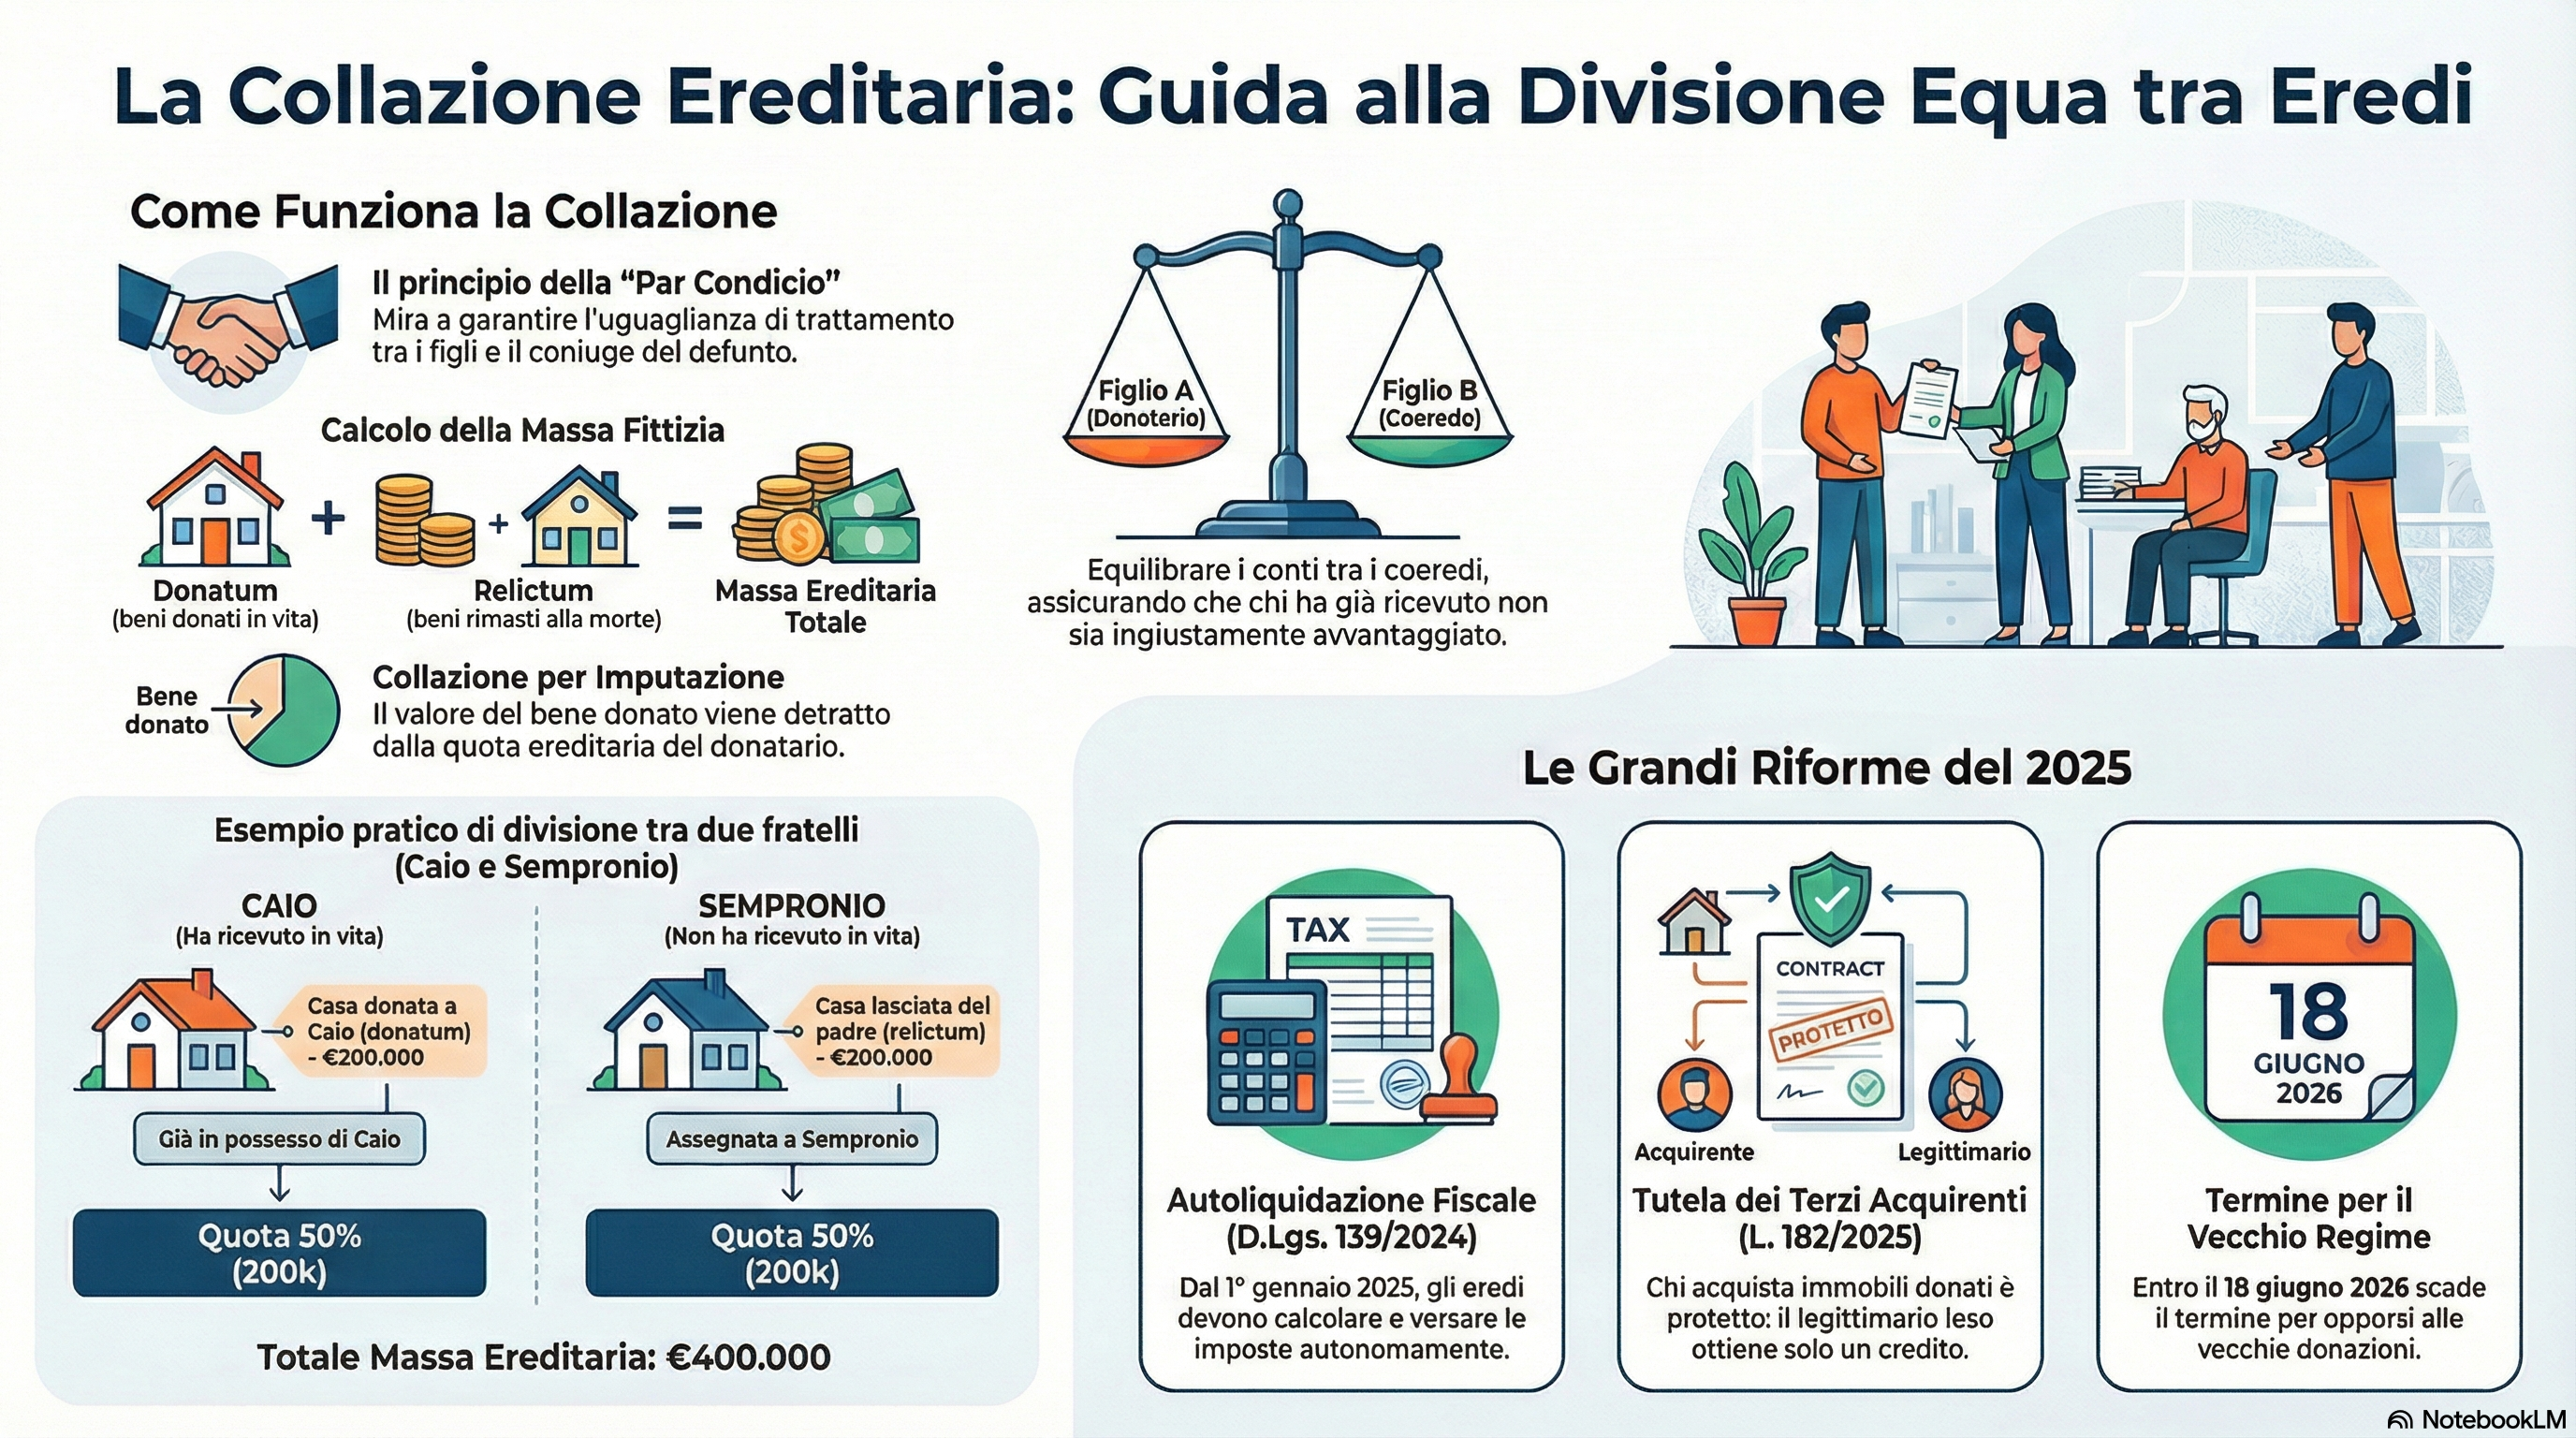
La risposta la dà il Codice Civile agli articoli 737 e seguenti. L’istituto della collazione impone ai figli (e al coniuge) del defunto che concorrono all’eredità di conferire alla massa comune ciò che hanno ricevuto in donazione dal defunto medesimo, salvo che questi li abbia espressamente dispensati.
Lo scopo è cristallino: garantire la par condicio tra i coeredi, evitando che chi ha già ricevuto beni in vita riceva di nuovo una quota equivalente a chi non ha ricevuto nulla.
Come funziona concretamente?
La collazione opera sommando il valore dei beni donati in vita (donatum) al valore del patrimonio residuo del defunto (relictum), formando la cosiddetta massa fittizia da dividere.
Nel nostro esempio:
| Voce | Valore |
|---|---|
| Casa del padre (relictum) | 200.000 € |
| Appartamento donato a Caio (donatum) | 200.000 € |
| Massa fittizia totale | 400.000 € |
La quota di ciascun figlio è il 50% di 400.000 euro = 200.000 euro.
Caio ha già ricevuto 200.000 euro dall’appartamento: la sua quota è quindi integralmente soddisfatta. Non riceve nulla dalla casa del padre.
Sempronio non ha ricevuto nulla in vita: riceve l’intera casa del padre (200.000 euro), che corrisponde esattamente alla sua quota.
Risultato: la divisione è equa. I due fratelli ricevono beni di uguale valore complessivo.
Le modalità di collazione: in natura o per imputazione
Il Codice Civile prevede due modalità (artt. 746-747 c.c.):
Collazione in natura: Caio restituisce materialmente l’appartamento alla massa ereditaria comune, dopodiché si divide tutto. È la modalità più “drastica” e spesso impraticabile quando si tratta di immobili già abitati.
Collazione per imputazione: è quella più comune e preferita dalla prassi. Caio non restituisce il bene, ma il suo valore viene semplicemente detratto dalla sua quota ereditaria. In sostanza, Caio “porta in conto” ciò che ha già avuto. Nel nostro caso, avendo ricevuto esattamente quanto spetta a ciascun figlio, Caio non prende nulla dagli ulteriori beni lasciati dal padre.
Il valore rilevante — e questo è un punto cruciale — è quello del bene al momento dell’apertura della successione (cioè alla data della morte del padre), non al momento in cui avvenne la donazione. Se l’appartamento si fosse rivalutato nel tempo, la collazione terrà conto del valore maggiore.
Attenzione: la dispensa dalla collazione
La collazione non è un obbligo assoluto. Il donante può dispensare il donatario dall’obbligo di collazione, sia nell’atto di donazione stesso che in un successivo testamento. In questo caso, Caio potrà trattenere l’appartamento e concorrere all’eredità del padre come se non avesse ricevuto nulla.
Tuttavia, anche la dispensa ha un limite: essa è efficace nei soli limiti della quota disponibile. Se la donazione lede la quota di legittima di Sempronio, questi può agire con l’azione di riduzione per reintegrare la sua quota di riserva.
Nel nostro esempio, in assenza di testamento e con soli due figli:
- Quota di legittima di ciascun figlio: 1/4 del patrimonio
- Quota disponibile: 1/2 del patrimonio
La dispensa potrebbe quindi operare parzialmente, ma su patrimoni di uguale valore come nel caso illustrato, le quote di legittima sarebbero comunque soddisfatte.
Liberalità indirette e donazioni indirette: un caso frequente
Nel caso descritto all’inizio — il padre che acquista la casa intestandola al figlio — tecnicamente non si tratta di una donazione formale (non c’è atto notarile di donazione), ma di una liberalità indiretta: il padre paga il prezzo e il bene è intestato direttamente al figlio.
La giurisprudenza ha chiarito che anche le liberalità indirette sono soggette a collazione (Cass. n. 23403/2022), purché ne venga dimostrata l’esistenza e l’entità. L’obbligo di collazione sorge automaticamente all’apertura della successione, senza necessità di espressa domanda da parte del coerede.
Le novità del 2025: D.Lgs. 139/2024
Il panorama normativo fiscale è stato profondamente rinnovato dal D.Lgs. 139/2024, attuativo della Riforma Fiscale (L. 111/2023), che impatta sul tema della collazione sotto molteplici profili.
1. D.Lgs. 139/2024: la riforma dell’imposta di successione e della tassazione della collazione (dal 1° gennaio 2025)
Il decreto delegato attuativo della Riforma Fiscale (L. 111/2023) introduce importanti novità procedurali e sostanziali in tema di imposte di successione e donazione, con particolare rilievo per la tassazione della collazione nelle divisioni ereditarie.
La collazione in natura non genera imposizione fiscale
La riforma introdotta dal D.Lgs. 139/2024 ha chiarito definitivamente che la collazione in natura nelle divisioni ereditarie non genera trasferimenti tassabili ai fini dell’imposta di registro, eliminando incertezze interpretative e contenziosi che si erano sviluppati in passato. Si afferma il principio che il conferimento dei beni donati in vita non costituisce nuova capacità contributiva, evitando così oneri fiscali eccessivi e ingiustificati.
Punti chiave della modifica:
Non imponibilità della collazione: la collazione (cioè l’imputazione dei beni donati in vita alla quota ereditaria) non è oggetto di imposizione fiscale ai fini dell’imposta di registro, in quanto si limita a ricostruire l’asse ereditario senza alcun nuovo trasferimento di ricchezza. Il bene era già stato attribuito con la donazione, e la collazione rappresenta solo un’operazione contabile di “riallineamento” delle quote.
Determinazione della massa comune: la massa comune viene determinata considerando anche i beni donati in vita dal defunto (il donatum), garantendo l’equità nella divisione tra coeredi e riducendo il rischio di conguagli fiscali inesistenti. Il valore del donatum viene utilizzato per ricostruire la massa ereditaria tramite la riunione fittizia, ma non costituisce base imponibile, poiché il bene è già stato attribuito in vita.
Autoliquidazione: è introdotta l’autoliquidazione dell’imposta di successione da parte dei soggetti obbligati, che sostituisce la precedente liquidazione da parte dell’ufficio. Dal 1° gennaio 2025 i contribuenti non attendono più che l’Agenzia delle Entrate notifichi l’avviso di liquidazione: sono loro stessi a calcolare e versare l’imposta entro 90 giorni dal termine di presentazione della dichiarazione di successione (codice tributo “1539” tramite F24).
Aliquota fissa per la divisione: l’aliquota applicabile alla divisione ereditaria resta quella dell’1%, propria degli atti dichiarativi, e si applica esclusivamente al valore dei beni effettivamente trasferiti in sede di divisione, non al valore complessivo della massa fittizia.
Liberalità d’uso escluse: viene inoltre chiarito che l’imposta di successione non si applica alle liberalità che non costituiscono donazione ai sensi dell’art. 770, comma 2 c.c. (doni per consuetudine o in conformità agli usi), estendendo alle stesse il trattamento già previsto per le spese non soggette a collazione e per le donazioni di modico valore.
In sintesi: la nuova normativa assicura che, ai fini della divisione, il valore del donatum viene utilizzato solo per ricostruire la massa ereditaria (riunione fittizia), ma non costituisce base imponibile per l’imposta di registro, poiché il bene è già stato attribuito in vita e già assoggettato (eventualmente) a imposta di donazione. Questo elimina il rischio di doppia imposizione e semplifica notevolmente le operazioni di divisione ereditaria.
Il collegamento tra collazione e azione di riduzione: non confondiamoli
Un errore comune — anche tra operatori del settore — è confondere la collazione con la riunione fittizia e l’imputazione ex art. 564 c.c. connessa all’azione di riduzione per lesione di legittima. Sono istituti distinti:
La collazione riguarda la divisione tra coeredi: serve a equilibrare le quote tra chi ha ricevuto donazioni in vita e chi no. È un’operazione interna alla divisione ereditaria.
La riunione fittizia e l’imputazione ex art. 564 c.c. riguardano il calcolo della quota di legittima: si utilizzano per verificare se le donazioni del defunto hanno complessivamente leso la quota riservata dalla legge ai legittimari, indipendentemente dalla divisione.
Nel caso illustrato, trattandosi di beni di uguale valore e di soli due figli, i due istituti producono risultati analoghi. Ma in ipotesi più complesse — con coniuge superstite, più figli, donazioni di diverso ammontare — le differenze diventano determinanti.
Un caso pratico riepilogativo
Ricapitolando il caso iniziale con i numeri:
- Padre muore senza testamento, senza coniuge superstite
- Due figli: Caio (ha ricevuto appartamento del valore di 200.000 €) e Sempronio (non ha ricevuto nulla)
- Patrimonio residuo del padre: casa del valore di 200.000 €
- Nessuna dispensa dalla collazione nell’atto di acquisto/donazione
Operazione di collazione:
- Massa fittizia: 200.000 (relictum) + 200.000 (donatum) = 400.000 €
- Quota di ciascun figlio: 200.000 €
- Caio ha già ricevuto 200.000 €: non riceve nulla dalla casa del padre
- Sempronio riceve la casa del padre (200.000 €)
Sotto il profilo fiscale (dal 2025):
- La dichiarazione di successione includerà la massa fittizia
- L’imposta è autoliquidata dagli eredi entro 90 giorni dalla scadenza del termine di presentazione
- La casa donata non è soggetta a ulteriore imposta di registro in sede di divisione
- Se la donazione era già stata assoggettata a imposta di donazione, si evita la doppia imposizione
Conclusioni
La collazione è uno strumento di equità profondamente radicato nella nostra tradizione giuridica: chi ha già ricevuto, porta in conto ciò che ha avuto. Ma è anche un istituto ricco di insidie pratiche — per la valutazione dei beni, per il riconoscimento delle liberalità indirette, per l’eventuale dispensa.
La riforma fiscale del 2025 (D.Lgs. 139/2024) non ha toccato il nucleo civilistico della collazione, ma ha profondamente ridisegnato il contesto fiscale in cui essa opera, chiarendo definitivamente la non imponibilità della collazione in sede di divisione e introducendo il sistema di autoliquidazione dell’imposta di successione.
Chi si trova in una situazione analoga a quella descritta — o anche in scenari più complessi, con testamento, con più figli, con beni di valore disomogeneo — farebbe bene a non improvvisare. Una corretta pianificazione successoria, e una consulenza notarile prima e non dopo la morte del proprio caro, possono fare la differenza tra una divisione serena e anni di contenzioso.
Per informazioni e consulenze:
Notaio Manlio Carlo Soldani
Via Camillo Prampolini n. 14 — Domodossola (VB)
Iscritto al Collegio Notarile di Verbania
📧 domodossola@notaiosoldani.it
📞 0324 066077
Questo articolo ha finalità divulgative e informative. Non costituisce parere legale. Per ogni situazione specifica si raccomanda di rivolgersi a un professionista.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).