
 Da Manlio Carlo Soldani
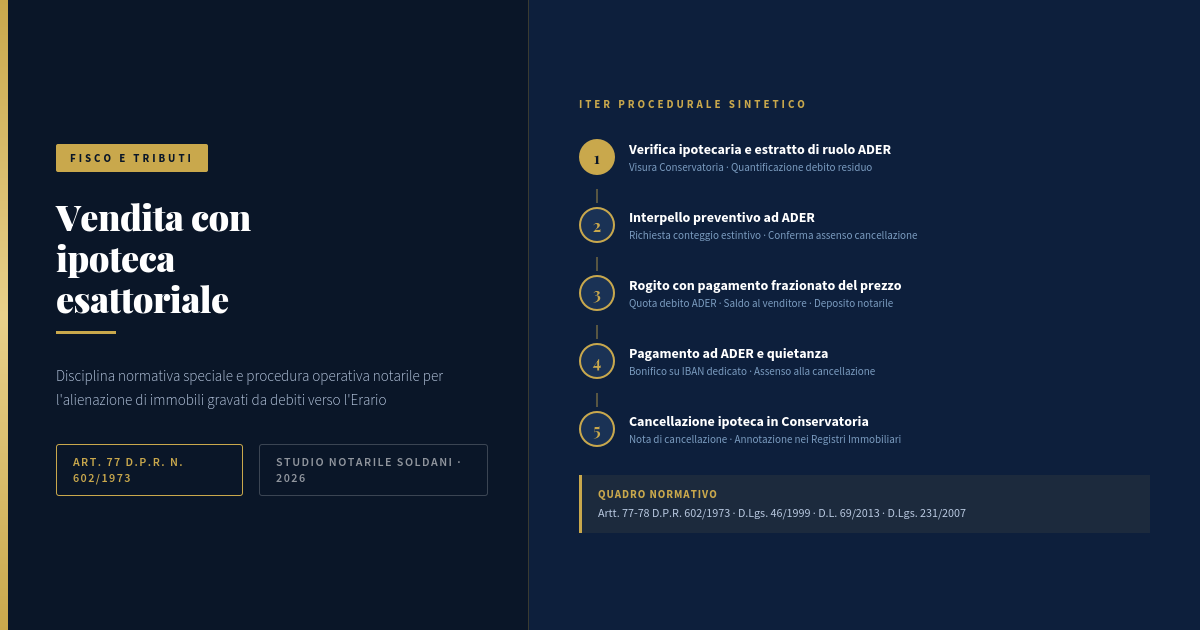
L’ipoteca esattoriale, iscritta ai sensi dell’art. 77 del D.P.R. 29 settembre 1973, n. 602, rappresenta uno strumento di garanzia reale pubblicistica che il legislatore ha conferito all’agente della riscossione — oggi identificato nell’Agenzia delle Entrate-Riscossione (ADER) — per presidiare il recupero coattivo dei crediti tributari iscritti a ruolo. La sua disciplina si discosta significativamente da quella delle ipoteche di diritto comune: il titolo è il ruolo esecutivo, l’iscrizione avviene senza autorizzazione giudiziaria, e la cancellazione segue un procedimento pubblicistico governato dall’art. 78 del medesimo decreto.
Il tema dell’alienazione degli immobili gravati da tale vincolo presenta complessità di ordine sistematico che intersecano il diritto civile, il diritto tributario e il diritto della riscossione coattiva. Il notaio rogante è chiamato a governare una procedura operativa articolata, che va dalla verifica preliminare del debito all’interpello preventivo ad ADER, dalla strutturazione del rogito alla cancellazione del vincolo, con ricadute di rilievo anche sul piano degli obblighi di adeguata verifica antiriciclaggio.
Il presente contributo esamina il quadro normativo di riferimento, ricostruisce la procedura operativa ottimale secondo la prassi consolidata e la dottrina notarile, e analizza i profili problematici ancora aperti, con riguardo all’accollo del debito tributario, alla rateizzazione in corso e alla posizione del terzo acquirente.
Indice dei contenuti
1. Premessa e inquadramento sistematico
1.1 La natura giuridica dell’ipoteca esattoriale
L’ipoteca esattoriale costituisce una fattispecie sui generis nel sistema dei diritti reali di garanzia. Pur condividendo con l’ipoteca ordinaria il nucleo essenziale — il diritto di prelazione e il diritto di sequela nei confronti del terzo acquirente — essa si caratterizza per la propria origine pubblicistica e per la deroga che il legislatore ha introdotto rispetto alle forme proprie delle ipoteche volontarie, giudiziali e legali di diritto comune disciplinate dagli artt. 2808 ss. c.c.
Il titolo costitutivo dell’ipoteca esattoriale è il ruolo, definito dall’art. 10 del D.P.R. n. 602/1973 come l’elenco dei debitori e delle somme da essi dovute formato dall’ufficio ai fini della riscossione a mezzo del concessionario. Il ruolo, una volta reso esecutivo ai sensi dell’art. 12 del medesimo decreto, costituisce titolo esecutivo — ex art. 49 D.P.R. 602/1973 — e, per effetto dell’art. 77, anche titolo sufficiente per l’iscrizione ipotecaria, senza che sia necessaria alcuna pronuncia dell’autorità giudiziaria.
Dottrina e giurisprudenza hanno collocato l’ipoteca esattoriale nell’alveo delle ipoteche legali speciali di fonte pubblicistica, distinta da quelle codicistiche: il suo fondamento non è l’autonomia privata né un accertamento giudiziale, bensì la legge tributaria che attribuisce all’agente della riscossione il potere di iscrivere il vincolo sulla base del titolo esecutivo già in suo possesso. La Cassazione civile ha in più occasioni ribadito che l’ipoteca esattoriale, pur avendo natura di diritto reale di garanzia al pari delle ipoteche di diritto comune, rimane soggetta alla disciplina derogatoria del D.P.R. 602/1973 per tutto ciò che attiene al suo procedimento di costituzione e di cancellazione.
1.2 Il soggetto titolare: Agenzia delle Entrate-Riscossione
Il D.L. 22 ottobre 2016, n. 193, convertito con modificazioni dalla L. 1° dicembre 2016, n. 225, ha sancito l’incorporazione di Equitalia S.p.A. nell’Agenzia delle Entrate e la contestuale istituzione dell’Agenzia delle Entrate-Riscossione (ADER), ente pubblico economico strumentale dell’Agenzia delle Entrate, titolare a decorrere dal 1° luglio 2017 di tutte le funzioni di riscossione già attribuite al concessionario privato. L’istituzione di ADER ha comportato, tra l’altro, il trasferimento di tutte le iscrizioni ipotecarie esistenti, l’unificazione delle procedure operative su base nazionale e la conseguente semplificazione dei canali di interlocuzione per il contribuente e per il notaio rogante.
ADER è oggi il soggetto che iscrive e cancella le ipoteche esattoriali, definisce i piani di rateizzazione, gestisce il rapporto con il contribuente debitore e, nel caso di vendita dell’immobile ipotecato, è l’interlocutore istituzionale obbligato con cui il notaio rogante deve confrontarsi. La struttura territoriale di ADER competente è quella nella cui circoscrizione è ubicato l’immobile gravato dall’ipoteca.
2. Il regime normativo dell’iscrizione: art. 77 D.P.R. 602/1973
2.1 Presupposti e soglie quantitative
L’art. 77 del D.P.R. n. 602/1973, nel testo vigente a seguito delle plurime modifiche normative intervenute, subordina l’iscrizione ipotecaria esattoriale al superamento di determinate soglie quantitative del credito iscritto a ruolo.
Il comma 1 della disposizione stabilisce che il ruolo costituisce titolo per l’iscrizione di ipoteca sugli immobili del debitore e dei coobbligati per un importo pari al doppio delle somme complessivamente iscritte, comprensive di interessi di mora e sanzioni. Perché l’iscrizione sia legittima, il debito complessivo deve essere superiore a ventimila euro (€ 20.000,00): soglia introdotta dal D.L. 29 novembre 2008, n. 185 e successivamente mantenuta dalla legislazione riformatrice. Sono computate in tale importo tutte le somme iscritte a ruolo, anche se derivanti da cartelle di pagamento distinte o afferenti a periodi d’imposta differenti, purché relative allo stesso debitore.
Il comma 1-bis, introdotto dall’art. 7, comma 2, lett. gg-sexies), del D.L. 13 maggio 2011, n. 70, conv. L. 12 luglio 2011, n. 106 (cd. Decreto Sviluppo), ha introdotto un obbligo di comunicazione preventiva: l’agente della riscossione è tenuto a notificare al proprietario dell’immobile, almeno trenta giorni prima di procedere all’iscrizione, una comunicazione recante l’avvertimento dell’imminente iscrizione ipotecaria, con indicazione del debito per il quale si procede. Questo termine dilatorio rappresenta uno spazio procedimentale nel quale il contribuente può pagare, accedere alla rateizzazione o impugnare l’atto se ritiene illegittimo il credito sottostante.
2.2 Il limite dell’abitazione principale: art. 77, comma 2-bis
Una limitazione di particolare rilievo pratico è contenuta nel comma 2-bis dell’art. 77, introdotto dall’art. 52, comma 1, lett. g), del D.L. 21 giugno 2013, n. 69 (cd. Decreto del Fare), conv. dalla L. 9 agosto 2013, n. 98. La disposizione stabilisce il divieto assoluto di iscrizione ipotecaria qualora ricorrano congiuntamente le seguenti condizioni:
- l’immobile oggetto del vincolo costituisce l’unico immobile di proprietà del debitore;
- detto immobile è adibito ad uso abitativo;
- il debitore vi risiede anagraficamente;
- il debito complessivo iscritto a ruolo è inferiore a centoventi mila euro (€ 120.000,00).
L’art. 76, comma 1, del D.P.R. 602/1973, nella formulazione derivante dalle medesime novelle legislative, ribadisce il divieto anche per l’espropriazione forzata immobiliare, rafforzando la tutela dell’abitazione principale del debitore. Occorre tuttavia rilevare che le due tutele — quella anti-ipotecaria e quella anti-espropriativa — hanno presupposti parzialmente differenti e richiedono un esame autonomo: in particolare, per il divieto di espropriazione sono rilevanti la destinazione d’uso e la residenza anagrafica del debitore alla data del pignoramento, mentre per il divieto di iscrizione ipotecaria tali requisiti devono sussistere al momento dell’iscrizione medesima.
2.3 Il procedimento di iscrizione e gli effetti
L’iscrizione ipotecaria esattoriale avviene su iniziativa di ADER, che presenta la domanda alla Conservatoria dei Registri Immobiliari (oggi Agenzia delle Entrate — Servizi di Pubblicità Immobiliare) competente per il territorio in cui è ubicato il bene immobile. L’ufficio procede all’iscrizione nei registri immobiliari con annotazione del credito garantito, del soggetto creditore (ADER), del soggetto debitore e dell’importo iscritto, che ai sensi del comma 1 dell’art. 77 corrisponde al doppio delle somme complessivamente dovute.
Dalla data di iscrizione, l’ipoteca produce i propri effetti tipici: il diritto di prelazione — che consente all’ADER di essere soddisfatta con preferenza rispetto ai creditori chirografari e agli ipotecari di grado posteriore — e il diritto di sequela (art. 2858 c.c.) — per cui l’ipoteca segue il bene anche in caso di trasferimento a terzi, i quali possono subire l’azione esecutiva limitatamente al bene ipotecato (responsabilità reale, non personale). L’ipoteca esattoriale si iscrive al pari delle ipoteche di diritto comune, con il medesimo sistema della trascrizione, ed è opponibile ai terzi dalla data di iscrizione.
3. La circolabilità dell’immobile ipotecato: profili civilistici e tributari
3.1 Il principio di sequela e la posizione del terzo acquirente
L’iscrizione dell’ipoteca esattoriale non determina, di per sé, l’incommerciabilità del bene. L’immobile gravato da ipoteca può essere liberamente alienato: nessuna norma del codice civile né del D.P.R. 602/1973 pone un divieto di alienazione. Tuttavia, il terzo acquirente acquista il bene cum onere: l’ipoteca lo segue, e ADER, ove il debito non sia estinto, conserva il diritto di promuovere l’espropriazione nei confronti del nuovo proprietario, che è responsabile esclusivamente con il bene (responsabilità reale, non personale, ex art. 2858 c.c.).
Il terzo acquirente, a fronte dell’azione esecutiva di ADER, può esercitare le facoltà previste dal codice civile: pagare il debito ed ottenere la cancellazione dell’ipoteca, con diritto di regresso verso il venditore-debitore d’imposta; abbandonare il bene (rilascio ex art. 2867 c.c.), optando per la propria non partecipazione alla procedura esecutiva; ovvero opporre vizi del titolo o dell’iscrizione ipotecaria come causa di opposizione all’esecuzione (artt. 615-617 c.p.c.) o di opposizione di terzo (art. 619 c.p.c.).
In pratica, una compravendita che si concluda senza la previa estinzione del debito tributario o senza un’adeguata previsione contrattuale espone il compratore a rischi patrimoniali rilevanti. Il notaio rogante ha pertanto il dovere di informare le parti delle conseguenze giuridiche dell’operazione — con documentazione dell’avvertenza nell’atto — e di strutturare il contratto in modo da tutelare adeguatamente gli interessi di entrambe le parti, secondo i principi deontologici e professionali dell’ordinamento notarile.
3.2 La garanzia per evizione e la posizione del venditore
Sul piano civilistico, il venditore risponde nei confronti del compratore per evizione ex artt. 1483 ss. c.c.: ove il terzo (ADER) faccia valere l’ipoteca e il compratore sia costretto a rilasciare il bene o a pagare il debito altrui, egli potrà agire nei confronti del venditore per il risarcimento del danno e la restituzione del prezzo. La garanzia opera anche nel caso in cui l’ipoteca sia nota al compratore, salvo patto espresso di esonero dalla garanzia (art. 1487 c.c.), che richiede tuttavia consapevolezza specifica del rischio assunto. Particolarmente delicata è la posizione del venditore che aliena il bene con la promessa (non adempiente) di estinguere il debito prima del rogito: in tal caso la responsabilità contrattuale si aggiunge alla responsabilità per evizione.
Sul versante fiscale, l’alienazione dell’immobile ipotecato è soggetta alle ordinarie imposte sul trasferimento immobiliare (imposta di registro, ipotecaria e catastale per le cessioni tra soggetti privati; IVA per le cessioni di immobili abitativi nuovi da parte di imprese costruttrici). L’esistenza dell’ipoteca esattoriale non modifica il regime tributario dell’atto, ma incide inevitabilmente sulla determinazione del prezzo e sulle modalità di pagamento, che devono essere strutturate — come si illustra nel paragrafo seguente — in modo da assicurare la contestuale estinzione del debito.
4. La procedura operativa per la vendita dell’immobile ipotecato
4.1 Fase preliminare: verifica e quantificazione del debito
Il primo adempimento che il notaio deve compiere — o di cui deve sollecitare il compimento da parte del venditore — è la verifica dello stato delle iscrizioni ipotecarie mediante visura dei registri immobiliari (accessibili tramite il portale dell’Agenzia delle Entrate — Servizi di Pubblicità Immobiliare). La visura ipotecaria evidenzierà il soggetto creditore, la data di iscrizione, il titolo (ruolo), l’importo iscritto e il grado dell’ipoteca. La visura ventennale è raccomandabile per escludere iscrizioni anteriori non risultanti da certificati più recenti.
Una volta accertata la presenza dell’ipoteca esattoriale, è necessario procedere alla quantificazione precisa del debito residuo. A tal fine, il debitore-venditore deve richiedere ad ADER un estratto di ruolo aggiornato (ora denominato “prospetto delle cartelle”), documento che evidenzia le cartelle di pagamento ancora aperte con l’importo dovuto per capitale, interessi di mora e aggio di riscossione. L’estratto di ruolo è richiedibile presso qualunque sportello territoriale di ADER ovvero, dal 2022, tramite il portale digitale di ADER (area riservata accessibile con SPID, CIE o CNS), con la possibilità di scaricare direttamente il prospetto aggiornato al giorno della richiesta.
In caso di rateizzazione in corso ex art. 19 D.P.R. 602/1973, dovrà altresì essere richiesto il conteggio di estinzione anticipata del piano di ammortamento, recante l’importo necessario per chiudere in anticipo il debito residuo — importo che include le rate ancora non scadute, gli interessi e l’eventuale aggio.
4.2 L’interpello preventivo all’Agenzia delle Entrate-Riscossione
Il momento operativo più delicato è rappresentato dall’interpello preventivo ad ADER, finalizzato a ottenere la disponibilità dell’ente a rilasciare la dichiarazione di assenso alla cancellazione contestuale al rogito o immediatamente successiva al pagamento del debito.
Non esiste nel D.P.R. 602/1973 una norma espressa che regoli questa fase per il caso di vendita volontaria (distinta dalla vendita coattiva in sede esecutiva, per la quale l’art. 85 prevede la cancellazione ex lege a seguito dell’aggiudicazione). La procedura si è tuttavia consolidata nella prassi amministrativa di ADER e nella dottrina notarile del Consiglio Nazionale del Notariato, fondandosi sull’art. 78 — che prevede la cancellazione a seguito dell’estinzione del debito — e sul dovere di collaborazione istituzionale tra i soggetti coinvolti ex art. 10 della L. 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente).
Il notaio, o il venditore assistito dal notaio, invia ad ADER una comunicazione formale (trasmessa a mezzo PEC alla Direzione Regionale ADER competente o allo sportello telematico dedicato) indicando: i dati catastali e immobiliari del bene da alienare; la data prevista per la stipula del rogito; la volontà del debitore di estinguere integralmente il debito in sede di rogito; la richiesta di rilascio di dichiarazione di assenso alla cancellazione condizionata al pagamento.
ADER risponde comunicando: l’importo esatto da corrispondere alla data del rogito (comprensivo di aggio e interessi maturati fino a quella data); le modalità di pagamento accettate (bonifico bancario su IBAN dedicato, con indicazione del codice causale e della cartella di riferimento); la disponibilità — di norma confermata — al rilascio dell’assenso alla cancellazione. La risposta di ADER non ha la forma di un atto amministrativo vincolante, ma costituisce un impegno procedimentale che nella prassi è sistematicamente rispettato, anche in considerazione dei doveri di correttezza dell’azione amministrativa ex art. 1 della L. 241/1990.
4.3 Strutturazione del rogito notarile
Il rogito di compravendita deve essere strutturato in modo da assicurare che l’estinzione del debito verso l’Erario avvenga contestualmente o immediatamente dopo il trasferimento della proprietà. La tecnica più consolidata nella prassi notarile italiana è quella del pagamento frazionato del prezzo: una quota del prezzo di acquisto — pari al debito ADER da estinguere — viene versata direttamente a ADER al momento della stipula o entro termini brevi successivi; il saldo residuo è corrisposto al venditore.
La dottrina notarile ha esaminato tre tecniche di strutturazione del pagamento, ciascuna con propri profili di rischio e di efficacia. La prima tecnica prevede il pagamento diretto del compratore ad ADER, con mandato irrevocabile del venditore ex art. 1723 c.c.: il compratore corrisponde ad ADER la quota di prezzo corrispondente al debito, e il residuo va al venditore. La seconda tecnica prevede il deposito della quota-debito presso il notaio con incarico fiduciario di destinarla ad ADER all’esito del rogito, strumento inquadrabile nel deposito del prezzo di cui alla L. 27 dicembre 2013, n. 147, commi 63-67. La terza tecnica prevede l’accollo interno (non liberatorio) da parte del compratore: quest’ultimo si accolla il debito verso ADER, assumendo l’obbligo di pagarlo dopo il rogito, con garanzia a favore del venditore.
Le prime due tecniche sono preferibili, in quanto garantiscono che il debito sia estinto prima o contestualmente alla cancellazione ipotecaria, senza lasciare al venditore — che dopo il rogito ha ceduto la proprietà e non ha più interesse materiale a pagare il debito — la responsabilità dell’adempimento. Nell’atto notarile dovranno essere dichiarati: l’esistenza dell’ipoteca esattoriale (con indicazione dei dati dell’iscrizione: data, numero di repertorio, importo iscritto); la volontà di estinguere integralmente il debito; le modalità di pagamento concordate; l’impegno di ADER al rilascio dell’assenso alla cancellazione. Ai sensi dell’art. 28 della L. 16 febbraio 1913, n. 89 (Legge Notarile), il notaio non può ricevere atti la cui esecuzione sia impossibile ab initio: è suo precipuo dovere verificare che l’operazione sia strutturata in modo da non esporre il compratore a evizione certa o a rischio patrimoniale non presidiato.
4.4 Cancellazione dell’ipoteca: forme e termini
La cancellazione dell’ipoteca esattoriale è disciplinata dall’art. 78 del D.P.R. 602/1973, che la subordina all’estinzione del debito per il quale l’ipoteca fu iscritta. A differenza di quanto previsto per le ipoteche bancarie dall’art. 40-bis del D.Lgs. n. 385/1993 (T.U.B.), introdotto dalla L. 2 aprile 2007, n. 40 (cd. Legge Bersani), che ha previsto la cancellazione automatica per estinzione del mutuo ipotecario fondiario, l’ipoteca esattoriale non si cancella automaticamente: è necessario un atto formale di assenso da parte di ADER, che il notaio utilizzerà per presentare la nota di cancellazione in Conservatoria.
La procedura operativa si articola nelle seguenti fasi: (i) pagamento del debito nelle forme concordate (bonifico su IBAN ADER con causale recante il numero delle cartelle di pagamento da estinguere); (ii) comunicazione del pagamento ad ADER con richiesta formale di assenso alla cancellazione; (iii) rilascio da parte di ADER della dichiarazione di assenso alla cancellazione, atto unilaterale dell’ente che attesta l’estinzione del debito e autorizza la cancellazione dell’iscrizione ipotecaria; (iv) presentazione della nota di cancellazione alla Conservatoria dei Registri Immobiliari con allegazione dell’assenso ADER; (v) cancellazione dell’ipoteca nei registri immobiliari. I tempi di ADER per il rilascio dell’assenso variano in funzione della complessità del caso, ma la prassi ha consolidato tempi di risposta di 15-30 giorni lavorativi dal ricevimento della quietanza di pagamento.
Nell’intervallo tra il rogito e la cancellazione, il compratore è già proprietario del bene ma l’ipoteca è ancora iscritta. Per questo motivo, in molte operazioni il notaio ricorre alla tecnica del deposito del prezzo ex L. 147/2013 (commi 63-67), trattenendo la quota destinata all’estinzione del debito e svincolandola solo a seguito della conferma del pagamento e dell’avvio formale della procedura di cancellazione.

5. Profili problematici e orientamenti interpretativi
5.1 L’accollo del debito tributario nel contratto di compravendita
Una questione di particolare complessità sistematica concerne la possibilità di strutturare la vendita con accollo liberatorio del debito tributario da parte del compratore ex art. 1273 c.c.: il compratore si sostituirebbe al venditore-debitore d’imposta, assumendo su di sé l’obbligo di pagare le somme iscritte a ruolo e liberando il venditore dalla responsabilità personale nei confronti di ADER.
Sul punto, la dottrina è divisa. Un orientamento ritiene che l’accollo del debito tributario sia ammissibile in linea di principio anche in campo tributario, e che ADER possa — seppur non sia tenuta a — accettare la variazione del soggetto passivo dell’obbligazione di riscossione. Un contrario orientamento, fondato sul principio di personalità dell’obbligazione tributaria — desumibile dai principi generali del diritto tributario e dalla struttura del D.P.R. n. 602/1973 — sostiene l’inammissibilità di un accollo liberatorio del debito fiscale senza il consenso espresso di ADER, consenso che l’ente non è tenuto a concedere e che nella prassi non viene accordato.
La soluzione interpretativa preferibile è nel senso che l’accollo interno (cd. cumulativo o non liberatorio) sia pienamente ammissibile sul piano civilistico: il compratore-accollante si obbliga verso il venditore-accollato a pagare il debito tributario, ma ADER non è parte del contratto e può continuare ad agire nei confronti del venditore originario. L’accollo esterno liberatorio, che determini la fuoriuscita del venditore dal rapporto con ADER, richiede invece l’adesione espressa di quest’ultima — adesione che nella prassi non viene concessa, rendendo questa fattispecie teoricamente possibile ma praticamente irrealizzabile. Dal punto di vista del notaio, l’accollo interno può accompagnarsi a garanzie (fideiussione bancaria, privilegio convenzionale, clausola risolutiva espressa) che proteggano il venditore in caso di inadempimento del compratore-accollante.
5.2 Rateizzazione in corso e vendita dell’immobile
Una fattispecie ricorrente nella prassi è quella del debitore che abbia ottenuto da ADER una rateizzazione ex art. 19 D.P.R. 602/1973 e che, nel corso del piano di ammortamento, intenda alienare l’immobile ipotecato. La rateizzazione sospende l’esecuzione esattoriale (e in particolare il decorso delle misure cautelari già adottate) ma non determina la cancellazione dell’ipoteca, che rimane iscritta a garanzia del credito rateizzato. L’art. 19 prevede vari istituti: la dilazione ordinaria (fino a 72 rate mensili, estensibili a 120 in caso di comprovata difficoltà economica), la dilazione straordinaria, e le misure di definizione agevolata succedutesi nel tempo (cd. “rottamazioni”).
Nel caso di vendita con rateizzazione in corso, il debitore-venditore deve necessariamente estinguere anticipatamente il debito residuo al momento del rogito — comprensivo delle rate ancora da pagare, degli interessi e dell’eventuale aggio — secondo il conteggio estintivo rilasciato da ADER su richiesta specifica. La prosecuzione della rateizzazione con ipoteca ancora iscritta, in presenza di un compratore che ignori il rischio, è una soluzione giuridicamente insoddisfacente che espone il venditore a responsabilità per evizione e il compratore al rischio di dover fronteggiare l’azione esecutiva di ADER. Va segnalato che il mancato pagamento anche di una sola rata del piano di ammortamento comporta, ex art. 19, comma 3, D.P.R. 602/1973, la decadenza dalla dilazione e il ripristino delle procedure esecutive, con effetti immediati sull’immobile già trasferito ma ancora ipotecato.
5.3 Gli obblighi antiriciclaggio del notaio
L’esistenza di un’ipoteca esattoriale sull’immobile oggetto della compravendita costituisce un indicatore di rischio antiriciclaggio che il notaio deve valutare nell’ambito dell’adeguata verifica della clientela ai sensi degli artt. 17 ss. del D.Lgs. 21 novembre 2007, n. 231, come modificato dal D.Lgs. 25 maggio 2017, n. 90, attuativo della IV Direttiva antiriciclaggio. La presenza di debiti tributari rilevanti — tant’è che hanno generato un’ipoteca esattoriale — può essere indicativa di situazioni di difficoltà economica del venditore che richiedono un’indagine rafforzata sulla provenienza dei fondi e sulle motivazioni dell’operazione.
In particolare, il notaio deve valutare: (i) la congruità del prezzo rispetto al valore di mercato del bene — un prezzo significativamente inferiore al valore potrebbe nascondere un’operazione di spossessamento fraudolento ai danni di ADER o di altri creditori; (ii) le modalità di pagamento, con attenzione ai pagamenti in contanti nei limiti dell’art. 49 D.Lgs. 231/2007, ai pagamenti effettuati da terzi soggetti non identificati e alle strutture di pagamento opache; (iii) la ratio economica dell’operazione, verificando che la vendita motivata dalla necessità di estinguere debiti tributari sia coerente con la situazione patrimoniale delle parti. Ove il notaio ravvisi elementi di sospetto nonostante le verifiche svolte, è tenuto all’invio della segnalazione di operazione sospetta (SOS) all’Unità di Informazione Finanziaria (UIF) presso la Banca d’Italia ex art. 35 D.Lgs. 231/2007, astenendosi dall’eseguire l’operazione nei casi previsti dall’art. 42 del medesimo decreto.
6. Casistica applicativa e orientamenti amministrativi
6.1 Schemi operativi consolidati nella prassi notarile
La prassi notarile, affinata nel corso degli anni anche grazie agli orientamenti del Consiglio Nazionale del Notariato — in particolare attraverso gli studi della Commissione Studi Tributari — ha elaborato schemi operativi consolidati per le principali fattispecie.
| Schema operativo | Modalità | Profilo di rischio | Raccomandato |
|---|---|---|---|
| A — Pagamento diretto ad ADER | Il compratore versa la quota pari al debito ADER contestualmente al rogito, direttamente sul c/c ADER indicato nell’interpello preventivo | Basso: il pagamento avviene contestualmente al trasferimento della proprietà | Sì — soluzione preferita nella generalità dei casi |
| B — Deposito notarile con svincolo condizionato | Il compratore deposita la quota presso il notaio; svincolo ad ADER dopo conferma del pagamento e avvio della cancellazione (L. 147/2013) | Minimo: il notaio detiene i fondi fino all’avvio della cancellazione | Sì — preferito quando i tempi di risposta ADER sono incerti |
| C — Accollo interno con riduzione del prezzo | Prezzo ridotto dell’importo del debito; il compratore si accolla il debito verso il venditore con garanzie fideiussorie; ipoteca resta iscritta fino al pagamento | Alto per il venditore se il compratore è inadempiente; il bene rimane ipotecato | Solo in fattispecie particolari (acquirente qualificato, debito modesto) |
6.2 Orientamenti dell’Agenzia delle Entrate-Riscossione
ADER ha nel tempo sviluppato una prassi interna — documentata in comunicazioni operative pubblicate sul portale istituzionale ader.gov.it e nelle risposte ai quesiti dei contribuenti — che prevede procedure semplificate per la gestione dei casi di vendita di immobili ipotecati. I principali orientamenti consolidati sono i seguenti: la richiesta di conteggio estintivo può essere presentata telematicamente attraverso il portale ADER o via PEC alla struttura territorialmente competente; ADER si impegna a fornire risposta entro 30 giorni lavorativi dalla richiesta; il pagamento deve avvenire mediante bonifico bancario su IBAN dedicato, con causale specifica recante il numero delle cartelle da estinguere; dopo il pagamento, ADER emette la quietanza di pagamento e la dichiarazione di assenso alla cancellazione entro i termini concordati in sede di interpello preventivo.
Dal punto di vista dell’interlocuzione professionale, è opportuno che il notaio si attivi tempestivamente — almeno 30-45 giorni prima della data prevista per il rogito — per consentire ad ADER i tempi tecnici di risposta all’interpello preventivo. L’esperienza operativa mostra che le strutture regionali di ADER rispondono con maggiore celerità alle richieste formulate da notai rispetto a quelle dei privati, in considerazione della natura professionale e della responsabilità pubblica della funzione notarile.
7. Novità normative e tendenze evolutive
7.1 Le misure di definizione agevolata e il loro impatto sulle vendite ipotecate
Il legislatore ha introdotto nel corso degli ultimi anni una serie di misure di definizione agevolata dei debiti tributari che hanno avuto un impatto diretto sulla gestione delle ipoteche esattoriali. Le più rilevanti per il tema in esame sono le seguenti.
La Rottamazione-ter (D.L. 23 ottobre 2018, n. 119, conv. L. 17 dicembre 2018, n. 136) ha consentito la definizione agevolata dei carichi iscritti a ruolo con stralcio di sanzioni e interessi di mora, prevedendo la sospensione delle procedure esecutive — tra cui le procedure di espropriazione immobiliare — per i contribuenti aderenti, pur senza cancellazione immediata delle ipoteche già iscritte. La Rottamazione-quater (art. 1, commi 231 ss., L. 29 dicembre 2022, n. 197 — Legge di Bilancio 2023) ha previsto la definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, con possibilità di pagamento dilazionato fino a 18 rate: anche in questo caso, l’adesione alla definizione agevolata sospende le procedure esecutive ma non cancella le ipoteche già iscritte, che rimangono a garanzia del credito definito.
Per il notaio rogante in un’operazione che coinvolga un debitore che ha aderito a una misura di definizione agevolata, è indispensabile verificare: se il debito per il quale è stata iscritta l’ipoteca sia incluso nella definizione agevolata; quale sia l’importo effettivamente dovuto dopo l’applicazione delle riduzioni; se la definizione agevolata sia ancora in corso (rate non scadute) o si sia perfezionata (saldo concluso). Solo con questo quadro preciso sarà possibile strutturare correttamente l’operazione e determinare il quantum da corrispondere ad ADER al momento del rogito.
7.2 La digitalizzazione delle procedure
La progressiva digitalizzazione delle procedure di ADER — con l’introduzione dello sportello telematico, dell’area riservata per i contribuenti accessibile tramite SPID/CIE/CNS e della PEC come canale preferenziale di comunicazione — ha significativamente accelerato i tempi delle procedure preliminari alla vendita. L’accesso telematico all’estratto di ruolo, la possibilità di richiedere piani di rateizzazione in via digitale e la comunicazione via PEC con le strutture territoriali di ADER hanno ridotto sensibilmente i tempi di risposta rispetto alla fase in cui l’interlocuzione avveniva esclusivamente allo sportello fisico.
Sul piano normativo, il decreto legislativo 13 luglio 2017, n. 116 ha rafforzato gli obblighi di comunicazione telematica tra ADER e i contribuenti, e successive disposizioni attuative hanno esteso le funzionalità del portale digitale. In prospettiva, la completa digitalizzazione del processo — dall’interpello preventivo alla dichiarazione di assenso alla cancellazione, rilasciabile in formato elettronico certificato — potrebbe ulteriormente ridurre i tempi complessivi dell’operazione e semplificare la fase post-rogito.
8. Considerazioni conclusive
L’alienazione di immobili gravati da ipoteca esattoriale si configura come un’operazione a elevata complessità tecnica, che richiede al notaio rogante una padronanza integrata del diritto della riscossione coattiva, del diritto civile dei diritti reali di garanzia e delle procedure operative di ADER. Non si tratta di una fattispecie eccezionale: l’incremento del contenzioso tributario e la diffusione della riscossione coattiva hanno reso questa tipologia di operazione relativamente frequente nella pratica notarile, specialmente in contesti territoriali caratterizzati da difficoltà economiche delle famiglie e delle imprese.
Sul piano sistematico, rimane aperta la questione della codificazione legislativa della procedura di vendita volontaria con estinzione contestuale del debito. Il D.P.R. 602/1973 regola compiutamente la fase dell’iscrizione (art. 77) e quella dell’espropriazione coattiva (artt. 79-85), ma lascia un vuoto normativo per la fase della vendita volontaria con estinzione concordata. Colmarlo mediante un intervento legislativo espresso — sul modello di quanto previsto dall’art. 40-bis T.U.B. per le ipoteche bancarie, o con una norma speciale che regoli tempi e modi della dichiarazione di assenso alla cancellazione da parte di ADER — aumenterebbe la certezza giuridica per tutti gli operatori e ridurrebbe il ricorso alla prassi come fonte supplente.
Sul piano pratico, la procedura ottimale può essere così sintetizzata: verifica preventiva dello stato ipotecario e quantificazione esatta del debito attraverso l’estratto di ruolo aggiornato; interpello preventivo formale ad ADER almeno 30-45 giorni prima del rogito; strutturazione dell’atto in modo da assicurare che il pagamento ad ADER preceda o sia contestuale al trasferimento della proprietà, o che le somme siano depositate in modo da garantirne la destinazione all’estinzione del debito; puntuale adempimento degli obblighi di adeguata verifica antiriciclaggio, con particolare attenzione ai profili di congruità del prezzo e alle modalità di pagamento; coordinamento delle fasi post-rogito nei termini concordati con le parti. L’efficacia della procedura dipende in misura significativa dalla qualità del rapporto collaborativo tra notaio e ADER, che la prassi ha saputo costruire su basi solide nonostante l’assenza di una cornice normativa esplicita.
Riferimenti normativi e bibliografici
Normativa primaria sulla riscossione coattiva
- D.P.R. 29 settembre 1973, n. 602, artt. 10, 12, 19, 49, 76, 77, 78, 79-85 (Riscossione delle imposte sul reddito)
- D.Lgs. 26 febbraio 1999, n. 46 (Riordino della disciplina della riscossione coattiva dei crediti dello Stato)
- D.L. 22 ottobre 2016, n. 193, conv. L. 1° dicembre 2016, n. 225 (Istituzione dell’Agenzia delle Entrate-Riscossione)
- D.L. 13 maggio 2011, n. 70, conv. L. 12 luglio 2011, n. 106, art. 7, comma 2, lett. gg-sexies) (Avviso preventivo all’iscrizione ipotecaria)
- D.L. 21 giugno 2013, n. 69, conv. L. 9 agosto 2013, n. 98, art. 52, comma 1, lett. g) (Divieto iscrizione ipotecaria su prima casa)
- D.L. 29 novembre 2008, n. 185, conv. L. 28 gennaio 2009, n. 2, art. 3 (Soglia minima € 20.000 per l’iscrizione ipotecaria)
- D.L. 23 ottobre 2018, n. 119, conv. L. 17 dicembre 2018, n. 136 (Rottamazione-ter)
- L. 29 dicembre 2022, n. 197, art. 1, commi 231-252 (Rottamazione-quater)
Normativa in materia di diritti reali, contratti e pubblicità immobiliare
- Codice civile: artt. 1273 (accollo), 1483-1489 (garanzia per evizione), 1723 (mandato irrevocabile), 2808 ss. (ipoteca), 2858-2870 (effetti dell’ipoteca verso il terzo acquirente), 2867 (rilascio del bene)
- L. 16 febbraio 1913, n. 89 (Legge Notarile), art. 28 (divieto di atti nulli)
- L. 27 dicembre 2013, n. 147, commi 63-67 (Deposito del prezzo presso il notaio)
- L. 2 aprile 2007, n. 40, art. 13 (Cancellazione automatica ipoteche bancarie — art. 40-bis T.U.B.)
Normativa antiriciclaggio
- D.Lgs. 21 novembre 2007, n. 231, artt. 17, 35, 42, come modificato dal D.Lgs. 25 maggio 2017, n. 90 (Antiriciclaggio — adeguata verifica, SOS, astensione)
- L. 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), art. 10 (dovere di collaborazione dell’Amministrazione)
Dottrina e prassi istituzionale
- Consiglio Nazionale del Notariato, Commissione Studi Tributari, studi sull’ipoteca esattoriale e sulla compravendita di immobili ipotecati (disponibili su notariato.it)
- Agenzia delle Entrate-Riscossione, procedure operative per la richiesta di conteggio estintivo e per la cancellazione di ipoteche esattoriali (ader.gov.it)
- Corte di Cassazione, sezione tributaria, orientamenti in materia di iscrizione e cancellazione dell’ipoteca esattoriale e limiti di cui all’art. 77 D.P.R. 602/1973
🤝 Consulenza specializzata
Per assistenza professionale nelle operazioni di compravendita immobiliare che coinvolgano immobili gravati da ipoteca esattoriale — dalla verifica preventiva del debito alla strutturazione del rogito e alla gestione della cancellazione — lo Studio Notarile Soldani è disponibile per una consulenza preliminare.
Studio Notarile Soldani
Via Camillo Prampolini 14 — Domodossola (VB)
domodossola@notaiosoldani.it · 0324 066077
www.notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).