
 Da Manlio Carlo Soldani
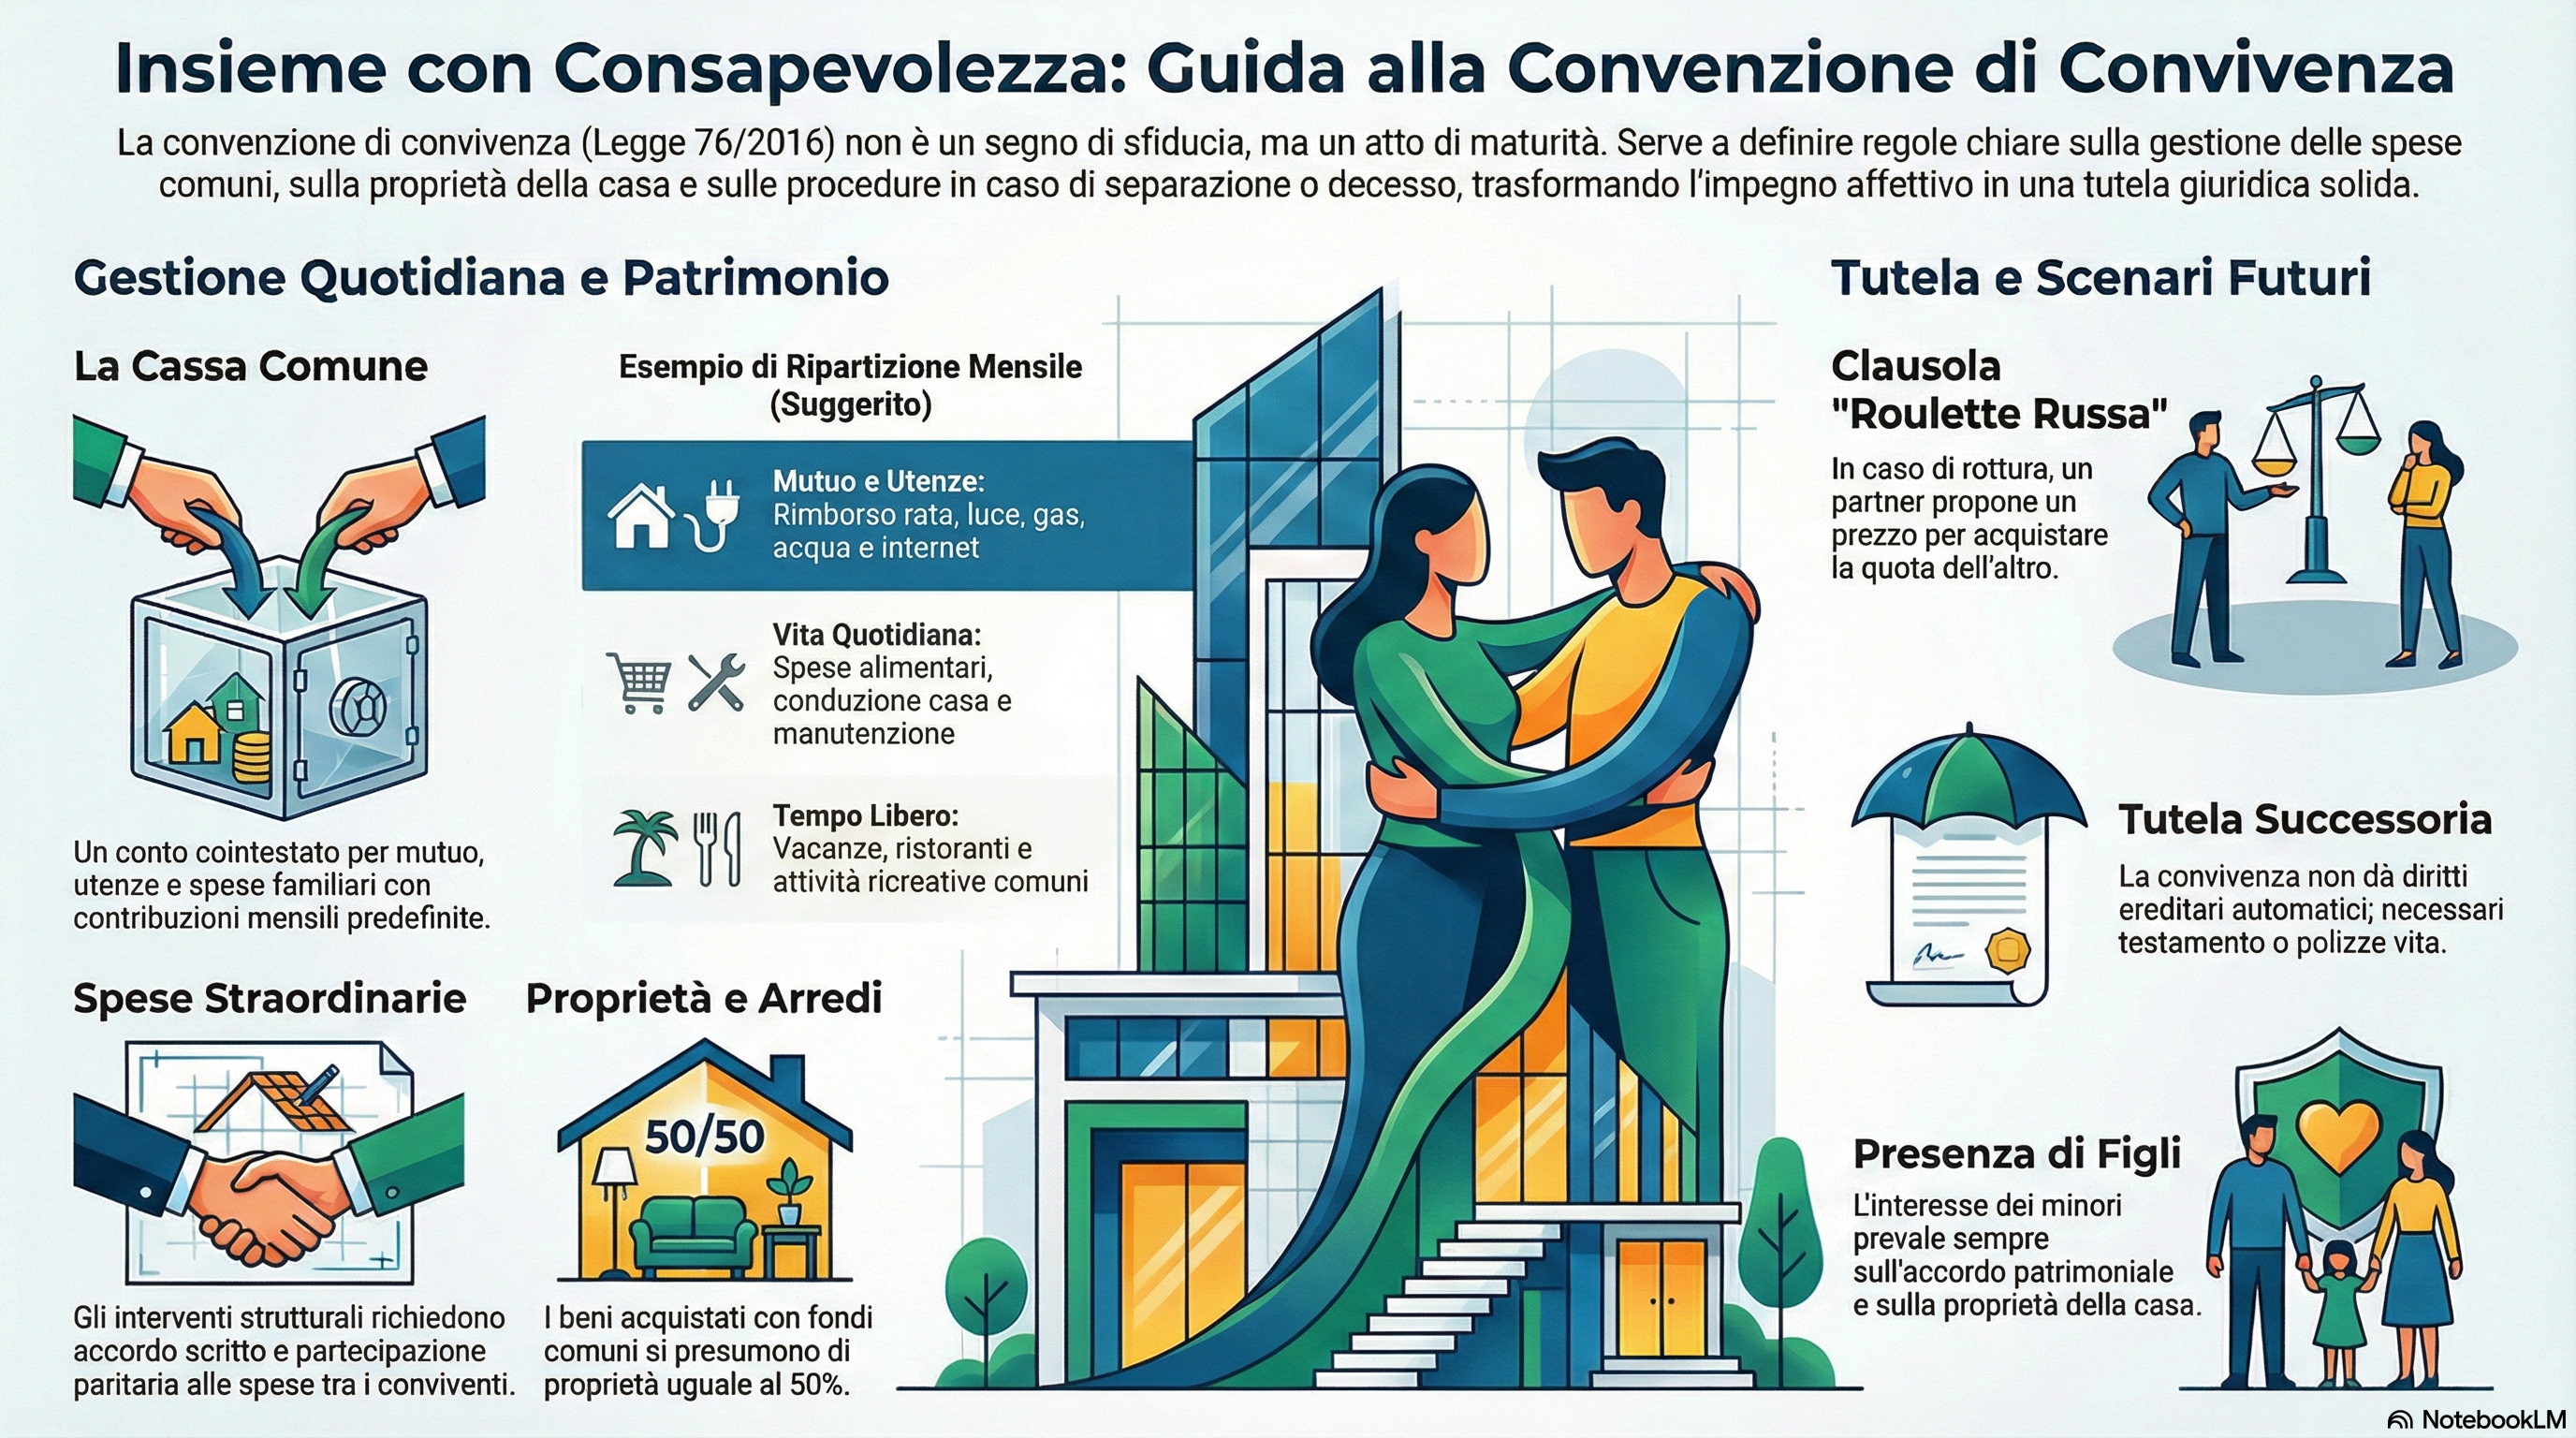
Nota introduttiva
Ogni volta che due persone — legate da un sodalizio d’affari o da un legame affettivo — decidono di intraprendere un percorso comune, le scelte che compiono insieme smettono di essere meramente individuali e assumono una dimensione condivisa che segna in profondità il futuro di entrambe. Acquistare una casa insieme, contrarre un mutuo cointestato, trasferirsi in un’altra città, rinunciare a un’opportunità professionale per seguire il partner: sono decisioni che non si esauriscono nel momento in cui vengono prese, ma proiettano le loro conseguenze — economiche, personali, relazionali — lungo un orizzonte temporale che nessuno è in grado di prevedere con certezza.
Proprio per questa ragione, definire fin dall’inizio le regole della vita comune non è un atto di sfiducia reciproca né un presagio di separazione: è, al contrario, un esercizio di maturità e di rispetto verso se stessi e verso l’altro. Fissare con chiarezza come si gestiranno le spese, chi contribuirà a cosa, come si affronteranno le decisioni straordinarie e — se mai dovesse accadere — come ci si separerà in modo ordinato, significa costruire le fondamenta di una convivenza consapevole.
La negoziazione di una convenzione di convivenza è, prima ancora che un atto giuridico, un momento di confronto e di crescita per la coppia. Costringe entrambi i partner a esplicitare aspettative che altrimenti resterebbero implicite, a chiarire valori e priorità, a ragionare insieme su scenari che la routine quotidiana tende a rimandare. Questo processo di riflessione e dialogo ha un valore che va ben oltre le clausole scritte: aiuta a prevenire equivoci, malintesi e zone d’ombra che, col tempo, rischiano di trasformarsi in fonte di conflitto, compromettendo in modo irreversibile non solo il patrimonio costruito insieme, ma il rapporto stesso.
Amore e bilancio: le regole del gioco. Parlare di soldi, di quote, di ipoteche e di scenari futuri non è una caduta di stile romantico: è il segno più concreto di quanto ci si rispetti. Chi ha davvero a cuore il proprio partner non lo lascia esposto all’incertezza; lo mette al riparo, per iscritto, fin dal primo giorno.
Avviare un percorso comune in modo più consapevole significa, in definitiva, assumersi la responsabilità del proprio futuro — verso se stessi, verso il partner e, se e quando arriveranno, verso i figli. La convenzione che segue è lo strumento giuridico di questo impegno.
CONVENZIONE DI CONVIVENZA
ai sensi dell’art. 50 e ss. della Legge 20 maggio 2016, n. 76
BOZZA PER REVISIONE DELLE PARTI — Documento redatto a uso informativo. Non costituisce atto definitivo.
REPUBBLICA ITALIANA
Il giorno del mese di ________________ dell’anno duemila___________
Nel mio studio in Domodossola, alla via Camillo Prampolini n. 14,
avanti a me, Manlio Carlo Soldani, Notaio in Domodossola, iscritto al Collegio Notarile di Verbania, senza assistenza di testimoni, avendovi i comparenti di seguito indicati espressamente rinunciato di comune accordo nei modi di legge,
sono comparsi i Signori:
Prima Parte (“Convivente A”): _____________________, nato/a il _____ a _____________________, codice fiscale _____________________, residente in _____________________;
Seconda Parte (“Convivente B”): _____________________, nato/a il _____ a _____________________, codice fiscale _____________________, residente in _____________________.
Della identità personale dei comparenti io Notaio sono certo.
Le Parti, di seguito congiuntamente denominate “i Conviventi” o singolarmente “il Convivente”, libere da vincoli matrimoniali, dichiarano di essere unite da una stabile relazione affettiva di convivenza di fatto ai sensi dell’art. 1, comma 36, della Legge 20 maggio 2016, n. 76 (di seguito “Legge Cirinnà”), e di aver stabilito la propria residenza comune in Domodossola (VB), via _____________________, n. , nonché di essere comproprietari pro indiviso in ragione di una quota pari alla metà ciascuno dell’immobile di seguito descritto, acquistato in data __ con atto ricevuto da _______________, Notaio in ___.
Art. 1 — Oggetto e finalità della convenzione
La presente convenzione di convivenza, redatta in forma pubblica ai sensi dell’art. 50 della Legge n. 76/2016, ha ad oggetto la disciplina dei rapporti patrimoniali tra i Conviventi con riferimento alla gestione della casa comune, alla contribuzione alle spese ordinarie e straordinarie della vita familiare e alle conseguenze economiche dell’eventuale scioglimento della convivenza.
Le Parti dichiarano espressamente che la presente convenzione non deroga alle norme imperative di legge né produce effetti nei confronti di terzi se non nei limiti e con le modalità previste dall’ordinamento. Essa è ispirata al principio di solidarietà reciproca e di autonomia negoziale.
Art. 2 — L’immobile e il mutuo comune
I Conviventi sono comproprietari in ragione di una quota pari alla metà ciascuno dell’immobile sito in Domodossola (VB), via _____________________, n. , piano , interno , identificato al Catasto Fabbricati del Comune di Domodossola al foglio , mappale , sub. (di seguito “l’Immobile” o “la Casa Comune”), che costituisce la residenza familiare dei Conviventi ai sensi dell’art. 1, comma 42, della Legge n. 76/2016.
Per finanziare l’acquisto dell’Immobile i Conviventi hanno contratto in data con ______________________ (di seguito “la Banca”) un mutuo ipotecario cointestato dell’importo di Euro al tasso , la cui durata residua è di _ anni e le cui rate mensili ammontano a Euro _ ciascuna, addebitata automaticamente sul Conto Corrente Comune di cui all’art. 3 (di seguito “il Mutuo”).
Art. 3 — Il conto corrente comune (“Cassa Comune”)
I Conviventi dichiarano di avere già aperto, ovvero si impegnano ad aprire entro 30 giorni dalla stipula della presente convenzione, un conto corrente bancario cointestato con firme disgiunte presso _____________________, codice IBAN IT___ _ __ _ (di seguito il “Conto Comune” o la “Cassa Comune”), sul quale verranno accreditate le contribuzioni mensili di cui al successivo articolo 4 e addebitata la rata del Mutuo.
Ciascun Convivente è titolare di delega a operare separatamente sul Conto Comune per le operazioni di ordinaria amministrazione. Le operazioni di straordinaria amministrazione sul Conto Comune — segnatamente bonifici singoli di importo superiore a Euro _ e modifiche delle condizioni del rapporto bancario — richiedono il consenso scritto di entrambi i Conviventi.
I Conviventi si impegnano a non porre in essere atti che pregiudichino la normale capienza del Conto Comune rispetto alle obbligazioni periodiche dallo stesso assistite. Il saldo del Conto Comune non costituisce bene comune dei Conviventi ai sensi delle norme sulla comunione, ma è destinato esclusivamente alle finalità indicate nella presente convenzione.
Art. 4 — Contribuzione mensile alla Cassa Comune
Ciascun Convivente si impegna a versare sul Conto Comune, entro il giorno 5 (cinque) di ogni mese solare, una contribuzione mensile pari a Euro 500,00 (cinquecento/00). L’importo complessivo mensile di Euro 1.000,00 è destinato:
(a) al rimborso della rata mensile del Mutuo, addebitata automaticamente dalla Banca sul Conto Comune;
(b) alle spese condominiali, alle utenze (energia elettrica, gas, acqua, riscaldamento, internet e telefonia fissa), alle spese di manutenzione ordinaria dell’Immobile e alle tasse patrimoniali ad esso riferibili (IMU, TASI, ove dovute);
(c) alle spese per generi alimentari di uso comune e per la conduzione ordinaria della casa;
(d) alle spese per vacanze familiari congiunte, trasporti, svago e tempo libero condiviso, ristoranti e attività ricreative comuni;
(e) a ogni altra spesa rientrante nel concetto di spesa familiare comune concordata tra i Conviventi.
Sono escluse dalla Cassa Comune e rimangono a carico individuale di ciascun Convivente le spese personali, tra cui a titolo esemplificativo: l’abbigliamento personale, le spese sanitarie individuali non concordate, le spese per hobby personali, i debiti contratti individualmente anteriormente alla convivenza o senza il consenso dell’altro Convivente.
L’importo di Euro 500,00 mensili pro capite è soggetto a revisione ogni 24 (ventiquattro) mesi su proposta di uno qualsiasi dei Conviventi, previa valutazione congiunta delle esigenze effettive della famiglia e dell’andamento del mutuo. Qualora le Parti non raggiungano l’accordo entro 60 giorni dalla proposta di revisione, l’importo resta invariato sino alla successiva finestra di revisione.
Art. 5 — Gestione delle spese straordinarie
Le spese straordinarie sull’Immobile (interventi strutturali, rifacimento impianti, opere edilizie soggette a titolo abilitativo) sono deliberate di comune accordo e finanziate in parti uguali da ciascun Convivente ovvero mediante il ricorso a finanziamenti congiunti. L’esecuzione di spese straordinarie di importo superiore a Euro _ richiede il preventivo consenso scritto di entrambi i Conviventi.
Le spese straordinarie sostenute da un solo Convivente senza il consenso dell’altro, salvo urgenza comprovata, non sono rimborsabili dalla Cassa Comune. In caso di urgenza, il Convivente che ha anticipato la spesa ne dà immediata comunicazione scritta all’altro, con documentazione giustificativa; il rimborso della quota di competenza dell’altro avverrà entro il mese successivo.
Art. 6 — Rendicontazione e trasparenza
I Conviventi si impegnano a mantenere una rendicontazione condivisa delle spese comuni, avvalendosi, ove opportuno, di applicazioni di gestione finanziaria familiare o di semplici fogli di calcolo condivisi in digitale. Ciascun Convivente ha diritto di prendere visione in qualsiasi momento dell’estratto conto del Conto Comune.
Con cadenza semestrale i Conviventi effettuano una verifica congiunta della situazione finanziaria del Conto Comune e verificano la congruità del contributo mensile rispetto alle spese effettivamente sostenute.
Art. 7 — Beni mobili e arredi della casa comune
I beni mobili, gli arredi, gli elettrodomestici e qualsiasi altro bene acquistato congiuntamente con fondi della Cassa Comune per la Casa Comune si presumono di proprietà comune dei Conviventi in ragione di quote uguali, salvo diversa prova scritta. Ciascun Convivente conserva la piena proprietà individuale dei beni acquisiti con risorse proprie anteriormente alla convivenza o con espressa dichiarazione di esclusività.
È facoltà dei Conviventi redigere, anche in forma privata da allegare alla presente convenzione, un inventario dei beni mobili di proprietà comune e di quelli di proprietà esclusiva, da aggiornare in occasione di ogni acquisizione rilevante.
Art. 8 — Assicurazioni e tutele
I Conviventi si impegnano a mantenere in vigore, per tutta la durata della presente convenzione, almeno le seguenti coperture assicurative, i cui premi saranno addebitati alla Cassa Comune:
(a) polizza incendio e scoppio sull’Immobile, con massimale non inferiore al valore di ricostruzione a nuovo;
(b) polizza di responsabilità civile conduttori/proprietari.
È fortemente consigliata — e le Parti dichiarano di aver ricevuto l’invito del Notaio rogante in tal senso — la stipula di polizze temporanee caso morte collegate al Mutuo, designando l’altro Convivente come beneficiario, al fine di garantire la continuità nel rimborso del Mutuo in caso di decesso di uno dei Conviventi.
Art. 9 — Scioglimento della convivenza – Disposizioni generali
La convivenza può sciogliersi per: (i) accordo scritto tra i Conviventi; (ii) volontà unilaterale di uno dei Conviventi, comunicata per iscritto all’altro con un preavviso di almeno 30 giorni; (iii) matrimonio o unione civile tra i Conviventi o tra uno di essi e un terzo; (iv) decesso di uno dei Conviventi.
A decorrere dalla comunicazione scritta di scioglimento, i versamenti mensili nella Cassa Comune continuano ininterrottamente, con la sola finalità di garantire il rimborso delle rate del Mutuo e le utenze indispensabili, sino alla definizione dei rapporti patrimoniali nei modi di seguito indicati, e comunque per un periodo non superiore a 6 (sei) mesi dalla comunicazione di scioglimento.
Il saldo attivo del Conto Comune al momento della chiusura definitiva del rapporto, dedotte le passività accertate, è diviso in parti uguali tra i Conviventi.
Art. 10 — Scioglimento: opzione di acquisto reciproca (“Roulette Russa”)
In caso di scioglimento della convivenza, ciascun Convivente ha il diritto di proporre all’altro l’acquisto dell’intera quota di comproprietà sull’Immobile, secondo il meccanismo di seguito descritto, comunemente denominato “roulette russa” nel contesto delle clausole di uscita da situazioni di comproprietà paritetica.
10.1 — Offerta e diritto di risposta
Il Convivente che intende avvalersi di tale meccanismo (di seguito “Offerente”) comunica per iscritto all’altro Convivente (di seguito “Destinatario”), mediante lettera raccomandata A/R o posta elettronica certificata (PEC), il prezzo complessivo al quale è disposto ad acquistare la quota del Destinatario, corrispondente alla metà del prezzo globale dell’Immobile che l’Offerente propone (di seguito “Prezzo Proposto”).
Il Destinatario, entro 60 (sessanta) giorni dal ricevimento della comunicazione, deve obbligatoriamente scegliere una delle seguenti opzioni alternative:
- (a) vendere la propria quota all’Offerente al Prezzo Proposto;
- (b) acquistare la quota dell’Offerente allo stesso identico Prezzo Proposto, diventando così acquirente unico dell’Immobile.
Il silenzio del Destinatario oltre il termine di 60 giorni equivale ad accettazione dell’opzione sub (a), ossia alla vendita della propria quota all’Offerente al Prezzo Proposto.
10.2 — Rogito e gestione del Mutuo in caso di trasferimento della quota
Entro 90 (novanta) giorni dalla determinazione dell’acquirente ai sensi dell’art. 10.1, le Parti si impegnano a comparire davanti a un Notaio a scelta comune — ovvero, in caso di disaccordo, davanti al Notaio Manlio Carlo Soldani — per la stipula dell’atto di trasferimento della quota.
Contestualmente o anteriormente al rogito, l’acquirente avvia le trattative con la Banca per ottenere la propria assunzione esclusiva del debito residuo del Mutuo e la liberazione del cedente da ogni obbligazione verso l’istituto di credito, nelle forme dell’accollo liberatorio, della surroga o della rinegoziazione del finanziamento.
Qualora la Banca non accordi la liberazione del cedente, l’acquirente si obbliga a contrarre un nuovo finanziamento in proprio, di importo pari al debito residuo del Mutuo, con il quale estinguere il Mutuo cointestato, liberando così definitivamente il cedente da ogni obbligazione verso la Banca. Il relativo atto di estinzione del Mutuo e di cancellazione dell’ipoteca, ovvero di accollo del nuovo finanziamento, sarà stipulato contestualmente o entro il termine di 60 (sessanta) giorni dal rogito di trasferimento della quota. Nelle more dell’estinzione, l’acquirente si obbliga a corrispondere puntualmente le rate del Mutuo e a manlevare il cedente da qualsiasi conseguenza pregiudizievole — ivi comprese eventuali segnalazioni nelle centrali rischi — derivante dal perdurante coobbligo verso la Banca.
10.3 — Stima indipendente
Qualora nessuno dei Conviventi intenda formulare un’offerta ai sensi dell’art. 10.1 entro 60 giorni dalla comunicazione di scioglimento, ovvero qualora entrambi formulino contestualmente un’offerta, le Parti si impegnano a incaricare un perito estimatore indipendente, scelto di comune accordo ovvero nominato dal Presidente del Tribunale di Verbania su istanza della parte più diligente, per la determinazione del valore venale dell’Immobile. La stima funge da base per le trattative di cui all’art. 10.1 ovvero per la procedura di vendita a terzi di cui all’art. 11.
Art. 11 — Scioglimento: vendita a terzi e ripartizione del ricavato
Qualora nessuno dei due Conviventi intenda o possa acquistare la quota dell’altro entro il termine di 90 giorni dall’avvio della procedura di cui all’art. 10, ovvero qualora entrambi concordino fin dall’inizio per la vendita, i Conviventi si impegnano a porre in vendita l’Immobile sul libero mercato nel più breve tempo ragionevolmente possibile e comunque entro 12 (dodici) mesi dall’accordo o dal definitivo fallimento della procedura di cui all’art. 10.
Le Parti conferiscono sin d’ora mandato congiunto a un agente immobiliare di comune scelta — ovvero, in caso di disaccordo, individuato previa richiesta di almeno tre proposte di incarico a operatori locali e scelto a maggioranza — con le seguenti modalità condivise: (i) prezzo minimo di offerta determinato sulla base della stima peritale di cui all’art. 10.3; (ii) eventuale riduzione del prezzo non superiore al _% su accordo scritto di entrambi i Conviventi.
Il ricavato netto della vendita (detratti i costi dell’intermediazione, le eventuali imposte sul capital gain, le spese notarili e il saldo residuo del Mutuo rimborsato alla Banca) è ripartito tra i Conviventi in ragione della rispettiva quota di proprietà, pari alla metà ciascuno, salvo diversi accordi scritti e salvo quanto previsto dall’art. 12 in caso di sopravvenienza di figli.
In caso di inerzia di un Convivente nel prestare la cooperazione necessaria alla vendita, l’altro può agire in giudizio ai sensi dell’art. 1111 c.c. per ottenere lo scioglimento giudiziale della comunione.
Art. 12 — Sopravvenienza di figli – Responsabilità genitoriale e casa familiare
⚖ NOTA GIURIDICA — Le disposizioni del presente articolo operano nei limiti e nel rispetto dell’ordine pubblico familiare e dell’interesse superiore dei minori. Ai sensi degli artt. 337-bis e ss. c.c. (introdotti dal D.Lgs. 28 dicembre 2013, n. 154), le decisioni relative all’affidamento dei figli minori, alla loro collocazione prevalente, alla regolamentazione del diritto di frequentazione dell’altro genitore, alla misura del mantenimento e all’assegnazione della casa familiare sono riservate in via esclusiva all’autorità giudiziaria, che le adotta avendo riguardo all’esclusivo interesse morale e materiale della prole. La presente convenzione non può derogare a tali disposizioni né ai provvedimenti del giudice. Le disposizioni che seguono hanno pertanto natura meramente orientativa e di manifestazione di intenti delle Parti, e cedono automaticamente di fronte a qualsiasi provvedimento del giudice competente.
12.1 — Principi condivisi in materia di responsabilità genitoriale
I Conviventi dichiarano di condividere il principio secondo cui, in caso di cessazione della convivenza, l’interesse primario dei figli minori eventualmente nati durante la convivenza impone il mantenimento di un rapporto equilibrato e continuativo con entrambi i genitori, in linea con il diritto del minore sancito dall’art. 337-ter, comma 1, c.c.
I Conviventi si impegnano sin d’ora, in presenza di figli, a favorire soluzioni consensuali in materia di affidamento e collocazione, da sottoporre all’omologazione o all’approvazione dell’autorità giudiziaria competente, con la consapevolezza che:
- la responsabilità genitoriale è esercitata da entrambi i genitori anche a seguito della cessazione della convivenza (art. 337-ter, comma 3, c.c.);
- l’affidamento condiviso è la regola generale: il giudice valuta prioritariamente la possibilità che i figli minori restino affidati a entrambi i genitori (art. 337-ter, comma 2, c.c.); l’affidamento esclusivo a un solo genitore è misura eccezionale, adottabile unicamente quando l’affidamento all’altro risulti contrario all’interesse del minore (art. 337-quater c.c.);
- le decisioni di maggiore interesse per i figli — in particolare quelle relative all’istruzione, alla salute e alla scelta della residenza abituale del minore — sono assunte di comune accordo dai genitori, e in caso di disaccordo la decisione è rimessa al giudice (art. 337-ter, comma 3, c.c.).
12.2 — Collocazione prevalente e casa familiare
Le Parti dichiarano di essere consapevoli che, in presenza di figli minori o maggiorenni non economicamente autosufficienti, la disciplina dell’Immobile è soggetta alle disposizioni imperative dell’art. 337-sexies c.c., in forza del quale il godimento della casa familiare è attribuito dal giudice tenendo prioritariamente conto dell’interesse dei figli, indipendentemente dalla titolarità della proprietà o dalle previsioni della presente convenzione.
In particolare, nei procedimenti di cui all’art. 337-bis c.c. avviati all’esito della cessazione della convivenza, il giudice può assegnare il godimento della casa familiare al genitore convivente con i figli minori (o con i figli maggiorenni non autosufficienti), anche se l’immobile è di proprietà esclusiva o prevalente dell’altro genitore. Il provvedimento di assegnazione è trascrivibile e opponibile ai terzi ai sensi dell’art. 2643 c.c.; il convivente titolare della quota non assegnataria non può disporre dell’Immobile in modo pregiudizievole al diritto di godimento attribuito dal giudice, nei limiti e per la durata del provvedimento.
Di conseguenza, in presenza di figli minori o non autosufficienti, le procedure di cui agli artt. 10 e 11 della presente convenzione sono sospese fino alla cessazione del vincolo di assegnazione della casa familiare disposta dal giudice, ovvero sino alla diversa determinazione del giudice stesso. Le Parti si impegnano, nel procedimento avanti all’autorità giudiziaria, a fornire al giudice ogni informazione utile — incluse le pattuizioni della presente convenzione — affinché i provvedimenti sull’Immobile siano adottati tenendo conto anche degli interessi patrimoniali del convivente non assegnatario.
12.3 — Mantenimento dei figli e spese comuni
In presenza di figli, le Parti si impegnano a concordare in buona fede, preferibilmente attraverso un percorso di mediazione familiare, la misura e le modalità del contributo al mantenimento, alla cura, all’istruzione e all’educazione della prole, secondo il principio di proporzionalità rispetto alle rispettive capacità economiche (art. 337-ter, comma 4, c.c.), fermo restando il potere decisivo del giudice in caso di disaccordo. Il meccanismo della Cassa Comune di cui agli artt. 3 e 4 può essere adattato, previo accordo scritto, per includere le spese ordinarie di mantenimento dei figli.
12.4 — Salvaguardia dei provvedimenti giudiziali
Qualsiasi disposizione della presente convenzione che risultasse incompatibile con i provvedimenti emessi dall’autorità giudiziaria in materia di responsabilità genitoriale, affidamento, collocazione e assegnazione della casa familiare è da intendersi automaticamente sospesa o modificata in conformità ai suddetti provvedimenti, senza che ciò comporti nullità o inefficacia dell’intera convenzione.
Art. 13 — Morte di uno dei Conviventi
⚖ NOTA GIURIDICA — La convivenza di fatto non genera, di per sé, diritti successori reciproci. Il convivente superstite non è erede legittimo del convivente premorto (artt. 565 ss. c.c.) e non beneficia dei diritti di riserva riconosciuti al coniuge o al partner dell’unione civile. La tutela successoria del convivente superstite deve pertanto essere realizzata mediante appositi atti inter vivos o mortis causa. La Legge n. 76/2016 riconosce al convivente superstite unicamente il diritto di continuare ad abitare nella casa di comune residenza per un periodo determinato (art. 1, comma 42), nonché alcuni diritti di natura non patrimoniale.
13.1 — Diritto di abitazione del superstite ai sensi della Legge n. 76/2016
Ai sensi dell’art. 1, comma 42, della Legge n. 76/2016, in caso di decesso di uno dei Conviventi, il convivente superstite ha il diritto di continuare ad abitare nella Casa Comune per un periodo di due anni, ovvero per un periodo pari alla durata della convivenza se superiore a due anni, e comunque non superiore a cinque anni. Qualora nella Casa Comune abitino figli minori o figli disabili del convivente superstite, il diritto di abitazione è riconosciuto per un periodo non inferiore a tre anni.
Tale diritto viene meno nel caso in cui il convivente superstite cessi di abitare stabilmente nella Casa Comune o contragga matrimonio, unione civile o instauri una nuova convivenza di fatto.
13.2 — Strumenti consigliati per la tutela successoria reciproca
Le Parti dichiarano di aver ricevuto l’espressa raccomandazione del Notaio rogante circa l’opportunità — e la necessità, stante l’assenza di tutela legale — di adottare i seguenti strumenti per garantire una tutela patrimoniale reciproca in caso di decesso:
(a) Testamento olografo o pubblico: ciascun Convivente ha la facoltà di istituire l’altro quale erede o legatario nel proprio testamento, nel rispetto dei diritti dei legittimari eventuali (discendenti, ascendenti e coniuge ai sensi degli artt. 536 ss. c.c.). Il testamento è lo strumento principale e più flessibile per garantire la trasmissione della quota immobiliare e del patrimonio al convivente superstite. Le Parti si dichiarano consapevoli che il testamento è sempre revocabile.
(b) Polizza vita con designazione beneficiaria: la stipula di polizze temporanee caso morte — in particolare collegate al saldo residuo del Mutuo — con designazione del convivente superstite quale beneficiario è lo strumento più immediato ed economico per garantire la continuità nel rimborso del debito ipotecario. Il capitale assicurato non rientra nell’asse ereditario (art. 1920, comma 3, c.c.) e non è soggetto a imposta di successione.
(c) Patto di opzione reciproca sulla quota immobiliare: le Parti possono valutare — con l’assistenza del Notaio — la stipula di un patto di opzione con cui ciascuno concede all’altro il diritto di acquistare la propria quota immobiliare a prezzo determinato o determinabile, esercitabile entro un termine certo dall’apertura della successione, al fine di consentire al superstite di consolidare la proprietà dell’intero Immobile senza dover affrontare una divisione ereditaria con gli eredi dell’altro.
(d) Donazione con riserva di usufrutto: ciascun Convivente può donare inter vivos all’altro la propria quota immobiliare, riservando per sé l’usufrutto vitalizio. Tale soluzione, sebbene fiscalmente vantaggiosa, è irrevocabile e richiede una valutazione attenta, anche in relazione ai potenziali diritti dei legittimari.
Le Parti si impegnano a consultare il Notaio rogante entro 90 giorni dalla stipula della presente convenzione per valutare l’adozione di almeno uno degli strumenti indicati al presente articolo.
13.3 — Mutuo e decesso
In caso di decesso di un Convivente, gli eredi del de cuius subentrano pro quota nel debito residuo del Mutuo. Al fine di evitare che gli eredi del Convivente premorto siano gravati dall’obbligazione ipotecaria, o che il convivente superstite sia esposto all’azione della Banca per l’intero debito, le Parti si impegnano a mantenere in vigore le polizze assicurative di cui all’art. 8, con copertura per il caso morte di importo almeno pari al debito residuo del Mutuo.
Art. 14 — Mediazione familiare e risoluzione delle controversie
In caso di divergenze sull’interpretazione o sull’esecuzione della presente convenzione, i Conviventi si impegnano a esperire, prima di qualsiasi azione giudiziaria, un tentativo di mediazione civile ai sensi del D.Lgs. 4 marzo 2010, n. 28, affidato a un mediatore accreditato o a un organismo di mediazione familiare iscritto nel registro del Ministero della Giustizia. Il procedimento di mediazione non pregiudica l’adozione di provvedimenti urgenti e cautelari.
Per le controversie che non trovino soluzione in mediazione, le Parti concordano la competenza esclusiva del Tribunale di Verbania.
Art. 15 — Riservatezza e comunicazioni
I Conviventi si impegnano a trattare con riservatezza il contenuto della presente convenzione nei confronti di terzi, fatta eccezione per le comunicazioni necessarie agli istituti di credito, agli uffici fiscali, alle autorità giudiziarie o agli ausiliari di giustizia.
Qualsiasi comunicazione formale rilevante ai fini della presente convenzione deve essere effettuata mediante lettera raccomandata con avviso di ricevimento o PEC agli indirizzi di seguito indicati:
- Convivente A: _____________________
- Convivente B: _____________________
Art. 16 — Modifica e cessazione della convenzione
La presente convenzione può essere modificata o sciolta in qualsiasi momento per accordo scritto di entrambi i Conviventi, da redigersi in forma di atto pubblico ai sensi dell’art. 50 della Legge n. 76/2016 e da annotarsi a cura del Notaio nell’apposito registro. Le modifiche unilaterali non sono ammesse, salvo il diritto di recesso dalla convivenza di cui all’art. 9 e l’esercizio delle opzioni di cui all’art. 10.
Art. 17 — Efficacia, registrazione e pubblicità
La presente convenzione, redatta in forma di atto pubblico, è soggetta a registrazione a norma del D.P.R. 26 aprile 1986, n. 131. Il Notaio provvede a trasmettere copia autentica all’ufficio dello stato civile del Comune di residenza anagrafica dei Conviventi per la relativa annotazione nei registri di stato civile, ai sensi dell’art. 1, comma 52, della Legge n. 76/2016. Tale annotazione ha natura di pubblicità-notizia e non attribuisce alle pattuizioni della presente convenzione — aventi contenuto meramente obbligatorio tra le Parti — efficacia reale né opponibilità ai terzi ai sensi degli artt. 2643 ss. c.c. Le Parti si impegnano a comunicare tempestivamente al Notaio e all’ufficio dello stato civile ogni variazione di residenza rilevante ai fini della pubblicità della convenzione.
Art. 18 — Legge applicabile
La presente convenzione è regolata dalla legge italiana. In caso di conviventi aventi differente cittadinanza o residenza abituale in stati diversi, si rimanda all’applicazione del Regolamento (UE) 2016/1104 in materia di regimi patrimoniali delle unioni registrate.
Chiusa dell’atto
Le Parti dichiarano di aver preso piena e consapevole visione di ogni clausola della presente convenzione e di aver ricevuto dal Notaio rogante esaustiva informativa in ordine alla natura, agli effetti e ai limiti del presente atto — con particolare riguardo alle disposizioni inderogabili in materia di responsabilità genitoriale, successione e tutela della casa familiare.
E richiesto, io Notaio ho ricevuto la presente convenzione, che ho letto ai comparenti, i quali la approvano e con me Notaio la sottoscrivono alle ore _.
Scritto a computer da persona di mia fiducia, e in parte da me integrato di mio pugno, il presente atto occupa n. _ fogli per n. _ pagine e fin qui della presente.
___________________ ___________________
Convivente A – [nome cognome] Convivente B – [nome cognome]
Notaio Manlio Carlo Soldani
Notaio in Domodossola · Collegio Notarile di Verbania
Nota conclusiva del Notaio
Una riflessione a margine dell’atto, per chi vuole capire — non solo firmare.
C’è una scena che si ripete, negli studi notarili, con una frequenza che non smette di colpire. Due persone entrano sorridenti per acquistare casa insieme. Hanno scelto il quartiere, discusso i colori delle pareti, si sono accordate sul divano. Non hanno invece discusso di quasi nient’altro: di come si divideranno le spese, di cosa succederà se uno perde il lavoro, di come gestiranno un disaccordo importante. Non l’hanno fatto perché parlarne sembra sfiducia. Perché l’amore — si dice — non ha bisogno di contratti.
Eppure il diritto romano, che di famiglie e di patrimoni se ne intendeva, aveva già capito tutto duemila anni fa: “pacta sunt servanda” — i patti si rispettano. Non perché le persone siano disoneste, ma perché la memoria è corta, le circostanze cambiano e i sentimenti — meravigliosamente umani — non sono immutabili.
Insieme sì, ma con le carte in regola. Non è una sfiducia: è intelligenza. È la stessa intelligenza che spinge un alpinista esperto a controllare ogni moschettone prima di attaccare la parete — non perché preveda di cadere, ma perché sa che la montagna non perdona l’impreparazione. Allo stesso modo, amore e bilancio non sono opposti: sono le due facce della stessa responsabilità. Chi ama davvero non lascia l’altro esposto all’incertezza. Lo protegge, anche — e soprattutto — per iscritto.
Il notaio non è il profeta del disastro. È la persona che siede al tavolo quando le cose vanno bene e aiuta a costruire le fondamenta perché continuino ad andare bene; o perché, se qualcosa dovesse cambiare, il cambiamento faccia il minor danno possibile. È un testimone della volontà delle parti nel momento in cui quella volontà è libera, lucida e concorde — prima che le circostanze la rendano controversa.
La convenzione di convivenza che avete appena sottoscritto non è un atto di resa romantica. È un atto di maturità. Avete avuto il coraggio — raro — di guardare in faccia la realtà senza abbassare lo sguardo, di parlare di denaro senza vergogna, di immaginare il futuro senza fingere che sia già scritto. Questo, nella mia esperienza, non indebolisce i legami: li rafforza. Le coppie che hanno il coraggio di fare questi discorsi difficili prima sono quelle che reggono meglio quando i discorsi difficili arrivano davvero.
Vi auguro di non aver mai bisogno di rileggere gli articoli che riguardano lo scioglimento. Vi auguro di rileggere invece, ogni tanto, l’introduzione — e di riconoscervi ancora, in quelle parole, dopo molti anni.
Manlio Carlo Soldani
Notaio in Domodossola
Studio Notarile Manlio Carlo Soldani · Via Camillo Prampolini n. 14 · 28845 Domodossola (VB)
Tel. 0324 066077 · domodossola@notaiosoldani.it
Bozza a uso informativo – documento non definitivo – © 2026
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).