
 Da Manlio Carlo Soldani
Manlio Carlo Soldani · Notaio in Domodossola · Marzo 2026
Facciamo un esperimento mentale. Immaginate di avere in tasca cento euro. L’anno scorso ci compravate la spesa per una settimana. Oggi ne comprate un po’ meno. Non è che i soldi siano spariti: è che il loro valore è cambiato. È questo, nella sua forma più semplice, l’inflazione. E tutto il resto — debito, guerre, tensioni globali — si intreccia a questo fenomeno in modi che raramente ci vengono spiegati chiaramente.
Indice dei contenuti
Parte prima — Cos’è l’inflazione? L’analogia della coperta
L’inflazione è semplicemente la crescita generalizzata dei prezzi nel tempo. Quando diciamo che l’inflazione è al 2%, intendiamo che, mediamente, ciò che costava 100 euro un anno fa oggi ne costa 102.
💡 Analogia. Pensate a una coperta corta: se tirate il lenzuolo verso i piedi, i piedi si scaldano ma le spalle rimangono scoperte. L’inflazione funziona così: se i prezzi salgono ma i vostri stipendi no, il vostro potere d’acquisto — la vostra “coperta” — si accorcia. Coprite meno bisogni con gli stessi soldi.
Le cause possono essere diverse: troppa moneta in circolazione, costi di produzione che aumentano (energia, materie prime), oppure una domanda di beni che supera l’offerta disponibile. Negli anni 2021–2023 abbiamo vissuto un’inflazione eccezionale, arrivata fino al 10% in molti Paesi europei, alimentata prima dalla ripresa post-pandemia e poi dall’invasione russa dell’Ucraina che ha fatto schizzare i prezzi del gas e dell’energia.
La buona notizia è che l’incendio è stato in gran parte domato. La Banca Centrale Europea (BCE) ha alzato i tassi di interesse — cioè ha reso il denaro più caro da prendere in prestito — per raffreddare l’economia e far scendere i prezzi. La strategia ha funzionato.
Parte seconda — Come si combatte l’inflazione (e chi ne paga il conto)
La principale arma delle banche centrali contro l’inflazione sono i tassi di interesse. Alzarli significa rendere più costoso indebitarsi: le aziende investono meno, i consumatori spendono meno, la domanda cala, e con essa i prezzi.
Ma c’è un rovescio della medaglia. Tassi alti colpiscono duramente chi ha mutui a tasso variabile — e noi notai lo abbiamo visto plasticamente nei rogiti degli ultimi anni, con famiglie che faticavano a sostenere rate mensili quasi raddoppiate. Chi aveva già un prestito ha visto aumentare i costi; chi voleva comprare casa ha dovuto rimandare.
«La BCE alzò i tassi dallo 0% al 4% in poco più di un anno. Una stretta senza precedenti dagli anni Ottanta.»
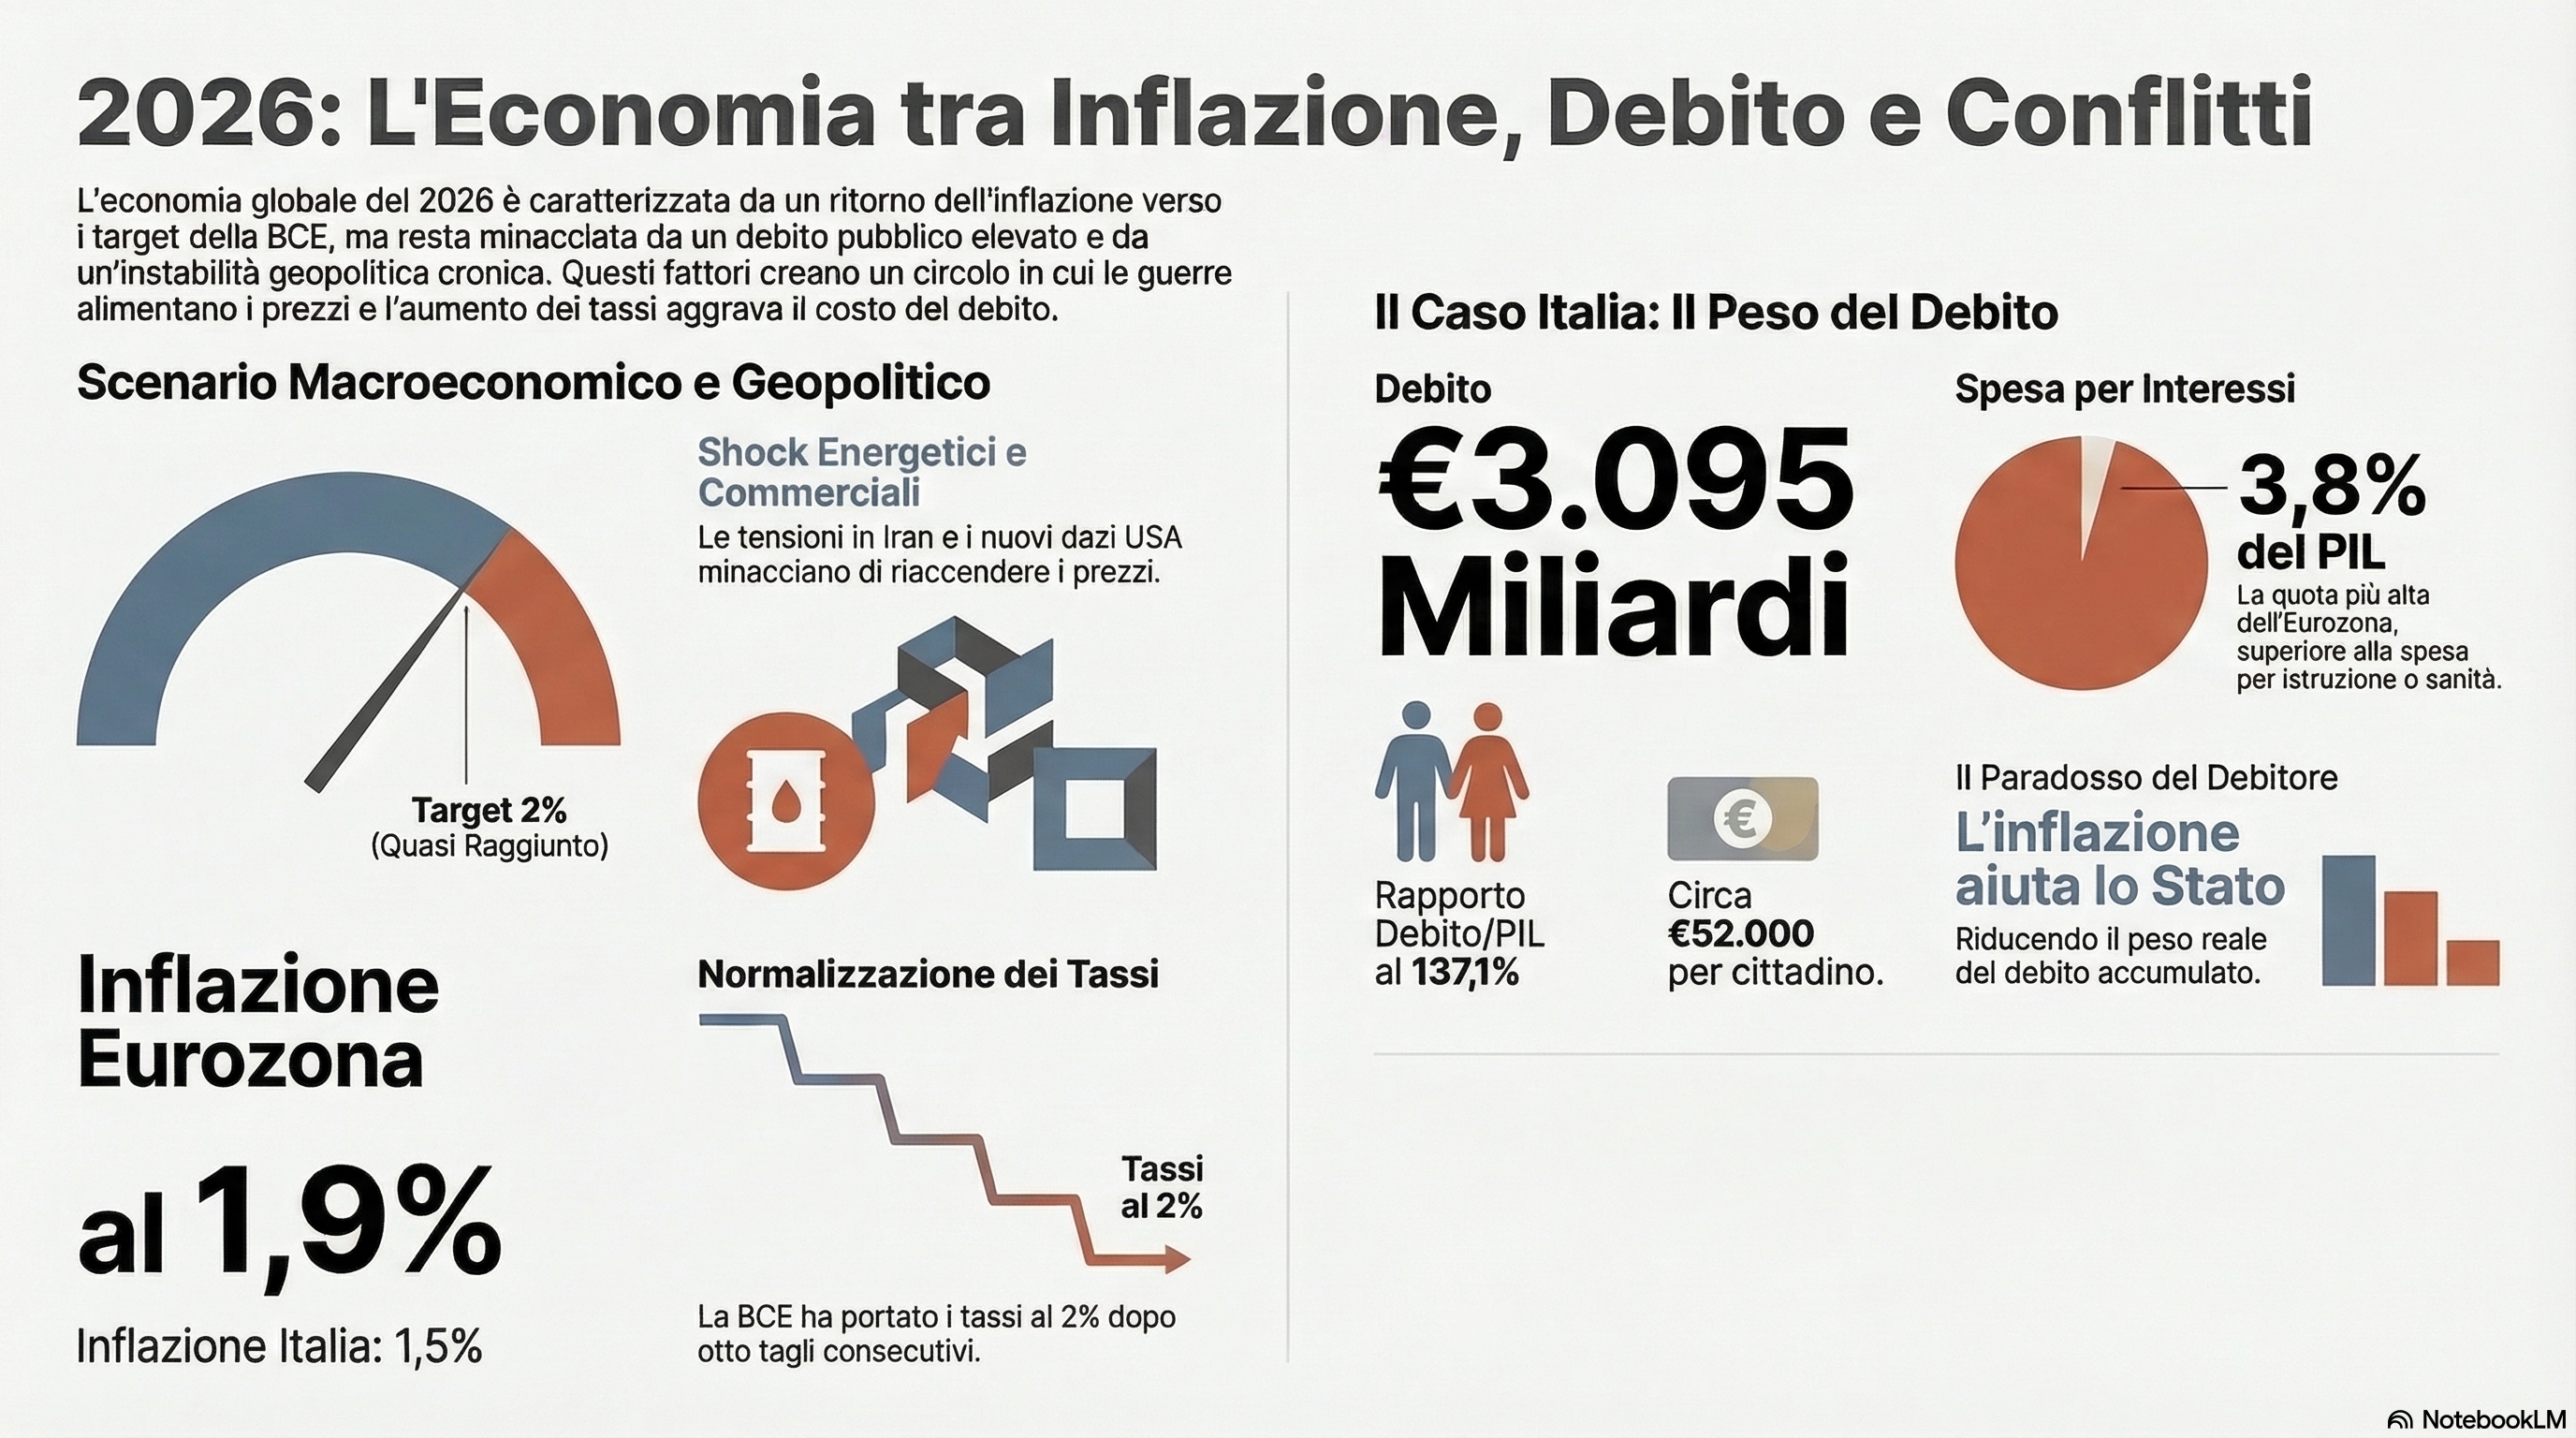
Oggi siamo in una fase molto diversa. La BCE ha portato i tassi di nuovo al 2%, effettuando otto tagli consecutivi dal giugno 2024. L’inflazione nell’Eurozona si è attestata all’1,9% a febbraio 2026 — praticamente al target del 2% che la BCE si è data come obiettivo. Il pericolo acuto è passato. Ma non è finita qui: i prezzi dei servizi — affitti, ristorazione, turismo, sanità — restano più vischiosi e scendono più lentamente rispetto all’energia o ai beni fisici. L’inflazione dei servizi a febbraio 2026 era ancora al 3,4%.
L’inflazione lascia comunque cicatrici permanenti. I prezzi scendono raramente: quando l’inflazione “si normalizza”, significa che salgono più lentamente, non che tornano indietro. Il carrello della spesa del 2026 è mediamente il 20–25% più caro di quello del 2019.
| Indicatore | Valore | Nota |
|---|---|---|
| Inflazione Eurozona (feb. 2026) | 1,9% | Quasi al target BCE del 2% |
| Inflazione servizi | 3,4% | La componente più ostinata |
| Inflazione Italia (feb. 2026) | 1,5% | Tra le più basse dell’Eurozona |
| Tasso BCE (dic. 2025) | 2,0% | Quarta pausa consecutiva |
Fonti: Eurostat, BCE — dati marzo 2026
Parte terza — Il debito pubblico: una ipoteca sul futuro
Immaginate uno Stato come una grande famiglia. Ogni anno incassa soldi dalle tasse (le “entrate”) e li spende in sanità, istruzione, pensioni, infrastrutture (le “uscite”). Quando spende più di quanto incassa, fa un deficit. Per coprirlo, prende a prestito denaro emettendo titoli di Stato — i famosi BTP, per l’Italia. Il debito pubblico è l’accumulo di tutti questi prestiti nel tempo.
💡 Analogia. Il debito pubblico è come il saldo del conto corrente di un nucleo famigliare che ogni mese spende un po’ più di quello che guadagna, e fa girare la carta di credito. Il debito si accumula anno dopo anno. Va bene finché le banche continuano a fidarsi e i tassi di interesse restano bassi. Diventa un problema quando la fiducia vacilla o quando il costo degli interessi da pagare mangia gran parte delle entrate.
L’Italia è uno dei Paesi con il debito pubblico più elevato al mondo in rapporto alla propria ricchezza. A fine 2025, il nostro debito ha superato i 3.095 miliardi di euro, pari al 137,1% del PIL. Per capire la cifra: è come se ogni italiano — neonati compresi — avesse sulle spalle circa 52.000 euro di debito pubblico.
| Indicatore | Valore |
|---|---|
| Debito pubblico italiano (dic. 2025) | 3.095 miliardi € |
| Debito/PIL | 137,1% |
| Spesa per interessi | 3,8% del PIL — la più alta dell’Eurozona |
Fonti: ISTAT, Banca d’Italia — febbraio/marzo 2026
Questo 3,8% del PIL che spendiamo solo per pagare gli interessi è il dato più preoccupante: ogni anno, quasi 4 euro ogni 100 prodotti dall’intera economia italiana vanno semplicemente a “servire il debito” — cioè a pagare gli interessi ai creditori, senza ridurre di un euro il debito stesso. Per confronto, la Germania spende meno dell’1% del PIL in interessi.
Perché il debito è cresciuto così tanto? Le ragioni sono storiche e recenti. Il debito italiano ha radici negli anni Ottanta, quando la spesa pubblica galoppava. In tempi recenti, i bonus edilizi (Superbonus) hanno aggiunto decine di miliardi all’anno alla spesa dello Stato. La pandemia del 2020 ha poi fatto lievitare il rapporto debito/PIL a oltre il 154% — livello da cui stavamo lentamente discendendo prima di fermarci intorno al 137%.
Il debito pubblico non è necessariamente “il male assoluto”. Se un Paese si indebita per costruire infrastrutture o istruzione che domani aumenteranno la produttività, è un investimento. Il problema è quando il debito serve a pagare spese correnti — stipendi, pensioni, interessi — senza produrre crescita futura. È come fare un mutuo non per comprare una casa, ma per pagare l’affitto.
Parte quarta — Le guerre e il caos geopolitico: come entrano in tasca nostra
Economia e geopolitica sono inseparabili. Le guerre non sono solo tragedie umane: sono shock economici violenti che si propagano attraverso commerci, catene di approvvigionamento, prezzi dell’energia, fiducia degli investitori.
Viviamo un momento di eccezionale instabilità. Proviamo a fare il punto sulle crisi principali.
🇺🇦 Ucraina — Anno cinque
L’invasione russa è entrata nel suo quinto anno di guerra, continuando a ridisegnare l’Europa. L’Ucraina ha perso territori significativi ma resiste. L’Europa ha ridotto la dipendenza dal gas russo, a costi elevatissimi. Il conflitto ha fatto esplodere le spese militari europee (+13% rispetto al 2021) e ha reso il continente consapevole di dover costruire una propria autonomia sulla difesa. L’Europa è tornata da questo conflitto soprattutto con investimenti monstre nel settore della Difesa e con un impegno a facilitare l’adesione ucraina all’UE.
🇮🇷 Iran — Il nuovo fronte
All’inizio del 2026, un’operazione militare coordinata USA-Israele ha colpito infrastrutture iraniane, portando il Medio Oriente sull’orlo di una crisi regionale. Lo Stretto di Hormuz — attraverso cui transita circa il 20% del petrolio mondiale — è diventato una variabile decisiva per i prezzi dell’energia. La crisi ha già fatto risalire i prezzi del petrolio e del gas, rischiando di riaccendere proprio l’inflazione energetica che avevamo appena domato. Anche i fertilizzanti sono a rischio: Iran, Arabia Saudita e Qatar sono grandi produttori ed esportatori.
🇺🇸 Dazi USA — La guerra commerciale
Donald Trump ha riportato l’America a una logica protezionista aggressiva: dazi elevati su molte importazioni, con l’obiettivo dichiarato di reindustrializzare gli USA. Il livello medio dei dazi americani è oggi il più alto da un secolo. I dazi sono di fatto una tassa che pagano le aziende importatrici (e alla fine i consumatori). L’Europa, bersaglio privilegiato, risponde cercando accordi ma anche preparando contromisure. Si valuta la possibilità di creare mercati comuni su settori strategici, come le materie prime critiche e i semiconduttori.
🇨🇳 Cina — La rivalità strategica
La competizione USA-Cina si estende dall’economia alla tecnologia (semiconduttori, intelligenza artificiale), dalla geopolitica alle materie prime critiche. La Cina controlla larga parte delle terre rare necessarie alla transizione energetica. La combinazione tra competizione tra le grandi potenze, un ordine globale in rapida frammentazione e il cambiamento climatico delinea un quadro geopolitico strutturalmente instabile per il 2026.
🌍 Il resto del mondo
Il Sudan vive una catastrofe umanitaria dimenticata. Il Venezuela è in crisi permanente. Il Sahel africano è teatro di golpe ripetuti. La corsa agli armamenti globale è ai massimi dal dopoguerra. In questo quadro, le catene di fornitura globali sono costantemente sotto pressione.
Tutto questo si traduce in un’unica parola: incertezza. E l’incertezza è il veleno dell’economia. Quando le imprese non sanno cosa aspettarsi, non investono. Quando i consumatori hanno paura, risparmiano anziché spendere. La crescita rallenta, e i governi — che raccolgono meno tasse — si indebitano ulteriormente per mantenere i servizi.
Parte quinta — Il filo che unisce inflazione, debito e guerre
A questo punto, è utile vedere il quadro d’insieme. Inflazione, debito e conflitti non sono fenomeni separati: si alimentano a vicenda in un circolo che può diventare vizioso.
Le guerre causano inflazione, perché interrompono le forniture di materie prime (il gas russo, il petrolio del Golfo Persico) e distruggono capacità produttive. L’inflazione erode i risparmi di famiglie e imprese, riducendo il benessere reale. Per combattere l’inflazione, le banche centrali alzano i tassi di interesse, il che aumenta il costo del debito pubblico: ogni punto in più di tasso significa miliardi in più di interessi che lo Stato deve pagare ai creditori. Questo lascia meno risorse per scuola, sanità, infrastrutture.
«Il riarmo europeo costa miliardi ogni anno. Il debito pubblico cresce. La pressione fiscale aumenta. Ma sicurezza senza spesa non si costruisce. Il dilemma europeo del 2026 non ha soluzioni semplici.»
C’è poi un paradosso interessante: l’inflazione aiuta i debitori (in primis gli Stati) nel breve periodo, perché il debito espresso in termini nominali “pesa” di meno rispetto a un’economia i cui valori sono cresciuti. È per questo che i governi, storicamente, non hanno mai amato troppo la deflazione — cioè la discesa dei prezzi.
Ma l’inflazione alta penalizza i percettori di redditi fissi — pensionati, lavoratori dipendenti con contratti bloccati, risparmiatori con liquidità sui conti correnti — e avvantaggia chi ha attivi reali: immobili, azioni, materie prime. È una redistribuzione silenziosa di ricchezza, spesso poco visibile ma profondamente iniqua.
Infine, le spese militari che l’Europa è costretta ad aumentare per l’instabilità geopolitica si scaricano sui bilanci nazionali già sotto pressione. L’Italia, che spende circa l’1,5% del PIL per la difesa, è chiamata ad avvicinarsi al target NATO del 2%: significa molte decine di miliardi in più all’anno, in un momento in cui il debito è già al 137% del PIL.
Parte sesta — E noi, cosa possiamo fare?
Di fronte a forze di questa portata — banche centrali, governi, potenze militari — il singolo cittadino si sente piccolo. E in un certo senso lo è. Ma non è impotente.
In primo luogo, capire è già un atto di potere. Chi comprende i meccanismi dell’inflazione non si fa sorprendere; chi conosce i rischi del debito pubblico può fare scelte elettorali più consapevoli; chi legge la geopolitica sa interpretare meglio i movimenti dei mercati.
Sul piano pratico, le regole rimangono quelle fondamentali della buona finanza personale: non lasciare la liquidità ferma sul conto in periodi di inflazione elevata (perde valore reale); diversificare gli investimenti tra diverse classi di attivo; ridurre i debiti personali a tasso variabile quando i tassi salgono; pianificare il lungo periodo, anche attraverso strumenti come polizze vita, fondi pensione, immobili.
Come notaio, vedo ogni giorno come le scelte patrimoniali individuali — atti di compravendita, successioni, donazioni, costituzione di società — siano profondamente influenzate dal contesto macroeconomico. L’inflazione che erodeva i depositi bancari ha spinto molti a investire in immobili. Il rialzo dei tassi ha bloccato altri. La riforma fiscale delle successioni (D.Lgs. 139/2024) ha reso urgente pianificare il passaggio generazionale della ricchezza.
Il mondo è complesso. Ma la complessità non deve paralizzare: deve spronare a informarsi, a pianificare, a non lasciare che le onde grandi delle crisi ci trovino senza ancora in mare.
📌 Per ricordare. L’inflazione è il costo invisibile di vivere in un’economia. Il debito pubblico è il conto che stiamo lasciando alle generazioni future. Le guerre e la geopolitica sono la nebbia in cui naviga tutto il resto. Capirli — anche solo in modo semplice — è già un passo avanti.
Manlio Carlo Soldani, Notaio in Domodossola
Via Camillo Prampolini 14 · Collegio Notarile di Verbania
domodossola@notaiosoldani.it · Tel. 0324 066077
⚠️ Questo articolo ha carattere esclusivamente divulgativo e informativo. Non costituisce consulenza legale, fiscale né finanziaria. Per valutazioni specifiche sulla propria situazione patrimoniale o successoria, si raccomanda di rivolgersi a professionisti qualificati. Dati macroeconomici aggiornati a marzo 2026 — fonti: BCE, ISTAT, Banca d’Italia, Eurostat, ISPI.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).