
 Da Manlio Carlo Soldani
Un’analisi approfondita dell’orientamento H.H.15 del Triveneto sulla derogabilità delle norme sul recesso societario
Introduzione: L’Evoluzione del Recesso Societario
Per comprendere appieno la portata dell’orientamento notarile che andremo ad analizzare, occorre partire da una premessa storica fondamentale. Il diritto di recesso nelle società di capitali ha vissuto una vera e propria rivoluzione con la riforma del diritto societario del 2003. Prima di quella data, il recesso rappresentava uno strumento marginale, quasi residuale, concepito in un’ottica prevalentemente difensiva del capitale sociale piuttosto che di tutela del singolo socio.
La filosofia sottesa al vecchio sistema era chiara: il capitale sociale doveva essere preservato, e il disinvestimento del socio rappresentava un’eccezione da scoraggiare. Le cause di recesso erano pochissime, rigidamente tipizzate dalla legge, e i criteri di liquidazione particolarmente penalizzanti per il socio uscente, specialmente nelle società non quotate, dove il rimborso avveniva sulla base del bilancio dell’ultimo esercizio.
Con la riforma del 2003 si assiste a un cambio di paradigma. Il legislatore riconosce che le azioni di società per azioni non quotate sono difficilmente negoziabili sul mercato e che il socio deve poter contare su meccanismi di “uscita” quando vengano meno le condizioni essenziali che lo avevano indotto a investire nella società. Il recesso diventa quindi uno strumento di tutela della posizione individuale del socio, un contrappeso necessario al potere della maggioranza.
Indice dei contenuti
L’Apertura all’Autonomia Privata: Il Recesso Convenzionale
La vera innovazione della riforma consiste nell’aver aperto ampi spazi all’autonomia privata. Non solo il legislatore ha ampliato le cause legali di recesso (quelle inderogabili previste dall’articolo 2437, comma 1, del Codice Civile), ma ha anche espressamente consentito agli statuti di prevedere ulteriori ipotesi di recesso oltre a quelle legali.
Questa possibilità ha generato nella pratica un fiorire di clausole statutarie che riconoscono il diritto di recesso nelle situazioni più diverse. Pensiamo ad esempio alle clausole che attribuiscono il recesso in caso di mancato consenso a delibere particolarmente rilevanti come la nomina o la revoca di determinati amministratori, oppure il trasferimento della sede sociale fuori dalla regione. Altre clausole ancora più sofisticate legano il diritto di recesso a eventi che prescindono dall’adozione di una delibera assembleare: si pensi al caso in cui vengano meno determinate alleanze commerciali considerate strategiche, o al caso in cui dalla società escano determinati soci la cui presenza era stata considerata essenziale dagli altri partecipanti.
Attraverso queste clausole convenzionali, i soci possono dare rilevanza giuridica a quei mutamenti di fatti, circostanze e condizioni che considerano essenziali per la propria permanenza nella compagine sociale. Si tratta di uno strumento di grande flessibilità che consente di adattare la disciplina societaria alle specificità di ogni singola realtà imprenditoriale.

La Questione del Valore di Liquidazione: Bilanciamento di Interessi Contrapposti
Qui emerge la prima grande questione affrontata dall’orientamento del Triveneto. Se lo statuto può liberamente prevedere cause di recesso aggiuntive rispetto a quelle legali, può anche stabilire criteri di liquidazione delle azioni del socio recedente diversi da quelli previsti dall’articolo 2437-ter del Codice Civile? E soprattutto, può prevedere un valore di liquidazione inferiore a quello che risulterebbe applicando i criteri legali?
L’orientamento notarile risponde affermativamente a entrambe le domande, ma con importanti precisazioni e limiti. La ratio di questa soluzione risiede in un’operazione di bilanciamento tra interessi contrapposti. Da un lato abbiamo l’interesse del socio a disporre di ulteriori occasioni di disinvestimento rispetto a quelle minime garantite dalla legge. Dall’altro lato abbiamo l’interesse della società e degli altri soci alla protezione dell’integrità e della stabilità patrimoniale dell’impresa.
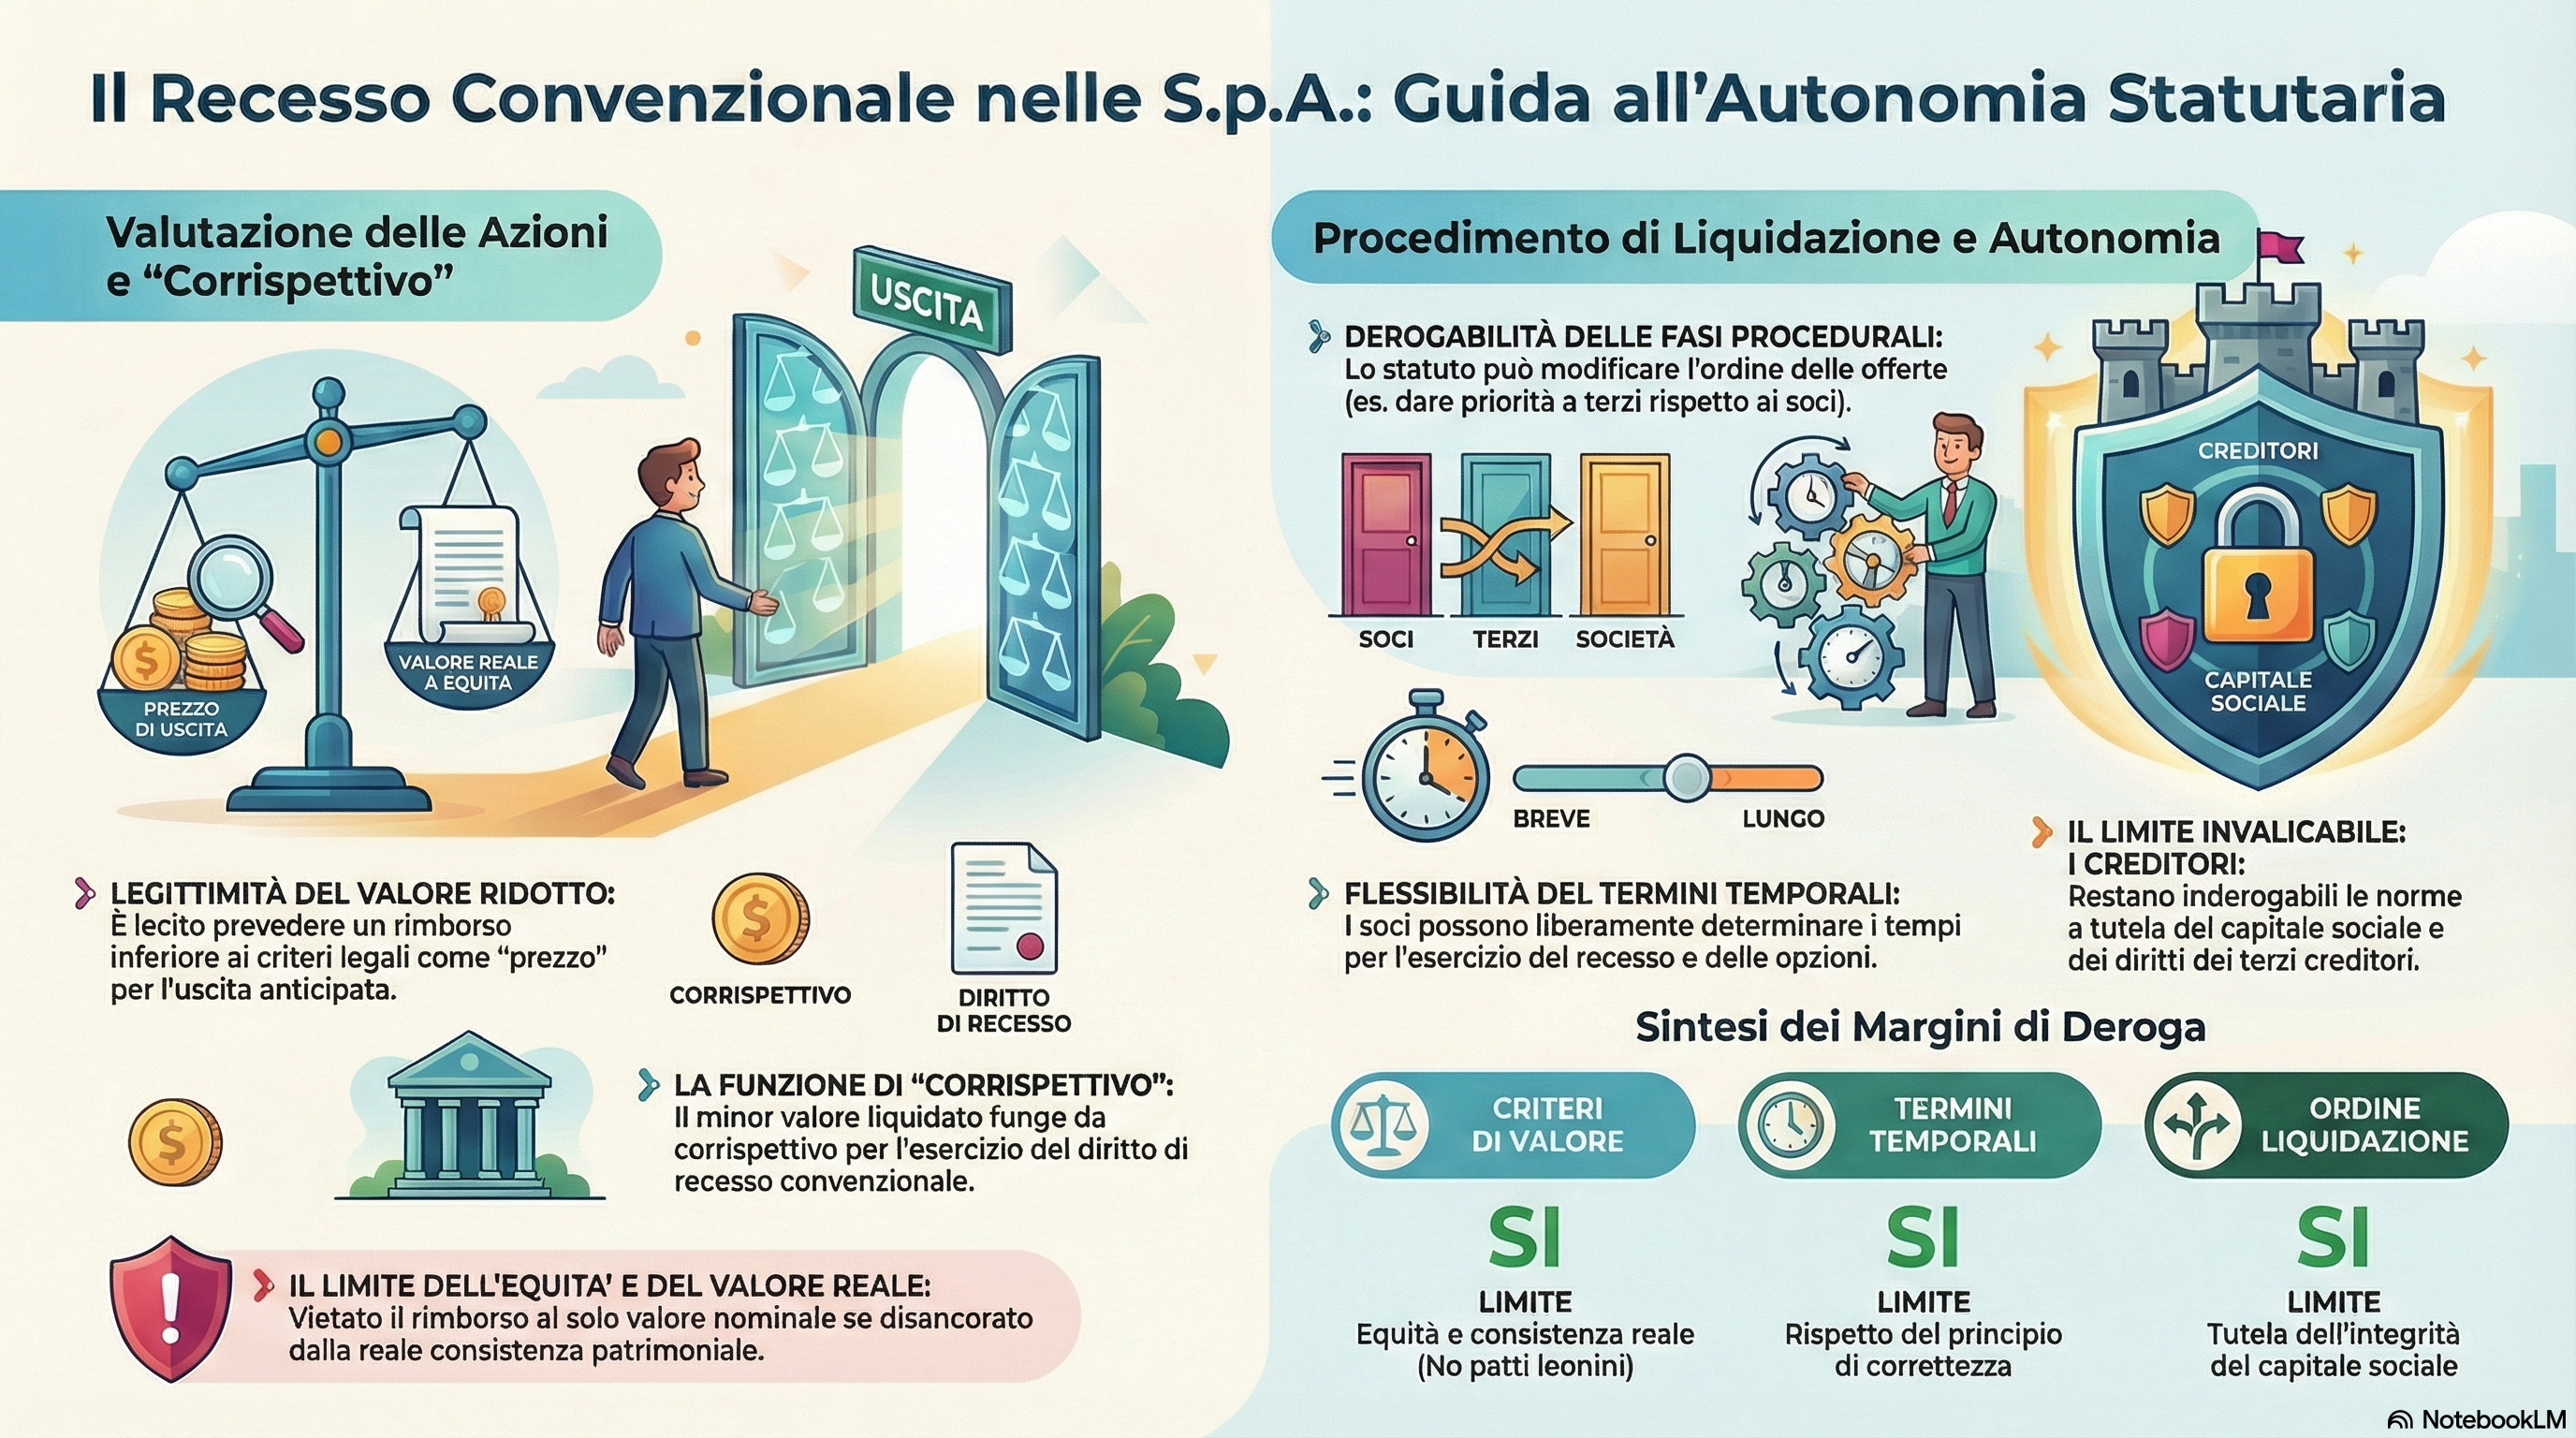
Il “prezzo” che il socio paga per godere di queste ulteriori opportunità di uscita consiste proprio nell’accettare condizioni economiche meno favorevoli. Il minor valore di liquidazione assolve sostanzialmente alla funzione di corrispettivo per il diritto di recesso convenzionale, in applicazione analogica del principio generale sancito dall’articolo 1373, comma 3, del Codice Civile, che ammette la pattuizione di un corrispettivo per l’esercizio del recesso contrattuale.
Questo meccanismo di bilanciamento rappresenta un compromesso ragionevole e funzionale. Si pensi a una società in cui i soci abbiano concordato che ciascuno possa recedere qualora vengano meno determinate condizioni di mercato o determinate alleanze strategiche. È equo che questi soci, pur godendo di una libertà di uscita molto più ampia di quella legale, accettino di essere liquidati a un valore inferiore rispetto a quello pieno che spetterebbe loro in caso di recesso per cause legali inderogabili.

I Limiti all’Autonomia Privata: Equità, Correttezza e Divieto di Patto Leonino
Tuttavia, l’autonomia statutaria non è illimitata. L’orientamento notarile individua precisi confini che non possono essere superati. Il primo e fondamentale limite è che il valore di liquidazione non può essere annullato né ridotto a livelli tali da non rispondere a criteri di equità e correttezza. In altre parole, la determinazione del valore deve comunque avere riguardo alla reale ed effettiva consistenza patrimoniale della società.
Su questo valore effettivo potrà poi applicarsi una riduzione che fungerà da “penale” per l’esercizio del recesso convenzionale, ma tale riduzione deve essere proporzionata e ragionevole. Non sarebbe quindi legittima una clausola che preveda il rimborso delle azioni al solo valore nominale, ignorando completamente il valore patrimoniale effettivo della società.
Questo principio trova un importante riscontro nella giurisprudenza. Il Tribunale di Roma, con sentenza del 15 gennaio 2020 numero 903, ha dichiarato illegittima una clausola statutaria che prevedeva il rimborso al valore nominale, ritenendola in contrasto con l’articolo 2437-ter del Codice Civile. Il giudice romano ha affermato che, anche nelle ipotesi di recesso convenzionale, lo statuto non può prevedere criteri che prescindano del tutto dal valore reale della partecipazione, riferendosi al valore meramente nominale, del tutto disancorato dall’effettiva consistenza patrimoniale della società.
Si consideri inoltre che, nelle società in perdita, il riconoscimento del valore nominale potrebbe risultare addirittura maggiore di quello effettivo, configurando così un “patto leonino” vietato dall’ordinamento, in quanto consentirebbe al socio recedente di appropriarsi di valore a scapito degli altri soci e dei creditori sociali.
La dottrina e la giurisprudenza concordano quindi nell’affermare che i criteri statutari di determinazione del valore debbono avere funzione integrativa rispetto a quelli legali, e devono comunque condurre a una valutazione del valore reale della quota al momento del recesso. Sarà poi legittimo applicare a tale valore una riduzione concordata, purché questa sia proporzionata e non svuoti di significato il diritto stesso alla liquidazione.
Il Procedimento di Liquidazione: Quale Spazio per le Deroghe Statutarie?
La seconda questione affrontata dall’orientamento riguarda il procedimento di liquidazione disciplinato dall’articolo 2437-quater del Codice Civile. Questo procedimento è stato introdotto dalla riforma del 2003 con l’obiettivo di evitare il più possibile l’impatto del recesso sul patrimonio sociale, privilegiando le modalità che comportano un esborso da parte dei soci o di terzi e prevedendo l’utilizzazione del capitale sociale come extrema ratio.
Il legislatore ha previsto una sequenza ordinata di quattro modalità di rimborso, graduate secondo un criterio di priorità che privilegia le soluzioni meno impattanti per il patrimonio sociale. Prima si offre la possibilità agli altri soci di acquistare le azioni del recedente, poi si cerca di collocarle presso terzi, poi eventualmente la società può acquistarle usando riserve disponibili, e solo in ultima istanza si procede alla riduzione del capitale sociale.
La dottrina maggioritaria ha tradizionalmente sostenuto che questo procedimento, essendo volto a tutelare anche interessi di soggetti terzi (in particolare i creditori sociali), sia sostanzialmente inderogabile. Tuttavia, l’orientamento del Triveneto introduce un’importante distinzione.
Quando si tratta di recesso per cause convenzionali (introdotte nello statuto nell’ambito dell’autonomia statutaria ai sensi dell’articolo 2437, comma 4, del Codice Civile) oppure di recesso per le due cause suppletive previste dall’articolo 2437, comma 2 (prorogatio e introduzione di clausole limitative della circolazione delle azioni), lo statuto può disciplinare il procedimento di liquidazione in maniera parzialmente difforme da quella legale.
La ratio di questa maggiore flessibilità è coerente con quanto già affermato in tema di determinazione del valore. Se lo statuto può liberamente determinare il valore di liquidazione nelle ipotesi di recesso convenzionale, a maggior ragione dovrebbe poter intervenire anche sui termini e sulle modalità del procedimento di liquidazione. L’eventuale deroga ai criteri fissati dalla legge si giustifica perché in questi casi la disciplina è principalmente orientata alla composizione del contrasto tra l’interesse del socio di disinvestire e l’interesse della maggioranza a proseguire l’attività sociale, senza che siano in gioco gli stessi interessi di tutela del capitale che caratterizzano le cause legali e inderogabili di recesso.

Le Modifiche Statutarie Ammissibili al Procedimento di Liquidazione
Quali sono, concretamente, le modifiche che lo statuto può apportare al procedimento legale di liquidazione? L’orientamento ammette diverse possibilità. Innanzitutto, possono essere modificati i termini previsti dall’articolo 2437-bis, comma 1 (termine per l’esercizio del diritto di recesso) e dall’articolo 2437-quater, commi 2 e 5 (termine per l’offerta in opzione ai soci delle azioni del recedente, termine per l’esercizio del diritto di opzione, termine per il rimborso delle azioni). Questi termini possono essere liberamente determinati tramite apposite clausole statutarie, sia in senso peggiorativo che migliorativo per il socio.
Inoltre, è possibile modificare o addirittura invertire la sequenza dei passaggi della procedura di liquidazione. Si potrebbe ad esempio prevedere che l’offerta a terzi o l’acquisto da parte della società avvengano prima dell’offerta ai soci. Oppure si potrebbe limitare il procedimento solo ad alcune delle fasi previste dalla legge, escludendo ad esempio la cessione a terzi e prevedendo che le azioni vengano offerte solo agli altri soci o acquistate direttamente dalla società.
Queste deroghe non si pongono in contrasto con il carattere tendenzialmente inderogabile del procedimento di liquidazione perché non vanno a incidere sulle prescrizioni poste a presidio dell’integrità del capitale sociale e della tutela dei creditori. La ratio protettiva del capitale sociale non sussiste infatti con riferimento ai limiti temporali per il rimborso della partecipazione o alla sequenza delle fasi del procedimento, purché rimangano ferme le garanzie essenziali.
I Limiti Inderogabili: La Tutela del Capitale e dei Creditori
È fondamentale però comprendere dove si ferma l’autonomia privata. Restano sempre inderogabili le disposizioni dei commi 5 e 6 dell’articolo 2437-quater del Codice Civile, che disciplinano l’ipotesi in cui il recesso comporti la riduzione del capitale sociale. In questo caso entrano in gioco preponderanti interessi dei creditori sociali, e il legislatore ha previsto che essi possano opporsi alla riduzione del capitale secondo le modalità previste dall’articolo 2445 del Codice Civile.
Questa tutela non può essere compressa dall’autonomia statutaria perché si tratta di una garanzia essenziale per i terzi che fanno affidamento sul capitale sociale come elemento di solidità patrimoniale della società. Anche nel caso di recesso convenzionale, quindi, se il rimborso del socio uscente dovesse comportare una riduzione del capitale, i creditori dovranno essere messi in condizione di opporsi secondo le modalità legali.
Parimenti inderogabili sono le disposizioni che vietano il rimborso quando questo risulterebbe incompatibile con le norme sulla tutela del capitale sociale. Si pensi al caso in cui la società non disponga di riserve disponibili sufficienti e non sia possibile procedere alla riduzione del capitale senza scendere al di sotto del minimo legale: in questo caso, se non si trova un acquirente per le azioni del recedente, la società si scioglie.

Le Cautele nella Redazione delle Clausole Statutarie
Nella pratica redazionale, il notaio deve prestare particolare attenzione alla formulazione delle clausole che prevedono il recesso convenzionale con criteri di liquidazione derogatori. È necessario un attento bilanciamento che eviti sia l’eccessiva penalizzazione del socio recedente sia il pregiudizio per la società e gli altri soci.
Una clausola ben formulata dovrebbe innanzitutto individuare con chiarezza le cause convenzionali di recesso, specificando se il diritto spetta a tutti i soci o solo a determinate categorie. In quest’ultimo caso, sarà opportuno creare una categoria speciale di azioni ai sensi dell’articolo 2348 del Codice Civile.
Per quanto riguarda il valore di liquidazione, la clausola dovrebbe partire dal valore effettivo della partecipazione (determinato secondo criteri oggettivi e verificabili) e poi applicare eventualmente una riduzione percentuale o forfettaria che costituisca il “corrispettivo” per l’esercizio del recesso convenzionale. Tale riduzione deve essere ragionevole e proporzionata alla maggiore ampiezza del diritto di recesso concesso.
Per il procedimento di liquidazione, è consigliabile specificare i termini e le modalità con cui avverranno le diverse fasi, pur mantenendo la sostanziale tutela del capitale sociale e dei creditori. Ad esempio, si potrebbe prevedere un termine più ampio per l’offerta in opzione agli altri soci, riconoscendo così alla società maggior tempo per trovare una soluzione che non impatti sul capitale.
Conclusioni: Un Equilibrio Dinamico tra Autonomia e Tutele Inderogabili
L’orientamento H.H.15 del Triveneto offre un quadro interpretativo equilibrato che riconosce ampi spazi all’autonomia privata in materia di recesso convenzionale, pur mantenendo ferme le tutele essenziali del capitale sociale e dei creditori. Il principio cardine è che chi beneficia di ulteriori opportunità di uscita rispetto a quelle legali può legittimamente accettare condizioni economiche e procedimentali meno favorevoli, purché queste restino nell’alveo dell’equità e della correttezza.
Questa impostazione risponde alle esigenze della pratica, dove sempre più spesso i soci di società chiuse necessitano di meccanismi flessibili di disinvestimento legati alle specificità della singola realtà imprenditoriale. Il recesso convenzionale, opportunamente calibrato, può costituire uno strumento prezioso per contemperare la stabilità della compagine sociale con le legittime aspettative di mobilità dei singoli soci.
Il compito del notaio è quello di guidare i soci nella costruzione di clausole statutarie che, nel rispetto dei principi sopra illustrati, realizzino il miglior equilibrio possibile tra le diverse esigenze in gioco, evitando sia clausole vessatorie che potrebbero essere dichiarate invalide sia formulazioni eccessivamente rigide che non risponderebbero alle reali necessità delle parti.
Per approfondimenti o consulenze in materia di diritto societario e redazione di statuti, lo Studio Notarile Soldani è a disposizione presso la sede di Domodossola in Via Camillo Prampolini n. 14, o tramite email all’indirizzo domodossola@notaiosoldani.it e telefono 0324 066077.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).