
 Da Manlio Carlo Soldani
Analisi delle criticità operative alla luce della recente giurisprudenza e delle modifiche normative 2026
Indice dei contenuti
La costituzione di una holding societaria per la gestione di partecipazioni rappresenta uno degli strumenti più diffusi nella pianificazione patrimoniale e imprenditoriale. Tuttavia, il discrimine tra legittima pianificazione fiscale e abuso del diritto si fa sempre più sottile, come dimostrano le recenti pronunce giurisprudenziali e gli orientamenti dell’Agenzia delle Entrate. Le modifiche introdotte dalla Legge di Bilancio 2026 hanno ulteriormente complicato il quadro, ridisegnando i profili di rischio delle operazioni di riorganizzazione societaria.
Il contesto normativo: le modifiche alla tassazione dei dividendi dal 2026
La Legge n. 199 del 2025, contenente la Legge di Bilancio 2026, ha profondamente modificato la disciplina della tassazione dei dividendi percepiti da soggetti IRES, incidendo sensibilmente sulla convenienza economica delle strutture di holding. L’articolo 89 del Testo Unico delle Imposte sui Redditi è stato riformato, eliminando il regime di esclusione automatica previsto per tutti i dividendi percepiti dalle società di capitali.
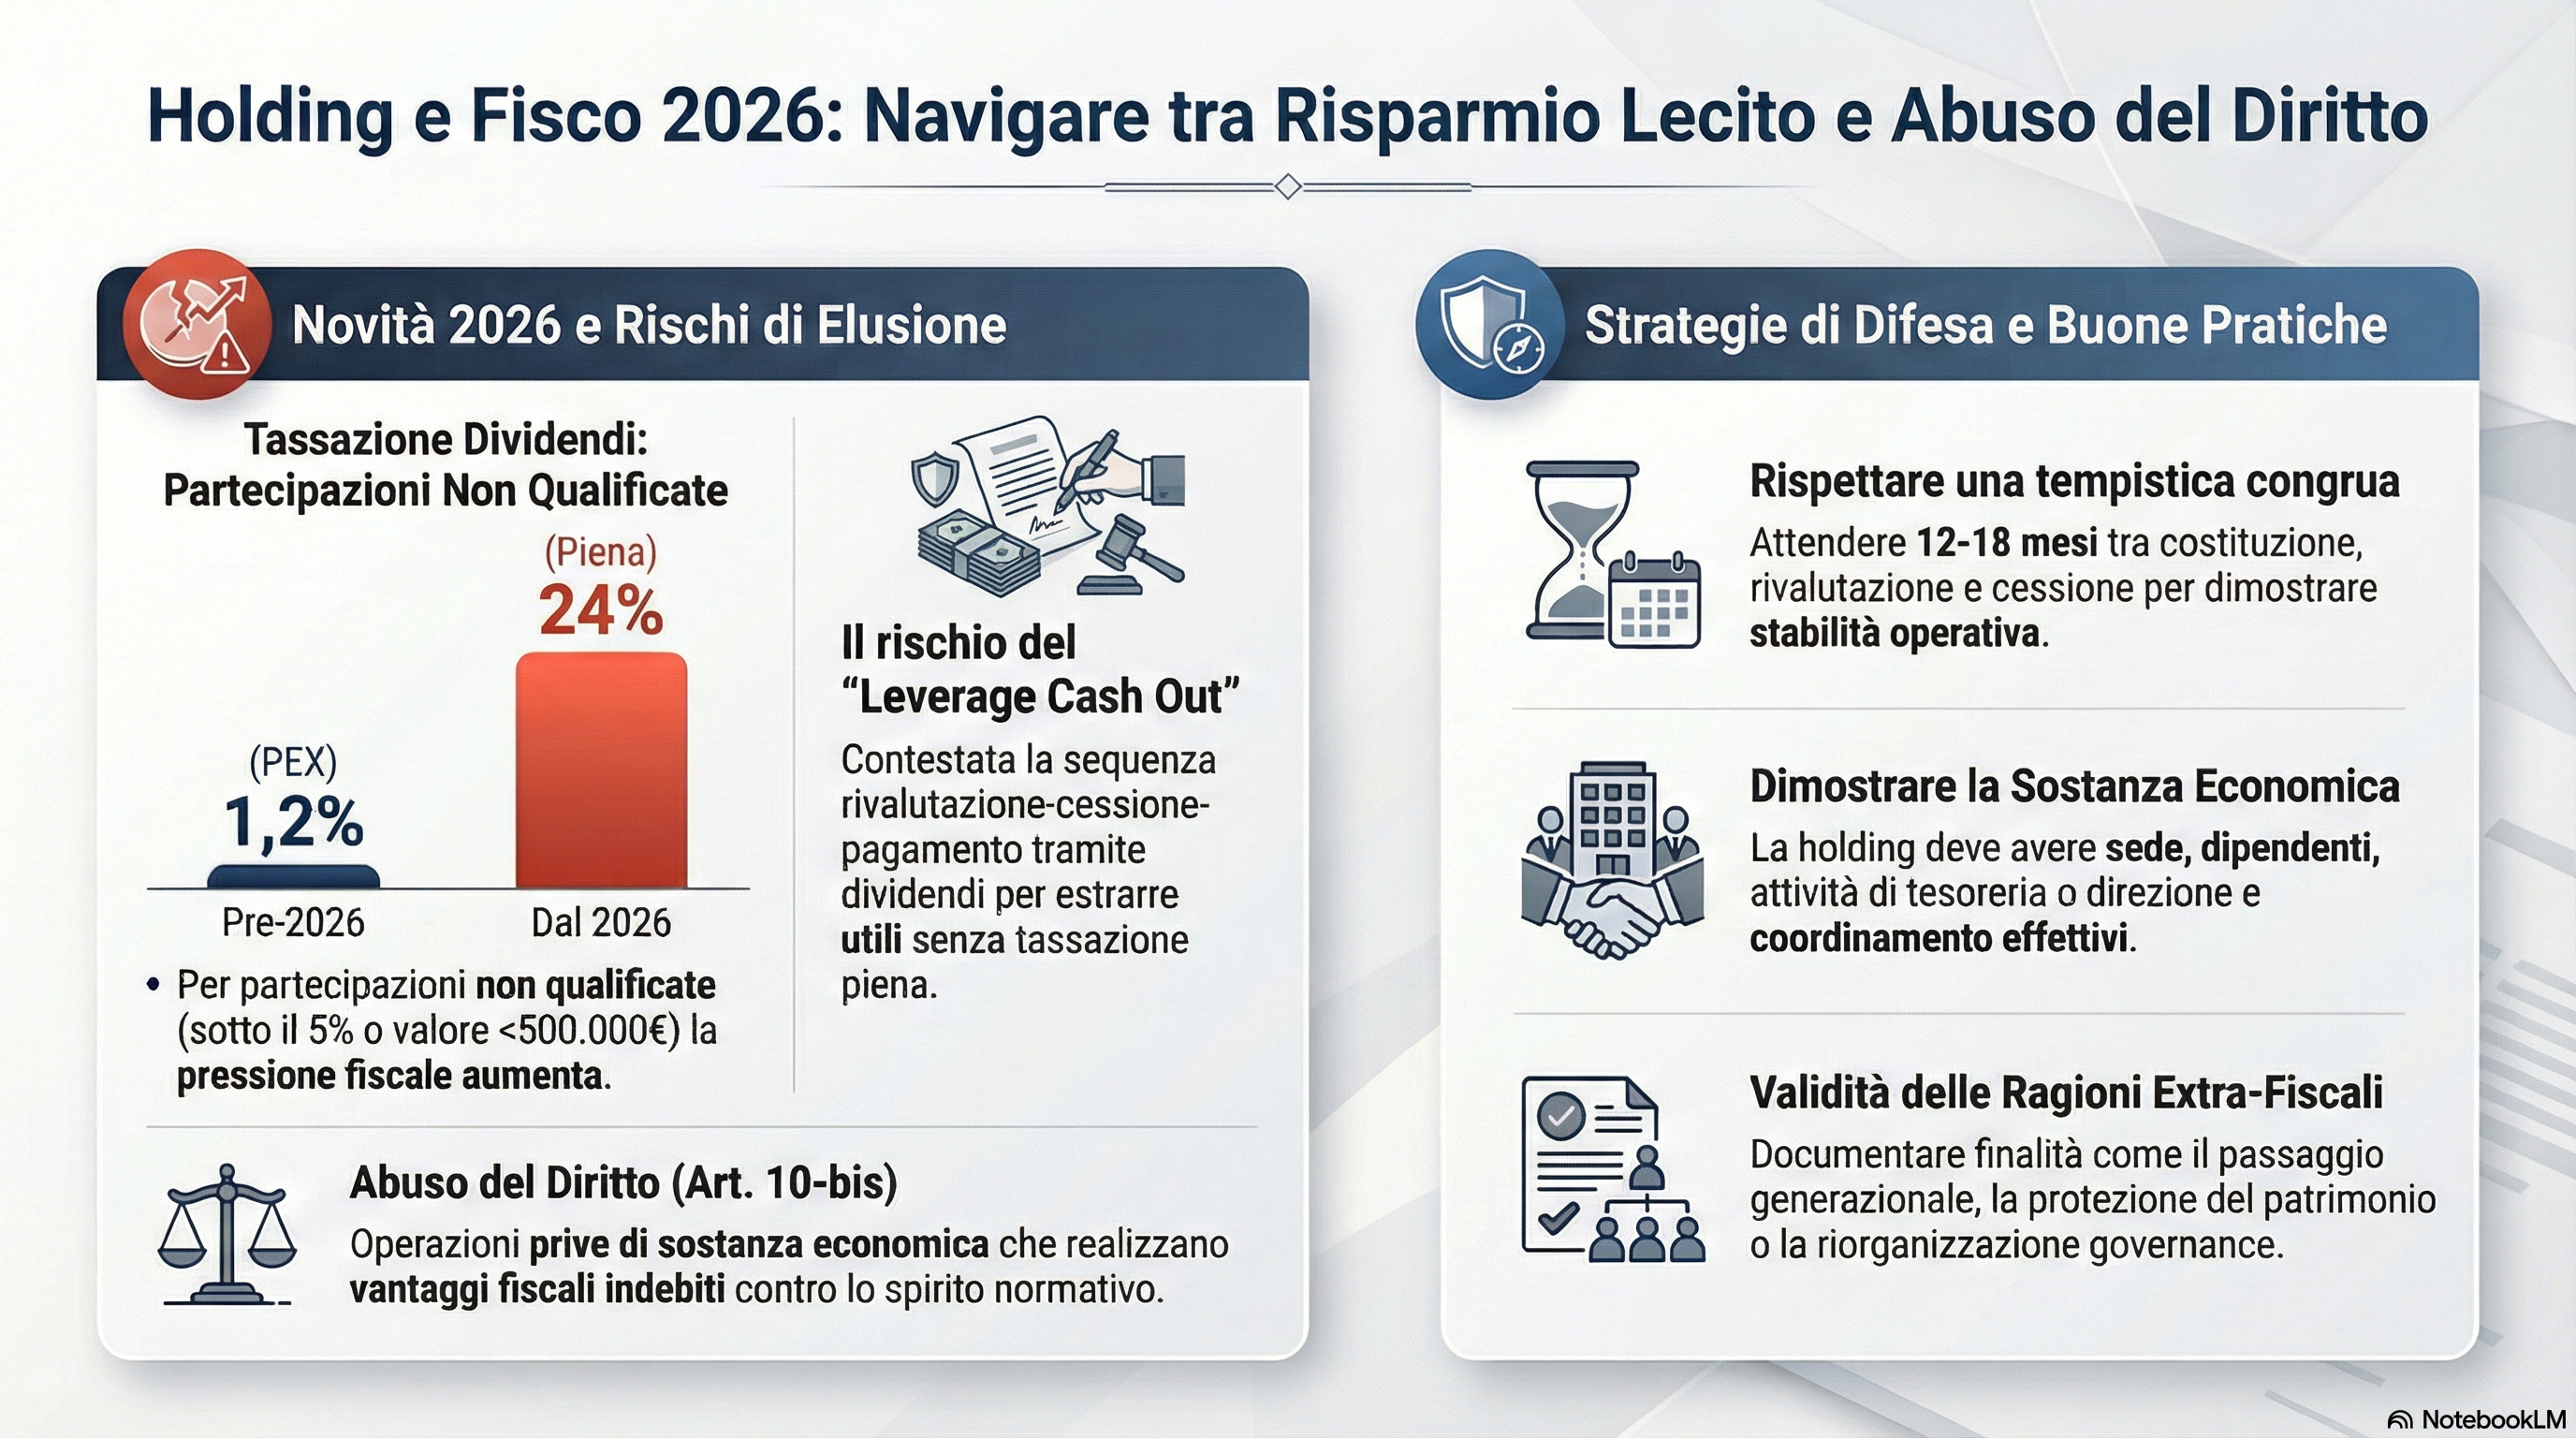
A decorrere dal primo gennaio 2026, il regime di participation exemption con tassazione agevolata all’1,2 per cento (determinata applicando l’aliquota IRES del 24 per cento sul 5 per cento del dividendo) è riservato esclusivamente alle partecipazioni qualificate. La norma richiede alternativamente il possesso di una quota pari o superiore al 5 per cento del capitale sociale oppure un valore della partecipazione pari o superiore a 500.000 euro. Per le partecipazioni che non raggiungono tali soglie, la tassazione dei dividendi avviene in misura piena, con il 100 per cento del dividendo concorrente alla formazione del reddito imponibile IRES e conseguente imposizione effettiva al 24 per cento.
Questa modifica normativa impatta significativamente sulle holding che gestiscono portafogli diversificati con partecipazioni di minoranza, le quali vedono il carico fiscale sui dividendi percepiti aumentare dal precedente 1,2 per cento al 24 per cento. Tale incremento di venti volte della pressione fiscale effettiva rappresenta un elemento di discontinuità rilevante che impone una riconsiderazione delle strategie di strutturazione dei gruppi societari.
I vantaggi della holding: tra sostanza economica e finalità fiscale
La costituzione di una holding può rispondere a molteplici esigenze imprenditoriali legittime. Dal punto di vista della governance aziendale, la holding consente di centralizzare il controllo di più società operative, facilitando il coordinamento strategico e l’allocazione efficiente delle risorse finanziarie all’interno del gruppo. La separazione tra la società che detiene le partecipazioni e quelle che svolgono attività operativa permette inoltre di segregare i rischi d’impresa, proteggendo il patrimonio partecipativo da eventuali passività generate dalle attività operative.
Sul piano del passaggio generazionale, la holding rappresenta uno strumento particolarmente efficace per gestire la transizione tra generazioni imprenditoriali. La possibilità di articolare la compagine societaria con diverse categorie di azioni o quote consente di bilanciare le esigenze di governo dell’impresa con quelle di distribuzione del patrimonio tra gli eredi, evitando la frammentazione della governance e preservando l’unità strategica del gruppo.
Dal punto di vista fiscale, il regime della participation exemption applicabile alle plusvalenze da cessione di partecipazioni qualificate e la tassazione agevolata dei dividendi (per le partecipazioni che rispettano le soglie previste) costituiscono indubbiamente elementi di convenienza. Tuttavia, è proprio l’enfasi esclusiva o prevalente su questi aspetti fiscali a generare profili di rischio sotto il profilo dell’abuso del diritto.
Le operazioni a rischio: il leverage cash out e la rivalutazione delle quote
La prassi professionale ha identificato alcune tipologie di operazioni particolarmente esposte a contestazioni per abuso del diritto. La struttura più frequentemente contestata è quella del leverage cash out, nella quale i soci di una società operativa ricca di riserve e liquidità procedono preliminarmente alla rivalutazione delle proprie partecipazioni mediante il pagamento dell’imposta sostitutiva prevista dalle periodiche leggi di rivalutazione, per poi cedere le quote rivalutate a una holding di nuova costituzione interamente partecipata dai medesimi soci cedenti.
Il meccanismo opera nel seguente modo. Il socio persona fisica, titolare di una partecipazione in una società operativa con significative riserve di utili non distribuiti, si trova di fronte all’alternativa tra distribuire i dividendi, scontando l’imposizione del 26 per cento applicabile alle persone fisiche, oppure strutturare un’operazione di cessione della partecipazione che consenta di ottenere la liquidità corrispondente a tali riserve attraverso il meccanismo delle rate di prezzo. La seconda strada si snoda attraverso i seguenti passaggi: rivalutazione fiscale della partecipazione con pagamento dell’imposta sostitutiva (attualmente al 21 per cento del valore rivalutato), costituzione di una holding interamente partecipata dal medesimo socio o dai medesimi soci della società operativa, cessione delle quote rivalutate della società operativa alla holding appena costituita con prezzo dilazionato, pagamento del prezzo dilazionato da parte della holding mediante i dividendi distribuiti dalla società operativa ceduta.
Il vantaggio fiscale dell’operazione risiede nel fatto che i dividendi percepiti dalla holding scontano la tassazione agevolata dell’1,2 per cento (quando applicabile), mentre le somme incassate dal socio persona fisica a titolo di rate del prezzo di cessione beneficiano della tassazione sulla plusvalenza, calcolata sulla differenza tra il prezzo di cessione e il valore fiscalmente rivalutato. Considerando che l’imposta sostitutiva da rivalutazione si applica sull’intero valore e non solo sul guadagno, e che il guadagno effettivo può essere minimizzato attraverso una congrua valorizzazione della cessione, il risparmio fiscale complessivo rispetto alla distribuzione diretta dei dividendi può risultare significativo.
L’Agenzia delle Entrate ha però più volte contestato questo schema operativo, individuando nella sequenza rivalutazione-cessione-pagamento con dividendi un artificio finalizzato a trasformare dividendi, che dovrebbero scontare la tassazione piena, in rate di prezzo soggette a imposizione più favorevole. Le contestazioni si fondano sulla mancanza di sostanza economica dell’operazione e sulla coincidenza sostanziale tra cedente e cessionario, essendo la holding partecipata dai medesimi soggetti che cedono le quote della società operativa.
Gli indici di elusività secondo la prassi e la giurisprudenza
L’analisi della giurisprudenza e della prassi amministrativa consente di individuare alcuni elementi ricorrenti che vengono considerati indici di elusività nelle operazioni di costituzione di holding. Il primo elemento attiene alla tempistica. Quando tra la costituzione della holding, l’eventuale rivalutazione delle partecipazioni e la successiva cessione alla holding intercorre un periodo estremamente breve, misurato in giorni o poche settimane, l’operazione appare costruita artificiosamente per conseguire il solo vantaggio fiscale. La giurisprudenza ha sottolineato come la costituzione di una società veicolo appena undici giorni prima della cessione costituisca un elemento sintomatico della natura precostituita dell’operazione.
Il secondo indice concerne la mancanza di effettività del pagamento del corrispettivo. Nelle operazioni contestate, la holding acquirente non dispone di risorse proprie per pagare il prezzo di acquisto delle partecipazioni, dovendo attendere la distribuzione dei dividendi dalla società ceduta per adempiere alle proprie obbligazioni verso i soci cedenti. Tale circolarità dei flussi finanziari evidenzia come l’operazione non determini un reale spostamento di ricchezza, ma costituisca piuttosto un meccanismo di estrazione degli utili dalla società operativa attraverso lo schermo formale della cessione di partecipazioni.
Il terzo elemento attiene alla coincidenza sostanziale tra cedente e cessionario. Quando i soci della holding acquirente sono esattamente i medesimi soggetti che cedono le partecipazioni nella società operativa, con identiche proporzioni, l’operazione non determina alcun mutamento nella titolarità sostanziale del patrimonio societario. La holding si configura come mero schermo interposto tra i soci e la società operativa, privo di autonomia economica e funzionale.
Il quarto indice concerne la mancanza di valide ragioni economiche extra-fiscali. La giurisprudenza richiede che le operazioni di riorganizzazione societaria siano sorrette da motivazioni imprenditoriali apprezzabili, quali l’ingresso di nuovi soci, la separazione tra rami d’azienda con diverse prospettive di sviluppo, la preparazione di operazioni straordinarie, il riassetto della governance in vista del passaggio generazionale. Quando l’unica o prevalente motivazione dell’operazione consiste nel conseguimento del risparmio fiscale, il rischio di contestazione per abuso del diritto diventa concreto.
La risposta della giurisprudenza: orientamenti contrastanti
La giurisprudenza di legittimità ha affrontato in più occasioni la tematica dell’abuso del diritto nelle operazioni di leverage cash out con esiti non sempre uniformi. In alcune pronunce, la Corte di Cassazione ha confermato le contestazioni dell’Agenzia delle Entrate, ritenendo configurato l’abuso del diritto in presenza degli indici sopra descritti. La quinta sezione tributaria ha rilevato come la sequenza rivalutazione-cessione-pagamento con dividendi, realizzata in un arco temporale estremamente ristretto e in assenza di modifiche sostanziali nella compagine societaria o nell’attività d’impresa, costituisca uno schema elusivo finalizzato a trasformare dividendi in rate di prezzo mediante il formale interposizione di una società veicolo.
Tuttavia, altre pronunce hanno evidenziato una maggiore cautela nell’applicazione della disciplina dell’abuso del diritto, richiedendo una dimostrazione rigorosa della mancanza di sostanza economica dell’operazione. Con l’ordinanza n. 24839 del 6 novembre 2020, la Suprema Corte ha escluso la configurabilità dell’abuso in un caso in cui i soci avevano ceduto le partecipazioni previamente rivalutate a un soggetto terzo che aveva corrisposto il prezzo utilizzando i dividendi distribuiti dalla società ceduta. La Corte ha sottolineato che l’utilizzo dei regimi fiscali agevolativi introdotti dal legislatore, come quello della rivalutazione delle partecipazioni, non può essere messo in discussione per il solo fatto che consente ai contribuenti di ottenere un vantaggio fiscale, dovendo invece l’Amministrazione dimostrare l’assenza di valide ragioni economiche e la natura artificiosa dell’operazione.
Questa divergenza di orientamenti genera incertezza applicativa, rendendo difficile per gli operatori prevedere con certezza l’esito di eventuali contestazioni. La questione si complica ulteriormente considerando che l’Agenzia delle Entrate, in alcuni casi, ha modificato in corso di giudizio le proprie contestazioni, passando da un accertamento per omessa dichiarazione di plusvalenze a una riqualificazione dell’operazione nell’ambito dell’abuso del diritto, comportamento che la stessa Cassazione ha implicitamente criticato.
Le cautele operative: come ridurre il rischio di contestazioni
Alla luce del quadro normativo e giurisprudenziale delineato, è possibile individuare alcune cautele operative che possono contribuire a ridurre il rischio di contestazioni per abuso del diritto nelle operazioni di costituzione di holding. La prima cautela attiene alla tempistica. È essenziale evitare che tra la costituzione della holding, l’eventuale rivalutazione delle partecipazioni e la successiva cessione intercorra un periodo troppo breve. La prassi professionale suggerisce di attendere almeno dodici-diciotto mesi tra il conferimento o la cessione delle partecipazioni alla holding e la successiva alienazione a terzi, al fine di consentire alla holding di maturare il periodo di possesso richiesto per l’applicazione del regime di participation exemption e, soprattutto, per dimostrare che l’operazione non è stata precostituita al solo fine fiscale.
La seconda cautela concerne la sostanza economica della holding. La società deve essere effettivamente operativa, con una propria struttura organizzativa, deliberazioni assembleari e gestorie coerenti con la funzione svolta, contratti eventualmente stipulati con le società partecipate per la prestazione di servizi di direzione e coordinamento, investimenti in ulteriori partecipazioni o attività finanziarie che dimostrino la funzione di tesoreria di gruppo. Una holding che esista solo sulla carta, priva di dipendenti, sede operativa, attività deliberativa effettiva, appare difficilmente difendibile in caso di contestazione.
La terza cautela attiene alla documentazione delle ragioni economiche. È fondamentale predisporre, già in fase di costituzione della holding, una documentazione che illustri le motivazioni imprenditoriali dell’operazione, quali la preparazione del passaggio generazionale, la razionalizzazione della governance di gruppo, la separazione tra attività operative e patrimoniali, la creazione di una struttura idonea a veicolare investimenti in nuove iniziative. Tale documentazione deve trovare riscontro nei successivi comportamenti effettivi, essendo altrimenti facilmente contestabile come giustificazione pretestuosa.
La quarta cautela concerne la gestione dei flussi finanziari. Occorre evitare che la holding funzioni come mero canale di transito dei dividendi verso i soci persone fisiche. Se l’unico utilizzo degli utili percepiti dalla holding consiste nella distribuzione immediata ai soci, viene meno la giustificazione funzionale della struttura. Al contrario, la holding dovrebbe trattenere e reinvestire parte significativa degli utili percepiti, dimostrando così la propria funzione di centro di accumulazione e allocazione delle risorse finanziarie del gruppo.
Le novità 2026 sulla rivalutazione delle partecipazioni
La Legge di Bilancio 2025 ha introdotto una significativa novità rendendo permanente, a regime, la possibilità di rivalutare le partecipazioni e i terreni posseduti al di fuori del regime d’impresa. Anteriormente, l’istituto della rivalutazione aveva natura temporanea, venendo riproposto di anno in anno con aliquote e termini variabili. La stabilizzazione della disciplina, prevista dall’articolo 1, comma 30, della Legge n. 207 del 2024, consente ora di effettuare la rivalutazione con riferimento ai beni posseduti al primo gennaio di ciascun anno, mediante il pagamento di un’imposta sostitutiva.
Per il 2026, l’aliquota dell’imposta sostitutiva è stata fissata al 21 per cento del valore risultante dalla perizia di stima, con possibilità di versamento in tre rate annuali di pari importo. Questa modifica rende lo strumento della rivalutazione maggiormente prevedibile e pianificabile, ma al contempo ne aumenta il costo rispetto alle aliquote agevolate previste in alcuni anni precedenti. L’imposta sostitutiva, infatti, si applica sull’intero valore rivalutato e non solo sull’incremento di valore rispetto al costo storico, rendendo l’operazione conveniente solo in presenza di significativi plusvalori latenti.
La rivalutazione produce l’effetto di sostituire il costo fiscalmente riconosciuto della partecipazione con il valore risultante dalla perizia giurata di stima, consentendo di ridurre o azzerare la plusvalenza tassabile in caso di successiva cessione. Tuttavia, proprio la sequenza rivalutazione-cessione costituisce uno degli schemi operativi maggiormente esposti a contestazioni per abuso del diritto, come evidenziato dalla giurisprudenza. La disponibilità permanente dello strumento della rivalutazione potrebbe paradossalmente aumentare i profili di rischio, rendendo più frequenti operazioni suscettibili di contestazione.
La disciplina dell’abuso del diritto: il quadro normativo
La disciplina generale dell’abuso del diritto è contenuta nell’articolo 10-bis dello Statuto dei diritti del contribuente, introdotto dal decreto legislativo n. 128 del 2015. La norma configura come abusive le operazioni prive di sostanza economica che, pur nel rispetto formale delle disposizioni fiscali, realizzano essenzialmente vantaggi fiscali indebiti. Affinché si configuri abuso del diritto devono ricorrere congiuntamente due presupposti: l’ottenimento di vantaggi fiscali indebiti, costituiti da benefici, anche non immediati, realizzati in contrasto con le finalità delle norme fiscali o con i principi dell’ordinamento tributario; la mancanza di sostanza economica, intesa come assenza di ragioni economicamente apprezzabili che giustifichino l’operazione, diverse dalla mera aspettativa di quei vantaggi fiscali.
La norma prevede inoltre che non si considerino abusive le operazioni giustificate da valide ragioni extrafiscali, non marginali, anche di ordine organizzativo o gestionale, che rispondono a finalità di miglioramento strutturale o funzionale dell’impresa. Questo passaggio è particolarmente rilevante per le operazioni di costituzione di holding, potendo le stesse trovare legittimazione proprio nell’esigenza di razionalizzare la governance di gruppo, preparare il passaggio generazionale, separare le attività operative da quelle patrimoniali.
L’onere della prova grava sull’Amministrazione finanziaria, che deve dimostrare la sussistenza degli elementi costitutivi dell’abuso. Tuttavia, nella pratica, la contestazione dell’abuso del diritto si fonda spesso su elementi presuntivi desunti dalle modalità e dalla tempistica dell’operazione, ponendo di fatto sul contribuente l’onere di dimostrare l’esistenza di valide ragioni economiche. Questa inversione sostanziale dell’onere probatorio rende particolarmente importante la predisposizione di una documentazione completa e convincente sin dalla fase di progettazione dell’operazione.
Le criticità della posizione dell’Agenzia delle Entrate
L’orientamento dell’Agenzia delle Entrate in materia di holding e abuso del diritto presenta alcuni profili critici che meritano di essere evidenziati. Il primo profilo concerne la tendenza a qualificare come abusive operazioni che, pur comportando un risparmio fiscale, si inseriscono comunque nell’ambito delle scelte negoziali consentite dall’ordinamento. La costituzione di una holding mediante conferimento di partecipazioni è un’operazione espressamente prevista e disciplinata dal codice civile e dal Testo Unico delle Imposte sui Redditi, che ne riconosce la neutralità fiscale ai sensi dell’articolo 177. Analogamente, la rivalutazione delle partecipazioni è uno strumento introdotto dallo stesso legislatore fiscale con la finalità di favorire la circolazione dei beni e anticipare il prelievo tributario.
Contestare come abusiva la mera sequenza di operazioni previste e disciplinate dalla legge, in assenza di elementi di effettiva artificiosità, rischia di configurare un’indebita limitazione della libertà di iniziativa economica e della facoltà del contribuente di scegliere, tra le diverse alternative consentite dall’ordinamento, quella fiscalmente meno onerosa. La Corte di Cassazione ha più volte affermato che il mero conseguimento di un risparmio fiscale non può costituire, di per sé, indice di abuso del diritto, dovendo l’Amministrazione dimostrare l’assenza di sostanza economica e la natura pretestuosa dell’operazione.
Il secondo profilo critico attiene alla difficoltà di individuare criteri oggettivi e predicibili per distinguere le operazioni legittime da quelle abusive. I parametri utilizzati dalla prassi amministrativa e dalla giurisprudenza, quali la tempistica, la coincidenza soggettiva tra cedente e cessionario, l’utilizzo dei dividendi per il pagamento del prezzo, presentano inevitabilmente margini di soggettività che generano incertezza applicativa. La mancanza di termini normativamente definiti entro i quali effettuare le operazioni rende particolarmente aleatorio il giudizio sulla legittimità dell’operazione, affidando alla discrezionalità dell’ufficio accertatore e, in ultima istanza, del giudice tributario la valutazione sulla configurabilità dell’abuso.
Il terzo profilo concerne la modifica in corso di causa delle contestazioni. Come sottolineato dalla stessa Corte di Cassazione, non appare conforme ai principi dello Statuto dei diritti del contribuente la prassi di contestare inizialmente l’omessa dichiarazione di plusvalenze e solo successivamente, in corso di giudizio, riqualificare l’operazione come abuso del diritto. Tale comportamento priva il contribuente della possibilità di conoscere tempestivamente le ragioni della pretesa impositiva e di organizzare adeguatamente la propria difesa, violando il principio del contraddittorio preventivo e del giusto procedimento.
Le implicazioni per la pratica notarile
Per il notaio chiamato a ricevere atti di costituzione di holding, conferimento di partecipazioni o cessioni nell’ambito di operazioni di riorganizzazione societaria, il quadro delineato pone delicati problemi deontologici e di responsabilità professionale. Da un lato, il notaio è tenuto a indagare la volontà delle parti e a verificare la conformità dell’atto alla legge, assicurando che la fattispecie negoziale corrisponda alla reale intenzione dei contraenti e sia idonea a produrre gli effetti giuridici voluti. Dall’altro, il notaio deve astenersi dal prestare il proprio ministero quando abbia ragione di ritenere che l’operazione sia diretta a frodare la legge o a eludere l’applicazione di norme imperative.
La qualificazione di un’operazione come abusiva sotto il profilo fiscale non determina automaticamente la nullità dell’atto dal punto di vista civilistico, essendo la disciplina dell’abuso del diritto tributario finalizzata a disconoscere i vantaggi fiscali indebiti senza travolgere la validità dei negozi sottostanti. Tuttavia, il notaio non può ignorare che la ricezione di atti manifestamente preordinati all’elusione fiscale potrebbe esporre il professionista a responsabilità disciplinare e, in casi estremi, a coinvolgimento nelle conseguenze dell’illecito tributario.
La soluzione operativa più prudente consiste nell’acquisire dalle parti una dichiarazione completa circa le motivazioni economiche dell’operazione, verificando la coerenza delle stesse con la struttura negoziale prescelta. Nelle ipotesi in cui emergano profili di criticità sotto il profilo dell’abuso del diritto, il notaio dovrebbe consigliare alle parti di richiedere preventivamente un interpello all’Agenzia delle Entrate ai sensi dell’articolo 11, comma 1, lettera c), della legge n. 212 del 2000, al fine di ottenere un parere vincolante sulla non abusività dell’operazione progettata.
L’istanza di interpello dovrebbe contenere una descrizione dettagliata dell’operazione, evidenziando le ragioni economiche che la sorreggono e la coerenza delle stesse con la struttura giuridica prescelta. La risposta favorevole dell’Agenzia costituirebbe un elemento di tutela sia per le parti che per il notaio, precludendo successive contestazioni fondate sugli stessi elementi rappresentati nell’istanza. Naturalmente, l’interpello risulta efficace solo se le circostanze di fatto successivamente realizzate corrispondono puntualmente a quelle prospettate nell’istanza.
Le alternative operative: percorsi meno esposti a contestazione
Alla luce dei profili di rischio evidenziati, è opportuno considerare percorsi operativi alternativi che, pur consentendo di perseguire analoghi obiettivi di riorganizzazione societaria e ottimizzazione fiscale, presentino minori esposizioni a contestazioni per abuso del diritto. Un primo percorso consiste nella costituzione della holding mediante conferimento di partecipazioni anziché attraverso cessione. Il conferimento di partecipazioni in una società di nuova costituzione o preesistente beneficia del regime di neutralità fiscale previsto dall’articolo 177 del Testo Unico delle Imposte sui Redditi, che consente di differire la tassazione della plusvalenza latente al momento della successiva cessione.
A differenza della cessione con corrispettivo da pagarsi mediante dividendi della società ceduta, il conferimento determina un effettivo incremento del patrimonio della conferitaria mediante l’apporto delle partecipazioni, senza che si ponga il problema della circolarità dei flussi finanziari. La holding riceve le partecipazioni a fronte dell’emissione di proprie azioni o quote a favore del conferente, configurandosi uno scambio partecipativo che presenta maggiore sostanza economica rispetto alla cessione con prezzo differito.
Naturalmente, anche il conferimento seguito da immediata cessione delle partecipazioni ricevute dalla holding può essere oggetto di contestazione se realizzato in un arco temporale troppo breve e in assenza di valide ragioni economiche. Tuttavia, il conferimento presenta il vantaggio di non richiedere il pagamento di un corrispettivo, eliminando così uno degli indici di elusività rappresentato dall’utilizzo dei dividendi per il pagamento del prezzo.
Un secondo percorso consiste nell’articolare l’operazione in modo da evidenziare sin dall’origine la funzionalità della holding rispetto a obiettivi diversi dal mero risparmio fiscale. Ad esempio, se l’obiettivo è il passaggio generazionale, la holding può essere costituita con la partecipazione non solo della prima generazione ma anche, fin dall’origine, dei discendenti destinati a subentrare nella gestione dell’impresa. In tal caso, il conferimento o la cessione delle partecipazioni alla holding si inserisce in un disegno complessivo di riorganizzazione che prevede il graduale trasferimento delle quote della holding stessa ai discendenti, eventualmente attraverso donazioni o patti di famiglia che beneficiano delle agevolazioni fiscali previste per il passaggio generazionale.
Analogamente, se l’obiettivo è la separazione tra attività operative e patrimoniali in vista di una diversificazione degli investimenti, la holding dovrebbe effettivamente procedere, entro un ragionevole lasso di tempo dal conferimento o dall’acquisizione delle partecipazioni nella società operativa, ad acquisire ulteriori partecipazioni in altri settori o ad effettuare investimenti finanziari che dimostrino la funzione di tesoreria di gruppo. La semplice detenzione passiva della partecipazione nella società operativa, senza alcuna attività di investimento o di direzione e coordinamento, difficilmente potrebbe giustificare la costituzione della struttura di holding.
Un terzo percorso, particolarmente rilevante in presenza delle modifiche normative introdotte dal 2026, consiste nell’evitare la distribuzione immediata ai soci persone fisiche degli utili percepiti dalla holding sotto forma di dividendi. Se la holding trattiene e reinveste gli utili percepiti dalla partecipata, il risparmio fiscale derivante dalla tassazione agevolata dei dividendi in capo alla holding si traduce in una maggiore disponibilità di risorse per il gruppo nel suo complesso, senza che i soci persone fisiche ottengano un immediato vantaggio fiscale personale. Tale impostazione rafforza la tesi della funzionalità imprenditoriale della holding, dimostrando che l’operazione non è finalizzata a trasferire immediatamente ricchezza ai soci con minore prelievo fiscale, ma a ottimizzare la gestione finanziaria del gruppo nell’interesse dello sviluppo dell’attività d’impresa.
Considerazioni conclusive
Il tema dell’abuso del diritto nelle operazioni di costituzione e utilizzo di holding rappresenta uno dei nodi più problematici del diritto tributario contemporaneo. La tensione tra la legittima aspettativa del contribuente di pianificare le proprie scelte imprenditoriali e patrimoniali in modo fiscalmente efficiente e l’interesse dell’Amministrazione finanziaria a contrastare condotte elusive genera un’area grigia di incertezza nella quale gli operatori si muovono con difficoltà.
Le recenti modifiche normative introdotte dalla Legge di Bilancio 2026, restringendo l’ambito di applicazione del regime agevolato per i dividendi percepiti da soggetti IRES e rendendo permanente la rivalutazione delle partecipazioni, ridisegnano il quadro di convenienza economica delle operazioni di riorganizzazione societaria. Queste modifiche, lungi dal semplificare il quadro, rischiano di aumentare il contenzioso, rendendo ancora più delicato il confine tra legittima pianificazione fiscale e condotta abusiva.
Per i professionisti chiamati ad assistere imprese e imprenditori in operazioni di riorganizzazione societaria, diventa essenziale adottare un approccio prudente e documentato, privilegiando operazioni sorrette da valide ragioni economiche extra-fiscali, rispettando tempistiche adeguate, assicurando sostanza effettiva alle strutture societarie costituite e, nelle ipotesi più complesse, ricorrendo preventivamente all’interpello per ottenere certezza circa la legittimità dell’operazione progettata.
La holding rimane uno strumento efficace e legittimo di organizzazione imprenditoriale, ma il suo utilizzo richiede consapevolezza dei profili di rischio, competenza tecnica nella progettazione dell’operazione e rigore nella successiva gestione. Solo attraverso questo approccio è possibile coniugare l’efficienza fiscale con la conformità alle norme e ai principi dell’ordinamento tributario, evitando di trasformare un legittimo strumento di pianificazione in una fonte di contestazioni e contenziosi.
La sfida per gli operatori del diritto consiste nel saper individuare il sottile discrimine tra il lecito risparmio di imposta, costituzionalmente garantito dalla libertà di iniziativa economica e dal principio di capacità contributiva, e l’indebito conseguimento di vantaggi fiscali attraverso operazioni prive di sostanza economica. Tale discrimine non può essere individuato attraverso automatismi o presunzioni assolute, ma richiede un’analisi caso per caso che consideri le specificità di ciascuna fattispecie, le motivazioni delle parti, gli effetti economici effettivamente prodotti dall’operazione e la coerenza della struttura giuridica prescelta rispetto agli obiettivi perseguiti.
Riferimenti normativi principali:
Decreto legislativo 31 ottobre 1990, n. 346 – Testo Unico dell’Imposta sulle Successioni e Donazioni. Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Testo Unico delle Imposte sui Redditi, articoli 87, 89 e 177. Legge 27 luglio 2000, n. 212 – Statuto dei diritti del contribuente, articolo 10-bis (abuso del diritto) e articolo 11 (interpello). Decreto legislativo 5 agosto 2015, n. 128 – Disposizioni sulla certezza del diritto nei rapporti tra fisco e contribuente. Legge 28 dicembre 2001, n. 448, articoli 5 e 7 – Rivalutazione delle partecipazioni. Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025), articolo 1, comma 30 – Stabilizzazione della rivalutazione a regime. Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026) – Modifiche alla tassazione dei dividendi.
Giurisprudenza rilevante:
Corte di Cassazione, sezione tributaria, ordinanza n. 24839 del 6 novembre 2020 – Esclusione dell’elusività della cessione di partecipazioni rivalutate con pagamento mediante dividendi a terzi acquirenti. Corte di Cassazione, sezione tributaria, ordinanza n. 19561 del 2022 – Conferma dell’abuso del diritto in operazione di leverage cash out con rivalutazione e cessione a holding dei medesimi soci. Corte di Cassazione, sezione tributaria – Orientamenti sulla necessità di dimostrare la mancanza di valide ragioni economiche per configurare l’abuso del diritto.
Prassi amministrativa:
Agenzia delle Entrate, risposta a interpello n. 341 del 23 agosto 2019 – Abusività di operazione di merger leveraged cash out. Agenzia delle Entrate, Circolare n. 28/E del 27 marzo 2008 – Chiarimenti sulla rivalutazione delle partecipazioni. Agenzia delle Entrate, Circolare n. 1/E del 15 febbraio 2013 – Adempimenti dichiarativi per la rivalutazione.
A cura di Manlio Carlo Soldani, Notaio in Domodossola Studio Notarile – Via Camillo Prampolini n. 14, Domodossola Iscritto al Collegio Notarile di Verbania Email: domodossola@notaiosoldani.it | Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).