
 Da Manlio Carlo Soldani
La proposta di Regolamento del 18 marzo 2026 e le implicazioni per il diritto societario italiano
Manlio Carlo Soldani, Notaio in Domodossola
18 marzo 2026
Sintesi
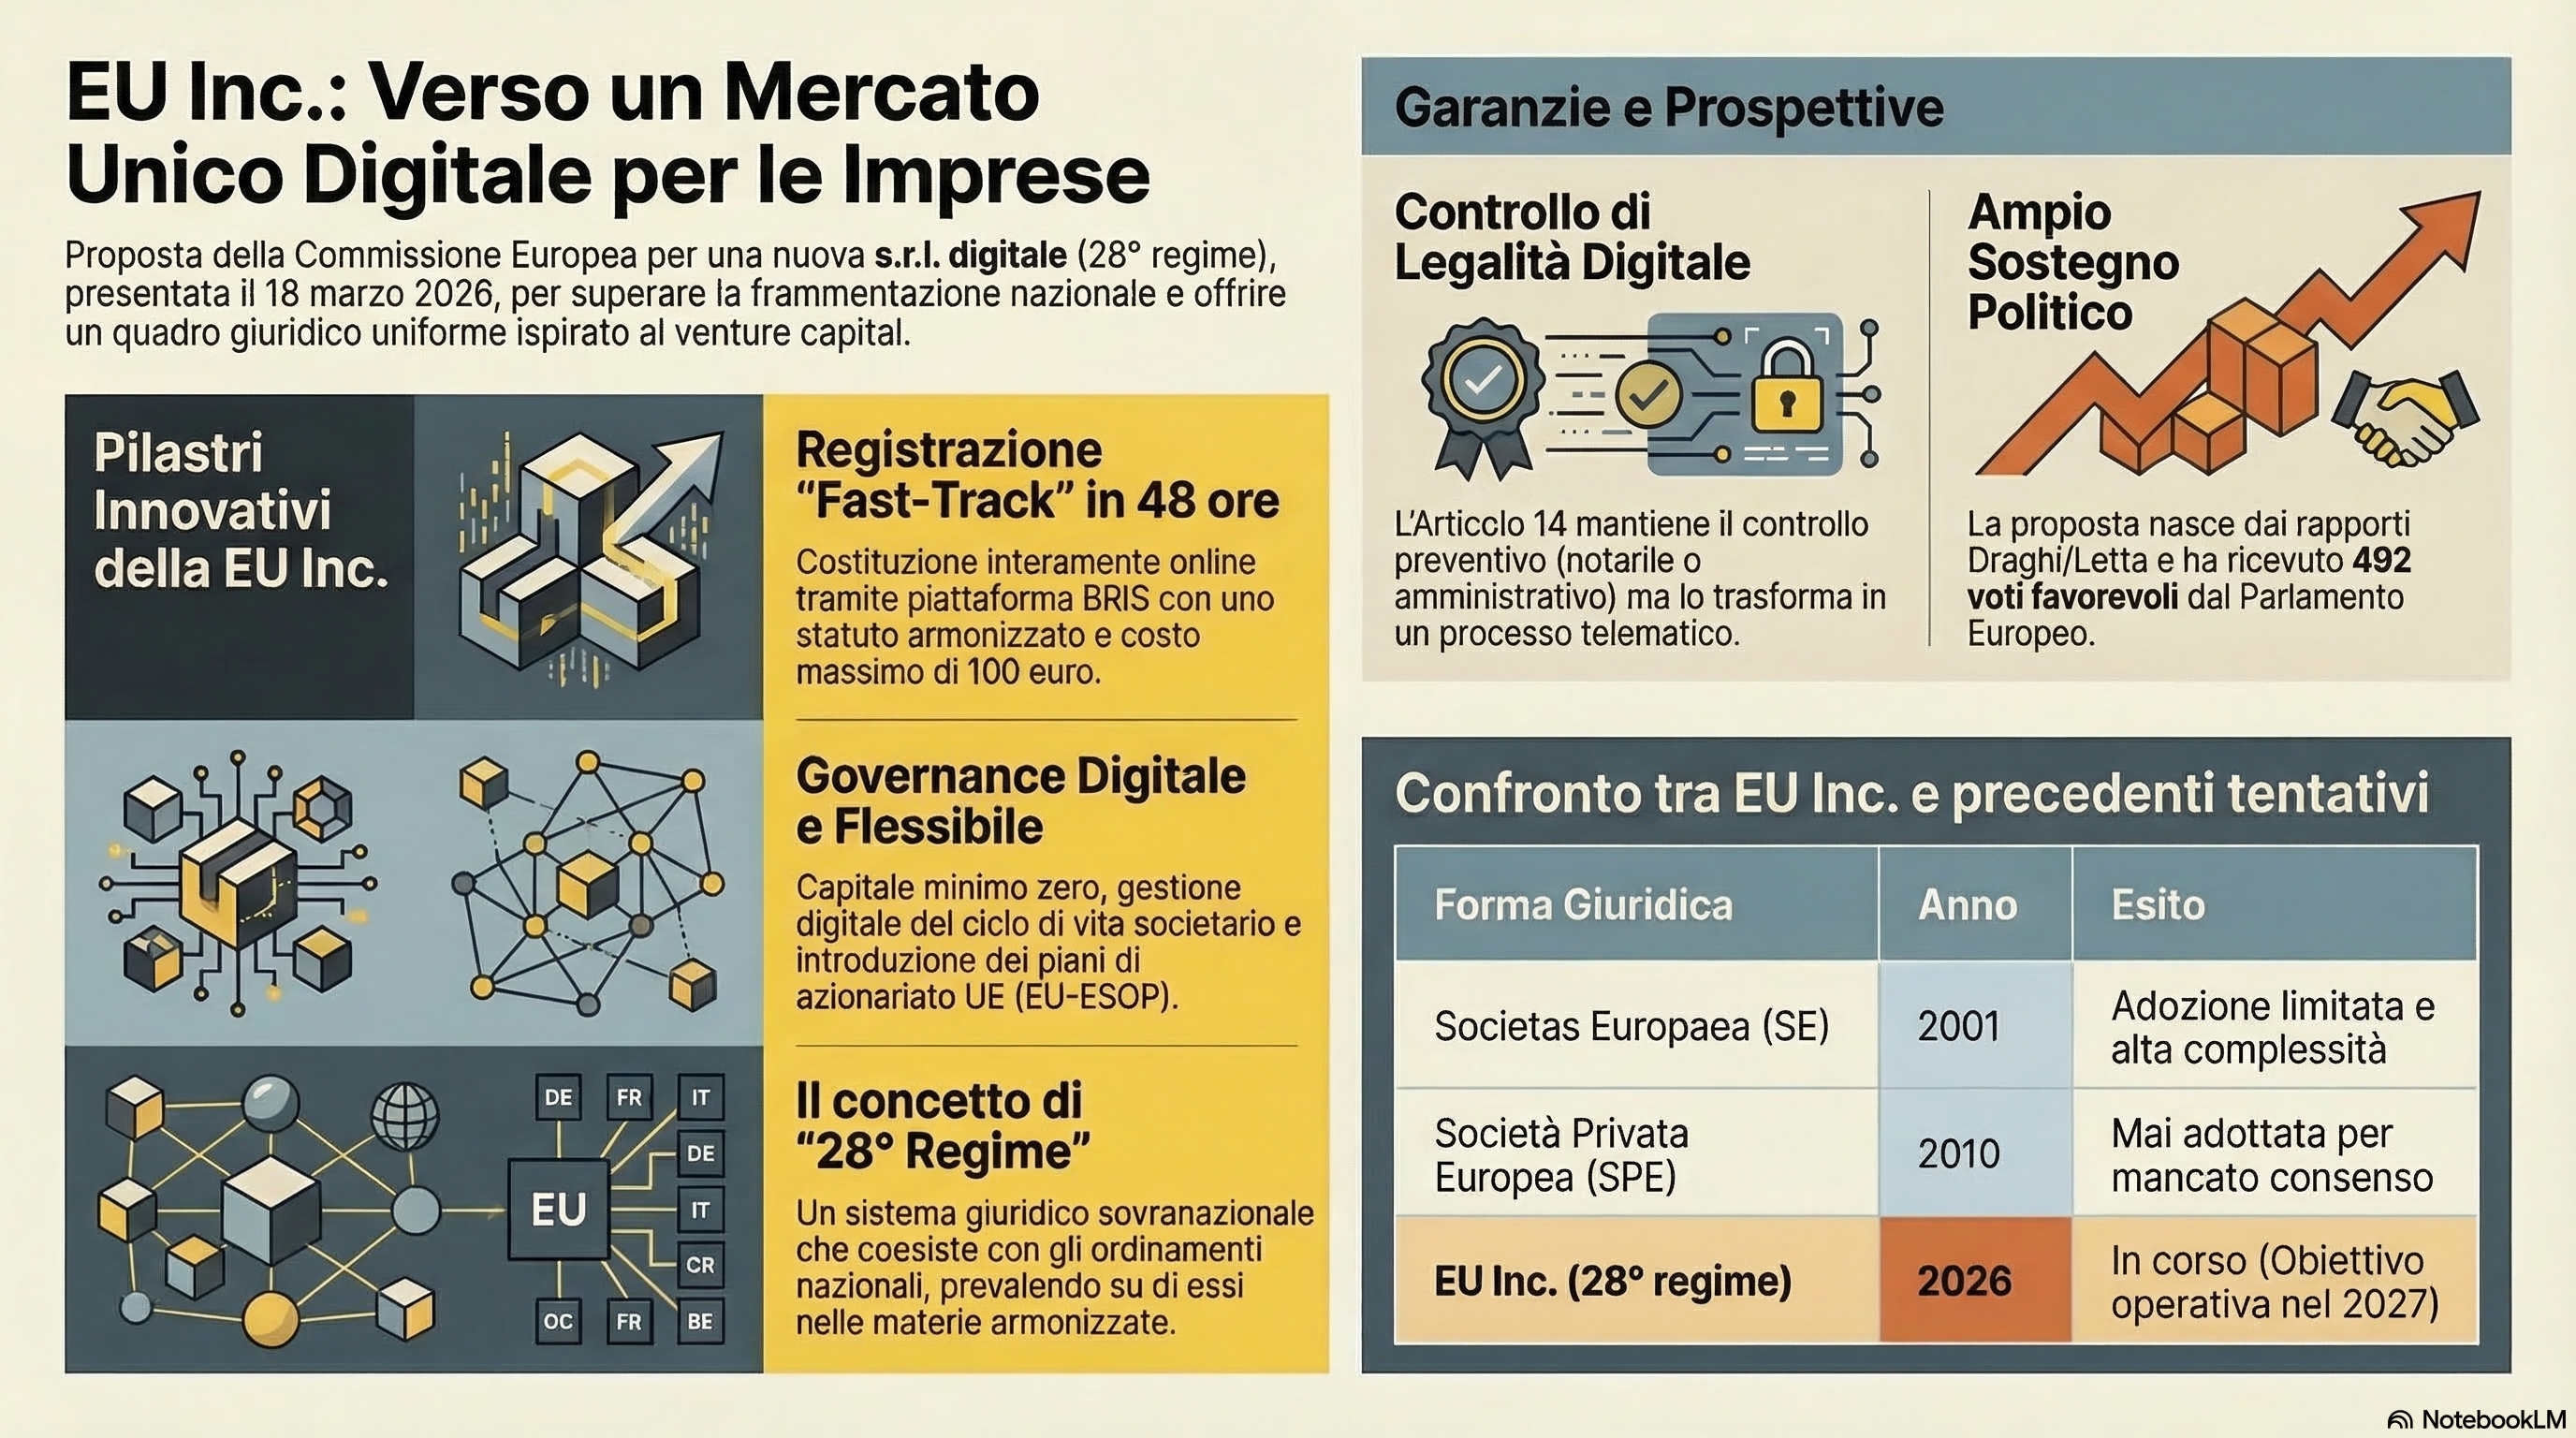
Il 18 marzo 2026 la Commissione europea ha presentato la proposta di Regolamento per il 28° regime del diritto societario europeo, denominata EU Inc. Il testo, articolato in 107 articoli, istituisce una nuova forma di società a responsabilità limitata di diritto europeo, opzionale e digitale, destinata a coesistere con i 27 ordinamenti nazionali. L’articolo analizza il contenuto della proposta, il suo inquadramento sistematico, i profili critici e l’impatto sulla funzione notarile.
Indice dei contenuti
I. Genesi e contesto politico-normativo
Il progetto EU Inc. si inserisce nel solco di un dibattito europeo sulla competitività del mercato unico che trova le sue radici più recenti nel Rapporto Draghi sulla competitività europea (settembre 2024) e nel Rapporto Letta “Much more than a Market” (aprile 2024). Entrambi i documenti avevano evidenziato come la frammentazione normativa fra i 27 Stati membri costituisca uno dei principali ostacoli alla crescita delle imprese europee e alla loro capacità di competere con i mercati integrati di Stati Uniti e Cina.
«Se l’Unione europea non è in grado di istituire un regime speciale per le imprese innovative nell’ambito delle procedure ordinarie, si potrebbe esplorare un ventottesimo regolamento volontario sulle imprese che armonizzi la legislazione in materia di diritto societario e di insolvenza, nonché alcuni aspetti chiave del diritto del lavoro e della fiscalità.»
— Mario Draghi, Rapporto sulla competitività europea, settembre 2024
La spinta decisiva è venuta dalla comunità degli imprenditori tecnologici europei: il movimento EU–INC, fondato nell’ottobre 2024 con oltre 15.000 firmatari – tra cui i fondatori di Stripe, Wise, Revolut e Skype – ha elaborato e consegnato alla Commissione, nel febbraio 2025, una proposta di policy organica per un’entità societaria pan-europea.
La presidente della Commissione europea Ursula von der Leyen, intervenendo al World Economic Forum di Davos il 20 gennaio 2026, ha annunciato formalmente l’iniziativa, promettendo alle imprese innovative la possibilità di registrarsi in qualsiasi Stato membro «entro 48 ore e interamente online». Il Parlamento europeo ha anticipato il proprio sostegno politico con una votazione del 20 gennaio 2026, approvando una risoluzione con 492 voti a favore e 144 contrari.
II. Natura giuridica e base normativa
La proposta assume la forma del Regolamento – e non della Direttiva – fondata sull’art. 114 TFUE (ravvicinamento delle legislazioni per il funzionamento del mercato interno). Si tratta di una scelta deliberata e politicamente significativa: il regolamento è direttamente applicabile in tutti gli Stati membri senza necessità di recepimento nazionale, garantendo l’uniformità di disciplina che una direttiva non sarebbe in grado di assicurare.
Nota tecnica. Il Parlamento europeo, nella sua risoluzione del 20 gennaio 2026, aveva invece auspicato lo strumento della direttiva. Il dibattito non è ancora chiuso e potrebbe riaprirsi in sede di trilogo tra Parlamento, Consiglio e Commissione.
Il fondamento sistematico è quello del cosiddetto “28° regime”: una cornice giuridica che si affianca ai 27 ordinamenti nazionali senza sostituirli, come una sorta di ventottesimo “Stato virtuale” di diritto commerciale. L’impresa che sceglie la EU Inc. opta per questo sistema armonizzato, che prevale sul diritto societario nazionale per le materie coperte dal regolamento.
III. Struttura della proposta: i punti salienti
3.1 Costituzione e registrazione
L’art. 1 della bozza elenca gli obiettivi della proposta: creare una nuova forma di s.r.l. europea, rimuovere gli ostacoli agli investimenti, istituire una EU central interface basata sul sistema BRIS (Business Registers Interconnection System), ridurre gli oneri amministrativi lungo tutto il ciclo di vita dell’impresa e armonizzare taluni aspetti dell’insolvenza.
L’art. 3 definisce la natura giuridica della EU Inc.: responsabilità limitata per i soci, acquisto della personalità giuridica al momento della registrazione, possibilità di essere costituita da una o più persone fisiche o giuridiche, sia mediante creazione ex novo che attraverso operazioni societarie domestiche o transfrontaliere (fusioni, scissioni, conversioni).
Caratteristiche strutturali principali della EU Inc.:
- Costituzione interamente online entro 48 ore tramite la piattaforma BRIS, con statuto template armonizzato (procedura fast-track ex art. 16)
- Costo massimo di iscrizione: 100 euro
- Nessun capitale minimo obbligatorio; possibilità di emettere azioni senza valore nominale
- Gestione digitale dell’intero ciclo di vita societaria: assemblee, comunicazioni, governance, liquidazione
- Trasmissione automatica dei dati ai registri nazionali delle imprese (principio once only)
- Apertura di filiali estere con procedure interamente online
- Registro digitale delle azioni e strumenti di raccolta del capitale (venture capital-style)
- Piano di azionariato per i dipendenti (EU-ESOP) con warrant a maturazione biennale
- Procedura di liquidazione semplificata con aste elettroniche e termini perentori per i tribunali
3.2 Governance e finanziamento
Il testo impone un’impostazione digital-only (art. 10) per tutte le comunicazioni tra società, soci e autorità. Le regole di governance sono deliberatamente flessibili, ispirate ai modelli di venture capital anglosassoni: è consentita la separazione tra diritti di voto e diritti economici, la distribuzione degli utili su base contrattuale con limiti temporali e quantitativi, e l’uso di strumenti finanziari tipici dell’ecosistema startup.
L’EU-ESOP (European Employee Stock Ownership Plan) merita attenzione particolare: le EU Inc. potranno emettere warrant convertibili in azioni dopo un periodo minimo di maturazione di due anni. Il beneficio è escluso per chi detiene oltre il 25% dei diritti di voto o degli utili. Sul piano fiscale – in omaggio alla sovranità nazionale – il regolamento si limita a stabilire il principio del differimento della tassazione al momento della vendita delle azioni, senza armonizzare le aliquote.
IV. Il ruolo del notaio: art. 14 e considerando 15
Il punto più atteso dagli operatori giuridici riguarda il ruolo del notaio e degli altri soggetti di controllo preventivo. La risposta della proposta è significativa, ancorché articolata.
L’art. 14 del testo stabilisce che lo statuto, tanto in fase di costituzione quanto in caso di modifica, sia soggetto a un controllo preventivo amministrativo, giudiziario o notarile, o a una combinazione di questi strumenti. Non si tratta, dunque, di una soppressione dell’intermediazione preventiva, bensì della sua trasformazione in chiave digitale e procedimentale.
Il considerando 15 esplicita le ragioni di questa scelta: la necessità di prevenire abusi, frodi, società di comodo, evasione fiscale e riciclaggio. Il richiamo alla tutela dell’ordine pubblico economico e alla prevenzione del riciclaggio riflette la piena coerenza con gli obblighi AML (Dir. 2015/849/UE e ss.mm.) che già oggi gravano sulla funzione notarile in materia societaria.
«Il testo specifica che la presenza fisica può essere richiesta solo in circostanze eccezionali e caso per caso, quando ci siano dubbi su identità, capacità o poteri di rappresentanza.»
— Bozza Proposta di Regolamento EU Inc., art. 14
La portata pratica dell’art. 14 è duplice. Da un lato, la proposta non rompe con la logica dell’intermediazione preventiva tipica degli ordinamenti di civil law. Dall’altro, subordina la possibilità di richiedere la presenza fisica a circostanze eccezionali e tassativamente determinate, depotenziando l’obbligo comparitivo come regola generale.
Per l’Italia il nodo è delicato. L’art. 14 consente un controllo notarile ma in forma telematica; la presenza fisica diviene residuale. Il notaio è chiamato a svolgere la propria funzione di legalità attraverso strumenti digitali già oggi disponibili (piattaforma CNN per atti in videoconferenza), coerentemente con quanto già previsto per le start-up innovative dal d.l. 76/2020 e dall’art. 24 d.lgs. 123/2020 di recepimento della Direttiva (UE) 2019/1151.
V. Precedenti: la lezione della Societas Europaea
La EU Inc. non è il primo tentativo dell’Unione di creare una forma societaria sovranazionale. L’analisi dei precedenti consente di valutare con maggiore realismo le prospettive di successo del nuovo strumento.
| Forma giuridica | Anno | Strumento | Esito |
|---|---|---|---|
| Societas Europaea (SE) | 2001 (Reg. 2157/2001) | Regolamento | Adozione limitata: poche grandi imprese; complessità elevata |
| Società Privata Europea (SPE) | 2010 (proposta) | Regolamento | Mai adottato: mancato consenso in Consiglio |
| Società Unipersonale (SUP) | 2014 (proposta) | Direttiva | Ritirata: opposizione degli Stati membri |
| EU Inc. (28° regime) | 2026 (proposta) | Regolamento | In corso di esame |
L’esperienza della Societas Europaea – entrata in vigore nel 2004 dopo oltre trent’anni di negoziati – è emblematica: nonostante la forma del regolamento, l’ampio rinvio alle discipline nazionali ha generato una forma societaria frammentata in tanti sottotipi quanti sono gli Stati membri. La EU Inc. trae lezione da questo fallimento e riduce al minimo i rinvii agli ordinamenti nazionali, fatta eccezione – per ora – per il diritto del lavoro, la fiscalità e la contabilità (artt. 4 e 105 della bozza).
VI. Profili critici e questioni aperte
6.1 Frammentazione residuale
La proposta, pur ambiziosa, lascia fuori dalla sua portata armonizzatrice tre dei settori più rilevanti per la vita concreta delle imprese: la fiscalità, il diritto del lavoro e la contabilità. Una EU Inc. costituita in Italia continuerà a dover applicare le norme fiscali italiane, i contratti collettivi nazionali e i principi contabili OIC, accanto al diritto societario europeo. Il rischio è che le promesse di semplificazione vengano parzialmente vanificate nella fase attuativa.
6.2 Direttiva o Regolamento?
Il Parlamento europeo, nella risoluzione del 20 gennaio 2026 e nella preferenza per la denominazione Societas Europaea Unificata (S.EU), ha auspicato l’adozione della forma della direttiva. La tensione tra le due istituzioni su questo punto potrebbe riaprirsi nella fase di trilogo, rallentando il percorso di approvazione. La comunità startup ha avvertito chiaramente che una direttiva perpetuerebbe la frammentazione che si vuole eliminare.
6.3 Il problema del forum shopping
L’assenza di un registro europeo centralizzato e di un giudice europeo competente pone il problema del forum shopping: un’impresa potrebbe scegliere strategicamente lo Stato di registrazione in funzione della normativa nazionale (su lavoro, fisco, contabilità) più favorevole, con effetti distorsivi sulla concorrenza tra ordinamenti. Il Parlamento ha sollecitato misure specifiche per evitare questo rischio.
6.4 Coerenza con la normativa AML
La proposta dialoga in modo non sempre lineare con il Pacchetto AML europeo (Reg. (UE) 2024/1624 e Dir. 2024/1640), che impone obblighi rafforzati di identificazione della titolarità effettiva e di adeguata verifica della clientela. La costituzione digitale in 48 ore deve conciliarsi con i tempi e le procedure di due diligence AML, soprattutto per operazioni complesse o strutture con soci esteri. Il considerando 15, che giustifica il controllo preventivo proprio in ragione delle esigenze antiriciclaggio, riconosce implicitamente questa tensione.
Nota per l’operatore italiano. Per il notaio italiano, la EU Inc. non elimina la propria funzione ma la trasforma. Il controllo di legalità preventivo – funzione strumentale alla tutela dell’ordine pubblico economico – resta, ma si esercita in forma digitale e in tempi compatibili con la procedura fast-track. L’interoperabilità con il sistema BRIS dovrà essere garantita dalla piattaforma del Consiglio Nazionale del Notariato già oggi operativa per gli atti in videoconferenza.
VII. Iter legislativo e prospettive temporali
La proposta, presentata formalmente il 18 marzo 2026, si trova ora all’inizio dell’iter legislativo ordinario (procedura ex art. 294 TFUE). Il Parlamento europeo e il Consiglio dell’Unione europea dovranno trovare un accordo in sede di trilogo.
La Commissione punta a completare l’iter entro fine 2026, con l’obiettivo di vedere operativa la prima EU Inc. entro il 2027. Si tratta di un calendario ambizioso, considerata la complessità delle questioni aperte e le resistenze che taluni Stati membri potrebbero manifestare su temi quali la co-determinazione dei lavoratori (modello tedesco) e la perdita di gettito derivante dalla concorrenza tra ordinamenti fiscali.
Un ulteriore elemento di incertezza è costituito dalla scelta della base giuridica: l’art. 114 TFUE richiede la procedura legislativa ordinaria e il voto a maggioranza qualificata in Consiglio (15 su 27 Stati membri, che rappresentino almeno il 65% della popolazione UE). Questo abbassa la soglia rispetto all’unanimità richiesta in materia fiscale, ma non elimina il rischio di blocchi politici.
VIII. Considerazioni conclusive
La proposta EU Inc. rappresenta l’iniziativa di diritto societario europeo più ambiziosa degli ultimi vent’anni. La scelta del regolamento come strumento normativo, la procedura digital-only, la flessibilità nella governance e l’attenzione all’ecosistema startup la distinguono nettamente dai precedenti falliti (SE, SPE, SUP). Il largo consenso politico trasversale al Parlamento europeo e l’endorsement della Commissione von der Leyen costituiscono segnali incoraggianti.
Ciò detto, l’impatto effettivo della EU Inc. dipenderà dalla qualità della fase attuativa nazionale. Per l’Italia, la partita si giocherà sulla capacità di garantire che il controllo notarile preventivo – che il regolamento mantiene all’art. 14 – si eserciti in modo davvero rapido e digitale, senza diventare il collo di bottiglia che vanificherebbe la promessa delle 48 ore. La piattaforma telematica del CNN e l’esperienza già maturata con la costituzione online delle start-up innovative (art. 24 d.lgs. 123/2020) costituiscono un punto di partenza solido.
Sul piano sistematico, la EU Inc. apre una riflessione profonda sul futuro del diritto societario in Europa: non più 27 sistemi che si competono, ma un sistema europeo che si affianca e inevitabilmente influenza gli ordinamenti nazionali. Per il notaio – presidio di legalità nel momento genetico della vita societaria – la sfida è quella di riposizionarsi come gatekeeper digitale del mercato europeo, valorizzando la propria funzione di garanzia nella nuova architettura istituzionale che si va costruendo.
Fonti giuridiche e riferimenti
- Proposta di Regolamento del Parlamento europeo e del Consiglio sul quadro giuridico societario del 28° regime – “EU Inc.” (presentata il 18 marzo 2026, Commissione europea) – 107 articoli e allegato sul contenuto minimo dello statuto.
- Risoluzione del Parlamento europeo del 20 gennaio 2026 sulla competitività dell’UE e il nuovo quadro giuridico per le imprese innovative (492 voti a favore, 144 contrari, 28 astensioni). Relatore: René Repasi (S&D, Germania).
- Trattato sul funzionamento dell’Unione europea (TFUE), art. 114 (base giuridica per il ravvicinamento delle legislazioni nel mercato interno) e art. 294 (procedura legislativa ordinaria).
- Regolamento (CE) n. 2157/2001 del Consiglio, dell’8 ottobre 2001, relativo allo statuto della Società europea (SE), in GUUE L 294 del 10.11.2001.
- Direttiva (UE) 2019/1151 del Parlamento europeo e del Consiglio, del 20 giugno 2019, recante modifica della Direttiva (UE) 2017/1132 per quanto concerne l’uso di strumenti e processi digitali nel diritto societario (Company Law Digitalisation Directive), in GUUE L 186 dell’11.7.2019.
- D.lgs. 4 agosto 2020, n. 123 (recepimento della Direttiva 2019/1151), in GU n. 213 del 27.8.2020; in particolare art. 24 (costituzione online di s.r.l. start-up innovative).
- Regolamento (UE) 2024/1624 del Parlamento europeo e del Consiglio, del 31 maggio 2024, in materia di prevenzione dell’uso del sistema finanziario a fini di riciclaggio di denaro o finanziamento del terrorismo (AML Regulation), in GUUE L del 19.6.2024.
- Direttiva (UE) 2024/1640 del Parlamento europeo e del Consiglio, del 31 maggio 2024 (VI Direttiva Antiriciclaggio – AMLD6), in GUUE L del 19.6.2024.
- Rapporto Draghi “The future of European competitiveness”, settembre 2024 (Commissione europea), con specifico riferimento al paragrafo dedicato al 28° regime opzionale per le imprese innovative.
- Rapporto Letta “Much more than a Market”, aprile 2024 (Consiglio europeo), che propone un “Codice europeo del diritto commerciale” fondato sul principio del 28° regime.
- EU–INC Policy Proposal, febbraio 2025 (EU-Inc.org) – proposta elaborata dalla comunità degli imprenditori e degli investitori europei e consegnata alla Commissione europea.
- Zanardo A., “Costituzione online di società: uno strumento per il rafforzamento della libertà d’impresa?”, Rivista ODC, 2021 (analisi dell’impatto della Direttiva 2019/1151 sulla funzione notarile).
- Repasi R. (relatore PE), dichiarazione in occasione del voto del 20 gennaio 2026: motivazioni della preferenza per la denominazione Societas Europaea Unificata (S.EU) e per lo strumento della direttiva.
- Commissione europea, DG JUST, Explanatory Memorandum alla proposta di Regolamento EU Inc. (allegato alla proposta del 18 marzo 2026, in corso di pubblicazione su EUR-Lex).
- Jacques Delors Centre, “Regime change instead of business as usual: A pan-European corporate law to unlock cross-border growth for EU companies”, gennaio 2026 (policy paper).
Manlio Carlo Soldani, Notaio in Domodossola
Via Camillo Prampolini n. 14 · Collegio Notarile di Verbania
domodossola@notaiosoldani.it · Tel. 0324 066077
Il presente contributo ha finalità informativa e divulgativa. Non costituisce consulenza legale. Per ogni specifica questione giuridica si consiglia di rivolgersi al proprio notaio di fiducia.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).