
 Da Manlio Carlo Soldani
Indice dei contenuti
1. Introduzione e ratio dell’agevolazione
Il passaggio generazionale dell’impresa familiare è da sempre uno dei temi più delicati del diritto successorio e tributario. L’ordinamento italiano, recependo sollecitazioni comunitarie risalenti almeno alla Raccomandazione della Commissione europea del 7 dicembre 1994 sulla successione nelle piccole e medie imprese, ha introdotto una misura di esenzione totale dall’imposta di successione e donazione per i trasferimenti gratuiti d’azienda e di partecipazioni di controllo a favore dei discendenti e del coniuge.
La disposizione, oggi codificata all’art. 3, comma 4-ter del D.Lgs. 31 ottobre 1990, n. 346 (Testo Unico delle disposizioni concernenti l’imposta di successioni e donazioni, di seguito “TUS”), è stata introdotta dalla Legge Finanziaria 2007 (L. 27 dicembre 2006, n. 296) e, da ultimo, profondamente riformata dal D.Lgs. 18 settembre 2024, n. 139, entrato in vigore il 1° gennaio 2025.
La Corte Costituzionale, con sentenza n. 120 del 23 giugno 2020, ha chiarito che l’agevolazione mira ad «agevolare — attraverso l’eliminazione dell’onere fiscale correlato al trasferimento per successione o donazione — la continuità generazionale dell’impresa nell’ambito dei discendenti nella famiglia», consentendo la trasmissione anticipatoria (tramite donazione) o mortis causa senza che il carico fiscale metta a rischio l’integrità dell’impresa.
Si tratta, in concreto, di un’esenzione totale: non vi è franchigia da rispettare, non vi è imposta da liquidare, non vi sono aliquote da applicare. L’atto è semplicemente non soggetto all’imposta, salvo il rispetto delle condizioni di legge.
2. La norma: art. 3, comma 4-ter TUS (testo vigente dal 1° gennaio 2025)
Il testo dell’art. 3, comma 4-ter TUS, nella formulazione introdotta dal D.Lgs. 139/2024, applicabile agli atti formati e alle successioni aperte dal 1° gennaio 2025, è il seguente:
«I trasferimenti, effettuati anche tramite i patti di famiglia di cui agli articoli 768-bis e seguenti del codice civile a favore dei discendenti e del coniuge, di aziende o rami di esse, di quote sociali e di azioni non sono soggetti all’imposta. In caso di quote sociali e azioni di soggetti di cui all’art. 73, comma 1, lettera a), del TUIR, il beneficio spetta limitatamente alle partecipazioni mediante le quali è acquisito il controllo ai sensi dell’articolo 2359, primo comma, numero 1), del codice civile, ovvero è integrato un controllo già esistente.
In caso di aziende o rami di esse, il beneficio si applica a condizione che gli aventi causa proseguano l’esercizio dell’attività d’impresa per un periodo non inferiore a cinque anni dalla data del trasferimento; in caso di quote sociali e azioni di soggetti di cui all’articolo 73, comma 1, lettera a), del TUIR, il beneficio si applica a condizione che gli aventi causa detengano il controllo per un periodo non inferiore a cinque anni dalla data del trasferimento; in caso di altre quote sociali, il beneficio si applica a condizione che gli aventi causa detengano la titolarità del diritto per un periodo non inferiore a cinque anni dalla data del trasferimento. Gli aventi causa rendono, contestualmente alla presentazione della dichiarazione di successione o all’atto di donazione o al patto di famiglia, apposita dichiarazione di impegno alla continuazione dell’attività o alla detenzione del controllo o della titolarità.
Il beneficio si applica anche ai trasferimenti di quote sociali e azioni di soggetti residenti in Paesi dell’Unione Europea, dello Spazio Economico Europeo o in Paesi con adeguato scambio di informazioni, a condizione che siano soddisfatte le stesse norme applicate per i trasferimenti di quote sociali e azioni di soggetti di cui all’articolo 73, comma 1, lettera a), del TUIR.»
3. I requisiti per accedere all’esenzione
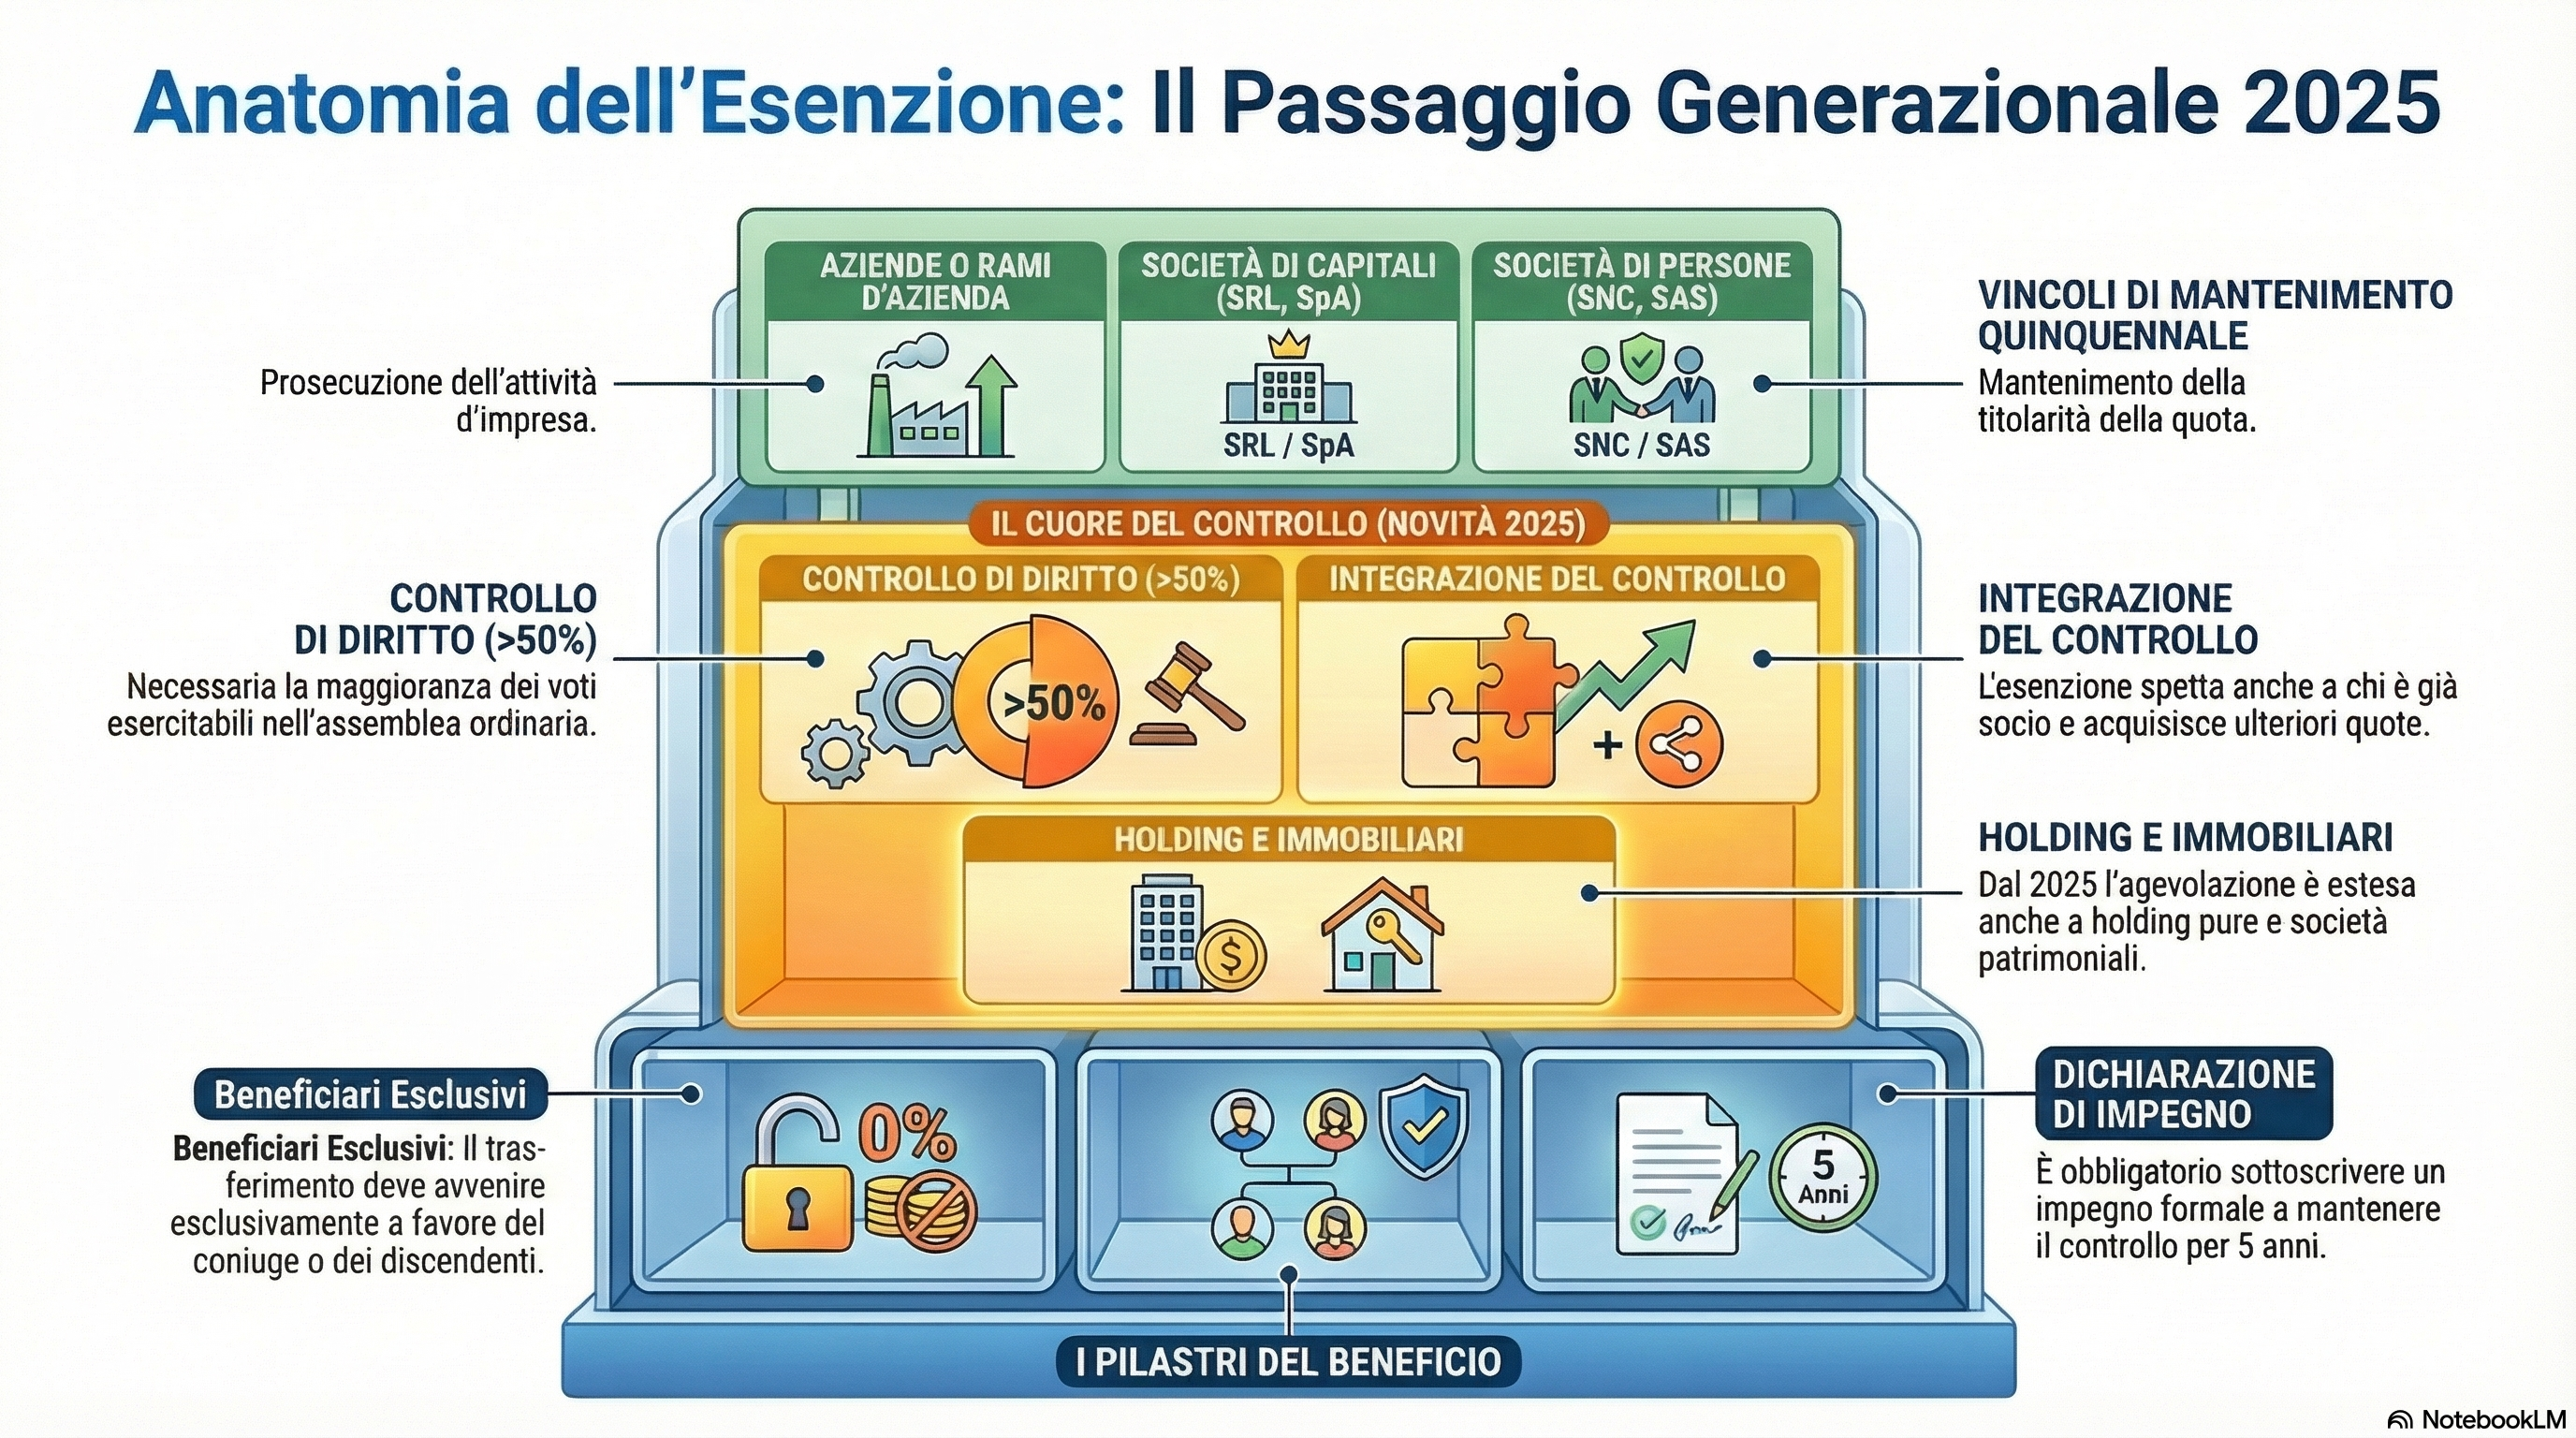
Il beneficio si articola su quattro piani: soggettivo (chi dona/lascia in eredità e chi riceve), oggettivo (cosa viene trasferito), funzionale (il requisito del controllo) e formale (la dichiarazione d’impegno).
3.1 Dante causa
Qualsiasi soggetto — persona fisica, imprenditore o anche mero titolare di partecipazione societaria — che trasferisca per donazione o mortis causa. Non sono richieste qualità particolari in capo al disponente.
3.2 Beneficiari
Esclusivamente discendenti (figli, nipoti, pronipoti in linea retta) e coniuge. Sono esclusi i parenti collaterali (nipoti ex fratre, fratelli, ecc.): la Cassazione ha ripetutamente confermato questa interpretazione restrittiva (Cass. n. 31333/2019; Cass. n. 6077/2023).
3.3 Oggetto del trasferimento
Il beneficio si applica ai trasferimenti di:
- Aziende o rami di azienda (con obbligo di prosecuzione quinquennale dell’attività);
- Quote sociali e azioni di società di capitali ex art. 73, comma 1, lett. a), TUIR (SRL, SpA, SApA, cooperative, mutue assicuratrici residenti in Italia), quando mediante il trasferimento è acquisito o integrato il controllo di diritto ex art. 2359, comma 1, n. 1 c.c.;
- Altre quote sociali (società di persone: SNC, SAS, e — secondo la prevalente dottrina — società semplici), senza necessità del requisito del controllo;
- Quote e azioni di società estere residenti in Paesi UE, SEE o in Paesi con adeguato scambio di informazioni, alle medesime condizioni previste per le società italiane (novità D.Lgs. 139/2024).
3.4 La condizione quinquennale (differenziata per tipo di trasferimento)
Dal 1° gennaio 2025 la norma distingue nettamente tre regimi:
| Oggetto del trasferimento | Condizione quinquennale |
|---|---|
| Aziende o rami d’azienda | Prosecuzione dell’attività d’impresa per 5 anni |
| Quote/azioni di s.d.c. (art. 73 TUIR) | Mantenimento del controllo per 5 anni |
| Altre quote sociali (s.d.p.) | Mantenimento della titolarità per 5 anni |
3.5 La dichiarazione formale di impegno
Contestualmente all’atto di donazione, al patto di famiglia o alla dichiarazione di successione, l’avente causa deve rendere apposita dichiarazione scritta di impegno al rispetto della condizione quinquennale. Si tratta di una condizione formale inderogabile: la sua assenza preclude l’applicazione del beneficio.
4. Il requisito del controllo: come va interpretato
4.1 Il controllo di diritto ex art. 2359, comma 1, n. 1 c.c.
La norma fa esclusivo riferimento al controllo di diritto, che si realizza quando un soggetto dispone della maggioranza dei voti esercitabili nell’assemblea ordinaria. Ciò significa, salvo previsioni statutarie speciali sui diritti di voto, detenere più del 50% delle quote o azioni con diritto di voto nell’assemblea ordinaria.
Attenzione: Una partecipazione esattamente pari al 50% non integra il requisito, perché la “maggioranza” presuppone la superiorità numerica, non la mera parità. Occorre dunque più del 50%. (Circ. 3/E/2008; Circ. 18/E/2013, par. 5.3.)
4.2 Il controllo “di fatto” e “contrattuale” sono irrilevanti
L’Agenzia delle Entrate (Circ. 3/E/2008; Circ. 18/E/2013) ha chiarito che ai fini dell’esenzione rileva esclusivamente il controllo di diritto (art. 2359, comma 1, n. 1 c.c.), e non:
- il controllo c.d. “di fatto” (influenza dominante in assemblea ordinaria — art. 2359, comma 1, n. 2);
- il controllo c.d. “contrattuale” (influenza dominante derivante da particolari vincoli contrattuali — art. 2359, comma 1, n. 3).
4.3 Il controllo indiretto
La Risoluzione n. 75/E del 26 luglio 2010 ha ammesso che il controllo possa essere raggiunto anche indirettamente, attraverso società controllate. L’esenzione si applica pertanto anche al trasferimento di partecipazioni in una holding che, a propria volta, controlla una società operativa: il beneficiario detiene indirettamente il controllo dell’attività sottostante.
4.4 Diritto di voto, usufrutto e pegno
Ai sensi dell’art. 2351 c.c., in caso di usufrutto o pegno sulle azioni, il diritto di voto spetta, salvo convenzione contraria, all’usufruttuario o al creditore pignoratizio.
Ne consegue che la donazione della nuda proprietà con riserva di usufrutto (e voto in capo al donante-usufruttuario) non consente al donatario di “acquisire” il controllo. L’esenzione è applicabile solo se le parti prevedono convenzionalmente che il diritto di voto spetti al nudo proprietario (Risposta n. 38/2020).
4.5 Il controllo in comproprietà: il rappresentante comune
Quando il trasferimento avviene a favore di più beneficiari in comproprietà, e il controllo deriva dall’insieme delle quote detenute congiuntamente, l’Agenzia delle Entrate (Circ. 11/E/2007; Circ. 3/E/2008; Ris. 75/E/2010; Risposta 185/2023) ha stabilito che il beneficio è applicabile a condizione che:
- i diritti inerenti alla partecipazione siano esercitati tramite un rappresentante comune (art. 2347 c.c. per SpA; art. 2468, comma 5 c.c. per SRL);
- il controllo congiunto sia mantenuto per cinque anni;
- la comunione non si sciolga prima del decorso del quinquennio, pena decadenza.
5. Casistiche dubbie e soluzioni interpretative
5.1 Integrazione di un controllo già esistente
Prima della riforma del 2024, l’Agenzia delle Entrate sosteneva che l’esenzione non si applicasse al beneficiario già titolare di una partecipazione di controllo che ricevesse ulteriori quote, non “acquisendo” bensì semplicemente consolidando una posizione già dominante. Il D.Lgs. 139/2024 ha posto fine al dibattito: il testo vigente estende espressamente l’esenzione anche all’integrazione di un controllo già esistente.
5.2 Partecipazione frazionata in atti plurimi
La Risposta ad interpello n. 257/2019 ha chiarito che la donazione frazionata in più atti distinti (es. prima il 30%, poi il 25%) non osta all’applicazione del beneficio, a condizione che i requisiti siano verificati in ciascun atto e che, complessivamente, il controllo risulti acquisito o integrato.
5.3 Holding pure e società prive di attività d’impresa
Prima della riforma, l’Agenzia delle Entrate (Risposte n. 552/2021, 555/2021, 577/2021, 841/2021) e la Corte di Cassazione (ord. n. 6082 del 28 febbraio 2023) richiedevano, oltre al controllo, l’effettivo esercizio dell’attività d’impresa da parte della società partecipata. Erano pertanto escluse: holding pure, società di mero godimento immobiliare, società inattive.
Il D.Lgs. 139/2024, non richiamando più il requisito dell’esercizio dell’impresa con riguardo alle partecipazioni di s.d.c. (ma solo per le aziende), ha superato questa interpretazione restrittiva. Il Consiglio Nazionale del Notariato (Studio n. 100-2024/T del 18 novembre 2024), Assoholding (Circ. 1/2025) e la dottrina maggioritaria concludono che dal 2025 sono agevolabili anche holding pure, società di godimento immobiliare, società che detengono beni d’arte o da collezione.
La Circolare AdE n. 3/E del 16 aprile 2025 — le prime istruzioni operative post-riforma — non si esprime esplicitamente su questo punto. Rimane quindi opportuna cautela per le situazioni più borderline, eventualmente valutando un interpello preventivo.
5.4 Personal holding con partecipazioni minoritarie nelle operative
Nella Risposta n. 552/2021, l’Agenzia delle Entrate ha negato l’esenzione per la donazione della partecipazione di controllo in una personal holding che non deteneva il controllo delle società operative sottostanti: non era sufficiente che la holding fosse formalmente controllata dal donante, occorreva che l’effetto di passaggio generazionale “risalisse” fino all’impresa operativa. Anche questo orientamento risulta superato dalla riforma del 2025, nella misura in cui il nuovo testo non richiede l’esercizio dell’impresa da parte della società partecipata.
5.5 Società di persone
Per le SNC, SAS e — secondo la dottrina prevalente — le società semplici, la norma non richiede il requisito del controllo: l’esenzione si applica al trasferimento di qualsiasi partecipazione, a prescindere dalla percentuale. La motivazione risiede nella struttura personalistica di queste società. Dal 2025, il vincolo quinquennale è il solo mantenimento della titolarità (non più la prosecuzione dell’attività, che l’Agenzia aveva in precedenza richiesto per via interpretativa) (Circ. 3/E/2008; Ris. 446/E/2008; D.Lgs. 139/2024).
5.6 Società estere
La DRE Lombardia (interpello n. 904-86017 del 2 agosto 2011) aveva già riconosciuto l’applicabilità dell’esenzione alle partecipazioni in società estere. Il D.Lgs. 139/2024 ha codificato espressamente questa soluzione, estendendo il beneficio ai trasferimenti di quote di società residenti in Paesi UE, SEE e Paesi con adeguato scambio di informazioni, con le stesse condizioni previste per le società italiane.
5.7 Nuda proprietà con diritto di voto
La donazione della sola nuda proprietà è ammessa all’esenzione, ma il requisito del controllo deve essere soddisfatto: è necessario che le parti convengano convenzionalmente che i diritti di voto nell’assemblea ordinaria spettino al nudo proprietario, ai sensi dell’art. 2351 c.c. (Risposta n. 38/2020). In caso contrario — se l’usufruttuario (donante) conserva il voto — il donatario non “acquisisce” il controllo e l’esenzione non è applicabile.
5.8 Patti parasociali e quote senza voto
Le quote senza diritto di voto o a voto limitato non concorrono alla verifica del requisito del controllo ai fini dell’art. 2359, comma 1, n. 1 c.c. Parimenti, il controllo derivante esclusivamente da patti parasociali (sindacati di voto) è irrilevante: ai fini dell’esenzione conta la posizione statutaria di controllo, non quella convenzionale extra-societaria.
6. Casi pratici: la donazione del 60% e l’integrazione del 50%
Caso A — Il genitore titolare del 100% dona ai tre figli il 60% della SRL, in quote uguali (20% ciascuno)
Scenario: Il genitore è unico socio di una SRL di famiglia (100%). Decide di donare ai figli Alfa, Beta e Gamma il 60% delle quote, in parti uguali: il 20% ciascuno. Il genitore trattiene il 40% residuo.
Struttura post-donazione:
- Genitore: 40%
- Figlio Alfa: 20%
- Figlio Beta: 20%
- Figlio Gamma: 20%
Analisi: Ciascun figlio riceve il 20%. Nessuno dei tre, individualmente, supera il 50% delle quote con diritto di voto: nessuno acquisisce il controllo in proprio. Tuttavia, i tre figli insieme detengono il 60%, ossia la maggioranza assoluta dell’assemblea ordinaria.
La questione: il controllo congiunto soddisfa il requisito dell’art. 3, comma 4-ter TUS?
La risposta dell’Agenzia delle Entrate — consolidata dalla Circ. 11/E/2007, ribadita dalla Circ. 3/E/2008 e confermata dalla Risposta 185/2023 — è sì, a condizione che la partecipazione sia donata in regime di comproprietà e che i diritti sociali siano esercitati tramite un rappresentante comune dei comproprietari. Il controllo congiunto dei tre figli (60% > 50%) soddisfa il requisito del controllo di diritto di cui all’art. 2359, comma 1, n. 1 c.c., letto in chiave collettiva.
Condizioni operative da rispettare nell’atto notarile:
- La donazione va strutturata come trasferimento in comproprietà delle quote (con convenzione sulle modalità di esercizio congiunto dei diritti sociali);
- Nell’atto deve essere previsto il meccanismo del rappresentante comune (art. 2468, comma 5 c.c. per SRL);
- Ciascun donatario rende la dichiarazione di impegno a mantenere congiuntamente il controllo per cinque anni;
- Lo scioglimento della comunione o la cessione individuale di quote che faccia scendere il totale dei tre figli al di sotto del 50% prima del quinquennio causa decadenza.
✅ Esenzione applicabile — con condizioni. Il beneficio si applica all’intero 60% donato. Il genitore mantiene il 40% senza imposta (non vi è trasferimento di quelle quote). È indispensabile strutturare correttamente il trasferimento in comproprietà con rappresentante comune e disciplinare nell’atto le modalità di governance della partecipazione comune nel quinquennio.
Caso B — I tre figli già titolari del 50% ricevono il restante 50% dal genitore (1/3 ciascuno): integrazione del controllo
Scenario: I tre figli Alfa, Beta e Gamma sono già soci della SRL di famiglia con il 50% complessivo (16,67% ciascuno). Il genitore è titolare del restante 50%. Il genitore decide di donare a ciascun figlio un terzo del proprio 50%, ovvero il 16,67% a ciascuno.
Struttura post-donazione:
- Genitore: 0%
- Figlio Alfa: 16,67% + 16,67% = 33,33%
- Figlio Beta: 16,67% + 16,67% = 33,33%
- Figlio Gamma: 16,67% + 16,67% = 33,33%
- Totale tre figli: 100%
Analisi della situazione pre-donazione: Con il 50% complessivo, i tre figli non hanno il controllo di diritto (mancano di una quota > 50%). Il genitore non lo ha nemmeno lui. Si è in presenza di una situazione di pariteticità: nessun socio controlla la società.
La donazione consente di acquisire il controllo? Sì. Con la donazione del 50% residuo i tre figli raggiungono complessivamente il 100%: acquisiscono il controllo della SRL (ex novo, non integrano un controllo preesistente, che non avevano). La fattispecie ricade pertanto nella tradizionale ipotesi di “acquisizione del controllo”.
Si applica l’esenzione? Sì, con le medesime condizioni del Caso A: la donazione va strutturata in comproprietà con meccanismo di esercizio congiunto dei diritti, con nomina del rappresentante comune, e i donatari dichiarano di voler mantenere il controllo congiunto per cinque anni. La quota individuale di ogni figlio (33,33%) non consente da sola il controllo, ma i tre figli insieme hanno il 100%: il requisito del controllo congiunto è ampiamente soddisfatto.
La clausola “integrazione del controllo già esistente” (riforma 2025): L’espressione introdotta dal D.Lgs. 139/2024 è rilevante soprattutto per lo scenario simmetrico inverso: quello del figlio che già possiede la maggioranza (es. 55%) e riceve un’ulteriore quota (es. 10%), portandosi al 65%. Prima della riforma, l’Agenzia aveva sollevato dubbi sull’esenzione in tal caso (il controllo “c’era già”). La nuova formulazione scioglie definitivamente questo dubbio in senso favorevole al contribuente.
✅ Esenzione applicabile — con condizioni analoghe al Caso A. Il beneficio si applica all’intero 50% donato (quota di ogni figlio: 16,67%), in quanto il trasferimento consente ai tre donatari di acquisire congiuntamente il controllo della SRL. Necessaria la strutturazione in comproprietà con rappresentante comune e la dichiarazione di mantenimento del controllo congiunto per cinque anni.
⚠️ Rischio operativo comune ai due casi: Il rischio principale è la tenuta della comproprietà quinquennale. Disaccordi familiari, uscita di un figlio dalla comunione, cessione individuale della quota, scioglimento anticipato della SRL: ciascuno di questi eventi può determinare la perdita del controllo congiunto e la decadenza dall’esenzione. È consigliabile disciplinare nell’atto (o in un accordo parasociale) le modalità di governance della partecipazione comune e le conseguenze di eventuali dissidi tra i comproprietari durante il quinquennio vincolante.
7. La prassi dell’Agenzia delle Entrate: circolari, risoluzioni, interpelli
Di seguito la rassegna sistematica dei principali documenti di prassi sull’art. 3, comma 4-ter TUS, in ordine cronologico.
| Documento | Data | Contenuto principale |
|---|---|---|
| Circ. 11/E | 16.02.2007 | Prime istruzioni sull’art. 3, comma 4-ter TUS introdotto dalla L. 296/2006. Il frazionamento della partecipazione di controllo tra più beneficiari non osta all’esenzione se congiuntamente acquisiscono il controllo. |
| Circ. 3/E | 22.01.2008 | Documento fondamentale. Definisce il controllo di diritto (> 50% voti assemblea ordinaria); esclude il controllo di fatto; ammette il controllo in comproprietà con rappresentante comune; società di persone: non è richiesto il requisito del controllo; condizioni per la prosecuzione quinquennale; inapplicabilità ai titoli obbligazionari. |
| Ris. 446/E | 18.11.2008 | Estende l’esenzione alle partecipazioni in società di persone senza necessità del requisito del controllo. |
| Ris. 75/E | 26.07.2010 | Ammette il controllo indiretto (tramite controllate). L’esenzione si applica anche ai trasferimenti di partecipazioni in holding che a propria volta controllano società operative. |
| Interp. DRE Lombardia n. 904-86017 | 02.08.2011 | L’esenzione si applica anche ai trasferimenti di partecipazioni in società non residenti in Italia (estensione ante riforma). |
| Circ. 18/E | 29.05.2013 | “La tassazione degli atti notarili — Guida operativa”. Par. 5.3: ripercorre la disciplina dell’esenzione confermando il requisito del controllo di diritto, l’applicabilità alle s.d.p. (senza controllo) e la necessità del mantenimento quinquennale. Ribadisce la Circ. 3/E/2008. |
| Interp. DRE Lazio 913-6/2018 | 2018 | Conferma i requisiti per la donazione di nuda proprietà: il voto deve essere attribuito al nudo proprietario per convenzione ex art. 2351 c.c. |
| Interp. 231/2019 | 2019 | Trasferimento del diritto di nuda proprietà di azienda: l’esenzione è ammessa a condizione che il donatario eserciti i diritti connessi all’esercizio dell’impresa. |
| Interp. 257/2019 | 2019 | Donazioni contestuali e plurime di quote: l’esenzione si applica anche quando il controllo viene raggiunto tramite più atti di donazione, purché complessivamente il controllo sia acquisito. |
| Interp. 450/2019 | 2019 | Holding mista (che svolge anche attività d’impresa propria): l’esenzione è ammessa. Holding pura: dubbi (posizione restrittiva pre-riforma). |
| Interp. 38/2020 | 07.02.2020 | Donazione in comproprietà di nuda proprietà con diritto di voto: l’esenzione è applicabile, ma il venir meno della comunione prima dei cinque anni comporta decadenza. |
| Interp. 155/2020 | 2020 | Scissione asimmetrica di società ricevuta in eredità: trasformazioni, fusioni e scissioni non sono causa automatica di decadenza se il socio mantiene o integra il controllo nella società risultante (cfr. Circ. 3/E/2008). |
| Interp. 552/2021 | 25.08.2021 | Donazione della partecipazione di controllo in personal holding che non controlla le operative: esenzione negata. Requisito dell’effettivo esercizio dell’attività d’impresa ribadito (orientamento pre-riforma, ora superato). |
| Interp. 555/2021 | 25.08.2021 | Holding pura (senza attività d’impresa): esenzione negata per analogia. Richiesto l’esercizio effettivo dell’attività d’impresa (orientamento pre-riforma, ora superato). |
| Interp. 577/2021 | 03.09.2021 | Conferma il requisito dell’effettivo esercizio dell’attività d’impresa in capo alla società partecipata per le s.d.c. (orientamento pre-riforma, ora superato). |
| Interp. 841/2021 | 21.12.2021 | Ulteriore conferma del requisito dell’attività d’impresa per le s.d.c. (orientamento pre-riforma, ora superato). |
| Interp. 366/2022 | 2022 | Successione con pluralità di eredi e partecipazioni in comproprietà. Conferma l’orientamento sul controllo congiunto e sul rappresentante comune. |
| Circ. 19/E | 06.07.2023 | Tassazione del legato di genere ai fini dell’imposta sulle successioni e donazioni (chiarisce la deducibilità del legato di genere dal valore dell’asse ereditario). Non riguarda direttamente l’esenzione per le partecipazioni di controllo, ma è rilevante per operazioni di passaggio generazionale con legati. |
| Interp. 185/2023 | 01.02.2023 | Caso di SpA: per l’esenzione i beneficiari devono avere poteri di amministrazione effettivi, non solo voto formale. Conferma l’estensione alle società estere. Ribadisce il requisito dell’attività d’impresa effettiva (orientamento pre-riforma). |
| Circ. 29/E | 19.10.2023 | Coacervo donativo: l’istituto del coacervo successorio deve ritenersi implicitamente abrogato. Le franchigie successoria e donativa sono autonome. Rilevante per operazioni miste in cui si combinano donazioni e successione. |
| Interp. 114/2024 | 2024 | Ulteriori precisazioni sui requisiti di accesso all’esenzione per le partecipazioni societarie nel regime ante-riforma. |
| Circ. 3/E | 16.04.2025 | Primo documento organico post-riforma. Istruzioni operative agli Uffici sul D.Lgs. 139/2024: autoliquidazione dell’imposta di successione, nuova disciplina delle aliquote e franchigie, estensione ai trust. Affronta le modifiche all’art. 3, comma 4-ter TUS senza tuttavia sciogliere esplicitamente il nodo delle holding pure e delle società immobiliari. |
| Interp. 271/2025 | 27.10.2025 | Primo interpello significativo post-riforma. Donazione della nuda proprietà della quota di maggioranza: applicazione del beneficio nel regime vigente dal 2025, con impegno al solo mantenimento del controllo per cinque anni. |
8. Le novità del D.Lgs. 139/2024 in vigore dal 1° gennaio 2025
Il D.Lgs. 18 settembre 2024, n. 139 — attuativo della delega fiscale di cui alla L. 9 agosto 2023, n. 111 — ha riscritto l’art. 3, comma 4-ter TUS con efficacia dal 1° gennaio 2025, risolvendo quattro questioni storicamente controverse.
8.1 Integrazione del controllo già esistente
Inserita espressamente nel testo normativo la formula “ovvero è integrato un controllo già esistente”. Superata definitivamente la prassi restrittiva dell’Agenzia delle Entrate che negava l’esenzione al beneficiario già titolare del controllo che ricevesse ulteriori quote. (Consiglio Nazionale del Notariato, Studio n. 100-2024/T del 18 novembre 2024.)
8.2 Holding pure e società senza attività d’impresa
Il nuovo testo scinde nettamente le condizioni per le aziende (dove rimane la prosecuzione dell’attività) da quelle per le partecipazioni di s.d.c. (dove è richiesto solo il mantenimento del controllo). L’assenza di riferimento all’esercizio dell’impresa per le partecipazioni societarie è — secondo il Notariato (Studio 100-2024/T) e Assoholding (Circ. 1/2025) — un’eliminazione consapevole, che rende agevolabili holding pure, società di godimento immobiliare, e altri veicoli patrimoniali. Il punto non è ancora stato esplicitamente confermato dall’Agenzia delle Entrate nella Circ. 3/E/2025.
8.3 Società di persone: solo mantenimento della titolarità
Per le “altre quote sociali” (s.d.p.) il vincolo quinquennale è il solo mantenimento della titolarità: non è più richiesta la prosecuzione dell’attività d’impresa che l’Agenzia delle Entrate aveva precedentemente imposto per via interpretativa.
8.4 Estensione alle società estere (UE, SEE, scambio di informazioni)
Codificata espressamente l’applicabilità del beneficio ai trasferimenti di partecipazioni in società residenti in Paesi UE, SEE o Paesi con adeguato scambio di informazioni fiscali, alle stesse condizioni previste per le società italiane. La norma recepisce l’orientamento già espresso dalla DRE Lombardia (2011) e supera la limitazione ai soli Paesi UE espressa dalla Cass. n. 5674/2023.
8.5 Autoliquidazione dell’imposta di successione
Con decorrenza dal 1° gennaio 2025, gli eredi devono autoliquidare l’imposta di successione in sede di dichiarazione, senza più attendere la liquidazione d’ufficio. In caso di esenzione ex art. 3, comma 4-ter TUS, gli aventi causa attestano la sussistenza delle condizioni e rendono la dichiarazione di impegno direttamente nella dichiarazione di successione o nell’atto notarile di donazione.
9. La decadenza dal beneficio
9.1 Conseguenze
Il mancato rispetto delle condizioni entro il quinquennio comporta decadenza automatica dall’esenzione, con:
- pagamento dell’imposta nella misura ordinaria (aliquote e franchigie applicabili al momento del trasferimento);
- sanzione amministrativa del 30% ex art. 13 del D.Lgs. 18 dicembre 1997, n. 471;
- interessi di mora decorrenti dalla data in cui l’imposta avrebbe dovuto essere pagata (data del trasferimento).
9.2 Operazioni che non causano decadenza
L’Agenzia delle Entrate (Circ. 3/E/2008; Risposta 155/2020) ha chiarito che le seguenti operazioni straordinarie, effettuate prima del decorso dei cinque anni, non costituiscono causa automatica di decadenza, purché il socio mantenga o integri il controllo nella società risultante:
- Trasformazione della società;
- Fusione (per incorporazione o per unione);
- Scissione (anche asimmetrica parziale), purché il socio mantenga il controllo nella o nelle beneficiarie;
- Conferimento della partecipazione (con mantenimento del controllo nella società conferitaria).
La ratio è che queste operazioni non comportano la perdita sostanziale del controllo, pur modificando la forma o la struttura societaria.
9.3 Operazioni che causano decadenza
Causano invece decadenza:
- la cessione a terzi delle quote che fa perdere il controllo;
- lo scioglimento della comunione tra comproprietari (se da esso consegue la perdita del controllo congiunto);
- la liquidazione della società;
- la riduzione volontaria della partecipazione al di sotto della soglia di controllo.
10. Conclusioni operative
L’esenzione dall’imposta di successione e donazione per le partecipazioni di controllo rappresenta uno degli strumenti più potenti — e al tempo stesso più tecnici — della pianificazione del passaggio generazionale d’impresa.
Il D.Lgs. 139/2024 ha significativamente ampliato e semplificato il perimetro applicativo della norma. I punti fermi dell’assetto vigente dal 1° gennaio 2025 possono essere così sintetizzati:
- Società di capitali (SRL, SpA, SApA, cooperative): L’esenzione richiede il trasferimento a discendenti o coniuge di una partecipazione che consenta di acquisire o integrare il controllo di diritto (> 50% voti assemblea ordinaria), con impegno a mantenere il controllo per cinque anni.
- Controllo pluribeneficiario: Il controllo può essere detenuto in comproprietà da più beneficiari, purché sia nominato un rappresentante comune e la comunione sia mantenuta per il quinquennio. Lo scioglimento anticipato della comunione rischia di determinare decadenza.
- Holding e società patrimoniali: Dal 2025 non è più richiesto che la società eserciti attività d’impresa: holding pure, società immobiliari e altri veicoli patrimoniali sono in linea di principio agevolabili. La Circolare 3/E/2025 non si esprime esplicitamente: per le situazioni più borderline è consigliabile interpello preventivo.
- Dichiarazione di impegno: Condizione formale inderogabile, da rendere nell’atto o nella dichiarazione di successione. La sua assenza preclude il beneficio.
- Ruolo del notaio: L’ufficio notarile svolge un ruolo centrale non solo nella redazione dell’atto, ma nella verifica preventiva di tutti i presupposti, nella strutturazione ottimale del trasferimento (comproprietà vs. quote separate, governance del quinquennio), e nell’assistenza nelle operazioni straordinarie eventualmente intervenute nel periodo di vincolo.
Avvertenza professionale: Prima di procedere a qualsiasi donazione di partecipazioni societarie in chiave di passaggio generazionale, è sempre consigliabile una consulenza preventiva con il proprio notaio di fiducia, per verificare la sussistenza di tutti i requisiti e strutturare correttamente l’operazione. Per le situazioni più complesse o incerte (holding pure, partecipazioni con strutture di voto particolari, operazioni plurifase), valutare la presentazione di un’istanza di interpello all’Agenzia delle Entrate ex art. 11 L. 212/2000.
Il presente articolo ha finalità meramente informativa e non costituisce parere legale né consulenza fiscale. Le informazioni sono aggiornate al marzo 2026 e tengono conto della normativa vigente dal 1° gennaio 2025 a seguito del D.Lgs. 139/2024.
Notaio Manlio Carlo Soldani
Studio Notarile — Via Camillo Prampolini n. 14, Domodossola (VB)
Iscritto al Collegio Notarile di Verbania
✉ domodossola@notaiosoldani.it | ☎ 0324 066077
🌐 www.notaiosoldani.it
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).